
著者:
Preeti Wadhwani, Manish Verma
無料のPDFをダウンロード
自動車向けOTAテストシステム市場 サイズとシェア 2026-2035
レポートID: GMI11479
|
発行日: June 2026
|
レポート形式: PDF/エクセル/ダッシュボード/プラットフォーム
無料のPDFをダウンロード
ライセンスオプションをご覧ください:

自動車向けOTAテストシステム市場
このレポートの無料サンプルを入手する
このレポートの無料サンプルを入手する
自動車向けOTAテストシステム市場
Is your requirement urgent? Please give us your business email
for a speedy delivery!
自動車向けOTAテストシステム市場規模
世界の自動車向けOTA(Over-the-Air)テストシステム市場は、2025年に20億米ドルに達しました。市場規模は2026年の21億米ドルから2035年には40億米ドルに拡大し、2026〜2035年の期間に年平均成長率(CAGR)7.6%で成長すると予測されています。これらの推計は、Global Market Insights Inc.が発表した最新のレポートに基づくものです。
自動車向けOTAテストシステム市場の主なポイント
市場リーダー:Continental は、2025年に 10.6%を超える市場シェアを占め、首位に立った。
主要企業:この市場の上位5社は、Continental、Bosch、Intertek、Keysight Technologies、Vector Informatikであり、2025年には合計で 45.7%の市場シェアを占めた。
この成長は、自動車業界がディーラーを通じたソフトウェア書き込みから、クラウドを介した検証パイプラインへ移行していることを反映しています。このパイプラインでは、無線アップデートを実施するたびに、セキュリティ、互換性、機能動作を検証する必要があります。需要は、コネクテッドカーの普及、電気自動車のソフトウェアの複雑化、規制当局による監視強化が重なる地域で特に強く、北米、西欧、アジア太平洋地域の都市市場が牽引しています。
主な成長要因
成長要因の影響分析
成長要因
CAGR予測への影響
地域別関連性
影響期間
コネクテッドカーの普及拡大
+2.3%
世界
中期(2〜4年)
電気自動車(EV)の急速な普及
+1.8%
アジア太平洋、欧州、北米
中期(2〜4年)
厳格化する車両サイバーセキュリティおよびソフトウェアコンプライアンス規制
+2%
欧州、北米、アジア太平洋
短期(2年以下)
車両ソフトウェアエコシステムの複雑化
+1.5%
世界全体
長期(4年以上)
コネクテッド車両の普及拡大
コネクテッド車両の普及拡大により、OTA検証の対象基盤が広がっている。GSMAは、先進国市場における新車販売台数に占めるコネクテッドカーの割合が、2027年までに 80% を超えると推定している。[1]GSMA、https://www.gsma.com その結果、OTAテストシステムは、異なるモデル年、テレマティクス制御ユニット、ネットワーク事業者、地域別ソフトウェア構成にわたってリリースを検証する必要がある。OEMにとっての本質的な課題は、コネクテッド車両の台数だけではない。更新キャンペーンの実施頻度が、エンタープライズソフトウェアのリリースサイクルに近づいている点も重要である。
電気自動車(EV)の急速な普及
電気自動車は、バッテリー管理、熱制御、回生ブレーキ、充電ロジック、パワーエレクトロニクスが頻繁なキャリブレーション更新に依存するため、内燃機関プラットフォームよりも大規模なソフトウェアスタックを搭載している。国際エネルギー機関(IEA)は、世界のEV販売台数が2024年に 1,700万台を超え、新車販売台数の約5分の1に相当したと報告している。[2]国際エネルギー機関(IEA)、https://www.iea.org コネクテッド車両群に新たなEVが加わるたびに、その稼働期間全体にわたって継続的なテスト需要が生じる。自動車メーカーが個別ECUの検証から、パワートレイン、HMI、充電インターフェースを横断するシステムレベルの検証へ移行するなか、自動車OTAテストシステム市場は直接的な恩恵を受けている。
厳格化する車両サイバーセキュリティおよびソフトウェアコンプライアンス規制
規制が主要な購入要因となっている。UNECE WP.29のR156は認証済みソフトウェア更新管理システムを、R155はコネクテッド車両向けのサイバーセキュリティ管理システムを求めており、この枠組みはEUの型式認証全体に適用され、その他の自動車市場の規則にも影響を及ぼしている。[3]国連欧州経済委員会、https://www.unece.org ISO/SAE 21434:2021は、脅威分析や検証手法を含む、道路車両のサイバーセキュリティに関するエンジニアリングの枠組みをOEMおよびサプライヤーに提供している。[4]国際標準化機構、https://www.iso.orgしたがって、自動車OTAテストシステム市場には、型式認証や市場アクセスに影響を及ぼすことなく先送りできないコンプライアンス関連支出が含まれる。
車両ソフトウェアエコシステムの複雑化
ACEAの推計によると、現代の高級車には、100基以上の電子制御ユニット全体で 1億5,000万行を超えるコードが含まれる場合がある。[5]欧州自動車工業会、https://www.acea.auto OEMがドメインコントローラーやゾーンアーキテクチャへ移行するなか、ECUの数は減少する可能性がある一方、各コンピューティングノードがより多くのソフトウェア依存関係を処理するようになる。
OTAテストインフラは、バスの挙動、ミドルウェアインターフェース、ファームウェアの依存関係、アプリケーション層の相互作用を再現する必要がある。このため、更新プログラムが車両フリートに配信される前に検証できる、ハードウェア・イン・ザ・ループ(HIL)、ソフトウェア・イン・ザ・ループ(SIL)、クラウドベースのオーケストレーションプラットフォームへの需要が高まっている。主な課題
抑制要因の影響分析
課題
年平均成長率(CAGR)予測への影響
地理的関連性
影響時期
テストインフラの高コストと複雑性
-1.5%
世界全体。中南米および中東・アフリカで特に深刻
短期(2年以内)
車両アーキテクチャの分散化とECUの多様性
-1.2%
世界全体
中期(2〜4年)
テストインフラの高コストと複雑性
完全なOTAテスト環境には、HILリグ、ネットワークシミュレーター、RFチャンバー、セキュリティツール、オーケストレーションソフトウェア、監査報告システムなどが含まれる場合がある。導入範囲によって異なるものの、1設備当たりの投資額は数十万米ドルから数百万米ドルに及ぶ。このコスト構造は、Tier-2サプライヤー、地域の試験所、小規模なサービスプロバイダーによる導入を制限している。クラウドベースの仮想検証と共同利用型の認証インフラは、資本負担を部分的に軽減するが、データレジデンシー、遅延、テスト忠実度に関する懸念は依然として解消されていない。
車両アーキテクチャの分散化とECUの多様性
車両アーキテクチャの分散化により、検証マトリクスは大規模なものとなっている。単一のOEMが、世界各地の車両ポートフォリオ全体で、複数のブートローダーバージョン、ECU世代、通信スタック、リアルタイムオペレーティングシステムを採用している場合がある。AUTOSARとAutomotive Grade Linuxはミドルウェアレベルでの標準化を進めているものの、統合は直ちに実現するのではなく、段階的に進んでいる。[6]Automotive Grade Linux、https://www.automotivelinux.org テストベンダーにとって、この課題は設定可能なプラットフォームへの需要を支える一方、導入作業と販売後のエンジニアリングサポートの負担を増大させている。
自動車向けOTAテストシステム市場の動向
ソフトウェア定義車両への移行は、自動車向けOTAテストシステム市場における最も重要な構造的動向である。従来の分散型アーキテクチャでは、多くの更新が個別のECUまたは明確に定義された機能ドメインに限定されていた。ゾーン型およびドメインコントローラー型の設計では、共有コンピューティング基盤、イーサネットバックボーン、ミドルウェアを通じて、1つのOTAパッケージが複数の車両機能に影響を及ぼす可能性があるため、その境界が変化している。Toyota、Subaru、Mazdaをはじめとする複数のOEMによるAutomotive Grade Linuxの採用は、ミドルウェア層の一部の標準化に寄与しているが、同時に、テストフレームワークがOEM固有の実装全体で動作することへの期待も高めている。 この動向が中長期的なものとなるのは、アーキテクチャの移行が年次のモデルイヤー更新だけでなく、車両プラットフォームの世代交代単位で進むためである。市場では、HIL、SIL、回帰テストの自動化、OTAバックエンドシミュレーション、コンプライアンスの証跡を単一のワークフローに統合する検証プラットフォームへと、個別ツールから段階的に移行すると見込まれる。
AI主導のテスト自動化が重要性を増している背景には、OTAキャンペーンが年次更新から月次または隔週リリースへ移行するなか、完全な回帰テストのコストが上昇していることがあります。機械学習モデルは、過去の障害ログ、依存関係マップ、ECUテレメトリ、リリース履歴を処理し、欠陥を検出する可能性が最も高いテストケースを特定できます。北米および欧州の自動車OEMとTier 1サプライヤーに所属する組み込みソフトウェアエンジニアおよび検証マネージャー280人を対象に当社が 2026年第1四半期に実施した調査では、58%が、AIを活用したテスト優先順位付けにより、完全なテストスイートによる回帰テストと比較して、展開前の検証リードタイムが 20%超短縮されたと回答しました。定量的な影響はソフトウェア需要にも表れており、ソフトウェア部品はハードウェアを上回る 8.7%の年平均成長率(CAGR)で拡大すると予測されています。商業面での意味は明確です。説明可能なテスト選定、追跡可能な監査出力、Vector CANoe.OTA、dSPACE VEOS、ETAS ISOLARなどのツールとの統合を組み合わせて提供できるベンダーは、コンプライアンス対応の報告機能を備えない自動化を提供するベンダーよりも、調達における重要性が高まるでしょう。
5GおよびC-V2Xチャネルを介して送信されるOTA更新では、基本的な接続テストでは捉えられないネットワーク挙動への対応が求められます。リリースが車両に適用される前に、遅延のばらつき、セル間ハンドオーバー、帯域幅制限、高速走行時のドップラー効果、パケット中断、復旧ロジックをすべてテストする必要があります。ETSI GS MEC規格は、自動車用途におけるモバイルエッジコンピューティングの性能要件に影響を及ぼしています。一方、中国、韓国、ドイツ、米国では、C-V2X Rel-16およびRel-17の展開によりテストの複雑性が高まっています。Keysight TechnologiesのUXM 5G Wireless Test PlatformおよびAnritsuのMT8000A Radio Communication Test Stationは、セルラー通信プロトコルおよび5G OTA評価に使用される代表的なプラットフォームです。5G自動車ネットワークの構築はすでに進行しているため、時間軸は短期から中期となりますが、市場への影響が全面化するかどうかは、OEMによるC-V2X対応更新チャネルの採用に左右されます。マルチバンド・マルチコンディションのRFシミュレーションに対応するテストベンダーは、性能検証と機能検証が切り離せなくなるなかで、シェアを拡大するでしょう。
セキュリティテストの市場規模は 2025年に 5億5,850万米ドルに達し、世界の売上高の 28.1%を占め、8%のCAGRで成長しています。UNECE WP.29 R155およびR156により、サイバーセキュリティとソフトウェア更新管理に関する証拠が、特に欧州で販売されるコネクテッドカーの型式認証プロセスの一部となりました。ISO/SAE 21434:2021は、車両のライフサイクル全体にわたるサイバーセキュリティリスク管理の技術的なエンジニアリングフレームワークを追加しています。欧州のOEMおよび独立系試験機関に所属する自動車サイバーセキュリティの専門家8人を対象に当社が 2025年第4四半期に実施した専門家パネルでは、少なくとも 2028年まで、セキュリティテストがOTAテストのサブセグメントのなかで最も高い成長率を維持するとの見方で意見が一致しました。背景には、日本、韓国、カナダにおける規制採用の拡大があります。TÜV SÜD、DEKRA、SGS、AUTOCRYPT、Intertekは、OEMが侵入テスト、認証検証、脆弱性評価、文書化された証拠パッケージを必要としているため、このカテゴリーでシェアを獲得する立場にあります。
物理的な試験ラボへのアクセス制約を受け、OEMによるクラウド接続型の車両モデルおよびデジタルツインへの投資が加速したことで、リモートテストセグメントは勢いを増しました。StellantisはdSPACEと協力し、2024年にクラウドベースのOTA検証アーキテクチャを導入しました。このアーキテクチャは、40を超える車両構成のシミュレーションモデルを対象としたキャンペーンテストを並行して実施できます。この事例は、リモートテストが重要である理由を示しています。車両のバリエーションが増加する際、リモートテストは物理的なHIL試験装置よりも迅速に互換性検証を拡張できるためです。制約となるのは再現性です。デジタルツインは、物理車両を取り巻くRF環境および電磁環境全体の再現に依然として課題があり、安全性が重要な用途や認証要件の厳しい用途では、ラボベースのRF検証とHILインフラが引き続き中核となります。
自動車向けOTAテストシステム市場分析
コンポーネント別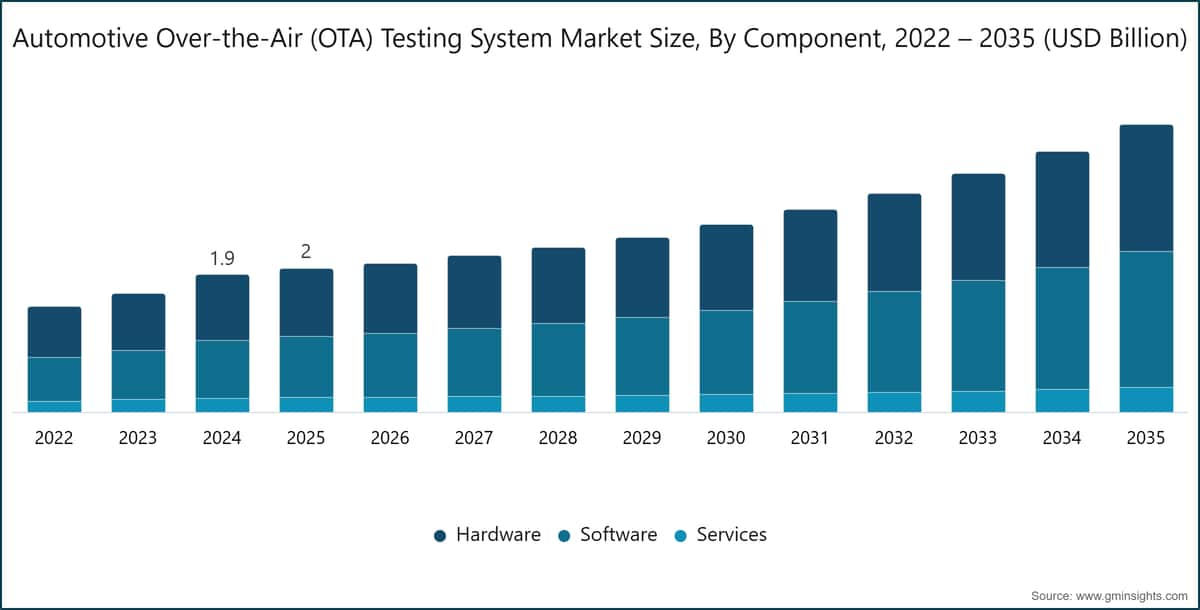
主要な市場動向を把握するには
無料のPDFをダウンロード
ハードウェアサブセグメントは、自動車向けオーバー・ザ・エア(OTA)テストシステム市場において、2025年に最大の構成比を占め、売上高は 9億4,060万米ドル、市場シェアは 47.4%となった。2035年には年平均成長率(CAGR)6.8%で 17億5,000万米ドルに達すると予測される。ハードウェア需要には、OTAアンテナ性能や更新配信動作の検証に使用される電波暗室、半無響室、ネットワーク障害エミュレーター、HILベンチ、スキャナーアレイ、セルラープロトコル試験システムが含まれる。Rohde & Schwarz の CMX500 OBTプラットフォームおよび R&S ATSチャンバーシステムはRF・アンテナ試験のニーズに対応し、Keysight の UXM 5Gプラットフォームは、C-V2Xおよびセルラー通信環境向けのマルチバンドOTAシミュレーションを支援する。北米および欧州の多くの試験施設では基盤インフラがすでに整備されているため、ハードウェアの成長はソフトウェアを下回るが、5G mmWave、5G Sub-6 GHz、より複雑なマルチアンテナ車両設計に関連する更新需要は引き続き存在する。
ソフトウェアは最も急速に成長するコンポーネントであり、2025年の 8億4,780万米ドルから、2035年には年平均成長率(CAGR)8.7%で 18億9,000万米ドルに拡大すると予測される。これには、テスト実行管理、AI支援による回帰テストの選定、デジタルツインシミュレーション、監査証跡の生成、API統合レイヤー、クラウドベースのキャンペーン管理が含まれる。Vector Informatik の CANoe.OTA と dSPACE の VEOSプラットフォームは、独立した試験環境を別途構築するのではなく、既存の自動車エンジニアリングツールチェーンと統合できるため、検証ワークフローで広く使用されている。サービスの市場規模は2025年に 1億9,760万米ドルとなり、マネージドテスト、認証準備、コンプライアンス文書作成のニーズに支えられ、2035年には 3億4,140万米ドルに達すると予測される。このセグメントでは、既存の試験施設資産を活用しながら、ソフトウェア、認証エビデンス、専門サービスを一括提供するベンダーが、長期的な収益性の面で有利となる。
提供内容別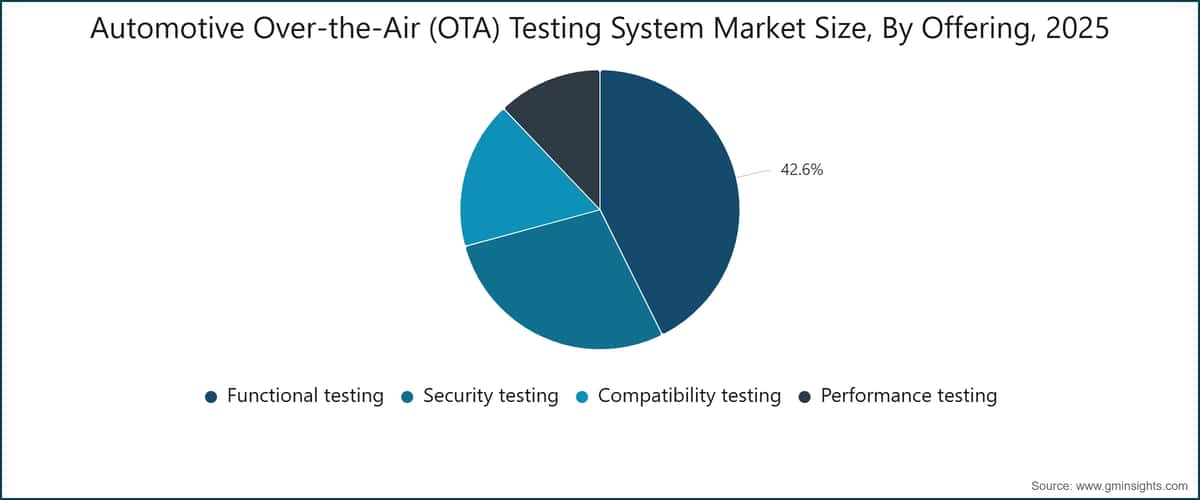
機能テストは最大の提供内容であり、2025年の売上高は 8億4,660万米ドル、自動車向けオーバー・ザ・エアテストシステム市場のシェアは 42.6%となった。2035年には年平均成長率(CAGR)7%で 16億1,000万米ドルに達すると予測される。機能テストでは、インストールの成功、正しい実行、ロールバック動作、ECUとの相互作用、対象車両群全体におけるリグレッションの有無を検証する。NI VeriStand と ETAS ISOLAR は、HILワークフロー、統合テスト、ソフトウェア動作検証に対応しているため、機能検証に使用される代表的なプラットフォームである。互換性テストは最も急速に成長する提供内容であり、2025年の 3億4,000万米ドルから、2035年には年平均成長率(CAGR)9.2%で 7億9,550万米ドルに拡大すると予測される。その成長は、車両群の多様性を反映している。OTAキャンペーンでは、複数の年式、ハードウェア改訂版、ファームウェアの状態、地域仕様車を同時に対象とすることが多い。
セキュリティテストの市場規模は2025年に 5億5,850万米ドルで、市場シェアは 28.1%となり、年平均成長率(CAGR)8%で拡大すると予測される。このカテゴリーには、侵入テスト、認証検証、証明書チェーンの検証、バックエンド更新サーバーの評価、配信対象ファームウェアの脆弱性テストが含まれる。パフォーマンステストの市場規模は2025年に 2億4,090万米ドルで、市場シェアは 12.1%となり、年平均成長率(CAGR)6.1%で推移すると予測される。
スループット、更新遅延、転送信頼性の指標については、依然として性能試験が必要である。ただし、RF手法は互換性およびサイバーセキュリティのワークフローより成熟しているため、その成長はより緩やかなものとなる。自動車向けOTAテストシステム市場では、すべての製品分野にわたり、機能、セキュリティ、互換性、性能の各要件について単一の証跡を生成する統合プラットフォームへと移行している。試験方法別
OTA検証では、ラボ試験が技術的な基盤となっている。安全に関わる更新には、管理され、再現性があり、監査可能な試験条件が必要であるためである。HILテストベンチ、SIL環境、電波暗室、RFシミュレーター、ネットワーク障害シミュレーションシステムにより、エンジニアは公道環境では安全に再現できない境界条件を検証できる。Keysight UXM 5G、Anritsu MT8000A、Rohde & Schwarz CMX500、ETS-Lindgrenの電波暗室システムは、ラボベースのOTAおよびRF試験に使用されるプラットフォームの例である。認証申請には文書化、再現性、追跡可能な試験結果が必要であるため、ラボ試験はUNECE WP.29の証拠生成において特に重要である。
実地試験は、実際のネットワーク挙動、車両の走行、気候、ドライバーの利用パターンがOTA配信に影響する場合に引き続き必要となる。この方法は、特にC-V2Xのハンドオーバー、信号が劣化した環境、フリート全体に対するキャンペーン展開において、ラボでの前提が実際の運用条件でも成立することを確認するために使用される。リモート試験は最も高い成長率を示す方法であり、2025年には市場規模が 3億3,190万米ドルに達し、年平均成長率(CAGR)9.1%で拡大して、2035年には 7億7,110万米ドルに達すると予測される。dSPACE Cloud Automotive TestingやStellantisによる2024年の導入事例は、リモート検証によってシミュレーションした車両構成全体の仕様バリエーションを拡大できることを示している。ただし、RFに敏感なシナリオや認証に関わるシナリオでは、依然として物理的な試験設備が必要であるため、市場が完全にリモート試験へ移行することはない。
用途別
ソフトウェア更新はOTAテストシステムの中核用途である。リモートで配信されるすべてのリリースについて、インストールの完全性、ロールバック動作、互換性、インストール後の機能を評価する必要があるためである。乗用EVプログラムでは、バッテリー管理システムの更新が、充電動作、熱管理、回生ブレーキ、航続距離推定、HMI表示に影響を及ぼす可能性がある。Teslaのフリート更新、General MotorsのUltiumベースのプラットフォーム、Ford Mustang Mach-Eプログラムは、販売後も継続的なソフトウェア検証を必要とする車両運用の実態を示している。したがって、自動車向けOTAテストシステム市場は、納車後の車両ソフトウェア管理と並行して拡大している。
コネクテッドカーがリモート攻撃の対象となり得る領域を広げるなか、セキュリティパッチの戦略的重要性が高まっている。AUTOCRYPTのOTAセキュリティ試験ポートフォリオ、TÜV SÜDのWP.29 R156認証業務、DEKRAの自動車サイバーセキュリティサービスは、この用途に直接対応している。リモート診断はOTAキャンペーンに先行して実施されることが多く、対象となるECU、ファームウェアの状態、車両群の特定に役立つため、診断試験も重要な用途である。「その他」には、インフォテインメント更新、テレマティクスの調整、ADASのキャリブレーション支援、接続スタックの調整が含まれる。用途別の需要は一体化が進んでおり、単一のリリースについても、展開承認前に機能確認、セキュリティ評価、診断検証、性能試験が必要となる場合がある。
車両別
乗用車は、コネクテッドカーの台数が最も多く、インフォテインメント、ADAS、EVパワートレイン、テレマティクスの更新要件が最も集中しているため、主要な需要基盤となっている。Teslaの全フリート、Ford Mustang Mach-E、General MotorsのUltiumベースモデルでは、販売後にソフトウェア機能が拡大するなか、継続的なOTA検証インフラが必要となる。このセグメントでは、フリート規模と構成の多様性が検証を複雑にしている。リリースでは、ドライバー向けの性能の一貫性を維持しながら、異なるモデルイヤー、バッテリーパック、地域別の規制設定、ハードウェア改訂版を対象とする必要が生じる場合がある。
商用車では、OTAテストの特性が異なります。フリート運営事業者は、アップタイム、予測可能なキャンペーンスケジュール、テレマティクス統合、サイバーセキュリティをより重視します。アップデートに失敗すると、収益を生み出す車両資産の稼働に支障を来す可能性があるためです。中国、韓国、インドのフリート運営事業者および自動車サービスプロバイダー 190 社を対象に 2025 年下期に実施した当社の調査では、67% が、OTA テストキャンペーンの実施頻度が過去 18 か月間で 30% を超えて増加したと回答し、サイバーセキュリティ検証が追加的なテストカテゴリーとして最も多く挙げられました。商用車の検証には、走行ルート固有の接続性、デポを拠点としたアップデートのステージング、車両状態のモニタリングも関係します。こうした要件を背景に、フリート全体への展開前にアップデートを検証できるマネージドサービスやリモートテストワークフローへの需要が高まっています。
最終利用者別
自動車 OEM は、車両ソフトウェアのリリースプロセス、型式認証に関する義務、顧客体験に関するリスクを担うため、最終利用者として最大の割合を占めています。OEM のチームは、Vector CANoe.OTA、dSPACE VEOS、NI VeriStand、ETAS ISOLAR などのプラットフォームを使用し、開発、量産前、販売後の各ワークフローにわたってアップデートを検証しています。通信事業者は、C-V2X 性能検証、セルラー適合性試験、ネットワーク事業者認証を通じて市場に参入しています。ETSI GS MEC 規格および C-V2X Rel-16/Rel-17 の展開により、通信事業者の参画は一段と重要になっています。OTA 配信は、エッジコンピューティング、遅延管理、セルラーネットワークの信頼性に依存するためです。
自動車サービスプロバイダー、試験所、認証機関は、最終利用者層において拡大する部分を占めています。Intertek、TÜV SÜD、DEKRA、SGS、Applus+ IDIADA、GAES Testing & Certification は、第三者試験の証拠、サイバーセキュリティ評価、型式認証支援を提供しています。研究開発機関は、初期段階のアーキテクチャ検証、ADAS アップデート評価、コネクテッドカーの実証試験に OTA テストシステムを使用しています。このため、最終利用者の構成は OEM のエンジニアリング部門にとどまらず、より広範な検証チェーンへと移行しています。コンプライアンス、ネットワーク性能、サイバーセキュリティに関する証拠には独立した検証が必要となる場合が多いため、この裾野の拡大が市場成長を支えています。
地域別
北米の自動車向け Over-the-Air(OTA)テストシステム市場
北米は最大の地域市場であり、2025 年の市場規模は 8 億 5,220 万米ドル、世界市場の売上高の 42.9% を占めました。2035 年には年平均成長率(CAGR)7.1%で 16 億 4,000 万米ドルに達すると予測されます。米国の自動車向け OTA テストシステム市場は、NHTSA のサイバーセキュリティ指針、高いコネクテッドカー普及率、Tesla、Ford Mustang Mach-E、General Motors の Ultium ベースのプラットフォームにおける OTA 要件に支えられ、2025 年に 7 億 3,880 万米ドルに達しました。カナダの市場規模は 2025 年に 1 億 1,330 万米ドルとなり、テスト活動はオンタリオ州およびケベック州のサプライヤー施設を中心に行われています。ミシガン州およびカリフォルニア州に展開する Keysight Technologies のラボネットワークは、RF、5G、プロトコル検証を同一拠点で支援するサービスに対する同地域の需要を反映しています。市場は成熟段階にありますが、ソフトウェアの更新、EV フリートの拡大、サイバーセキュリティに関する証拠要件により、支出は引き続き活発です。
欧州の自動車向け Over-the-Air(OTA)テストシステム市場
欧州の市場規模は 2025 年に 5 億 9,940 万米ドルとなり、年平均成長率(CAGR)8%で成長し、2035 年には 12 億 5,000 万米ドルに達すると予測される。ドイツの市場規模は 2025 年に 1 億 7,110 万米ドルとなった。これは、ミュンヘン、シュトゥットガルト、ヴォルフスブルクに相手先ブランド名製造(OEM)企業およびティア 1 サプライヤーが集中していることに支えられている。2024 年 7 月以降、EU 域内で生産される車両に対して UNECE WP.29 の R155 および R156 が適用・執行されたことにより、OTA 検証は、プログラムごとのエンジニアリング上の選択肢ではなく、生産段階におけるコンプライアンス義務となった。2024 年 3 月に TÜV SÜD がミュンヘンおよびベルリンで開始した OTA ソフトウェア更新に特化した認証業務と、SGS のフランクフルト・サイバーセキュリティ試験センターは、認証機関が需要の高まりに対応していることを示している。英国は UKCA 枠組みを通じて WP.29 の原則との整合を維持している。一方、フランス、イタリア、スペイン、中東欧(CEE)市場は、年平均成長率(CAGR)8.3%で成長する「その他欧州」セグメントに含まれる。
アジア太平洋地域の自動車向け OTA テストシステム市場
アジア太平洋地域は最も成長の速い地域であり、市場規模は 2025 年の 3 億 1,970 万米ドルから、年平均成長率(CAGR)9.1%で成長し、2035 年には 7 億 3,880 万米ドルに達すると予測される。中国は主要な成長エンジンであり、市場規模は 2025 年の 1 億 5,080 万米ドルから、年平均成長率(CAGR)12.1%で成長し、2035 年には 3 億 6,640 万米ドルに達する見込みである。電気自動車(EV)の導入、C-V2X インフラ、さらに運輸省の 2025 年コネクテッドカー導入プログラムに基づく 3,000 km 超のスマート・ハイウェイ回廊が成長を支えている。インドは同地域で有望な新興市場であり、AIS 189 がコネクテッドカー向けの国家サイバーセキュリティ基盤を確立している。これにより、Tata Motors、Mahindra & Mahindra をはじめとする国内 OEM の OTA テスト需要が支えられている。日本と韓国はより技術主導型の市場であり、裾野市における Toyota の Woven City プロジェクト、愛知県に所在する日本の OEM のエンジニアリングセンター、Accuver の C-V2X テストにおける地位、AUTOCRYPT のセキュリティテスト・ポートフォリオが、高度な OTA 検証のユースケースに寄与している。同地域では、中国とインドで市場規模が拡大する一方、日本と韓国では高仕様の検証需要が存在する。
自動車向け OTA テストシステム市場のシェア
自動車向け OTA テストシステム業界は、適度に集中している。上位 7 社は 2025 年に世界の売上高の 52.2%を占め、残りの 47.8%は、専門機器サプライヤー、認証機関、地域の試験ラボ、サイバーセキュリティベンダーに分散していた。この構造により、主要ベンダーは統合プログラムにおいて価格決定力を持つ一方、狭い範囲の RF、セキュリティ、またはコンプライアンス上の課題を解決するニッチ企業にも参入余地が残されている。
Continental は 11.6%のシェアで首位に立っている。同社の優位性は、OTA バックエンド・インフラ、ECU ブートローダー技術、検証サービスに単一のサプライヤー関係で対応できる点にある。Bosch は 10.6%のシェアを占め、Bosch Group の事業会社として自動車開発ツールチェーンとミドルウェアに注力する ETAS GmbH がさらに 2.8%を加えている。したがって、Bosch Group の合算シェアは約 13.4%となるが、ツールチェーンの調達において ETAS は独立したブランドとして競合している。この点は OEM にとって重要である。プラットフォームレベルの調達判断では、ECU ハードウェアに関する知見とソフトウェア検証ツールが相互に影響することが多いためである。
Intertek は 9.4%のシェアを占め、自動車向け OTA テストシステム市場における独立試験・認証分野を代表している。規制当局への申請、顧客監査、または社内ガバナンスにおいて独立した審査が求められる場合、OEM は第三者による検証エビデンスを利用する。Keysight Technologies は 7.3%のシェアを占め、RF シミュレーション、セルラープロトコル試験、5G OTA 性能検証に強みを持つ。同社は 2015 年に Anite を買収したことで、セルラー試験における強固な基盤を獲得した。この基盤は、OTA 配信が 5G および C-V2X チャネルへ移行するなかでも、引き続き重要性を保っている。
Vector Informatik, 市場シェア 6.8%を占め、欧州および北米のエンジニアリングチームにおける CANoe の深い導入基盤を強みとしている。CANoe.OTA モジュールは、OEM がツール環境を再構築することなく、既存の導入基盤を OTA 検証へ拡張できるようにする。dSPACE GmbH は市場シェア 3.7%を占め、VEOS および Cloud Automotive Testing を通じたシミュレーション、HIL、SIL、クラウドホステッド検証において最も強みを発揮している。M&A 活動も競争基盤を変化させている。Emerson による 2023 年の National Instruments の買収額は約 81 億米ドルに上り、NI(Emerson Test & Measurement)が誕生した。これにより、PXI ハードウェア、VeriStand ソフトウェア、自動車 HIL 分野における顧客基盤が、より広範な産業オートメーション・プラットフォームに加わった。
競争戦略は、4 つの方向に進展している。第 1 に、チャンバーおよび RF プラットフォームの成熟に伴う利益率低下を抑えるため、ハードウェア企業がソフトウェア・オーケストレーションを追加している。第 2 に、ソフトウェア企業がサイバーセキュリティに関する報告機能とコンプライアンス文書を強化している。第 3 に、TÜV SÜD、DEKRA、SGS、Intertek に見られるように、認証機関が WP.29 R155/R156 に特化した業務体制を構築している。第 4 に、AUTOCRYPT などのサイバーセキュリティ専門企業が、PKI、侵入検知シミュレーション、V2X セキュリティテストを OTA 検証ワークフローに統合している。自動車 OTA テストシステム市場は、規制対象となるリリースに向けて、統合型で監査対応可能なプラットフォームを購入者が選好するため、今後も中程度の集中度を維持すると考えられる。ただし、規模よりも技術的な専門性が重視される領域では、専門ベンダーにも依然として成長機会がある。
自動車 OTA テストシステム市場の主要企業
自動車 OTA テストシステム業界で事業を展開する主要企業は以下のとおりである。
• Rohde & Schwarz
• Keysight Technologies
• Anritsu
• NI (Emerson Test & Measurement)
• ETS-Lindgren
• Microwave Vision (MVG)
• Vector Informatik
• dSPACE GmbH
• DEKRA
• TÜV SÜD
Rohde & Schwarz は、CMX500 OBT プラットフォームや、放射性能、アンテナ挙動、セルラー規格適合性試験に使用される R&S ATS 無響システムなど、RF およびセルラー試験に関する高い技術力を通じて競争している。Keysight Technologies は、5G OTA プロトコル試験における有力ベンダーの 1 社であり、UXM 5G プラットフォームを通じて、コネクテッドビークルの検証向けにサブ 6 GHz およびミリ波のシナリオをサポートしている。Anritsu の MT8000A 無線通信テストステーションは、特に日本の自動車エンジニアリングプログラムにおける 5G NR OTA 評価で、同社が役割を担うことを可能にしている。
NI(Emerson Test & Measurement)は、Emerson のより広範なテスト・計測部門を通じて、PXI ハードウェアと VeriStand ソフトウェアを OTA 検証に活用している。ETS-Lindgren は EMC およびアンテナ試験システムに注力しており、車両レベルの RF 挙動でチャンバーを用いた検証が必要となる場面で重要な存在となっている。Microwave Vision Group は、StarLab および STARGATE システムを通じてアンテナ測定と OTA 試験のニーズに対応し、研究開発環境と認証環境の双方で関連性を持つ。Bluetest の RTS65 および RTS75 電波暗室は、テレマティクス開発向けの小型アンテナ特性評価を支援している。
Vector Informatik と dSPACE GmbH は、ソフトウェアおよびシミュレーション分野の中核的なベンダーである。Vector の CANoe.OTA 機能は、CAN、LIN、Ethernet、無線の各層にわたる OTA 検証をサポートし、dSPACE の VEOS および Cloud Automotive Testing 環境は、SIL とクラウドホステッド実行をサポートしている。市場シェアの項目では Bosch Group の傘下企業として扱われる ETAS も、ISOLAR および自動車ミドルウェアの検証を通じて重要な役割を果たしている。これらの企業は、既存のエンジニアリングワークフローへの導入実績による恩恵を受けており、OEM が OTA 特有の試験へ拡張する際の導入障壁を低減している。
認証・サービス企業は、自動車 OTA テストシステム市場におけるコンプライアンス面に対応している。DEKRA、TÜV SÜD、SGS、Applus+ IDIADA、Intertek、GAES Testing & Certificationは、独立試験のエビデンス、サイバーセキュリティ評価、型式認証支援を提供している。TÜV SÜDが 2024 年に UNECE R156 向けに開始した OTA 認証業務と、SGSのフランクフルト・サイバーセキュリティ試験センターは、独立した WP.29 適合エビデンスへの需要が高まっていることを示している。AUTOCRYPTは、PKIベースの更新認証、侵入検知、V2Xプロトコル検証に関するセキュリティ試験に注力しており、R155のサイバーセキュリティ要件に直接対応している。
地域に根差した専門企業が競争環境を補完している。General Test Systemsは、GB/Tに準拠したOTA試験装置を中国のOEMおよびテクノロジー企業に提供している。Accuverは、韓国および日本市場向けのC-V2Xプロトコル適合性試験とOTA性能試験で事業を展開している。S.E.A. DatentechnikはDACH地域でテレマティクスおよびフィールドデータ取得の検証を支援しており、RanLOSとEMITEはLTEおよび5Gの自動車用途向けにアンテナおよびMIMO OTAシステムを提供している。このため、企業基盤は多様であるが、調達では、装置、ソフトウェア、サイバーセキュリティ、コンプライアンスエビデンスを一貫した検証ワークフローに統合できるベンダーが選好される傾向が強まっている。
市場シェア 10.6%
2025年の合計市場シェアは45.7%
自動車向けOTA試験システム業界ニュース
2025年4月:TÜV SÜDはミュンヘンの自動車サイバーセキュリティ試験所を拡張し、OTAソフトウェア更新キャンペーンの検証機能を追加した。これに伴い、UNECE R156コンプライアンスプログラム向けのHIL試験ステーションを4基増設した。
2025年2月:Keysight Technologiesは、同社のUXM 5G Wireless Test Platformを拡張し、ドイツおよび韓国の検証ラボ向けに、C-V2X Rel-17プロトコルシナリオに対応する自動車専用OTA試験プロファイルを追加した。
市場集中度スコア
自動車向けOTA試験システム市場の集中度スコアは10点満点中6点である。上位7社が 2025 年の売上高の 52.2% を占めており、主要企業の影響力は中程度である一方、需要の 47.8% は専門装置ベンダー、サイバーセキュリティ企業、認証機関、地域試験所に開かれている。
自動車向け無線通信テストシステム市場の調査レポートでは、2022年から2035年までの収益(百万米ドル/十億米ドル)に関する推計および予測を含む、業界の詳細な分析を以下のセグメント別に提供しています。
市場、コンポーネント別
市場、試験方法別
市場、提供内容別
市場、用途別
市場、車両別
市場、エンドユーザー別
上記の情報は、以下の地域および国を対象としています。
よくある質問(FAQ):
研究方法論、データソース、検証プロセス
本レポートは、直接的な業界との対話、独自のモデリング、厳格な相互検証に基づく体系的な研究プロセスに基づいており、単なる机上調査ではありません。
6ステップの研究プロセス
1. 研究設計とアナリストの監督
GMIでは、私たちの研究方法論は人間の専門知識、厳格な検証、そして完全な透明性の基盤の上に構築されています。私たちのレポートにおけるすべての洞察、トレンド分析、予測は、お客様の市場の微妙なニュアンスを理解する経験豊富なアナリストによって開発されています。
私たちのアプローチは、業界の参加者や専門家との直接的な関わりを通じた広範な一次調査を統合し、検証済みのグローバルソースからの包括的な二次調査で補完しています。元のデータソースから最終的な洞察までの完全なトレーサビリティを維持しながら、信頼性の高い予測を提供するために定量化された影響分析を適用しています。
2. 一次研究
一次調査は私たちの方法論の根幹を形成し、全体的な洞察の約80%を貢献しています。分析の正確さと深さを確保するために、業界参加者との直接的な関わりが含まれます。私たちの構造化されたインタビュープログラムは、経営幹部、取締役、そして専門家からのインプットを得て、地域およびグローバル市場をカバーしています。これらのやり取りは、戦略的、運用的、技術的な視点を提供し、包括的な洞察と信頼性の高い市場予測を可能にします。
3. データマイニングと市場分析
データマイニングは私たちの研究プロセスの重要な部分であり、全体的な方法論の約20%を貢献しています。主要プレーヤーの収益シェア分析を通じて、市場構造の分析、業界トレンドの特定、マクロ経済要因の評価が含まれます。関連データは有料および無料のソースから収集され、信頼性の高いデータベースを構築します。この情報は、販売代理店、メーカー、協会などの主要ステークホルダーからの検証を受け、一次調査と市場規模の算定をサポートするために統合されます。
4. 市場規模算定
私たちの市場規模算定はボトムアップアプローチに基づいており、一次インタビューを通じて直接収集された企業の収益データから始まり、製造業者の生産量データや設置・展開統計が加わります。これらのインプットを地域市場全体でまとめ、実際の業界活動に基づいたグローバルな推定値を算出します。
5. 予測モデルと主要な前提条件
すべての予測には以下の明示的な文書化が含まれます:
✓ 主要な成長ドライバーとその代演内容
✓ 抑制要因と緩和シナリオ
✓ 規制上の代演内容と政策変更リスク
✓ 技術普及曲線パラメータ
✓ マクロ経済の代演内容(GDP成長、インフレ、通貨)
✓ 競争の動態と市場参入/椭退の見通し
6. 検証と品質保証
最終段階では人による検証が行われます。ドメイン専門家がフィルタリングされたデータを手動でレビューし、自動化システムには視点や文脈上の誤りを発見します。この専門家レビューにより、品質保証の重要な層が加わり、データが研究目標および分野固有の基準に沖していることが確保されます。
私たちの3層構造の検証プロセスは、データの信頼性を最大化します:
✓ 統計的検証
✓ 専門家検証
✓ 市場実態チェック
信頼性と信用
検証済みデータソース
業界誌・トレード出版物
業界誌、トレード出版物、専門メディア
業界データベース
独自および第三者市場データベース
規制申請書類
政府調達記録と政策文書
学術研究
大学研究および専門機関のレポート
企業レポート
年次報告書、投資家向けプレゼンテーション、届出書類
専門家インタビュー
経営幹部、調達担当者、技術スペシャリスト
GMIアーカイブ
20以上の産業分野にわたる13,000件以上の発行済み調査
貿易データ
輸出入量、HSコード、税関記録
調査・評価されたパラメータ
本レポートのすべてのデータポイントは、一次インタビュー、真のボトムアップモデリング、および厳密なクロスチェックによって検証されています。 当社のリサーチプロセスについて設明を読む →