無料のPDFをダウンロード

光電センサー市場 サイズとシェア 2026-2035

レポートID: GMI3353
   |
発行日: February 2026
 | 
レポート形式: PDF/エクセル/ダッシュボード/プラットフォーム
ライセンスオプションをご覧ください:

即時配達可能

光電センサー市場規模

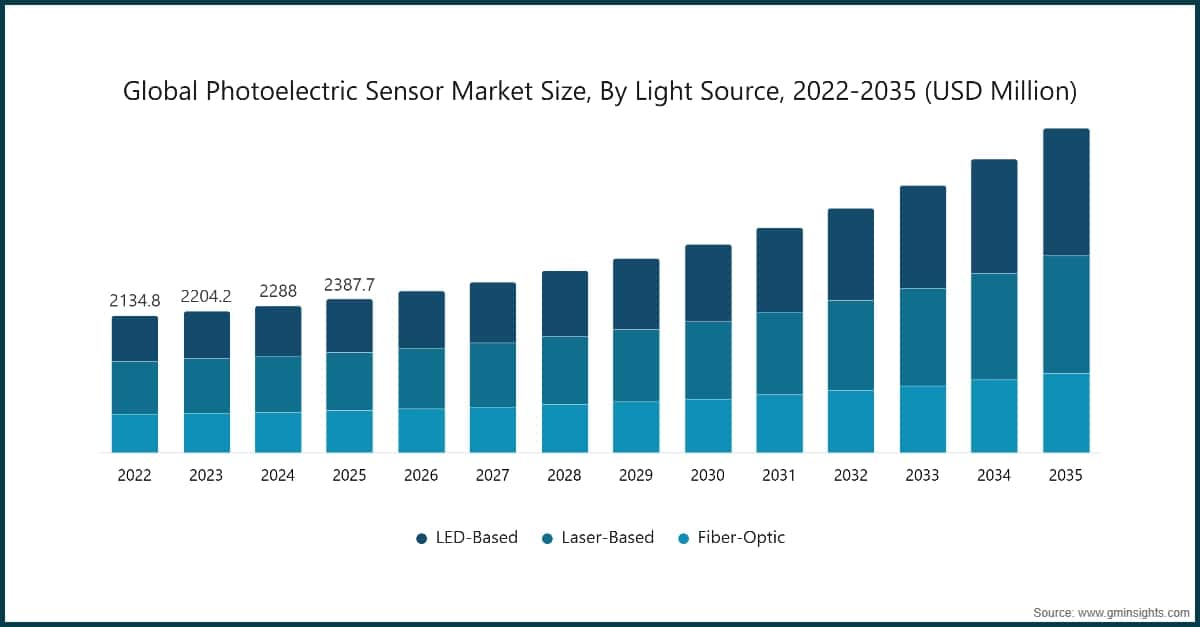
Global Market Insights Inc.が発表した最新レポートによると、世界の光電センサー市場は2025年に24億米ドルと評価された。市場規模は2026年の25億米ドルから2035年には51億米ドルに拡大し、予測期間中の年平均成長率(CAGR)は8.1%となる見込みである。あらゆる企業でプロセス自動化やスマート製造の普及が進んでいることが、光電センサー業界の成長を後押ししている。製造工場の組立ラインから包装材の製造に至るまで、製品を正確に検出、計数、検査するために、光電センサーの活用がかつてないほど広がっている。その結果、メーカーはエラー率を下げるとともに、完成品の生産数を増やすことが可能になった。例えば、電気電子技術者協会(IEEE)が発表した調査によると、2024年には世界の自動車組立ラインの54%超で、位置確認と欠陥検出に光電センサーが使用されたと推定されており、高度な生産環境におけるその重要性が示されている。
 

光電センサー市場の主なポイント

2025年の市場規模
24億米ドル
2026年の市場規模
25億米ドル
2035年の市場規模予測
51億米ドル
年平均成長率(CAGR)(2026〜2035年)
8.1%
地域別の優位性
最大市場
アジア太平洋
最も急成長している地域
アジア太平洋
主要企業
  • 市場リーダー:OMRON Corporationは、2025年に市場シェア12.4%超で首位に立った。

  • 主要企業:本市場の上位5社はOMRON Corporation、Panasonic Industry Co., Ltd.、SICK AG、KEYENCE CORPORATION、Rockwell Automationであり、2025年に合計で29.6%の市場シェアを占めた。

主要な市場成長要因
  • 産業オートメーションの広範な導入
  • インダストリー4.0とスマートファクトリーの取り組み
  • 包装・物流分野での需要拡大
機会
  • 工業化とオートメーション化が進む成長地域
  • スマートビルディングでの導入拡大
課題
  • 多額の設備投資および運用費用
  • レガシーシステムとの統合における課題

もう一つの主要な成長要因は、IoTとインダストリー4.0技術の統合である。インテリジェントなセンサーシステムにより、スマート工場でリアルタイム監視、予知保全、データ分析が可能になる。IoT対応の光電センサーの導入は2023年から2024年にかけて急増し、メーカーは資産追跡や遠隔診断を改善しながら、業務上のエラーやダウンタイムを削減できる見込みである。
 

さらに、自動物流や電子商取引への需要が高まるなか、物流センターでは仕分けや追跡の迅速化、在庫管理のためにセンサーが活用されている。オンライン小売における自動化システムの増加もこれを後押ししており、センサーの利用拡大につながることで、光電センサーソリューションはサプライチェーンに不可欠な要素となり、長期的な市場動向を確かなものにする。
 

光電センサー市場の動向

  • 世界の光電センサー業界は、IoTやインダストリー4.0技術の統合を背景に大きく変化している。これにより、スマートファクトリーのエコシステムにおいて、リアルタイム監視、予知保全、シームレスな接続が可能になっている。
     
  • こうした接続型センサーにより、メーカーは実用的なデータを収集し、生産プロセスを最適化するとともに、ダウンタイムを削減できる。その結果、自動車、電子機器、包装の各分野で導入が加速している。
     
  • さらに、小型化とコンパクトな設計の重要性が高まっており、省スペース型の小型センサーが、自動化ロボット、PCB搭載機器をはじめとする限られたスペースでの用途に組み込まれている。こうしたセンサーは、設置の複雑さとエネルギー消費を抑えながら高精度な検知を実現するため、電子機器製造、医療機器、スマートインフラプロジェクトに適している。
     
  • また、レーザー方式、光ファイバー方式、AI支援型センシングなどの検知技術の進歩により、粉じんや高湿度、高速生産ラインといった過酷な環境における精度、検知範囲、運用信頼性が向上している。こうしたイノベーションによって、半導体、医薬品、自動車組立などの高精度が求められる分野で、光電センサーの適用範囲が広がっている。
     
  • さらに、物流自動化、スマートビル、アグリテックにおける新たな用途が、成長機会を生み出している。背景には、電子商取引、自動倉庫、省エネルギー型インフラの拡大がある。これらの動向により、市場の成長が維持されるとともに、世界各地の従来型・非従来型産業で幅広い導入が進むと予想される。
     

光電センサー市場分析

グラフ:世界の光電センサー市場規模(光源別)、2022〜2035年(百万米ドル)

光源別に、市場はLED方式、レーザー方式、光ファイバー方式に区分される。
 

  • レーザー方式セグメントは、2035年までに18億米ドルに達すると予測される。同セグメントの成長を牽引するのは、自動化された産業環境における高精度・長距離検知への需要の高まりである。レーザー光電センサーは、集束性に優れた光スポットにより、小さな物体を確実に検知し、詳細な位置決めを可能にする。これは、精度と一貫性が極めて重要な自動車組立ラインや半導体製造で欠かせない。
     
  • さらに、リアルタイム診断機能や汚染事象の検知機能を備えたIO-Link対応レーザーユニットなど、新製品の開発が進んだことで、新しいレーザーセンサー技術の導入が加速している。これにより、生産ラインの稼働時間と予知保全の効率が向上する。また、高出力レーザーダイオード部品の価格低下も、先進的なレーザーセンサーの普及を後押ししており、自動車業界に加え、スマート物流や検査用途のロボット工学などにも広がっている。
     
  • LED方式セグメントは2025年に8億3,180万米ドルと評価され、予測期間中に年平均成長率(CAGR)9.4%で成長すると予測される。成長の背景には、エネルギー効率、長い稼働寿命、幅広い産業で活用できる汎用性がある。信頼性の高い低消費電力の検知が重要となる自動車の自動化、民生用電子機器の組立、産業用ロボットなどで、LED技術を搭載したセンサーの採用が進んでいる。近年のイノベーションには、スマート製造システム向けのリアルタイム診断と遠隔監視に対応する、コンパクトでIoT対応のLEDセンサーモジュールが含まれる。
     

光学方式に基づき、光電センサー市場は透過形、回帰反射形、拡散反射形に分類される。
 

  • 回帰反射形セグメントは、視認性の高い道路標識や反射材を使用した安全装備など、安全性およびインフラ需要の拡大を背景に、2025年に42.7%の市場シェアを占めた。市場参加企業は、高輝度マイクロプリズムフィルムや軽量EV車体用テープの開発を進めている。また、厳格な規制やスマートハイウェイプロジェクトが、輸送および産業用途での導入を引き続き後押ししている。
     
  • 透過形セグメントは、2026〜2035年の予測期間中に年平均成長率(CAGR)9.5%で成長すると予測される。高精度かつ長距離の検出機器に対する需要の高まりが、長距離・高精度検出機器(光電センサーなど)の成長を牽引している。最近の製品革新には、モノのインターネット(IoT)を活用した新たなセンシング技術および制御技術に加え、製品の信頼性を高める先進的な光電設計が含まれる。機器メーカーは、スマートファクトリーの開発や高速の荷物処理用途を支えるため、透過形ソリューションを導入しており、世界的な普及に寄与している。
     

グラフ:世界の光電センサー市場の売上高シェア(エンドユーザー業界別、2025年)(%)

エンドユーザー産業別に見ると、光電センサー市場は、産業製造、自動車・輸送、食品・飲料加工、医薬品・医療機器、ビルオートメーション・スマートインフラ、電子機器・半導体製造、エネルギー・公益事業・インフラ、航空宇宙・防衛、その他に分類される。
 

  • 医薬品・医療機器セグメントは、2025年に25.3%の市場シェアを占めた。その主な要因は、高齢者人口の増加に伴う世界的な医療需要の継続に加え、疾患に対する新たな治療法(新薬)の開発や、最先端技術(AIを活用した診断機器、ウェアラブル医療機器)の利用が続いていることである。生物製剤、精密医療、低侵襲手術技術の進歩により、疾患の治療やモニタリングの選択肢が大きく広がった。また、デジタルヘルスとの統合を通じて、こうした技術は病院、外来診療センター、医師にも広く受け入れられている。
     
  • 自動車・輸送セグメントは、安全性を新たな水準に高める自動車技術の革新(レーダー、LiDAR、カメラベースのシステムを含む先進運転支援システムや、自動運転を可能にする技術)に対する需要の継続的な拡大を背景に、2026〜2035年の予測期間中に年平均成長率(CAGR)19.2%で成長すると予測される。AIを活用したセンサー、コネクテッドカー、スマートモビリティシステムにより、電気自動車および/または自動運転車への移行に伴うセンサー技術の利用が加速している。これにより、衝突防止の可能性が高まり、アダプティブクルーズコントロールの実現やテレマティクスの向上が進んでいる。
     

北米の光電センサー市場
 

図表:米国光電センサー市場規模、2022〜2035年(百万米ドル)

北米の光電センサー市場は、2025年に28.2%の大きなシェアを占める。
 

  • 北米では、製造、包装、物流分野で産業オートメーションの導入が急速に進んでおり、センサーによる正確な物体検知とワークフローの効率化が成長を牽引している。IIoTやスマートファクトリーソリューションの統合が進み、安全性と品質に関する厳格な規制も相まって、自動車工場や倉庫システムへの導入が加速している。また、既存のセンサーメーカーは、高度化する産業界のニーズに応えるため、継続的に技術革新を進めている。


  • 米国市場は、製造業および物流分野でオートメーション化が急速に進んでいること、リアルタイム監視を可能にするスマートセンサーやIoT対応センサー技術の統合が進んでいること、エネルギー効率に優れた高精度検知ソリューションへの需要が高まっていることを背景に拡大している。職場の安全規制への適合が重視されていること、電子商取引のフルフィルメントセンターが拡大していること、製品の高度化と幅広い産業分野での導入を促す研究開発投資が継続していることも、成長を支えている。
     

欧州の光電センサー市場

欧州の光電センサー業界の市場規模は2025年に5億5,780万米ドルとなり、予測期間中に有望な成長を示すと見込まれる。
 

  • 欧州の光電センサー業界の成長は、産業オートメーションへの投資拡大や、自動車、包装、製造分野における光電センサーの幅広い利用の影響を受け続けている。光電センサーを効率的に活用することで、正確な測定機能を通じて業務効率の向上や、より効果的な品質管理が可能となる。エネルギー効率と環境持続可能性に関する規制要件が急速に高まるなか、高度な光電センサーの利用は今後も増加する見込みである。オートメーション関連の事業分野では、スマートファクトリーの概念や、新たなIO-Linkおよびデジタルフィルタリング技術などの進展が見られ、欧州全域で光電センサーの信頼性向上と自動化を後押ししている。
     
  • ドイツは、光電センサーをオートメーション、ロボティクス、精密生産に活用する自動車産業と先進的な製造業を有することから、欧州の光電センサー市場を主導している。ドイツ国内および世界各地のメーカーによる継続的な研究開発活動と、ドイツのインダストリー4.0エコシステムの強みが相まって、光電センサーの活用におけるイノベーションと持続的な市場の主導的地位を可能にしている。物流、倉庫、品質管理の各分野が急速に拡大していることも、国内全体で光電センサーの利用拡大を支えると見込まれる。
     

アジア太平洋地域の光電センサー市場

アジア太平洋地域の市場シェアは2025年に42.8%に達すると見込まれ、予測期間中は8.8%と最も高い年平均成長率(CAGR)で成長すると予想される。
 

  • アジア太平洋市場は、工業化の加速、製造基盤の拡大、自動車、エレクトロニクス、包装分野における自動化の広範な導入を背景に、急速に成長している。IIoTやスマートファクトリー技術の統合により、高精度の非接触センシングソリューションへの需要が高まっている。また、中国、インド、東南アジアにおける政府の支援政策やインフラ投資も、地域での導入と技術革新をさらに促進している。
     
  • 中国の光電センサー市場は、年平均成長率(CAGR)9.9%で成長すると予測される。同国は、製造業の近代化の進展、自動化投資の急増、「中国製造2025」などスマート生産システムを優先する戦略的施策を背景に、アジア太平洋地域の主要な成長エンジンであり続けている。こうした動きにより、自動車の組み立て、家電、物流の自動化分野でセンサーの導入が大きく進んでおり、高性能センシング技術の革新もこれを支えている。
     

中南米の光電センサー市場

  • 2025年に4,700万米ドルと評価された中南米の粒子状物質モニタリング市場は、大気質基準の厳格化を求める規制圧力の高まりと、都市汚染が健康に及ぼす影響に対する市民の懸念の高まりを背景に拡大している。政府や産業界がPM2.5/PM10濃度の追跡に先進的な光学技術やセンサー技術を採用するなか、固定式・携帯式PMモニターへの投資が増加している。また、意識の高まりや環境関連の取り組みも、地域のモニタリングネットワークを強化している。
     

中東・アフリカの光電センサー市場

サウジアラビアの光電センサー産業は、中東・アフリカ地域で大幅な成長が見込まれる。
 

  • サウジアラビア市場は、製造、物流、産業分野で自動化技術やスマートインフラ技術の導入が拡大していることに加え、経済多角化を目指す「ビジョン2030」やスマートシティ構想との連動を背景に、予測期間中に大幅な成長が見込まれる。プロセス自動化、安全システム、産業用IoTネットワークにおけるセンサーの導入拡大が、高度な光電センシングソリューションへの需要を加速させている。
     

光電センサー市場シェア

世界の光電センサー業界は中程度に集約されており、OMRON Corporation、Panasonic Industry Co., Ltd.、SICK AG、KEYENCE CORPORATION、Rockwell Automationなどの主要企業が、合計で市場の約39%を占めている。これらの企業は、産業オートメーション、センシング技術、工場統合に関する豊富な専門知識を生かし、製造、物流、自動車、ロボティクスなどの用途に、高精度で信頼性の高いセンサーを提供している。
 

こうした主要企業が市場を支配する一方、市場には一定の分散も見られ、スマートファクトリー、AIを活用した生産ライン、過酷な環境下での自動化といったニッチ分野に、多数の地域企業や専門サプライヤーが製品を供給している。中小企業は、用途に合わせたソリューション、コスト効率の高いモデル、AIを活用した検知、迅速な導入支援を通じて差別化を図っている。こうした競争の動きが、マルチモードセンシング、長距離検知、小型設計、産業用IoTや自動制御システムとのシームレスな統合におけるイノベーションを促し、世界市場の着実な成長を支えている。
 

光電センサー市場の企業

光電センサー業界で事業を展開する主な企業は以下のとおりである。

  • OMRON Corporation
  • Panasonic Industry Co., Ltd.
  • SICK AG
  • KEYENCE CORPORATION
  • Rockwell Automation
  • Balluff Inc
  • OPTEX FA CO., LTD.
  • Baumer
  • Pepperl+Fuchs SE
  • TAKEX EUROPE LTD.
  • Wenglor    
  • Schneider Electric
  • Banner Engineering Corp.
  • Hans Turck GmbH & Co. KG
  • Leuze electronic Pvt. Ltd.
     
  • OMRON Corporation

OMRON Corporationは、産業オートメーションおよびセンシングソリューションの世界的リーダーであり、コア技術である「Sensing & Control + Think」を活用し、オートメーションやIoTプラットフォームと連携する高度な光電センサー(拡散反射型、透過型、回帰反射型など)を提供している。幅広い製品群は、包装、組立、マテリアルハンドリングの用途に対応しており、研究開発への継続的な投資を通じて、高精度検出やスマートファクトリー接続の革新を推進している。

  • Panasonic Industry Co., Ltd.

Panasonic Industry Co., Ltd.は、ファクトリーオートメーション製品群の一環として、物体検出、位置決め、計測向けに設計された小型タイプ、透過型、回帰反射型、IO-Link対応モデルなど、光電センサーおよびレーザーセンサーを幅広く提供している。堅牢な光学センシング技術と電子制御に関する専門知識を組み合わせることで、自動車、包装、電子機器業界の生産プロセスを最適化するとともに、より広範なオートメーションシステムとの連携にも対応している。

  • SICK AG

SICK AGは、インテリジェントセンサーおよびセンサーソリューションを手がけるドイツの大手メーカーであり、産業オートメーション、物流、工場用途において強固な事業基盤を有している。同社の光電センサー製品群は、モジュール設計とセンサーインテリジェンス機能との連携に支えられ、厳しい環境下でも信頼性の高い物体検出と高度な診断機能を実現する。グローバルな研究開発体制と幅広い製品群により、SICKは高精度センシング技術の優先的な供給企業としての地位を確立している。

光電センサー業界のニュース

2025年12月、SICK AGは光電センサーのW12 NextGenシリーズを発売し、高性能かつ高精度な検出ソリューションによって産業オートメーション製品群を拡充した。この新シリーズは、従来のW12シリーズの機能を強化し、厳しい使用環境下でも信頼性、汎用性、再現性を向上させている。高度なセンシング機能と直感的な操作性を備えたW12 NextGenは、複雑な製造プロセスを支援し、産業用センサーの革新をリードするSICKの地位をさらに強固なものにしている。
 

2024年1月、Panasonic Industrial Automationは、新たな販売契約を通じて産業オートメーションソリューションの提供範囲を拡大するため、Mouser Electronicsと提携した。この提携により、MouserはEX-10超薄型光電センサーやFP0Rプログラマブルコントローラーなど、Panasonicの製品群を提供できるようになる。これらの製品は、自動車、半導体、包装、生物医学分野の用途を支援するとともに、IIoTおよびオートメーション市場の設計技術者向けに、製品の入手可能性とサポートの向上にも寄与する。
 

光電センサー市場調査レポートでは、2022〜2035年の売上高(10億米ドル)に関する推計および予測とともに、以下のセグメントについて業界を詳細に分析している。

光源別市場

  • LED方式
  • レーザー方式
  • 光ファイバー方式

光学構成別市場

  • 透過型
  • 回帰反射型
  • 拡散反射型

検出距離別市場

  • 短距離:≤ 100 mm
  • 中距離:>100 mm – ≤1,000 mm
  • 長距離:>1,000 mm – ≤10,000 mm
  • 超長距離/拡張距離:>10,000 mm

筐体形状別市場

  • 円筒形
  • 長方形/ボックス型
  • スロット型/フォーク型

最終用途産業別市場

  • 工業製造
  • 自動車・輸送
  • 食品・飲料加工
  • 医薬品・医療機器
  • ビルオートメーション・スマートインフラ
  • 電子機器・半導体製造
  • エネルギー・公益事業・インフラ
  • 航空宇宙・防衛
  • その他

上記の情報は、以下の地域および国を対象としている。

  • 北米
    • 米国
    • カナダ
  • 欧州
    • ドイツ
    • 英国
    • フランス
    • スペイン
    • イタリア
    • オランダ
  • アジア太平洋
    • 中国
    • インド
    • 日本
    • オーストラリア
    • 韓国
  • 中南米
    • ブラジル
    • メキシコ
    • アルゼンチン
  • 中東・アフリカ
    • 南アフリカ
    • サウジアラビア
    • アラブ首
著者:  Suraj Gujar , Sandeep Ugale

よくある質問 (FAQs):

市場規模は2025年に24億米ドルとなり、産業オートメーションおよびインダストリー4.0技術の広範な導入を背景に、2035年まで年平均成長率(CAGR)8.1%で成長すると予測される。
光電センサー市場は、IoTの統合、スマート製造、包装・物流の自動化需要の拡大を背景に、2035年までに51億米ドルに達すると予想される。
市場規模は2026年に25億米ドルに達すると予測される。
レーザー方式セグメントは、自動化された産業環境における高精度かつ長距離の検知需要の拡大を背景に、2035年までに18億米ドルに達すると予測される。
LEDベースセグメントの市場規模は2025年に8億3,180万米ドルとなり、予測期間中に年平均成長率(CAGR)9.4%で成長すると見込まれる。
スルービーム方式セグメントは、高精度・長距離検出機器およびIoT対応センシング技術への需要拡大を背景に、2026年から2035年にかけて年平均成長率(CAGR)9.5%で成長すると予測される。
アジア太平洋地域は2025年に市場シェア42.8%を占め、急速な工業化と製造拠点の拡大を背景に、予測期間中に最も高い年平均成長率(CAGR)8.8%で成長すると見込まれる。
主要な動向として、リアルタイム監視に向けたIoTおよびインダストリー4.0との統合、コンパクト化・小型化設計、物流自動化やスマートビル向けのレーザー式・AI支援型センシングの進歩が挙げられる。
主要企業には、OMRON Corporation、Panasonic Industry Co. Ltd.、SICK AG、KEYENCE CORPORATION、Rockwell Automation、Balluff Inc、OPTEX FA CO. LTD.、Baumer、Pepperl+Fuchs SE、TAKEX EUROPE LTD.、Wenglor、Schneider Electric、Banner Engineering Corp.、Hans Turck GmbH & Co. KG、Leuze electronic Pvt. Ltd.が含まれる。

調査手法、データソース、検証プロセス

本レポートは、業界関係者への直接的なヒアリング、独自のモデル構築、厳格な相互検証を柱とする体系的な調査プロセスに基づいています。文献・公開情報の調査だけに依拠したものではありません。

当社の6段階の調査プロセス

  1. 1. 調査設計とアナリストによる監督

    GMIの調査手法は、専門家の知見、厳格な検証、徹底した透明性を基盤としています。当社のレポートに掲載される洞察、トレンド分析、予測はすべて、対象市場の特性を熟知した経験豊富なアナリストが作成しています。

    当社は、業界関係者や専門家との直接対話を通じた広範な一次調査と、信頼性を確認した世界各地の情報源に基づく包括的な二次調査を組み合わせています。定量的な影響分析を用いて信頼できる予測を提供するとともに、元のデータソースから最終的な分析結果までの追跡可能性を確保しています。

  2. 2. 一次調査

    一次調査は当社の調査手法の中核であり、分析上の知見全体の約80%を占めます。分析の正確性と深さを確保するため、業界関係者に直接ヒアリングを行います。体系的なインタビュープログラムは地域市場と世界市場を対象とし、経営幹部、取締役、各分野の専門家から情報を収集します。こうした対話から戦略面、事業運営面、技術面の見解を得ることで、多角的な分析と信頼性の高い市場予測につなげています。

  3. 3. データマイニングと市場分析

    データ収集・分析は当社の調査プロセスの重要な一部であり、調査手法全体の約20%を占めます。主要企業の売上高シェア分析を通じて、市場構造の分析、業界トレンドの特定、マクロ経済要因の評価を行います。有料・無料の情報源から関連データを収集し、信頼性の高いデータベースを構築します。その情報を一次調査と市場規模推計に活用し、販売代理店、メーカー、業界団体などの主要関係者による検証を受けます。

  4. 4. 市場規模の推計

    当社はボトムアップ方式で市場規模を推計します。一次インタビューで直接収集した企業の売上高データに加え、メーカーの生産量、設置件数または導入件数に関する統計を出発点とします。これらの情報を地域市場ごとに積み上げ、実際の業界活動に裏付けられた世界市場の推計値を算出します。

  5. 5. 予測モデルと主要な前提条件

    すべての予測には、以下の事項を明示しています。

    • ✓ 主な成長要因と、それぞれについて想定する影響

    • ✓ 成長抑制要因と、その影響を緩和するシナリオ

    • ✓ 規制に関する前提条件と政策変更リスク

    • ✓ 技術普及曲線のパラメーター

    • ✓ マクロ経済に関する前提条件(GDP成長率、インフレ率、為替)

    • ✓ 競争環境と市場への参入・撤退の見通し

  6. 6. 検証と品質保証

    最終段階では、各分野の専門家が選別済みデータを目視で確認し、自動化されたシステムでは見落とし得る微妙な差異や文脈上の誤りを特定します。この専門家によるレビューが品質保証の重要な層となり、データが調査目的と各分野の基準に合致していることを確認します。

    当社は3層の検証プロセスを通じて、データの信頼性を最大限に高めています。

    • ✓ 統計的検証

    • ✓ 専門家による検証

    • ✓ 市場実態との照合

信頼性と信用力

10+
事業年数
設立以来、継続してサービスを提供
A+
BBB認定
専門的な業務基準と顧客満足度
ISO
品質認証取得
ISO 9001:2015認証取得企業
150+
調査アナリスト
20以上の産業分野を担当
95%
顧客維持率
5年間の顧客関係の価値

検証済みのデータソース

  • 業界専門誌

    業界誌、専門誌、専門メディア

  • 業界データベース

    独自および第三者の市場データベース

  • 規制当局への提出書類

    政府の調達記録および政策文書

  • 学術研究

    大学の研究成果および専門研究機関のレポート

  • 企業レポート

    年次報告書、投資家向け説明資料、公的提出書類

  • 専門家へのインタビュー

    経営幹部、調達責任者、技術専門家

  • GMIの調査アーカイブ

    20以上の産業分野にわたる13,000件以上の公表済み調査

  • 貿易統計データ

    輸出入量、HSコード、通関記録

調査・評価対象の項目

本レポートのすべてのデータは、一次インタビュー、実際のデータを積み上げるボトムアップ方式のモデル、厳格な相互照合によって検証されています。 当社の調査プロセスについて詳しくはこちら →

著者:  Suraj Gujar, Sandeep Ugale
ユーザー体験を向上させるためにクッキーを使っています (プライバシーポリシー)