
著者:
Preeti Wadhwani, Manish Verma
無料のPDFをダウンロード
建設会計ソフトウェア市場 サイズとシェア 2026-2035
レポートID: GMI5837
|
発行日: August 2026
|
レポート形式: PDF/エクセル/ダッシュボード/プラットフォーム
無料のPDFをダウンロード
ライセンスオプションをご覧ください:

建設会計ソフトウェア市場
このレポートの無料サンプルを入手する
このレポートの無料サンプルを入手する
建設会計ソフトウェア市場
Is your requirement urgent? Please give us your business email
for a speedy delivery!
建設会計ソフトウェア市場の規模
建設会計ソフトウェア市場は、2025年に26億米ドルと評価され、2026年の28億米ドルから拡大し、2026〜2035年にかけて年平均成長率(CAGR)6.3%で成長して、2035年には48億米ドルに達すると予測されている。Global Market Insights Inc.が発表した最新レポートによると、この予測には、プロジェクトベースの請負業者向けに特化して構築された財務管理ソフトウェアならびに関連する専門サービスおよびマネージドサービスが含まれる。
建設会計ソフトウェア市場の主なポイント
市場リーダー:Procore Technologies が 2025年に 11%超の市場シェアを占め、市場をリードした。
主要企業:本市場の上位5社には、Procore Technologies、Sage、Trimble/Viewpoint、Oracle、Acumaticaが含まれ、これらの企業が合計で 2025年に 35.4%の市場シェアを占めた。
対象範囲には、独立型の建設会計ソフトウェア、統合型ERPモジュール、導入サービスおよびマネージドサービス、クラウドベースのSaaSとオンプレミス導入、工事原価計算、請求、買掛金・売掛金、給与計算・人事、監査報告・分析、設備追跡が含まれる。また、北米、欧州、アジア太平洋、ラテンアメリカ、MEAにおける中小企業および大企業の住宅、商業、土木・インフラ、産業、専門工事の建設事業者も対象とする。
対象となる市場基盤は、現在のソフトウェア支出を上回る。これは、特に新興市場の中小規模請負業者の多くが、依然としてスプレッドシート、QuickBooks、または分断された個別ツールに依存しているためである。北米の売上高は2025年に10億米ドルに達した一方、米国の建設投資額は年率換算で2.1兆米ドルを超えており、建設活動の規模に比べて財務システムの普及率が依然として低いことを示している。[1]U.S. Census Bureau, "Value of Construction Put in Place," census.gov
GMIアナリストの見解
建設会計は、バックオフィスの記録管理を目的とした購入から、プロジェクト管理上の意思決定を支える購入へと移行している。コンプライアンス要件の厳しい公共工事、下請業者への支払い管理、リアルタイムのコスト可視化が、現在では同一の調達サイクルに集約されている。複数拠点の可視化、自動更新、支払いワークフローの連携により、独立したオンプレミス導入では解決できない業務上の課題に対応できるため、クラウド導入は2035年までにより大きなシェアを占める見込みである。その二次的な影響として、ベンダー選定にも変化が生じている。請負業者が現場、給与計算、プロジェクト管理、会計の間にある手作業の引き継ぎを排除しようとするなか、現場管理プラットフォームが財務プラットフォームの選択に及ぼす影響が強まっている。持続的な制約要因は機能の有無ではなく、移行リスクである。特に、複数年にわたるプロジェクトで、個別仕様に合わせて大幅にカスタマイズされた工事原価履歴を抱えている場合に、その傾向が強い。
主な成長要因
建設プロジェクトの複雑化と規制コンプライアンス負担の増大
プロジェクトの複雑化が進んでいることが、モデル上最大の成長寄与要因となっている。商業建設および土木建設のプロジェクトでは、ジョイントベンチャー、複数の税務管轄区域、多層的な下請け階層、留保金の支払予定、先取特権解除書類、変更注文の履歴、認証済み給与台帳などが関係することが多い。米国の建設支出実績は2025年に年率換算で2.1兆米ドルを超え、プロジェクト管理およびコンプライアンス記録と関連付ける必要がある取引量が増加している。Sage 300 Construction and Real EstateとCMiC Financialは、建設業界に特化したコンプライアンスおよび取引モジュールを通じて、このニーズに対応している。
政府が義務付けるインフラ投資プログラム
公共インフラへの資金供給により、コンプライアンス機能が調達の基本要件となっている。Infrastructure Investment and Jobs Actは、2022〜2025会計年度の交通分野への資金として5,510億米ドル超を承認・計上し、米国運輸省は2025年4月までに2,600億米ドル超を割り当てた。 [2]U.S. Department of Transportation, "Infrastructure Investment and Jobs Act Funding and Obligations," transportation.gov Davis–Bacon要件により、週次給与、職種区分、付加給付、下請け企業の連鎖に関する文書作成業務が発生する。欧州では、Regulation (EU) 2024/3110が2025年1月に発効し、デジタル製品およびコンプライアンス文書への需要が高まっている。 [3]European Union, "Regulation (EU) 2024/3110 on Construction Products," eur-lex.europa.eu
クラウド導入の急速な進展によるERP移行の加速
クラウドの導入が、短期的な業務運用上の推進力となっている。クラウドベースの導入は2025年に市場収益の約58%を占め、その2022〜2026年の年平均成長率(CAGR)9.1%は市場全体の成長率を上回った。サブスクリプション型の提供により、サーバーの設備投資と保守作業が削減される一方、更新や拠点間アクセスの管理も容易になる。Procore Financial Management、Autodesk Construction Cloud、Acumatica Construction Edition、Sage Intacct Construction、Trimble Construction Oneは、接続型スイートへの市場移行を示す例である。
労働コストの変動と熟練労働者の不足
労働力をめぐる圧力が、給与計算および人事業務の自動化に対する需要をさらに強めている。米国労働統計局は、2024〜2034年における建設・採掘職の年間平均求人件数を649,300件と予測しており、2025年5月の職種平均年間賃金は6万5,360米ドルに達した。 [4]U.S. Bureau of Labor Statistics, "Occupational Employment and Wage Statistics: Construction and Extraction Occupations," bls.gov Associated Builders and Contractorsは、同分野で2024年に通常の採用ペースを上回って約501,000人の追加労働者が必要だったと推定した。 [5]Associated Builders and Contractors, "Construction Workforce Shortage," abc.org したがって、自動化された給与計算、福利厚生の追跡、労働コスト予測、認証済み給与台帳のツールは、コンプライアンスだけでなく、限られた財務チームの生産性向上にも寄与する。
アジア太平洋地域における都市化とインフラ整備
アジア太平洋地域は、最も長期にわたる地域成長要因をもたらしている。同地域は世界の都市人口の55%超を占め、インドのNational Infrastructure Pipelineは2030年までに111兆インドルピーを投じる計画を掲げている。インド、インドネシア、ベトナムではインフラ整備プログラムが進められており、正式なプロジェクトコスト管理および税務コンプライアンスのプロセスを必要とする請負業者の将来的な裾野が拡大している。
主な抑制要因
従来型ERP移行における高い切り替えコストと導入の複雑さ
従来型システムからの移行が依然として主要な抑制要因となっているのは、過去のプロジェクトデータ、カスタム原価コード、独自の連携機能、確立された業務フロー、データ変換、再教育、並行稼働の管理などが課題となるためである。Tier 1の請負業者におけるOracleおよびSAPの導入には、12〜24カ月を要する場合があり、コンサルティングおよび統合費用はソフトウェア年間支出の5〜10%に相当することがある。このため、既存記録を維持しながらクラウド接続機能を追加できる、CMiCやその他のベンダーによるハイブリッド方式が有利となる。
建設現場のインターネット接続品質のばらつき
高速道路、橋梁、パイプライン、公益事業、遠隔地の土木工事現場では、接続環境がリアルタイムのクラウド利用を制約している。オフライン同期のワークフローが問題の一部に対処しており、TrimbleとViewpointはオフライン対応のモバイルアプリケーションに投資してきた。しかし、ブロードバンド接続が断続的になると、現場から財務部門へのデータ送信が依然として遅延し、特定のプロジェクト種別ではクラウドシステムの即時的な価値が低下する。
GMIアナリストの見解
市場を取り巻く力学の均衡は、急速な置き換えサイクルよりも堅調な拡大を支持している。公共工事に関するコンプライアンス要件と労働力不足が継続的な需要を支える一方、従来型プラットフォームからの移行は企業での導入転換を引き続き遅らせる見通しである。クラウドベンダーは、財務機能の深さに加えて、導入支援やオフライン運用またはハイブリッド運用の選択肢を組み合わせた場合に、最も大きな成果を得るだろう。2030年までには、一般的な総勘定元帳の有無ではなく、接続されたアプリケーション間でプロジェクト、支払い、コンプライアンスのデータを統合的に連携する能力が、より明確な競争上の差別化要因となる。
建設会計ソフトウェア市場のセグメント分析
提供形態別
ソフトウェアの市場規模は2025年に20億米ドルとなり、市場収益の約74%を占め、2022年から2026年にかけて年平均成長率(CAGR)6.9%で拡大した。このセグメントには、Procore Financial ManagementやAcumatica Construction Editionなどのクラウドスイートに加え、CMiC FinancialやViewpoint Vistaの導入が含まれる。クラウドネイティブ製品が新規導入の大半を引き付ける一方、永久ライセンスによる収益は構造的な圧力を受けている。Sage 300 CREとSage Intacct Constructionを組み合わせたSageの製品構成は、既存顧客基盤を維持しながら顧客をクラウド提供へ移行させる方法を示している。CMiCの分析モジュールとTrimble FinancialsはAIベースの差別化を加え、Foundation SoftwareとBuildertrendは小規模請負業者向けに特化した会計機能を拡張している。
サービスの市場規模は2025年に7億米ドルとなり、収益の約23〜27%を占め、2022年から2025年にかけて年平均成長率(CAGR)3.1%で拡大した。このカテゴリーには、設定、移行、トレーニング、サポート、マネージドサービスが含まれる。ベンダーが提供する導入促進ツールにより、工数・材料費ベースの導入作業の一部は短縮されるものの、過去の工事原価データのガバナンスは依然として困難である。2025年第4四半期に、建設ERP導入に携わるシニアコンサルタント12人を対象として実施した専門家パネルインタビューでは、過去の工事原価データの移行が最も時間を要する導入作業として特定された。移行は稼働開始時点で終了するわけではないため、マネージドサービスとカスタマーサクセスの取り組みは2035年まで価値を維持する見込みである。
導入形態別
クラウド型SaaSの市場規模は2025年に15億米ドルに達し、57.7%のシェアを占め、2022年から2026年にかけて年平均成長率(CAGR)9.2%で拡大した。Procore、Acumatica、Autodesk Construction Cloudはクラウドインフラ上で稼働しており、Sageは建設向け製品をSage Intacct Constructionへ移行している。また、TrimbleはTrimble Construction Oneを従来のViewpoint製品に代わるクラウド型製品として位置付けている。複数拠点のデータ一元化と下請業者ポータルへのアクセスが、建設業界に特有の2つの利点である。中小企業がスプレッドシートシステムから移行し、大企業がプロジェクトプラットフォームを統合することから、クラウドのシェアは2035年まで市場全体の成長軌道を上回る見込みである。
オンプレミスシステムの市場規模は2025年に11億米ドル、シェアは42.3%となり、2022年から2025年にかけての成長はほぼ横ばいだった。高度にカスタマイズされた財務プロセスを持つ大手建設業者、データ所在地要件を満たす必要がある政府系の購入者、SCADA環境と統合している産業建設業者が、引き続き中核顧客層となっている。CMiC、Penta Software、Computer Guidance CorporationのeCMSプラットフォームは、既存の有力企業として一定の地位を確保している。オンプレミスの売上高シェアは2035年までに20〜25%へ低下すると予想されるものの、残存する導入案件は最も複雑で規制の厳しいものとなる見込みである。
機能別
工事原価計算は2025年に市場規模7.2億米ドル、売上高の約27%を占めた最大の機能カテゴリーであり、2022年から2026年にかけて約5.4%成長した。Procoreは、現場作業時間、資材確認、下請業者の請求書を工事原価台帳に連携する。CMiCは完成時原価分析を適用し、Trimble Financialsはプロジェクト予算編成、原価追跡、請求、キャッシュフロー報告、AI支援型クエリを小規模建設業者に提供する。この機能の戦略的役割は、過去の予算比較から、より早期の乖離検知へと移行している。
デジタル決済業務は、連携したワークフローへと変化している。Procore Pay、Oracle Textura、GCPay、Trimble Materialsは、支払申請、請求書、留保金、先取特権放棄書、調達、買掛金(AP)データを連携する。1つのプロジェクトで50社以上の下請業者を管理する商業建設業者は、手作業による決済管理を維持することが難しいほどの事務処理量に直面している。決済機能は今後、取引効率だけでなく、コンプライアンスに関する証跡を確保する目的でも導入されるようになる。
給与計算・人事モジュールは、認定給与、労働者区分、福利厚生、労務費を管理するうえで中核的な役割を担う。Foundation Softwareは中小企業向けに給与計算を中心とした要件に対応しており、Viewpoint VistaとPentaは、労働省およびLCP Trackerへの提出形式を作成する必要がある重土木建設業者を支援している。熟練労働者不足により手作業のやり直しコストが上昇するなか、給与計算の自動化は労働力の変動に対応する実用的な手段となっている。
監査報告・財務分析の市場規模は2025年に3.9億米ドルとなり、2022年から2026年にかけて7.9%と、機能別では過去最高の成長率を記録した。IIJAプログラム、州・地方政府の一般的賃金規則、政府資金によるプロジェクトへの監視が、監査可能な労務・決済記録への需要を支えている。ProcoreとのLCP Tracker統合と、Oracle Texturaが2025年3月に実施したAI機能強化は、このワークフローに対応するものである。AIを活用した異常検知は、回収不能となる前に原価の乖離を特定できる場合に価値をもたらす。
設備・資産追跡は、設備コストを工事コードや労務データと結び付ける必要がある産業建設、土木建設、エネルギー関連建設で特に重要となる。Penta Software、IFS、Trimbleの幅広い建設向けポートフォリオは、こうした資産集約型の環境を支援している。このセグメントの価値は、設備記録を独立した運用データとして扱うのではなく、設備配分をプロジェクト原価報告に統合する点にある。
組織規模別
中小企業は2025年に16億米ドルを生み出し、売上高の約59%を占めた。中小企業の導入経路は通常、他の建設ERPへの乗り換えではなく、QuickBooksやMicrosoft Excelからの移行によって始まる。2025年下期に、年間売上高500万〜5,000万米ドルの中小規模総合建設請負企業に所属する調達意思決定者190人を対象に実施された調査では、58%が24カ月以内に建設業向け会計ソフトウェアへ移行済み、または移行を検討中であることが分かった。移行を完了した企業の73%は、認定給与台帳への対応を評価開始のきっかけとして挙げた。Foundation Software、Jonas Construction Software、Buildertrend、Premier Construction Softwareは、この移行を主な対象としている。
大企業は2025年に10億米ドルを生み出し、約41%のシェアを占め、2022年から2026年にかけて年平均成長率(CAGR)5.4%で拡大した。大企業は、ユーザー単位の料金ではなく、機能の充実度、数百件のプロジェクトに対応できる拡張性、保証会社向け報告との連携、ベンダーの実績を評価する。CMiCは北米の大手請負企業に対応し、Oracleはグローバルなインフラおよびプログラム管理の要件を支援し、IFSはEPC企業やエネルギー・公益事業の利用者に対応している。一般的な導入期間は12〜18カ月で、初年度の総保有コストはサブスクリプション費用の3〜5倍に達する可能性がある。
最終利用者別
住宅建設は、2025年に約27%のシェアを占め、商業建設と並んで最大の最終利用者カテゴリーとなった。Buildertrend、Foundation Software、クラウド提供型プラットフォームは、企業向けの導入負担を伴わずに、案件単位の原価、給与計算、請求、下請け業者の管理を必要とする住宅建設業者やリフォーム業者に対応している。中小企業の購買では今後も、パッケージ化された業務フローと短い導入期間が選好される見通しである。
商業建設は2025年に7億米ドルを生み出し、売上高の約27%を占めた。米国の非住宅建設支出は2025年後半、季節調整済み年率換算で約1.24兆米ドルに達した。プロジェクトでは通常、30〜80社の下請け業者、毎月複数回の支払申請、先取特権放棄書、保険確認、12〜36カ月にわたる保留金の追跡管理が必要となる。Procore Pay、GCPay、CMiCの下請け業者管理機能は、こうした取引量に対応している。
土木・インフラ建設は2025年に4億米ドルを生み出し、約17%のシェアを占め、2022年から2026年にかけて年平均成長率(CAGR)7.7%で拡大した。IIJAに基づく支出義務により、認定給与台帳、一般的賃金、Buy Americaに関する文書要件が継続的に発生する。Viewpoint VistaとPentaは給与データから政府報告用の形式を作成し、InEightとB2W Softwareは専門性の高い重土木プロジェクト管理のニーズに対応している。遠隔地の現場では、接続性が依然として導入上の重要な制約となっている。
GMIアナリストの見解
セグメントごとの成長は一様ではない。クラウド提供、監査分析、支払コンプライアンスの業務フローは、請負企業が従来別々のシステムで管理していたデータを連携させるため、最も強い勢いを示している。セグメント横断的により大きな影響をもたらすのは、給与計算と買掛金・売掛金(AP/AR)の自動化によって案件原価データの品質が向上し、その結果、AIを活用した原価予測が強化されることである。中小企業が数量ベースの導入を牽引する一方、大企業は導入および連携の複雑性が依然として高いため、サービス売上高で不均衡に大きな割合を維持する見込みである。2035年まで、信頼性の高い移行・ガバナンスサービスとモジュール型SaaS製品を組み合わせるベンダーが、両方の購買層から需要を獲得すると予測される。
建設会計ソフトウェア市場 地域別分析
アジア太平洋
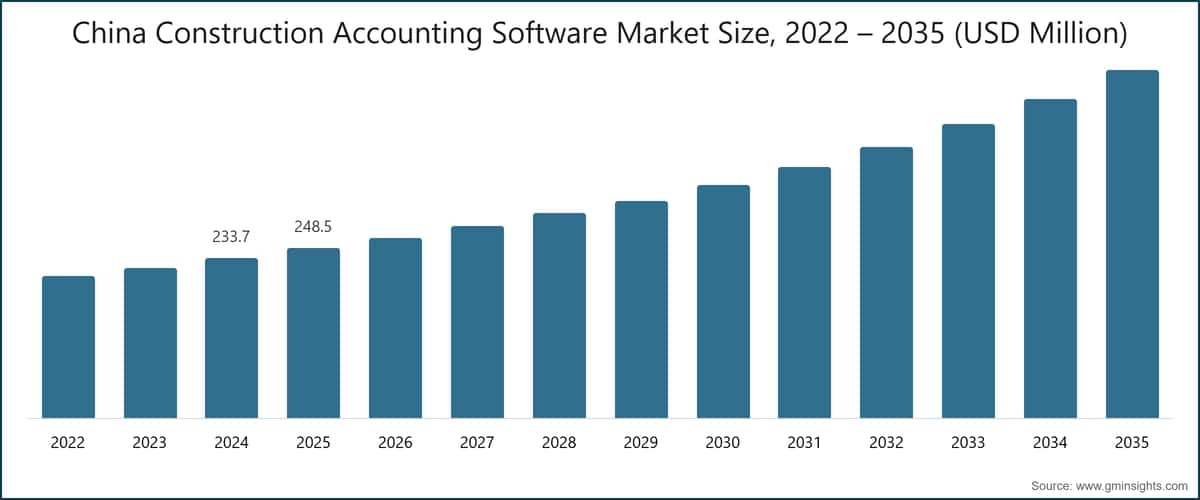
アジア太平洋地域は最も急速に成長している地域であり、2022年から2026年にかけて建設会計ソフトウェア市場の約8.3%のシェアを占める規模で拡大しました。中国の市場規模は2025年に2億米ドルに達し、過去期間の成長率も7.6%を記録しました。中国市場では、国内ベンダーの Yonyou、Kingdee International Software、GLODON がリードしており、Golden Tax による請求書認証が建設会計と国の付加価値税(VAT)システムを連携させています。中国では、住宅建設からインフラ、エネルギー、高度製造へと重点が移行しており、より高付加価値なプロジェクト原価管理およびコンプライアンスツールに追い風となっています。
インドの National Infrastructure Pipeline は2030年までに111兆インドルピーを投じる計画であり、請負企業の長期的な正式化とインフラ需要の基盤を支えています。インドのGST電子請求書要件、オーストラリアのGST記録保存、オーストラリアのSingle Touch Payrollおよび支払保全要件、シンガポールのInvoiceNowと個人情報保護法、中国の会計法および企業会計基準は、それぞれ異なるコンプライアンス構成を形成しています。日本、韓国、シンガポール、タイ、インドネシア、ベトナム、オーストラリアは地域別分析の対象に含まれますが、これらの国について個別の市場規模は示されていません。Xpedeon は南アジアおよび湾岸地域に注力している一方、クラウドプラットフォームは、相互接続された多国籍および国内の請負企業を対象としています。
北米
北米は最大の地域であり、2025年には世界売上高の約38%を占めました。米国の市場規模は2025年に9億米ドルに達し、世界売上高の約35%を占めました。連邦政府によるインフラ資金供給と Davis–Bacon 法への対応により、給与計算、適用賃金、監査報告、下請企業への支払管理が中核的な要件となっています。米国運輸省は2025年4月までに IIJA 資金2,600億米ドル超を支出義務化した一方、GAOは、利用可能な定式配分型および裁量型助成金のうち約1,780億米ドルが未活用のまま残っていると特定しました。California High-Speed Rail、New York MTA、Texas DOT の各プログラムも州レベルの需要を生み出しています。
カナダでは、個人情報保護および電子文書法の義務に加え、GST/HSTの報告および記録保存要件が加わります。クラウド導入は複数州で事業を展開する請負企業にメリットをもたらしますが、データガバナンスと既存ERPシステムとの統合は依然として制約となっています。Sage、Procore、Trimble/Viewpoint、CMiC、Oracle、Foundation Software、Jonas、Deltek ComputerEase、Computer Guidance、Premier、Penta は、北米で関連する事業基盤を有しています。
欧州
ドイツは欧州で最大の国別市場であり、2025年の市場規模は2億米ドルでした。VOB公共調達規則、EU公共調達指令のBIM要件、ならびに2021年以降に連邦政府が資金を提供するプロジェクトに適用される連邦BIMレベル2要件が、体系的なデジタル化環境を形成しています。規則(EU)2024/3110は建設製品にデジタル製品パスポートを義務付けており、トレーサビリティに関する要件を追加しています。RIB Software、Access Coins Evo、Xpedeon、Procore、Autodesk、Sage Intacct は、財務管理とプロジェクト管理のワークフローを連携させたい請負企業をめぐって競合しています。
欧州全体では、一般データ保護規則、電子請求書指令2014/55/EU、EN 16931、VAT指令2006/112/EC、企業持続可能性報告指令、英国のMaking Tax Digital要件、英国の建設業スキームが、データ、税務、請求書、給与計算に関するコンプライアンス需要を形成しています。国別の需要はドイツ、英国、フランス、イタリア、スペイン、ロシア、ノルウェー、オランダ、スウェーデンに集中していますが、本資料ではドイツ以外の国について個別のソフトウェア売上高の推計値を示していません。これは地域データの制約であり、国別の数値を推測して作成する根拠にはなりません。
ラテンアメリカ
ブラジルは、ラテンアメリカの建設会計ソフトウェア市場を主導している。同国の税務および労務コンプライアンス環境には、ISS、COFINS、PIS、INSS、SPED電子帳簿、NF-e電子請求書、eSocialが含まれる。ブラジルの一般個人データ保護法は、データガバナンス要件を追加している。TOTVSは建設業界向けモジュールを提供しており、eSocialの小規模雇用主への適用拡大は、制度化を背景としたユーザー導入を後押ししている。メキシコのCFDI電子請求書制度とチリの電子税務文書システムは、隣接するコンプライアンス需要を創出している。ブラジル、メキシコ、アルゼンチンは引き続き対象地域に含まれるが、個別の市場規模を示すデータは提供されていない。
中東・アフリカ(MEA)
提供された情報に基づくと、UAEはMEAで最も商業的に先進的な市場である。同国は2018年1月に5%の付加価値税(VAT)を導入し、連邦税務当局のデジタル申告インフラに接続された電子請求書制度を維持している。Oracle Construction & EngineeringとSAP S/4HANAは、UAEの案件に携わる国際的なTier 1ゼネコンによって導入されている。2035年までのアブダビ国家開発計画と、大規模なエネルギー移行プロジェクトが需要を下支えしている。
サウジアラビアのVision 2030に基づくNEOM、Red Sea Development、Diriyah Gateを含むギガプロジェクトのパイプラインは、1兆米ドルを超える。サウジアラビアのFATOORA、VAT施行規則、UAEの法人税に関する記録保存要件、南アフリカの個人情報保護法が、地域のコンプライアンス条件を規定している。南アフリカ、サウジアラビア、UAE、トルコが対象範囲に含まれるが、個別の市場規模は提供されていない。MEA全体における業務上の制約は、主要な商業中心地以外での接続環境と買い手の導入準備状況にばらつきがあることである。
GMIアナリストの見解
地域別の需要は、建設量だけでなく、規制の厳格さと建設プログラムの構造に左右される。北米では認証済み給与計算と公共事業関連書類が収益化につながり、欧州では相互運用可能なデジタル記録と製品トレーサビリティが重視されている。アジア太平洋地域では、インフラ拡大と、国ごとに異なるコンプライアンス制度が併存している。ラテンアメリカとMEAでは、電子請求書と税務の制度化によって業務プロセスのデジタル化が求められるため、新規開拓の余地がある。2035年まで、最も速い地域成長は、プロジェクトおよび財務データの中核モデルを分断することなく、コンプライアンス業務フローを現地化できるプラットフォームが取り込むと見込まれる。
建設会計ソフトウェア市場のシェアと競争環境
市場は中程度に細分化されている。2025年の売上高シェアでは、Procore Technologiesが11%で首位となり、Sage Groupが8.4%、Trimble/Viewpointが7.4%、Oracleが4.4%、Acumaticaが4.2%で続いた。これら5社が合計で35.4%のシェアを占めた。CMiCは2.7%、Foundation Softwareは0.5%を占め、残りの64.6%は地域プロバイダーおよび専門プロバイダーに分散していた。
Procoreの地位は、クラウドネイティブのプロジェクト管理システムの導入基盤、財務モジュール、Procore Pay、工事原価管理機能、500を超える接続アプリケーションを備えたAPIファーストのマーケットプレイスを反映している。Sageは、確立されたSage 300 CREの導入基盤と、クラウド移行を進める中堅市場ユーザー向けのSage Intacct Constructionを組み合わせている。Trimble/Viewpointは、VistaとSpectrumの実績をTrimble Construction One、Trimble Materials、Trimble Financialsと組み合わせている。Oracle Construction & Engineeringは、複雑なグローバルプログラム向けに、Primavera CloudとFusion Cloud ERPをOracle Texturaの機能と組み合わせている。Acumaticaは、プロジェクトサイクルごとに変動するユーザー数に対応できる従量課金型の料金体系によって差別化を図っている。
CMiCは、複数企業の会計処理、組合給与計算、大量の下請け業者管理を必要とする北米の大手建設業者に注力している。
RIB Softwareは現在、Schneider Electric傘下の企業として、国際的なEPC企業およびインフラ企業に対応している。Access Coins Evoは英国および欧州の請負企業向け、IFSはEPC企業および資産集約型建設向け、Epicorは産業・製造関連の建設向け、InEightは資本プロジェクトの管理に特化している。Autodesk Construction Cloudは、財務統合を備えた設計から施工までのワークフローを接続し、Buildertrendは住宅建設業者およびリフォーム業者を対象としている。Xpedeonは南アジアおよび湾岸市場に対応している。地域・専門分野に特化したプロバイダーには、給与計算を重視する中小企業の住宅・専門工事請負企業向けのFoundation Software、商業・産業・公共施設関連企業向けのJonas Construction Software、電気・機械・専門工事業者向けのDeltek ComputerEase、米国中西部および南東部の大規模な土木・商業請負企業向けのComputer Guidance Corporation eCMS、迅速なクラウド導入を可能にするPremier Construction Software、複雑な労務・設備構成を持つ産業・土木・エネルギー関連の建設企業向けのPenta Softwareなどがある。
GMIアナリストの見解
建設業務のワークフローは、プロジェクトの種類、地域、労働規則、購入企業の規模によって異なるため、予測期間を通じて市場は細分化された状態が続く見込みである。Procore、Sage、Trimble/Viewpoint、Oracle、Acumaticaは、プラットフォームの幅広さまたは既存顧客基盤へのアクセスにおいて優位性を持つ一方、専門プロバイダーは、給与計算、重土木、設備、地域固有のコンプライアンス要件が決定的となる分野で、守りやすいニッチ市場を維持している。市場統合への需要が高まることで、ベンダー間ではシェアの急速な集中が自動的に進むというよりも、統合機能や導入パートナーをめぐる競争が激化するとみられる。2030年までに競争上の地位を最も改善する可能性が高いベンダーは、専門性の高い建設ワークフローを維持しながら、データ移行のリスクを低減できる企業となるだろう。
最近の業界動向
2026年5月:AutodeskはGCPayとForma Buildの統合を一般提供に移行し、コスト管理、ERP、下請企業への支払い、コンプライアンス情報の同期を可能にした。このリリースにより、プロジェクト業務と財務業務のワークフロー間における手作業でのデータ転送が削減される。
2025年11月:Trimbleは、小規模請負企業向けに、AIを強化した工事原価計算・財務管理プラットフォーム「Trimble Financials」を開始した。予算管理、コスト追跡、請求、キャッシュフロー報告、買掛金・売掛金の滞留管理、財務諸表、AI支援型の照会機能により、高度な財務機能を小規模請負企業の導入環境にも拡張する。
2025年5月:TrimbleはTrimble Construction One内でTrimble Materialsを開始し、調達、在庫、買掛金をViewpoint VistaおよびSpectrumと統合した。この取り組みにより、会計に隣接する取引ワークフローにおけるTrimbleの地位が強化される。
このレポートの特定のセクションが必要ですか?
調査ニーズに応じて、地域別分析、国別分析、企業プロファイル、その他のセグメント別インサイトを
個別にご購入いただけます。
よくある質問(FAQ):
研究方法論、データソース、検証プロセス
本レポートは、直接的な業界との対話、独自のモデリング、厳格な相互検証に基づく体系的な研究プロセスに基づいており、単なる机上調査ではありません。
6ステップの研究プロセス
1. 研究設計とアナリストの監督
GMIでは、私たちの研究方法論は人間の専門知識、厳格な検証、そして完全な透明性の基盤の上に構築されています。私たちのレポートにおけるすべての洞察、トレンド分析、予測は、お客様の市場の微妙なニュアンスを理解する経験豊富なアナリストによって開発されています。
私たちのアプローチは、業界の参加者や専門家との直接的な関わりを通じた広範な一次調査を統合し、検証済みのグローバルソースからの包括的な二次調査で補完しています。元のデータソースから最終的な洞察までの完全なトレーサビリティを維持しながら、信頼性の高い予測を提供するために定量化された影響分析を適用しています。
2. 一次研究
一次調査は私たちの方法論の根幹を形成し、全体的な洞察の約80%を貢献しています。分析の正確さと深さを確保するために、業界参加者との直接的な関わりが含まれます。私たちの構造化されたインタビュープログラムは、経営幹部、取締役、そして専門家からのインプットを得て、地域およびグローバル市場をカバーしています。これらのやり取りは、戦略的、運用的、技術的な視点を提供し、包括的な洞察と信頼性の高い市場予測を可能にします。
3. データマイニングと市場分析
データマイニングは私たちの研究プロセスの重要な部分であり、全体的な方法論の約20%を貢献しています。主要プレーヤーの収益シェア分析を通じて、市場構造の分析、業界トレンドの特定、マクロ経済要因の評価が含まれます。関連データは有料および無料のソースから収集され、信頼性の高いデータベースを構築します。この情報は、販売代理店、メーカー、協会などの主要ステークホルダーからの検証を受け、一次調査と市場規模の算定をサポートするために統合されます。
4. 市場規模算定
私たちの市場規模算定はボトムアップアプローチに基づいており、一次インタビューを通じて直接収集された企業の収益データから始まり、製造業者の生産量データや設置・展開統計が加わります。これらのインプットを地域市場全体でまとめ、実際の業界活動に基づいたグローバルな推定値を算出します。
5. 予測モデルと主要な前提条件
すべての予測には以下の明示的な文書化が含まれます:
✓ 主要な成長ドライバーとその代演内容
✓ 抑制要因と緩和シナリオ
✓ 規制上の代演内容と政策変更リスク
✓ 技術普及曲線パラメータ
✓ マクロ経済の代演内容(GDP成長、インフレ、通貨)
✓ 競争の動態と市場参入/椭退の見通し
6. 検証と品質保証
最終段階では人による検証が行われます。ドメイン専門家がフィルタリングされたデータを手動でレビューし、自動化システムには視点や文脈上の誤りを発見します。この専門家レビューにより、品質保証の重要な層が加わり、データが研究目標および分野固有の基準に沖していることが確保されます。
私たちの3層構造の検証プロセスは、データの信頼性を最大化します:
✓ 統計的検証
✓ 専門家検証
✓ 市場実態チェック
信頼性と信用
検証済みデータソース
業界誌・トレード出版物
業界誌、トレード出版物、専門メディア
業界データベース
独自および第三者市場データベース
規制申請書類
政府調達記録と政策文書
学術研究
大学研究および専門機関のレポート
企業レポート
年次報告書、投資家向けプレゼンテーション、届出書類
専門家インタビュー
経営幹部、調達担当者、技術スペシャリスト
GMIアーカイブ
20以上の産業分野にわたる13,000件以上の発行済み調査
貿易データ
輸出入量、HSコード、税関記録
調査・評価されたパラメータ
本レポートのすべてのデータポイントは、一次インタビュー、真のボトムアップモデリング、および厳密なクロスチェックによって検証されています。 当社のリサーチプロセスについて設明を読む →