
著者:
Kiran Pulidindi, Rohit Vilas Patre
無料のPDFをダウンロード
産業用水向け殺生物剤市場 サイズとシェア 2026-2035
レポートID: GMI15516
|
発行日: August 2026
|
レポート形式: PDF/エクセル/ダッシュボード/プラットフォーム
無料のPDFをダウンロード
ライセンスオプションをご覧ください:
即時配達可能

産業用水向け殺生物剤市場
このレポートの無料サンプルを入手する
このレポートの無料サンプルを入手する
産業用水向け殺生物剤市場
Is your requirement urgent? Please give us your business email
for a speedy delivery!
産業用水向け殺生物剤市場の規模
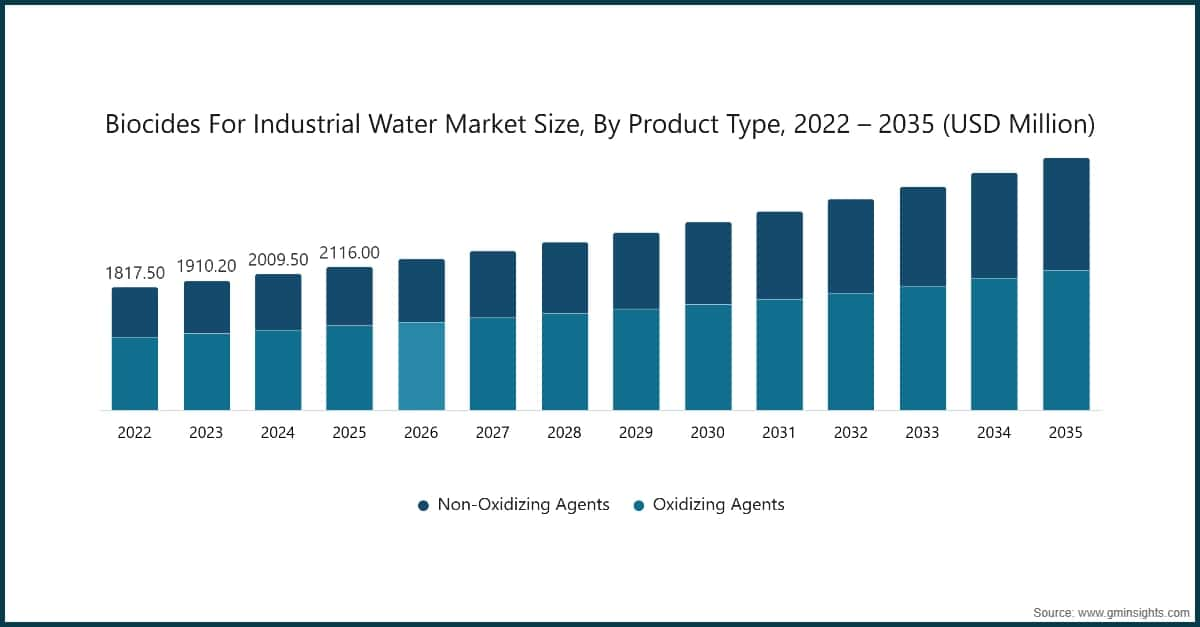
産業用水向け殺生物剤市場の需要側売上高は、2025年に21億米ドルに達し、2026年には22億米ドル、2035年までには37億米ドルに増加すると予測されており、2026〜2035年の年平均成長率(CAGR)は5.9%となる見込みです。
工業用水向け殺生物剤市場の主なポイント
市場リーダー: Ecolab Inc. (Nalco Water) は、2025年に 20.3%を超える市場シェアを占め、市場をリードしました。
主要企業: 本市場の上位5社には、Ecolab, BASF, Solenis, Kemira, Nouryon が含まれ、これらの企業が合計で占める市場シェアは、2025年に 71.6% となりました。
対象市場には、産業用冷却設備、ボイラー、プロセス水、廃水または排水システムで使用される酸化性および非酸化性の薬剤が含まれます。市場規模は10億米ドル単位、数量はキロトン単位で示しており、実績期間は2022〜2025年、同期間の売上高は年平均成長率(CAGR)5.4%で増加しました。予測期間は2026〜2035年です。
需要は、一度限りの設備購入ではなく、継続的な処理プログラムに支えられています。殺生物剤は、熱伝達を妨げ、微生物影響腐食を加速させ、排出規制への適合を複雑にする可能性がある微生物の増殖やバイオフィルムを抑制します。2025年の数量ベースは500キロトンで、2035年までに746キロトンに達すると予測されており、年率換算の成長率はおよそ4.3%となります。これは売上高のCAGRを下回ります。この差は、より高付加価値な特殊薬剤への構成シフトと、2025年の推定加重平均価格が1トン当たり4,200米ドルであることを反映しています。
規制当局による監視の強化、濃縮度が高まる水流の再利用、操業リスク管理が、処理の高度化を後押ししています。冷却塔やボイラーでは、単に製品コストを抑えることではなく、残留物、腐食、予定外の洗浄を抑制しながら微生物を管理することが重要です。この操業上のトレードオフにより、薬剤に加えて、注入、監視、コンプライアンス支援を組み合わせて提供できるサプライヤーが有利になります。
GMIアナリストの見解
市場の中心的な成長メカニズムは、バルク消毒から、微生物リスクを管理するプログラムへの移行です。産業用水の再利用や高サイクル運転は取水量を削減できますが、同時にバイオフィルムによる影響を増大させるため、厳しい水質条件下でも有効性を維持する薬剤の価値が高まります。その結果、事業者が特殊酸化剤、非酸化性の残留管理プログラム、サービス主導型の薬剤注入を採用することで、売上高は数量を上回るペースで増加します。
主な制約は最終用途の需要不足ではなく、規制上の承認取得です。EU BPRおよび米国の登録要件により、製品ポートフォリオの広さと文書化にかかるコストが増大する一方、環境面での監視強化により、サプライヤーは残留物の少ない代替品への移行を迫られています。最も強固な競争力を持つ企業は、規制に適合した有効成分、用途に関する専門知識、データを活用した薬剤注入を組み合わせています。コモディティ薬剤に限定されたサプライヤーは、原料価格の変動や代替品への置換の影響をより受けやすい状況にあります。
主な成長要因
米国のFIFRA登録およびNPDES排出要件は、EU殺生物性製品規則と相まって、微生物管理と残留物管理を任意の保守作業ではなく、文書化が必要な操業要件へと変えています。これにより、特に冷却、ボイラー、排水用途において、検証済み製品や処理プログラムへの需要が高まっています [1]U.S. Environmental Protection Agency - Federal Insecticide, Fungicide, and Rodenticide Act (FIFRA) - Federal Facilities - [Source](https://www.epa.gov/enforcement/federal-insecticide-fungicide-and-rodenticide-act-fifra-and-federal-facilities)。
水再利用および液体排出ゼロ(ゼロ・リキッド・ディスチャージ)システムは、循環水系における濃縮サイクル数と微生物負荷を高める。その結果、適合性があり、正確に注入できる殺生物剤の必要性が高まり、化学、食品・飲料、発電施設向けの高付加価値製剤に成長機会が生まれている。
アジア太平洋、中東・アフリカ、ラテンアメリカにおける新たな産業設備の増強により、冷却設備、プロセス水設備、電力インフラの導入基盤が拡大している。OECD非加盟国における産業・エネルギー投資は、正式な水処理プログラムに対する新設需要を創出しており、なかでもアジア太平洋地域が最も直接的な恩恵を受けている。
主な抑制要因
米国およびEUの規則に基づく登録には、有効性、毒性学、環境中での運命、曝露に関するエビデンスが必要となる。有効成分および製品の承認を維持するための時間とコストは、規制対応機能を確立しているサプライヤーに有利に働く一方、小規模な製剤メーカーが製品ポートフォリオを更新する能力を制約している。
塩素、臭素、グルタルアルデヒドおよび関連原料により、製剤メーカーはエネルギー価格やコモディティ市場の変動にさらされている。サービス契約によってコスト上昇分を直ちに転嫁できない場合、変動する投入コストが利益率を圧迫し、長期プログラムの価格設定管理を難しくする可能性がある。
生態毒性への懸念や、一部の既存有効成分に対する規制は、再製剤化および認定に伴う負担を増大させている。また、残留物の発生が少ない過酢酸などの化学物質へ需要を向かわせており、事業者に移行コストをもたらす一方、高付加価値の代替品を後押ししている。
GMIアナリストの見解
コンプライアンスは、需要の促進要因であると同時に、市場を選別する要因でもある。排出および製品に関する規則が厳格化することで、水処理プログラムの導入は避けにくくなる一方、新たな有効成分の市場投入までの期間が長期化し、代替品への切り替え判断の重要性も高まる。主要な法域で認定を取得済みの製品ポートフォリオを有するサプライヤーは、この負担を商業的優位性に転換できる。
原材料への依存と環境面の圧力により、低コストの汎用品供給と成果ベースの水管理との隔たりが鮮明になっている。持続的な機会は、単に有効成分の販売量を増やすことではない。事業者が必要な化学物質をより正確に使用し、コンプライアンスを維持し、微生物汚損に伴う運用コストを削減できるよう支援することにある。
[2]
主要な市場動向を把握するには
無料のPDFをダウンロード
この市場を形成する主要なセグメントについて詳しく知る
無料のPDFをダウンロード
- 2025年11月:SolenisがNCH Corporationを買収し、統合後の組織は従業員2万3,000人、78拠点へと拡大した。また、中堅市場向けの水処理サービスのカバレッジも広がった。
- 2025年10月:Kemiraが約1億5,000万米ドルでWater Engineering, Inc.を買収し、北米の産業用水処理サービスに初めて参入した。
- 2025年1月:BASFが1億8,000万ユーロ規模のルートヴィヒスハーフェン拡張を完了し、過酢酸および過酸化水素の生産能力を年間3万トン増強した。
- 2024年8月:EcolabとDanieliが、金属業界向け水処理に関する戦略的協業を発表した。
2024年6月:EU殺生物性製品委員会は、活性物質に関する4件の意見書と7件のEU認可決定を公表し、工業用水処理用殺生物剤の市場アクセスとコンプライアンスに影響を及ぼした。 2024年5月:Kemira KemConnect® DEXは、工業用水システムにおけるAIベースの殺生物剤注入最適化について、米国EPAの登録を受けた。 2022年7月:Lanxessは約11億ユーロでIFF Microbial Controlを買収し、Kathon™、Aqucar™、Bioban™、Preventol®の各ブランドを加えた。
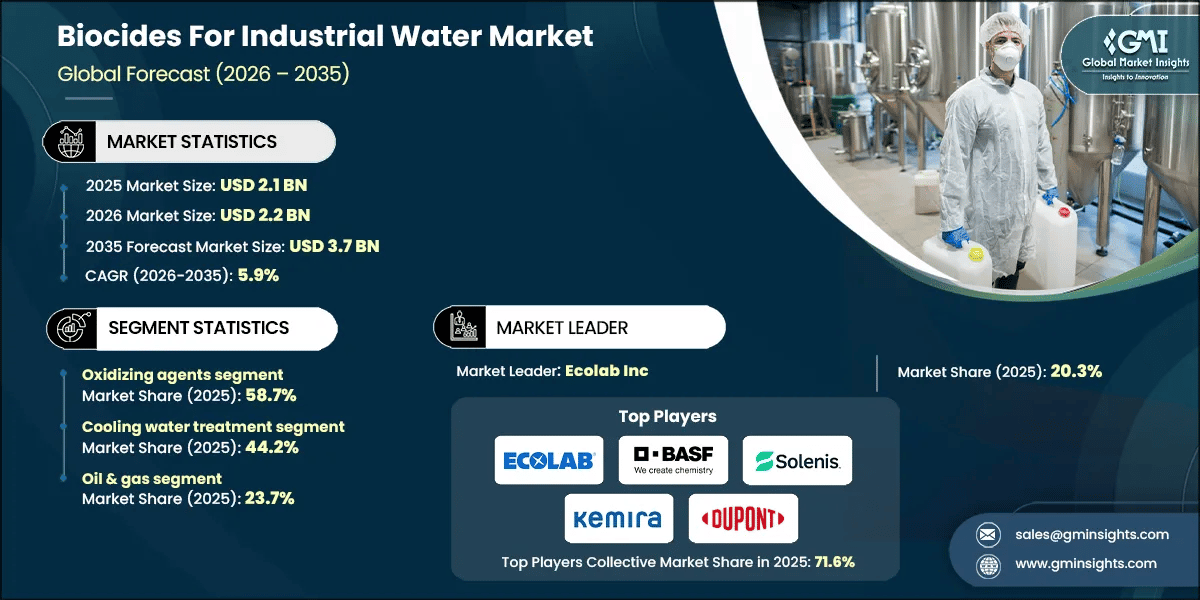
非酸化性殺生物剤は 2025年に 41.3%を占め、2035年までに 16億米ドル、年平均成長率(CAGR)6.4%で達すると予測される。グルタルアルデヒド、イソチアゾリノン、第四級アンモニウム化合物、DBNPA、ブロノポールは、酸化だけでは不十分なシステムにおいて、残留保護と材料適合性を提供する。これらの製品の成長率が高いことは、持続的なバイオフィルムや腐食管理の課題に対応する特殊用途プログラムへ、売上高シェアが徐々に移行していることを示している。
用途別
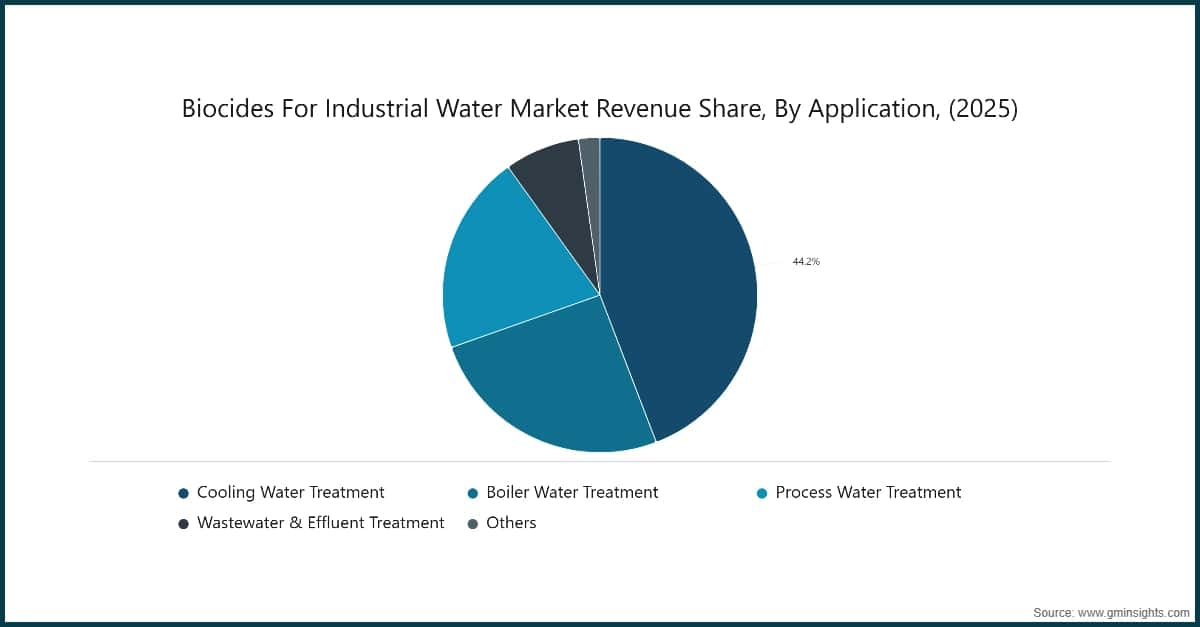
冷却水処理は 2025年の売上高の 44.2%を占め、CAGR 5.1%で成長すると予測される。温水の循環システムは微生物汚染やバイオフィルムの影響を受けやすいため、処理によって熱伝達性能が保護され、文書化されたレジオネラ属菌管理が支援される。大規模な既設設備基盤により、冷却用途は市場の数量面での中核となっている。
ボイラー水処理は 2025年の売上高の 20.0%を占め、CAGR 6.4%で成長すると見込まれる。高圧システムでは、腐食抑制剤やその他の水処理薬品と適合する微生物管理が必要であり、電力および産業用蒸気の生産能力拡大が、より高付加価値な処理プログラムへの需要を強めている。
プロセス水処理は市場の 17.0%を占め、CAGR 5.8%で拡大すると予測される。食品、飲料、医薬品、製造業における製品接触用途や品質重視の用途では、慎重に適格性を確認した薬品が必要となるため、より高度な技術サービスへの需要が支えられている。
廃水・排水処理は 13.5%を占め、CAGR 4.4%で成長すると予測される。再利用および ZLD 用途は低残留性殺生物剤の機会を生み出す一方、大量の排水処理では引き続きコスト感応度が高い。その他の用途は 2025年の売上高の 5.3%を占めた。
最終用途別
石油・ガスは 23.7%のシェアで需要をリードし、随伴水、圧入水、製油所の冷却、ボイラー用途に支えられ、CAGR 6.7%で拡大すると予測される。発電が 19.3%で続き、冷却および高圧ボイラー向けプログラムが設備稼働率の維持に不可欠となっている。化学・石油化学は 15.0%、パルプ・製紙は 10.0%を占めた。
食品・飲料は 8.0%を占め、水質および製品安全性の要件が適合性のある処理プログラムを後押しするなか、CAGR 6.2%で拡大すると予測される。7.5%を占める鉱業・冶金は、CAGR 6.8%で最も急速に成長する最終用途セグメントであり、鉱物採掘の拡大に伴い、処理水管理の重要性が高まっている。医薬品は 5.0%、繊維・皮革は 4.5%、その他は 7.0%を占めた。
GMIアナリストの見解
セグメント構成からは、2つの異なる価値領域が浮かび上がる。冷却水は幅広い既設設備基盤と継続的な数量需要を維持する一方、システム適合性と微生物の持続性がより専門的な処理を必要とするため、非酸化性殺生物剤、ボイラー、プロセス水、鉱業用途がより速い売上高成長を生み出している。顧客が断続的なショック処理から、酸化性薬品と非酸化性薬品を組み合わせた統合プログラムへ移行すると、市場構成は改善する。
石油・ガス、電力、鉱業は水を大量に使用する事業を通じて成長をもたらすが、それぞれの仕様は異なる。腐食、高温操業、随伴水、またはプロセス水との適合性に対応できる供給企業は、単一の広範囲スペクトル製品に依存する企業よりも、競争上の優位性を維持しやすい。
産業用水向け殺生物剤市場の地域別分析
北米
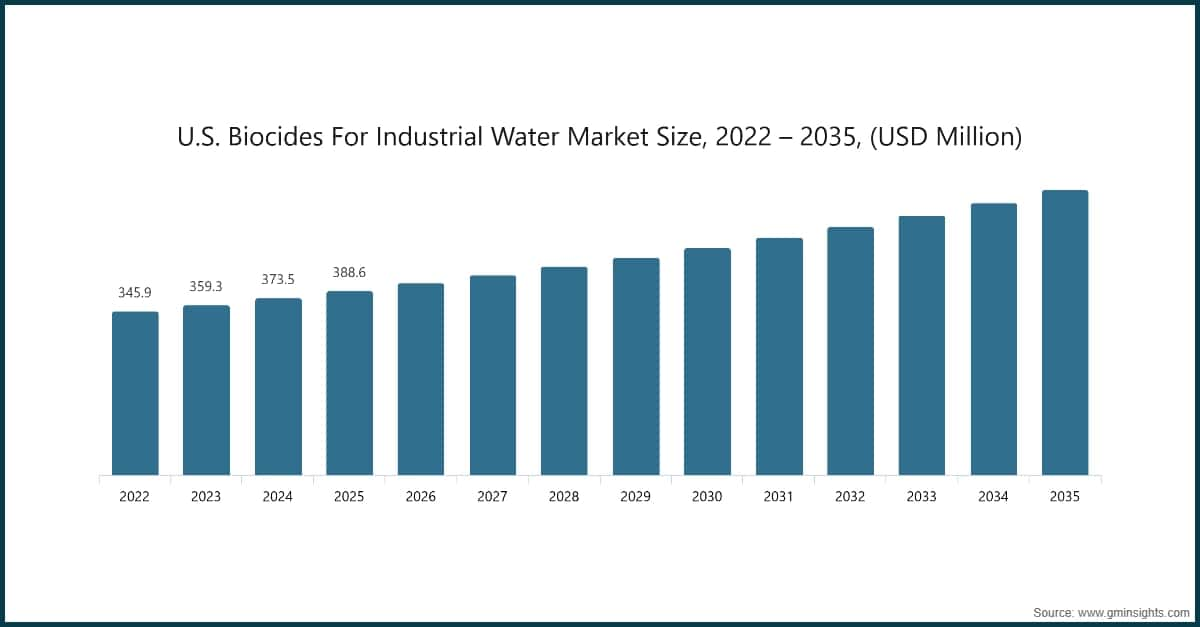
北米の市場規模は 2025年に 4億9,820万米ドルに達し、世界市場収益の 23.7%を占めた。今後は約4.7%の年平均成長率(CAGR)で成長すると予測される。EPA登録とNPDES遵守が、処理プログラムの文書化に対する需要を下支えしており、再利用やゼロ排水の取り組みによって処理の複雑性も高まっている。こうした状況は、適格な製品に加えて技術サービスと薬注支援を組み合わせて提供できるサプライヤーに有利に働く。
欧州
欧州の市場規模は 6億1,950万米ドルで、2025年市場の 29.5%を占めた。今後は約4.5%の年平均成長率で成長すると予想される。EUのBPRおよびREACH要件に加え、持続可能性への期待が高まっていることから、特性が明確で残留物の少ない化学製品に対する高付加価値需要が支えられている。2024年6月、EU殺生物性製品委員会は4件の活性物質に関する意見書と7件の域内認可決定を発表し、規制上の決定が製品ポートフォリオへのアクセスに影響を及ぼし得ることを浮き彫りにした。
アジア太平洋
アジア太平洋の市場規模は 2025年に 8億1,900万米ドルに達し、世界市場収益の 39.0%を占めた。同地域は、7.4%の年平均成長率で最も急速に成長する地域である。中国、インド、日本における産業基盤の拡大に加え、水不足と水再利用のニーズが、設備導入基盤と殺生物剤の使用強度の双方を高めている。現地の産業システムが拡大するにつれ、地域内の生産・流通拠点への近接性が一層重要になる見込みである。
ラテンアメリカ
ラテンアメリカの市場規模は 2025年に 9,240万米ドルに達し、市場全体の 4.4%を占めた。今後は約5.5%の年平均成長率で成長すると予測される。ブラジル、メキシコ、アルゼンチンでは、産業の近代化、鉱業、食品加工、インフラ投資を背景に需要が生まれている。この潜在需要を継続的なプログラムにつなげるには、規制の整合性と現地サービスの提供体制が重要となる。
中東・アフリカ
中東・アフリカの市場規模は 2025年に 7,140万米ドルで、世界市場収益の 3.4%を占めた。今後は約6.7%の年平均成長率で成長すると予想される。サウジアラビア、UAE、南アフリカでは、海水淡水化、精製、石油化学、鉱業が、水不足下の操業環境における水処理需要を生み出している。高塩分濃度のシステムや再利用を多用するシステムに対応できる製品が、最も明確な用途適合性を持つ。
GMIアナリストの見解
アジア太平洋では、新たな産業能力の整備、水制約、水管理の制度化が同時に進んでいるため、市場規模と成長率の双方で優位に立っている。欧州と北米は成長率こそ低いものの、規制上の適格性評価と持続可能性を重視する傾向が、高付加価値化学製品の需要を支え、規制要件に適合した製剤の実証の場を提供していることから、戦略的に重要な市場である。
中東、アフリカ、ラテンアメリカは、参入条件がそれぞれ異なる小規模な収益市場である。湾岸地域では海水淡水化と炭化水素、南アフリカおよびラテンアメリカでは鉱業、ブラジルとメキシコでは産業の近代化が主要な要因となっている。これらの市場で成功するには、活性成分の性能だけでなく、現地の技術サポート体制と供給の信頼性も重要となる。
産業用水向け殺生物剤市場のシェアと競争環境
市場は、世界的な水処理企業および特殊化学品サプライヤーを中心に集約されている。上位5社は 2025年に合計で推定 71.6%の市場シェアを占め、化学製品の品ぞろえ、規制上の適格性、デジタル薬注、技術サービス、地域内の供給能力を軸に差別化を図っている。
Ecolab Inc.(Nalco Water Division)は、2025年に推定20.3%の市場シェアを占めた。同社のNalco Waterポートフォリオは、ECOLAB3Dプラットフォームを通じたデジタル薬注・監視によって強化されている。2024年8月のDanieliとの協業により、同社の統合型水処理モデルは金属用途にも拡大した。薬剤、データ、現場サービスの組み合わせにより、産業顧客にとっての切り替えコストが高まっている[3]Ecolab Inc. - Investor Relations and Annual Report - [Source](https://www.ecolab.com/investor-relations)。
BASF SEは14.0%の市場シェアを占め、酸化性、非酸化性、バイオ由来の薬剤を供給している。2025年1月に完了した1億8,000万ユーロ規模のルートヴィヒスハーフェン拡張により、過酢酸および過酸化水素の生産能力が年間3万トン増加した。統合生産により、BASFは高付加価値の酸化性殺生物剤において、供給安定性の面で優位性を有している。
Solenis LLCは13.0%の市場シェアを占めた。2025年11月のNCH Corporation買収により、水処理サービスのカバレッジが拡大した。統合後の組織は、従業員2万3,000人、78拠点を擁すると報告されている。この買収により、産業用水処理薬剤のクロスセルの可能性が広がる[4]Solenis LLC - Solenis Acquires NCH Corporation, November 2025 - [Source](https://www.solenis.com/en/news/)。
Kemira Oyjは12.5%の市場シェアを占めた。約1億5,000万米ドルで評価された2025年10月のWater Engineering, Inc.買収は、同社が北米の産業用水処理サービスに参入する契機となった。2026年第1四半期のAquaBlue買収により、サービス能力はさらに拡大している。Kemiraはまた、2024年にKemConnect DEXについてEPA登録を取得し、殺生物剤の薬注最適化と同社のデジタル水管理サービスを結び付けている。
Nouryon Chemicalsは5.5%の市場シェアを占め、特殊酸化性および非酸化性の水処理薬剤、ならびに欧州市場に強みを持つ。Lanxess AGは4.8%の市場シェアを占め、2022年7月に約11億ユーロでIFF Microbial Controlを買収したことで、非酸化性薬剤のポートフォリオを強化した。この買収には、Kathon™、Aqucar™、Bioban™、Preventol®のブランドが含まれる。
Albemarle Corporationは9.5%の市場シェアを占め、臭素化学により差別化を図っている。EPA登録済みのSTABROM® 909およびSTABROM® Plus製品により、同社は商業用および産業用水システム向けの臭素系酸化性殺生物剤の専門企業としての地位を確立している。
Buckman Laboratories Internationalは6.5%の市場シェアを占めた。同社のBusan®、Bulab®、Oxamine®の各製品ラインと90か国を超える事業展開が、パルプ・紙、冷却、プロセス水向けプログラムにおける技術サービス面での地位を支えている。
Italmatch Chemicals SpA(Advanced Water Solutions)は、特殊産業用水処理において、地中海地域、中東・アフリカ、ラテンアメリカ全域に及ぶ展開力を活用し、3.5%の市場シェアを占めた。B&V Chemicals Ltd.は2.0%の市場シェアを占め、酸化性と非酸化性の双方の製品を提供する英国および欧州のニッチサプライヤーとして事業を展開している。
競争激化の焦点は今後、酸化性および非酸化性の薬剤に加え、環境配慮型またはバイオ由来の選択肢、デジタル薬注、規制要件への適合を組み合わせるサプライヤーの能力に移っていく。2035年までの期間では、製品供給を再現性のあるシステム性能契約へ転換できる企業が、買収とサービス統合の恩恵を受けると考えられる。一方、薬剤、供給、または地域アクセスに明確な強みを持つ専門メーカーは、引き続き一定の地位を維持する見込みである。
最近の業界動向
このレポートの特定のセクションが必要ですか?
調査ニーズに応じて、地域別分析、国別分析、企業プロファイル、その他のセグメント別分析をご購入いただけます。
よくある質問(FAQ):
研究方法論、データソース、検証プロセス
本レポートは、直接的な業界との対話、独自のモデリング、厳格な相互検証に基づく体系的な研究プロセスに基づいており、単なる机上調査ではありません。
6ステップの研究プロセス
1. 研究設計とアナリストの監督
GMIでは、私たちの研究方法論は人間の専門知識、厳格な検証、そして完全な透明性の基盤の上に構築されています。私たちのレポートにおけるすべての洞察、トレンド分析、予測は、お客様の市場の微妙なニュアンスを理解する経験豊富なアナリストによって開発されています。
私たちのアプローチは、業界の参加者や専門家との直接的な関わりを通じた広範な一次調査を統合し、検証済みのグローバルソースからの包括的な二次調査で補完しています。元のデータソースから最終的な洞察までの完全なトレーサビリティを維持しながら、信頼性の高い予測を提供するために定量化された影響分析を適用しています。
2. 一次研究
一次調査は私たちの方法論の根幹を形成し、全体的な洞察の約80%を貢献しています。分析の正確さと深さを確保するために、業界参加者との直接的な関わりが含まれます。私たちの構造化されたインタビュープログラムは、経営幹部、取締役、そして専門家からのインプットを得て、地域およびグローバル市場をカバーしています。これらのやり取りは、戦略的、運用的、技術的な視点を提供し、包括的な洞察と信頼性の高い市場予測を可能にします。
3. データマイニングと市場分析
データマイニングは私たちの研究プロセスの重要な部分であり、全体的な方法論の約20%を貢献しています。主要プレーヤーの収益シェア分析を通じて、市場構造の分析、業界トレンドの特定、マクロ経済要因の評価が含まれます。関連データは有料および無料のソースから収集され、信頼性の高いデータベースを構築します。この情報は、販売代理店、メーカー、協会などの主要ステークホルダーからの検証を受け、一次調査と市場規模の算定をサポートするために統合されます。
4. 市場規模算定
私たちの市場規模算定はボトムアップアプローチに基づいており、一次インタビューを通じて直接収集された企業の収益データから始まり、製造業者の生産量データや設置・展開統計が加わります。これらのインプットを地域市場全体でまとめ、実際の業界活動に基づいたグローバルな推定値を算出します。
5. 予測モデルと主要な前提条件
すべての予測には以下の明示的な文書化が含まれます:
✓ 主要な成長ドライバーとその代演内容
✓ 抑制要因と緩和シナリオ
✓ 規制上の代演内容と政策変更リスク
✓ 技術普及曲線パラメータ
✓ マクロ経済の代演内容(GDP成長、インフレ、通貨)
✓ 競争の動態と市場参入/椭退の見通し
6. 検証と品質保証
最終段階では人による検証が行われます。ドメイン専門家がフィルタリングされたデータを手動でレビューし、自動化システムには視点や文脈上の誤りを発見します。この専門家レビューにより、品質保証の重要な層が加わり、データが研究目標および分野固有の基準に沖していることが確保されます。
私たちの3層構造の検証プロセスは、データの信頼性を最大化します:
✓ 統計的検証
✓ 専門家検証
✓ 市場実態チェック
信頼性と信用
検証済みデータソース
業界誌・トレード出版物
業界誌、トレード出版物、専門メディア
業界データベース
独自および第三者市場データベース
規制申請書類
政府調達記録と政策文書
学術研究
大学研究および専門機関のレポート
企業レポート
年次報告書、投資家向けプレゼンテーション、届出書類
専門家インタビュー
経営幹部、調達担当者、技術スペシャリスト
GMIアーカイブ
20以上の産業分野にわたる13,000件以上の発行済み調査
貿易データ
輸出入量、HSコード、税関記録
調査・評価されたパラメータ
本レポートのすべてのデータポイントは、一次インタビュー、真のボトムアップモデリング、および厳密なクロスチェックによって検証されています。 当社のリサーチプロセスについて設明を読む →