
Autoren:
Avinash Singh, Sunita Singh
Kostenloses PDF herunterladen
Markt für Raumdüfte Größe und Anteil 2026-2035
Berichts-ID: GMI8231
|
Veröffentlichungsdatum: September 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Kostenloses PDF herunterladen
Entdecken Sie unsere Lizenzoptionen:
Kostenloses PDF herunterladen

Markt für Raumdüfte
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für Raumdüfte
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße für Raumdüfte
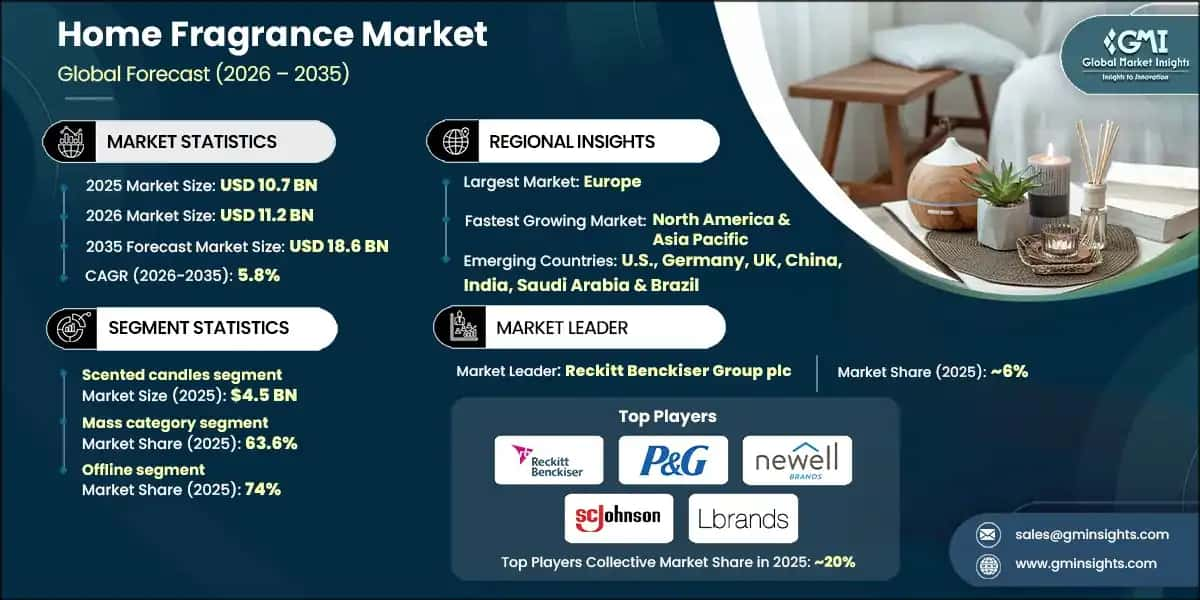
Der Markt für Raumdüfte wurde 2025 mit 10,7 Milliarden USD bewertet und dürfte von 11,2 Milliarden USD im Jahr 2026 auf 18,6 Milliarden USD bis 2035 wachsen, was einer CAGR von 5,8 % entspricht. Die Kategorie umfasst Duftkerzen, Sprays, Wachstabletten, Duftöle, Räucherstäbchen, Diffusoren, Duftstoffbeutel aus Baumwolle und verwandte Formate zur Beduftung von Wohnräumen.
Wichtigste Erkenntnisse zum Markt für Raumdüfte
Marktführer: Reckitt Benckiser Group plc führte 2025 mit einem Marktanteil von über 6%.
Führende Marktteilnehmer: Zu den fünf führenden Marktteilnehmern in diesem Markt zählen Reckitt Benckiser Group plc, Procter & Gamble (P&G Prestige), Newell Brands, S.C. Johnson & Son, Inc., L Brands, die 2025 zusammen einen Marktanteil von 20% hielten.
Das Wachstum wird durch die Doppelfunktion der Kategorie bei der Gestaltung von Innenräumen und im täglichen Haushalt unterstützt. Kerzen bleiben mit einem Umsatz von 4,75 Milliarden USD im Jahr 2025 das größte Produktformat, während für Duftöle bis 2035 mit einer CAGR von 6,4 % das schnellste Wachstum auf Produktebene erwartet wird. Dieser Unterschied spiegelt die zunehmende Trennung zwischen visuell vermarkteten Produkten wie Kerzen und Formaten wider, die für eine kontrollierte, gleichmäßige Duftabgabe konzipiert sind.
GMI-Analysteneinschätzung
Die Expansion des Marktes hängt nicht von einem einzigen Format ab. Kerzen sorgen für Skalierung, da Duft, Gefäßdesign, Saisonalität und Geschenkfähigkeit in einem Kauf kombiniert werden können, während Öle, Nachfüllpackungen und Diffusoren durch Austauschzyklen wiederkehrende Nachfrage schaffen. Dies eröffnet Anbietern zwei unterschiedliche Wachstumswege: die Sichtbarkeit im Einzelhandel bei volumenstarken Formaten zu erhöhen oder die Kundenbindung durch Systeme zu verbessern, die kompatible Nachfüllpackungen erfordern.
Der prognostizierte Anstieg von 11,2 Milliarden USD im Jahr 2026 auf 18,6 Milliarden USD im Jahr 2035 erhöht zudem die Bedeutung einer robusten Formulierung. Marken, die die Duftleistung aufrechterhalten und gleichzeitig Inhaltsstoffe, Verpackungen und Sicherheitsdokumentation anpassen können, sind besser positioniert als Wettbewerber, die auf kurze saisonale Produkteinführungen oder undifferenzierte Duftaussagen setzen.
Wichtige Wachstumstreiber
Trends bei Wohnraumgestaltung und Ambiente
Raumdüfte konkurrieren zunehmend über ihre Fähigkeit, die Atmosphäre eines Raums zu prägen, und nicht allein über den Duft. Etwa drei Viertel der US-amerikanischen Kerzenkäufer bezeichnen den Duft als äußerst oder sehr wichtig für die Kaufentscheidung – noch vor Farbe, Preis und Form; neun von zehn Kerzennutzern geben an, Kerzen anzuzünden, damit sich ein Raum angenehm oder behaglich anfühlt [1]National Candle Association, Facts & Figures, candles.org. Dadurch wird die Duftleistung zu einem zentralen Faktor für die Kaufentscheidung, während Verpackung und Gefäßdesign beeinflussen, ob ein Produkt zwischen den Anwendungen als Dekoration dient.
Eine Umfrage unter 2.000 Erwachsenen in den USA aus dem Jahr 2023 ergab, dass 77 % durch den Geruch ihres Zuhauses Trost empfanden; Entspannung, Glück und ein Gefühl der inneren Ausgeglichenheit gehörten zu den am häufigsten mit Düften verbundenen Emotionen. Für Marken bedeutet dies, dass sie sich über Nutzungssituationen wie Entspannung, die Bewirtung von Gästen oder die saisonale Auffrischung des Zuhauses differenzieren können. Produktaussagen müssen jedoch auf dem sensorischen Erlebnis und nicht auf unbelegten gesundheitlichen Wirkungen beruhen.
Steigendes verfügbares Einkommen und Urbanisierung
Die Urbanisierung vergrößert die erreichbare Basis von Haushalten, die Raum, Atmosphäre und persönlichen Ausdruck als Konsumentscheidungen betrachten. Nach Angaben der Vereinten Nationen lebten 2020 56,2 % der Weltbevölkerung in städtischen Gebieten [2]UN-Habitat, World Cities Report 2020: Statistical Annex, October 2020, unhabitat.org. Eine separate Prognose der Vereinten Nationen geht davon aus, dass der Anteil der Stadtbevölkerung bis 2050 68 % erreichen wird, wobei Indien, China und Nigeria 35 % des prognostizierten Wachstums der weltweiten Stadtbevölkerung ausmachen.
Für Anbieter von Raumdüften verändert das Städtewachstum die Wirtschaftlichkeit von Vertriebskanälen und Sortimenten. Kleinere Wohnflächen begünstigen kompakte Formate mit geringem Platzbedarf, während digital vernetzte Verbraucher auf eine größere Duftauswahl zugreifen können, als lokale stationäre Sortimente bieten. Dieser Effekt ist insbesondere in Asien-Pazifik relevant, wo China voraussichtlich schneller wachsen wird als der globale Markt.
Personalisierung und modulare Dufterlebnisse
Modulare Duftsysteme machen aus einem einmaligen dekorativen Kauf eine langfristige Beziehung zu einer Duftplattform. Einstellbare Diffusoren, Nachfüllsysteme und Tools zur Dufterkundung ermöglichen es Marken, unterschiedliche Intensitäten, Zeitsteuerungen und Duftauswahlen anzubieten, ohne dass Verbraucher das zugrunde liegende Gerät ersetzen müssen.
Die Duftentwicklungsgruppe von P&G arbeitete 2023 mit Moodify zusammen, um die KI-basierte Formulierungsanwendung Moodify White zur Geruchsneutralisierung einzusetzen. Zudem hat P&G eine digitale Bibliothek beschrieben, die Informationen zur Duftstoffsicherheit und zu Duftprofilen kombiniert, um die Entwicklung variabler Dufterlebnisse zu unterstützen. Solche Tools beseitigen die subjektive Wahrnehmung von Düften nicht, können jedoch die Anzahl der Formulierungsiterationen verringern und dazu beitragen, Signale zu Verbraucherpräferenzen in gezieltere Produktangebote zu übersetzen.
Zentrale Hemmnisse
Die Nachhaltigkeitsherausforderung geht über recycelbare Außenverpackungen hinaus. Die 51. Änderung der International Fragrance Association, die im Juni 2023 veröffentlicht wurde, führte 47 neue Standards ein, verbot einen Inhaltsstoff und überarbeitete 11 bestehende Standards. Die Fristen für die Einhaltung galten ab März 2024 für neue Produkte und ab Oktober 2025 für bestehende Produkte, einschließlich relevanter Raumduftanwendungen wie Kerzen und Reed-Diffusoren [3]International Fragrance Association, Update to the International Fragrance Association's Safe Use Program Reinforces User Confidence, 2023, ifrafragrance.org.
Europäische Anbieter sehen sich überschneidenden Anforderungen aus REACH, CLP, der Verordnung über die allgemeine Produktsicherheit und den IFRA-Standards gegenüber. Die EU-Verordnung über die allgemeine Produktsicherheit gilt seit Dezember 2024 und erhöht den Bedarf an Risikobewertungen und technischen Unterlagen, einschließlich relevanter Aspekte in Bezug auf Brandverhalten, Ruß und VOC-Emissionen. Eine Neuformulierung wirkt sich daher sowohl auf die Markteinführungszeit als auch auf die Kosten aus: Ein Duftkonzept benötigt möglicherweise eine neue Sicherheitsbewertung, die Beschaffung von Inhaltsstoffen, eine neue Kennzeichnung und eine neue Dokumentation, bevor eine saisonale Markteinführung erfolgen kann.
Unterbrechungen der Lieferkette
Raumduftformulierungen können konzentrierten Lieferkettenrisiken ausgesetzt sein, da einzelne Aromachemikalien charakteristische Duftnoten oder Leistungseigenschaften beitragen. Im August 2024 erklärte BASF nach einer Explosion und einem Brand in ihrem Werk in Ludwigshafen für ausgewählte Aromastoffe höhere Gewalt; zu den betroffenen Materialien gehörten Rosenoxide, Ionone, DL-Menthol, Nerolidol, Isophytol R und Ethyllinalool [4]Personal Care Insights, BASF Warns Aroma Ingredients Supply Will Be Tight for Months Due to Fire, August 14, 2024, personalcareinsights.com.
Natürliche Rohstoffe bringen eine weitere Form der Volatilität mit sich.Branchenberichte unter Berufung auf IFRA UK bringen Störungen bei Duftstoffzutaten mit dem Klimawandel, dem Krieg in der Ukraine und der Energiekrise in Verbindung, wobei Wetterextreme die Produktion an Standorten unter anderem in Frankreich, China, Brasilien, Indien, Madagaskar und Indonesien beeinträchtigen. Beschaffungsteams benötigen daher Ersatzinhaltsstoffe und qualifizierte Backup-Lieferanten, bevor Engpässe bei Einsatzstoffen die Rezeptur eines Duftprodukts beeinträchtigen – und nicht erst, nachdem ein saisonales Produktionsfenster geschlossen wurde.
Ansicht des GMI-Analysten
Regulatorische und lieferkettenbezogene Belastungen verstärken sich gegenseitig. Beschränkungen bei Inhaltsstoffen können eine Ne formulierung erforderlich machen, während Wetterereignisse oder Störungen bei der Chemikalienversorgung gleichzeitig den Zugang zu etablierten Einsatzstoffen einschränken. Das daraus resultierende Risiko besteht nicht nur in höheren Rohstoffkosten, sondern auch in verzögerten Qualifizierungen, einer unterbrochenen Verfügbarkeit von Nachfüllprodukten und einer schwächeren Umsetzung während saisonaler Verkaufszeiträume.
Lieferanten mit modularen Systemen sind einem zusätzlichen Risiko ausgesetzt, da ein eingestelltes oder neu formuliertes Nachfüllprodukt den Wert eines zuvor verkauften Geräts beeinträchtigen kann. Die Sortimentsgestaltung sollte daher Innovation und Rezepturkontinuität ausbalancieren, und Beschaffungsentscheidungen sollten anhand der operativen Kosten für die Aufrechterhaltung kompatibler Ersatzprodukte bewertet werden.
Segmentanalyse des Marktes für Raumdüfte
Nach Produkttyp
Duftkerzen erzielten 2025 einen Umsatz von 4,5 Milliarden USD und dürften bis 2035 mit einer CAGR von 5,7 % wachsen. Ihre Größenordnung wird durch die Kombination aus Duft, sichtbarem Dekorationswert und Eignung als Geschenk gestützt. Sprays machten 2025 2,22 Milliarden USD aus und dürften mit 5,9 % wachsen, da sie Verbraucher ansprechen, die eine sofortige Beduftung ohne offene Flamme suchen. Duftöle beliefen sich auf 1,38 Milliarden USD und dürften mit 6,4 % expandieren, da sie mit Diffusor- und nachfüllbasierten Systemen kompatibel sind.
Duftwachstabletten erzielten 2025 einen Umsatz von 0,52 Milliarden USD, Räucherstäbchen von 0,64 Milliarden USD und sonstige Formate, darunter Diffusoren und Duftbeutel aus Baumwolle, von 1,17 Milliarden USD. Diese kleineren Formate bieten Lieferanten Spielraum, um spezielle Rituale, niedrigere Einstiegspreise oder mobile Anwendungsfälle zu bedienen, können jedoch eine gezieltere Verbraucheraufklärung und Platzierung in den Vertriebskanälen erfordern als Kerzen.
Nach Dufttyp
Florale, frische/zitrische, holzige, orientalisch/würzige, krautige und sonstige Duftprofile, darunter fruchtige und aquatische Düfte, bedienen unterschiedliche Nutzungssituationen und nicht austauschbare Verbraucherbedürfnisse. In einer US-amerikanischen Umfrage aus dem Jahr 2023 war Floral mit 17 % die am häufigsten bevorzugte Duftfamilie für den Wohnbereich, während Frisch/Zitrus und Holz/Natur jeweils 13 % erreichten. Diese Ergebnisse geben lediglich eine Tendenz an und sollten nicht als globale Marktanteile interpretiert werden.
Warme holzige Noten, Gourmand-Profile, natürliche Auszeiten und botanische Themen gewinnen bei der Entwicklung von Düften für die Haushaltspflege an Aufmerksamkeit [5]Perfumer & Flavorist, Home Care Scent Trends Shifting Toward Gourmand Notes and Natural Escapism, 2024, perfumerflavorist.com. Dies stellt die Sortimentsgestaltung vor eine Herausforderung: Frische und florale Düfte mit breiter Zielgruppenansprache können das Volumen stützen, während holzige, krautige und orientalisch/würzige Profile für Differenzierung sorgen können, wenn sie mit einer glaubwürdigen saisonalen, regionalen oder sensorischen Positionierung verknüpft sind.
Nach Kategorie
Produkte des Massenmarkts machten 63,6 % des Marktumsatzes aus und dürften bis 2035 mit 5,5 % wachsen. Ihr Vorteil liegt in der breiten Verfügbarkeit über Supermärkte, Massenhändler und alltägliche Haushaltseinkäufe. Premiumprodukte erzielten einen Umsatz von 3,89 Milliarden USD und dürften mit 6,2 % schneller wachsen, da Verbraucher für besondere Gefäße, Duftkonzepte, limitierte Editionen und eine hochwertige Präsentation bezahlen.
Die Premiumchance ist nicht gleichmäßig verteilt, sondern konzentriert sich auf bestimmte Bereiche. Von Formes de Luxe berichtete Circana-Daten zeigen, dass Luxusprodukte für Raumdüfte mit einem Preis von über 50 USD um 12 % wuchsen, während Produkte über 100 USD um 31 % zulegten und einen Durchschnittspreis von etwa 140 USD aufwiesen [6]Formes de Luxe, Luxury Home Fragrance: Analyzing the Scent of Success, 2023/2024, formesdeluxe.com. Dies unterstützt eine selektive Premiumisierung, ändert jedoch nichts an der Bedeutung von Massenmarktformaten als primärer Volumenbasis der Kategorie.
Nach Preis
Produkte im unteren Preissegment bleiben für das Ausprobieren, den routinemäßigen Nachkauf und preissensible Haushalte wichtig. Formate im mittleren Preissegment bilden die breiteste Zone für den Aufstieg in höhere Preisklassen, in der Verbraucher nach individuelleren Düften oder einer besseren Verpackung suchen können, ohne in die Luxuspreisklasse zu wechseln. Hochpreisige Produkte benötigen eine stärkere Rechtfertigung durch handwerkliche Qualität, Duftqualität, Design, Knappheit oder Markenwert.
Die Preisarchitektur sollte auf die Wirtschaftlichkeit des jeweiligen Formats abgestimmt sein. Eine hochpreisige Kerze kann ihre Position durch ein wiederverwendbares Gefäß und eine klare Designsprache rechtfertigen, während ein Diffusor- oder Nachfüllsystem sowohl den Wert des Geräts als auch ein glaubwürdiges laufendes Nachfüllangebot etablieren muss. Nicht belegte Premiumversprechen dürften keine wiederholten Käufe sichern, wenn Duftleistung oder Transparenz hinsichtlich der Sicherheit unzureichend sind.
Nach Vertriebskanal
Auf den Offline-Vertrieb entfielen 74 % des Marktes; bis 2035 wird ein Wachstum von 5,4 % erwartet. Auf Fachgeschäfte entfielen 6,05 Milliarden USD, auf große Einzelhandelsgeschäfte 0,67 Milliarden USD und auf sonstige Offline-Verkaufsstellen, einschließlich Warenhäusern und Einzelgeschäften, 1,18 Milliarden USD. Der stationäre Einzelhandel bleibt wichtig, da Verbraucher Düfte erleben, Gefäße vergleichen und vor dem Kauf kuratierte saisonale Präsentationen entdecken können.
Der Online-Verkauf erzielte 2025 einen Umsatz von 2,7 Milliarden USD und dürfte mit 6,6 % wachsen. Auf E-Commerce-Websites entfielen 2,20 Milliarden USD und auf Unternehmenswebsites 0,57 Milliarden USD. Digitale Kanäle eignen sich besonders für Nachkäufe, Probier-Sets und ein erweitertes Duftsortiment, das möglicherweise nicht in die Regale stationärer Geschäfte passt. Das schnellere Online-Wachstum deutet darauf hin, dass Marken das sinnliche Produkterlebnis im Geschäft mit Online-Nachkäufen verbinden sollten, anstatt beide Kanäle als Substitute zu betrachten.
GMI-Analystenmeinung
Die Segmententwicklung weist auf eine Portfoliostrategie hin, die auf komplementären Nachfragemustern aufbaut. Kerzen bilden die Grundlage für die Sichtbarkeit der Kategorie und für das Schenkgeschäft; Sprays decken den unmittelbaren Bedarf ab; Öle und Diffusoren bieten einen Ansatzpunkt für eine durch Nachfüllprodukte unterstützte Kundenbindung. Das Premiumwachstum kann die Wertrealisierung steigern, doch der Anteil der Massenmarktprodukte von 63,6 % bedeutet, dass Erschwinglichkeit, Zugang zum Einzelhandel und eine zuverlässige Duftleistung für die Marktgröße weiterhin grundlegend sind.
Die Aufteilung nach Kanälen stellt eine praktische Anforderung an die Umsetzung dar. Der stationäre Einzelhandel kann die sensorische Unsicherheit beim Erstkauf verringern, während Online-Kanäle das Sortiment erweitern und Nachkäufe vereinfachen können. Unternehmen, die das Entdecken, die Duftproben und die Verfügbarkeit kompatibler Nachfüllprodukte über beide Kanäle hinweg miteinander verknüpfen, sind besser positioniert, um aus dem Ausprobieren eine wiederholte Nachfrage zu entwickeln.
Regionale Analyse des Marktes für Raumdüfte
Nordamerika
Nordamerika erzielte 2025 einen Umsatz von 3,1 Milliarden USD und dürfte bis 2035 mit einer CAGR von 5,5 % wachsen. Auf die USA entfielen 2,6 Milliarden USD; für den Markt wird ein Wachstum von 5,6 % erwartet. Das Verbraucherinteresse an der Auswahl von Düften und an einem angenehmen Raumklima unterstützt Kerzen, Sprays und Diffusorsysteme, während das etablierte Netz aus Fachgeschäften und Massenmarkt-Einzelhändlern der Region dazu beiträgt, saisonale Kollektionen schnell zu den Käufern zu bringen.
Kanada trägt durch seine Nähe zu wichtigen nordamerikanischen Einzelhandels- und Liefernetzwerken zu den regionalen Chancen bei. Die Produktpositionierung in der Region muss dekorative Premiumangebote mit wiederkehrend nachgefragten, zugänglichen Formaten in Einklang bringen, insbesondere dort, wo Verbraucher das Preis-Leistungs-Verhältnis über Massenmarkt- und Fachhandelskanäle hinweg vergleichen.
Europa
Europa war 2025 mit 3,5 Milliarden USD der größte regionale Markt und dürfte mit einer CAGR von 5,6 % wachsen. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien bilden die zentralen Länder dieses Marktes. Die Größe der Region geht mit einem anspruchsvollen Compliance-Umfeld einher, wodurch die Dokumentation von Inhaltsstoffen, Sicherheitsprüfungen und Verpackungsentscheidungen kommerziell relevant werden und nicht lediglich Anforderungen im Backoffice darstellen.
Die Premiumisierung in Europa wird durch ausgeprägte Traditionen in den Bereichen Duft und Design unterstützt, doch die regulatorische Komplexität kann Unternehmen mit etablierten technischen Kompetenzen und Lieferantenkapazitäten begünstigen. Deutschland und Frankreich sind besonders relevant für die Schnittstelle zwischen Wohnkultur, Dufttradition und Nachhaltigkeitserwartungen, während das Vereinigte Königreich, Italien und Spanien den Markt für saisonale und designorientierte Kollektionen erweitern.
Asien-Pazifik
Der Asien-Pazifik-Raum erwirtschaftete 2025 3,0 Milliarden USD und dürfte mit einer CAGR von 6,2 % das schnellste regionale Wachstum verzeichnen. China machte 23,9 % des regionalen Marktes aus und dürfte mit 6,3 % wachsen. Das Wachstum der städtischen Bevölkerung und der zunehmende Zugang zum digitalen Einzelhandel schaffen Raum sowohl für internationale Marken als auch für lokal relevante Duftangebote.
Indien, Japan, Südkorea, Australien, Indonesien und Malaysia erweitern die Nachfragebasis der Region. Diese Vielfalt schränkt den Nutzen einer einheitlichen regionalen Duftstrategie ein. Anbieter benötigen Flexibilität im Sortiment, um lokale Dufttraditionen, Preispunkte, Wohnungsgrößen und Einkaufsgewohnheiten abzudecken, und müssen zugleich sicherstellen, dass Nachfüllpackungen und Verbrauchsmaterialien überall verfügbar sind, wo gerätebasierte Produkte verkauft werden.
Naher Osten und Afrika
Der Markt im Nahen Osten und in Afrika erwirtschaftete 2025 0,58 Milliarden USD und dürfte mit einer CAGR von 5,9 % wachsen. Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika stellen die wichtigsten Märkte im regionalen Berichtsumfang dar. Weihrauch, Öle und intensivere Duftprofile können mit etablierten Duftritualen in Einklang stehen, während luxuriöses Schenken und Anlässe zur Bewirtung zu Hause Premiumformate unterstützen.
Die Chancen der Region werden durch Unterschiede bei Kaufkraft, Einzelhandelsinfrastruktur und Duftpräferenzen geprägt. Eine Premiumeinführung, die in den Vereinigten Arabischen Emiraten oder in Saudi-Arabien erfolgreich ist, kann in Südafrika eine andere Preis-, Format- oder Vertriebskanalstrategie erfordern. Die Umsetzung in der Region hängt daher von einer lokalisierten Sortiments- und Lieferplanung ab und nicht von einem einheitlichen Ansatz für den Nahen Osten und Afrika.
GMI-Analystenperspektive
Europas Marktführerschaft mit 3,54 Milliarden USD spiegelt eine etablierte Konsumbasis wider, doch die Region weist zugleich die höchste Compliance-Intensität auf. Das schnellere prognostizierte Wachstum im Asien-Pazifik-Raum von 6,2 % ist mit der Urbanisierung und einer wachsenden digitalen Verbraucherbasis verbunden, doch die Vielfalt der Länder erhöht die Kosten standardisierter Produkt- und Vertriebsstrategien.
Nordamerika bleibt kommerziell attraktiv, da allein die USA 2025 2,57 Milliarden USD ausmachten und Verbraucher großen Wert auf die Auswahl an Düften legen. Über alle Regionen hinweg besteht die am breitesten übertragbare Wettbewerbskompetenz nicht in einem einzelnen Duftprofil, sondern in der Fähigkeit, Duft, Preis und Verfügbarkeit von Nachfüllpackungen zu lokalisieren und zugleich die Formulierungsvorschriften einzuhalten sowie eine zuverlässige Versorgung sicherzustellen.
[7]. Gleichzeitig führte Air Wick einen Essential Mist Diffuser mit einstellbarer Intensität, Leuchtfunktion, kabellosem Batteriebetrieb und Nachfüllpackungen mit natürlichen ätherischen Ölen ein. Air Wick Active Fresh erhielt außerdem einen Green Good Design Award 2024 und wurde als aerosolfreies automatisches Sprühsystem beschrieben, das laut Angaben eine CO₂-Reduktion von 69 % gegenüber herkömmlichen automatischen Sprays erzielt. Die Produktaktivitäten der Marke bleiben für die Kategorie relevant, doch ihre Eigentumsverhältnisse und die Ausrichtung des Portfolios erfordern von Einzelhändlern und Lieferanten besondere Aufmerksamkeit.- Im Mai 2025 nutzte Bath & Body Works seine Memberfest-Veranstaltung, um limitierte Duftkerzen mit drei Dochten für den Sommer 2025 anzubieten, darunter die zurückkehrende Caribbean Escape und die neu eingeführte Orchid Blooms, zu einem Mitgliederpreis von 13,95 $ gegenüber einem angegebenen regulären Preis von 24,95 $.
- Im April 2025 führte ripple+ Home REED ein, seine erste Diffusorkollektion für Raumdüfte. Das Sortiment mit sechs Aromen wurde gemeinsam mit Parfümeuren in Grasse, Frankreich, entwickelt und verwendete tropfenförmige Kristallglasflaschen, einen einzelnen Duftstab, natürliche Inhaltsstoffe und biologisch abbaubare Verpackungen. Die Produkte wurden über ausgewählte Handelspartner in London und New York zu einem Preis von 50 $ eingeführt.
- Im September 2024 brachte Air Wick einen Essential Mist Diffuser mit einstellbaren Duftintensitätsstufen, einer durch den Nebel aktivierten Beleuchtungsfunktion, batteriebetriebener Mobilität und vorgemischten Nachfüllfläschchen mit natürlichen ätherischen Ölen auf den Markt, die bei niedrigster Einstellung bis zu 45 Tage halten.
- Im Mai 2024 brachte Bottega Veneta drei Duftkerzen in handgefertigten italienischen Tontöpfen mit vulkanisch glasierter Keramik auf den Markt. Die Kerzen zum Preis von 320 £ wurden für eine dekorative Wiederverwendung konzipiert und verbinden Duft mit sammelwürdiger Wohnkultur und handwerklicher Positionierung.
Die Partnerschaft von P&G mit Moodify zur Duftentwicklung und die Arbeiten des Unternehmens an einer digitalen Duftbibliothek zeigen, wie Dateninstrumente die Kontrolle von Fehlgerüchen und die Entwicklung von Duftvarianten unterstützen können. P&G hat zudem die Rolle von Düften bei der Wahl von Haushaltsprodukten und bei emotionalen Assoziationen erörtert. Der strategische Wert liegt darin, Erkenntnisse über Düfte in wiederholbare Produktentwicklungsprozesse zu überführen, statt KI als Ersatz für sensorische Verbrauchertests darzustellen.
Newell Brands führte im Oktober 2025 die Yankee Candle YC Collection ein, die sieben von weltbekannten Parfümeuren entwickelte Düfte umfasst. Die Produktreihe verwendet eine proprietäre, farbstofffreie Wachsmischung, handverlesene Dochte aus Naturfasern und geschwungene Glasgefäße mit goldenen Details [8]Newell Brands, Introducing the Yankee Candle YC Collection: A New Standard in Home Fragrance, October 24, 2025, ir.newellbrands.com. Die Kerzenpreise der Kollektion von 32 bis 45 $ sowie der Preis von 38 $ für das Reed-Diffuser-Set verdeutlichen den gezielten Versuch, eine Position im Bereich erschwinglicher Luxusprodukte einzunehmen, anstatt ausschließlich über das Volumen im Massenmarkt für Kerzen zu konkurrieren.
Das Transparenzprogramm von S.C. Johnson differenziert Glade und verwandte Produkte durch Offenlegung und nicht allein durch den Duft. Das Unternehmen gibt an, mehr als 99,99 % der Duftstoffbestandteile für aufgeführte Formulierungen offenzulegen und Hautallergene bis zu einem Anteil von 0,01 % der Produktformulierung auszuweisen [9]S.C. Johnson, Ingredients We Use, scjohnson.com. In seiner Ankündigung aus dem Jahr 2018 weitete das Unternehmen die globale Offenlegung von Duftstoffbestandteilen bis zu diesem Schwellenwert aus, während Glade über eigene Kanäle verbraucherorientierte Produkt- und Inhaltsstoffinformationen bereitstellt. Eine solche Transparenz kann die Unsicherheit der Verbraucher verringern, erhöht jedoch auch die operative Bedeutung einer präzisen Steuerung der Formulierungen.
Aktuelle Branchenentwicklungen
Benötigen Sie einen bestimmten Abschnitt dieses Berichts?
Erwerben Sie eine regionale Analyse, eine Analyse auf Länderebene, Unternehmensprofile oder andere segmentbezogene Erkenntnisse separat
entsprechend Ihren Forschungsanforderungen.
Häufig gestellte Fragen(FAQ):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.
Unser 6-stufiger Forschungsprozess
1. Forschungsdesign und Analystenüberwachung
Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.
Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.
4. Marktgrößenbestimmung
Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.
5. Prognosemodell und Schlüsselannahmen
Jede Prognose enthält eine explizite Dokumentation von:
✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss
✓ Hemmende Faktoren und Minderungsszenarien
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)
✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt
6. Validierung und Qualitätssicherung
In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:
✓ Statistische Validierung
✓ Expertenvalidierung
✓ Marktrealitätscheck
Vertrauen & Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Fachzeitschriften, Handelspublikationen und spezialisierte Medien
Branchendatenbanken
Eigenentwickelte und Drittanbieter-Marktdatenbanken
Regulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Richtliniendokumente
Akademische Forschung
Universitätsstudien und Berichte spezialisierter Institutionen
Unternehmensberichte
Jahresberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
C-Suite, Beschaffungsleiter und technische Spezialisten
GMI-Archiv
Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten
Handelsdaten
Import-/Exportvolumina, HS-Codes und Zollunterlagen
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →