
Autoren:
Monali Tayade, Jignesh Rawal
Kostenloses PDF herunterladen
Markt für hämodynamische Überwachungsgeräte Größe und Anteil 2026-2035
Berichts-ID: GMI7995
|
Veröffentlichungsdatum: January 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Entdecken Sie unsere Lizenzoptionen:

Markt für hämodynamische Überwachungsgeräte
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für hämodynamische Überwachungsgeräte
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße für Geräte zur hämodynamischen Überwachung
Der globale Markt für Geräte zur hämodynamischen Überwachung wurde im Jahr 2025 auf 1,6 Milliarden USD geschätzt und wird voraussichtlich von 1,7 Milliarden USD im Jahr 2026 auf 3,1 Milliarden USD bis 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 7,2 % entspricht, so der jüngste von Global Market Insights Inc. veröffentlichte Bericht. Dieses beträchtliche Wachstum wird durch zahlreiche Faktoren vorangetrieben, darunter die weltweit steigende Inzidenz chronischer Krankheiten, technologische Fortschritte bei Geräten zur hämodynamischen Überwachung, die zunehmende Präferenz für Telemedizin-Dienstleistungen und die wachsende Zahl von Operationen.
Wichtigste Erkenntnisse zum Markt für hämodynamische Überwachungsgeräte
Marktführer: Koninklijke Philips N.V. führte den Markt 2025 mit einem Marktanteil von über 20 % an.
Führende Akteure: Zu den fünf führenden Akteuren auf diesem Markt gehören Koninklijke Philips N.V., Baxter International, Abbott Laboratories, Siemens Healthineers, GE HealthCare Technologies Inc., die 2025 gemeinsam einen Marktanteil von 53 % hielten.
Geräte zur hämodynamischen Überwachung messen den Blutdruck und den Blutfluss innerhalb des kardiovaskulären Systems, um die Durchblutung und Herzfunktion zu beurteilen. Sie liefern Echtzeitinformationen zu Parametern wie Blutdruck, Gefäßwiderstand und Herzzeitvolumen. Diese Geräte werden häufig zur Steuerung der Medikamenten- und Flüssigkeitstherapie während risikoreicher Operationen, auf Intensivstationen und in Operationssälen eingesetzt. Darüber hinaus werden sie zur Behandlung von Erkrankungen eingesetzt, bei denen eine genaue kardiovaskuläre Überwachung entscheidend ist, wie Herzinsuffizienz, Schock und schwere Traumata. Koninklijke Philips N.V., Baxter International, Abbott Laboratories, Siemens Healthineers und GE HealthCare Technologies Inc. gehören zu den führenden Unternehmen auf dem Markt für Geräte zur hämodynamischen Überwachung. Durch die Einführung modernster nicht-invasiver Technologien, die Integration KI-gestützter Analysen und den Ausbau ihrer Präsenz in Schwellenländern expandieren führende Unternehmen auf dem Markt.
Der Markt wuchs von 1,3 Milliarden USD im Jahr 2022 auf 1,5 Milliarden USD im Jahr 2024. Die weltweit steigende Inzidenz chronischer Krankheiten treibt das Marktwachstum maßgeblich voran. Nach Angaben der Weltgesundheitsorganisation verursachten nichtübertragbare Krankheiten (NCDs) im Jahr 2021 den Tod von mindestens 43 Millionen Menschen, was 75 % der weltweiten Todesfälle ohne Pandemiebezug entspricht. Herz-Kreislauf-Erkrankungen hatten mit 19 Millionen Todesfällen den größten Anteil, gefolgt von Krebserkrankungen (10 Millionen), chronischen Atemwegserkrankungen (4 Millionen) und Diabetes (über 2 Millionen, einschließlich durch Diabetes verursachter Todesfälle infolge von Nierenerkrankungen).
Diese zunehmende Belastung durch chronische Erkrankungen erfordert fortschrittliche Überwachungslösungen, um hämodynamische Parameter insbesondere in der Intensivmedizin und bei chirurgischen Eingriffen wirksam zu überwachen. Da diese Krankheiten häufig zu Komplikationen wie Herzinsuffizienz, Bluthochdruck und Multiorgan-Dysfunktion führen, setzen Gesundheitsdienstleister zunehmend Geräte zur hämodynamischen Überwachung ein, um eine genaue Beurteilung und rechtzeitige Intervention zu gewährleisten. Es wird erwartet, dass sich diese Einführung durch die Integration KI-gestützter Analysen und Fernüberwachungsfunktionen weiter beschleunigt, wodurch die hämodynamische Überwachung zu einem wesentlichen Bestandteil der modernen Gesundheitsversorgung wird.
Darüber hinaus ist das steigende Volumen chirurgischer Eingriffe ein wichtiger Faktor für das Wachstum des Marktes für Geräte zur hämodynamischen Überwachung. Diese Geräte sind für die Beurteilung der kardiovaskulären Funktion während komplexer Operationen unerlässlich, gewährleisten die Patientensicherheit und optimieren die Behandlungsergebnisse. Da chirurgische Eingriffe immer häufiger durchgeführt werden, setzen Krankenhäuser und chirurgische Zentren zunehmend fortschrittliche Überwachungssysteme ein, um perioperative Risiken wie Hypotonie und kardiale Instabilität zu kontrollieren.
Nach Angaben der Agency for Healthcare Research and Quality führten Krankenhäuser in den USA im Jahr 2022 etwa 12,4 Millionen ambulante chirurgische Eingriffe durch, gegenüber 11,9 Millionen im Jahr 2021. Dieser Anstieg der Operationszahlen unterstreicht die wachsende Nachfrage nach zuverlässigen Überwachungstechnologien, die Echtzeiteinblicke in das Herzzeitvolumen, den Blutdruck und die Gewebeperfusion liefern können. Da Gesundheitssysteme weltweit ihre Operationskapazitäten ausbauen und die Patientensicherheit priorisieren, wird erwartet, dass die Einführung minimalinvasiver und fortschrittlicher hämodynamischer Überwachungslösungen zunehmen und dadurch in den kommenden Jahren das Marktwachstum vorantreiben wird.
Hämodynamische Überwachungsgeräte sind ein wesentlicher Bestandteil der heutigen Gesundheitsversorgung und liefern Echtzeitbewertungen kardiovaskulärer Parameter, einschließlich Herzzeitvolumen, Blutdruck und Gewebeperfusion. Die von diesen Geräten erfassten Informationen werden genutzt, um Ärzte bei der Behandlung von Patienten zu unterstützen, die eine Flüssigkeitstherapie erhalten oder während chirurgischer Eingriffe oder in der Intensivpflege medizinisch behandelt werden. Durch den Einsatz dieser Art der Überwachung können Ärzte Instabilitäten im hämodynamischen System der Patienten erkennen, bevor schwerwiegende Komplikationen auftreten, wodurch letztlich die Behandlungsergebnisse verbessert und individuellere Behandlungspläne bereitgestellt werden. Dies macht sie unverzichtbar für die Verbesserung der Patientensicherheit und die Optimierung der Ressourcennutzung in Krankenhäusern und chirurgischen Zentren.
Trends auf dem Markt für hämodynamische Überwachungsgeräte
Marktanalyse für hämodynamische Überwachungsgeräte
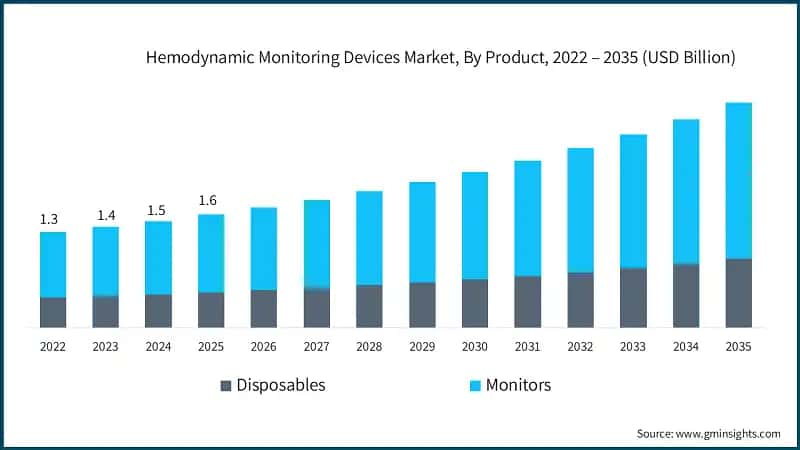
Markt für hämodynamische Überwachungsgeräte nach Produkt, 2022 – 2035 (Mrd. USD)
Um die wichtigsten Markttrends zu verstehen
Basierend auf dem Produkt ist der Markt in Einwegprodukte und Monitore unterteilt. Das Monitorteilsegment dominiert den Markt mit dem höchsten Umsatz von 1,1 Milliarden USD im Jahr 2025.
Nach Systemtyp ist der Markt für hämodynamische Überwachungsgeräte in nicht-invasive, invasive und minimalinvasive Systeme unterteilt. Das nicht-invasive Segment dominierte den Markt mit dem höchsten Umsatz von 809,4 Millionen USD im Jahr 2025 und wird im Prognosezeitraum voraussichtlich mit einer CAGR von 7,3 % wachsen.
Basierend auf der Endanwendung ist der Markt für hämodynamische Überwachungsgeräte in Krankenhäuser, ambulante Operationszentren, Einrichtungen der häuslichen Pflege und andere Endanwender segmentiert. Das Segment der Krankenhäuser dominierte den Markt mit dem größten Umsatzanteil von 64,4 % im Jahr 2025 und wird voraussichtlich im Prognosezeitraum mit der höchsten CAGR wachsen.
Markt für hämodynamische Überwachungsgeräte in Nordamerika
Nordamerika dominierte den Markt mit einem Marktanteil von 36,4 % im Jahr 2025.
Europäischer Markt für hämodynamische Überwachungsgeräte
Der europäische Markt belief sich im Jahr 2025 auf 433,9 Millionen USD und wird voraussichtlich im Prognosezeitraum ein lukratives Wachstum verzeichnen.
Der Markt für hämodynamische Überwachungsgeräte in Deutschland wird zwischen 2026 und 2035 voraussichtlich ein stetiges Wachstum verzeichnen.
Markt für hämodynamische Überwachungsgeräte im asiatisch-pazifischen Raum
Der Markt im asiatisch-pazifischen Raum wird für das Jahr 2025 voraussichtlich mit 380,7 Millionen USD bewertet.
Der japanische Markt für hämodynamische Überwachungsgeräte wird zwischen 2026 und 2035 voraussichtlich ein lukratives Wachstum verzeichnen.
Markt für hämodynamische Überwachungsgeräte in Lateinamerika
Markt für hämodynamische Überwachungsgeräte im Nahen Osten und in Afrika
Es wird erwartet, dass der Markt in Saudi-Arabien von 2026 bis 2035 ein deutliches und vielversprechendes Wachstum verzeichnen wird.
Marktanteil für hämodynamische Überwachungsgeräte
20 % Marktanteil
Unternehmen auf dem Markt für hämodynamische Überwachungsgeräte
Zu den bedeutenden Akteuren in der Branche für hämodynamische Überwachungsgeräte gehören:
Baxter ist ein bedeutender Akteur auf dem Markt für hämodynamische Überwachungsgeräte, insbesondere mit seinem Starling Fluid Management Monitoring System, das eine patentierte Bioreaktanztechnologie nutzt, um nichtinvasive Daten zum Herzzeitvolumen und zur Flüssigkeitsreagibilität in Echtzeit bereitzustellen. Diese Innovation unterstützt eine individuell angepasste Flüssigkeitstherapie auf Intensivstationen, in Notaufnahmen, Operationssälen und bei Rapid-Response-Einsätzen, reduziert potenzielle Komplikationen durch invasive Katheter und steht im Einklang mit dem umfassenderen Trend im Gesundheitswesen hin zu einer nichtinvasiven Patientenversorgung. Baxters strategischer Fokus auf nichtinvasive Lösungen verschafft dem Unternehmen eine starke Position in einem Markt, der zunehmend sicherere, patientenfreundliche Überwachungsplattformen bevorzugt.
Philips nimmt mit seinem Hemo-System mit IntelliVue X3 eine bedeutende Position auf dem Markt für interventionelle hämodynamische Überwachung ein. Diese für Katheterlabore konzipierte Lösung integriert fortschrittliche hämodynamische Messungen in einen Touchscreen-Patientenmonitor und ermöglicht eine nahtlose Steuerung direkt am Untersuchungstisch sowie die Visualisierung von Echtzeitdaten. Dieser Ansatz steht im Einklang mit dem Engagement von Philips für die Optimierung von Arbeitsabläufen und eine verbesserte klinische Entscheidungsfindung in interventionellen Umgebungen und stärkt den Einfluss des Unternehmens auf die hämodynamische Überwachung in Katheterlaboren.
Das Mac Lab Hemodynamic Recording System von GE Healthcare ist seit Langem ein Eckpfeiler der Überwachung in Katheterlaboren und wird seit fast 20 Jahren vertrauensvoll eingesetzt. Das System zeichnet sich durch die Integration von Bildgebung, Kurvendaten und Berichtstools in stark frequentierten Katheterlaboren aus und gewährleistet Datensynchronisierung, Interoperabilität und optimierte Arbeitsabläufe für das klinische Personal. Die umfassende Integration von GE in die IT-Systeme von Krankenhäusern und das Engagement des Unternehmens für eine effiziente Dokumentation unterstreichen seine anhaltende Führungsposition bei invasiven hämodynamischen Überwachungsplattformen.
Neuigkeiten zum Markt für hämodynamische Überwachungsgeräte:
Der Marktforschungsbericht zum Markt für Geräte zur hämodynamischen Überwachung umfasst eine detaillierte Abdeckung der Branche mit Schätzungen und Prognosen hinsichtlich der Umsatzerlöse in Millionen USD für den Zeitraum von 2022 bis 2035 für die folgenden Segmente:
Markt nach Produkt
Markt nach Systemtyp
Markt nach Endverbrauch
Die oben genannten Informationen werden für die folgenden Regionen und Länder bereitgestellt:
Häufig gestellte Fragen (FAQs):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht beruht auf einem strukturierten Forschungsprozess, der direkte Gespräche mit Branchenakteuren, eigene Modellierung und eine sorgfältige Gegenprüfung miteinander verbindet. Er stützt sich nicht allein auf Sekundärrecherche.
Unser Forschungsprozess in 6 Schritten
1. Forschungsdesign und fachliche Begleitung durch Analysten
Die Forschungsmethodik von GMI basiert auf menschlicher Fachkompetenz, sorgfältiger Validierung und vollständiger Transparenz. Jede Erkenntnis, Trendanalyse und Prognose in unseren Berichten wird von erfahrenen Analysten erarbeitet, die die Besonderheiten Ihres Marktes verstehen.
Unser Ansatz verbindet umfassende Primärforschung durch direkten Austausch mit Branchenakteuren und Fachleuten mit fundierter Sekundärforschung aus verifizierten weltweiten Quellen. Mithilfe quantifizierter Wirkungsanalysen erstellen wir belastbare Prognosen und gewährleisten zugleich die Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Ergebnissen.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt rund 80 % zu den gewonnenen Erkenntnissen bei. Durch den direkten Austausch mit Branchenakteuren sichern wir Genauigkeit und Analysetiefe. Unser strukturiertes Interviewprogramm umfasst regionale und globale Märkte und bezieht Beiträge von Führungskräften der obersten Ebene, Mitgliedern der Geschäftsleitung und Fachleuten ein. Diese Gespräche liefern strategische, operative und technische Perspektiven und ermöglichen ausgewogene Erkenntnisse und verlässliche Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wichtiger Bestandteil unseres Forschungsprozesses und macht rund 20 % unserer gesamten Methodik aus. Anhand der Umsatzanteile führender Unternehmen analysieren wir die Marktstruktur, erkennen Branchentrends und bewerten makroökonomische Faktoren. Relevante Daten aus kostenpflichtigen und frei zugänglichen Quellen werden zu einer verlässlichen Datenbank zusammengeführt. Diese Informationen unterstützen die Primärforschung und die Ermittlung der Marktgröße; wichtige Akteure wie Händler, Hersteller und Verbände überprüfen die Ergebnisse.
4. Ermittlung der Marktgröße
Wir ermitteln die Marktgröße nach einem Bottom-up-Ansatz. Ausgangspunkt sind Unternehmensumsätze, die direkt in Primärinterviews erhoben werden, sowie Produktionsmengen der Hersteller und Angaben zu Installationen oder Implementierungen. Diese Daten werden über die regionalen Märkte hinweg zusammengeführt, um eine globale Schätzung abzuleiten, die auf der tatsächlichen Branchenaktivität beruht.
5. Prognosemodell und zentrale Annahmen
Jede Prognose dokumentiert ausdrücklich:
✓ Zentrale Wachstumstreiber und deren angenommene Auswirkungen
✓ Wachstumshemmende Faktoren und Szenarien zur Abschwächung ihrer Wirkung
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Wechselkurse)
✓ Wettbewerbsdynamik und Erwartungen zu Markteintritten und -austritten
6. Validierung und Qualitätssicherung
In der Schlussphase prüfen Fachleute die gefilterten Daten manuell, um Nuancen und Kontextfehler zu erkennen, die automatisierte Systeme möglicherweise übersehen. Diese fachliche Prüfung bildet eine entscheidende zusätzliche Ebene der Qualitätssicherung und stellt sicher, dass die Daten den Forschungszielen und fachspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess sorgt für eine möglichst hohe Zuverlässigkeit der Daten:
✓ Statistische Validierung
✓ Validierung durch Fachleute
✓ Abgleich mit der Marktrealität
Vertrauen und Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Branchenzeitschriften, Fachpublikationen und spezialisierte Medien
Branchendatenbanken
Eigene und externe Marktdatenbanken
RRegulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Dokumente zur Regierungspolitik
Wissenschaftliche Forschung
Universitätsstudien und Berichte spezialisierter Forschungsinstitute
Unternehmensberichte
Geschäftsberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
Führungskräfte der obersten Ebene, Einkaufsverantwortliche und technische Fachleute
GMI-Archiv
Mehr als 13.000 veröffentlichte Studien in über 20 Branchen
Handelsdaten
Import- und Exportmengen, HS-Codes und Zolldaten
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echte Bottom-up-Modellierung und sorgfältige Gegenprüfungen validiert. Erfahren Sie mehr über unseren Forschungsprozess →