
Autores:
Preeti Wadhwani, Satyam Jaiswal
Descargar PDF Gratis
Mercado de sistemas de pruebas inalámbricas para automoción Tamaño y Compartir 2026-2035
ID del informe: GMI11479
|
Fecha de publicación: June 2026
|
Formato del informe: PDF/Excel/Panel de control/Plataforma
Descargar PDF Gratis
Explore nuestras opciones de licencia:

Mercado de sistemas de pruebas inalámbricas para automoción
Obtenga una muestra gratuita de este informe
Obtenga una muestra gratuita de este informe
Mercado de sistemas de pruebas inalámbricas para automoción
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Tamaño del mercado de sistemas de pruebas inalámbricas para automóviles
El mercado mundial de sistemas de pruebas inalámbricas (OTA) para automóviles alcanzó los 2.000 millones de USD en 2025. Se prevé que el mercado crezca desde los 2.100 millones de USD en 2026 hasta los 4.000 millones de USD en 2035, con una tasa de crecimiento anual compuesta (TCAC) del 7,6 % durante 2026–2035. Estas estimaciones corresponden al último informe publicado por Global Market Insights Inc.
Conclusiones clave del mercado de sistemas de pruebas OTA para automoción
Líder del mercado: Continental lideró con más del 10,6% de cuota de mercado en 2025.
Principales empresas: Las cinco principales empresas de este mercado son Continental, Bosch, Intertek, Keysight Technologies y Vector Informatik, que en conjunto registraron una cuota de mercado del 45,7% en 2025.
Este crecimiento refleja el cambio del sector automovilístico, que ha pasado de la instalación de software en los concesionarios a procesos de validación gestionados en la nube que deben verificar la seguridad, la compatibilidad y el comportamiento funcional antes de cada actualización remota. La demanda es mayor en los mercados donde convergen una elevada penetración de los vehículos conectados, la complejidad del software de los vehículos eléctricos y un mayor escrutinio normativo, especialmente en América del Norte, Europa Occidental y los mercados urbanos de Asia-Pacífico.
Principales factores impulsores
Análisis del impacto de los factores impulsores
Factor impulsor
Impacto en la previsión de la TCAC
Relevancia geográfica
Horizonte temporal del impacto
Adopción creciente de vehículos conectados
+2,3 %
Global
Medio plazo (2–4 años)
Rápido crecimiento de los vehículos eléctricos (VE)
+1,8 %
Asia-Pacífico, Europa y América del Norte
Medio plazo (2–4 años)
Normativa estricta sobre ciberseguridad de los vehículos y cumplimiento del software
+2%
Europa, Norteamérica y Asia-Pacífico
Corto plazo (≤ 2 años)
Complejidad creciente de los ecosistemas de software de los vehículos
+1,5%
Global
Largo plazo (≥ 4 años)
Creciente adopción de vehículos conectados
La penetración de los vehículos conectados está ampliando la base potencial para la validación de actualizaciones OTA. GSMA estima que la penetración de los vehículos conectados en las ventas de vehículos nuevos superará el 80 % en los mercados desarrollados para 2027.[1]GSMA, https://www.gsma.com La consecuencia operativa es directa: los sistemas de pruebas OTA deben validar las versiones en distintos años de modelo, unidades de control telemático, operadores de red y configuraciones regionales de software. Para los fabricantes de equipos originales, la cuestión central no es solo el número de vehículos conectados, sino también la frecuencia de las campañas de actualización, que se aproxima cada vez más a los ciclos de lanzamiento del software empresarial.
Rápido crecimiento de los vehículos eléctricos (VE)
Los vehículos eléctricos incorporan conjuntos de software más amplios que las plataformas de combustión interna, ya que la gestión de la batería, el control térmico, la frenada regenerativa, la lógica de carga y la electrónica de potencia dependen de actualizaciones frecuentes de calibración. La Agencia Internacional de la Energía informó de que las ventas mundiales de vehículos eléctricos superaron los 17 millones de unidades en 2024, lo que equivale aproximadamente a una quinta parte de las ventas de vehículos nuevos.[2]Agencia Internacional de la Energía, https://www.iea.org Traducción: Cada vehículo eléctrico que se incorpora a la flota conectada genera una demanda recurrente de pruebas durante toda su vida útil. El mercado de sistemas de pruebas OTA para automóviles se beneficia directamente a medida que los fabricantes pasan de la validación aislada de las unidades de control electrónico a la validación a nivel de sistema de los grupos motopropulsores, las interfaces hombre-máquina y las interfaces de carga.
Normativa estricta sobre ciberseguridad de los vehículos y cumplimiento del software
La regulación se ha convertido en un factor central de compra. La norma R156 del WP.29 de la CEPE exige sistemas certificados de gestión de actualizaciones de software, mientras que la R155 exige sistemas de gestión de ciberseguridad para vehículos conectados; este marco se aplica a la homologación de tipo de la UE y ha influido en la normativa de otros mercados automovilísticos.[3]Comisión Económica de las Naciones Unidas para Europa, https://www.unece.org Traducción: La norma ISO/SAE 21434:2021 proporciona a los fabricantes de equipos originales y a los proveedores el marco de ingeniería para la ciberseguridad de los vehículos de carretera, incluidas las prácticas de análisis de amenazas y validación.[4]Organización Internacional de Normalización, https://www.iso.org Por tanto, el mercado de sistemas de pruebas OTA para automóviles engloba un gasto en cumplimiento normativo que no puede posponerse sin afectar a la homologación de tipo y al acceso al mercado.
Complejidad creciente de los ecosistemas de software de los vehículos
Las estimaciones de ACEA indican que los vehículos premium modernos pueden contener más de 150 millones de líneas de código distribuidas en 100 o más unidades de control electrónico.[5]Asociación Europea de Fabricantes de Automóviles, https://www.acea.auto A medida que los fabricantes de equipos originales avanzan hacia controladores de dominio y arquitecturas zonales, el número de unidades de control electrónico puede disminuir, pero cada nodo de computación gestiona un mayor número de dependencias de software.La infraestructura de pruebas OTA debe reproducir el comportamiento del bus, las interfaces del middleware, las dependencias del firmware y las interacciones de la capa de aplicación. Esto está orientando la demanda hacia plataformas de hardware en el circuito, software en el circuito y orquestación basadas en la nube, capaces de validar una actualización antes de que llegue a una flota de vehículos.
Principales retos
Análisis del impacto de las restricciones
Reto
Impacto en la previsión de la TCAC
Relevancia geográfica
Horizonte temporal del impacto
Alto coste y complejidad de la infraestructura de pruebas
-1,5%
Global, con mayor incidencia en América Latina y Oriente Medio y África
Corto plazo (≤ 2 años)
Arquitecturas de vehículos fragmentadas y diversidad de ECU
-1,2%
Global
Medio plazo (2–4 años)
Alto coste y complejidad de la infraestructura de pruebas
Un entorno completo de pruebas OTA puede incluir bancos HIL, simuladores de red, cámaras de RF, herramientas de seguridad, software de orquestación y sistemas de generación de informes de auditoría. Según el alcance, la inversión oscila entre varios cientos de miles de dólares y varios millones de dólares por instalación. Este perfil de costes limita la adopción entre los proveedores de nivel 2, los laboratorios regionales y los proveedores de servicios más pequeños. La validación virtual basada en la nube y la infraestructura compartida de certificación reducen parcialmente la carga de capital, aunque las cuestiones relacionadas con la residencia de los datos, la latencia y la fidelidad de las pruebas siguen sin resolverse.
Arquitecturas de vehículos fragmentadas y diversidad de ECU
La fragmentación de las arquitecturas de los vehículos mantiene amplias las matrices de validación. Un solo OEM puede utilizar varias versiones del cargador de arranque, generaciones de ECU, pilas de comunicación y sistemas operativos en tiempo real en toda su cartera mundial de vehículos. AUTOSAR y Automotive Grade Linux están mejorando la estandarización en el nivel del middleware, pero la convergencia sigue siendo gradual y no inmediata.[6]Automotive Grade Linux, https://www.automotivelinux.org Traducción: Para los proveedores de soluciones de pruebas, este reto impulsa la demanda de plataformas configurables, pero aumenta el esfuerzo de implementación y el soporte de ingeniería posventa.
Tendencias del mercado de sistemas de pruebas OTA para automoción
La transición hacia los vehículos definidos por software es la tendencia estructural más importante del mercado de sistemas de pruebas de actualización inalámbrica (OTA) para automoción. En las arquitecturas distribuidas anteriores, muchas actualizaciones se limitaban a ECU individuales o a dominios funcionales estrechamente definidos. Los diseños zonales y basados en controladores de dominio modifican ese límite, ya que un único paquete OTA puede afectar a varias funciones del vehículo mediante computación compartida, redes troncales Ethernet y middleware. La adopción de Automotive Grade Linux por parte de Toyota, Subaru, Mazda y otros OEM está ayudando a estandarizar algunos elementos de la capa de middleware, pero también eleva las expectativas de que los marcos de pruebas puedan operar en implementaciones específicas de cada OEM. El horizonte temporal es de medio a largo plazo, ya que la migración de las arquitecturas se produce por generación de plataforma del vehículo y no únicamente con cada renovación anual del modelo. La implicación para el mercado es un desplazamiento gradual desde herramientas puntuales hacia plataformas de validación que integren HIL, SIL, automatización de regresión, simulación del backend OTA y evidencias de cumplimiento en un único flujo de trabajo.
La automatización de pruebas basada en IA está adquiriendo relevancia porque las pruebas de regresión completas resultan costosas cuando las campañas OTA pasan de actualizaciones anuales a lanzamientos mensuales o quincenales. Los modelos de aprendizaje automático pueden procesar registros de fallos anteriores, mapas de dependencias, telemetría de las ECU e historiales de versiones para identificar los casos de prueba con mayor probabilidad de detectar defectos. En nuestra encuesta del primer trimestre de 2026, realizada a 280 ingenieros de software embebido y responsables de validación de fabricantes de equipos originales (OEM) y proveedores Tier 1 de Norteamérica y Europa, el 58 % afirmó que la priorización de pruebas asistida por IA había reducido en más de un 20 % el plazo de validación previo al despliegue frente a las ejecuciones de regresión de la suite completa. El impacto cuantificable se refleja en la demanda de software: se prevé que el componente de software crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 %, por encima del hardware. La implicación comercial es directa. Los proveedores capaces de combinar una selección de pruebas explicable, resultados de auditoría trazables e integración con herramientas como Vector CANoe.OTA, dSPACE VEOS y ETAS ISOLAR tendrán mayor relevancia en los procesos de compra que los proveedores que ofrezcan automatización sin informes con calidad suficiente para fines de cumplimiento normativo.
Las actualizaciones OTA transmitidas a través de canales 5G y C-V2X están expuestas a comportamientos de red que las pruebas básicas de conectividad no capturan. La variabilidad de la latencia, los cambios de celda, la limitación del ancho de banda, los efectos Doppler durante la conducción a alta velocidad, las interrupciones de paquetes y la lógica de recuperación deben probarse antes de que una versión llegue a los vehículos. Las normas ETSI GS MEC influyen en las expectativas de rendimiento de la computación móvil en el borde para aplicaciones de automoción, mientras que el despliegue de C-V2X Rel-16 y Rel-17 está elevando la complejidad de las pruebas en China, Corea del Sur, Alemania y Estados Unidos. La plataforma UXM 5G Wireless Test Platform de Keysight Technologies y la estación de pruebas de comunicaciones por radio MT8000A de Anritsu son plataformas representativas utilizadas para la evaluación de protocolos celulares y de OTA 5G. El horizonte temporal es de corto a medio plazo, ya que el despliegue de redes 5G para automoción ya está en marcha, pero el efecto total en el mercado depende de la adopción por parte de los OEM de canales de actualización compatibles con C-V2X. Los proveedores de pruebas con simulación de RF multibanda y en múltiples condiciones ganarán cuota a medida que la validación del rendimiento se vuelva inseparable de la validación funcional.
Las pruebas de seguridad representaron 558,5 millones de USD en 2025, equivalentes al 28,1 % de los ingresos mundiales, y crecen a una TCAC del 8 %. Las normas UNECE WP.29 R155 y R156 han convertido las evidencias de ciberseguridad y de gestión de actualizaciones de software en parte del proceso de homologación, especialmente para los vehículos conectados comercializados en Europa. La norma ISO/SAE 21434:2021 añade el marco técnico de ingeniería para la gestión de riesgos de ciberseguridad durante todo el ciclo de vida del vehículo. En nuestro panel de expertos del cuarto trimestre de 2025, compuesto por ocho especialistas en ciberseguridad para automoción de fabricantes de equipos originales europeos y laboratorios de pruebas independientes, los participantes coincidieron en que las pruebas de seguridad seguirán siendo el subsegmento de pruebas OTA de mayor crecimiento al menos hasta 2028, impulsadas por una adopción normativa más amplia en Japón, Corea y Canadá. TÜV SÜD, DEKRA, SGS, AUTOCRYPT e Intertek están bien posicionadas para captar esta categoría, ya que los OEM necesitan pruebas de penetración, validación de autenticación, evaluación de vulnerabilidades y paquetes de evidencias documentadas.
El segmento de pruebas remotas cobró impulso cuando las restricciones de acceso físico a los laboratorios aceleraron la inversión de los OEM en representaciones de vehículos conectadas a la nube y gemelos digitales. Stellantis, en colaboración con dSPACE, desplegó en 2024 una arquitectura de validación OTA basada en la nube que permite realizar pruebas paralelas de campañas en representaciones simuladas de más de 40 configuraciones de vehículos. Este ejemplo muestra por qué las pruebas remotas son importantes: permiten escalar la validación de compatibilidad más rápidamente que los bancos HIL físicos cuando se multiplican las variantes de vehículos. La limitación es la fidelidad. Los gemelos digitales todavía tienen dificultades para reproducir todo el entorno de RF y electromagnético de un vehículo físico, por lo que la validación de RF en laboratorio y la infraestructura HIL siguen siendo fundamentales para los casos de uso críticos para la seguridad y sensibles a la certificación.
Análisis del mercado de sistemas de pruebas OTA para automoción
Por componente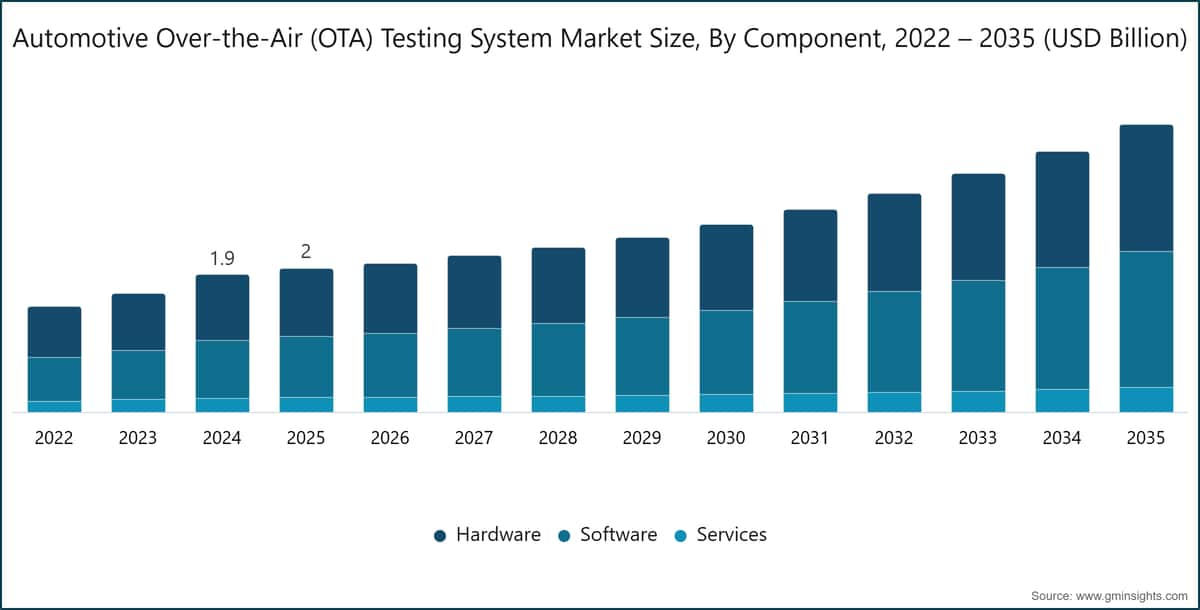
Para comprender las principales tendencias del mercado
Descargar PDF Gratis
El subsegmento de hardware ocupó la posición dominante en 2025 en el mercado de sistemas de pruebas OTA para automoción, con unos ingresos de 940,6 millones de USD y una cuota del 47,4 %. Se prevé que alcance los 1.750 millones de USD en 2035, con una tasa de crecimiento anual compuesta (TCAC) del 6,8 %. La demanda de hardware abarca cámaras anecoicas y semianecoicas, equipos para introducir perturbaciones en la red, bancos de pruebas HIL, conjuntos de escáneres y sistemas de prueba de protocolos celulares utilizados para validar el rendimiento de las antenas OTA y el comportamiento de la entrega de actualizaciones. La plataforma CMX500 OBT y los sistemas de cámara ATS de R&S de Rohde & Schwarz responden a las necesidades de pruebas de RF y antenas, mientras que la plataforma UXM 5G de Keysight permite simular condiciones OTA multibanda para C-V2X y redes celulares. El hardware crece más lentamente que el software porque muchos laboratorios de Norteamérica y Europa ya disponen de una infraestructura básica, aunque la demanda de renovación sigue vinculada a 5G mmWave, 5G Sub-6 GHz y diseños de vehículos con configuraciones multiantena más complejas.
El software es el componente de crecimiento más rápido: pasará de 847,8 millones de USD en 2025 a 1.890 millones de USD en 2035, con una TCAC del 8,7 %. Incluye la orquestación de pruebas, la selección de regresiones asistida por IA, la simulación mediante gemelos digitales, la generación de registros de auditoría, las capas de integración de API y la gestión de campañas basada en la nube. CANoe.OTA de Vector Informatik y la plataforma VEOS de dSPACE se utilizan ampliamente en los flujos de trabajo de validación porque se integran con las cadenas de herramientas de ingeniería de automoción existentes, en lugar de imponer un entorno de pruebas independiente. Los servicios representaron 197,6 millones de USD en 2025 y se prevé que alcancen los 341,4 millones de USD en 2035, respaldados por las necesidades de pruebas gestionadas, preparación para la certificación y documentación de conformidad. Dentro de este segmento, las mejores perspectivas económicas a largo plazo favorecen a los proveedores que combinan software, evidencias de certificación y servicios especializados en torno a los activos de laboratorio existentes.
Por oferta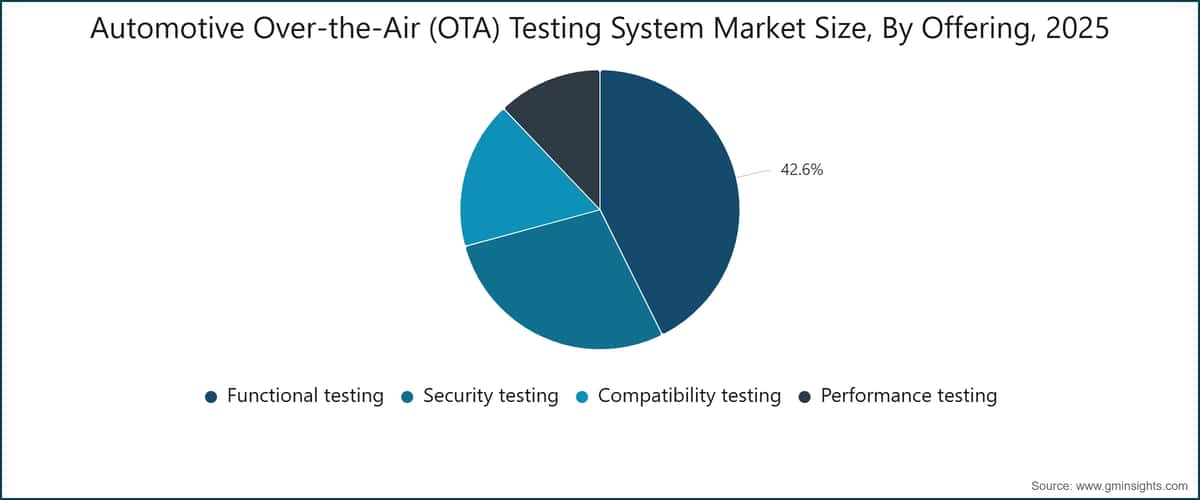
Las pruebas funcionales siguen siendo la mayor oferta, con unos ingresos de 846,6 millones de USD en 2025, el 42,6 % de la cuota del mercado de sistemas de pruebas OTA para automoción y un valor previsto de 1.610 millones de USD en 2035, con una TCAC del 7 %. Las pruebas funcionales verifican el éxito de la instalación, la ejecución correcta, el comportamiento de reversión, la interacción con la ECU y la ausencia de regresiones en las poblaciones de vehículos objetivo. NI VeriStand y ETAS ISOLAR son plataformas representativas utilizadas en la validación funcional porque permiten flujos de trabajo HIL, pruebas de integración y verificación del comportamiento del software. Las pruebas de compatibilidad son la oferta de crecimiento más rápido: aumentarán de 340 millones de USD en 2025 a 795,5 millones de USD en 2035, con una TCAC del 9,2 %. Este crecimiento refleja la heterogeneidad del parque automovilístico: las campañas OTA suelen dirigirse simultáneamente a varios años de modelo, revisiones de hardware, estados del firmware y variantes regionales.
Las pruebas de seguridad representaron 558,5 millones de USD en 2025, equivalentes a una cuota del 28,1 %, y se prevé que se expandan con una TCAC del 8 %. Esta categoría incluye pruebas de penetración, validación de la autenticación, verificación de la cadena de certificados, evaluación del servidor de actualizaciones del backend y pruebas de vulnerabilidad del firmware distribuido. Las pruebas de rendimiento representaron 240,9 millones de USD en 2025, equivalentes a una cuota del 12,1 %, con una TCAC del 6,1 %.
Las pruebas de rendimiento siguen siendo necesarias para las métricas de rendimiento de procesamiento, latencia de actualización y fiabilidad de las transferencias, pero su crecimiento es más incremental porque las metodologías de RF están más maduras que los flujos de trabajo de compatibilidad y ciberseguridad. En el conjunto de las soluciones, el mercado de sistemas de pruebas inalámbricas (OTA) para automóviles avanza hacia plataformas integradas que generan un único registro de evidencias para los requisitos funcionales, de seguridad, compatibilidad y rendimiento.Por método de prueba
Las pruebas de laboratorio siguen siendo el eje técnico de la validación OTA, ya que las actualizaciones relevantes para la seguridad requieren condiciones de prueba controladas, repetibles y auditables. Los bancos HIL, los entornos SIL, las cámaras anecoicas, los simuladores de RF y los sistemas de simulación de perturbaciones de red permiten a los ingenieros validar condiciones límite que no pueden reproducirse de forma segura en entornos de circulación abierta. Keysight UXM 5G, Anritsu MT8000A, Rohde & Schwarz CMX500 y los sistemas de cámaras de ETS-Lindgren son ejemplos de plataformas utilizadas en pruebas OTA y de RF de laboratorio. Las pruebas de laboratorio son especialmente relevantes para la generación de evidencias conforme al Reglamento n.º 155 de la CEPE/ONU (UNECE WP.29), ya que las solicitudes de certificación requieren documentación, repetibilidad y resultados de prueba trazables.
Las pruebas en campo siguen siendo necesarias cuando el comportamiento real de la red, el movimiento del vehículo, el clima y los patrones de uso del conductor afectan a la distribución de las actualizaciones OTA. Este método se utiliza para confirmar que las hipótesis de laboratorio se mantienen en condiciones operativas, especialmente en la conmutación de C-V2X, los entornos con señal degradada y la organización de campañas a escala de flota. Las pruebas remotas son el método de mayor crecimiento, con un valor de 331,9 millones de USD en 2025, y se prevé que alcancen 771,1 millones de USD en 2035, con una tasa de crecimiento anual compuesta (TCAC) del 9,1 %. dSPACE Cloud Automotive Testing y la implementación de Stellantis en 2024 muestran cómo la validación remota puede ampliar la cobertura de variantes en configuraciones de vehículos simuladas. Sin embargo, el mercado no se desplazará por completo hacia las pruebas remotas, ya que los escenarios sensibles a la RF y a la certificación siguen requiriendo activos físicos de prueba.
Por aplicación
Las actualizaciones de software constituyen la principal aplicación de los sistemas de pruebas OTA, ya que cada lanzamiento remoto debe evaluarse en cuanto a la integridad de la instalación, el comportamiento de reversión, la compatibilidad y el funcionamiento posterior a la instalación. En los programas de vehículos eléctricos de pasajeros, una actualización del sistema de gestión de la batería puede afectar al comportamiento de carga, la gestión térmica, la frenada regenerativa, las estimaciones de autonomía y los indicadores de la interfaz hombre-máquina (HMI). Las actualizaciones de flota de Tesla, las plataformas de General Motors basadas en Ultium y los programas del Ford Mustang Mach-E ilustran la realidad operativa de los vehículos que requieren una validación continua del software después de su comercialización. Por tanto, el mercado de sistemas de pruebas OTA para automóviles se expande paralelamente a la gestión del software de los vehículos después de su entrega.
Los parches de seguridad están adquiriendo una importancia estratégica a medida que los vehículos conectados quedan expuestos a superficies de ataque remotas. La cartera de pruebas de seguridad OTA de AUTOCRYPT, la práctica de certificación conforme al Reglamento R156 de la CEPE/ONU de TÜV SÜD y los servicios de ciberseguridad para automóviles de DEKRA abordan directamente esta aplicación. Las pruebas de diagnóstico constituyen otra aplicación importante, ya que los diagnósticos remotos suelen preceder a una campaña OTA y ayudan a identificar las unidades de control electrónico (ECU) afectadas, los estados del firmware o las cohortes de vehículos. La categoría «otros» incluye actualizaciones del sistema de infoentretenimiento, ajustes telemáticos, asistencia para la calibración de sistemas avanzados de asistencia al conductor (ADAS) y ajustes de las pilas de conectividad. La demanda por aplicación se integra cada vez más: un único lanzamiento puede requerir comprobaciones funcionales, una evaluación de seguridad, validación de diagnóstico y pruebas de rendimiento antes de su aprobación para el despliegue.
Por tipo de vehículo
Los vehículos de pasajeros constituyen la principal base de demanda, ya que representan la mayor población de vehículos conectados y concentran la mayor cantidad de requisitos de actualización de sistemas de infoentretenimiento, ADAS, sistemas de propulsión eléctricos y telemática. La flota completa de Tesla, el Mustang Mach-E de Ford y los modelos de General Motors basados en Ultium requieren una infraestructura continua de validación OTA a medida que las funciones de software se amplían después de la comercialización. En este segmento, la complejidad de la validación se debe a la escala de la flota y a la diversidad de configuraciones. Un lanzamiento puede tener que abarcar distintos años de modelo, paquetes de baterías, configuraciones normativas regionales y revisiones de hardware, preservando al mismo tiempo un rendimiento homogéneo para el conductor.
Los vehículos comerciales presentan un perfil de pruebas OTA diferente. Los operadores de flotas conceden mayor importancia al tiempo de actividad, la programación predecible de las campañas, la integración de la telemática y la ciberseguridad, ya que las actualizaciones fallidas pueden interrumpir el funcionamiento de activos generadores de ingresos. En nuestra encuesta del segundo semestre de 2025 a 190 operadores de flotas y proveedores de servicios de automoción de China, Corea del Sur y la India, el 67 % señaló que la frecuencia de las campañas de pruebas OTA había aumentado más de un 30 % durante los 18 meses anteriores, y la validación de la ciberseguridad fue identificada como la principal categoría de pruebas incremental. La validación de vehículos comerciales también abarca la conectividad específica de las rutas, la preparación de actualizaciones en depósitos y la supervisión del estado de los vehículos. Estos requisitos respaldan la demanda de servicios gestionados y flujos de trabajo de pruebas remotas capaces de validar las actualizaciones antes de su implementación en toda la flota.
Por usuario final
Los fabricantes de equipos originales de automoción son los principales usuarios finales porque controlan el proceso de lanzamiento de software del vehículo, las obligaciones de homologación y el riesgo asociado a la experiencia del cliente. Los equipos de los fabricantes utilizan plataformas como Vector CANoe.OTA, dSPACE VEOS, NI VeriStand y ETAS ISOLAR para validar las actualizaciones en los flujos de trabajo de desarrollo, preproducción y posventa. Las empresas de telecomunicaciones acceden al mercado mediante la validación del rendimiento de C-V2X, las pruebas de conformidad celular y la certificación de los operadores de red. Las normas ETSI GS MEC y la implementación de C-V2X Rel-16/Rel-17 hacen que la participación de las empresas de telecomunicaciones sea más relevante, ya que la distribución OTA depende de la computación en el borde, la gestión de la latencia y la fiabilidad de las redes celulares.
Los proveedores de servicios de automoción, los laboratorios de pruebas y los organismos de certificación ocupan una parte cada vez mayor de la base de usuarios finales. Intertek, TÜV SÜD, DEKRA, SGS, Applus+ IDIADA y GAES Testing & Certification proporcionan evidencias de pruebas independientes, evaluaciones de ciberseguridad y apoyo para la homologación. Los institutos de investigación y desarrollo utilizan sistemas de pruebas OTA para la validación temprana de arquitecturas, la evaluación de actualizaciones de sistemas ADAS y la experimentación con vehículos conectados. Por tanto, la composición de los usuarios finales está ampliándose más allá de los departamentos de ingeniería de los fabricantes, hacia una cadena de validación más extensa. Esta ampliación respalda el crecimiento del mercado, ya que las evidencias relativas al cumplimiento normativo, el rendimiento de la red y la ciberseguridad suelen requerir una verificación independiente.
Por región
Mercado norteamericano de sistemas de pruebas inalámbricas (OTA) para automóviles
América del Norte es el mayor mercado regional, con unos ingresos de 852,2 millones de USD en 2025, equivalentes al 42,9 % de los ingresos mundiales, y se prevé que alcance los 1.640 millones de USD en 2035, con una TCAC del 7,1 %. El mercado estadounidense de sistemas de pruebas inalámbricas (OTA) para automóviles alcanzó los 738,8 millones de USD en 2025, respaldado por las directrices de ciberseguridad de la NHTSA, la elevada penetración de los vehículos conectados y los requisitos de OTA de Tesla, Ford Mustang Mach-E y las plataformas de General Motors basadas en Ultium. Canadá aportó 113,3 millones de USD en 2025, con una actividad de pruebas concentrada en torno a las instalaciones de proveedores de Ontario y Quebec. La red de laboratorios de Keysight Technologies en Michigan y California refleja la demanda regional de servicios de validación de RF, 5G y protocolos en instalaciones compartidas. El mercado sigue siendo maduro, pero la renovación del software, la expansión de las flotas de vehículos eléctricos y los requisitos de evidencia de ciberseguridad mantienen activo el gasto.
Mercado europeo de sistemas de pruebas inalámbricas (OTA) para automóviles
Europa generó 599,4 millones de USD en 2025 y se prevé que alcance los 1.250 millones de USD en 2035, con una tasa de crecimiento anual compuesta (TCAC) del 8 %. Alemania representó 171,1 millones de USD en 2025, respaldada por la concentración de fabricantes de equipos originales (OEM) y proveedores de nivel 1 en Múnich, Stuttgart y Wolfsburgo. La aplicación de las normas R155 y R156 del WP.29 de la CEPE a los vehículos producidos en la UE desde julio de 2024 convirtió la validación de actualizaciones inalámbricas (OTA) en una obligación de cumplimiento en la producción, en lugar de una decisión de ingeniería específica de cada programa. La práctica específica de certificación de actualizaciones de software OTA de TÜV SÜD, establecida en marzo de 2024 en Múnich y Berlín, junto con el centro de pruebas de ciberseguridad de SGS en Fráncfort, demuestra cómo los organismos de certificación están respondiendo a la demanda. El Reino Unido mantiene su alineación con los principios del WP.29 a través de su marco UKCA, mientras que Francia, Italia, España y los mercados de Europa Central y Oriental (CEE) se incluyen en el segmento del resto de Europa, que crece a una TCAC del 8,3 %.
Mercado de sistemas de pruebas de actualizaciones inalámbricas (OTA) para automóviles en Asia-Pacífico
Asia-Pacífico es la región que crece con mayor rapidez, al pasar de 319,7 millones de USD en 2025 a 738,8 millones de USD en 2035, con una TCAC del 9,1 %. China es el principal motor del crecimiento, al pasar de 150,8 millones de USD en 2025 a 366,4 millones de USD en 2035, con una TCAC del 12,1 %, respaldada por el despliegue de vehículos eléctricos, la infraestructura C-V2X y más de 3.000 kilómetros de corredores de autopistas inteligentes en el marco del programa de despliegue de vehículos conectados del Ministerio de Transporte para 2025. India es la principal oportunidad emergente de la región, ya que la norma AIS 189 establece una base nacional de ciberseguridad para los vehículos conectados y respalda la demanda de pruebas OTA entre Tata Motors, Mahindra & Mahindra y otros fabricantes de equipos originales nacionales. Japón y Corea del Sur están más orientados a la tecnología, con el proyecto Woven City de Toyota en Susono, los centros de ingeniería de fabricantes japoneses de equipos originales en la prefectura de Aichi, la posición de Accuver en las pruebas C-V2X y la cartera de pruebas de seguridad de AUTOCRYPT, que contribuyen a casos de uso avanzados de validación OTA. La región combina el crecimiento del volumen en China e India con una demanda de validación de altas especificaciones en Japón y Corea del Sur.
Cuota de mercado de los sistemas de pruebas de actualizaciones inalámbricas para automóviles
El sector de los sistemas de pruebas de actualizaciones inalámbricas (OTA) para automóviles presenta una concentración moderada. Los siete principales actores representaron el 52,2 % de los ingresos mundiales en 2025, mientras que el 47,8 % restante se distribuyó entre proveedores especializados de equipos, organismos de certificación, laboratorios de pruebas regionales y proveedores de soluciones de ciberseguridad. Esta estructura otorga a los principales proveedores capacidad para fijar precios en programas integrados, aunque también deja margen para empresas especializadas que resuelven problemas concretos de radiofrecuencia, seguridad o cumplimiento normativo.
Continental lidera el mercado con una cuota del 11,6 %. Su ventaja se debe a su capacidad para abordar la infraestructura backend de OTA, la tecnología de cargadores de arranque de las unidades de control electrónico (ECU) y los servicios de validación dentro de una única relación con el proveedor. Bosch posee una cuota del 10,6 %, mientras que ETAS GmbH aporta otro 2,8 % como empresa del Grupo Bosch centrada en las cadenas de herramientas de desarrollo y el middleware para automóviles. Por tanto, la presencia combinada del Grupo Bosch es de aproximadamente el 13,4 %, aunque ETAS compite como una marca diferenciada en la contratación de cadenas de herramientas. Esto es importante para los fabricantes de equipos originales, ya que la familiaridad con el hardware de las ECU y las herramientas de validación de software suelen influirse mutuamente durante las decisiones de contratación a escala de plataforma.
Intertek posee una cuota del 9,4 % y representa el segmento independiente de pruebas y certificación del mercado de sistemas de pruebas de actualizaciones inalámbricas (OTA) para automóviles. Los fabricantes de equipos originales utilizan evidencias de validación de terceros cuando las presentaciones reglamentarias, las auditorías de clientes o la gobernanza interna requieren una revisión independiente. Keysight Technologies posee una cuota del 7,3 %, con fortalezas en simulación de radiofrecuencia, pruebas de protocolos celulares y validación del rendimiento OTA en 5G. Su adquisición de Anite en 2015 proporcionó a la empresa una sólida base de pruebas celulares, que sigue siendo relevante a medida que la distribución de actualizaciones OTA avanza hacia los canales 5G y C-V2X.
Vector Informatik
, con una cuota del 6,8%, se beneficia de la amplia implantación de CANoe entre los equipos de ingeniería europeos y norteamericanos. El módulo CANoe.OTA amplía esa base instalada hacia la validación OTA sin obligar a los fabricantes de equipos originales a reconstruir su entorno de herramientas. dSPACE GmbH registra una cuota del 3,7% y destaca en simulación, HIL, SIL y validación alojada en la nube mediante VEOS y Cloud Automotive Testing. La actividad de fusiones y adquisiciones también ha reconfigurado la base competitiva. La adquisición de National Instruments por Emerson en 2023, por aproximadamente 8.100 millones de USD, dio lugar a NI (Emerson Test & Measurement) y añadió hardware PXI, software VeriStand y relaciones en el ámbito de HIL para automoción a una plataforma más amplia de automatización industrial.La estrategia competitiva avanza en cuatro direcciones. En primer lugar, los proveedores de hardware están incorporando orquestación de software para proteger sus márgenes a medida que maduran las cámaras y las plataformas de radiofrecuencia. En segundo lugar, los proveedores de software están reforzando la elaboración de informes de ciberseguridad y la documentación de cumplimiento normativo. En tercer lugar, los organismos de certificación están desarrollando prácticas específicas para WP.29 R155/R156, como se observa en TÜV SÜD, DEKRA, SGS e Intertek. En cuarto lugar, especialistas en ciberseguridad como AUTOCRYPT están integrando PKI, simulación de detección de intrusiones y pruebas de seguridad V2X en los flujos de trabajo de validación OTA. Es probable que el mercado de sistemas de pruebas OTA para automoción mantenga una concentración moderada, ya que los compradores prefieren plataformas integradas y preparadas para auditorías destinadas a lanzamientos regulados; no obstante, los proveedores especializados aún pueden imponerse cuando la profundidad técnica es más importante que la escala.
Empresas del mercado de sistemas de pruebas OTA para automoción
Los principales actores que operan en el mercado de sistemas de pruebas inalámbricas (OTA) para automoción son:
• Rohde & Schwarz
• Keysight Technologies
• Anritsu
• NI (Emerson Test & Measurement)
• ETS-Lindgren
• Microwave Vision (MVG)
• Vector Informatik
• dSPACE GmbH
• DEKRA
• TÜV SÜD
Rohde & Schwarz compite gracias a su especialización en pruebas de radiofrecuencia y redes celulares, incluido el sistema CMX500 OBT y las cámaras anecoicas R&S ATS, utilizados para evaluar el rendimiento radiado, el comportamiento de las antenas y la conformidad celular. Keysight Technologies es uno de los principales proveedores de pruebas de protocolos OTA para 5G, con la plataforma UXM 5G, que admite escenarios por debajo de 6 GHz y de ondas milimétricas para la validación de vehículos conectados. La estación de pruebas de comunicaciones por radio MT8000A de Anritsu permite a la empresa participar en la evaluación OTA de 5G NR, especialmente en los programas de ingeniería de automoción japoneses.
NI (Emerson Test & Measurement) incorpora hardware PXI y software VeriStand a la validación OTA a través de la división más amplia de pruebas y medición de Emerson. ETS-Lindgren se centra en sistemas de pruebas de compatibilidad electromagnética y antenas, por lo que resulta relevante cuando el comportamiento de radiofrecuencia a escala del vehículo requiere una validación basada en cámaras. Microwave Vision Group atiende las necesidades de medición de antenas y pruebas OTA mediante los sistemas StarLab y STARGATE, relevantes tanto en entornos de I+D como de certificación. Las cámaras de reverberación RTS65 y RTS75 de Bluetest permiten caracterizar antenas compactas para el desarrollo de sistemas telemáticos.
Vector Informatik y dSPACE GmbH son proveedores fundamentales de software y simulación. La capacidad CANoe.OTA de Vector permite validar sistemas OTA en las capas CAN, LIN, Ethernet e inalámbrica, mientras que los entornos VEOS y Cloud Automotive Testing de dSPACE permiten la ejecución SIL y alojada en la nube. ETAS, aunque se analiza dentro de Bosch Group en la cuota de mercado, también es importante gracias a ISOLAR y a la validación de middleware para automoción. Estas empresas se benefician de la adopción previa de sus flujos de trabajo de ingeniería, lo que reduce las dificultades cuando los fabricantes de equipos originales amplían sus actividades hacia las pruebas específicas de OTA.
Las empresas de certificación y servicios abordan el ámbito del cumplimiento normativo del mercado de sistemas de pruebas inalámbricas (OTA) para automoción.DEKRA, TÜV SÜD, SGS, Applus+ IDIADA, Intertek y GAES Testing & Certification aportan evidencias de pruebas independientes, evaluación de ciberseguridad y apoyo a la homologación de tipo. La práctica específica de certificación OTA de TÜV SÜD en 2024 para UNECE R156 y el centro de pruebas de ciberseguridad de SGS en Frankfurt apuntan a una creciente demanda de evidencias independientes para WP.29. AUTOCRYPT se centra en las pruebas de seguridad para la autenticación de actualizaciones basada en PKI, la detección de intrusiones y la validación de protocolos V2X, en línea directa con los requisitos de ciberseguridad de R155.
Los especialistas regionales completan el panorama competitivo. General Test Systems presta servicio a fabricantes de equipos originales y empresas tecnológicas chinas con equipos de pruebas OTA alineados con GB/T. Accuver participa en pruebas de conformidad de protocolos C-V2X y pruebas de rendimiento OTA para los mercados coreano y japonés. S.E.A. Datentechnik respalda la validación de la telemática y la adquisición de datos en campo en la región DACH, mientras que RanLOS y EMITE proporcionan sistemas OTA de antenas y MIMO para casos de uso de LTE y 5G en automoción. Por tanto, el conjunto de empresas es diverso, pero las adquisiciones favorecen cada vez más a los proveedores capaces de conectar equipos, software, ciberseguridad y evidencias de cumplimiento en un flujo de trabajo de validación coherente.
10,6 % de cuota de mercado
La cuota de mercado conjunta en 2025 es del 45,7 %
Noticias del sector de sistemas de pruebas OTA para automoción
abr de 2025: TÜV SÜD amplió su laboratorio de pruebas de ciberseguridad para automoción en Múnich para incluir capacidades de validación de campañas de actualización de software OTA, con la incorporación de cuatro estaciones de pruebas HIL para programas de cumplimiento de UNECE R156.
feb de 2025: Keysight Technologies amplió su plataforma de pruebas inalámbricas UXM 5G con perfiles de pruebas OTA específicos para automoción, compatibles con escenarios de protocolos C-V2X Rel-17 destinados a laboratorios de validación en Alemania y Corea del Sur.
Puntuación de concentración del mercado
El mercado de sistemas de pruebas de actualizaciones inalámbricas (OTA) para automoción obtiene una puntuación de 6 sobre 10 en concentración, ya que los siete principales actores representan el 52,2% de los ingresos de 2025. Esto genera una influencia moderada de los líderes, al tiempo que deja el 47,8% de la demanda abierto a proveedores especializados de equipos, empresas de ciberseguridad, organismos de certificación y laboratorios regionales.
El informe de investigación sobre el mercado de sistemas de pruebas OTA para automoción incluye una cobertura exhaustiva del sector con estimaciones y previsiones de ingresos (millones/miles de millones de USD) de 2022 a 2035, para los siguientes segmentos:
Mercado, por componente
Mercado, por método de prueba
Mercado, por oferta
Mercado, por aplicación
Mercado, por vehículo
Mercado, por usuario final
La información anterior se proporciona para las siguientes regiones y países:
Metodología de investigación, fuentes de datos y proceso de validación
Este informe se basa en un proceso de investigación estructurado basado en conversaciones directas con la industria, modelado propietario y validación cruzada rigurosa, y no solo en investigación de escritorio.
Nuestro proceso de investigación de 6 pasos
1. Diseño de investigación y supervisión de analistas
En GMI, nuestra metodología de investigación se basa en la experiencia humana, la validación rigurosa y la transparencia total. Cada perspectiva, análisis de tendencias y pronóstico en nuestros informes es desarrollado por analistas experimentados que entienden los matices de su mercado.
Nuestro enfoque integra una extensa investigación primaria a través del compromiso directo con participantes y expertos de la industria, complementada con una investigación secundaria integral de fuentes globales verificadas. Aplicamos análisis de impacto cuantificado para ofrecer pronósticos confiables, manteniendo una trazabilidad completa desde las fuentes de datos originales hasta los insights finales.
2. Investigación primaria
La investigación primaria forma la columna vertebral de nuestra metodología, contribuyendo con casi el 80% a los insights generales. Implica el compromiso directo con los participantes de la industria para garantizar la precisión y profundidad en el análisis. Nuestro programa de entrevistas estructuradas cubre los mercados regionales y globales, con aportes de ejecutivos de nivel C, directores y expertos en la materia. Estas interacciones proporcionan perspectivas estratégicas, operativas y técnicas, permitiendo insights completos y pronósticos de mercado confiables.
3. Minería de datos y análisis de mercado
La minería de datos es una parte clave de nuestro proceso de investigación, contribuyendo con casi el 20% a la metodología general. Implica analizar la estructura del mercado, identificar las tendencias de la industria y evaluar los factores macroeconómicos a través del análisis de participación en los ingresos de los principales actores. Los datos relevantes se recopilan de fuentes pagas y gratuitas para construir una base de datos confiable. Esta información se integra luego para respaldar la investigación primaria y el dimensionamiento del mercado, con validación de partes interesadas clave como distribuidores, fabricantes y asociaciones.
4. Dimensionamiento del mercado
Nuestro dimensionamiento del mercado se basa en un enfoque ascendente, comenzando con datos de ingresos de empresas recopilados directamente a través de entrevistas primarias, junto con cifras de volumen de producción de fabricantes y estadísticas de instalación o implementación. Estos datos se ensamblan a través de los mercados regionales para llegar a una estimación global fundamentada en la actividad real de la industria.
5. Modelo de pronóstico y supuestos clave
Cada pronóstico incluye documentación explícita de:
✓ Principales impulsores de crecimiento y su impacto asumido
✓ Factores restrictivos y escenarios de mitigación
✓ Supuestos regulatorios y riesgo de cambio de política
✓ Parámetro de la curva de adopción tecnológica
✓ Supuestos macroeconómicos (crecimiento del PIB, inflación, moneda)
✓ Dinámicas competitivas y expectativas de entrada/salida al mercado
6. Validación y aseguramiento de calidad
Las etapas finales implican validación humana, donde expertos del dominio revisan manualmente los datos filtrados para identificar matices y errores contextuales que los sistemas automatizados podrían pasar por alto. Esta revisión de expertos añade una capa crítica de aseguramiento de calidad, asegurando que los datos se alineen con los objetivos de investigación y los estándares específicos del dominio.
Nuestro proceso de validación de triple capa garantiza la máxima fiabilidad de los datos:
✓ Validación estadística
✓ Validación de expertos
✓ Verificación de la realidad del mercado
Confianza & credibilidad
Fuentes de datos verificadas
Publicaciones comerciales
Revistas sectoriales, publicaciones comerciales y medios especializados
Bases de datos industriales
Bases de datos de mercado propias y de terceros
Documentos regulatorios
Registros de contratación pública y documentos de política
Investigación académica
Estudios universitarios e informes de instituciones especializadas
Informes corporativos
Informes anuales, presentaciones a inversores y declaraciones
Entrevistas con expertos
Alta dirección, responsables de compras y especialistas técnicos
Archivo GMI
Más de 13.000 estudios publicados en más de 20 sectores industriales
Datos comerciales
Volúmenes de importación/exportación, códigos HS y registros aduaneros
Parámetros estudiados y evaluados
Cada punto de datos de este informe se valida mediante entrevistas primarias, modelado ascendente real y rigurosas comprobaciones cruzadas. Lea sobre nuestro proceso de investigación →