
Autoren:
Preeti Wadhwani, Manish Verma
Kostenloses PDF herunterladen
Markt für Over-the-Air-Testsysteme in der Automobilindustrie Größe und Anteil 2026-2035
Berichts-ID: GMI11479
|
Veröffentlichungsdatum: June 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Entdecken Sie unsere Lizenzoptionen:

Markt für Over-the-Air-Testsysteme in der Automobilindustrie
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für Over-the-Air-Testsysteme in der Automobilindustrie
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße für Over-the-Air-Testsysteme im Automobilbereich
Der globale Markt für Over-the-Air-Testsysteme im Automobilbereich erreichte 2025 ein Volumen von 2 Milliarden US-Dollar. Es wird erwartet, dass der Markt von 2,1 Milliarden US-Dollar im Jahr 2026 auf 4 Milliarden US-Dollar bis 2035 wächst. Für den Zeitraum 2026–2035 entspricht dies einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6 %. Diese Schätzungen stammen aus dem aktuellen Bericht von Global Market Insights Inc.
Wichtigste Erkenntnisse zum Markt für Over-the-Air-Testsysteme in der Automobilbranche
Marktführer: Continental führte 2025 mit einem Marktanteil von über 10,6 %.
Führende Marktteilnehmer: Zu den fünf führenden Marktteilnehmern in diesem Markt zählen Continental, Bosch, Intertek, Keysight Technologies, Vector Informatik, die 2025 zusammen einen Marktanteil von 45,7 % hielten.
Das Wachstum spiegelt den Wandel des Automobilsektors wider: weg vom softwareseitigen Aufspielen beim Händler hin zu cloudgestützten Validierungsprozessen, bei denen Sicherheit, Kompatibilität und Funktionsverhalten vor jedem Fernupdate überprüft werden müssen. Die Nachfrage ist dort am stärksten, wo eine hohe Verbreitung vernetzter Fahrzeuge, die Softwarekomplexität von Elektrofahrzeugen und eine strenge Regulierung zusammentreffen. Angeführt wird sie von Nordamerika, Westeuropa und den urbanen Märkten im Asien-Pazifik-Raum.
Wichtigste Wachstumstreiber
Analyse der Auswirkungen der Wachstumstreiber
Treiber
Auswirkungen auf die CAGR-Prognose
Geografische Relevanz
Zeitraum der Auswirkungen
Zunehmende Verbreitung vernetzter Fahrzeuge
+2,3 %
Weltweit
Mittelfristig (2–4 Jahre)
Rasantes Wachstum bei Elektrofahrzeugen (EVs)
+1,8 %
Asien-Pazifik, Europa, Nordamerika
Mittelfristig (2–4 Jahre)
Strenge Vorschriften zur Cybersicherheit von Fahrzeugen und zur Software-Compliance
+2 %
Europa, Nordamerika, Asien-Pazifik
Kurzfristig (≤ 2 Jahre)
Zunehmende Komplexität der Software-Ökosysteme von Fahrzeugen
+1,5 %
Weltweit
Langfristig (≥ 4 Jahre)
Zunehmende Verbreitung vernetzter Fahrzeuge
Die zunehmende Verbreitung vernetzter Fahrzeuge erweitert die potenzielle Basis für OTA-Validierungen. Die GSMA schätzt, dass der Anteil vernetzter Fahrzeuge an den Neuwagenverkäufen in Industrieländern bis 2027 mehr als 80 % betragen wird.[1]GSMA. gsma.com Die unmittelbare betriebliche Folge: OTA-Testsysteme müssen Softwareversionen für unterschiedliche Modelljahre, Telematiksteuergeräte, Netzbetreiber und regionale Softwarekonfigurationen validieren. Für Erstausrüster (OEMs) ist nicht nur die Zahl der vernetzten Fahrzeuge entscheidend, sondern auch der Rhythmus der Update-Kampagnen, der sich zunehmend den Release-Zyklen von Unternehmenssoftware annähert.
Rasantes Wachstum bei Elektrofahrzeugen (EVs)
Elektrofahrzeuge verfügen über umfangreichere Software-Stacks als Fahrzeuge mit Verbrennungsmotor, da Batteriemanagement, Wärmeregulierung, Rekuperation, Ladefunktionen und Leistungselektronik regelmäßig kalibriert werden müssen. Die Internationale Energieagentur (IEA) berichtete, dass die weltweiten Verkäufe von Elektrofahrzeugen 2024 die Marke von 17 Millionen Einheiten überschritten und damit rund ein Fünftel der Neuwagenverkäufe ausmachten.[2]International Energy Agency. iea.org Jedes Elektrofahrzeug, das der vernetzten Flotte hinzugefügt wird, schafft über seine gesamte Betriebsdauer hinweg wiederkehrenden Testbedarf. Der Markt für Over-the-Air-Testsysteme im Automobilbereich profitiert unmittelbar davon, dass Automobilhersteller von der isolierten Validierung elektronischer Steuergeräte (ECUs) zur Systemvalidierung über Antriebsstrang, HMI und Ladeschnittstellen hinweg übergehen.
Strenge Vorschriften zur Cybersicherheit von Fahrzeugen und zur Softwarekonformität
Regulierung ist zu einem zentralen Kaufanreiz geworden. Die UNECE-Regelung WP.29 R156 verlangt zertifizierte Managementsysteme für Software-Updates, während R155 Cybersicherheitsmanagementsysteme für vernetzte Fahrzeuge vorschreibt. Der Rahmen gilt für die EU-Typgenehmigung und hat auch Vorschriften in anderen Automobilmärkten beeinflusst.[3]United Nations Economic Commission for Europe. unece.org ISO/SAE 21434:2021 bietet Erstausrüstern und Zulieferern den technischen Rahmen für die Cybersicherheit von Straßenfahrzeugen, einschließlich Verfahren zur Bedrohungsanalyse und Validierung.[4]International Organization for Standardization. iso.org Der Markt für Over-the-Air-Testsysteme im Automobilbereich umfasst daher auch Ausgaben für die Einhaltung von Vorschriften, die nicht aufgeschoben werden können, ohne die Typgenehmigung und den Marktzugang zu beeinträchtigen.
Zunehmende Komplexität von Fahrzeugsoftware-Ökosystemen
Schätzungen der ACEA zufolge können moderne Premiumfahrzeuge mehr als 150 Millionen Codezeilen umfassen, verteilt auf mindestens 100 elektronische Steuergeräte.[5]European Automobile Manufacturers' Association. acea.auto Während OEMs auf Domänencontroller und Zonenarchitekturen umstellen, kann die Zahl der Steuergeräte sinken, doch jeder Rechenknoten verarbeitet mehr Softwareabhängigkeiten. Die Infrastruktur für OTA-Tests muss das Busverhalten, Middleware-Schnittstellen, Firmware-Abhängigkeiten und Interaktionen auf Anwendungsebene nachbilden. Dadurch steigt die Nachfrage nach Hardware-in-the-Loop-, Software-in-the-Loop- und cloudbasierten Orchestrierungsplattformen, mit denen sich ein Update validieren lässt, bevor es eine Fahrzeugflotte erreicht.
Wichtige Herausforderungen
Analyse der Auswirkungen von Markthemmnissen
Herausforderung
Auswirkung auf die CAGR-Prognose
Geografische Relevanz
Zeithorizont der Auswirkungen
Hohe Kosten und Komplexität der Testinfrastruktur
-1,5 %
Global, besonders ausgeprägt in Lateinamerika sowie im Nahen Osten und in Afrika
Kurzfristig (≤ 2 Jahre)
Fragmentierte Fahrzeugarchitekturen und unterschiedliche Steuergeräte (ECUs)
-1,2 %
Global
Mittelfristig (2–4 Jahre)
Hohe Kosten und Komplexität der Testinfrastruktur
Eine vollständige OTA-Testumgebung kann HIL-Prüfstände, Netzwerksimulatoren, HF-Kammern, Sicherheitstools, Orchestrierungssoftware und Audit-Berichtssysteme umfassen. Je nach Umfang reicht die erforderliche Investition pro Installation von mehreren Hunderttausend US-Dollar bis zu mehreren Millionen US-Dollar. Dieses Kostenprofil schränkt die Einführung bei Tier-2-Zulieferern, regionalen Laboren und kleineren Dienstleistern ein. Cloudbasierte virtuelle Validierung und gemeinsam genutzte Zertifizierungsinfrastrukturen verringern die Kapitalbelastung teilweise, doch Bedenken hinsichtlich Datenresidenz, Latenz und Testtreue sind weiterhin nicht ausgeräumt.
Fragmentierte Fahrzeugarchitekturen und unterschiedliche Steuergeräte
Die Fragmentierung der Fahrzeugarchitekturen hält die Zahl der Validierungskombinationen hoch. Ein einzelner OEM kann in seinem globalen Fahrzeugportfolio mehrere Bootloader-Versionen, Steuergerätegenerationen, Kommunikations-Stacks und Echtzeitbetriebssysteme einsetzen. AUTOSAR und Automotive Grade Linux verbessern die Standardisierung auf Middleware-Ebene, doch die Konvergenz erfolgt schrittweise und nicht unmittelbar.[6]Automotive Grade Linux. automotivelinux.org Für Testanbieter stützt diese Herausforderung die Nachfrage nach konfigurierbaren Plattformen, erhöht jedoch den Implementierungsaufwand und den technischen Support nach dem Verkauf.
Markttrends bei Over-the-Air-Testsystemen für die Automobilindustrie
Der Wandel hin zu softwaredefinierten Fahrzeugen ist der wichtigste strukturelle Trend auf dem Markt für Over-the-Air- (OTA-)Testsysteme für die Automobilindustrie. Bei älteren verteilten Architekturen beschränkten sich viele Updates auf einzelne Steuergeräte oder klar abgegrenzte Funktionsbereiche. Zonen- und Domänencontroller-Designs verschieben diese Grenze, da ein einziges OTA-Paket über gemeinsam genutzte Rechenkapazitäten, Ethernet-Backbones und Middleware mehrere Fahrzeugfunktionen beeinflussen kann. Die Einführung von Automotive Grade Linux durch Toyota, Subaru, Mazda und andere OEMs trägt zur Standardisierung von Teilen der Middleware-Ebene bei, erhöht aber auch die Erwartungen, dass Testframeworks OEM-spezifische Implementierungen abdecken können. Der Zeithorizont ist mittel- bis langfristig, da die Umstellung der Architektur mit jeder Fahrzeuggeneration und nicht allein mit der jährlichen Modellpflege erfolgt. Für den Markt bedeutet dies eine schrittweise Abkehr von Einzellösungen hin zu Validierungsplattformen, die HIL, SIL, Regressionstests, die Simulation von OTA-Backends und Konformitätsnachweise in einem einzigen Workflow verbinden.
KI-gestützte Testautomatisierung gewinnt an Bedeutung, da vollständige Regressionstests kostspielig werden, wenn OTA-Kampagnen statt jährlicher Updates zunehmend monatliche oder zweiwöchentliche Releases umfassen. Machine-Learning-Modelle können frühere Fehlerprotokolle, Abhängigkeitskarten, ECU-Telemetriedaten und die Release-Historie verarbeiten, um diejenigen Testfälle zu identifizieren, bei denen Fehler am wahrscheinlichsten entdeckt werden. In unserer Umfrage aus dem ersten Quartal 2026 unter 280 Embedded-Softwareentwicklern und Validierungsmanagern bei Automobilherstellern und Tier-1-Zulieferern in Nordamerika und Europa gaben 58 % an, dass die KI-gestützte Priorisierung von Tests die Vorlaufzeit für die Validierung vor der Bereitstellung im Vergleich zu vollständigen Regressionstestläufen um mehr als 20 % verkürzt hatte. Die quantifizierbaren Auswirkungen zeigen sich in der Nachfrage nach Software: Für die Softwarekomponente wird ein Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7 % prognostiziert, womit sie die Hardware übertrifft. Die kommerziellen Auswirkungen liegen auf der Hand. Anbieter, die eine nachvollziehbare Testauswahl, prüfbare Audit-Berichte und die Integration mit Tools wie Vector CANoe.OTA, dSPACE VEOS und ETAS ISOLAR kombinieren können, werden bei Beschaffungsentscheidungen stärker berücksichtigt als Anbieter, die Automatisierung ohne Compliance-gerechte Berichterstattung anbieten.
OTA-Updates, die über 5G- und C-V2X-Kanäle übertragen werden, sind Netzwerkbedingungen ausgesetzt, die mit einfachen Konnektivitätstests nicht erfasst werden. Schwankungen der Latenz, Zellübergaben, Bandbreitendrosselung, Dopplereffekte bei hohen Fahrgeschwindigkeiten, Paketunterbrechungen und Wiederherstellungslogik müssen vor der Auslieferung eines Releases an Fahrzeuge getestet werden. Die ETSI-GS-MEC-Standards beeinflussen die Leistungserwartungen an Mobile Edge Computing in Automobilanwendungen, während der Einsatz von C-V2X Rel-16 und Rel-17 die Testkomplexität in China, Südkorea, Deutschland und den Vereinigten Staaten erhöht. Die UXM 5G Wireless Test Platform von Keysight Technologies und die MT8000A Radio Communication Test Station von Anritsu sind Beispiele für Plattformen, die bei der Mobilfunkprotokollprüfung und der 5G-OTA-Bewertung eingesetzt werden. Der Zeithorizont ist kurz bis mittelfristig, da der Ausbau von 5G-Netzen für die Automobilbranche bereits im Gange ist. Die volle Marktwirkung hängt jedoch davon ab, ob Automobilhersteller C-V2X-enabled-Update-Kanäle einsetzen. Testanbieter mit RF-Simulationen für mehrere Frequenzbänder und Bedingungen werden Marktanteile hinzugewinnen, da sich die Leistungsvalidierung zunehmend nicht mehr von der Funktionsvalidierung trennen lässt.
Sicherheitstests machten 2025 einen Umsatz von 558,5 Millionen US-Dollar aus, was 28,1 % des weltweiten Umsatzes entsprach; die durchschnittliche jährliche Wachstumsrate (CAGR) beträgt 8 %. Die UNECE-Regelungen WP.29 R155 und R156 haben Nachweise zur Cybersicherheit und zum Management von Softwareupdates zu einem Bestandteil des Typgenehmigungsverfahrens gemacht, insbesondere bei vernetzten Fahrzeugen, die in Europa verkauft werden. ISO/SAE 21434:2021 ergänzt den technischen Rahmen für das Cybersicherheits-Risikomanagement über den gesamten Lebenszyklus eines Fahrzeugs. In unserer Expertenrunde aus dem vierten Quartal 2025 mit acht Cybersicherheitsspezialisten aus dem Automobilbereich europäischer Automobilhersteller und unabhängiger Prüflabore waren sich die Teilnehmenden einig, dass Sicherheitstests bis mindestens 2028 das am schnellsten wachsende Teilsegment im Bereich OTA-Tests bleiben werden. Treiber ist die zunehmende regulatorische Einführung in Japan, Korea und Kanada. TÜV SÜD, DEKRA, SGS, AUTOCRYPT und Intertek sind gut positioniert, um dieses Segment zu erschließen, da Automobilhersteller Penetrationstests, die Validierung der Authentifizierung, Schwachstellenbewertungen und dokumentierte Nachweispakete benötigen.
Das Segment der Remote-Tests gewann an Dynamik, als Einschränkungen beim Zugang zu physischen Labors die Investitionen der OEMs in cloudverbundene Fahrzeugrepräsentationen und digitale Zwillinge beschleunigten. Stellantis setzte 2024 gemeinsam mit dSPACE eine cloudbasierte OTA-Validierungsarchitektur ein, die parallele Kampagnentests mit simulierten Repräsentationen von mehr als 40 Fahrzeugkonfigurationen ermöglicht. Dieses Beispiel zeigt, warum Remote-Tests wichtig sind: Sie lassen sich schneller skalieren als die Kompatibilitätsvalidierung mit physischen HIL-Prüfständen, wenn die Zahl der Fahrzeugvarianten steigt. Die Herausforderung liegt in der Wiedergabetreue. Digitale Zwillinge haben weiterhin Schwierigkeiten, die vollständige HF- und elektromagnetische Umgebung eines physischen Fahrzeugs nachzubilden. Daher bleiben HF-Validierung im Labor und HIL-Infrastruktur für sicherheitskritische und zertifizierungsrelevante Anwendungsfälle zentral.
Marktanalyse für automobile Over-the-Air-Testsysteme
Nach Komponente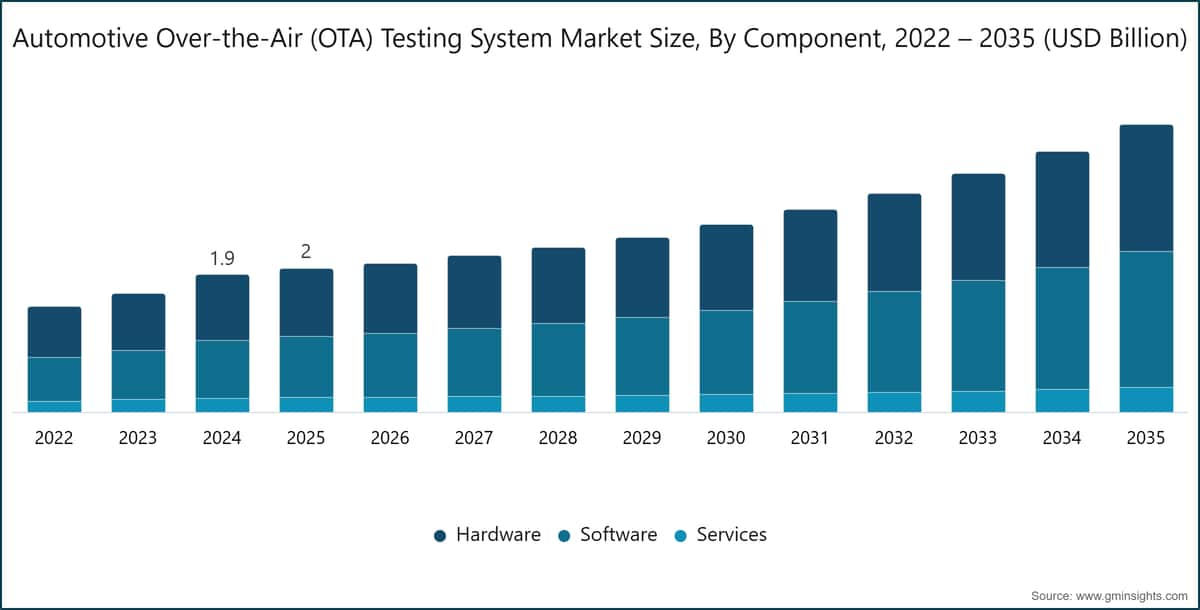
Marktgröße des Marktes für Automotive-Over-the-Air-(OTA)-Testsysteme nach Komponente, 2022–2035 (Milliarden US-Dollar)
Um die wichtigsten Markttrends zu verstehen
Das Hardware-Teilsegment verzeichnete 2025 die größte Marktposition im Markt für automobile Over-the-Air- (OTA-)Testsysteme: Der Umsatz belief sich auf 940,6 Millionen US-Dollar, der Marktanteil auf 47,4 %. Bis 2035 soll das Segment bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8 % ein Volumen von 1,75 Milliarden US-Dollar erreichen. Die Nachfrage nach Hardware umfasst reflexionsarme und halbreflexionsarme Kammern, Geräte zur Beeinflussung von Netzwerken, HIL-Prüfstände, Scanner-Arrays und Mobilfunkprotokoll-Testsysteme, die zur Validierung der OTA-Antennenleistung und des Verhaltens bei der Bereitstellung von Updates eingesetzt werden. Die CMX500-OBT-Plattform von Rohde & Schwarz und die R&S-ATS-Kammersysteme decken den Bedarf an HF- und Antennentests ab, während die UXM-5G-Plattform von Keysight die OTA-Simulation mehrerer Frequenzbänder für C-V2X- und Mobilfunkbedingungen unterstützt. Das Wachstum im Hardwarebereich fällt geringer aus als bei Software, da viele Labors in Nordamerika und Europa bereits über eine grundlegende Infrastruktur verfügen. Der Erneuerungsbedarf hängt jedoch weiterhin von 5G-mmWave, 5G Sub-6 GHz und komplexeren Fahrzeugkonstruktionen mit mehreren Antennen ab.
Software ist die am schnellsten wachsende Komponente: Ihr Volumen soll von 847,8 Millionen US-Dollar im Jahr 2025 auf 1,89 Milliarden US-Dollar bis 2035 steigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7 % entspricht. Dazu zählen die Testorchestrierung, die KI-gestützte Auswahl von Regressionstests, die Simulation digitaler Zwillinge, die Erstellung von Audit-Trails, API-Integrationsschichten und das cloudbasierte Kampagnenmanagement. CANoe.OTA von Vector Informatik und die VEOS-Plattform von dSPACE kommen in Validierungsabläufen häufig zum Einsatz, da sie sich in bestehende Automobil-Engineering-Toolchains integrieren lassen, anstatt eine separate Testumgebung zu erfordern. Dienstleistungen erzielten 2025 einen Umsatz von 197,6 Millionen US-Dollar. Bis 2035 soll dieser auf 341,4 Millionen US-Dollar steigen. Unterstützt wird dies durch den Bedarf an ausgelagerten Tests, der Vorbereitung auf Zertifizierungen und der Dokumentation zur Einhaltung von Vorschriften. Innerhalb dieses Segments bieten Anbieter langfristig bessere wirtschaftliche Perspektiven, wenn sie Software, Zertifizierungsnachweise und Expertendienstleistungen rund um bestehende Laborausstattung bündeln.
Nach Angebot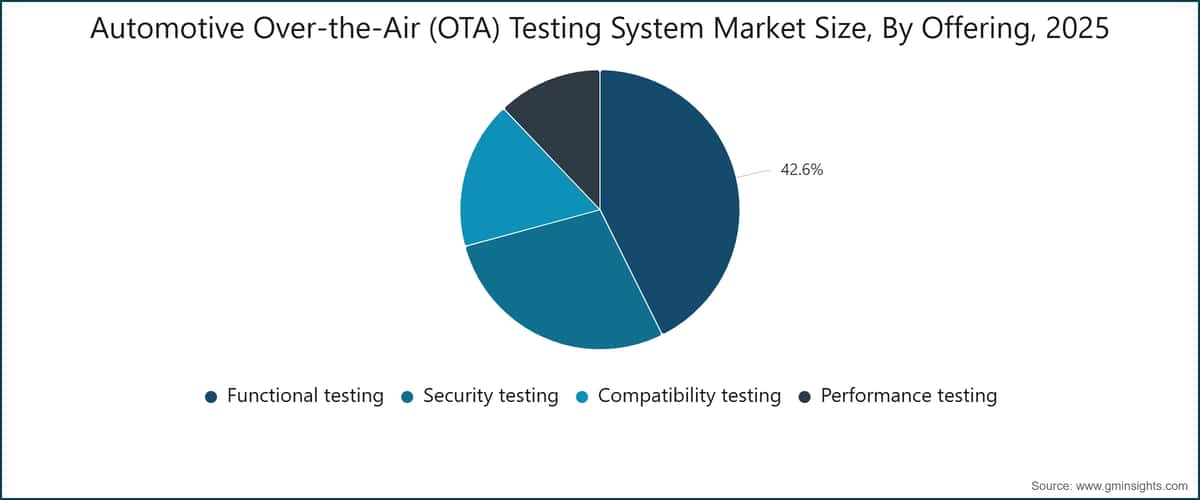
Marktgröße für Automotive-Over-the-Air-(OTA)-Testsysteme nach Angebot, 2025
Funktionstests bilden weiterhin das größte Angebotssegment. Sie erzielten 2025 Umsätze von 846,6 Millionen US-Dollar, erreichten einen Marktanteil von 42,6 % am Markt für Over-the-Air-Testsysteme in der Automobilindustrie und dürften bis 2035 bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7 % einen Wert von 1,61 Milliarden US-Dollar erreichen. Funktionstests überprüfen den erfolgreichen Abschluss der Installation, die korrekte Ausführung, das Rücksetzverhalten, die Interaktion mit dem Steuergerät (ECU) und das Ausbleiben von Regressionen in den jeweiligen Fahrzeugzielgruppen. NI VeriStand und ETAS ISOLAR sind repräsentative Plattformen für die funktionale Validierung, da sie HIL-Prozesse, Integrationstests und die Überprüfung des Softwareverhaltens unterstützen. Kompatibilitätstests sind das am schnellsten wachsende Angebotssegment: Ihr Wert steigt von 340 Millionen US-Dollar im Jahr 2025 auf voraussichtlich 795,5 Millionen US-Dollar im Jahr 2035, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2 %. Das Wachstum ist auf die Heterogenität der Fahrzeugflotten zurückzuführen: OTA-Kampagnen richten sich häufig gleichzeitig an mehrere Modelljahre, Hardware-Revisionen, Firmware-Stände und regionale Varianten.
Sicherheitstests erreichten 2025 einen Wert von 558,5 Millionen US-Dollar beziehungsweise einen Marktanteil von 28,1 % und dürften mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8 % zulegen. Diese Kategorie umfasst Penetrationstests, die Validierung der Authentifizierung, die Überprüfung der Zertifikatskette, die Bewertung des Backend-Update-Servers sowie die Firmware-Auslieferung betreffende Schwachstellentests. Leistungstests machten 2025 einen Wert von 240,9 Millionen US-Dollar beziehungsweise einen Marktanteil von 12,1 % aus und dürften mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1 % wachsen. Leistungstests bleiben für Kennzahlen zu Durchsatz, Update-Latenz und Übertragungszuverlässigkeit notwendig. Ihr Wachstum fällt jedoch schrittweiser aus, da HF-Methoden ausgereifter sind als Kompatibilitäts- und Cybersicherheitsprozesse. Über alle Angebotssegmente hinweg entwickelt sich der Markt für Over-the-Air-Testsysteme (OTA) in der Automobilindustrie hin zu integrierten Plattformen, die eine einheitliche Nachweiskette für funktionale, sicherheitsbezogene, kompatibilitätsbezogene und leistungsbezogene Anforderungen bereitstellen.
Nach Testmethode
Labortests bleiben der technische Eckpfeiler der OTA-Validierung, da sicherheitsrelevante Updates kontrollierte, reproduzierbare und auditierbare Testbedingungen erfordern. HIL-Prüfstände, SIL-Umgebungen, reflexionsarme Kammern, HF-Simulatoren und Systeme zur Simulation von Netzwerkstörungen ermöglichen es Ingenieuren, Grenzbedingungen zu validieren, die sich im öffentlichen Straßenverkehr nicht sicher nachbilden lassen. Keysight UXM 5G, Anritsu MT8000A, Rohde & Schwarz CMX500 und Kammersysteme von ETS-Lindgren sind Beispiele für Plattformen, die bei laborbasierten OTA- und HF-Tests zum Einsatz kommen. Labortests sind besonders wichtig für die Erstellung von Nachweisen gemäß UNECE WP.29, da Zulassungseinreichungen Dokumentation, Reproduzierbarkeit und nachvollziehbare Testergebnisse erfordern.
Feldtests bleiben notwendig, wenn sich das reale Netzwerkverhalten, die Fahrzeugbewegung, klimatische Bedingungen und das Nutzungsverhalten der Fahrer auf die OTA-Auslieferung auswirken. Mit dieser Methode wird bestätigt, dass die Annahmen aus dem Labor unter Betriebsbedingungen gelten, insbesondere bei C-V2X-Übergaben, Umgebungen mit eingeschränkter Signalqualität und der gestaffelten Durchführung von Kampagnen auf Flottenebene. Remote-Tests sind die am schnellsten wachsende Methode: Ihr Wert erreichte 2025 331,9 Millionen US-Dollar und dürfte bis 2035 bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1 % auf 771,1 Millionen US-Dollar steigen. dSPACE Cloud Automotive Testing und der Einsatz durch Stellantis im Jahr 2024 zeigen, wie sich die Variantenabdeckung durch Remote-Validierung über simulierte Fahrzeugkonfigurationen hinweg skalieren lässt. Der Markt wird sich jedoch nicht vollständig auf Remote-Tests verlagern, da HF- und zertifizierungssensible Szenarien weiterhin physische Testanlagen erfordern.
Nach Anwendung
Softwareupdates sind die Kernanwendung von OTA-Testsystemen, da jede aus der Ferne bereitgestellte Version hinsichtlich Installationsintegrität, Rücksetzverhalten, Kompatibilität und Funktion nach der Installation bewertet werden muss. Bei Elektro-Pkw kann ein Update des Batteriemanagementsystems das Ladeverhalten, das Wärmemanagement, das regenerative Bremsen, Reichweitenprognosen und HMI-Anzeigen beeinflussen. Tesla-Flottenupdates, Plattformen auf Basis von General Motors Ultium und Programme für den Ford Mustang Mach-E veranschaulichen die betriebliche Realität von Fahrzeugen, die auch nach dem Verkauf kontinuierlich softwareseitig validiert werden müssen. Der Markt für Over-the-Air-Testsysteme (OTA) in der Automobilindustrie wächst daher parallel zum Softwaremanagement von Fahrzeugen nach ihrer Auslieferung.
Sicherheitspatches gewinnen strategisch an Bedeutung, da vernetzte Fahrzeuge Angriffsflächen für Fernzugriffe bieten. Das OTA-Sicherheitstestportfolio von AUTOCRYPT, die WP.29-R156-Zertifizierungspraxis von TÜV SÜD und die Automotive-Cybersicherheitsdienstleistungen von DEKRA decken diese Anwendung direkt ab. Diagnosetests sind eine weitere wichtige Anwendung, da Ferndiagnosen häufig einer OTA-Kampagne vorausgehen und dabei helfen, betroffene ECUs, Firmware-Stände oder Fahrzeuggruppen zu identifizieren. Die Kategorie „Sonstige“ umfasst Infotainment-Updates, Telematikoptimierungen, die Unterstützung bei der ADAS-Kalibrierung und Anpassungen des Konnektivitäts-Stacks. Die Nachfrage nach Anwendungen wird zunehmend gebündelt: Vor der Freigabe einer einzelnen Softwareversion können Funktionstests, eine Sicherheitsbewertung, eine Diagnosevalidierung und Leistungstests erforderlich sein.
Nach Fahrzeug
Pkw bilden die wichtigste Nachfragebasis, da sie die größte Population vernetzter Fahrzeuge darstellen und die höchste Konzentration an Anforderungen für Updates von Infotainment, ADAS, EV-Antriebssträngen und Telematik aufweisen. Die gesamte Tesla-Flotte, der Mustang Mach-E von Ford und die auf der Ultium-Plattform basierenden Modelle von General Motors benötigen eine kontinuierliche OTA-Validierungsinfrastruktur, da der Funktionsumfang der Software nach dem Verkauf erweitert wird. In diesem Segment ergeben sich komplexe Validierungsanforderungen aus der Flottengröße und der Vielfalt der Fahrzeugkonfigurationen. Eine Softwareversion muss möglicherweise für verschiedene Modelljahre, Batteriepakete, regionale regulatorische Einstellungen und Hardware-Revisionen geprüft werden, während eine gleichbleibende Leistung aus Fahrersicht gewährleistet sein muss.
Bei Nutzfahrzeugen ergibt sich ein anderes OTA-Testprofil. Flottenbetreiber legen größeren Wert auf Betriebszeit, eine planbare Kampagnenplanung, Telematikintegration und Cybersicherheit, da fehlgeschlagene Updates ertragsgenerierende Fahrzeuge außer Betrieb setzen können. In unserer Umfrage im 2. Halbjahr 2025 unter 190 Flottenbetreibern und Automobildienstleistern in China, Südkorea und Indien gaben 67 % an, dass die Häufigkeit von OTA-Testkampagnen in den vorangegangenen 18 Monaten um mehr als 30 % gestiegen sei. Als wichtigste zusätzliche Testkategorie nannten sie die Cybersicherheitsvalidierung. Die Validierung von Nutzfahrzeugen hängt zudem mit routenspezifischer Konnektivität, der Bereitstellung von Updates am Depot und der Überwachung des Fahrzeugzustands zusammen. Diese Anforderungen fördern die Nachfrage nach Managed Services und Remote-Testabläufen, mit denen sich Updates vor ihrer Einführung in der gesamten Flotte validieren lassen.
Nach Endnutzer
Automobilhersteller (OEMs) sind die dominierenden Endnutzer, da sie für den Softwarefreigabeprozess der Fahrzeuge, die Typgenehmigungspflichten und die Risiken für das Kundenerlebnis verantwortlich sind. OEM-Teams nutzen Plattformen wie Vector CANoe.OTA, dSPACE VEOS, NI VeriStand und ETAS ISOLAR, um Updates in Entwicklungs-, Vorserien- und Nachverkaufsprozessen zu validieren. Telekommunikationsunternehmen erschließen den Markt mit der Leistungsvalidierung von C-V2X, Konformitätsprüfungen für Mobilfunk und Zertifizierungen durch Netzbetreiber. Die Standards ETSI GS MEC und der Einsatz von C-V2X Rel-16/Rel-17 machen die Beteiligung von Telekommunikationsunternehmen relevanter, da die OTA-Bereitstellung von Edge-Computing, Latenzmanagement und der Zuverlässigkeit von Mobilfunknetzen abhängt.
Automobildienstleister, Prüflabore und Zertifizierungsstellen nehmen einen wachsenden Anteil der Endnutzerbasis ein. Intertek, TÜV SÜD, DEKRA, SGS, Applus+ IDIADA und GAES Testing & Certification erbringen Nachweise aus unabhängigen Prüfungen, Cybersicherheitsbewertungen und Unterstützung bei der Typgenehmigung. Forschungs- und Entwicklungsinstitute nutzen OTA-Testsysteme zur frühzeitigen Architekturvalidierung, zur Bewertung von ADAS-Updates und für Experimente mit vernetzten Fahrzeugen. Der Kreis der Endnutzer geht somit über die Entwicklungsabteilungen der OEMs hinaus und umfasst zunehmend eine breitere Validierungskette. Diese Ausweitung unterstützt das Marktwachstum, da Nachweise zur Konformität, Netzwerkleistung und Cybersicherheit häufig unabhängig erbracht werden müssen.
Nach Region
Markt für Automotive-Over-the-Air-(OTA-)Testsysteme in Nordamerika
Nordamerika ist der größte regionale Markt und erzielte 2025 einen Umsatz von 852,2 Millionen US-Dollar, was 42,9 % des weltweiten Umsatzes entspricht. Bis 2035 dürfte der Umsatz bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1 % auf 1,64 Milliarden US-Dollar steigen. Der US-amerikanische Markt für Automotive-Over-the-Air-Testsysteme erreichte 2025 ein Volumen von 738,8 Millionen US-Dollar. Unterstützt wurde dies durch die Cybersicherheitsrichtlinien der NHTSA, die hohe Verbreitung vernetzter Fahrzeuge sowie die OTA-Anforderungen von Tesla, Ford Mustang Mach-E und den auf Ultium basierenden Plattformen von General Motors. Kanada trug 2025 mit 113,3 Millionen US-Dollar zum Markt bei; die Testaktivitäten konzentrieren sich auf Zuliefererstandorte in Ontario und Québec. Das Labornetz von Keysight Technologies in Michigan und Kalifornien spiegelt die regionale Nachfrage nach gebündelter Unterstützung bei der Validierung von HF, 5G und Protokollen wider. Der Markt ist zwar ausgereift, doch Softwareverlängerungen, der Ausbau der Elektrofahrzeugflotte und Anforderungen an Cybersicherheitsnachweise sorgen weiterhin für Ausgaben.
Markt für Automotive-Over-the-Air-(OTA-)Testsysteme in Europa
Europa erzielte 2025 einen Umsatz von 599,4 Millionen US-Dollar. Bis 2035 dürfte dieser bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8 % auf 1,25 Milliarden US-Dollar steigen. Auf Deutschland entfielen 2025 171,1 Millionen US-Dollar. Dazu trug die Konzentration von OEMs und Tier-1-Zulieferern in München, Stuttgart und Wolfsburg bei. Durch die Durchsetzung der UNECE-Vorschriften WP.29 R155 und R156 für in der EU produzierte Fahrzeuge ab Juli 2024 wurde die OTA-Validierung zu einer verbindlichen Produktionsauflage und nicht mehr zu einer programmspezifischen technischen Entscheidung. Die im März 2024 eingerichtete spezielle Zertifizierungspraxis von TÜV SÜD für OTA-Softwareupdates in München und Berlin sowie das Cybersicherheitstestzentrum von SGS in Frankfurt zeigen, wie Zertifizierungsstellen auf die Nachfrage reagieren. Das Vereinigte Königreich orientiert sich mit seinem UKCA-Rahmen weiterhin an den Grundsätzen von WP.29. Frankreich, Italien, Spanien und die CEE-Märkte sind im Segment „Übriges Europa“ zusammengefasst, das mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3 % wächst.
Markt für Automotive-Over-the-Air-(OTA-)Testsysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region. Der Markt dürfte von 319,7 Millionen US-Dollar im Jahr 2025 bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1 % auf 738,8 Millionen US-Dollar bis 2035 steigen. China ist der wichtigste Wachstumsmotor: Der Markt dürfte von 150,8 Millionen US-Dollar im Jahr 2025 bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,1 % auf 366,4 Millionen US-Dollar bis 2035 wachsen. Unterstützt wird dies durch den Ausbau der Elektromobilität, die C-V2X-Infrastruktur und mehr als 3.000 Kilometer intelligente Autobahnkorridore im Rahmen des Connected-Vehicle-Einführungsprogramms des Verkehrsministeriums für 2025. Indien bietet in der Region die größte aufstrebende Marktchance. AIS 189 schafft eine nationale Grundlage für die Cybersicherheit vernetzter Fahrzeuge und stützt die Nachfrage nach OTA-Tests bei Tata Motors, Mahindra & Mahindra und anderen heimischen OEMs. In Japan und Südkorea stehen technologische Entwicklungen stärker im Vordergrund. Zu den fortschrittlichen OTA-Validierungsanwendungen tragen das Projekt Woven City von Toyota in Susono, die Entwicklungszentren japanischer OEMs in der Präfektur Aichi, die Position von Accuver im Bereich C-V2X-Tests und das Sicherheitsprüfungsportfolio von AUTOCRYPT bei. Die Region verbindet das Mengenwachstum in China und Indien mit einer Nachfrage nach Validierung nach anspruchsvollen Spezifikationen in Japan und Südkorea.
Marktanteil bei Automotive-Over-the-Air-Testsystemen
Die Branche für Automotive-Over-the-Air-(OTA-)Testsysteme ist mäßig konzentriert. Die sieben größten Marktteilnehmer erzielten 2025 zusammen 52,2 % des weltweiten Umsatzes. Die übrigen 47,8 % entfielen auf spezialisierte Ausrüstungsanbieter, Zertifizierungsstellen, regionale Testlabore und Cybersicherheitsanbieter. Diese Marktstruktur verschafft führenden Anbietern Preissetzungsmacht bei integrierten Programmen, lässt jedoch weiterhin Raum für Nischenanbieter, die gezielte Lösungen für spezifische HF-, Sicherheits- oder Compliance-Anforderungen bieten.
Continental führt mit einem Marktanteil von 11,6 %. Der Vorsprung beruht auf der Fähigkeit, OTA-Backend-Infrastruktur, ECU-Bootloader-Technologie und Validierungsdienstleistungen im Rahmen einer einzigen Lieferantenbeziehung abzudecken. Bosch hält einen Marktanteil von 10,6 %, und ETAS GmbH trägt als Unternehmen der Bosch-Gruppe mit Schwerpunkt auf Toolchains und Middleware für die Automobilentwicklung weitere 2,8 % bei. Die Präsenz der Bosch-Gruppe insgesamt beträgt somit etwa 13,4 %, auch wenn ETAS bei der Beschaffung von Toolchains als eigenständige Marke auftritt. Das ist für OEMs relevant, da die Vertrautheit mit ECU-Hardware und Software-Validierungstools bei Beschaffungsentscheidungen auf Plattformebene häufig wechselseitig Einfluss nehmen.
Intertek hält einen Marktanteil von 9,4 % und repräsentiert den Bereich unabhängiger Prüfungen und Zertifizierungen im Markt für Over-the-Air-Testsysteme (OTA) für die Automobilindustrie. OEMs nutzen Validierungsnachweise von Drittanbietern, wenn Zulassungseinreichungen, Kundenaudits oder interne Governance eine unabhängige Prüfung erfordern. Keysight Technologies hält einen Marktanteil von 7,3 % und verfügt über Stärken in der HF-Simulation, bei Mobilfunkprotokolltests und bei der Validierung der 5G-OTA-Leistung. Durch die Übernahme von Anite im Jahr 2015 baute das Unternehmen eine starke Basis im Mobilfunktest auf, die weiterhin relevant ist, da sich die OTA-Übertragung zunehmend auf 5G- und C-V2X-Kanäle verlagert.
Vector Informatik profitiert mit einem Marktanteil von 6,8 % von der umfassenden Nutzung von CANoe in europäischen und nordamerikanischen Entwicklungsteams. Das CANoe.OTA-Modul erweitert diese installierte Basis um OTA-Validierung, ohne dass OEMs ihre Toolumgebung neu aufbauen müssen. dSPACE GmbH hält einen Marktanteil von 3,7 % und ist besonders stark in den Bereichen Simulation, HIL, SIL und cloudbasierte Validierung mit VEOS und Cloud Automotive Testing. Auch M&A-Aktivitäten haben die Wettbewerbsbasis neu gestaltet. Emersons Übernahme von National Instruments im Jahr 2023 für etwa 8,1 Milliarden US-Dollar schuf NI (Emerson Test & Measurement) und ergänzte eine breiter aufgestellte Plattform für die industrielle Automatisierung um PXI-Hardware, VeriStand-Software und Beziehungen im Bereich Automotive-HIL.
Die Wettbewerbsstrategien entwickeln sich in vier Richtungen. Erstens ergänzen Hardwareanbieter ihre Angebote um Software-Orchestrierung, um ihre Margen angesichts der zunehmenden Reife von Prüfkammern und HF-Plattformen zu schützen. Zweitens stärken Softwareanbieter ihre Berichterstattung zur Cybersicherheit und ihre Compliance-Dokumentation. Drittens bauen Zertifizierungsstellen wie TÜV SÜD, DEKRA, SGS und Intertek spezialisierte Verfahren für WP.29 R155/R156 auf. Viertens integrieren Cybersicherheitsspezialisten wie AUTOCRYPT PKI, die Simulation von Intrusion Detection und V2X-Sicherheitstests in OTA-Validierungsabläufe. Der Markt für OTA-Testsysteme für die Automobilindustrie dürfte moderat konzentriert bleiben, da Käufer für regulierte Produkteinführungen integrierte, auditfähige Plattformen bevorzugen. Spezialisierte Anbieter können sich jedoch weiterhin durchsetzen, wenn technische Kompetenz wichtiger ist als Größe.
Unternehmen im Markt für Over-the-Air-Testsysteme (OTA) für die Automobilindustrie
Zu den wichtigsten Unternehmen der Branche für Over-the-Air-Testsysteme (OTA) für die Automobilindustrie zählen:
• Rohde & Schwarz
• Keysight Technologies
• Anritsu
• NI (Emerson Test & Measurement)
• ETS-Lindgren
• Microwave Vision (MVG)
• Vector Informatik
• dSPACE GmbH
• DEKRA
• TÜV SÜD
Rohde & Schwarz konkurriert mit umfassender Kompetenz im Bereich HF- und Mobilfunktests, darunter die Plattform CMX500 OBT und die reflexionsarmen R&S ATS-Prüfsysteme für Tests der abgestrahlten Leistung, des Antennenverhaltens und der Mobilfunkkonformität. Keysight Technologies zählt zu den führenden Anbietern von 5G-OTA-Protokolltests. Die Plattform UXM 5G unterstützt Szenarien unterhalb von 6 GHz und im Millimeterwellenbereich zur Validierung vernetzter Fahrzeuge. Die Funkkommunikations-Teststation MT8000A von Anritsu verschafft dem Unternehmen eine Rolle bei der OTA-Bewertung von 5G NR, insbesondere in japanischen Automobilentwicklungsprogrammen.
NI (Emerson Test & Measurement) bringt PXI-Hardware und VeriStand-Software über Emersons umfassendere Test- und Messtechnik-Sparte in die OTA-Validierung ein. ETS-Lindgren konzentriert sich auf EMV- und Antennentestsysteme und ist daher relevant, wenn das RF-Verhalten auf Fahrzeugebene in einer Absorberkammer validiert werden muss. Microwave Vision Group deckt mit den Systemen StarLab und STARGATE den Bedarf an Antennenmessungen und OTA-Tests ab und ist sowohl in der Forschung und Entwicklung als auch in der Zertifizierung relevant. Die Hallkammern RTS65 und RTS75 von Bluetest ermöglichen eine kompakte Charakterisierung von Antennen für die Telematikentwicklung.
Vector Informatik und dSPACE GmbH sind zentrale Anbieter von Software und Simulationslösungen. Die CANoe.OTA-Funktion von Vector unterstützt die OTA-Validierung über CAN-, LIN-, Ethernet- und drahtlose Ebenen hinweg, während die Umgebungen VEOS und Cloud Automotive Testing von dSPACE SIL- und cloudbasierte Ausführungen unterstützen. ETAS, das im Zusammenhang mit dem Marktanteil unter Bosch Group behandelt wird, ist durch ISOLAR und die Validierung von Automotive-Middleware ebenfalls wichtig. Diese Unternehmen profitieren davon, dass ihre Lösungen bereits in technischen Arbeitsabläufen eingesetzt werden. Das erleichtert es OEMs, ihre Tests auf OTA-spezifische Anwendungen auszuweiten.
Zertifizierungs- und Dienstleistungsunternehmen decken den Compliance-Bereich des Marktes für Over-the-Air-(OTA)-Testsysteme in der Automobilindustrie ab. DEKRA, TÜV SÜD, SGS, Applus+ IDIADA, Intertek und GAES Testing & Certification liefern unabhängige Prüfnachweise, Cybersicherheitsbewertungen und Unterstützung bei der Typgenehmigung. Die 2024 eingerichtete, dedizierte OTA-Zertifizierungspraxis von TÜV SÜD für UNECE R156 und das Cybersicherheitsprüfzentrum von SGS in Frankfurt verweisen auf die wachsende Nachfrage nach unabhängigen Nachweisen zur Einhaltung von WP.29. AUTOCRYPT konzentriert sich auf Sicherheitstests für die Authentifizierung von Updates auf PKI-Basis, die Angriffserkennung und die Validierung von V2X-Protokollen und ist damit direkt auf die Cybersicherheitsanforderungen von R155 ausgerichtet.
Regionale Spezialisten ergänzen das Wettbewerbsumfeld. General Test Systems beliefert chinesische OEMs und Technologieunternehmen mit OTA-Testgeräten, die den GB/T-Normen entsprechen. Accuver ist bei Konformitätstests für C-V2X-Protokolle und OTA-Leistungstests für die koreanischen und japanischen Märkte aktiv. S.E.A. Datentechnik unterstützt die Validierung von Telematik- und Felddatenerfassungssystemen in der DACH-Region, während RanLOS und EMITE Antennen- und MIMO-OTA-Systeme für LTE- und 5G-Anwendungen in der Automobilindustrie anbieten. Die Anbieterlandschaft ist somit vielfältig, doch bei Beschaffungsentscheidungen werden zunehmend Anbieter bevorzugt, die Geräte, Software, Cybersicherheit und Compliance-Nachweise in einen kohärenten Validierungsprozess integrieren können.
10,6 % Marktanteil
Der gemeinsame Marktanteil beträgt 2025 45,7 %
Branchennachrichten zu OTA-Testsystemen in der Automobilindustrie
Apr. 2025: TÜV SÜD erweiterte sein Cybersicherheitsprüflabor für die Automobilindustrie in München um Validierungsmöglichkeiten für OTA-Software-Update-Kampagnen und ergänzte es um vier HIL-Prüfstände für UNECE-R156-Compliance-Programme.
Feb. 2025: Keysight Technologies erweiterte seine UXM 5G Wireless Test Platform um OTA-Testprofile speziell für die Automobilindustrie, die C-V2X-Protokollszenarien nach Rel-17 für Validierungslabore in Deutschland und Südkorea unterstützen.
Marktkonzentrationswert
Der Markt für Over-the-Air- (OTA-)Testsysteme in der Automobilindustrie erreicht einen Konzentrationswert von 6 von 10, da die sieben größten Marktteilnehmer 52,2 % des Umsatzes von 2025 auf sich vereinen. Dies verschafft den Marktführern einen mäßigen Einfluss, während 47,8 % der Nachfrage für spezialisierte Geräteanbieter, Cybersicherheitsunternehmen, Zertifizierungsstellen und regionale Labore offenbleiben.
Der Marktforschungsbericht zum Markt für Over-the-Air-Testsysteme in der Automobilindustrie bietet eine umfassende Branchenanalyse mit Schätzungen und Prognosen zum Umsatz (Mio./Mrd. $) von 2022 bis 2035 für die folgenden Segmente:
Markt nach Komponente
Markt nach Testmethode
Markt nach Angebot
Markt nach Anwendung
Markt nach Fahrzeugtyp
Markt nach Endnutzer
Die oben genannten Informationen beziehen sich auf die folgenden Regionen und Länder:
Häufig gestellte Fragen (FAQs):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht beruht auf einem strukturierten Forschungsprozess, der direkte Gespräche mit Branchenakteuren, eigene Modellierung und eine sorgfältige Gegenprüfung miteinander verbindet. Er stützt sich nicht allein auf Sekundärrecherche.
Unser Forschungsprozess in 6 Schritten
1. Forschungsdesign und fachliche Begleitung durch Analysten
Die Forschungsmethodik von GMI basiert auf menschlicher Fachkompetenz, sorgfältiger Validierung und vollständiger Transparenz. Jede Erkenntnis, Trendanalyse und Prognose in unseren Berichten wird von erfahrenen Analysten erarbeitet, die die Besonderheiten Ihres Marktes verstehen.
Unser Ansatz verbindet umfassende Primärforschung durch direkten Austausch mit Branchenakteuren und Fachleuten mit fundierter Sekundärforschung aus verifizierten weltweiten Quellen. Mithilfe quantifizierter Wirkungsanalysen erstellen wir belastbare Prognosen und gewährleisten zugleich die Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Ergebnissen.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt rund 80 % zu den gewonnenen Erkenntnissen bei. Durch den direkten Austausch mit Branchenakteuren sichern wir Genauigkeit und Analysetiefe. Unser strukturiertes Interviewprogramm umfasst regionale und globale Märkte und bezieht Beiträge von Führungskräften der obersten Ebene, Mitgliedern der Geschäftsleitung und Fachleuten ein. Diese Gespräche liefern strategische, operative und technische Perspektiven und ermöglichen ausgewogene Erkenntnisse und verlässliche Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wichtiger Bestandteil unseres Forschungsprozesses und macht rund 20 % unserer gesamten Methodik aus. Anhand der Umsatzanteile führender Unternehmen analysieren wir die Marktstruktur, erkennen Branchentrends und bewerten makroökonomische Faktoren. Relevante Daten aus kostenpflichtigen und frei zugänglichen Quellen werden zu einer verlässlichen Datenbank zusammengeführt. Diese Informationen unterstützen die Primärforschung und die Ermittlung der Marktgröße; wichtige Akteure wie Händler, Hersteller und Verbände überprüfen die Ergebnisse.
4. Ermittlung der Marktgröße
Wir ermitteln die Marktgröße nach einem Bottom-up-Ansatz. Ausgangspunkt sind Unternehmensumsätze, die direkt in Primärinterviews erhoben werden, sowie Produktionsmengen der Hersteller und Angaben zu Installationen oder Implementierungen. Diese Daten werden über die regionalen Märkte hinweg zusammengeführt, um eine globale Schätzung abzuleiten, die auf der tatsächlichen Branchenaktivität beruht.
5. Prognosemodell und zentrale Annahmen
Jede Prognose dokumentiert ausdrücklich:
✓ Zentrale Wachstumstreiber und deren angenommene Auswirkungen
✓ Wachstumshemmende Faktoren und Szenarien zur Abschwächung ihrer Wirkung
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Wechselkurse)
✓ Wettbewerbsdynamik und Erwartungen zu Markteintritten und -austritten
6. Validierung und Qualitätssicherung
In der Schlussphase prüfen Fachleute die gefilterten Daten manuell, um Nuancen und Kontextfehler zu erkennen, die automatisierte Systeme möglicherweise übersehen. Diese fachliche Prüfung bildet eine entscheidende zusätzliche Ebene der Qualitätssicherung und stellt sicher, dass die Daten den Forschungszielen und fachspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess sorgt für eine möglichst hohe Zuverlässigkeit der Daten:
✓ Statistische Validierung
✓ Validierung durch Fachleute
✓ Abgleich mit der Marktrealität
Vertrauen und Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Branchenzeitschriften, Fachpublikationen und spezialisierte Medien
Branchendatenbanken
Eigene und externe Marktdatenbanken
RRegulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Dokumente zur Regierungspolitik
Wissenschaftliche Forschung
Universitätsstudien und Berichte spezialisierter Forschungsinstitute
Unternehmensberichte
Geschäftsberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
Führungskräfte der obersten Ebene, Einkaufsverantwortliche und technische Fachleute
GMI-Archiv
Mehr als 13.000 veröffentlichte Studien in über 20 Branchen
Handelsdaten
Import- und Exportmengen, HS-Codes und Zolldaten
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echte Bottom-up-Modellierung und sorgfältige Gegenprüfungen validiert. Erfahren Sie mehr über unseren Forschungsprozess →