
Autori:
Preeti Wadhwani, Manish Verma
Scarica il PDF gratuito
Mercato dei sistemi di test over-the-air per il settore automobilistico Dimensioni e quota 2026-2035
ID del Rapporto: GMI11479
|
Data di Pubblicazione: June 2026
|
Formato del Rapporto: PDF/Excel/Dashboard/Piattaforma
Scarica il PDF gratuito
Esplora le nostre opzioni di licenza:
Vai al contenuto
Dimensione del mercato
Tendenze del mercato
Analisi del mercato
Quota di mercato
Aziende del mercato
Notizie dal settore
Domande Frequenti
Metodologia di ricerca
Rapporti Correlati
Scarica il PDF gratuito

Mercato dei sistemi di test over-the-air per il settore automobilistico
Ottieni un campione gratuito di questo rapporto
Ottieni un campione gratuito di questo rapporto
Mercato dei sistemi di test over-the-air per il settore automobilistico
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Dimensione del mercato dei sistemi di test over-the-air per il settore automobilistico
Il mercato globale dei sistemi di test over-the-air (OTA) per il settore automobilistico ha raggiunto i 2 miliardi di dollari USA nel 2025. Si prevede che il mercato cresca da 2,1 miliardi di dollari USA nel 2026 a 4 miliardi di dollari USA entro il 2035, con un tasso di crescita annuo composto (CAGR) del 7,6% nel periodo 2026–2035. Queste stime provengono dall'ultimo report pubblicato da Global Market Insights Inc.
Principali risultati del mercato dei sistemi di test over-the-air per il settore automobilistico
Leader del mercato: Continental ha detenuto la quota di mercato più elevata, pari a oltre 10,6% nel 2025.
Principali operatori: I 5 principali operatori di questo mercato includono Continental, Bosch, Intertek, Keysight Technologies, Vector Informatik, che nel complesso hanno detenuto una quota di mercato pari al 45,7% nel 2025.
La crescita riflette il passaggio del settore automobilistico dall'installazione del software presso le concessionarie a pipeline di convalida gestite tramite cloud, che devono verificare la sicurezza, la compatibilità e il comportamento funzionale prima di ogni aggiornamento remoto. La domanda è più forte nei mercati in cui convergono la diffusione dei veicoli connessi, la complessità del software dei veicoli elettrici e il controllo normativo, con il Nord America, l'Europa occidentale e i mercati urbani dell'Asia-Pacifico in testa.
Principali fattori di crescita
Analisi dell'impatto dei fattori di crescita
Fattore di crescita
Impatto sulle previsioni del CAGR
Rilevanza geografica
Orizzonte temporale dell'impatto
Crescente adozione dei veicoli connessi
+2,3%
Globale
Medio termine (2–4 anni)
Rapida crescita dei veicoli elettrici (EV)
+1,8%
Asia-Pacifico, Europa, Nord America
Medio termine (2–4 anni)
Normative rigorose sulla cybersicurezza dei veicoli e sulla conformità del software
+2%
Europa, Nord America, Asia-Pacifico
Breve termine (≤ 2 anni)
Crescente complessità degli ecosistemi software dei veicoli
+1,5%
Globale
Lungo termine (≥ 4 anni)
Crescente adozione dei veicoli connessi
La diffusione dei veicoli connessi sta ampliando la base potenziale per la convalida OTA. GSMA stima che la penetrazione delle auto connesse nelle vendite di veicoli nuovi supererà l'80% nei mercati sviluppati entro il 2027.[1]GSMA, https://www.gsma.com La conseguenza operativa è diretta: i sistemi di test OTA devono convalidare le versioni rilasciate per diversi anni modello, unità di controllo telematico, operatori di rete e configurazioni software regionali. Per i produttori di apparecchiature originali (OEM), la questione fondamentale non riguarda soltanto il numero di veicoli connessi, ma anche la frequenza delle campagne di aggiornamento, che si avvicina sempre più ai cicli di rilascio del software aziendale.
Rapida crescita dei veicoli elettrici (EV)
I veicoli elettrici presentano stack software più ampi rispetto alle piattaforme con motore a combustione interna, poiché la gestione della batteria, il controllo termico, la frenata rigenerativa, la logica di ricarica e l'elettronica di potenza dipendono da frequenti aggiornamenti della calibrazione. L'Agenzia internazionale dell'energia ha riferito che le vendite globali di veicoli elettrici hanno superato i 17 milioni di unità nel 2024, pari a circa un quinto delle vendite di veicoli nuovi.[2]Agenzia internazionale dell'energia, https://www.iea.org Ogni veicolo elettrico aggiunto al parco connesso genera una domanda ricorrente di test durante il proprio ciclo di vita operativo. Il mercato dei sistemi di test over-the-air (OTA) per il settore automobilistico beneficia direttamente del passaggio delle case automobilistiche dalla convalida isolata delle unità di controllo elettroniche (ECU) alla convalida a livello di sistema, che comprende il gruppo propulsore, le interfacce uomo-macchina (HMI) e quelle di ricarica.
Normative rigorose sulla cybersicurezza dei veicoli e sulla conformità del software
La regolamentazione è diventata un fattore centrale per gli acquisti. La normativa UNECE WP.29 R156 impone sistemi certificati di gestione degli aggiornamenti software, mentre la R155 impone sistemi di gestione della cybersicurezza per i veicoli connessi; il quadro normativo si applica all'omologazione nell'UE e ha influenzato le normative di altri mercati automobilistici.[3]Commissione economica per l'Europa delle Nazioni Unite, https://www.unece.org La norma ISO/SAE 21434:2021 fornisce a produttori di apparecchiature originali (OEM) e fornitori il quadro ingegneristico per la cybersicurezza dei veicoli stradali, comprese le pratiche di analisi delle minacce e di convalida.[4]Organizzazione internazionale per la normazione, https://www.iso.org Il mercato dei sistemi di test over-the-air (OTA) per il settore automobilistico comprende quindi una spesa per la conformità che non può essere rinviata senza ripercussioni sull'omologazione e sull'accesso al mercato.
Crescente complessità degli ecosistemi software dei veicoli
Le stime dell'ACEA indicano che i moderni veicoli premium possono contenere più di 150 milioni di righe di codice distribuite su almeno 100 unità di controllo elettroniche.[5]Associazione europea dei costruttori di automobili, https://www.acea.auto Mentre i produttori di apparecchiature originali (OEM) passano a controllori di dominio e architetture zonali, il numero di ECU può diminuire, ma ciascun nodo di calcolo gestisce un numero maggiore di dipendenze software.L'infrastruttura per i test OTA deve riprodurre il comportamento dei bus, le interfacce middleware, le dipendenze del firmware e le interazioni a livello applicativo. Ciò sta spingendo la domanda verso piattaforme hardware-in-the-loop, software-in-the-loop e di orchestrazione basate sul cloud, in grado di convalidare un aggiornamento prima che raggiunga una flotta di veicoli.
Principali sfide
Analisi dell'impatto dei fattori limitanti
Sfida
Impatto sulle previsioni del CAGR
Rilevanza geografica
Orizzonte temporale dell'impatto
Elevati costi e complessità dell'infrastruttura di test
-1,5%
Globale, con impatto più acuto in America Latina e Medio Oriente e Africa
Breve termine (≤ 2 anni)
Architetture dei veicoli frammentate e diversità delle ECU
-1,2%
Globale
Medio termine (2–4 anni)
Elevati costi e complessità dell'infrastruttura di test
Un ambiente completo per i test OTA può includere banchi HIL, simulatori di rete, camere RF, strumenti di sicurezza, software di orchestrazione e sistemi di reporting per gli audit. A seconda dell'ambito, l'investimento varia da diverse centinaia di migliaia di dollari a diversi milioni di dollari per installazione. Questa struttura dei costi limita l'adozione presso i fornitori Tier-2, i laboratori regionali e i fornitori di servizi di dimensioni ridotte. La convalida virtuale basata sul cloud e le infrastrutture condivise per la certificazione riducono in parte l'onere di capitale, sebbene restino irrisolte le problematiche relative alla localizzazione dei dati, alla latenza e alla fedeltà dei test.
Architetture dei veicoli frammentate e diversità delle ECU
La frammentazione delle architetture dei veicoli mantiene ampie le matrici di convalida. Un singolo OEM può supportare più versioni di bootloader, generazioni di ECU, stack di comunicazione e sistemi operativi in tempo reale all'interno di un portafoglio globale di veicoli. L'adozione di AUTOSAR e Automotive Grade Linux sta migliorando la standardizzazione a livello middleware, ma la convergenza rimane graduale anziché immediata.[6]Automotive Grade Linux, https://www.automotivelinux.org Per i fornitori di soluzioni di test, questa sfida sostiene la domanda di piattaforme configurabili, ma aumenta l'impegno di implementazione e l'assistenza ingegneristica post-vendita.
Tendenze del mercato dei sistemi di test over-the-air (OTA) per il settore automobilistico
Il passaggio ai veicoli definiti dal software rappresenta la tendenza strutturale più importante nel mercato dei sistemi di test over-the-air (OTA) per il settore automobilistico. Nelle architetture distribuite precedenti, molti aggiornamenti erano limitati a singole ECU o a domini funzionali rigidamente definiti. Le architetture zonali e i design basati su controller di dominio modificano tale confine, poiché un singolo pacchetto OTA può influire su diverse funzioni del veicolo attraverso risorse di calcolo condivise, dorsali Ethernet e middleware. L'adozione di Automotive Grade Linux da parte di Toyota, Subaru, Mazda e altri OEM sta contribuendo a standardizzare parti del livello middleware, ma aumenta anche le aspettative riguardo alla capacità dei framework di test di operare tra implementazioni specifiche degli OEM. L'orizzonte temporale è di medio-lungo termine, poiché la migrazione architetturale avviene per generazione di piattaforma del veicolo e non soltanto con il rinnovo annuale dell'anno modello. L'implicazione per il mercato è un graduale passaggio dagli strumenti puntuali a piattaforme di convalida che collegano HIL, SIL, automazione della regressione, simulazione del backend OTA e prove di conformità in un unico flusso di lavoro.
L’automazione dei test basata sull’intelligenza artificiale sta diventando rilevante poiché i test di regressione completi diventano costosi quando le campagne OTA passano da aggiornamenti annuali a rilasci mensili o bisettimanali. I modelli di machine learning possono elaborare i registri degli errori precedenti, le mappe delle dipendenze, la telemetria delle ECU e la cronologia dei rilasci per identificare i casi di test con maggiore probabilità di rilevare difetti. Nel nostro sondaggio del primo trimestre 2026, condotto su 280 ingegneri del software embedded e responsabili della validazione presso OEM automobilistici e fornitori Tier 1 in Nord America ed Europa, il 58% degli intervistati ha dichiarato che la prioritizzazione dei test assistita dall’intelligenza artificiale aveva ridotto di oltre il 20% i tempi di validazione pre-rilascio rispetto alle esecuzioni dei test di regressione dell’intera suite. L’impatto quantificabile emerge dalla domanda di software: si prevede che il componente software si espanda a un tasso di crescita annuo composto (CAGR) dell’8,7%, superando la crescita dell’hardware. L’implicazione commerciale è diretta. I fornitori in grado di combinare una selezione dei test spiegabile, risultati di audit tracciabili e integrazione con strumenti quali Vector CANoe.OTA, dSPACE VEOS ed ETAS ISOLAR avranno una maggiore rilevanza nei processi di approvvigionamento rispetto ai fornitori che offrono automazione priva di reportistica conforme ai requisiti normativi.
Gli aggiornamenti OTA trasmessi attraverso i canali 5G e C-V2X sono soggetti a comportamenti della rete che i test di connettività di base non rilevano. La variabilità della latenza, il passaggio da una cella all’altra, la limitazione della larghezza di banda, gli effetti Doppler durante la guida ad alta velocità, le interruzioni dei pacchetti e la logica di ripristino devono essere tutti testati prima che un rilascio raggiunga i veicoli. Gli standard ETSI GS MEC influenzano le aspettative di prestazione per il mobile edge computing nelle applicazioni automobilistiche, mentre l’implementazione di C-V2X Rel-16 e Rel-17 sta aumentando la complessità dei test in Cina, Corea del Sud, Germania e Stati Uniti. UXM 5G Wireless Test Platform di Keysight Technologies e MT8000A Radio Communication Test Station di Anritsu sono piattaforme rappresentative utilizzate per la valutazione dei protocolli cellulari e degli aggiornamenti OTA 5G. L’orizzonte temporale è di breve-medio periodo, poiché la realizzazione delle reti automobilistiche 5G è già in corso, ma l’impatto complessivo sul mercato dipende dall’adozione da parte degli OEM dei canali di aggiornamento abilitati per C-V2X. I fornitori di servizi di test dotati di simulazione RF multibanda e in molteplici condizioni guadagneranno quota di mercato, poiché la validazione delle prestazioni diventerà inseparabile dalla validazione funzionale.
I test di sicurezza hanno rappresentato 558,5 milioni di dollari USA nel 2025, pari al 28,1% dei ricavi globali, e stanno crescendo a un CAGR dell’8%. Le normative UNECE WP.29 R155 e R156 hanno reso le evidenze relative alla cybersecurity e alla gestione degli aggiornamenti software parte del processo di omologazione, soprattutto per i veicoli connessi venduti in Europa. La norma ISO/SAE 21434:2021 aggiunge il quadro tecnico per la gestione dei rischi di cybersecurity lungo l’intero ciclo di vita del veicolo. Nel nostro panel di esperti del quarto trimestre 2025, composto da otto specialisti di cybersecurity automobilistica di OEM europei e laboratori di test indipendenti, i partecipanti hanno concordato sul fatto che i test di sicurezza rimarranno il sottosegmento dei test OTA a più elevata crescita almeno fino al 2028, sostenuti dalla più ampia adozione normativa in Giappone, Corea e Canada. TÜV SÜD, DEKRA, SGS, AUTOCRYPT e Intertek sono in posizione favorevole per acquisire quote in questa categoria, poiché gli OEM necessitano di penetration test, validazione dell’autenticazione, valutazione delle vulnerabilità e pacchetti di evidenze documentate.
Il segmento dei test da remoto ha acquisito slancio quando i vincoli di accesso ai laboratori fisici hanno accelerato gli investimenti degli OEM in rappresentazioni dei veicoli connesse al cloud e gemelli digitali. Stellantis, in collaborazione con dSPACE, ha implementato nel 2024 un’architettura di validazione OTA basata sul cloud che supporta test paralleli delle campagne su rappresentazioni simulate di oltre 40 configurazioni di veicoli. Questo esempio mostra perché i test da remoto sono importanti: consentono di ampliare la validazione della compatibilità più rapidamente dei banchi HIL fisici quando il numero di varianti dei veicoli aumenta. Il limite è la fedeltà della simulazione. I gemelli digitali continuano ad avere difficoltà nel riprodurre integralmente l’ambiente RF ed elettromagnetico di un veicolo fisico, mantenendo centrale la validazione RF in laboratorio e l’infrastruttura HIL nei casi d’uso critici per la sicurezza e sensibili ai requisiti di certificazione.
Analisi del mercato dei sistemi di test OTA per il settore automobilistico
Per componente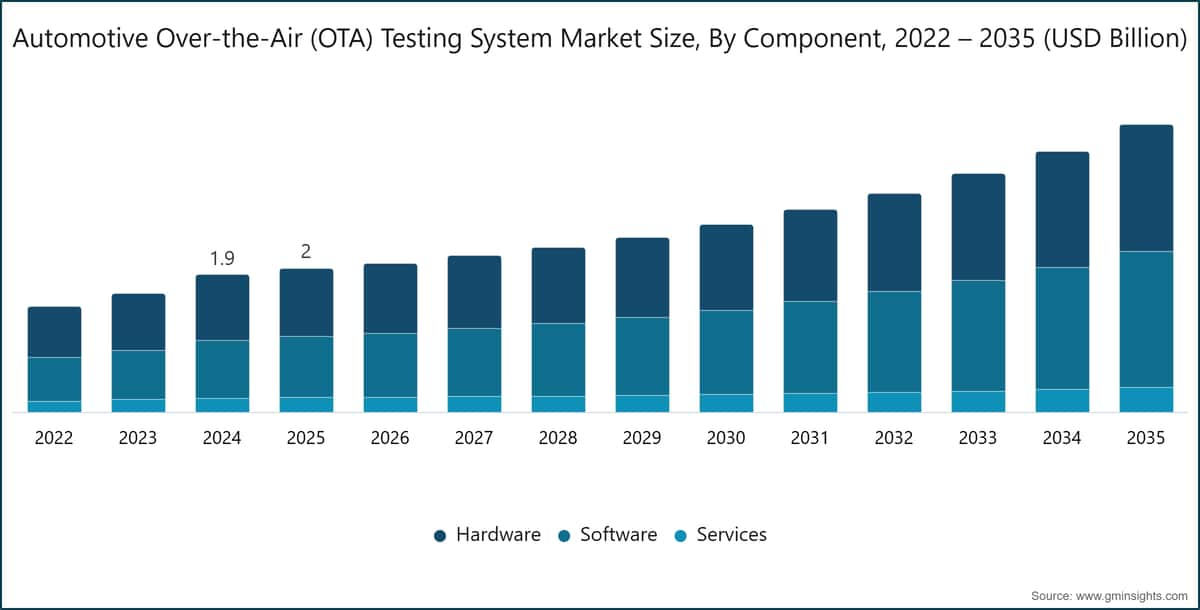
Per comprendere le tendenze chiave
Scarica il PDF gratuito
Il sottosegmento hardware ha detenuto la quota più elevata del mercato dei sistemi di test over-the-air (OTA) per il settore automobilistico nel 2025, con ricavi pari a 940,6 milioni di dollari USA e una quota del 47,4%. Si prevede che raggiunga 1,75 miliardi di dollari USA entro il 2035, con un tasso di crescita annuo composto (CAGR) del 6,8%. La domanda di hardware comprende camere anecoiche e semianecoiche, apparecchiature per l'emulazione dei disturbi di rete, banchi HIL, array di scanner e sistemi di test dei protocolli cellulari utilizzati per convalidare le prestazioni delle antenne OTA e il comportamento relativo alla distribuzione degli aggiornamenti. La piattaforma CMX500 OBT e i sistemi per camere R&S ATS di Rohde & Schwarz soddisfano le esigenze di test RF e delle antenne, mentre la piattaforma UXM 5G di Keysight supporta la simulazione OTA multibanda per C-V2X e le condizioni delle reti cellulari. La crescita dell'hardware è più lenta rispetto a quella del software perché numerosi laboratori nordamericani ed europei dispongono già di un'infrastruttura di base; tuttavia, la domanda di rinnovo resta legata al 5G mmWave, al 5G Sub-6 GHz e a progetti di veicoli più complessi con più antenne.
Il software è il componente in più rapida crescita e passerà da 847,8 milioni di dollari USA nel 2025 a 1,89 miliardi di dollari USA entro il 2035, con un CAGR dell'8,7%. Questa categoria comprende l'orchestrazione dei test, la selezione delle regressioni assistita dall'IA, la simulazione con gemelli digitali, la generazione di tracce di audit, i livelli di integrazione delle API e la gestione delle campagne basata sul cloud. CANoe.OTA di Vector Informatik e la piattaforma VEOS di dSPACE sono ampiamente utilizzati nei flussi di lavoro di convalida perché si integrano con le catene di strumenti esistenti per l'ingegneria automobilistica, anziché imporre un ambiente di test separato. I servizi hanno rappresentato 197,6 milioni di dollari USA nel 2025 e si prevede che raggiungano 341,4 milioni di dollari USA entro il 2035, sostenuti dalle esigenze di test gestiti, preparazione alla certificazione e documentazione della conformità. All'interno di questo segmento, le prospettive economiche di lungo periodo più favorevoli riguardano i fornitori che combinano software, prove documentali per la certificazione e servizi specialistici valorizzando gli asset di laboratorio esistenti.
Per offerta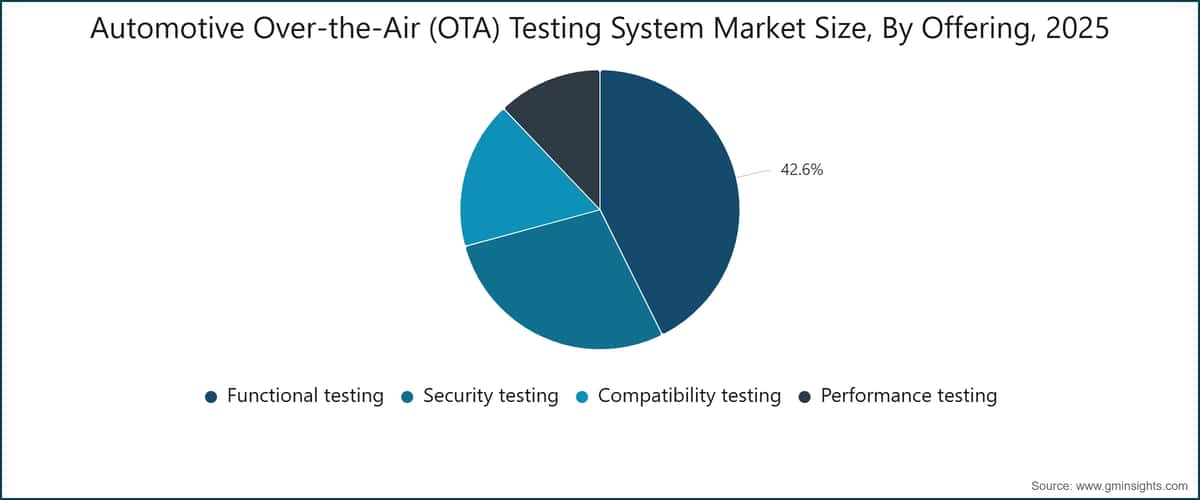
Il test funzionale rappresenta la principale offerta, con ricavi pari a 846,6 milioni di dollari USA nel 2025, una quota del 42,6% del mercato dei sistemi di test over-the-air per il settore automobilistico e un valore previsto di 1,61 miliardi di dollari USA entro il 2035, con un CAGR del 7%. Il test funzionale verifica la corretta installazione, l'esecuzione corretta, il comportamento in caso di rollback, l'interazione con le ECU e l'assenza di regressioni nell'intero parco veicoli target. NI VeriStand ed ETAS ISOLAR sono piattaforme rappresentative utilizzate nella convalida funzionale perché supportano i flussi di lavoro HIL, i test di integrazione e la verifica del comportamento del software. Il test di compatibilità è l'offerta in più rapida crescita e passerà da 340 milioni di dollari USA nel 2025 a 795,5 milioni di dollari USA entro il 2035, con un CAGR del 9,2%. La crescita riflette l'eterogeneità del parco veicoli: le campagne OTA spesso interessano contemporaneamente più anni di modello, revisioni hardware, stati del firmware e varianti regionali.
Il test di sicurezza ha rappresentato 558,5 milioni di dollari USA nel 2025, pari a una quota del 28,1%, e si prevede che cresca a un CAGR dell'8%. Questa categoria comprende test di penetrazione, convalida dell'autenticazione, verifica della catena di certificati, valutazione dei server backend per gli aggiornamenti e test delle vulnerabilità del firmware distribuito. Il test delle prestazioni ha rappresentato 240,9 milioni di dollari USA nel 2025, pari a una quota del 12,1%, con un CAGR del 6,1%.
I test delle prestazioni restano necessari per valutare metriche quali throughput, latenza degli aggiornamenti e affidabilità del trasferimento, ma la loro crescita è più graduale, poiché le metodologie RF sono più mature rispetto ai flussi di lavoro per la compatibilità e la cybersicurezza. Nel complesso delle offerte, il mercato dei sistemi di test over-the-air (OTA) per il settore automobilistico si sta orientando verso piattaforme integrate in grado di produrre un'unica traccia probatoria per i requisiti funzionali, di sicurezza, compatibilità e prestazioni.Per metodo di test
I test di laboratorio restano il riferimento tecnico per la convalida OTA, poiché gli aggiornamenti rilevanti ai fini della sicurezza richiedono condizioni di test controllate, ripetibili e verificabili. I banchi HIL, gli ambienti SIL, le camere anecoiche, i simulatori RF e i sistemi per la simulazione delle interferenze di rete consentono agli ingegneri di convalidare condizioni limite che non possono essere riprodotte in sicurezza su strada. Keysight UXM 5G, Anritsu MT8000A, Rohde & Schwarz CMX500 e i sistemi per camere di ETS-Lindgren sono esempi di piattaforme utilizzate nei test OTA e RF di laboratorio. I test di laboratorio sono particolarmente rilevanti per la produzione delle evidenze richieste dalla normativa UNECE WP.29, poiché le richieste di certificazione devono includere documentazione, ripetibilità e risultati di test tracciabili.
I test sul campo restano necessari quando il comportamento reale della rete, il movimento del veicolo, il clima e i modelli di utilizzo da parte dei conducenti influenzano la distribuzione degli aggiornamenti OTA. Questo metodo viene utilizzato per confermare che le ipotesi di laboratorio siano valide in condizioni operative, in particolare per il passaggio tra reti C-V2X, gli ambienti con segnale degradato e la gestione delle campagne a livello di flotta. I test da remoto sono il metodo in più rapida crescita: hanno raggiunto 331,9 milioni di dollari USA nel 2025 e si prevede che raggiungano 771,1 milioni di dollari USA entro il 2035, con un tasso di crescita annuo composto (CAGR) del 9,1%. dSPACE Cloud Automotive Testing e l'implementazione del 2024 di Stellantis dimostrano come la convalida da remoto possa ampliare la copertura delle varianti tra configurazioni di veicoli simulate. Tuttavia, il mercato non si orienterà completamente verso i test da remoto, poiché gli scenari sensibili alle RF e quelli rilevanti ai fini della certificazione richiedono ancora risorse di test fisiche.
Per applicazione
Gli aggiornamenti software costituiscono la principale applicazione dei sistemi di test OTA, poiché ogni rilascio da remoto deve essere valutato sotto il profilo dell'integrità dell'installazione, del comportamento in caso di ripristino, della compatibilità e del funzionamento post-installazione. Nei programmi relativi ai veicoli elettrici passeggeri, un aggiornamento del sistema di gestione della batteria può influire sul comportamento di ricarica, sulla gestione termica, sulla frenata rigenerativa, sulle stime dell'autonomia e sugli indicatori HMI. Gli aggiornamenti delle flotte Tesla, le piattaforme di General Motors basate su Ultium e i programmi Mustang Mach-E di Ford illustrano la realtà operativa dei veicoli che richiedono una convalida software continua dopo la vendita. Il mercato dei sistemi di test over-the-air (OTA) per il settore automobilistico si espande quindi parallelamente alla gestione del software dei veicoli dopo la consegna.
Le patch di sicurezza stanno acquisendo un'importanza strategica crescente, poiché i veicoli connessi sono esposti a superfici di attacco da remoto. Il portafoglio di test di sicurezza OTA di AUTOCRYPT, le attività di certificazione WP.29 di TÜV SÜD e i servizi di cybersicurezza automobilistica di DEKRA affrontano direttamente questa applicazione. I test diagnostici rappresentano un'altra applicazione importante, poiché la diagnostica da remoto spesso precede una campagna OTA e contribuisce a identificare le ECU interessate, gli stati del firmware o i gruppi di veicoli coinvolti. La categoria “altro” comprende gli aggiornamenti dei sistemi di infotainment, la regolazione della telematica, il supporto alla calibrazione dei sistemi ADAS e gli adeguamenti dello stack di connettività. La domanda per applicazione viene sempre più spesso integrata: un singolo rilascio può richiedere verifiche funzionali, valutazioni della sicurezza, convalida diagnostica e test delle prestazioni prima dell'approvazione della distribuzione.
Per veicolo
I veicoli passeggeri costituiscono la principale base della domanda, poiché rappresentano la popolazione più numerosa di veicoli connessi e presentano la maggiore concentrazione di requisiti di aggiornamento relativi a infotainment, ADAS, propulsori elettrici e telematica. L'intera flotta Tesla, la Mustang Mach-E di Ford e i modelli di General Motors basati su Ultium richiedono un'infrastruttura continua di convalida OTA, man mano che le funzioni software si ampliano dopo la vendita. In questo segmento, la complessità della convalida deriva dall'ampiezza della flotta e dalla diversità delle configurazioni. Un rilascio può dover coprire diversi anni modello, pacchi batteria, impostazioni normative regionali e revisioni hardware, mantenendo al contempo prestazioni uniformi per il conducente.
I veicoli commerciali presentano un profilo di test OTA differente. Gli operatori di flotte attribuiscono maggiore importanza alla disponibilità operativa, alla pianificazione prevedibile delle campagne, all'integrazione telematica e alla cybersicurezza, poiché gli aggiornamenti non riusciti possono compromettere asset che generano ricavi. Nel nostro sondaggio del secondo semestre 2025, condotto su 190 operatori di flotte e fornitori di servizi automobilistici in Cina, Corea del Sud e India, il 67% ha dichiarato che la frequenza delle campagne di test OTA era aumentata di oltre il 30% nei 18 mesi precedenti, mentre la validazione della cybersicurezza è stata indicata come la principale categoria di test aggiuntiva. La validazione dei veicoli commerciali comprende inoltre la connettività specifica per percorso, la predisposizione degli aggiornamenti presso i depositi e il monitoraggio dello stato del veicolo. Questi requisiti sostengono la domanda di servizi gestiti e flussi di lavoro per i test da remoto in grado di validare gli aggiornamenti prima della distribuzione all'intera flotta.
Per utilizzo finale
Gli OEM automobilistici sono gli utilizzatori finali principali, poiché controllano il processo di rilascio del software del veicolo, gli obblighi di omologazione e i rischi associati all'esperienza del cliente. I team degli OEM utilizzano piattaforme quali Vector CANoe.OTA, dSPACE VEOS, NI VeriStand ed ETAS ISOLAR per validare gli aggiornamenti nei flussi di lavoro di sviluppo, pre-produzione e post-vendita. Le aziende di telecomunicazioni entrano nel mercato attraverso la validazione delle prestazioni C-V2X, i test di conformità cellulare e la certificazione degli operatori di rete. Gli standard ETSI GS MEC e la diffusione di C-V2X Rel-16/Rel-17 rendono più rilevante la partecipazione delle aziende di telecomunicazioni, poiché la distribuzione OTA dipende dall'edge computing, dalla gestione della latenza e dall'affidabilità delle reti cellulari.
I fornitori di servizi automobilistici, i laboratori di prova e gli organismi di certificazione rappresentano una componente in crescita della base di utilizzatori finali. Intertek, TÜV SÜD, DEKRA, SGS, Applus+ IDIADA e GAES Testing & Certification forniscono evidenze di test di terze parti, valutazioni della cybersicurezza e supporto per l'omologazione. Gli istituti di ricerca e sviluppo utilizzano sistemi di test OTA per la validazione iniziale delle architetture, la valutazione degli aggiornamenti ADAS e la sperimentazione sui veicoli connessi. La suddivisione per utilizzatore finale si sta quindi estendendo oltre i reparti di ingegneria degli OEM, verso una catena di validazione più ampia. Tale ampliamento sostiene la crescita del mercato, poiché le evidenze relative alla conformità, alle prestazioni di rete e alla cybersicurezza richiedono spesso una verifica indipendente.
Per area geografica
Mercato nordamericano dei sistemi di test automotive over-the-air (OTA)
Il Nord America è il principale mercato regionale, con ricavi pari a 852,2 milioni di dollari USA nel 2025, corrispondenti al 42,9% dei ricavi globali; si prevede che raggiunga 1,64 miliardi di dollari USA entro il 2035, con un CAGR del 7,1%. Il mercato statunitense dei sistemi di test automotive over-the-air ha rappresentato 738,8 milioni di dollari USA nel 2025, sostenuto dalle linee guida della NHTSA sulla cybersicurezza, dall'elevata diffusione dei veicoli connessi e dai requisiti OTA delle piattaforme Tesla, Ford Mustang Mach-E e General Motors basate su Ultium. Il Canada ha contribuito con 113,3 milioni di dollari USA nel 2025, con attività di test concentrate presso gli stabilimenti dei fornitori in Ontario e Québec. La rete di laboratori di Keysight Technologies tra Michigan e California riflette la domanda regionale di supporto integrato per la validazione RF, 5G e dei protocolli. Il mercato rimane maturo, ma il rinnovo del software, l'espansione delle flotte di veicoli elettrici e i requisiti relativi alle evidenze di cybersicurezza mantengono attiva la spesa.
Mercato europeo dei sistemi di test automotive over-the-air (OTA)
L’Europa ha generato 599,4 milioni di dollari USA nel 2025 e si prevede che raggiunga 1,25 miliardi di dollari USA entro il 2035, con un tasso di crescita annuo composto (CAGR) dell’8%. La Germania ha rappresentato 171,1 milioni di dollari USA nel 2025, sostenuta dalla concentrazione di OEM e fornitori Tier 1 nelle aree di Monaco, Stoccarda e Wolfsburg. L’applicazione delle norme UNECE WP.29 R155 e R156 ai veicoli prodotti nell’UE a partire da luglio 2024 ha trasformato la convalida OTA in un obbligo di conformità produttiva, anziché in una scelta ingegneristica specifica del programma. La pratica dedicata di TÜV SÜD per la certificazione degli aggiornamenti software OTA, avviata nel marzo 2024 a Monaco e Berlino, insieme al centro di test per la cybersicurezza di SGS a Francoforte, mostra come gli organismi di certificazione stiano rispondendo alla domanda. Il Regno Unito mantiene l’allineamento ai principi WP.29 attraverso il proprio quadro UKCA, mentre Francia, Italia, Spagna e i mercati dell’Europa centrale e orientale (CEE) sono inclusi nel segmento Resto d’Europa, in crescita con un CAGR dell’8,3%.
Mercato dei sistemi di test over-the-air (OTA) per il settore automobilistico nell’area Asia-Pacifico
L’area Asia-Pacifico è la regione in più rapida crescita, passando da 319,7 milioni di dollari USA nel 2025 a 738,8 milioni di dollari USA entro il 2035, con un CAGR del 9,1%. La Cina è il principale motore della crescita, passando da 150,8 milioni di dollari USA nel 2025 a 366,4 milioni di dollari USA entro il 2035, con un CAGR del 12,1%, sostenuta dalla diffusione dei veicoli elettrici, dalle infrastrutture C-V2X e da oltre 3.000 chilometri di corridoi autostradali intelligenti nell’ambito del programma di implementazione dei veicoli connessi del Ministero dei Trasporti previsto per il 2025. L’India rappresenta la principale opportunità emergente nella regione, con l’AIS 189 che stabilisce una base nazionale per la cybersicurezza dei veicoli connessi e sostiene la domanda di test OTA da parte di Tata Motors, Mahindra & Mahindra e altri OEM nazionali. Il Giappone e la Corea del Sud sono più orientati alla tecnologia: il progetto Woven City di Toyota a Susono, i centri di ingegneria degli OEM giapponesi nella prefettura di Aichi, il posizionamento di Accuver nei test C-V2X e il portafoglio di test di sicurezza di AUTOCRYPT contribuiscono a casi d’uso avanzati per la convalida OTA. La regione combina la crescita dei volumi in Cina e India con la domanda di convalide ad alta specificità in Giappone e Corea del Sud.
Quota di mercato dei sistemi di test over-the-air per il settore automobilistico
Il settore dei sistemi di test over-the-air (OTA) per il settore automobilistico presenta una concentrazione moderata. I primi sette operatori hanno detenuto il 52,2% dei ricavi globali nel 2025, mentre il restante 47,8% è stato distribuito tra fornitori specializzati di apparecchiature, organismi di certificazione, laboratori di test regionali e fornitori di soluzioni per la cybersicurezza. Questa struttura conferisce ai principali fornitori un certo potere sui prezzi nei programmi integrati, ma lascia comunque spazio alle aziende di nicchia che risolvono problematiche specifiche relative a RF, sicurezza o conformità.
Continental è in testa con una quota dell’11,6%. Il suo vantaggio deriva dalla capacità di gestire l’infrastruttura backend OTA, la tecnologia dei bootloader delle ECU e i servizi di convalida all’interno di un unico rapporto con il fornitore. Bosch detiene una quota del 10,6% ed ETAS GmbH aggiunge un ulteriore 2,8% in qualità di società del Gruppo Bosch focalizzata sulle catene di strumenti per lo sviluppo automobilistico e sul middleware. La presenza combinata del Gruppo Bosch ammonta quindi a circa il 13,4%, sebbene ETAS competa come marchio distinto nell’approvvigionamento delle catene di strumenti. Questo aspetto è rilevante per gli OEM, poiché la familiarità con l’hardware delle ECU e gli strumenti di convalida del software spesso si influenzano reciprocamente nelle decisioni di approvvigionamento a livello di piattaforma.
Intertek detiene una quota del 9,4% e rappresenta il segmento indipendente di test e certificazione del mercato dei sistemi di test over-the-air (OTA) per il settore automobilistico. Gli OEM ricorrono a evidenze di convalida di terze parti quando gli invii alle autorità di regolamentazione, gli audit dei clienti o i processi di governance interna richiedono una verifica indipendente. Keysight Technologies detiene una quota del 7,3%, con punti di forza nella simulazione RF, nei test dei protocolli cellulari e nella convalida delle prestazioni OTA in ambito 5G. L’acquisizione di Anite nel 2015 ha fornito all’azienda una solida base nei test cellulari, che rimane rilevante con l’evoluzione della distribuzione OTA verso i canali 5G e C-V2X.
Vector Informatik, con una quota del 6,8%, beneficia dell'ampia diffusione di CANoe tra i team di ingegneria europei e nordamericani. Il modulo CANoe.OTA estende questa base installata alla validazione OTA senza costringere gli OEM a ricostruire il proprio ambiente di strumenti. dSPACE GmbH detiene una quota del 3,7% ed è particolarmente forte nella simulazione e nella validazione HIL, SIL e in cloud attraverso VEOS e Cloud Automotive Testing. Anche l'attività di M&A ha riorganizzato la base competitiva. L'acquisizione di National Instruments da parte di Emerson nel 2023, per circa 8,1 miliardi di dollari USA, ha portato alla creazione di NI (Emerson Test & Measurement), aggiungendo hardware PXI, software VeriStand e rapporti nel campo dell'HIL automobilistico a una piattaforma più ampia di automazione industriale.
La strategia competitiva si sta sviluppando in quattro direzioni. In primo luogo, i fornitori di hardware stanno aggiungendo funzionalità di orchestrazione software per proteggere i margini, mentre le camere e le piattaforme RF raggiungono la maturità. In secondo luogo, i fornitori di software stanno rafforzando la reportistica sulla cybersicurezza e la documentazione relativa alla conformità. In terzo luogo, gli organismi di certificazione stanno sviluppando pratiche dedicate a WP.29 R155/R156, come nel caso di TÜV SÜD, DEKRA, SGS e Intertek. In quarto luogo, gli specialisti della cybersicurezza, come AUTOCRYPT, stanno integrando PKI, simulazione del rilevamento delle intrusioni e test di sicurezza V2X nei flussi di lavoro per la validazione OTA. È probabile che il mercato dei sistemi di test over-the-air (OTA) per il settore automobilistico rimanga moderatamente concentrato, poiché gli acquirenti preferiscono piattaforme integrate e pronte per gli audit per i rilasci regolamentati; tuttavia, i fornitori specializzati possono ancora affermarsi quando la competenza tecnica è più importante della scala.
Aziende del mercato dei sistemi di test over-the-air per il settore automobilistico
I principali operatori attivi nel settore dei sistemi di test over-the-air (OTA) per il settore automobilistico sono:
• Rohde & Schwarz
• Keysight Technologies
• Anritsu
• NI (Emerson Test & Measurement)
• ETS-Lindgren
• Microwave Vision (MVG)
• Vector Informatik
• dSPACE GmbH
• DEKRA
• TÜV SÜD
Rohde & Schwarz compete grazie alla propria competenza nei test RF e cellulari, tra cui la piattaforma CMX500 OBT e i sistemi anecoici R&S ATS, utilizzati per i test sulle prestazioni irradiate, sul comportamento delle antenne e sulla conformità alle reti cellulari. Keysight Technologies è uno dei principali fornitori di test dei protocolli 5G OTA, con la piattaforma UXM 5G che supporta scenari sub-6 GHz e mmWave per la validazione dei veicoli connessi. La stazione di test per comunicazioni radio MT8000A di Anritsu consente all'azienda di svolgere un ruolo nella valutazione OTA del 5G NR, in particolare nei programmi di ingegneria automobilistica giapponesi.
NI (Emerson Test & Measurement) introduce hardware PXI e software VeriStand nella validazione OTA attraverso la più ampia divisione Test & Measurement di Emerson. ETS-Lindgren si concentra sui sistemi per i test EMC e delle antenne, risultando quindi rilevante quando il comportamento RF a livello di veicolo richiede una validazione in camera. Microwave Vision Group risponde alle esigenze di misurazione delle antenne e di test OTA attraverso i sistemi StarLab e STARGATE, rilevanti sia negli ambienti di ricerca e sviluppo sia in quelli di certificazione. Le camere riverberanti RTS65 e RTS75 di Bluetest supportano la caratterizzazione delle antenne compatte per lo sviluppo della telematica.
Vector Informatik e dSPACE GmbH sono fornitori centrali di software e soluzioni di simulazione. La funzionalità CANoe.OTA di Vector supporta la validazione OTA su livelli CAN, LIN, Ethernet e wireless, mentre gli ambienti VEOS e Cloud Automotive Testing di dSPACE supportano l'esecuzione SIL e in cloud. ETAS, sebbene sia analizzata nell'ambito del Bosch Group per quanto riguarda la quota di mercato, è importante anche grazie a ISOLAR e alla validazione del middleware automobilistico. Queste aziende beneficiano dell'adozione dei flussi di lavoro di ingegneria esistenti, che riduce le difficoltà quando gli OEM estendono le attività ai test specifici OTA.
Le aziende di certificazione e servizi si occupano degli aspetti di conformità del mercato dei sistemi di test over-the-air (OTA) per il settore automobilistico.DEKRA, TÜV SÜD, SGS, Applus+ IDIADA, Intertek e GAES Testing & Certification forniscono evidenze di test indipendenti, valutazioni della cybersicurezza e supporto per l'omologazione. L'attività dedicata di certificazione OTA di TÜV SÜD nel 2024 per UNECE R156 e il centro di test sulla cybersicurezza di SGS a Francoforte evidenziano la crescente domanda di evidenze indipendenti conformi a WP.29. AUTOCRYPT si concentra sui test di sicurezza per l'autenticazione degli aggiornamenti basata su PKI, il rilevamento delle intrusioni e la validazione dei protocolli V2X, in linea diretta con i requisiti di cybersicurezza R155.
Gli specialisti regionali completano il panorama competitivo. General Test Systems serve OEM e aziende tecnologiche cinesi con apparecchiature per test OTA conformi allo standard GB/T. Accuver è attiva nella verifica della conformità dei protocolli C-V2X e nei test delle prestazioni OTA per i mercati coreano e giapponese. S.E.A. Datentechnik supporta la validazione della telematica e dell'acquisizione dei dati sul campo nella regione DACH, mentre RanLOS ed EMITE forniscono sistemi OTA per antenne e MIMO destinati ai casi d'uso automobilistici LTE e 5G. Il panorama aziendale è quindi diversificato, ma i processi di approvvigionamento favoriscono sempre più i fornitori in grado di integrare apparecchiature, software, cybersicurezza ed evidenze di conformità in un flusso di lavoro coerente per la validazione.
quota di mercato del 10,6%
La quota di mercato complessiva nel 2025 è del 45,7%
Notizie sul settore dei sistemi di test over-the-air per il settore automobilistico
aprile 2025: TÜV SÜD ha ampliato il proprio laboratorio di test sulla cybersicurezza automobilistica a Monaco di Baviera, includendo funzionalità per la validazione delle campagne di aggiornamento software OTA e aggiungendo quattro stazioni di test HIL per i programmi di conformità alla norma UNECE R156.
febbraio 2025: Keysight Technologies ha ampliato la propria piattaforma di test wireless UXM 5G con profili di test OTA specifici per il settore automobilistico, a supporto degli scenari di protocollo C-V2X Rel-17 nei laboratori di validazione in Germania e Corea del Sud.
Indice di concentrazione del mercato
Il mercato dei sistemi di test over-the-air (OTA) per il settore automobilistico ottiene un punteggio di 6 su 10 in termini di concentrazione, poiché i primi sette operatori detengono il 52,2% dei ricavi del 2025. Ciò determina un'influenza moderata dei leader, lasciando al contempo il 47,8% della domanda disponibile per fornitori specializzati di apparecchiature, aziende di cybersicurezza, organismi di certificazione e laboratori regionali.
Il report di ricerca sul mercato dei sistemi di testing over-the-air per il settore automobilistico offre una copertura approfondita del settore con stime e previsioni in termini di ricavi ($ mln/mld) dal 2022 al 2035, per i seguenti segmenti:
Mercato, per componente
Mercato, per metodo di testing
Mercato, per offerta
Mercato, per applicazione
Mercato, per veicolo
Mercato, per utente finale
Le informazioni sopra riportate sono fornite per le seguenti regioni e i seguenti Paesi:
Domande Frequenti(FAQ):
Metodologia di ricerca, fonti dei dati e processo di validazione
Questo rapporto si basa su un processo di ricerca strutturato costruito attorno a conversazioni dirette con l'industria, modellazione proprietaria e rigorosa validazione incrociata, e non solo su ricerche a tavolino.
Il nostro processo di ricerca in 6 fasi
1. Progettazione della ricerca e supervisione degli analisti
In GMI, la nostra metodologia di ricerca è costruita su una base di competenza umana, validazione rigorosa e completa trasparenza. Ogni insight, analisi delle tendenze e previsione nei nostri rapporti è sviluppato da analisti esperti che comprendono le sfumature del vostro mercato.
Il nostro approccio integra un'ampia ricerca primaria attraverso il coinvolgimento diretto con i partecipanti e gli esperti del settore, completata da una ricerca secondaria completa proveniente da fonti globali verificate. Applichiamo un'analisi d'impatto quantificata per fornire previsioni affidabili, mantenendo una completa tracciabilità dalle fonti di dati originali agli insight finali.
2. Ricerca primaria
La ricerca primaria costituisce la spina dorsale della nostra metodologia, contribuendo per quasi l'80% agli insight complessivi. Coinvolge l'impegno diretto con i partecipanti del settore per garantire accuratezza e profondità nell'analisi. Il nostro programma di interviste strutturate copre i mercati regionali e globali, con contributi di dirigenti C-suite, direttori ed esperti della materia. Queste interazioni forniscono prospettive strategiche, operative e tecniche, consentendo insight completi e previsioni di mercato affidabili.
3. Data mining e analisi di mercato
Il data mining è una parte fondamentale del nostro processo di ricerca, contribuendo per circa il 20% alla metodologia complessiva. Comprende l'analisi della struttura del mercato, l'identificazione delle tendenze del settore e la valutazione dei fattori macroeconomici attraverso l'analisi della quota di fatturato dei principali attori. I dati rilevanti vengono raccolti da fonti a pagamento e gratuite per costruire un database affidabile. Queste informazioni vengono poi integrate per supportare la ricerca primaria e il dimensionamento del mercato, con validazione da parte di stakeholder chiave come distributori, produttori e associazioni.
4. Dimensionamento del mercato
Il nostro dimensionamento del mercato è costruito su un approccio bottom-up, partendo dai dati di fatturato delle aziende raccolti direttamente attraverso interviste primarie, insieme alle cifre del volume di produzione dei produttori e alle statistiche di installazione o distribuzione. Questi dati vengono poi assemblati attraverso i mercati regionali per arrivare a una stima globale radicata nell'attività reale del settore.
5. Modello di previsione e ipotesi chiave
Ogni previsione include la documentazione esplicita di:
✓ Principali driver di crescita e il loro impatto ipotizzato
✓ Fattori frenanti e scenari di mitigazione
✓ Ipotesi normative e rischio di cambiamento delle politiche
✓ Parametro della curva di adozione tecnologica
✓ Ipotesi macroeconomiche (crescita del PIL, inflazione, valuta)
✓ Dinamiche competitive e aspettative di ingresso/uscita dal mercato
6. Validazione e garanzia della qualità
Le fasi finali prevedono la validazione umana, in cui esperti del dominio revisionano manualmente i dati filtrati per identificare sfumature ed errori contestuali che i sistemi automatizzati potrebbero non rilevare. Questa revisione da parte degli esperti aggiunge un livello critico di garanzia della qualità, assicurando che i dati siano allineati agli obiettivi della ricerca e agli standard specifici del settore.
Il nostro processo di validazione a tre livelli garantisce la massima affidabilità dei dati:
✓ Validazione statistica
✓ Validazione degli esperti
✓ Verifica della realtà di mercato
Fiducia & credibilità
Fonti di dati verificate
Pubblicazioni di settore
Riviste di settore, pubblicazioni commerciali e media specializzati
Database di settore
Database di mercato proprietari e di terze parti
Documenti normativi
Registri di appalti governativi e documenti di policy
Ricerca accademica
Studi universitari e rapporti di istituzioni specializzate
Rapporti aziendali
Relazioni annuali, presentazioni agli investitori e depositi
Interviste con esperti
C-suite, responsabili acquisti e specialisti tecnici
Archivio GMI
Oltre 13.000 studi pubblicati in più di 20 settori industriali
Dati commerciali
Volumi import/export, codici HS e registri doganali
Parametri studiati e valutati
Ogni punto dati di questo report è validato attraverso interviste primarie, una vera modellazione bottom-up e rigorosi controlli incrociati. Scopri il nostro processo di ricerca →