
Auteurs:
Preeti Wadhwani, Manish Verma
Télécharger le PDF gratuit
Marché des systèmes de test over-the-air pour l’automobile Taille et part 2026-2035
ID du rapport: GMI11479
|
Date de publication: June 2026
|
Format du rapport: PDF/Excel/Tableau de bord/Plateforme
Découvrez nos options de licence:

Marché des systèmes de test over-the-air pour l’automobile
Obtenez un échantillon gratuit de ce rapport
Obtenez un échantillon gratuit de ce rapport
Marché des systèmes de test over-the-air pour l’automobile
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Taille du marché des systèmes de test OTA automobiles
Le marché mondial des systèmes de test automobiles par liaison radio (OTA) a atteint 2 milliards de dollars américains en 2025. Le marché devrait passer de 2,1 milliards de dollars américains en 2026 à 4 milliards de dollars américains d’ici 2035, avec un taux de croissance annuel composé (TCAC) de 7,6 % sur la période 2026–2035. Ces estimations sont tirées du dernier rapport publié par Global Market Insights Inc.
Points clés à retenir sur le marché des systèmes de test sans fil pour l’automobile
Leader du marché : Continental était en tête avec une part de marché supérieure à 10,6 % en 2025.
Acteurs de premier plan : les cinq principaux acteurs de ce marché sont Continental, Bosch, Intertek, Keysight Technologies, Vector Informatik, qui détenaient collectivement une part de marché de 45,7 % en 2025.
Cette croissance reflète le passage du secteur automobile du flashage logiciel en concession à des chaînes de validation orchestrées par le cloud, qui doivent vérifier la sécurité, la compatibilité et le fonctionnement avant chaque mise à jour à distance. La demande est particulièrement forte dans les régions où convergent la pénétration des véhicules connectés, la complexité logicielle des véhicules électriques et la surveillance réglementaire, notamment en Amérique du Nord, en Europe occidentale et dans les marchés urbains de l’Asie-Pacifique.
Principaux moteurs de croissance
Analyse de l’impact des moteurs
Moteur
Impact sur les prévisions du TCAC
Portée géographique
Horizon d’impact
Adoption croissante des véhicules connectés
+2.3%
Monde
Moyen terme (2-4 ans)
Forte croissance des véhicules électriques (VE)
+1.8%
Asie-Pacifique, Europe, Amérique du Nord
Moyen terme (2-4 ans)
Réglementations strictes en matière de cybersécurité automobile et de conformité logicielle
+2%
Europe, Amérique du Nord, Asie-Pacifique
Court terme (≤ 2 ans)
Complexification croissante des écosystèmes logiciels automobiles
+1.5%
Monde
Long terme (≥ 4 ans)
Adoption croissante des véhicules connectés
La pénétration des véhicules connectés élargit le marché potentiel de la validation OTA. La GSMA estime que la part des voitures connectées dans les ventes de véhicules neufs dépassera 80 % dans les marchés développés d’ici 2027.[1]GSMA. gsma.com La conséquence opérationnelle est directe : les systèmes de test OTA doivent valider les mises à jour pour différentes années-modèles, unités de commande télématique, opérateurs de réseau et configurations logicielles régionales. Pour les constructeurs automobiles, le problème central ne tient pas seulement au nombre de véhicules connectés : le rythme des campagnes de mise à jour se rapproche de celui des cycles de publication des logiciels d’entreprise.
Forte croissance des véhicules électriques (VE)
Les véhicules électriques embarquent des piles logicielles plus volumineuses que les véhicules à moteur à combustion interne, car la gestion de la batterie, le contrôle thermique, le freinage régénératif, la logique de recharge et l’électronique de puissance nécessitent des mises à jour fréquentes des paramètres. L’Agence internationale de l’énergie a indiqué que les ventes mondiales de véhicules électriques ont dépassé 17 millions d’unités en 2024, soit environ un cinquième des ventes de véhicules neufs.[2]International Energy Agency. iea.org Chaque véhicule électrique ajouté au parc connecté génère une demande récurrente de tests tout au long de sa durée de vie. Le marché des systèmes de test OTA automobiles en bénéficie directement, à mesure que les constructeurs passent de la validation isolée des calculateurs électroniques (ECU) à une validation au niveau système couvrant les interfaces du groupe motopropulseur, de l’IHM et de la recharge.
Réglementations strictes en matière de cybersécurité des véhicules et de conformité logicielle
La réglementation est devenue un facteur clé des décisions d’achat. Le règlement ONU R156 (WP.29) exige des systèmes certifiés de gestion des mises à jour logicielles, tandis que le règlement R155 impose des systèmes de gestion de la cybersécurité pour les véhicules connectés ; ce cadre s’applique à la réception par type dans l’UE et a influencé les réglementations d’autres marchés automobiles.[3]United Nations Economic Commission for Europe. unece.org La norme ISO/SAE 21434:2021 fournit aux constructeurs et aux fournisseurs un cadre d’ingénierie pour la cybersécurité des véhicules routiers, notamment en matière d’analyse des menaces et de pratiques de validation.[4]International Organization for Standardization. iso.org Le marché des systèmes de test OTA automobiles englobe donc des dépenses de conformité qui ne peuvent être reportées sans compromettre la réception par type et l’accès au marché.
Complexification croissante des écosystèmes logiciels des véhicules
Selon les estimations de l’ACEA, les véhicules haut de gamme modernes peuvent contenir plus de 150 millions de lignes de code réparties sur au moins 100 calculateurs électroniques.[5]European Automobile Manufacturers' Association. acea.auto À mesure que les constructeurs adoptent des contrôleurs de domaine et des architectures zonales, le nombre de calculateurs peut diminuer, mais chaque nœud de calcul doit gérer davantage de dépendances logicielles. Les infrastructures de test OTA doivent reproduire le comportement des bus, les interfaces des intergiciels, les dépendances des micrologiciels et les interactions au niveau des applications. Cela stimule la demande de plateformes de simulation matérielle en boucle fermée, de simulation logicielle en boucle fermée et d’orchestration dans le cloud, capables de valider une mise à jour avant son déploiement sur un parc de véhicules.
Principaux défis
Analyse de l’impact des freins du marché
Défi
Impact sur les prévisions du taux de croissance annuel composé (TCAC)
Pertinence géographique
Horizon de l’impact
Coût élevé et complexité des infrastructures de test
-1,5 %
Monde entier, avec un impact particulièrement marqué en Amérique latine et au Moyen-Orient et en Afrique
Court terme (≤ 2 ans)
Fragmentation des architectures de véhicules et diversité des calculateurs électroniques
-1,2 %
Monde entier
Moyen terme (2-4 ans)
Coût élevé et complexité des infrastructures de test
Un environnement complet de test OTA peut comprendre des bancs HIL, des simulateurs de réseau, des chambres RF, des outils de sécurité, des logiciels d’orchestration et des systèmes de rapports d’audit. Selon le périmètre, l’investissement varie de plusieurs centaines de milliers de dollars à plusieurs millions de dollars par installation. Ce niveau de coût freine l’adoption parmi les fournisseurs de rang 2, les laboratoires régionaux et les petits prestataires de services. La validation virtuelle dans le cloud et les infrastructures de certification partagées réduisent en partie le poids de l’investissement, mais les questions de résidence des données, de latence et de fidélité des tests restent sans réponse.
Fragmentation des architectures des véhicules et diversité des calculateurs électroniques
La fragmentation des architectures des véhicules maintient les matrices de validation à un niveau élevé. Un même constructeur peut prendre en charge plusieurs versions de chargeurs d’amorçage, générations de calculateurs électroniques, piles de communication et systèmes d’exploitation temps réel sur l’ensemble de son portefeuille mondial de véhicules. AUTOSAR et Automotive Grade Linux contribuent à améliorer la normalisation au niveau du middleware, mais la convergence reste progressive plutôt qu’immédiate.[6]Automotive Grade Linux. automotivelinux.org Pour les fournisseurs de solutions de test, ce défi soutient la demande de plateformes configurables, mais accroît les efforts de mise en œuvre et le besoin d’assistance technique après-vente.
Tendances du marché des systèmes de test OTA automobile
La transition vers les véhicules définis par logiciel constitue la principale tendance structurelle du marché des systèmes de test OTA (over-the-air) automobiles. Avec les anciennes architectures distribuées, de nombreuses mises à jour se limitaient à des calculateurs électroniques individuels ou à des domaines fonctionnels étroitement définis. Les architectures zonales et les contrôleurs de domaine modifient ces limites, car un même paquet OTA peut affecter plusieurs fonctions du véhicule par l’intermédiaire de ressources de calcul partagées, de réseaux fédérateurs Ethernet et du middleware. L’adoption d’Automotive Grade Linux par Toyota, Subaru, Mazda et d’autres constructeurs contribue à normaliser certaines parties de la couche middleware, mais renforce également les attentes quant à la capacité des cadres de test à fonctionner avec des mises en œuvre propres à chaque constructeur. L’horizon est moyen à long terme, car la migration des architectures s’effectue au rythme des générations de plateformes de véhicules, et pas uniquement lors du renouvellement annuel des modèles. Le marché évolue donc progressivement des outils ponctuels vers des plateformes de validation qui relient, au sein d’un même processus, HIL, SIL, l’automatisation des tests de régression, la simulation des systèmes dorsaux OTA et les justificatifs de conformité.
L’automatisation des tests pilotée par l’IA gagne en importance, car les tests de régression complets deviennent coûteux lorsque les campagnes OTA passent de mises à jour annuelles à des versions mensuelles ou toutes les deux semaines. Les modèles d’apprentissage automatique peuvent traiter les journaux d’échecs antérieurs, les cartes de dépendances, la télémétrie des calculateurs électroniques et l’historique des versions afin de repérer les cas de test les plus susceptibles de révéler des défauts. Dans notre enquête du premier trimestre 2026 auprès de 280 ingénieurs en logiciels embarqués et responsables de la validation chez des constructeurs automobiles et des fournisseurs de rang 1 en Amérique du Nord et en Europe, 58 % des répondants ont indiqué que la hiérarchisation des tests assistée par l’IA avait réduit de plus de 20 % le délai de validation avant déploiement, par rapport à l’exécution de tests de régression complets. L’impact quantifiable se reflète dans la demande de logiciels : le composant logiciel devrait progresser à un taux de croissance annuel composé (TCAC) de 8,7 %, soit plus rapidement que le matériel. Les conséquences commerciales sont directes. Les fournisseurs capables de combiner une sélection explicable des tests, des résultats d’audit traçables et une intégration avec des outils tels que Vector CANoe.OTA, dSPACE VEOS et ETAS ISOLAR seront mieux placés dans les processus d’achat que ceux qui proposent une automatisation sans rapports répondant aux exigences de conformité.
Les mises à jour OTA transmises via les réseaux 5G et C-V2X sont soumises à des comportements réseau que les tests de connectivité de base ne permettent pas de détecter. La variabilité de la latence, le transfert entre cellules, la limitation de la bande passante, les effets Doppler lors de trajets à grande vitesse, les interruptions de paquets et la logique de reprise doivent tous être testés avant le déploiement d’une version dans les véhicules. Les normes ETSI GS MEC influencent les attentes en matière de performances de l’informatique en périphérie mobile dans les applications automobiles, tandis que le déploiement de C-V2X Rel-16 et Rel-17 accroît la complexité des tests en Chine, en Corée du Sud, en Allemagne et aux États-Unis. La plateforme de test sans fil 5G UXM de Keysight Technologies et la station de test de radiocommunication MT8000A d’Anritsu sont des plateformes représentatives utilisées pour l’évaluation des protocoles cellulaires et des transmissions OTA 5G. L’horizon est à court ou moyen terme, car le déploiement des réseaux 5G automobiles est déjà en cours, mais l’impact total sur le marché dépend de l’adoption par les constructeurs de canaux de mise à jour C-V2X-enabled. Les fournisseurs de tests proposant une simulation RF multibande et multiconfiguration gagneront des parts de marché, car la validation des performances devient indissociable de la validation fonctionnelle.
Les tests de sécurité ont représenté 558,5 millions de dollars américains en 2025, soit 28,1 % du chiffre d’affaires mondial, et progressent à un taux de croissance annuel composé (TCAC) de 8 %. Les règlements UNECE WP.29 R155 et R156 ont intégré les éléments attestant de la cybersécurité et de la gestion des mises à jour logicielles au processus de réception par type, en particulier pour les véhicules connectés commercialisés en Europe. La norme ISO/SAE 21434:2021 fournit le cadre technique d’ingénierie pour la gestion des risques de cybersécurité sur l’ensemble du cycle de vie du véhicule. Lors de notre panel d’experts du quatrième trimestre 2025, qui réunissait huit spécialistes de la cybersécurité automobile issus de constructeurs européens et de laboratoires d’essais indépendants, les participants ont largement estimé que les tests de sécurité resteraient le sous-segment des tests OTA affichant la croissance la plus forte au moins jusqu’en 2028, sous l’effet d’une adoption plus large de la réglementation au Japon, en Corée et au Canada. TÜV SÜD, DEKRA, SGS, AUTOCRYPT et Intertek sont bien placés pour conquérir ce segment, car les constructeurs ont besoin de tests d’intrusion, de la validation de l’authentification, d’évaluations des vulnérabilités et de dossiers de preuves documentés.
Le segment des tests à distance a pris de l’ampleur lorsque les contraintes d’accès physique aux laboratoires ont accéléré les investissements des constructeurs dans des représentations de véhicules connectées au cloud et des jumeaux numériques. En collaboration avec dSPACE, Stellantis a déployé en 2024 une architecture de validation OTA basée sur le cloud, permettant de mener des campagnes de tests parallèles sur des représentations simulées de plus de 40 configurations de véhicules. Cet exemple montre l’intérêt des tests à distance : ils permettent d’accélérer la validation de la compatibilité plus rapidement que les bancs HIL physiques lorsque le nombre de variantes de véhicules augmente. Leur limite réside dans la fidélité. Les jumeaux numériques peinent encore à reproduire intégralement l’environnement RF et électromagnétique d’un véhicule physique, ce qui maintient les validations RF en laboratoire et les infrastructures HIL au cœur des applications critiques pour la sécurité et soumises à des exigences de certification.
Analyse du marché des systèmes de test OTA automobiles
Par composant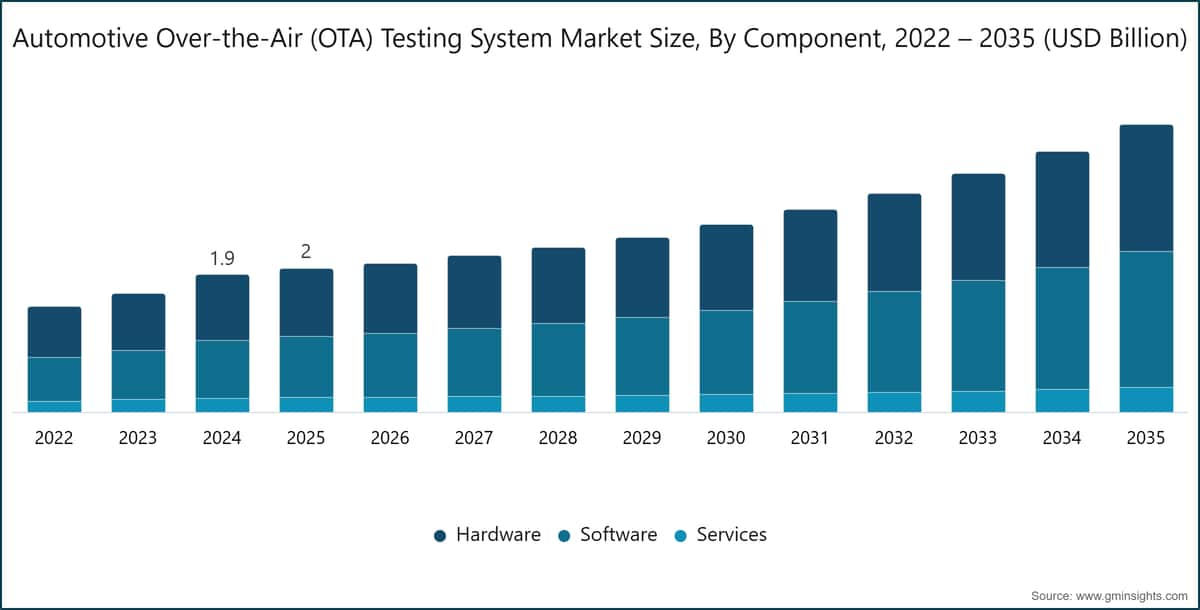
Taille du marché des systèmes de test Over-the-Air (OTA) pour l’automobile, par composant, 2022–2035 (milliards de dollars américains)
Comprendre les tendances clés du marché
Le sous-segment du matériel détenait la plus grande part du marché des systèmes de test OTA automobile en 2025, avec un chiffre d’affaires de 940,6 millions de dollars américains et une part de marché de 47,4 %. Il devrait atteindre 1,75 milliard de dollars américains d’ici 2035, avec un taux de croissance annuel composé (TCAC) de 6,8 %. La demande de matériel porte sur les chambres anéchoïques et semi-anéchoïques, les appareils de simulation des dégradations du réseau, les bancs HIL, les réseaux de scanners et les systèmes de test des protocoles cellulaires utilisés pour valider les performances des antennes OTA et le comportement de distribution des mises à jour. La plateforme CMX500 OBT de Rohde & Schwarz et les systèmes de chambre R&S ATS répondent aux besoins de test RF et d’antennes, tandis que la plateforme UXM 5G de Keysight prend en charge la simulation OTA multibande pour le C-V2X et les conditions cellulaires. La croissance du matériel est plus lente que celle des logiciels, car de nombreux laboratoires en Amérique du Nord et en Europe disposent déjà d’une infrastructure de base, mais la demande de renouvellement reste liée à la 5G mmWave, à la 5G Sub-6 GHz et à la conception de véhicules dotés d’un nombre croissant d’antennes.
Les logiciels constituent le composant à la croissance la plus rapide : leur valeur devrait passer de 847,8 millions de dollars américains en 2025 à 1,89 milliard de dollars américains d’ici 2035, avec un TCAC de 8,7 %. Ils comprennent l’orchestration des tests, la sélection des tests de régression assistée par l’IA, la simulation par jumeau numérique, la génération de pistes d’audit, les couches d’intégration d’API et la gestion des campagnes dans le cloud. CANoe.OTA de Vector Informatik et la plateforme VEOS de dSPACE sont largement utilisés dans les processus de validation, car ils s’intègrent aux chaînes d’outils d’ingénierie automobile existantes au lieu d’imposer un environnement de test distinct. Les services représentaient 197,6 millions de dollars américains en 2025 et devraient atteindre 341,4 millions de dollars américains d’ici 2035, grâce aux besoins en tests gérés, en préparation à la certification et en documentation de conformité. Dans ce segment, les perspectives économiques à long terme favorisent les fournisseurs qui regroupent logiciels, preuves de certification et services d’experts autour des actifs de laboratoire existants.
Par offre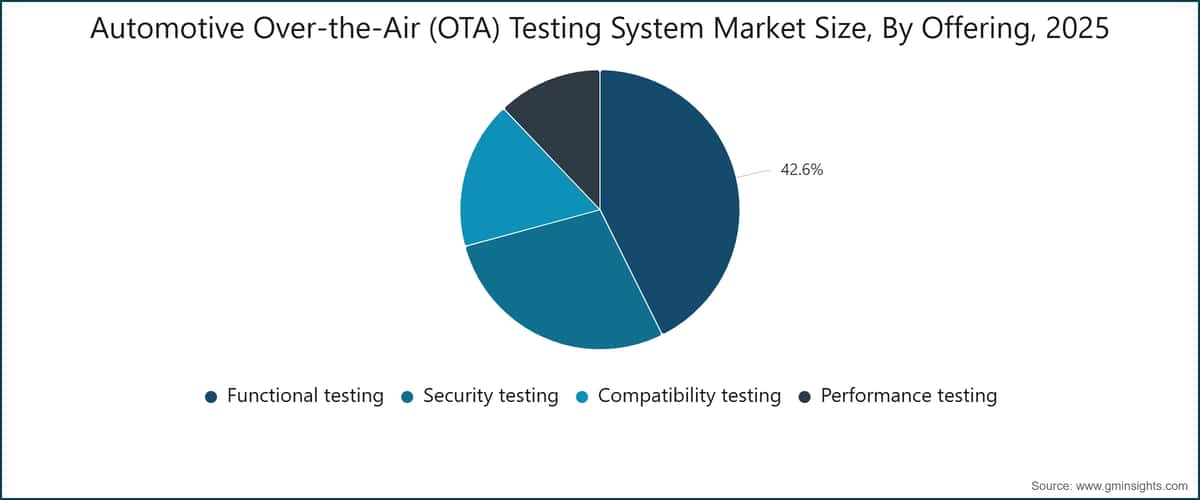
Taille du marché des systèmes de test Over-the-Air (OTA) pour l’automobile, par offre, 2025
Les tests fonctionnels constituent l’offre la plus importante, avec un chiffre d’affaires de 846,6 millions de dollars américains en 2025, soit 42,6 % des parts de marché des systèmes de test OTA automobile, et une valeur prévisionnelle de 1,61 milliard de dollars américains d’ici 2035, avec un TCAC de 7 %. Les tests fonctionnels vérifient la réussite de l’installation, la bonne exécution, le comportement de restauration à la version précédente, l’interaction avec les ECU et l’absence de régression sur les populations de véhicules ciblées. NI VeriStand et ETAS ISOLAR sont des plateformes représentatives utilisées pour la validation fonctionnelle, car elles prennent en charge les processus HIL, les tests d’intégration et la vérification du comportement des logiciels. Les tests de compatibilité constituent l’offre à la croissance la plus rapide : leur valeur devrait passer de 340 millions de dollars américains en 2025 à 795,5 millions de dollars américains d’ici 2035, avec un TCAC de 9,2 %. Cette croissance s’explique par l’hétérogénéité des parcs : les campagnes OTA ciblent souvent simultanément plusieurs années-modèles, révisions matérielles, états de micrologiciel et variantes régionales.
Les tests de sécurité représentaient 558,5 millions de dollars américains en 2025, soit 28,1 % des parts de marché, et devraient progresser à un TCAC de 8 %. Cette catégorie comprend les tests d’intrusion, la validation de l’authentification, la vérification de la chaîne de certificats, l’évaluation des serveurs de mise à jour du système dorsal et les tests de vulnérabilité du micrologiciel distribué. Les tests de performance représentaient 240,9 millions de dollars américains en 2025, soit 12,1 % des parts de marché, avec un TCAC de 6,1 %. Ils restent nécessaires pour mesurer le débit, la latence des mises à jour et la fiabilité des transferts, mais leur croissance est plus progressive, car les méthodes RF sont plus matures que les processus de test de compatibilité et de cybersécurité. Toutes offres confondues, le marché des systèmes de test OTA automobile évolue vers des plateformes intégrées qui produisent une piste de preuve unique couvrant les exigences fonctionnelles, de sécurité, de compatibilité et de performance.
Par méthode de test
Les essais en laboratoire restent le pilier technique de la validation OTA, car les mises à jour liées à la sécurité nécessitent des conditions d’essai contrôlées, reproductibles et auditables. Les bancs HIL, les environnements SIL, les chambres anéchoïques, les simulateurs RF et les systèmes de dégradation du réseau permettent aux ingénieurs de valider des conditions limites qu’il serait impossible de reproduire en toute sécurité sur route ouverte. Keysight UXM 5G, Anritsu MT8000A, Rohde & Schwarz CMX500 et les systèmes de chambres ETS-Lindgren sont des exemples de plateformes utilisées pour les essais OTA et RF en laboratoire. Les essais en laboratoire sont particulièrement importants pour constituer les éléments de preuve destinés à la CEE-ONU WP.29, car les dossiers de certification exigent une documentation, une reproductibilité et des résultats d’essais traçables.
Les essais sur le terrain restent nécessaires lorsque le comportement réel du réseau, les mouvements du véhicule, le climat et les habitudes d’utilisation des conducteurs influent sur la transmission des mises à jour OTA. Cette méthode permet de confirmer que les hypothèses de laboratoire se vérifient en conditions d’utilisation, notamment pour le transfert C-V2X, les environnements où le signal est dégradé et la préparation des campagnes à l’échelle des flottes. Les essais à distance constituent la méthode qui connaît la croissance la plus rapide : leur valeur atteignait 331,9 millions de dollars américains en 2025 et devrait atteindre 771,1 millions de dollars américains d’ici 2035, avec un taux de croissance annuel composé (TCAC) de 9,1 %. dSPACE Cloud Automotive Testing et le déploiement de Stellantis en 2024 montrent comment la validation à distance peut étendre la couverture des variantes à différentes configurations de véhicules simulées. Le marché ne basculera toutefois pas entièrement vers les essais à distance, car les scénarios sensibles aux RF et à la certification nécessitent toujours des moyens d’essai physiques.
Par application
Les mises à jour logicielles constituent la principale application des systèmes d’essais OTA, car chaque version diffusée à distance doit être évaluée quant à l’intégrité de son installation, au comportement en cas de retour à la version précédente, à sa compatibilité et à son fonctionnement après installation. Dans les programmes de véhicules électriques particuliers, une mise à jour du système de gestion de la batterie peut influer sur le comportement de recharge, la gestion thermique, le freinage régénératif, les estimations d’autonomie et les indicateurs HMI. Les mises à jour des flottes de Tesla, les plateformes de General Motors basées sur Ultium et les programmes Mustang Mach-E de Ford illustrent la réalité opérationnelle des véhicules qui nécessitent une validation logicielle continue après leur commercialisation. Le marché des systèmes d’essais OTA automobiles se développe donc parallèlement à la gestion des logiciels des véhicules après leur livraison.
Les correctifs de sécurité prennent une importance stratégique croissante à mesure que les véhicules connectés sont exposés à des surfaces d’attaque accessibles à distance. L’offre d’essais de sécurité OTA d’AUTOCRYPT, les pratiques de certification WP.29 R156 de TÜV SÜD et les services de cybersécurité automobile de DEKRA répondent directement à ce besoin. Les essais de diagnostic constituent une autre application importante, car les diagnostics à distance précèdent souvent une campagne OTA et contribuent à repérer les ECU concernés, les versions de micrologiciel ou les groupes de véhicules visés. La catégorie « autres » comprend les mises à jour des systèmes d’infodivertissement, le réglage de la télématique, l’assistance à l’étalonnage des ADAS et les ajustements de la pile de connectivité. La demande par application est de plus en plus groupée : une même version peut nécessiter des contrôles fonctionnels, une évaluation de la sécurité, une validation des diagnostics et des essais de performance avant l’approbation de son déploiement.
Par véhicule
Les voitures particulières constituent le principal socle de la demande, car elles représentent la plus grande population de véhicules connectés et concentrent le plus grand nombre de besoins de mise à jour liés à l’infodivertissement, aux ADAS, aux groupes motopropulseurs électriques et à la télématique. L’ensemble du parc de Tesla, le Mustang Mach-E de Ford et les modèles de General Motors basés sur Ultium nécessitent une infrastructure de validation OTA continue, à mesure que les fonctionnalités logicielles s’enrichissent après la commercialisation. Dans ce segment, la complexité de la validation tient à l’ampleur des flottes et à la diversité des configurations. Une version peut devoir couvrir différentes années-modèles, capacités de batterie, configurations réglementaires régionales et révisions matérielles, tout en préservant des performances homogènes pour les conducteurs.
Les véhicules utilitaires présentent un profil différent en matière de tests OTA. Les exploitants de flottes accordent davantage d’importance à la disponibilité des véhicules, à la prévisibilité du calendrier des campagnes, à l’intégration de la télématique et à la cybersécurité, car des mises à jour qui échouent peuvent perturber des actifs générateurs de revenus. Dans notre enquête menée au second semestre 2025 auprès de 190 exploitants de flottes et prestataires de services automobiles en Chine, en Corée du Sud et en Inde, 67 % ont indiqué que la fréquence des campagnes de tests OTA avait augmenté de plus de 30 % au cours des 18 mois précédents, la validation de la cybersécurité étant identifiée comme la principale nouvelle catégorie de tests. La validation des véhicules utilitaires porte également sur la connectivité propre aux itinéraires, la préparation des mises à jour dans les dépôts et la surveillance de l’état des véhicules. Ces exigences stimulent la demande de services gérés et de processus de test à distance permettant de valider les mises à jour avant leur déploiement à l’échelle de l’ensemble de la flotte.
Par utilisateur final
Les constructeurs automobiles sont les principaux utilisateurs finaux, car ils maîtrisent le processus de déploiement des logiciels des véhicules, les obligations d’homologation et les risques liés à l’expérience client. Les équipes des constructeurs utilisent des plateformes telles que Vector CANoe.OTA, dSPACE VEOS, NI VeriStand et ETAS ISOLAR pour valider les mises à jour lors des phases de développement, de préproduction et d’après-vente. Les entreprises de télécommunications pénètrent le marché par la validation des performances du C-V2X, les tests de conformité cellulaire et la certification par les opérateurs de réseau. Les normes ETSI GS MEC et le déploiement du C-V2X Rel-16/Rel-17 renforcent la pertinence de la participation des télécoms, car la diffusion des mises à jour OTA dépend de l’informatique en périphérie, de la gestion de la latence et de la fiabilité des réseaux cellulaires.
Les prestataires de services automobiles, les laboratoires d’essais et les organismes de certification représentent une part croissante des utilisateurs finaux. Intertek, TÜV SÜD, DEKRA, SGS, Applus+ IDIADA et GAES Testing & Certification fournissent des preuves issues de tests indépendants, des évaluations de cybersécurité et une assistance à l’homologation. Les instituts de recherche et développement utilisent des systèmes de test OTA pour la validation précoce de l’architecture, l’évaluation des mises à jour ADAS et l’expérimentation sur les véhicules connectés. La répartition des utilisateurs finaux dépasse ainsi les seuls services d’ingénierie des constructeurs pour s’étendre à une chaîne de validation plus large. Cet élargissement soutient la croissance du marché, car la conformité, les performances réseau et les preuves de cybersécurité nécessitent souvent une vérification indépendante.
Par région
Marché nord-américain des systèmes de test OTA pour l’automobile
L’Amérique du Nord est le plus grand marché régional, avec un chiffre d’affaires de 852,2 millions de dollars américains en 2025, soit 42,9 % du chiffre d’affaires mondial. Celui-ci devrait atteindre 1,64 milliard de dollars américains d’ici 2035, avec un taux de croissance annuel composé (TCAC) de 7,1 %. Le marché américain des systèmes de test OTA pour l’automobile a représenté 738,8 millions de dollars américains en 2025, soutenu par les recommandations de la NHTSA en matière de cybersécurité, la forte pénétration des véhicules connectés et les exigences OTA des plateformes Tesla, Ford Mustang Mach-E et General Motors basées sur Ultium. Le Canada a contribué à hauteur de 113,3 millions de dollars américains en 2025, l’activité de test étant concentrée autour des sites de fournisseurs en Ontario et au Québec. Le réseau de laboratoires de Keysight Technologies dans le Michigan et en Californie témoigne de la demande régionale en matière d’assistance combinant validation RF, 5G et protocoles sur un même site. Le marché reste mature, mais le renouvellement des logiciels, l’expansion du parc de véhicules électriques et les exigences en matière de preuves de cybersécurité continuent de soutenir les dépenses.
Marché européen des systèmes de test OTA pour l’automobile
L’Europe a généré 599,4 millions de dollars américains en 2025 et devrait atteindre 1,25 milliard de dollars américains d’ici 2035, avec un taux de croissance annuel composé (TCAC) de 8 %. L’Allemagne représentait 171,1 millions de dollars américains en 2025, grâce à la concentration des constructeurs automobiles et des fournisseurs de rang 1 à Munich, Stuttgart et Wolfsburg. L’application des règlements CEE-ONU WP.29 R155 et R156 à l’ensemble des véhicules produits dans l’UE depuis juillet 2024 a fait de la validation OTA une obligation de conformité en production, plutôt qu’un choix d’ingénierie propre à un programme. La pratique de certification dédiée aux mises à jour logicielles OTA mise en place par TÜV SÜD en mars 2024 à Munich et Berlin, ainsi que le centre d’essais en cybersécurité de SGS à Francfort, illustrent la manière dont les organismes de certification répondent à la demande. Le Royaume-Uni reste aligné sur les principes de WP.29 par l’intermédiaire de son cadre UKCA, tandis que la France, l’Italie, l’Espagne et les marchés d’Europe centrale et orientale sont inclus dans le segment du reste de l’Europe, qui progresse à un TCAC de 8,3 %.
Marché des systèmes de test OTA (Over-the-Air) pour l’automobile en Asie-Pacifique
L’Asie-Pacifique est la région à la croissance la plus rapide : son marché passe de 319,7 millions de dollars américains en 2025 à 738,8 millions de dollars américains d’ici 2035, avec un TCAC de 9,1 %. La Chine est le principal moteur de croissance, son marché passant de 150,8 millions de dollars américains en 2025 à 366,4 millions de dollars américains d’ici 2035, avec un TCAC de 12,1 %, grâce au déploiement des véhicules électriques, aux infrastructures C-V2X et à plus de 3 000 kilomètres de corridors autoroutiers intelligents dans le cadre du programme de déploiement des véhicules connectés 2025 du ministère des Transports. L’Inde représente la principale opportunité émergente de la région : la norme AIS 189 établit une base nationale en matière de cybersécurité pour les véhicules connectés et soutient la demande de tests OTA chez Tata Motors, Mahindra & Mahindra et d’autres constructeurs automobiles nationaux. Le Japon et la Corée du Sud sont davantage axés sur la technologie : le projet Woven City de Toyota à Susono, les centres d’ingénierie des constructeurs automobiles japonais dans la préfecture d’Aichi, la position d’Accuver dans les tests C-V2X et le portefeuille de tests de sécurité d’AUTOCRYPT contribuent à des cas d’utilisation avancés de validation OTA. La région conjugue la croissance des volumes en Chine et en Inde avec une demande de validation répondant à des spécifications élevées au Japon et en Corée du Sud.
Part de marché des systèmes de test OTA pour l’automobile
Le secteur des systèmes de test OTA (Over-the-Air) pour l’automobile est modérément concentré. Les sept principaux acteurs détenaient 52,2 % du chiffre d’affaires mondial en 2025, tandis que les 47,8 % restants étaient répartis entre des fournisseurs spécialisés d’équipements, des organismes de certification, des laboratoires d’essais régionaux et des fournisseurs de solutions de cybersécurité. Cette structure confère aux principaux fournisseurs un pouvoir de fixation des prix dans les programmes intégrés, tout en laissant de la place aux entreprises spécialisées qui répondent à des besoins ciblés en matière de radiofréquences, de sécurité ou de conformité.
Continental arrive en tête avec une part de marché de 11,6 %. Son avantage tient à sa capacité à fournir, dans le cadre d’une relation avec un fournisseur unique, des infrastructures dorsales OTA, des technologies de chargeur d’amorçage d’ECU et des services de validation. Bosch détient une part de marché de 10,6 %, et ETAS GmbH y ajoute 2,8 % en tant qu’entité du groupe Bosch spécialisée dans les chaînes d’outils de développement automobile et les intergiciels. La présence combinée du groupe Bosch représente donc environ 13,4 %, même si ETAS est en concurrence en tant que marque distincte dans les achats de chaînes d’outils. Cet élément est important pour les constructeurs automobiles, car la familiarité avec le matériel des ECU et les outils de validation logicielle s’influencent souvent mutuellement lors des décisions d’approvisionnement à l’échelle d’une plateforme.
Intertek détient une part de marché de 9,4 % et représente le volet indépendant des essais et de la certification du marché des systèmes de test OTA (Over-the-Air) pour l’automobile. Les constructeurs automobiles recourent à des éléments probants issus d’une validation par un tiers lorsque les dossiers réglementaires, les audits clients ou la gouvernance interne exigent un examen indépendant. Keysight Technologies détient une part de marché de 7,3 % et se distingue par ses capacités en simulation RF, en tests de protocoles cellulaires et en validation des performances OTA 5G. Son acquisition d’Anite en 2015 lui a conféré une solide base dans les tests cellulaires, toujours pertinente à mesure que la distribution OTA évolue vers les canaux 5G et C-V2X.
Vector Informatik, avec une part de marché de 6,8 %, bénéficie de la large adoption de CANoe par les équipes d’ingénierie en Europe et en Amérique du Nord. Le module CANoe.OTA étend ce parc installé à la validation OTA sans obliger les équipementiers à reconstruire leur environnement logiciel. dSPACE GmbH détient une part de marché de 3,7 % et se distingue particulièrement dans la simulation, le HIL, le SIL et la validation hébergée dans le cloud grâce à VEOS et Cloud Automotive Testing. Les opérations de fusions-acquisitions ont également remodelé le paysage concurrentiel. En 2023, l’acquisition de National Instruments par Emerson pour environ 8,1 milliards de dollars américains a donné naissance à NI (Emerson Test & Measurement), qui a apporté les matériels PXI, le logiciel VeriStand et ses relations dans le domaine du HIL automobile à une plateforme plus vaste d’automatisation industrielle.
Les stratégies concurrentielles évoluent dans quatre directions. Premièrement, les fabricants de matériel ajoutent des fonctions d’orchestration logicielle pour protéger leurs marges à mesure que les chambres et les plateformes RF arrivent à maturité. Deuxièmement, les éditeurs de logiciels renforcent les rapports de cybersécurité et la documentation de conformité. Troisièmement, les organismes de certification développent des pratiques dédiées aux règlements WP.29 R155/R156, comme le montrent TÜV SÜD, DEKRA, SGS et Intertek. Quatrièmement, des spécialistes de la cybersécurité tels qu’AUTOCRYPT intègrent la PKI, la simulation de détection des intrusions et les tests de sécurité V2X aux processus de validation OTA. Le marché des systèmes de test OTA automobile devrait rester modérément concentré, car les acheteurs privilégient des plateformes intégrées et prêtes pour les audits dans le cadre des mises en production réglementées. Les fournisseurs spécialisés peuvent toutefois encore l’emporter lorsque l’expertise technique compte davantage que la taille.
Entreprises du marché des systèmes de test OTA automobile
Les principaux acteurs du secteur des systèmes de test automobile over-the-air (OTA) sont :
• Rohde & Schwarz
• Keysight Technologies
• Anritsu
• NI (Emerson Test & Measurement)
• ETS-Lindgren
• Microwave Vision (MVG)
• Vector Informatik
• dSPACE GmbH
• DEKRA
• TÜV SÜD
Rohde & Schwarz se distingue par son expertise des tests RF et cellulaires, notamment grâce à la plateforme CMX500 OBT et aux systèmes anéchoïques R&S ATS, utilisés pour tester les performances en rayonnement, le comportement des antennes et la conformité cellulaire. Keysight Technologies est l’un des principaux fournisseurs de tests de protocoles OTA 5G ; sa plateforme UXM 5G prend en charge les scénarios sub-6 GHz et mmWave pour la validation des véhicules connectés. La station de test de radiocommunication MT8000A d’Anritsu permet à l’entreprise de participer à l’évaluation OTA 5G NR, en particulier dans les programmes d’ingénierie automobile japonais.
NI (Emerson Test & Measurement) apporte les matériels PXI et le logiciel VeriStand à la validation OTA par l’intermédiaire de la division plus large d’essais et de mesures d’Emerson. ETS-Lindgren se concentre sur les systèmes de test CEM et d’antennes, ce qui en fait un acteur pertinent lorsque le comportement RF à l’échelle du véhicule nécessite une validation en chambre. Microwave Vision Group répond aux besoins de mesure d’antennes et de tests OTA grâce aux systèmes StarLab et STARGATE, utilisés tant en R&D que dans les environnements de certification. Les chambres réverbérantes RTS65 et RTS75 de Bluetest permettent de caractériser des antennes compactes pour le développement de systèmes télématiques.
Vector Informatik et dSPACE GmbH sont des fournisseurs majeurs de logiciels et de solutions de simulation. La solution CANoe.OTA de Vector permet de valider les systèmes OTA sur les couches CAN, LIN, Ethernet et sans fil, tandis que les environnements VEOS et Cloud Automotive Testing de dSPACE prennent en charge l’exécution SIL et dans le cloud. ETAS, bien que présenté sous Bosch Group dans les données de parts de marché, joue également un rôle important grâce à ISOLAR et à la validation des intergiciels automobiles. Ces entreprises tirent parti de l’adoption de leurs solutions dans les processus d’ingénierie existants, ce qui facilite l’intégration de tests spécifiques à l’OTA par les équipementiers.
Les entreprises de certification et de services couvrent l’aspect conformité du marché des systèmes de test OTA (over-the-air) automobiles. DEKRA, TÜV SÜD, SGS, Applus+ IDIADA, Intertek et GAES Testing & Certification fournissent des preuves indépendantes issues des essais, des évaluations de cybersécurité et un appui à l’homologation. L’activité de certification OTA dédiée de TÜV SÜD lancée en 2024 pour la norme UNECE R156 et le centre d’essais de cybersécurité de SGS à Francfort témoignent d’une demande croissante de preuves indépendantes conformes au WP.29. AUTOCRYPT se concentre sur les essais de sécurité liés à l’authentification des mises à jour basée sur PKI, à la détection des intrusions et à la validation des protocoles V2X, en lien direct avec les exigences de cybersécurité de la norme R155.
Les spécialistes régionaux complètent le paysage concurrentiel. General Test Systems fournit aux constructeurs automobiles et aux entreprises technologiques chinois des équipements de test OTA conformes aux normes GB/T. Accuver est présent dans les essais de conformité aux protocoles C-V2X et les tests de performance OTA pour les marchés coréen et japonais. S.E.A. Datentechnik prend en charge la validation de la télématique et de l’acquisition de données sur le terrain dans la région DACH, tandis que RanLOS et EMITE fournissent des systèmes OTA pour antennes et MIMO destinés aux applications automobiles LTE et 5G. Le tissu d’entreprises est donc diversifié, mais les achats favorisent de plus en plus les fournisseurs capables d’intégrer équipements, logiciels, cybersécurité et preuves de conformité dans un processus de validation cohérent.
10,6 % de part de marché
La part de marché cumulée en 2025 est de 45,7 %
Actualités du secteur des systèmes de test OTA automobiles
avr. 2025 : TÜV SÜD a agrandi son laboratoire d’essais de cybersécurité automobile à Munich afin d’y inclure la validation des campagnes de mise à jour logicielle OTA, en ajoutant quatre bancs d’essai HIL pour les programmes de conformité à la norme UNECE R156.
févr. 2025 : Keysight Technologies a enrichi sa plateforme de test sans fil 5G UXM avec des profils de test OTA spécifiques à l’automobile, prenant en charge les scénarios de protocole C-V2X Rel-17 destinés aux laboratoires de validation en Allemagne et en Corée du Sud.
Indice de concentration du marché
Le marché des systèmes de test automobile over-the-air (OTA) obtient une note de 6 sur 10 en matière de concentration, car les sept principaux acteurs détiennent 52,2 % du chiffre d’affaires de 2025. Cette situation leur confère une influence modérée, tandis que 47,8 % de la demande restent accessibles aux fournisseurs d’équipements spécialisés, aux entreprises de cybersécurité, aux organismes de certification et aux laboratoires régionaux.
Le rapport d’étude de marché sur les systèmes de test automobile over-the-air couvre le secteur en profondeur, avec des estimations et des prévisions de chiffre d’affaires (en millions/milliards de dollars) de 2022 à 2035, pour les segments suivants :
Marché, par composant
Marché, par méthode de test
Marché, par offre
Marché, par application
Marché, par type de véhicule
Marché, par utilisateur final
Les informations ci-dessus sont fournies pour les régions et pays suivants :
Questions fréquemment posées (FAQs):
Méthodologie de recherche, sources de données et processus de validation
Ce rapport repose sur un processus de recherche structuré, fondé sur des échanges directs avec les acteurs du secteur, une modélisation propriétaire et des vérifications croisées rigoureuses. Il ne se limite pas à une recherche documentaire.
Notre processus de recherche en 6 étapes
1. Conception de l'étude et supervision par les analystes
La méthodologie de recherche de GMI s'appuie sur l'expertise humaine, une validation rigoureuse et une transparence totale. Chaque résultat, analyse de tendance et prévision figurant dans nos rapports est élaboré par des analystes expérimentés qui comprennent les particularités de votre marché.
Notre approche associe une vaste recherche primaire, menée par des échanges directs avec les acteurs et experts du secteur, à une recherche secondaire approfondie provenant de sources mondiales vérifiées. Nous appliquons une analyse quantitative des effets pour établir des prévisions fiables, tout en assurant la traçabilité des sources de données initiales jusqu'aux conclusions finales.
2. Recherche primaire
La recherche primaire constitue le socle de notre méthodologie et contribue à près de 80 % de l'ensemble des conclusions. Elle repose sur des échanges directs avec les acteurs du secteur pour garantir la précision et la profondeur de l'analyse. Notre programme structuré d'entretiens couvre les marchés régionaux et mondiaux et recueille les contributions de cadres dirigeants, de directeurs et d'experts du domaine. Ces échanges apportent des perspectives stratégiques, opérationnelles et techniques, permettant des analyses équilibrées et des prévisions de marché fiables.
3. Exploration des données et analyse de marché
L'exploration des données est une composante essentielle de notre processus de recherche et représente près de 20 % de la méthodologie globale. L'analyse des parts de chiffre d'affaires des principaux acteurs nous permet d'étudier la structure du marché, de repérer les tendances sectorielles et d'évaluer les facteurs macroéconomiques. Nous recueillons des données pertinentes auprès de sources payantes et gratuites afin de constituer une base de données fiable. Ces informations sont intégrées à la recherche primaire et à l'estimation de la taille du marché, puis validées auprès d'acteurs clés tels que les distributeurs, les fabricants et les associations professionnelles.
4. Estimation de la taille du marché
Nous estimons la taille du marché selon une approche ascendante. Le point de départ est constitué des chiffres d'affaires recueillis directement lors des entretiens de recherche primaire, des volumes de production des fabricants et des statistiques d'installation ou de déploiement. Nous agrégeons ensuite ces données par marché régional pour obtenir une estimation mondiale ancrée dans l'activité réelle du secteur.
5. Modèle de prévision et principales hypothèses
Chaque prévision documente explicitement :
✓ Les principaux moteurs de croissance et leur impact supposé
✓ Les facteurs de freinage et les scénarios d'atténuation
✓ Les hypothèses réglementaires et le risque de changement des politiques
✓ Les paramètres de la courbe d'adoption technologique
✓ Les hypothèses macroéconomiques (croissance du PIB, inflation, taux de change)
✓ La dynamique concurrentielle et les perspectives d'entrée et de sortie du marché
6. Validation et assurance qualité
Lors des dernières étapes, des experts du domaine examinent manuellement les données filtrées afin de repérer les nuances et les erreurs de contexte que les systèmes automatisés pourraient manquer. Cette revue spécialisée ajoute un niveau essentiel d'assurance qualité et garantit que les données correspondent aux objectifs de l'étude et aux normes propres au domaine.
Notre processus de validation à trois niveaux vise à garantir la fiabilité maximale des données :
✓ Validation statistique
✓ Validation par des experts
✓ Confrontation à la réalité du marché
Confiance et crédibilité
Sources de données vérifiées
Publications professionnelles
Revues sectorielles, publications professionnelles et médias spécialisés
Bases de données sectorielles
Bases de données de marché propriétaires et tierces
Documents réglementaires déposés
Archives des marchés publics et documents d'orientation politique
Recherche académique
Études universitaires et rapports d'instituts spécialisés
Rapports d'entreprises
Rapports annuels, présentations aux investisseurs et documents déposés
Entretiens avec des experts
Cadres dirigeants, responsables des achats et spécialistes techniques
Archives de GMI
Plus de 13 000 études publiées couvrant plus de 20 secteurs d'activité
Données commerciales
Volumes d'importation et d'exportation, codes SH et données douanières
Paramètres étudiés et évalués
Chaque donnée de ce rapport est validée au moyen d'entretiens de recherche primaire, d'une véritable modélisation ascendante et de vérifications croisées rigoureuses. Découvrez notre processus de recherche →