
Auteurs:
Preeti Wadhwani, Satyam Jaiswal
Télécharger le PDF gratuit
Marché des logiciels de comptabilité pour le secteur de la construction Taille et part 2026-2035
ID du rapport: GMI5837
|
Date de publication: August 2026
|
Format du rapport: PDF/Excel/Tableau de bord/Plateforme
Télécharger le PDF gratuit
Découvrez nos options de licence:
Télécharger le PDF gratuit

Marché des logiciels de comptabilité pour le secteur de la construction
Obtenez un échantillon gratuit de ce rapport
Obtenez un échantillon gratuit de ce rapport
Marché des logiciels de comptabilité pour le secteur de la construction
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Taille du marché des logiciels de comptabilité pour le secteur de la construction
Le marché des logiciels de comptabilité pour le secteur de la construction était évalué à 2,6 milliards de dollars (USD) en 2025 et devrait atteindre 4,8 milliards de dollars (USD) d'ici 2035, après avoir progressé de 2,8 milliards de dollars (USD) en 2026, avec un taux de croissance annuel composé (CAGR) de 6,3 % sur la période 2026–2035. Selon le dernier rapport publié par Global Market Insights Inc., les prévisions couvrent les logiciels de gestion financière ainsi que les services professionnels et services gérés connexes conçus spécifiquement pour les entreprises de construction travaillant sur des projets.
Points clés du marché des logiciels de comptabilité pour le secteur de la construction
Leader du marché : Procore Technologies dominait le marché avec une part de marché supérieure à 11 % en 2025.
Principaux acteurs : Les 5 principaux acteurs de ce marché comprennent Procore Technologies, Sage, Trimble/Viewpoint, Oracle, Acumatica, qui détenaient collectivement une part de marché de 35,4 % en 2025.
Le périmètre comprend les logiciels autonomes de comptabilité pour le secteur de la construction, les modules ERP intégrés, les services de mise en œuvre et les services gérés ; les déploiements SaaS dans le cloud et sur site ; le calcul des coûts de revient des projets, la facturation, les comptes fournisseurs et clients (AP/AR), la paie et les ressources humaines (RH), les rapports d'audit et l'analytique, ainsi que le suivi des équipements. Il couvre également les acheteurs des secteurs de la construction résidentielle, commerciale, civile et des infrastructures, industrielle et spécialisée, parmi les petites et moyennes entreprises (PME) et les grandes entreprises d'Amérique du Nord, d'Europe, d'Asie-Pacifique, d'Amérique latine, du Moyen-Orient et d'Afrique (MEA).
La base adressable dépasse les dépenses actuelles en logiciels, car de nombreux entrepreneurs, en particulier les PME des marchés émergents, s'appuient encore sur des feuilles de calcul, QuickBooks ou des outils spécialisés fragmentés. Les revenus nord-américains ont atteint 1 milliard de dollars (USD) en 2025, tandis que les dépenses de construction réalisées aux États-Unis dépassaient un rythme annualisé de 2,1 billions de dollars (USD), ce qui indique que la pénétration des systèmes financiers demeure faible par rapport à l'activité de construction.[1]U.S. Census Bureau, "Value of Construction Put in Place," census.gov
Point de vue de l'analyste de GMI
La comptabilité dans le secteur de la construction évolue : elle ne constitue plus seulement un achat destiné à la tenue des comptes administratifs, mais devient un outil de décision pour le pilotage des projets. Les travaux publics soumis à d'importantes exigences de conformité, la gestion des paiements aux sous-traitants et la visibilité en temps réel sur les coûts convergent désormais au sein d'un même cycle d'approvisionnement. Les déploiements dans le cloud représenteront une part plus importante du marché d'ici 2035, car la visibilité multi-sites, les mises à jour automatiques et les flux de paiement connectés répondent à des problèmes opérationnels que les installations isolées sur site ne peuvent pas résoudre. L'effet indirect est une évolution des critères de sélection des fournisseurs : les plateformes de gestion des activités sur le terrain influencent de plus en plus le choix des plateformes financières, les entreprises de construction cherchant à éliminer les transferts manuels entre les activités sur le terrain, la paie, le contrôle des projets et la comptabilité. Le principal frein structurel n'est pas la disponibilité des fonctionnalités, mais le risque lié à la migration, en particulier lorsque les projets pluriannuels reposent sur des historiques de coûts de revient fortement personnalisés.
Principaux facteurs de croissance
Complexité croissante des projets de construction et alourdissement des exigences de conformité réglementaire
La complexité croissante des projets constitue le principal facteur modélisé de croissance. Les projets commerciaux et de génie civil s'étendent souvent sur plusieurs coentreprises, plusieurs juridictions fiscales, des niveaux successifs de sous-traitance, des calendriers de retenues de garantie, des renonciations aux privilèges et des registres de paie certifiée. Les dépenses de construction réalisées aux États-Unis ont dépassé un rythme annualisé de 2 100 milliards de dollars (USD) en 2025, augmentant le volume des transactions qui doivent être reliées aux contrôles de projet et aux registres de conformité. Sage 300 Construction and Real Estate et CMiC Financial répondent à ce besoin grâce à des modules de conformité et de gestion des transactions propres au secteur de la construction.
Programmes d'investissement dans les infrastructures imposés par les pouvoirs publics
Le financement des infrastructures publiques fait des fonctionnalités de conformité une exigence de base des procédures d'achat. L'Infrastructure Investment and Jobs Act a autorisé et affecté plus de 551 milliards de dollars (USD) au financement des transports pour les exercices 2022–2025, tandis que le Department of Transportation avait engagé plus de 260 milliards de dollars (USD) en avril 2025. [2]U.S. Department of Transportation, "Infrastructure Investment and Jobs Act Funding and Obligations," transportation.gov Les exigences Davis–Bacon génèrent des obligations documentaires hebdomadaires concernant la paie, les classifications, les avantages sociaux et la chaîne de sous-traitance. En Europe, le règlement (UE) 2024/3110 est entré en vigueur en janvier 2025, stimulant la demande de documentation numérique relative aux produits et à la conformité. [3]European Union, "Regulation (EU) 2024/3110 on Construction Products," eur-lex.europa.eu
Adoption rapide du cloud accélérant la migration des ERP
L'adoption du cloud constitue le mécanisme opérationnel à court terme. Le déploiement dans le cloud représentait environ 58 % des revenus du marché en 2025, et son taux de croissance annuel composé (CAGR) de 9,1 % sur la période 2022–2026 dépassait la croissance du marché total. La fourniture par abonnement réduit les dépenses d'investissement liées aux serveurs ainsi que les travaux de maintenance, tout en facilitant l'administration des mises à jour et de l'accès intersites. Procore Financial Management, Autodesk Construction Cloud, Acumatica Construction Edition, Sage Intacct Construction et Trimble Construction One illustrent la migration du marché vers des suites connectées.
Volatilité des coûts de main-d'œuvre et pénuries de travailleurs qualifiés
Les tensions sur la main-d'œuvre renforcent la demande d'automatisation de la paie et des ressources humaines. Le Bureau of Labor Statistics prévoit en moyenne 649 300 postes à pourvoir chaque année dans les professions de la construction et de l'extraction au cours de la période 2024–2034, tandis que le salaire annuel moyen de ces professions a atteint 65 360 dollars (USD) en mai 2025. [4]U.S. Bureau of Labor Statistics, "Occupational Employment and Wage Statistics: Construction and Extraction Occupations," bls.gov Associated Builders and Contractors a estimé que le secteur avait besoin d'environ 501 000 travailleurs supplémentaires en 2024 par rapport au rythme normal des embauches. [5]Associated Builders and Contractors, "Construction Workforce Shortage," abc.org Les outils automatisés de gestion de la paie, de suivi des avantages sociaux, de prévision des coûts de main-d'œuvre et de gestion de la paie certifiée soutiennent donc à la fois la conformité et la productivité des équipes financières confrontées à une pénurie de personnel.
Urbanisation et développement des infrastructures en Asie-Pacifique
L'Asie-Pacifique constitue le facteur régional de croissance favorable sur la plus longue durée. La région représente plus de 55 % de la population urbaine mondiale, tandis que le National Infrastructure Pipeline de l'Inde prévoit 111 000 milliards de roupies indiennes (INR) d'investissements d'ici à 2030. L'Inde, l'Indonésie et le Vietnam mettent en œuvre des programmes d'infrastructures qui accroissent le nombre futur d'entrepreneurs nécessitant des processus formalisés de gestion des coûts de projet et de conformité fiscale.
Principaux freins
Coûts de changement élevés et complexité de mise en œuvre lors de la migration des ERP existants
La migration des systèmes existants demeure le principal frein, car elle implique les données historiques des projets, les codes de coûts personnalisés, les intégrations propriétaires, les flux de travail établis, la conversion des données, la reconversion du personnel et les contrôles liés à l'exécution en parallèle. Les déploiements d'Oracle et de SAP chez les entrepreneurs de niveau 1 peuvent nécessiter 12 à 24 mois, ainsi que des frais de conseil et d'intégration équivalant à 5 à 10 % des dépenses annuelles en logiciels. Cette situation favorise les approches hybrides de CMiC et des fournisseurs capables de préserver les enregistrements existants tout en ajoutant des fonctionnalités connectées au cloud.
Connectivité Internet irrégulière sur les chantiers
La connectivité limite l'utilisation en temps réel du cloud sur les chantiers routiers, les ponts, les pipelines, les réseaux d'utilité publique et les sites de génie civil isolés. Les flux de travail avec synchronisation hors ligne répondent en partie à ce problème, et Trimble et Viewpoint ont investi dans des applications mobiles compatibles avec le mode hors ligne. Toutefois, une connexion haut débit intermittente continue de retarder la transmission des données du terrain vers les services financiers, ce qui réduit la valeur immédiate des systèmes cloud pour certains types de projets.
Point de vue de l'analyste de GMI
Le rapport de forces favorise une expansion régulière plutôt qu'un cycle de remplacement rapide. Les exigences de conformité liées aux travaux publics et la pénurie de main-d'œuvre soutiennent une demande récurrente, mais les transitions depuis les plateformes existantes continueront de ralentir la conversion des grandes entreprises. Les fournisseurs de solutions cloud tireront le meilleur parti du marché lorsqu'ils associeront une solide couverture fonctionnelle financière à un accompagnement de la mise en œuvre et à des options d'exploitation hors ligne ou hybrides. D'ici 2030, la distinction concurrentielle la plus marquée reposera sur la capacité à orchestrer les données relatives aux projets, aux paiements et à la conformité entre des applications connectées, et non sur la seule présence d'un grand livre comptable.
Analyse par segment du marché des logiciels de comptabilité pour la construction
Par offre
Les logiciels ont généré 2 milliards de dollars (USD) en 2025, soit environ 74 % des revenus du marché, et ont progressé à un taux de croissance annuel composé (CAGR) de 6,9 % entre 2022 et 2026. Le segment comprend des suites cloud telles que Procore Financial Management et Acumatica Construction Edition, ainsi que les déploiements de CMiC Financial et de Viewpoint Vista. Les produits conçus nativement pour le cloud attirent la plupart des nouvelles mises en œuvre, tandis que les revenus issus des licences perpétuelles subissent une pression structurelle. L'association de Sage 300 CRE et de Sage Intacct Construction illustre la manière dont les acteurs établis conservent leurs bases installées tout en orientant leurs clients vers une distribution cloud. Les modules d'analyse de CMiC et Trimble Financials ajoutent une différenciation fondée sur l'IA, tandis que Foundation Software et Buildertrend étendent les solutions de comptabilité conçues spécifiquement pour les petits entrepreneurs.
Les services ont généré 0,7 milliard de dollars (USD) en 2025, représentant environ 23 à 27 % des revenus, et ont progressé à un taux de croissance annuel composé (CAGR) de 3,1 % entre 2022 et 2025. Cette catégorie comprend la configuration, la migration, la formation, l'assistance et les services gérés. Les accélérateurs proposés par les fournisseurs réduisent une partie des travaux de mise en œuvre facturés au temps passé et aux dépenses engagées, mais la gouvernance des données historiques relatives aux coûts des projets demeure difficile. Des entretiens menés auprès d'un panel de 12 consultants expérimentés en mise en œuvre d'ERP pour le secteur de la construction au quatrième trimestre 2025 ont identifié la migration des données historiques de coûts des projets comme la tâche de mise en œuvre la plus chronophage. Les services gérés et les missions d'accompagnement client conserveront leur valeur jusqu'en 2035, car une migration ne s'achève pas lors de la mise en production.
Par mode de déploiement
Les solutions SaaS basées sur le cloud ont généré 1,5 milliard de dollars (USD) en 2025, soit une part de 57,7 %, et ont progressé selon un taux de croissance annuel composé (CAGR) de 9,2 % entre 2022 et 2026. Procore, Acumatica et Autodesk Construction Cloud fonctionnent sur une infrastructure cloud ; Sage a réorienté ses produits de construction vers Sage Intacct Construction ; et Trimble positionne Trimble Construction One comme le successeur cloud des anciens produits Viewpoint. La centralisation des données multi-sites et l'accès aux portails des sous-traitants constituent les deux avantages propres au secteur de la construction. La part du cloud dépassera la trajectoire du marché total d'ici à 2035, à mesure que les PME abandonneront les systèmes fondés sur des feuilles de calcul et que les grandes entreprises consolideront leurs plateformes de gestion de projets.
Les systèmes sur site ont généré 1,1 milliard de dollars (USD) en 2025, soit une part de 42,3 %, avec une croissance quasi nulle entre 2022 et 2025. Les grands entrepreneurs dotés de processus financiers fortement personnalisés, les acheteurs publics soumis à des exigences de résidence des données et les entrepreneurs industriels intégrés à des environnements SCADA restent la principale clientèle. La plateforme eCMS de CMiC, Penta Software et Computer Guidance Corporation occupent des positions historiques significatives. La part des revenus des solutions sur site devrait diminuer pour atteindre environ 20 à 25 % d'ici à 2035, bien que les déploiements restants figurent parmi les plus complexes et les plus réglementés.
Par fonctionnalité
Le calcul des coûts de chantier constituait la plus grande catégorie de fonctionnalités, avec 0,72 milliard de dollars (USD) en 2025, soit environ 27 % des revenus, et a progressé d'environ 5,4 % entre 2022 et 2026. Procore relie le temps travaillé sur le terrain, les confirmations de réception des matériaux et les factures des sous-traitants au grand livre des coûts de chantier. CMiC applique des analyses du coût à terminaison, tandis que Trimble Financials propose aux petits entrepreneurs la budgétisation des projets, le suivi des coûts, la facturation, le reporting des flux de trésorerie et les requêtes assistées par l'IA. Le rôle stratégique de cette fonctionnalité évolue : elle ne sert plus uniquement à comparer rétrospectivement le budget, mais aussi à détecter plus tôt les écarts.
Les opérations de paiement numérique évoluent vers un processus interconnecté. Procore Pay, Oracle Textura, GCPay et Trimble Materials relient les demandes de paiement, les factures, les retenues de garantie, les renonciations au privilège de construction, les achats et les données des comptes fournisseurs (AP). Les entrepreneurs commerciaux qui gèrent au moins 50 sous-traitants actifs sur un même projet sont confrontés à des volumes administratifs qui rendent difficile le maintien de contrôles manuels des paiements. Les fonctionnalités de paiement seront de plus en plus achetées pour leur piste d'audit de conformité, mais aussi pour l'efficacité de leurs transactions.
Les modules de paie et de ressources humaines sont essentiels à la gestion de la paie certifiée, de la classification des travailleurs, des avantages sociaux et des coûts de main-d'œuvre. Foundation Software est positionné autour de besoins centrés sur la paie pour les PME, tandis que Viewpoint Vista et Penta accompagnent les entrepreneurs en génie civil lourd qui doivent créer des formats de soumission conformes aux exigences du ministère du Travail et de LCP Tracker. Les pénuries de main-d'œuvre qualifiée augmentent le coût des reprises manuelles, faisant de l'automatisation de la paie une réponse pratique à la volatilité de la main-d'œuvre.
Les rapports d'audit et les analyses financières ont généré 0,39 milliard de dollars (USD) en 2025 et enregistré la croissance historique la plus rapide parmi les fonctionnalités, à 7,9 % entre 2022 et 2026. Les programmes de l'IIJA, les règles étatiques et locales relatives aux salaires en vigueur et le contrôle des projets financés par des fonds publics soutiennent la demande de registres vérifiables de la main-d'œuvre et des paiements. L'intégration de LCP Tracker avec Procore et les améliorations de l'IA apportées par Oracle Textura en mars 2025 répondent à ce processus. La détection des anomalies fondée sur l'IA apportera une valeur supplémentaire lorsqu'elle permettra d'identifier les écarts de coûts avant qu'ils ne deviennent irrécupérables.
Le suivi des équipements et des actifs est particulièrement important dans les secteurs de la construction industrielle, du génie civil et de l'énergie, où les coûts des équipements doivent être associés aux codes de chantier et aux données de main-d'œuvre. Penta Software, IFS et le portefeuille plus large de solutions de construction de Trimble accompagnent ces environnements à forte intensité d'actifs. La valeur du segment réside dans l'intégration de l'affectation des équipements aux rapports de coûts des projets, plutôt que dans le traitement des registres d'équipements comme des données opérationnelles isolées.
Par taille d'organisation
Les PME ont généré 1,6 milliard de dollars (USD) en 2025 et représentaient environ 59 % des revenus. Leur parcours d'adoption commence généralement par le remplacement de QuickBooks et de Microsoft Excel, plutôt que par celui d'un autre ERP dédié à la construction. Une enquête menée au deuxième semestre 2025 auprès de 190 décideurs des achats de maîtres d’œuvre généraux appartenant à des PME et affichant un chiffre d'affaires annuel compris entre 5 et 50 millions de dollars (USD) a révélé que 58 % d'entre eux étaient passés, ou envisageaient de passer, à un logiciel de comptabilité spécialisé dans la construction dans un délai de 24 mois ; 73 % des entreprises ayant finalisé cette migration ont cité la conformité en matière de paie certifiée comme déclencheur de l'évaluation. Foundation Software, Jonas Construction Software, Buildertrend et Premier Construction Software ciblent cette transition.
Les grandes entreprises ont généré 1 milliard de dollars (USD) en 2025, soit une part d'environ 41 %, et ont progressé à un taux de croissance annuel composé (CAGR) de 5,4 % entre 2022 et 2026. Elles évaluent la profondeur fonctionnelle, la capacité à gérer des centaines de projets, l'intégration du reporting relatif au cautionnement et l'historique du fournisseur, plutôt que la tarification par utilisateur. CMiC sert les grands entrepreneurs nord-américains, Oracle répond aux besoins mondiaux en matière d'infrastructures et de gestion de programmes, tandis qu'IFS s'adresse aux utilisateurs des secteurs de l'EPC et de l'énergie et des services publics. Les cycles de mise en œuvre durent généralement de 12 à 18 mois, et le coût total de possession de la première année peut atteindre trois à cinq fois le coût de l'abonnement.
Par utilisateur final
La construction résidentielle était à égalité avec la construction commerciale au premier rang des catégories d'utilisateurs finaux, avec une part d'environ 27 % en 2025. Buildertrend, Foundation Software et les plateformes fournies dans le cloud s'adressent aux constructeurs de maisons et aux entreprises de rénovation qui ont besoin d'un suivi des coûts par chantier, de la paie, de la facturation et du contrôle des sous-traitants sans les contraintes liées à la mise en œuvre d'une solution d'entreprise. Les achats des PME continueront de privilégier les flux de travail packagés et les cycles de déploiement plus courts.
La construction commerciale a généré 0,7 milliard de dollars (USD) en 2025, soit environ 27 % des revenus. Les dépenses américaines consacrées à la construction non résidentielle ont atteint environ 1,24 billion de dollars (USD) à un taux annualisé désaisonnalisé à la fin de 2025. Les projets impliquent généralement de 30 à 80 sous-traitants, plusieurs demandes de paiement mensuelles, des renonciations aux privilèges de construction, la vérification des assurances et le suivi des retenues de garantie sur une période de 12 à 36 mois. Procore Pay, GCPay et la gestion des sous-traitants de CMiC répondent à cette forte densité transactionnelle.
La construction civile et les infrastructures ont généré 0,4 milliard de dollars (USD) en 2025, soit une part d'environ 17 %, et ont progressé à un taux de croissance annuel composé (CAGR) de 7,7 % entre 2022 et 2026. Les obligations découlant de l'IIJA créent des exigences récurrentes en matière de paie certifiée, de salaire en vigueur et de documents liés à l'initiative Buy America. Viewpoint Vista et Penta produisent des formats de reporting gouvernemental à partir des données de paie, tandis qu'InEight et B2W Software répondent aux besoins spécialisés de contrôle des projets de génie civil lourd. La connectivité demeure une limitation importante du déploiement sur les sites isolés.
Point de vue des analystes de GMI
La croissance des segments ne sera pas uniforme. La fourniture dans le cloud, l'analyse des audits et les flux de travail liés à la conformité des paiements affichent la plus forte dynamique, car ils relient des données que les entrepreneurs géraient auparavant dans des systèmes distincts. L'effet intersegment le plus déterminant tient au fait que l'automatisation de la paie et des comptes fournisseurs et clients améliore la qualité des données relatives aux coûts des chantiers, ce qui renforce ensuite les prévisions de coûts fondées sur l'IA. Les PME stimuleront l'adoption en volume, tandis que les grandes entreprises conserveront une part disproportionnée des revenus issus des services, car la complexité de la mise en œuvre et de l'intégration demeure élevée. Jusqu'en 2035, les fournisseurs qui associent des produits SaaS modulaires à des services crédibles de migration et de gouvernance capteront la demande des deux groupes d'acheteurs.
Marché des logiciels de comptabilité pour la construction Analyse régionale
Asie-Pacifique
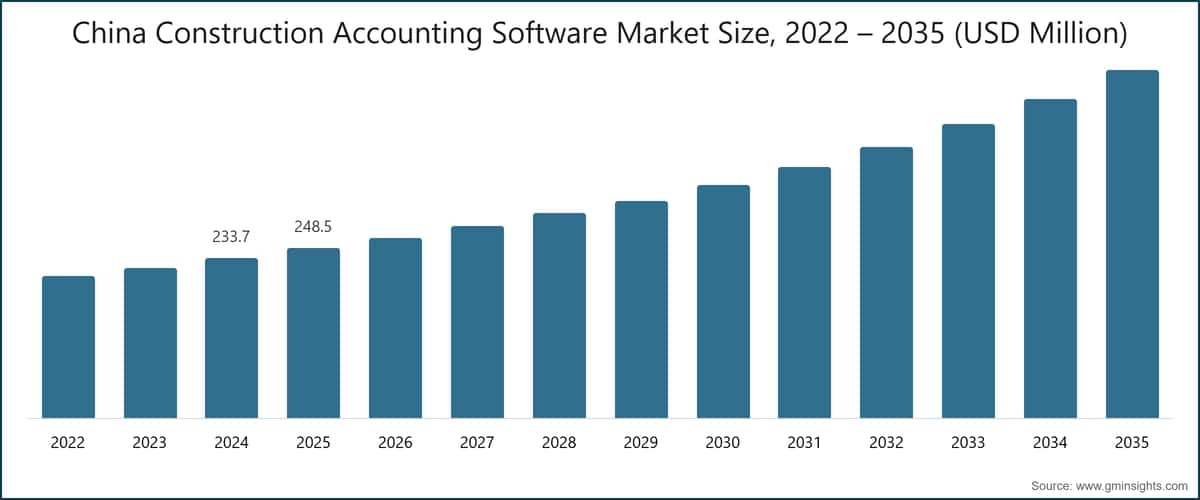
La région Asie-Pacifique a enregistré la croissance la plus rapide, avec une progression représentant environ 8,3 % du marché des logiciels de comptabilité de la construction entre 2022 et 2026. La Chine a généré 0,2 milliard de dollars (USD) en 2025 et a également enregistré une croissance historique de 7,6 %. Les fournisseurs nationaux Yonyou, Kingdee International Software et GLODON dominent le marché chinois, où l'authentification des factures Golden Tax relie la comptabilité de la construction aux systèmes publics de TVA. Le recentrage de la Chine de la construction résidentielle vers les infrastructures, l'énergie et la fabrication avancée favorise les outils à plus forte valeur ajoutée dédiés au calcul des coûts des projets et à la conformité.
Le National Infrastructure Pipeline de l'Inde prévoit 111 000 milliards de roupies indiennes (INR) d'ici 2030, ce qui soutient à long terme la formalisation des entreprises contractantes et la demande liée aux infrastructures. Les exigences indiennes de facturation électronique de la GST, les obligations australiennes de conservation des documents relatifs à la GST, le dispositif australien Single Touch Payroll et les exigences en matière de garanties de paiement, le système singapourien InvoiceNow et la loi sur la protection des données à caractère personnel, ainsi que la loi chinoise sur la comptabilité et les normes comptables applicables aux entreprises, créent des configurations de conformité distinctes. Le Japon, la Corée du Sud, Singapour, la Thaïlande, l'Indonésie, le Vietnam et l'Australie sont inclus dans la couverture régionale ; aucune valeur de marché individuelle n'a été fournie pour ces pays. Xpedeon se concentre sur l'Asie du Sud et le Golfe, tandis que les plateformes cloud ciblent les entreprises contractantes multinationales et nationales connectées.
Amérique du Nord
L'Amérique du Nord est la première région, représentant environ 38 % des revenus mondiaux en 2025. Les États-Unis ont généré 0,9 milliard de dollars (USD), soit environ 35 % des revenus mondiaux, en 2025. Le financement fédéral des infrastructures et la conformité à la loi Davis–Bacon font de la gestion de la paie, des salaires en vigueur, des rapports d'audit et des contrôles des paiements aux sous-traitants des exigences essentielles. Le Department of Transportation avait engagé plus de 260 milliards de dollars (USD) de financements au titre de l'IIJA en avril 2025, tandis que le GAO a recensé environ 178 milliards de dollars (USD) de financements disponibles sous forme de subventions selon des formules et de subventions discrétionnaires qui n'avaient pas encore été débloqués. Les programmes California High-Speed Rail, New York MTA et Texas DOT renforcent la demande au niveau des États.
Le Canada ajoute des obligations de déclaration et de conservation des documents relatives à la GST/HST, ainsi que les obligations découlant de la loi sur la protection des renseignements personnels et les documents électroniques. L'adoption du cloud profite aux entreprises contractantes opérant dans plusieurs provinces, bien que la gouvernance des données et l'intégration aux systèmes ERP établis demeurent des contraintes. Sage, Procore, Trimble/Viewpoint, CMiC, Oracle, Foundation Software, Jonas, Deltek ComputerEase, Computer Guidance, Premier et Penta occupent des positions pertinentes en Amérique du Nord.
Europe
L'Allemagne constituait le premier marché national européen, avec 0,2 milliard de dollars (USD) en 2025. Les règles de passation des marchés publics VOB, les exigences BIM de la directive européenne sur les marchés publics et les exigences fédérales de niveau 2 du BIM applicables aux projets financés par l'État fédéral depuis 2021 créent un environnement structuré de numérisation. Le règlement (UE) 2024/3110 impose des passeports numériques des produits pour les produits de construction, ce qui renforce les exigences de traçabilité. RIB Software, Access Coins Evo, Xpedeon, Procore, Autodesk et Sage Intacct se disputent les entreprises contractantes à la recherche de flux de travail intégrés pour la finance et la gestion de projets.
Dans toute l'Europe, le Règlement général sur la protection des données, la directive 2014/55/UE relative à la facturation électronique, la norme EN 16931, la directive 2006/112/CE relative à la TVA, la directive sur la publication d'informations en matière de durabilité par les entreprises, les exigences britanniques du dispositif Making Tax Digital et le Construction Industry Scheme du Royaume-Uni façonnent les besoins en matière de données, de fiscalité, de facturation et de conformité de la paie. La demande par pays se concentre en Allemagne, au Royaume-Uni, en France, en Italie, en Espagne, en Russie, en Norvège, aux Pays-Bas et en Suède, bien que le dossier ne fournisse aucune estimation individuelle des revenus des logiciels au-delà de l'Allemagne. Il s'agit d'une limite des données régionales et non d'un fondement permettant d'inventer des valeurs nationales.
Amérique latine
Le Brésil est le principal marché latino-américain des logiciels de comptabilité pour le secteur de la construction. Son environnement fiscal et social comprend l’ISS, la COFINS, la PIS, l’INSS, la tenue de livres électronique SPED, les factures électroniques NF-e et eSocial. La Loi générale sur la protection des données personnelles du Brésil ajoute des exigences en matière de gouvernance des données. TOTVS propose un module dédié au secteur de la construction, tandis que l’extension d’eSocial aux petits employeurs favorise l’adoption par les utilisateurs, portée par la formalisation. La facturation électronique CFDI du Mexique et le système chilien de documents fiscaux électroniques créent une demande connexe en matière de conformité. Le Brésil, le Mexique et l’Argentine restent couverts par l’analyse géographique ; les données disponibles ne fournissent pas de valeurs de marché individuelles.
MEA
Les Émirats arabes unis (UAE) constituent le marché le plus avancé sur le plan commercial dans la région MEA selon les données disponibles. Le pays a instauré une TVA de 5 % en janvier 2018 et maintient des cadres de facturation électronique connectés à l’infrastructure de soumission numérique de la Federal Tax Authority. Oracle Construction & Engineering et SAP S/4HANA sont déployés par des contractants internationaux de premier rang sur des projets réalisés aux Émirats arabes unis. Le Plan national de développement d’Abou Dhabi à l’horizon 2035 et les projets de transition énergétique à l’échelle des services publics soutiennent la demande.
Le portefeuille de mégaprojets de la Vision 2030 de l’Arabie saoudite, qui comprend notamment NEOM, Red Sea Development et Diriyah Gate, dépasse 1 000 milliards de dollars (USD). Le système FATOORA de l’Arabie saoudite, les règlements d’application de la TVA, les obligations de tenue des registres relatives à l’impôt sur les sociétés des Émirats arabes unis et la loi sud-africaine sur la protection des informations personnelles définissent les conditions régionales de conformité. L’Afrique du Sud, l’Arabie saoudite, les Émirats arabes unis et la Turquie sont inclus dans le périmètre, mais les tailles de marché individuelles n’ont pas été fournies. Dans l’ensemble de la région MEA, l’inégalité de la connectivité et la maturité variable des acheteurs en dehors des principaux centres commerciaux constituent la principale contrainte opérationnelle.
Point de vue des analystes de GMI
La demande régionale dépend davantage de l’intensité réglementaire et de la structure des programmes de construction que du seul volume de construction. L’Amérique du Nord tire parti de la paie certifiée et de la documentation des travaux publics ; l’Europe donne la priorité à l’interopérabilité des dossiers numériques et à la traçabilité des produits ; l’Asie-Pacifique associe l’expansion des infrastructures à des systèmes nationaux de conformité hétérogènes. L’Amérique latine et la région MEA offrent un potentiel de développement sur des marchés vierges lorsque la facturation électronique et la formalisation fiscale imposent la numérisation des processus. Jusqu’en 2035, la croissance régionale la plus rapide devrait profiter aux plateformes qui adaptent les flux de travail de conformité aux exigences locales sans fragmenter leur modèle central de données relatives aux projets et aux finances.
Part du marché des logiciels de comptabilité pour la construction et paysage concurrentiel
Le marché présente un degré de fragmentation modéré. Procore Technologies dominait avec une part des revenus de 11 % en 2025, devant Sage Group avec 8,4 %, Trimble/Viewpoint avec 7,4 %, Oracle avec 4,4 % et Acumatica avec 4,2 %. Ces cinq acteurs détenaient collectivement 35,4 % du marché. CMiC détenait 2,7 %, Foundation Software 0,5 %, tandis que les 64,6 % restants étaient répartis entre des fournisseurs régionaux et spécialisés.
La position de Procore s’explique par sa base installée de gestion de projets native dans le cloud, ses modules financiers, Procore Pay, ses capacités de suivi des coûts de chantier et sa place de marché privilégiant les API, qui compte plus de 500 applications connectées. Sage associe la base établie de Sage 300 CRE à Sage Intacct Construction pour les utilisateurs d’entreprises de taille intermédiaire en transition vers le cloud. Trimble/Viewpoint combine l’héritage de Vista et de Spectrum avec Trimble Construction One, Trimble Materials et Trimble Financials. Oracle Construction & Engineering associe Primavera Cloud et Fusion Cloud ERP aux fonctionnalités d’Oracle Textura pour les programmes internationaux complexes. Acumatica se différencie par une tarification fondée sur la consommation, adaptée à l’évolution du nombre d’utilisateurs au cours du cycle des projets.
CMiC se concentre sur les grands contractants nord-américains qui ont besoin d’une comptabilité multi-entreprises, d’une gestion de la paie syndiquée et d’une gestion des sous-traitants à grande échelle.
RIB Software, désormais filiale de Schneider Electric, s’adresse aux entreprises internationales d’EPC et d’infrastructures. Access Coins Evo sert les entrepreneurs du Royaume-Uni et d’Europe ; IFS s’adresse aux entreprises d’EPC et de construction à forte intensité d’actifs ; Epicor sert les entreprises de construction industrielles et liées à l’industrie manufacturière ; InEight est spécialisé dans le contrôle des projets d’investissement ; Autodesk Construction Cloud relie les flux de travail de la conception à la construction grâce à une intégration financière ; Buildertrend cible les constructeurs de maisons et les entreprises de rénovation ; Xpedeon sert les marchés d’Asie du Sud et du Golfe.Les fournisseurs régionaux et spécialisés comprennent Foundation Software, destiné aux PME du secteur résidentiel et aux entrepreneurs spécialisés axés sur la paie ; Jonas Construction Software, destiné aux entreprises commerciales, industrielles et institutionnelles ; Deltek ComputerEase, destiné aux métiers de l’électricité, de la mécanique et aux métiers spécialisés ; Computer Guidance Corporation eCMS, destiné aux grands entrepreneurs de travaux publics lourds et de construction commerciale du Midwest et du Sud-Est des États-Unis ; Premier Construction Software, qui permet un déploiement rapide dans le cloud ; et Penta Software, destiné aux entreprises de construction industrielle, de génie civil et du secteur de l’énergie présentant des structures complexes en matière de main-d’œuvre et d’équipements.
Point de vue de l’analyste de GMI
Le marché restera fragmenté pendant toute la période de prévision, car les flux de travail de la construction varient selon le type de projet, la géographie, la réglementation du travail et la taille de l’acheteur. Procore, Sage, Trimble/Viewpoint, Oracle et Acumatica disposent d’avantages liés à l’étendue de leurs plateformes ou à l’accès à leur base installée, mais les fournisseurs spécialisés conservent des niches défendables lorsque les exigences en matière de paie, de travaux publics lourds, d’équipements ou de conformité locale sont déterminantes. La demande de consolidation intensifiera la concurrence entre les fournisseurs pour les intégrations et les partenaires de mise en œuvre, sans entraîner automatiquement une concentration rapide des parts de marché. D’ici 2030, les fournisseurs les plus susceptibles d’améliorer leur position seront ceux qui réduiront le risque lié à la migration des données tout en préservant les flux de travail spécialisés de la construction.
Évolutions récentes du secteur
Mai 2026 : Autodesk a rendu l’intégration de GCPay et de Forma Build généralement disponible, permettant la synchronisation des informations relatives à la gestion des coûts, aux ERP, aux paiements des sous-traitants et à la conformité. Cette version réduit les transferts manuels entre les flux de travail liés aux projets et aux finances.
Novembre 2025 : Trimble a lancé Trimble Financials, une plateforme de calcul des coûts de chantier et de gestion financière enrichie par l’IA pour les petits entrepreneurs. Ses fonctions de budgétisation, de suivi des coûts, de facturation, de suivi des flux de trésorerie, d’analyse de l’ancienneté des comptes fournisseurs et clients, d’états financiers et de requêtes assistées par l’IA étendent les capacités financières avancées aux déploiements auprès de petits entrepreneurs.
Mai 2025 : Trimble a lancé Trimble Materials au sein de Trimble Construction One, en intégrant les achats, la gestion des stocks et les comptes fournisseurs à Viewpoint Vista et Spectrum. Cette initiative renforce la position de Trimble dans les flux transactionnels adjacents à la comptabilité.
Besoin d’une section précise de ce rapport ?
Achetez séparément une analyse régionale, une analyse par pays, des profils d’entreprises ou toute autre information détaillée par segment
en fonction de vos besoins en matière de recherche.
Méthodologie de recherche, sources de données et processus de validation
Ce rapport s'appuie sur un processus de recherche structuré basé sur des conversations directes avec l'industrie, une modélisation propriétaire et une validation croisée rigoureuse, et non pas seulement sur une recherche documentaire.
Notre processus de recherche en 6 étapes
1. Conception de la recherche et supervision des analystes
Chez GMI, notre méthodologie de recherche repose sur une base d'expertise humaine, de validation rigoureuse et de transparence totale. Chaque insight, analyse de tendance et prévision dans nos rapports est développé par des analystes expérimentés qui comprennent les nuances de votre marché.
Notre approche intègre une recherche primaire approfondie par un engagement direct avec les participants et experts de l'industrie, complétée par une recherche secondaire complète provenant de sources mondiales vérifiées. Nous appliquons une analyse d'impact quantifiée pour fournir des prévisions fiables, tout en maintenant une traçabilité complète des sources de données originales aux insights finaux.
2. Recherche primaire
La recherche primaire constitue l'épine dorsale de notre méthodologie, contribuant à près de 80% des insights globaux. Elle implique un engagement direct avec les participants de l'industrie pour garantir l'exactitude et la profondeur de l'analyse. Notre programme d'entretiens structurés couvre les marchés régionaux et mondiaux, avec des contributions de cadres dirigeants, directeurs et experts du domaine. Ces interactions fournissent des perspectives stratégiques, opérationnelles et techniques, permettant des insights complets et des prévisions de marché fiables.
3. Exploration de données et analyse de marché
L'exploration de données est un élément clé de notre processus de recherche, contribuant à près de 20% à la méthodologie globale. Elle implique l'analyse de la structure du marché, l'identification des tendances de l'industrie et l'évaluation des facteurs macroéconomiques par l'analyse des parts de revenus des acteurs majeurs. Les données pertinentes sont collectées à partir de sources payantes et gratuites pour constituer une base de données fiable. Ces informations sont ensuite intégrées pour soutenir la recherche primaire et le dimensionnement du marché, avec validation par les principales parties prenantes telles que les distributeurs, fabricants et associations.
4. Dimensionnement du marché
Notre dimensionnement du marché est construit sur une approche ascendante, en commençant par les données de revenus des entreprises collectées directement lors des entretiens primaires, accompagnées des chiffres de volume de production des fabricants et des statistiques d'installation ou de déploiement. Ces données sont ensuite assemblées sur les marchés régionaux pour aboutir à une estimation mondiale ancrée dans l'activité réelle du secteur.
5. Modèle de prévision et hypothèses clés
Chaque prévision comprend une documentation explicite de :
✓ Principaux moteurs de croissance et leur impact supposé
✓ Facteurs limitants et scénarios d'atténuation
✓ Hypothèses réglementaires et risque de changement de politique
✓ Paramètre de la courbe d'adoption technologique
✓ Hypothèses macroéconomiques (croissance du PIB, inflation, monnaie)
✓ Dynamiques concurrentielles et anticipations d'entrée/sortie du marché
6. Validation et assurance qualité
Les dernières étapes impliquent une validation humaine, où des experts du domaine examinent manuellement les données filtrées pour identifier les nuances et les erreurs contextuelles que les systèmes automatisés pourraient manquer. Cette revue par des experts ajoute une couche critique d'assurance qualité, garantissant que les données s'alignent sur les objectifs de recherche et les normes spécifiques au domaine.
Notre processus de validation à triple couche assure une fiabilité maximale des données :
✓ Validation statistique
✓ Validation par les experts
✓ Vérification de la réalité du marché
Confiance & crédibilité
Sources de données vérifiées
Publications commerciales
Revues sectorielles, publications commerciales et médias spécialisés
Bases de données industrielles
Bases de données de marché propriétaires et tierces
Dépôts réglementaires
Dossiers de marchés publics et documents de politique
Recherche académique
Études universitaires et rapports d'institutions spécialisées
Rapports d'entreprises
Rapports annuels, présentations aux investisseurs et dépôts
Entretiens avec des experts
Direction générale, responsables achats et spécialistes techniques
Archives GMI
Plus de 13 000 études publiées dans plus de 20 secteurs d'activité
Données commerciales
Volumes d'importation/exportation, codes SH et registres douaniers
Paramètres étudiés et évalués
Chaque point de donnée de ce rapport est validé par des entretiens primaires, une modélisation ascendante véritable et des vérifications croisées rigoureuses. Découvrez notre processus de recherche →