
Autoren:
Preeti Wadhwani, Satyam Jaiswal
Kostenloses PDF herunterladen
Markt für Buchhaltungssoftware für das Baugewerbe Größe und Anteil 2026-2035
Berichts-ID: GMI5837
|
Veröffentlichungsdatum: August 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Kostenloses PDF herunterladen
Entdecken Sie unsere Lizenzoptionen:
Kostenloses PDF herunterladen

Markt für Buchhaltungssoftware für das Baugewerbe
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für Buchhaltungssoftware für das Baugewerbe
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße für Buchhaltungssoftware im Bauwesen
Der Markt für Buchhaltungssoftware im Bauwesen wurde 2025 auf 2,6 Milliarden USD bewertet und soll bis 2035 voraussichtlich 4,8 Milliarden USD erreichen. Ausgehend von 2,8 Milliarden USD im Jahr 2026 wird für den Zeitraum 2026–2035 eine jährliche Wachstumsrate (CAGR) von 6,3 % erwartet. Laut dem aktuellen von Global Market Insights Inc. veröffentlichten Bericht umfasst die Prognose Software für das Finanzmanagement sowie damit verbundene professionelle und verwaltete Dienstleistungen, die speziell für projektorientierte Bauunternehmen entwickelt wurden.
Wichtigste Erkenntnisse zum Markt für Buchhaltungssoftware im Bauwesen
Marktführer: Procore Technologies führte den Markt 2025 mit einem Marktanteil von über 11 % an.
Führende Unternehmen: Zu den fünf führenden Unternehmen dieses Marktes zählen Procore Technologies, Sage, Trimble/Viewpoint, Oracle, Acumatica, die 2025 gemeinsam einen Marktanteil von 35,4 % hielten.
Der Berichtsumfang umfasst eigenständige Buchhaltungssoftware für das Bauwesen, integrierte ERP-Module, Implementierungs- und verwaltete Dienstleistungen, cloudbasierte SaaS- und On-Premise-Bereitstellungen, Kostenrechnung für Bauprojekte, Abrechnung, Kreditoren- und Debitorenbuchhaltung, Lohn- und Gehaltsabrechnung sowie Personalwesen, Prüfungsberichte und Analysen sowie die Nachverfolgung von Ausrüstung. Ebenfalls berücksichtigt werden Käufer aus dem Wohnungsbau, Gewerbebau, Tiefbau und Infrastrukturbau, Industriebau sowie Spezialgewerken unter kleinen und mittleren Unternehmen (KMU) und Großunternehmen in Nordamerika, Europa, dem asiatisch-pazifischen Raum, Lateinamerika und MEA.
Die adressierbare Basis geht über die derzeitigen Ausgaben für Software hinaus, da viele Bauunternehmen, insbesondere KMU in Schwellenländern, weiterhin auf Tabellenkalkulationen, QuickBooks oder fragmentierte Einzeltools angewiesen sind. Der Umsatz in Nordamerika erreichte 2025 1 Milliarde USD, während die annualisierte Rate der in den USA tatsächlich begonnenen Bauinvestitionen über 2,1 Billionen USD lag. Dies deutet darauf hin, dass die Durchdringung mit Finanzsystemen im Verhältnis zur Bautätigkeit weiterhin gering ist.[1]U.S. Census Bureau, „Wert der ausgeführten Bauarbeiten“, census.gov
GMI-Analysteneinschätzung
Die Baubuchhaltung entwickelt sich von einer Anschaffung zur Dokumentation von Backoffice-Prozessen zu einer Entscheidung für die Projektsteuerung. Compliance-intensive öffentliche Bauvorhaben, die Zahlungsverwaltung für Subunternehmer und die Echtzeittransparenz über Kosten laufen inzwischen im selben Beschaffungszyklus zusammen. Cloud-Bereitstellungen werden bis 2035 einen größeren Anteil einnehmen, da die standortübergreifende Transparenz, automatische Aktualisierungen und vernetzte Zahlungsprozesse operative Probleme lösen, die isolierte On-Premise-Installationen nicht bewältigen können. Der sekundäre Effekt besteht in einer Veränderung der Anbieterauswahl: Plattformen für das Baustellenmanagement beeinflussen zunehmend die Auswahl von Finanzplattformen, da Bauunternehmen manuelle Übergaben zwischen Baustelle, Lohn- und Gehaltsabrechnung, Projektsteuerung und Buchhaltung vermeiden möchten. Die dauerhafte Einschränkung besteht nicht in der Verfügbarkeit von Funktionen, sondern im Migrationsrisiko, insbesondere bei mehrjährigen Projekten mit umfassend individualisierten Kostenhistorien.
Wichtigste Wachstumstreiber
Zunehmende Komplexität von Bauprojekten und steigender Aufwand für die Einhaltung regulatorischer Vorgaben
Die zunehmende Projektkomplexität ist der größte modellierte Wachstumstreiber. Gewerbliche und zivile Bauprojekte umfassen häufig Joint Ventures, mehrere Steuerjurisdiktionen, gestaffelte Subunternehmerstrukturen, Einbehaltspläne, Freigaben von Pfandrechten, Nachverfolgungen von Änderungsaufträgen und Aufzeichnungen zur zertifizierten Lohnabrechnung. Die realisierten Bauausgaben in den USA überschritten 2025 eine annualisierte Rate von 2,1 Billionen USD, wodurch das Transaktionsvolumen stieg, das mit Projektsteuerungs- und Compliance-Aufzeichnungen verknüpft werden muss. Sage 300 Construction and Real Estate und CMiC Financial begegnen diesem Bedarf mit bauspezifischen Compliance- und Transaktionsmodulen.
Staatlich vorgeschriebene Investitionsprogramme für die Infrastruktur
Die Finanzierung öffentlicher Infrastruktur macht Compliance-Funktionen zu einer grundlegenden Voraussetzung für die Auftragsvergabe. Der Infrastructure Investment and Jobs Act genehmigte und bewilligte für die Haushaltsjahre 2022–2025 mehr als 551 Milliarden USD an Verkehrsinvestitionen, während das Department of Transportation bis April 2025 mehr als 260 Milliarden USD verbindlich zugesagt hatte. [2]US-Verkehrsministerium, „Finanzierung und Verpflichtungen im Rahmen des Infrastructure Investment and Jobs Act“, transportation.gov Die Anforderungen nach Davis–Bacon führen zu einem Dokumentationsaufwand für wöchentliche Lohnabrechnungen, Einstufungen, Zusatzleistungen und Subunternehmerketten. In Europa trat die Verordnung (EU) 2024/3110 im Januar 2025 in Kraft, wodurch die Nachfrage nach digitalen Produkt- und Compliance-Dokumentationen stieg. [3]Europäische Union, „Verordnung (EU) 2024/3110 über Bauprodukte“, eur-lex.europa.eu
Die rasche Einführung der Cloud beschleunigt die ERP-Migration
Die Cloud-Einführung stellt den kurzfristigen operativen Mechanismus bereit. Cloudbasierte Bereitstellungen machten 2025 etwa 58 % des Marktumsatzes aus, und ihre jährliche Wachstumsrate (CAGR) von 9,1 % im Zeitraum 2022–2026 übertraf das Wachstum des Gesamtmarktes. Das Abonnementmodell senkt die Kapitalausgaben für Server und den Wartungsaufwand und erleichtert zugleich die Administration von Aktualisierungen und standortübergreifendem Zugriff. Procore Financial Management, Autodesk Construction Cloud, Acumatica Construction Edition, Sage Intacct Construction und Trimble Construction One veranschaulichen die Verlagerung des Marktes hin zu vernetzten Softwarepaketen.
Volatilität der Arbeitskosten und Fachkräftemangel
Der Druck auf die Belegschaften verstärkt die Nachfrage nach Automatisierung in der Lohnabrechnung und im Personalwesen. Das Bureau of Labor Statistics prognostiziert durchschnittlich 649.300 offene Stellen pro Jahr in Berufen des Baugewerbes und der Rohstoffgewinnung im Zeitraum 2024–2034, und der durchschnittliche Jahreslohn für diese Berufe erreichte im Mai 2025 65.360 USD. [4]U.S. Bureau of Labor Statistics, „Statistiken zur Beschäftigung und Entlohnung nach Berufen: Berufe im Baugewerbe und in der Rohstoffgewinnung“, bls.gov Associated Builders and Contractors schätzte, dass der Sektor 2024 zusätzlich etwa 501.000 Arbeitskräfte über das normale Einstellungstempo hinaus benötigte. [5]Associated Builders and Contractors, „Fachkräftemangel im Baugewerbe“, abc.org Automatisierte Lohnabrechnungen, die Nachverfolgung von Zusatzleistungen, Prognosen der Arbeitskosten und Tools für zertifizierte Lohnabrechnungen unterstützen daher sowohl die Compliance als auch die Produktivität der knappen Finanzteams.
Urbanisierung und Infrastrukturausbau im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum bietet den langfristigsten regionalen Wachstumstreiber. Auf die Region entfallen mehr als 55 % der weltweiten städtischen Bevölkerung, während Indiens National Infrastructure Pipeline bis 2030 Investitionen von 111 Billionen INR vorsieht. Indien, Indonesien und Vietnam bauen Infrastrukturprogramme auf, die den künftigen Kreis der Auftragnehmer erweitern, die formalisierte Prozesse für Projektkosten und Steuer-Compliance benötigen.
Wichtigste Markthemmnisse
Hohe Wechselkosten und komplexe Implementierung bei der Migration veralteter ERP-Systeme
Die Migration veralteter Systeme bleibt das wichtigste Hemmnis, da historische Projektdaten, individuelle Kostenstellen- und Kostencodes, proprietäre Integrationen, etablierte Arbeitsabläufe, Datenkonvertierung, Nachschulungen und Kontrollen für den Parallelbetrieb berücksichtigt werden müssen. Implementierungen von Oracle und SAP bei Tier-1-Bauunternehmen können 12–24 Monate dauern; die Gebühren für Beratung und Integration entsprechen dabei 5–10 % der jährlichen Softwareausgaben. Dies begünstigt hybride Ansätze von CMiC und Anbietern, die bestehende Datensätze erhalten und gleichzeitig cloudbasierte Funktionen ergänzen können.
Uneinheitliche Internetverbindung auf Baustellen
Die Konnektivität schränkt die Echtzeitnutzung von Cloud-Lösungen auf Autobahn-, Brücken-, Pipeline-, Versorgungs- und abgelegenen Tiefbaustellen ein. Offline-Synchronisierungsabläufe lösen einen Teil des Problems, und Trimble sowie Viewpoint haben in mobil nutzbare Anwendungen mit Offline-Funktionalität investiert. Dennoch verzögert die unregelmäßige Breitbandverbindung weiterhin die Übertragung von Daten aus dem Außendienst an die Finanzabteilung, wodurch der unmittelbare Nutzen von Cloud-Systemen für bestimmte Projekttypen sinkt.
GMI-Analystenbewertung
Das Kräfteverhältnis spricht eher für eine stetige Expansion als für einen schnellen Erneuerungszyklus. Anforderungen an die Compliance bei öffentlichen Bauvorhaben und der Arbeitskräftemangel stützen die wiederkehrende Nachfrage, doch die Umstellung veralteter Plattformen wird die Migration von Großunternehmen weiterhin verlangsamen. Cloud-Anbieter werden vor allem dort Marktanteile gewinnen, wo sie finanzielle Leistungsfähigkeit mit Implementierungsunterstützung sowie Offline- oder hybriden Betriebsoptionen kombinieren. Bis 2030 wird der entscheidendere Wettbewerbsunterschied in der Fähigkeit liegen, Projekt-, Zahlungs- und Compliance-Daten über vernetzte Anwendungen hinweg zu koordinieren, und nicht allein im Vorhandensein eines Hauptbuchs.
Segmentanalyse des Marktes für Buchhaltungssoftware im Bauwesen
Nach Angebot
Software erwirtschaftete 2025 einen Umsatz von 2 Milliarden USD beziehungsweise rund 74 % des Marktumsatzes und verzeichnete zwischen 2022 und 2026 eine jährliche Wachstumsrate (CAGR) von 6,9 %. Das Segment umfasst Cloud-Suiten wie Procore Financial Management und Acumatica Construction Edition sowie Implementierungen von CMiC Financial und Viewpoint Vista. Cloud-native Produkte ziehen die meisten neuen Implementierungen an, während die Umsätze mit unbefristeten Lizenzen strukturell unter Druck stehen. Die Kombination aus Sage 300 CRE und Sage Intacct Construction von Sage zeigt, wie etablierte Anbieter ihre installierten Kundenbasen halten und Kunden zugleich zur Cloud-Bereitstellung führen. Die Analyse-Module von CMiC und Trimble Financials sorgen für eine Differenzierung auf Basis künstlicher Intelligenz, während Foundation Software und Buildertrend eine zweckgebundene Buchhaltung auf kleinere Bauunternehmen ausweiten.
Dienstleistungen erwirtschafteten 2025 einen Umsatz von 0,7 Milliarden USD und machten etwa 23–27 % des Umsatzes aus; zwischen 2022 und 2025 verzeichneten sie eine jährliche Wachstumsrate (CAGR) von 3,1 %. Die Kategorie umfasst Konfiguration, Migration, Schulungen, Support und Managed Services. Beschleunigungsprogramme der Anbieter verkürzen einen Teil der Implementierungsarbeiten auf Zeit- und Materialbasis, doch die Verwaltung historischer Baukosten- und Projektdaten bleibt schwierig. Experteninterviews mit 12 leitenden Beratern für die Implementierung von Bau-ERP-Systemen im 4. Quartal 2025 identifizierten die Migration historischer Baukostendaten als die zeitaufwendigsten Implementierungsaufgabe. Managed Services und Customer-Success-Programme werden bis 2035 ihren Wert behalten, da eine Migration nicht mit dem Go-live endet.
Nach Bereitstellungsart
Cloudbasierte SaaS-Lösungen erzielten 2025 einen Umsatz von 1,5 Milliarden USD, was einem Marktanteil von 57,7 % entsprach, und wuchsen zwischen 2022 und 2026 mit einer CAGR von 9,2 %. Procore, Acumatica und Autodesk Construction Cloud arbeiten auf einer Cloud-Infrastruktur; Sage hat seine Bauprodukte auf Sage Intacct Construction ausgerichtet, und Trimble positioniert Trimble Construction One als cloudbasierten Nachfolger der älteren Viewpoint-Produkte. Die Zentralisierung von Daten über mehrere Standorte hinweg und der Zugang zu Portalen für Subunternehmer sind die beiden bauspezifischen Vorteile. Der Cloud-Anteil wird bis 2035 die Entwicklung des Gesamtmarktes übertreffen, da KMU Tabellenkalkulationssysteme ablösen und Großunternehmen ihre Projektplattformen konsolidieren.
On-Premise-Systeme erzielten 2025 einen Umsatz von 1,1 Milliarden USD beziehungsweise einen Marktanteil von 42,3 % und verzeichneten zwischen 2022 und 2025 ein nahezu stagnierendes Wachstum. Große Bauunternehmen mit stark angepassten Finanzprozessen, staatliche Käufer mit Anforderungen an die Datenresidenz und Industrieunternehmen im Bauwesen, die in SCADA-Umgebungen integriert sind, bilden weiterhin die zentrale Nutzergruppe. CMiC, Penta Software und die eCMS-Plattform der Computer Guidance Corporation verfügen über bedeutende etablierte Marktpositionen. Es wird erwartet, dass der Umsatzanteil von On-Premise-Lösungen bis 2035 auf 20–25 % sinkt, obwohl die verbleibenden Implementierungen zu den komplexesten und am stärksten regulierten zählen werden.
Nach Funktionalität
Die Baukostenrechnung war 2025 mit 0,72 Milliarden USD beziehungsweise rund 27 % des Umsatzes die größte Funktionalitätskategorie und wuchs zwischen 2022 und 2026 um rund 5,4 %. Procore verknüpft Arbeitszeiten auf der Baustelle, Materialbestätigungen und Rechnungen von Subunternehmern mit dem Baukostenbuch. CMiC setzt Analysen der Fertigstellungskosten ein, während Trimble Financials kleineren Bauunternehmen Projektbudgetierung, Kostenverfolgung, Rechnungsstellung, Cashflow-Berichte und KI-gestützte Abfragen ermöglicht. Die strategische Rolle dieser Funktionalität verlagert sich vom nachträglichen Budgetvergleich hin zur frühzeitigen Erkennung von Abweichungen.
Digitale Zahlungsprozesse entwickeln sich zu einem vernetzten Workflow. Procore Pay, Oracle Textura, GCPay und Trimble Materials verknüpfen Zahlungsanträge, Rechnungen, Einbehalte, Verzichtserklärungen auf Pfandrechte, Beschaffung und Daten der Kreditorenbuchhaltung. Gewerbliche Bauunternehmen, die bei einem Projekt 50 oder mehr aktive Subunternehmer verwalten, sehen sich mit einem Verwaltungsaufwand konfrontiert, bei dem manuelle Zahlungskontrollen nur schwer aufrechterhalten werden können. Zahlungsfunktionalitäten werden zunehmend sowohl wegen ihrer Compliance-Dokumentation als auch wegen ihrer Transaktionseffizienz erworben.
Module für Lohnabrechnung und Personalwesen sind zentral für die Kontrolle von zertifizierten Lohnabrechnungen, Arbeitnehmerklassifizierung, Leistungen und Arbeitskosten. Foundation Software ist auf die Anforderungen von KMU mit einem Schwerpunkt auf der Lohnabrechnung ausgerichtet, während Viewpoint Vista und Penta Tiefbauunternehmen unterstützen, die Einreichungsformate für das Department of Labor und LCP Tracker erstellen müssen. Der Mangel an Fachkräften erhöht die Kosten manueller Nachbearbeitung und macht die Automatisierung der Lohnabrechnung zu einer praktischen Reaktion auf die Volatilität der Belegschaft.
Prüfungsberichte und Finanzanalysen erzielten 2025 einen Umsatz von 0,39 Milliarden USD und verzeichneten mit 7,9 % zwischen 2022 und 2026 das schnellste historische Wachstum unter den Funktionalitäten. IIJA-Programme, bundesstaatliche und lokale Vorschriften zu den vorherrschenden Löhnen sowie die Prüfung staatlich finanzierter Projekte sichern die Nachfrage nach prüfbaren Arbeits- und Zahlungsaufzeichnungen. Die Integration von LCP Tracker in Procore und die KI-Verbesserungen von Oracle Textura im März 2025 adressieren diesen Workflow. KI-gestützte Anomalieerkennung wird dort zusätzlichen Nutzen schaffen, wo sie Kostenabweichungen identifiziert, bevor diese nicht mehr rückholbar sind.
Die Verfolgung von Ausrüstung und Vermögenswerten ist vor allem im Industrie-, Tief- und Energiebau relevant, wo Ausrüstungskosten mit Baukostencodes und Arbeitsdaten verknüpft werden müssen. Penta Software, IFS und das umfassendere Bauportfolio von Trimble unterstützen diese anlagenintensiven Umgebungen. Der Wert des Segments liegt darin, die Zuordnung von Ausrüstung in die Projektkostenberichterstattung zu integrieren, anstatt Ausrüstungsaufzeichnungen als isolierte operative Daten zu behandeln.
Nach Organisationsgröße
KMU erzielten 2025 einen Umsatz von 1,6 Milliarden USD und machten rund 59 % des Umsatzes aus. Ihr Umstieg beginnt in der Regel mit der Ablösung von QuickBooks und Microsoft Excel und nicht mit dem Ersatz eines anderen Bau-ERP-Systems. Eine im 2. Halbjahr 2025 durchgeführte Befragung von 190 Beschaffungsentscheidern bei Generalunternehmern im KMU-Segment mit einem Jahresumsatz von 5–50 Millionen USD ergab, dass 58 % innerhalb von 24 Monaten auf eine branchenspezifische Buchhaltung umgestiegen waren oder einen solchen Wechsel prüften; bei 73 % der abgeschlossenen Migrationen waren Compliance-Anforderungen an zertifizierte Lohnabrechnungen der Auslöser für die Evaluierung. Foundation Software, Jonas Construction Software, Buildertrend und Premier Construction Software zielen auf diesen Übergang ab.
Großunternehmen erzielten 2025 einen Umsatz von 1 Milliarde USD, was einem Anteil von rund 41 % entspricht, und verzeichneten zwischen 2022 und 2026 eine CAGR von 5,4 %. Sie bewerten eher die funktionale Tiefe, die Skalierbarkeit auf Hunderte Projekte, die Integration in das Bürgschaftsreporting und die Erfolgsbilanz des Anbieters als die Preisgestaltung pro Nutzer. CMiC bedient große nordamerikanische Bauunternehmen, Oracle unterstützt globale Anforderungen im Infrastruktur- und Programmmanagement, und IFS richtet sich an Nutzer aus den Bereichen EPC sowie Energie und Versorgungswirtschaft. Typische Implementierungszyklen dauern 12–18 Monate, und die Gesamtbetriebskosten im ersten Jahr können das Drei- bis Fünffache der Abonnementkosten erreichen.
Nach Endanwender
Der Wohnungsbau lag 2025 mit einem Anteil von rund 27 % gleichauf mit dem Gewerbebau und war damit die größte Endanwenderkategorie. Buildertrend, Foundation Software und cloudbasierte Plattformen richten sich an Hausbauer und Renovierungsunternehmen, die eine Kostenkontrolle auf Auftragsebene, Lohnabrechnung, Rechnungsstellung und Subunternehmerkontrollen benötigen, ohne den Implementierungsaufwand von Unternehmenslösungen. Der Einkauf im KMU-Segment wird weiterhin paketierte Workflows und kürzere Bereitstellungszyklen bevorzugen.
Der Gewerbebau erzielte 2025 einen Umsatz von 0,7 Milliarden USD und machte rund 27 % des Umsatzes aus. Die Ausgaben für den US-amerikanischen Nichtwohnungsbau erreichten Ende 2025 auf saisonbereinigter annualisierter Basis rund 1,24 Billionen USD. Projekte umfassen häufig 30–80 Subunternehmer, mehrere monatliche Zahlungsanträge, Verzichtserklärungen auf Pfandrechte, Versicherungsprüfungen und die Nachverfolgung von Sicherheitseinbehalten über einen Zeitraum von 12–36 Monaten. Procore Pay, GCPay und das Subunternehmermanagement von CMiC adressieren diese hohe Transaktionsdichte.
Der Tief- und Infrastrukturbau erzielte 2025 einen Umsatz von 0,4 Milliarden USD, was einem Anteil von rund 17 % entspricht, und verzeichnete zwischen 2022 und 2026 eine CAGR von 7,7 %. Verpflichtungen aus dem IIJA schaffen wiederkehrende Anforderungen an zertifizierte Lohnabrechnungen, vorherrschende Lohnsätze und die Dokumentation im Rahmen von Buy America. Viewpoint Vista und Penta erzeugen aus Lohndaten Formate für das staatliche Berichtswesen, während InEight und B2W Software spezialisierte Anforderungen an die Projektsteuerung im Tiefbau abdecken. Die Konnektivität bleibt an abgelegenen Standorten eine wesentliche Einschränkung bei der Bereitstellung.
Einschätzung der GMI-Analysten
Das Segmentwachstum wird nicht einheitlich ausfallen. Cloudbasierte Bereitstellung, Audit-Analysen und Workflows zur Zahlungskonformität weisen die stärkste Dynamik auf, da sie Daten verknüpfen, die Bauunternehmen bisher in separaten Systemen verwalteten. Die bedeutendste segmentübergreifende Wirkung besteht darin, dass die Automatisierung der Lohnabrechnung sowie der Kreditoren- und Debitorenbuchhaltung die Qualität der Auftragskostendaten verbessert und dadurch die KI-gestützte Kostenprognose stärkt. KMU werden die mengenmäßige Akzeptanz vorantreiben, während Großunternehmen aufgrund der weiterhin hohen Komplexität von Implementierung und Integration einen überproportionalen Anteil am Umsatz mit Dienstleistungen behalten werden. Bis 2035 werden Anbieter, die modulare SaaS-Produkte mit glaubwürdigen Migrations- und Governance-Dienstleistungen kombinieren, die Nachfrage in beiden Käufergruppen bedienen.
Markt für Bau-Buchhaltungssoftware Regionalanalyse
Asien-Pazifik
Die Region Asien-Pazifik verzeichnete das schnellste Wachstum und hatte zwischen 2022 und 2026 einen Anteil von etwa 8,3 % am Markt für Buchhaltungssoftware im Bauwesen. China erzielte 2025 einen Umsatz von 0,2 Milliarden USD und verzeichnete zudem ein historisches Wachstum von 7,6 %. Die inländischen Anbieter Yonyou, Kingdee International Software und GLODON führen den chinesischen Markt an, in dem die Rechnungsvalidierung über Golden Tax die Baubuchhaltung mit staatlichen Mehrwertsteuersystemen verknüpft. Chinas Übergang vom Wohnungsbau hin zu Infrastruktur, Energie und fortschrittlicher Fertigung begünstigt hochwertigere Lösungen für Projektkosten und Compliance.
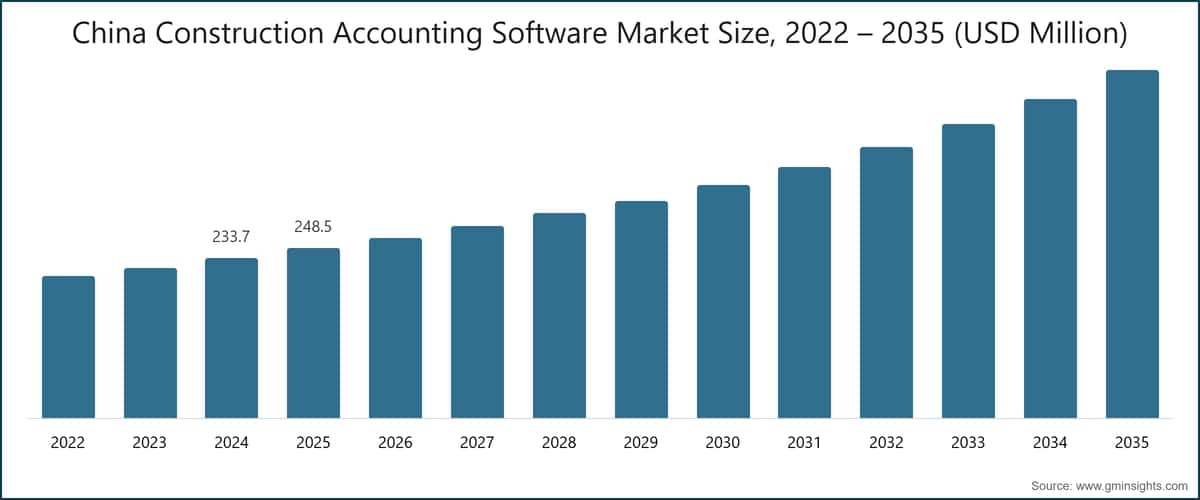
Indiens National Infrastructure Pipeline sieht bis 2030 Investitionen von 111 Billionen INR vor und unterstützt damit langfristig die Formalisierung des Bauunternehmersektors sowie die Nachfragebasis im Infrastrukturbereich. Die Anforderungen Indiens an die GST-E-Rechnungsstellung, die GST-Aufzeichnungspflichten Australiens, das australische Single Touch Payroll und die Anforderungen zur Sicherung von Zahlungsansprüchen, Singapurs InvoiceNow und das Gesetz zum Schutz personenbezogener Daten sowie Chinas Rechnungslegungsgesetz und die chinesischen Rechnungslegungsstandards führen zu unterschiedlichen Compliance-Anforderungen. Japan, Südkorea, Singapur, Thailand, Indonesien, Vietnam und Australien werden in der regionalen Abdeckung berücksichtigt; für diese Länder wurden keine individuellen Marktwerte bereitgestellt. Xpedeon konzentriert sich auf Südasien und die Golfregion, während Cloud-Plattformen vernetzte multinationale und inländische Bauunternehmen adressieren.
Nordamerika
Nordamerika ist die größte Region und entfiel 2025 auf etwa 38 % des weltweiten Umsatzes. Die USA erzielten 2025 einen Umsatz von 0,9 Milliarden USD, was etwa 35 % des weltweiten Umsatzes entsprach. Die Finanzierung der Infrastruktur auf Bundesebene und die Einhaltung des Davis-Bacon Act machen Lohnabrechnung, ortsübliche Löhne, Prüfberichte sowie Kontrollen von Zahlungen an Subunternehmer zu zentralen Anforderungen. Das Verkehrsministerium hatte bis April 2025 mehr als 260 Milliarden USD an Mitteln des IIJA gebunden, während das GAO feststellte, dass etwa 178 Milliarden USD an verfügbaren formelgebundenen und Ermessenszuschüssen weiterhin nicht abgerufen waren. Die Programme der California High-Speed Rail, der New York MTA und des Texas DOT sorgen für zusätzliche Nachfrage auf Bundesstaatsebene.
Kanada ergänzt diese Anforderungen um GST-/HST-Berichterstattung und Aufzeichnungspflichten sowie Verpflichtungen aus dem Personal Information Protection and Electronic Documents Act. Die Cloud-Einführung kommt Bauunternehmen zugute, die in mehreren Provinzen tätig sind, obwohl Daten-Governance und die Integration in etablierte ERP-Systeme weiterhin Einschränkungen darstellen. Sage, Procore, Trimble/Viewpoint, CMiC, Oracle, Foundation Software, Jonas, Deltek ComputerEase, Computer Guidance, Premier und Penta verfügen über relevante Positionen in Nordamerika.
Europa
Deutschland war 2025 mit 0,2 Milliarden USD der größte nationale Markt Europas. Die Vergaberegeln der VOB, die BIM-Anforderungen der EU-Richtlinie über die öffentliche Auftragsvergabe sowie die seit 2021 geltenden Anforderungen an BIM Level 2 für staatlich finanzierte Projekte schaffen ein strukturiertes Umfeld für die Digitalisierung. Die Verordnung (EU) 2024/3110 schreibt für Bauprodukte digitale Produktpässe vor und erhöht damit die Anforderungen an die Rückverfolgbarkeit. RIB Software, Access Coins Evo, Xpedeon, Procore, Autodesk und Sage Intacct konkurrieren um Bauunternehmen, die vernetzte Abläufe für Finanzen und Projektmanagement anstreben.
In ganz Europa prägen die Datenschutz-Grundverordnung, die Richtlinie 2014/55/EU über die elektronische Rechnungsstellung, EN 16931, die Mehrwertsteuerrichtlinie 2006/112/EG, die Richtlinie über die Nachhaltigkeitsberichterstattung von Unternehmen, die britischen Anforderungen im Rahmen von Making Tax Digital sowie das britische Construction Industry Scheme den Bedarf an Lösungen für Daten-, Steuer-, Rechnungsstellungs- und Lohnabrechnungs-Compliance. Die länderspezifische Nachfrage konzentriert sich auf Deutschland, das Vereinigte Königreich, Frankreich, Italien, Spanien, Russland, Norwegen, die Niederlande und Schweden, obwohl der Bericht neben Deutschland keine individuellen Schätzungen der Softwareumsätze für einzelne Länder enthält. Dies ist eine regionale Datenbeschränkung und keine Grundlage für die Erfindung von Länderwerten.
Lateinamerika
Brasilien ist der führende lateinamerikanische Markt für Bausoftware für das Rechnungswesen. Sein Steuer- und arbeitsrechtliches Compliance-Umfeld umfasst ISS, COFINS, PIS, INSS, die elektronische Buchführung SPED, elektronische Rechnungen (NF-e) und eSocial. Das brasilianische Allgemeine Gesetz zum Schutz personenbezogener Daten schafft zusätzliche Anforderungen an die Daten-Governance. TOTVS bietet ein Modul für die Bauindustrie an, und die Ausweitung von eSocial auf kleine Arbeitgeber unterstützt die nutzerseitige Einführung durch die Formalisierung. Die elektronische Rechnungsstellung über CFDI in Mexiko und Chiles System für elektronische Steuerdokumente schaffen eine angrenzende Compliance-Nachfrage. Brasilien, Mexiko und Argentinien bleiben erfasste Geografien; die vorliegenden Belege enthalten keine individuellen Marktwerte.
MEA
Die VAE sind im vorliegenden Belegmaterial der kommerziell am weitesten entwickelte MEA-Markt. Im Januar 2018 führten sie eine Mehrwertsteuer von 5 % ein und unterhalten E-Rechnungsrahmen, die an die digitale Übermittlungsinfrastruktur der Federal Tax Authority angebunden sind. Oracle Construction & Engineering und SAP S/4HANA werden von internationalen Tier-1-Auftragnehmern bei Projekten in den VAE eingesetzt. Der Nationale Entwicklungsplan von Abu Dhabi bis 2035 sowie Energieprojekte im Versorgungsmaßstab unterstützen die Nachfrage.
Die Pipeline der Giga-Projekte im Rahmen der Vision 2030 Saudi-Arabiens, einschließlich NEOM, Red Sea Development und Diriyah Gate, übersteigt 1 Billion USD. Saudi FATOORA, die Durchführungsverordnungen zur Mehrwertsteuer, die Aufzeichnungspflichten im Rahmen der Unternehmenssteuer der VAE und Südafrikas Gesetz zum Schutz personenbezogener Daten definieren die regionalen Compliance-Bedingungen. Südafrika, Saudi-Arabien, die VAE und die Türkei fallen in den Untersuchungsumfang, individuelle Marktgrößen wurden jedoch nicht bereitgestellt. Die operative Einschränkung in MEA besteht in der uneinheitlichen Konnektivität und der unterschiedlichen Bereitschaft von Käufern außerhalb der wichtigsten Wirtschaftszentren.
Analystenansicht von GMI
Die regionale Nachfrage richtet sich eher nach der regulatorischen Intensität und der Struktur von Bauprogrammen als allein nach dem Bauvolumen. Nordamerika monetarisiert zertifizierte Lohnabrechnungen und die Dokumentation öffentlicher Bauvorhaben; Europa priorisiert interoperable digitale Aufzeichnungen und die Rückverfolgbarkeit von Produkten; der asiatisch-pazifische Raum verbindet den Infrastrukturausbau mit heterogenen nationalen Compliance-Systemen. Lateinamerika und MEA bieten Greenfield-Potenzial, wenn E-Rechnungen und die Formalisierung des Steuerwesens die Digitalisierung von Prozessen erzwingen. Bis 2035 wird das schnellste regionale Wachstum Plattformen zugutekommen, die Compliance-Workflows lokalisieren, ohne ihr zentrales Datenmodell für Projekte und Finanzen zu fragmentieren.
Marktanteil und Wettbewerbslandschaft des Marktes für Bausoftware für das Rechnungswesen
Der Markt ist mäßig fragmentiert. Procore Technologies führte 2025 mit einem Umsatzanteil von 11 %, gefolgt von Sage Group mit 8,4 %, Trimble/Viewpoint mit 7,4 %, Oracle mit 4,4 % und Acumatica mit 4,2 %. Auf diese fünf Unternehmen entfielen gemeinsam 35,4 % des Marktanteils. CMiC hielt 2,7 %, Foundation Software 0,5 %, während die verbleibenden 64,6 % auf regionale und spezialisierte Anbieter entfielen.
Die Position von Procore spiegelt seine cloudnative installierte Basis im Projektmanagement, Finanzmodule, Procore Pay, Funktionen zur Projektkostenrechnung und einen API-zentrierten Marktplatz mit mehr als 500 verbundenen Anwendungen wider. Sage kombiniert die etablierte Basis von Sage 300 CRE mit Sage Intacct Construction für mittelständische Nutzer, die auf Cloud-Lösungen umsteigen. Trimble/Viewpoint verbindet die Tradition von Vista und Spectrum mit Trimble Construction One, Trimble Materials und Trimble Financials. Oracle Construction & Engineering kombiniert Primavera Cloud und Fusion Cloud ERP mit den Funktionen von Oracle Textura für komplexe globale Programme. Acumatica differenziert sich durch eine verbrauchsabhängige Preisgestaltung, die wechselnde Nutzerzahlen im Projektzyklus berücksichtigt.
CMiC konzentriert sich auf große nordamerikanische Auftragnehmer, die eine Mehrgesellschaften-Buchhaltung, Lohnabrechnungen für Gewerkschaftsmitglieder und die Verwaltung großer Subunternehmerbestände benötigen.RIB Software, inzwischen eine Tochtergesellschaft von Schneider Electric, richtet sich an internationale EPC- und Infrastrukturunternehmen. Access Coins Evo bedient Auftragnehmer im Vereinigten Königreich und in Europa; IFS richtet sich an EPC-Unternehmen und bauintensive Unternehmen mit anlagenintensiven Geschäftsmodellen; Epicor bedient das industrielle und fertigungsnahe Baugewerbe; InEight ist auf die Steuerung von Investitionsprojekten spezialisiert; Autodesk Construction Cloud verbindet Design-to-Build-Workflows mit der Integration von Finanzprozessen; Buildertrend richtet sich an Hausbauer und Renovierungsunternehmen; Xpedeon bedient die Märkte in Südasien und am Golf.
Zu den regionalen und spezialisierten Anbietern gehören Foundation Software für lohnabrechnungsorientierte kleine und mittlere Unternehmen sowie Wohnungsbau- und Spezialbauunternehmen; Jonas Construction Software für gewerbliche, industrielle und institutionelle Unternehmen; Deltek ComputerEase für Elektro-, Maschinenbau- und Spezialgewerke; Computer Guidance Corporation eCMS für große Tiefbau- und gewerbliche Bauunternehmen im Mittleren Westen und Südosten der USA; Premier Construction Software für eine schnelle Cloud-Bereitstellung; sowie Penta Software für Industrie-, Tiefbau- und Energieprojekte mit komplexen Personal- und Ausrüstungsstrukturen.
Analysteneinschätzung von GMI
Der Markt wird während des Prognosezeitraums fragmentiert bleiben, da sich Bauprozesse je nach Projekttyp, Geografie, Arbeitsvorschriften und Größe des Käufers unterscheiden. Procore, Sage, Trimble/Viewpoint, Oracle und Acumatica verfügen über Vorteile hinsichtlich der Plattformbreite oder des Zugangs zu einer installierten Kundenbasis. Spezialanbieter behalten jedoch verteidigungsfähige Nischen, in denen Anforderungen an Lohnabrechnung, Tiefbau, Ausrüstung oder lokale Compliance ausschlaggebend sind. Die Nachfrage nach einer Konsolidierung wird den Wettbewerb der Anbieter um Integrationen und Implementierungspartner verstärken, ohne automatisch zu einer schnellen Konzentration der Marktanteile zu führen. Bis 2030 werden voraussichtlich diejenigen Anbieter ihre Position am stärksten verbessern, die das Risiko der Datenmigration reduzieren und gleichzeitig spezialisierte Bauprozesse erhalten.
Aktuelle Branchenentwicklungen
Mai 2026: Autodesk überführte die Integration von GCPay und Forma Build in die allgemeine Verfügbarkeit und ermöglichte damit synchronisierte Informationen zu Kostenmanagement, ERP, Zahlungen an Subunternehmern und Compliance. Die Veröffentlichung reduziert die manuelle Übertragung zwischen Projekt- und Finanzprozessen.
Nov. 2025: Trimble brachte Trimble Financials auf den Markt, eine KI-gestützte Plattform für Auftragskostenrechnung und Finanzmanagement für kleinere Auftragnehmer. Die Funktionen für Budgetierung, Kostenverfolgung, Rechnungsstellung, Cashflow-Berichterstattung, Überfälligkeit von Kreditoren- und Debitorenposten, Finanzberichte und KI-gestützte Abfragen erweitern fortschrittliche Finanzfunktionen auf Implementierungen bei kleineren Auftragnehmern.
Mai 2025: Trimble brachte Trimble Materials innerhalb von Trimble Construction One auf den Markt und integrierte Beschaffung, Bestandsverwaltung und Kreditorenbuchhaltung mit Viewpoint Vista und Spectrum. Dieser Schritt stärkt Trimbles Position in transaktionsbezogenen Prozessen im Umfeld der Buchhaltung.
Benötigen Sie einen bestimmten Abschnitt dieses Berichts?
Erwerben Sie eine regionale Analyse, eine Analyse auf Länderebene, Unternehmensprofile oder andere Einblicke auf Segmentebene separat
entsprechend Ihrem Forschungsbedarf.
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.
Unser 6-stufiger Forschungsprozess
1. Forschungsdesign und Analystenüberwachung
Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.
Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.
4. Marktgrößenbestimmung
Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.
5. Prognosemodell und Schlüsselannahmen
Jede Prognose enthält eine explizite Dokumentation von:
✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss
✓ Hemmende Faktoren und Minderungsszenarien
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)
✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt
6. Validierung und Qualitätssicherung
In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:
✓ Statistische Validierung
✓ Expertenvalidierung
✓ Marktrealitätscheck
Vertrauen & Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Fachzeitschriften, Handelspublikationen und spezialisierte Medien
Branchendatenbanken
Eigenentwickelte und Drittanbieter-Marktdatenbanken
Regulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Richtliniendokumente
Akademische Forschung
Universitätsstudien und Berichte spezialisierter Institutionen
Unternehmensberichte
Jahresberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
C-Suite, Beschaffungsleiter und technische Spezialisten
GMI-Archiv
Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten
Handelsdaten
Import-/Exportvolumina, HS-Codes und Zollunterlagen
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →