
Autores:
Preeti Wadhwani, Manish Verma
Descargar PDF Gratis
Mercado de software de contabilidad para la construcción Tamaño y Compartir 2026-2035
ID del informe: GMI5837
|
Fecha de publicación: August 2026
|
Formato del informe: PDF/Excel/Panel de control/Plataforma
Descargar PDF Gratis
Explore nuestras opciones de licencia:
Descargar PDF Gratis

Mercado de software de contabilidad para la construcción
Obtenga una muestra gratuita de este informe
Obtenga una muestra gratuita de este informe
Mercado de software de contabilidad para la construcción
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Tamaño del mercado del software de contabilidad para la construcción
El mercado del software de contabilidad para la construcción se valoró en 2,600 millones de USD en 2025 y se prevé que alcance los 4,800 millones de USD en 2035, frente a los 2,800 millones de USD de 2026, con una TCAC del 6,3% durante 2026–2035. Según el último informe publicado por Global Market Insights Inc., la previsión abarca software de gestión financiera y servicios profesionales y gestionados relacionados, diseñados específicamente para contratistas que trabajan por proyectos.
Principales conclusiones del mercado de software de contabilidad para la construcción
Líder del mercado: Procore Technologies lideró con una cuota de mercado superior al 11% en 2025.
Principales actores: Los 5 principales actores de este mercado son Procore Technologies, Sage, Trimble/Viewpoint, Oracle, Acumatica, que en conjunto registraron una cuota de mercado del 35,4% en 2025.
El alcance incluye software de contabilidad para la construcción independiente, módulos ERP integrados y servicios de implantación y gestión; soluciones SaaS basadas en la nube y despliegues locales; cálculo de costes de proyectos, facturación, cuentas por pagar y por cobrar, nóminas y recursos humanos, informes de auditoría y análisis, así como seguimiento de equipos. También abarca a compradores del sector de la construcción residencial, comercial, civil y de infraestructuras, industrial y de oficios especializados, tanto pymes como grandes empresas, en Norteamérica, Europa, Asia-Pacífico, Latinoamérica y Oriente Medio y África.
La base direccionable se extiende más allá del gasto actual en software, ya que muchos contratistas, especialmente las pymes de los mercados emergentes, todavía dependen de hojas de cálculo, QuickBooks o herramientas independientes fragmentadas. Los ingresos de Norteamérica alcanzaron los 1,000 millones de USD en 2025, frente a un gasto anualizado en construcción ejecutada en Estados Unidos superior a 2,1 billones de USD, lo que indica que la penetración de los sistemas financieros sigue siendo baja en relación con la actividad constructora.[1]U.S. Census Bureau, "Value of Construction Put in Place," census.gov
Perspectiva del analista de GMI
La contabilidad de la construcción está pasando de ser una adquisición administrativa de registro de operaciones a convertirse en una decisión de control de proyectos. La administración del cumplimiento normativo en obras públicas, la gestión de los pagos a subcontratistas y la visibilidad de los costes en tiempo real convergen ahora en el mismo ciclo de contratación. Las implementaciones en la nube adquirirán una mayor cuota hasta 2035 porque la visibilidad entre múltiples centros, las actualizaciones automáticas y los flujos de trabajo de pagos conectados resuelven problemas operativos que las instalaciones locales aisladas no pueden abordar. El efecto de segundo orden es un cambio en la selección de proveedores: las plataformas de gestión de campo determinan cada vez más la elección de las plataformas financieras, ya que los contratistas buscan eliminar las transferencias manuales entre el campo, las nóminas, el control de proyectos y la contabilidad. La limitación estructural no es la disponibilidad de funcionalidades, sino el riesgo de migración, especialmente cuando los proyectos plurianuales cuentan con historiales de costes de obra ampliamente personalizados.
Principales factores de crecimiento
Aumento de la complejidad de los proyectos de construcción y de la carga asociada al cumplimiento normativo
El aumento de la complejidad de los proyectos es el principal factor de crecimiento según el modelo. Los proyectos comerciales y de obra civil suelen abarcar empresas conjuntas, múltiples jurisdicciones fiscales, varios niveles de subcontratistas, calendarios de retenciones, liberaciones de derechos de retención, historiales de órdenes de cambio y registros de nóminas certificadas. El gasto en construcción ejecutada en EE. UU. superó un ritmo anualizado de 2,1 billones de USD en 2025, lo que incrementó el volumen de transacciones que deben vincularse a los controles de proyectos y a los registros de cumplimiento. Sage 300 Construction and Real Estate y CMiC Financial abordan esta necesidad mediante módulos específicos de cumplimiento y transacciones para el sector de la construcción.
Programas de inversión en infraestructuras exigidos por los Gobiernos
La financiación de infraestructuras públicas convierte las funcionalidades de cumplimiento en un requisito básico de contratación. La Infrastructure Investment and Jobs Act autorizó y asignó más de 551,000 millones de USD en financiación para el transporte durante los ejercicios fiscales 2022–2025, mientras que el Department of Transportation había comprometido más de 260,000 millones de USD en abril de 2025. [2]U.S. Department of Transportation, "Infrastructure Investment and Jobs Act Funding and Obligations," transportation.gov Los requisitos Davis–Bacon generan tareas semanales de documentación de nóminas, clasificaciones laborales, prestaciones complementarias y cadenas de subcontratación. En Europa, el Reglamento (UE) 2024/3110 entró en vigor en enero de 2025, lo que incrementó la demanda de documentación digital de productos y de cumplimiento normativo. [3]European Union, "Regulation (EU) 2024/3110 on Construction Products," eur-lex.europa.eu
Rápida adopción de la nube, que acelera la migración a ERP
La adopción de la nube proporciona el mecanismo operativo a corto plazo. Las implementaciones basadas en la nube representaron aproximadamente el 58% de los ingresos del mercado en 2025, y su TCAC del 9,1% entre 2022 y 2026 superó el crecimiento del mercado en su conjunto.La suscripción reduce el gasto de capital y las tareas de mantenimiento de los servidores, al tiempo que facilita la administración de las actualizaciones y del acceso entre distintas ubicaciones. Procore Financial Management, Autodesk Construction Cloud, Acumatica Construction Edition, Sage Intacct Construction y Trimble Construction One ilustran la evolución del mercado hacia suites conectadas.
Volatilidad de los costes laborales y escasez de mano de obra cualificada
La presión sobre la fuerza laboral refuerza la demanda de automatización de las nóminas y los recursos humanos. La Oficina de Estadísticas Laborales proyecta una media de 649.300 vacantes anuales en las ocupaciones de construcción y extracción durante 2024–2034, y el salario medio anual de estas ocupaciones alcanzó los 65.360 USD en mayo de 2025. [4]U.S. Bureau of Labor Statistics, "Occupational Employment and Wage Statistics: Construction and Extraction Occupations," bls.gov Associated Builders and Contractors estimó que el sector necesitaba aproximadamente 501.000 trabajadores adicionales en 2024, además del ritmo normal de contratación. [5]Associated Builders and Contractors, "Construction Workforce Shortage," abc.org Por tanto, las herramientas automatizadas de nóminas, seguimiento de prestaciones, previsión de costes laborales y gestión de nóminas certificadas contribuyen tanto al cumplimiento normativo como a la productividad de los escasos equipos financieros.
Urbanización y desarrollo de infraestructuras en Asia-Pacífico
Asia-Pacífico aporta el factor regional de crecimiento de mayor duración. La región concentra más del 55 % de la población urbana mundial, mientras que el Plan Nacional de Infraestructuras de India compromete 111 billones de INR hasta 2030. India, Indonesia y Vietnam están desarrollando programas de infraestructuras que amplían el conjunto futuro de contratistas que necesitarán procesos formales de gestión de costes de proyectos y cumplimiento fiscal.
Principales restricciones
Elevados costes de cambio y complejidad de implementación en la migración desde sistemas ERP heredados
La migración desde sistemas heredados sigue siendo la principal restricción, ya que el problema incluye datos históricos de proyectos, códigos de costes personalizados, integraciones propias, flujos de trabajo establecidos, conversión de datos, recapacitación y controles de funcionamiento en paralelo. Las implementaciones de Oracle y SAP en contratistas de nivel 1 pueden requerir entre 12 y 24 meses, además de tarifas de consultoría e integración equivalentes al 5–10 % del gasto anual en software. Esto favorece los enfoques híbridos de CMiC y de los proveedores que pueden conservar los registros existentes mientras incorporan funcionalidades conectadas a la nube.
Conectividad a Internet irregular en las obras
La conectividad limita el uso de la nube en tiempo real en obras de carreteras, puentes, oleoductos y gasoductos, servicios públicos y proyectos civiles remotos. Los flujos de trabajo con sincronización sin conexión resuelven parte del problema, y Trimble y Viewpoint han invertido en aplicaciones móviles compatibles con el trabajo sin conexión. Sin embargo, la banda ancha intermitente sigue retrasando la transmisión de datos desde las obras hacia el área financiera, lo que reduce el valor inmediato de los sistemas en la nube para determinados tipos de proyectos.
Perspectiva del analista de GMI
El equilibrio de fuerzas favorece una expansión constante, en lugar de un ciclo de sustitución rápido. El cumplimiento de los requisitos aplicables a las obras públicas y la escasez de mano de obra respaldan una demanda recurrente, pero las transiciones desde plataformas heredadas seguirán ralentizando la conversión empresarial. Los proveedores de servicios en la nube obtendrán mayores ventajas cuando combinen solidez financiera con apoyo para la implementación y opciones operativas offline o híbridas. Para 2030, la diferencia competitiva más marcada será la capacidad de coordinar los datos de proyectos, pagos y cumplimiento normativo entre aplicaciones conectadas, no la mera presencia de un libro mayor.
Análisis por segmentos del mercado de software de contabilidad para la construcción
Por oferta
El software generó 2,000 millones de USD en 2025, lo que representó aproximadamente el 74 % de los ingresos del mercado, y registró una TCAC del 6,9 % entre 2022 y 2026. El segmento incluye suites en la nube como Procore Financial Management y Acumatica Construction Edition, así como implementaciones de CMiC Financial y Viewpoint Vista. Los productos nativos de la nube atraen la mayoría de las nuevas implementaciones, mientras que los ingresos procedentes de licencias perpetuas afrontan una presión estructural. La combinación de Sage 300 CRE y Sage Intacct Construction de Sage muestra cómo los actores consolidados conservan sus bases instaladas mientras orientan a los clientes hacia la prestación en la nube. Los módulos de análisis de CMiC y Trimble Financials aportan diferenciación basada en IA, mientras que Foundation Software y Buildertrend amplían las soluciones de contabilidad diseñadas específicamente para contratistas pequeños.
Los servicios generaron 700 millones de USD en 2025, lo que representó aproximadamente entre el 23 % y el 27 % de los ingresos, y registraron una TCAC del 3,1 % entre 2022 y 2025. La categoría incluye configuración, migración, formación, soporte y servicios gestionados. Los aceleradores de los proveedores reducen parte del trabajo de implementación facturado por tiempo y materiales, pero la gobernanza de los datos históricos de costes de los proyectos sigue siendo difícil. Las entrevistas con un panel de 12 consultores sénior de implementación de ERP para la construcción realizadas en el cuarto trimestre de 2025 identificaron la migración de los datos históricos de costes de los proyectos como la tarea de implementación que más tiempo requiere. Los servicios gestionados y las iniciativas de éxito del cliente conservarán su valor hasta 2035 porque una migración no termina con la puesta en producción.
Por modalidad de implementación
El SaaS basado en la nube generó 1,500 millones de USD en 2025, lo que representó una cuota del 57,7 %, y registró una TCAC del 9,2 % entre 2022 y 2026. Procore, Acumatica y Autodesk Construction Cloud operan sobre infraestructuras en la nube; Sage ha orientado sus productos para la construcción hacia Sage Intacct Construction; y Trimble presenta Trimble Construction One como sucesor en la nube de los productos Viewpoint heredados. La centralización de datos de múltiples centros y el acceso al portal de subcontratistas son las dos ventajas específicas del sector de la construcción. La cuota de la nube superará la trayectoria del mercado total hasta 2035, a medida que las pymes abandonen los sistemas basados en hojas de cálculo y las grandes empresas consoliden sus plataformas de proyectos.
Los sistemas locales generaron 1,100 millones de USD en 2025, lo que representó una cuota del 42,3 %, con un crecimiento prácticamente plano entre 2022 y 2025. Los grandes contratistas con procesos financieros profundamente personalizados, los compradores gubernamentales con requisitos de residencia de datos y los contratistas industriales integrados con entornos SCADA siguen constituyendo el núcleo de usuarios. CMiC, Penta Software y la plataforma eCMS de Computer Guidance Corporation mantienen posiciones relevantes entre los actores consolidados. Se prevé que la cuota de ingresos de los sistemas locales disminuya hasta situarse en torno al 20–25 % en 2035, aunque las implementaciones restantes se encontrarán entre las más complejas y reguladas.
Por funcionalidad
El cálculo de costes de proyectos fue la mayor categoría funcional, con 720 millones de USD en 2025, lo que representó aproximadamente el 27 % de los ingresos, y creció aproximadamente un 5,4 % entre 2022 y 2026. Procore conecta las horas trabajadas en campo, las confirmaciones de materiales y las facturas de subcontratistas con el libro mayor de costes del proyecto. CMiC aplica análisis del coste hasta la finalización, mientras que Trimble Financials proporciona presupuestación de proyectos, seguimiento de costes, facturación, informes de flujo de caja y consultas asistidas por IA a contratistas pequeños. El papel estratégico de esta funcionalidad está pasando de la comparación retrospectiva con el presupuesto a la detección anticipada de desviaciones.
Las operaciones de pago digitales se están convirtiendo en un flujo de trabajo conectado. Procore Pay, Oracle Textura, GCPay y Trimble Materials conectan las solicitudes de pago, las facturas, las retenciones, las renuncias a derechos de retención, las adquisiciones y los datos de cuentas por pagar. Los contratistas comerciales que gestionan 50 o más subcontratistas activos en un proyecto se enfrentan a unos volúmenes administrativos que dificultan el mantenimiento de controles de pago manuales. La funcionalidad de pagos se adquirirá cada vez más por su trazabilidad del cumplimiento, además de por su eficiencia transaccional.
Los módulos de nóminas y recursos humanos son fundamentales para controlar las nóminas certificadas, la clasificación de los trabajadores, las prestaciones y los costes laborales. Foundation Software se centra en las necesidades de las pymes relacionadas con las nóminas, mientras que Viewpoint Vista y Penta prestan servicio a contratistas de obra civil pesada que deben crear formatos de presentación para el Department of Labor y LCP Tracker. La escasez de trabajadores cualificados eleva el coste de rehacer manualmente el trabajo, por lo que la automatización de las nóminas constituye una respuesta práctica a la volatilidad de la mano de obra.
Los informes de auditoría y la analítica financiera generaron 390 millones de USD en 2025 y registraron el crecimiento histórico más rápido entre las funcionalidades, con un 7,9 % entre 2022 y 2026. Los programas de la IIJA, las normas estatales y locales sobre salarios vigentes y el escrutinio de los proyectos financiados por el Gobierno mantienen la demanda de registros auditables de mano de obra y pagos. La integración de LCP Tracker con Procore y las mejoras de inteligencia artificial introducidas por Oracle Textura en marzo de 2025 responden a esta necesidad operativa. La detección de anomalías basada en inteligencia artificial aportará valor cuando identifique desviaciones de costes antes de que resulten irrecuperables.
El seguimiento de equipos y activos es especialmente importante en la construcción industrial, civil y relacionada con la energía, donde los costes de los equipos deben vincularse a los códigos de proyecto y a los datos laborales. Penta Software, IFS y la cartera más amplia de soluciones de construcción de Trimble prestan servicio a estos entornos con un uso intensivo de activos. El valor del segmento reside en integrar la asignación de equipos en los informes de costes de los proyectos, en lugar de tratar los registros de equipos como datos operativos aislados.
Por tamaño de la organización
Las pymes generaron 1,600 millones de USD en 2025 y representaron aproximadamente el 59 % de los ingresos. Su proceso de adopción suele comenzar con la sustitución de QuickBooks y Microsoft Excel, en lugar de reemplazar otro sistema ERP de construcción. Una encuesta realizada en el segundo semestre de 2025 a 190 responsables de decisiones de compra de contratistas generales pymes con unos ingresos anuales de entre 5 y 50 millones de USD reveló que el 58 % había cambiado o estaba evaluando cambiar a un sistema de contabilidad específico para la construcción en un plazo de 24 meses; el 73 % de las empresas que habían completado la migración señaló el cumplimiento de las nóminas certificadas como el factor desencadenante de la evaluación. Foundation Software, Jonas Construction Software, Buildertrend y Premier Construction Software se dirigen a esta transición.
Las grandes empresas generaron 1,000 millones de USD en 2025, lo que representó aproximadamente el 41 % de cuota de mercado, y registraron una TCAC del 5,4 % entre 2022 y 2026. Evalúan la profundidad funcional, la escalabilidad para cientos de proyectos, la integración de los informes para compañías de seguros y el historial del proveedor, en lugar del precio por usuario. CMiC presta servicio a grandes contratistas norteamericanos, Oracle satisface las necesidades globales de infraestructuras y gestión de programas, e IFS se dirige a usuarios de los sectores EPC y energético. Los ciclos de implantación habituales duran entre 12 y 18 meses, y el coste total de propiedad del primer año puede alcanzar entre tres y cinco veces el coste de la suscripción.
Por usuario final
La construcción residencial igualó a la construcción comercial como la mayor categoría de usuarios finales, con una cuota aproximada del 27 % en 2025. Buildertrend, Foundation Software y las plataformas suministradas en la nube se dirigen a constructores y empresas de remodelación de viviendas que necesitan controles de costes por proyecto, nóminas, facturación y subcontratistas sin la carga administrativa de la implantación de soluciones empresariales. Las compras de las pymes seguirán favoreciendo los flujos de trabajo empaquetados y unos ciclos de implantación más cortos.
La construcción comercial generó 700 millones de USD en 2025, aproximadamente el 27% de los ingresos. El gasto estadounidense en construcción no residencial alcanzó aproximadamente 1,24 billones de USD a una tasa anualizada ajustada estacionalmente a finales de 2025. Los proyectos suelen implicar entre 30 y 80 subcontratistas, múltiples solicitudes de pago mensuales, exenciones de gravámenes, verificación de seguros y seguimiento de retenciones durante períodos de entre 12 y 36 meses. Procore Pay, GCPay y la gestión de subcontratistas de CMiC abordan esta densidad transaccional.
La construcción civil y de infraestructuras generó 400 millones de USD en 2025, lo que representó aproximadamente el 17% de la cuota de mercado, y creció a una TCAC del 7,7% entre 2022 y 2026. Las obligaciones derivadas de la IIJA generan requisitos recurrentes de documentación sobre nóminas certificadas, salarios vigentes y cumplimiento de Buy America. Viewpoint Vista y Penta generan formatos de información gubernamental a partir de datos de nóminas, mientras que InEight y B2W Software atienden necesidades especializadas de control de proyectos de obra civil pesada. La conectividad sigue siendo una limitación importante para el despliegue en emplazamientos remotos.
Perspectiva del analista de GMI
El crecimiento de los segmentos no será uniforme. La prestación en la nube, la analítica de auditoría y los flujos de trabajo de cumplimiento de pagos presentan el mayor impulso, ya que conectan datos que los contratistas gestionaban anteriormente en sistemas separados. El efecto transversal más importante entre segmentos es que la automatización de nóminas y de cuentas por pagar y por cobrar mejora la calidad de los datos de costes de los proyectos, lo que, a su vez, refuerza la previsión de costes basada en IA. Las pymes impulsarán la adopción por volumen, mientras que las grandes empresas mantendrán una cuota desproporcionada de los ingresos por servicios, ya que la complejidad de la implementación y la integración sigue siendo elevada. Hasta 2035, los proveedores que combinen productos SaaS modulares con servicios fiables de migración y gobernanza captarán la demanda de ambos grupos de compradores.
Mercado de software de contabilidad para la construcción Análisis regional
Asia-Pacífico
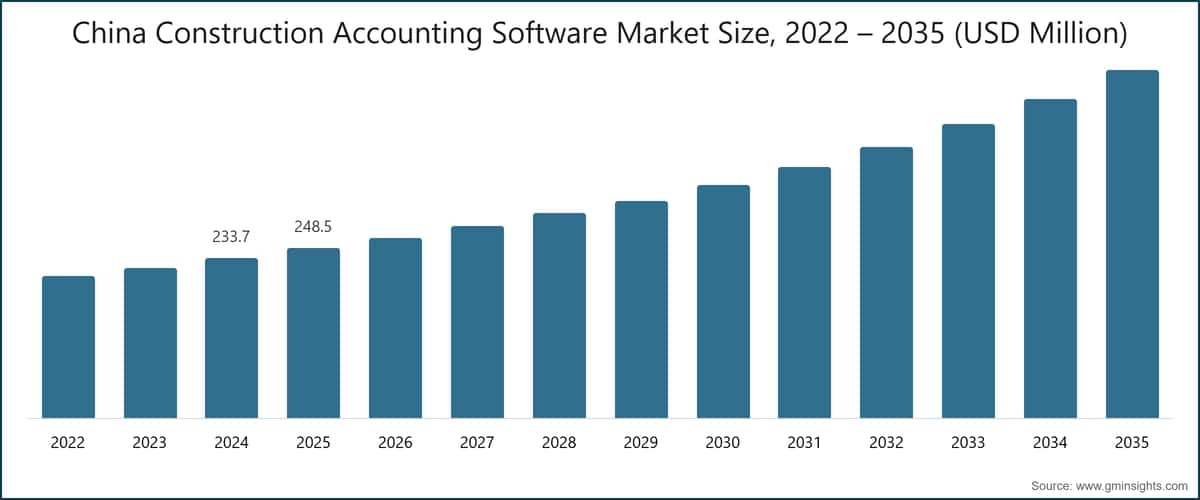
Asia-Pacífico fue la región de crecimiento más rápido, con una cuota aproximada del 8,3% del mercado de software de contabilidad para la construcción entre 2022 y 2026. China generó 200 millones de USD en 2025 y también registró un crecimiento histórico del 7,6%. Los proveedores nacionales Yonyou, Kingdee International Software y GLODON lideran el mercado chino, donde la autenticación de facturas Golden Tax conecta la contabilidad de la construcción con los sistemas estatales del IVA. El cambio de China de la construcción residencial hacia las infraestructuras, la energía y la fabricación avanzada favorece las herramientas de mayor valor para los costes de proyectos y el cumplimiento normativo.
El Plan Nacional de Infraestructuras de la India compromete 111 billones de INR hasta 2030, lo que respalda una base de demanda a largo plazo para la formalización de los contratistas y las infraestructuras. Los requisitos de facturación electrónica del GST de la India, la conservación de registros del GST en Australia, el programa Australia Single Touch Payroll y los requisitos de garantía de pago, InvoiceNow y la Ley de Protección de Datos Personales de Singapur, así como la Ley de Contabilidad y las Normas de Contabilidad Empresarial de China, crean configuraciones de cumplimiento diferenciadas. Japón, Corea del Sur, Singapur, Tailandia, Indonesia, Vietnam y Australia están incluidos en el alcance regional; no se proporcionaron valores de mercado individuales para estos países. Xpedeon se centra en el sur de Asia y el Golfo, mientras que las plataformas en la nube se dirigen a contratistas multinacionales y nacionales conectados.
América del Norte
Norteamérica es la región más grande y representó aproximadamente el 38 % de los ingresos mundiales en 2025. Estados Unidos generó 900 millones de USD, es decir, aproximadamente el 35 % de los ingresos mundiales, en 2025. La financiación federal de infraestructuras y el cumplimiento de la normativa Davis–Bacon hacen que la gestión de nóminas, los salarios vigentes, la presentación de informes de auditoría y los controles de pagos a subcontratistas sean requisitos fundamentales. El Departamento de Transporte había comprometido más de 260,000 millones de USD de financiación de la IIJA en abril de 2025, mientras que la GAO identificó aproximadamente 178,000 millones de USD en financiación disponible mediante subvenciones de fórmula y discrecionales que seguía sin movilizarse. Los programas de California High-Speed Rail, New York MTA y Texas DOT añaden demanda a escala estatal.
Canadá añade requisitos de presentación de informes y conservación de registros relativos al GST/HST, además de las obligaciones derivadas de la Ley de Protección de la Información Personal y Documentos Electrónicos. La adopción de la nube beneficia a los contratistas que operan en varias provincias, aunque la gobernanza de datos y la integración con sistemas ERP consolidados siguen siendo factores restrictivos. Sage, Procore, Trimble/Viewpoint, CMiC, Oracle, Foundation Software, Jonas, Deltek ComputerEase, Computer Guidance, Premier y Penta cuentan con una presencia relevante en Norteamérica.
Europa
Alemania fue el mayor mercado nacional europeo, con un valor de 200 millones de USD en 2025. Las normas de contratación pública VOB, los requisitos de BIM de la Directiva de contratación pública de la UE y los requisitos federales de BIM de nivel 2 para proyectos financiados con fondos federales desde 2021 configuran un entorno estructurado de digitalización. El Reglamento (UE) 2024/3110 exige pasaportes digitales de producto para los productos de construcción, lo que añade requisitos de trazabilidad. RIB Software, Access Coins Evo, Xpedeon, Procore, Autodesk y Sage Intacct compiten por captar contratistas que buscan flujos de trabajo conectados de gestión financiera y de proyectos.
En toda Europa, el Reglamento General de Protección de Datos, la Directiva 2014/55/UE sobre facturación electrónica, la norma EN 16931, la Directiva 2006/112/CE relativa al IVA, la Directiva sobre información corporativa en materia de sostenibilidad, los requisitos británicos de Making Tax Digital y el Régimen británico de la Industria de la Construcción configuran las necesidades de cumplimiento en materia de datos, fiscalidad, facturación y nóminas. La demanda específica por país se concentra en Alemania, el Reino Unido, Francia, Italia, España, Rusia, Noruega, los Países Bajos y Suecia, aunque el conjunto de datos no proporciona estimaciones individuales de ingresos por software más allá de Alemania. Esta es una limitación de los datos regionales, no una base para inventar valores por país.
América Latina
Brasil es el mercado dominante de software de contabilidad para la construcción en América Latina. Su entorno de cumplimiento fiscal y laboral incluye ISS, COFINS, PIS, INSS, la contabilidad electrónica SPED, las facturas electrónicas NF-e y eSocial. La Ley General de Protección de Datos Personales de Brasil añade requisitos de gobernanza de datos. TOTVS ofrece un módulo para el sector de la construcción, y la ampliación de eSocial a los pequeños empleadores favorece la adopción de usuarios impulsada por la formalización. La facturación electrónica CFDI de México y el Sistema de Documentos Tributarios Electrónicos de Chile generan una demanda de cumplimiento relacionada. Brasil, México y Argentina siguen incluidos entre las geografías cubiertas; los datos disponibles no proporcionan valores individuales del mercado.
Oriente Medio y África (MEA)
Los Emiratos Árabes Unidos (EAU) son el mercado de MEA con mayor desarrollo comercial según la evidencia proporcionada. El país introdujo un IVA del 5 % en enero de 2018 y mantiene marcos de facturación electrónica conectados a la infraestructura digital de presentación de la Autoridad Tributaria Federal. Oracle Construction & Engineering y SAP S/4HANA son utilizados por contratistas internacionales de nivel 1 en proyectos en los EAU. El Plan Nacional de Desarrollo de Abu Dabi hasta 2035 y los proyectos de transición energética a escala de red respaldan la demanda.
La cartera de megaproyectos de Vision 2030 de Arabia Saudí, que incluye NEOM, Red Sea Development y Diriyah Gate, supera 1 billón de USD. Saudi FATOORA, las normas de aplicación del IVA, los requisitos de conservación de registros del impuesto de sociedades de los EAU y la Ley sudafricana de Protección de la Información Personal definen las condiciones regionales de cumplimiento. Sudáfrica, Arabia Saudí, los EAU y Turquía están incluidos en el alcance, pero no se proporcionaron tamaños de mercado individuales. La limitación operativa en MEA es la conectividad desigual y el nivel dispar de preparación de los compradores fuera de los principales centros comerciales.
Opinión del analista de GMI
La demanda regional responde a la intensidad regulatoria y a la estructura de los programas de construcción, más que al volumen de construcción por sí solo. Norteamérica monetiza la documentación de nóminas certificadas y de obras públicas; Europa prioriza los registros digitales interoperables y la trazabilidad de los productos; Asia-Pacífico combina la expansión de las infraestructuras con sistemas nacionales de cumplimiento normativo heterogéneos. América Latina y MEA ofrecen potencial de nueva implantación allí donde la facturación electrónica y la formalización fiscal obligan a digitalizar los procesos. Hasta 2035, el crecimiento regional más rápido favorecerá a las plataformas que localicen los flujos de trabajo de cumplimiento normativo sin fragmentar su modelo central de datos de proyectos y finanzas.
Cuota de mercado y panorama competitivo del software de contabilidad para la construcción
El mercado está moderadamente fragmentado. Procore Technologies lideró con una cuota de ingresos del 11% en 2025, seguida de Sage Group, con un 8,4%; Trimble/Viewpoint, con un 7,4%; Oracle, con un 4,4%; y Acumatica, con un 4,2%. Estas cinco empresas representaron conjuntamente el 35,4% de la cuota de mercado. CMiC registró un 2,7%, Foundation Software un 0,5% y el 64,6% restante se distribuyó entre proveedores regionales y especializados.
La posición de Procore refleja su base instalada de gestión de proyectos nativa de la nube, sus módulos financieros, Procore Pay, sus capacidades de cálculo de costes de obra y su mercado de aplicaciones basado en API, con más de 500 aplicaciones conectadas. Sage combina la consolidada base de Sage 300 CRE con Sage Intacct Construction para usuarios medianos en transición a la nube. Trimble/Viewpoint combina la trayectoria de Vista y Spectrum con Trimble Construction One, Trimble Materials y Trimble Financials. Oracle Construction & Engineering combina Primavera Cloud y Fusion Cloud ERP con las capacidades de Oracle Textura para programas globales complejos. Acumatica se diferencia mediante una tarificación basada en el consumo que se adapta a las variaciones en el número de usuarios a lo largo del ciclo del proyecto.
CMiC se centra en grandes contratistas norteamericanos que requieren contabilidad multempresa, nóminas sindicales y gestión de subcontratistas de gran volumen. RIB Software, ahora filial de Schneider Electric, se dirige a empresas internacionales de EPC e infraestructuras. Access Coins Evo presta servicio a contratistas del Reino Unido y Europa; IFS atiende a empresas de EPC y de construcción con un uso intensivo de activos; Epicor presta servicio a la construcción relacionada con los sectores industrial y manufacturero; InEight está especializada en el control de proyectos de capital; Autodesk Construction Cloud conecta los flujos de trabajo de diseño a construcción con la integración financiera; Buildertrend se dirige a constructores y empresas de remodelación de viviendas; y Xpedeon presta servicio a los mercados del sur de Asia y del Golfo.
Entre los proveedores regionales y especializados se encuentran Foundation Software, para contratistas residenciales y especializados de pymes centrados en las nóminas; Jonas Construction Software, para empresas comerciales, industriales e institucionales; Deltek ComputerEase, para oficios eléctricos, mecánicos y especializados; Computer Guidance Corporation eCMS, para grandes contratistas de obra civil pesada y comerciales del Medio Oeste y el sureste de Estados Unidos; Premier Construction Software, para una rápida implantación en la nube; y Penta Software, para empresas de construcción industrial, civil y energética con estructuras complejas de mano de obra y equipos.
Opinión del analista de GMI
El mercado seguirá fragmentado durante el período de previsión porque los flujos de trabajo de construcción varían según el tipo de proyecto, la geografía, la normativa laboral y la escala del comprador. Procore, Sage, Trimble/Viewpoint, Oracle y Acumatica cuentan con ventajas en la amplitud de sus plataformas o en el acceso a sus bases instaladas, pero los proveedores especializados conservan nichos defendibles allí donde los requisitos de nóminas, obra civil pesada, equipos o cumplimiento normativo local son decisivos.
Desarrollos recientes del sector
Mayo de 2026: Autodesk incorporó las integraciones de GCPay y Forma Build a la disponibilidad general, lo que permite sincronizar la gestión de costes, la planificación de recursos empresariales (ERP), los pagos a subcontratistas y la información de cumplimiento normativo. Esta versión reduce la transferencia manual entre los flujos de trabajo de proyectos y finanzas.
Noviembre de 2025: Trimble lanzó Trimble Financials, una plataforma de gestión de costes de proyectos y gestión financiera mejorada mediante IA para pequeños contratistas. Sus funciones de presupuestación, seguimiento de costes, facturación, informes de flujo de caja, antigüedad de cuentas por pagar y por cobrar (AP/AR), estados financieros y consultas asistidas por IA amplían las capacidades financieras avanzadas a las implementaciones de contratistas pequeños.
Mayo de 2025: Trimble lanzó Trimble Materials dentro de Trimble Construction One, integrando las adquisiciones, el inventario y las cuentas por pagar con Viewpoint Vista y Spectrum. Esta iniciativa refuerza la posición de Trimble en los flujos de trabajo transaccionales adyacentes a la contabilidad.
¿Necesita una sección específica de este informe?
Adquiera por separado el análisis regional, el análisis por país, los perfiles de empresas o cualquier otro análisis por segmentos
en función de sus necesidades de investigación.
Preguntas frecuentes(FAQ):
Metodología de investigación, fuentes de datos y proceso de validación
Este informe se basa en un proceso de investigación estructurado basado en conversaciones directas con la industria, modelado propietario y validación cruzada rigurosa, y no solo en investigación de escritorio.
Nuestro proceso de investigación de 6 pasos
1. Diseño de investigación y supervisión de analistas
En GMI, nuestra metodología de investigación se basa en la experiencia humana, la validación rigurosa y la transparencia total. Cada perspectiva, análisis de tendencias y pronóstico en nuestros informes es desarrollado por analistas experimentados que entienden los matices de su mercado.
Nuestro enfoque integra una extensa investigación primaria a través del compromiso directo con participantes y expertos de la industria, complementada con una investigación secundaria integral de fuentes globales verificadas. Aplicamos análisis de impacto cuantificado para ofrecer pronósticos confiables, manteniendo una trazabilidad completa desde las fuentes de datos originales hasta los insights finales.
2. Investigación primaria
La investigación primaria forma la columna vertebral de nuestra metodología, contribuyendo con casi el 80% a los insights generales. Implica el compromiso directo con los participantes de la industria para garantizar la precisión y profundidad en el análisis. Nuestro programa de entrevistas estructuradas cubre los mercados regionales y globales, con aportes de ejecutivos de nivel C, directores y expertos en la materia. Estas interacciones proporcionan perspectivas estratégicas, operativas y técnicas, permitiendo insights completos y pronósticos de mercado confiables.
3. Minería de datos y análisis de mercado
La minería de datos es una parte clave de nuestro proceso de investigación, contribuyendo con casi el 20% a la metodología general. Implica analizar la estructura del mercado, identificar las tendencias de la industria y evaluar los factores macroeconómicos a través del análisis de participación en los ingresos de los principales actores. Los datos relevantes se recopilan de fuentes pagas y gratuitas para construir una base de datos confiable. Esta información se integra luego para respaldar la investigación primaria y el dimensionamiento del mercado, con validación de partes interesadas clave como distribuidores, fabricantes y asociaciones.
4. Dimensionamiento del mercado
Nuestro dimensionamiento del mercado se basa en un enfoque ascendente, comenzando con datos de ingresos de empresas recopilados directamente a través de entrevistas primarias, junto con cifras de volumen de producción de fabricantes y estadísticas de instalación o implementación. Estos datos se ensamblan a través de los mercados regionales para llegar a una estimación global fundamentada en la actividad real de la industria.
5. Modelo de pronóstico y supuestos clave
Cada pronóstico incluye documentación explícita de:
✓ Principales impulsores de crecimiento y su impacto asumido
✓ Factores restrictivos y escenarios de mitigación
✓ Supuestos regulatorios y riesgo de cambio de política
✓ Parámetro de la curva de adopción tecnológica
✓ Supuestos macroeconómicos (crecimiento del PIB, inflación, moneda)
✓ Dinámicas competitivas y expectativas de entrada/salida al mercado
6. Validación y aseguramiento de calidad
Las etapas finales implican validación humana, donde expertos del dominio revisan manualmente los datos filtrados para identificar matices y errores contextuales que los sistemas automatizados podrían pasar por alto. Esta revisión de expertos añade una capa crítica de aseguramiento de calidad, asegurando que los datos se alineen con los objetivos de investigación y los estándares específicos del dominio.
Nuestro proceso de validación de triple capa garantiza la máxima fiabilidad de los datos:
✓ Validación estadística
✓ Validación de expertos
✓ Verificación de la realidad del mercado
Confianza & credibilidad
Fuentes de datos verificadas
Publicaciones comerciales
Revistas sectoriales, publicaciones comerciales y medios especializados
Bases de datos industriales
Bases de datos de mercado propias y de terceros
Documentos regulatorios
Registros de contratación pública y documentos de política
Investigación académica
Estudios universitarios e informes de instituciones especializadas
Informes corporativos
Informes anuales, presentaciones a inversores y declaraciones
Entrevistas con expertos
Alta dirección, responsables de compras y especialistas técnicos
Archivo GMI
Más de 13.000 estudios publicados en más de 20 sectores industriales
Datos comerciales
Volúmenes de importación/exportación, códigos HS y registros aduaneros
Parámetros estudiados y evaluados
Cada punto de datos de este informe se valida mediante entrevistas primarias, modelado ascendente real y rigurosas comprobaciones cruzadas. Lea sobre nuestro proceso de investigación →