
Autori:
Preeti Wadhwani, Manish Verma
Scarica il PDF gratuito
Mercato dei software di contabilità per il settore delle costruzioni Dimensioni e quota 2026-2035
ID del Rapporto: GMI5837
|
Data di Pubblicazione: August 2026
|
Formato del Rapporto: PDF/Excel/Dashboard/Piattaforma
Scarica il PDF gratuito
Esplora le nostre opzioni di licenza:
Scarica il PDF gratuito

Mercato dei software di contabilità per il settore delle costruzioni
Ottieni un campione gratuito di questo rapporto
Ottieni un campione gratuito di questo rapporto
Mercato dei software di contabilità per il settore delle costruzioni
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Dimensione del mercato dei software di contabilità per l'edilizia
Il mercato dei software di contabilità per l'edilizia era valutato a 2,6 miliardi di dollari USA nel 2025 e si prevede che raggiunga 4,8 miliardi di dollari USA entro il 2035, passando da 2,8 miliardi di dollari USA nel 2026, con un tasso di crescita annuo composto (CAGR) del 6,3% nel periodo 2026–2035. Secondo l'ultimo report pubblicato da Global Market Insights Inc., le previsioni comprendono software per la gestione finanziaria e i relativi servizi professionali e gestiti, progettati specificamente per gli appaltatori che operano su progetti.
Principali evidenze del mercato dei software di contabilità per l'edilizia
Leader del mercato: Procore Technologies ha detenuto la quota di mercato più elevata, superiore all'11% nel 2025.
Principali operatori: I 5 principali operatori di questo mercato includono Procore Technologies, Sage, Trimble/Viewpoint, Oracle, Acumatica, che detenevano complessivamente una quota di mercato del 35,4% nel 2025.
La copertura include software autonomi per la contabilità nel settore edile, moduli ERP integrati, servizi di implementazione e gestiti; implementazioni SaaS basate sul cloud e on-premise; calcolo dei costi di commessa, fatturazione, contabilità fornitori e clienti (AP/AR), paghe e risorse umane, reportistica di audit e analisi, nonché monitoraggio delle attrezzature. Comprende inoltre gli acquirenti del settore delle costruzioni residenziali, commerciali, civili e infrastrutturali, industriali e specialistiche tra PMI e grandi imprese in Nord America, Europa, Asia-Pacifico, America Latina e MEA.
La base di mercato indirizzabile si estende oltre l'attuale spesa per i software, poiché molti appaltatori, in particolare le PMI nei mercati emergenti, fanno ancora affidamento su fogli di calcolo, QuickBooks o strumenti isolati e frammentati. I ricavi nordamericani hanno raggiunto 1 miliardo di dollari USA nel 2025, a fronte di una spesa statunitense per le costruzioni realizzate superiore a un tasso annualizzato di 2,1 trilioni di dollari USA, indicando che la penetrazione dei sistemi finanziari rimane bassa rispetto all'attività edilizia.[1]U.S. Census Bureau, "Value of Construction Put in Place," census.gov
Opinione degli analisti di GMI
La contabilità nel settore delle costruzioni sta passando da un acquisto per la semplice registrazione amministrativa a uno strumento decisionale per il controllo dei progetti.
I lavori pubblici ad alta intensità di conformità normativa, la gestione dei pagamenti ai subappaltatori e la visibilità dei costi in tempo reale convergono ora nello stesso ciclo di approvvigionamento. Le implementazioni cloud acquisiranno una quota maggiore entro il 2035, poiché la visibilità multi-sito, gli aggiornamenti automatici e i flussi di lavoro connessi per i pagamenti risolvono problematiche operative che le installazioni on-premise isolate non sono in grado di affrontare. L'effetto indiretto è un cambiamento nella selezione dei fornitori: le piattaforme per la gestione delle attività in cantiere influenzano sempre più la scelta delle piattaforme finanziarie, poiché gli appaltatori puntano a eliminare i passaggi manuali tra attività in cantiere, paghe, controllo dei progetti e contabilità. Il vincolo strutturale non è la disponibilità di funzionalità, bensì il rischio di migrazione, soprattutto nei progetti pluriennali caratterizzati da dati storici sui costi di commessa fortemente personalizzati.Principali fattori di crescita
Crescente complessità dei progetti di costruzione e onere della conformità normativa
La crescente complessità dei progetti rappresenta il principale fattore di crescita stimato. I progetti commerciali e di ingegneria civile spesso comprendono joint venture, più giurisdizioni fiscali, strutture multilivello di subappaltatori, programmi di ritenuta, liberatorie relative ai diritti di pegno, registri delle varianti d'ordine e documentazione sulle buste paga certificate. Negli Stati Uniti, il valore delle costruzioni realizzate ha superato nel 2025 un ritmo annualizzato di 2,1 trilioni di dollari USA, aumentando il volume delle transazioni che devono essere collegate ai sistemi di controllo dei progetti e ai registri di conformità. Sage 300 Construction and Real Estate e CMiC Financial rispondono a questa esigenza attraverso moduli specifici per la conformità e le transazioni nel settore delle costruzioni.
Programmi di investimento infrastrutturale imposti dai governi
I finanziamenti destinati alle infrastrutture pubbliche trasformano le funzionalità di conformità in un requisito di base per gli appalti. L'Infrastructure Investment and Jobs Act ha autorizzato e stanziato oltre 551 miliardi di dollari USA in finanziamenti per i trasporti per gli anni fiscali 2022–2025, mentre il Department of Transportation aveva impegnato oltre 260 miliardi di dollari USA entro aprile 2025. [2]U.S. Department of Transportation, "Infrastructure Investment and Jobs Act Funding and Obligations," transportation.gov I requisiti Davis–Bacon generano attività di documentazione settimanale relative a pagheL'erogazione in abbonamento riduce le spese in conto capitale per i server e il lavoro di manutenzione, semplificando al contempo la gestione degli aggiornamenti e dell'accesso tra i diversi siti. Procore Financial Management, Autodesk Construction Cloud, Acumatica Construction Edition, Sage Intacct Construction e Trimble Construction One illustrano la transizione del mercato verso suite integrate.
Volatilità del costo del lavoro e carenza di manodopera qualificata
La pressione sulla forza lavoro rafforza la domanda di automazione delle buste paga e delle risorse umane. Il Bureau of Labor Statistics prevede una media di 649.300 posti di lavoro vacanti all'anno nelle occupazioni legate ai settori delle costruzioni e dell'estrazione nel periodo 2024–2034, mentre la retribuzione media annua per tali occupazioni ha raggiunto 65.360 dollari USA a maggio 2025. [4]U.S. Bureau of Labor Statistics, "Occupational Employment and Wage Statistics: Construction and Extraction Occupations," bls.gov Associated Builders and Contractors ha stimato che nel 2024 il settore avesse bisogno di circa 501.000 lavoratori aggiuntivi oltre il normale ritmo delle assunzioni. [5]Associated Builders and Contractors, "Construction Workforce Shortage," abc.org Gli strumenti automatizzati per la gestione delle buste paga, il monitoraggio dei benefit, la previsione dei costi del lavoro e la gestione delle buste paga certificate sostengono quindi sia la conformità normativa sia la produttività dei team finanziari alle prese con la carenza di personale.
Urbanizzazione e sviluppo delle infrastrutture nell'area Asia-Pacifico
L'area Asia-Pacifico offre il fattore di crescita regionale di più lunga durata. La regione rappresenta oltre il 55% della popolazione urbana mondiale, mentre il National Infrastructure Pipeline indiano prevede stanziamenti per 111 trilioni di INR fino al 2030. India, Indonesia e Vietnam stanno realizzando programmi infrastrutturali che ampliano il bacino futuro di imprese appaltatrici tenute ad adottare processi formali per la gestione dei costi di progetto e la conformità fiscale.
Principali fattori limitanti
Elevati costi di migrazione e complessità di implementazione nella transizione dai sistemi ERP legacy
La migrazione dai sistemi legacy rimane il principale fattore limitante, poiché il problema comprende i dati storici di progetto, i codici di costo personalizzati, le integrazioni proprietarie, i flussi di lavoro consolidati, la conversione dei dati, la riqualificazione del personale e i controlli per l'esecuzione parallela. Le implementazioni di Oracle e SAP presso gli appaltatori di primo livello possono richiedere 12–24 mesi, con costi di consulenza e integrazione equivalenti al 5–10% della spesa annuale per il software. Ciò favorisce gli approcci ibridi di CMiC e dei fornitori in grado di preservare i dati esistenti aggiungendo funzionalità connesse al cloud.
Connettività Internet incoerente nei cantieri
La connettività limita l'utilizzo dei servizi cloud in tempo reale nei cantieri autostradali, dei ponti, degli oleodotti, delle infrastrutture di pubblica utilità e nei siti civili remoti. I flussi di lavoro con sincronizzazione offline risolvono in parte il problema e Trimble e Viewpoint hanno investito in applicazioni mobili utilizzabili offline. Tuttavia, la banda larga intermittente continua a ritardare la trasmissione dei dati dal cantiere ai sistemi finanziari, riducendo il valore immediato dei sistemi cloud per specifiche tipologie di progetto.
Valutazione degli analisti GMI
L'equilibrio tra i fattori in gioco favorisce un'espansione costante anziché un rapido ciclo di sostituzione. La conformità richiesta nei lavori pubblici e la carenza di manodopera sostengono la domanda ricorrente, ma le transizioni dalle piattaforme legacy continueranno a rallentare la conversione delle imprese.
Analisi per segmento del mercato dei software di contabilità per il settore delle costruzioni
Per offerta
Nel 2025, i software hanno generato 2 miliardi di dollari USA, pari a circa il 74% dei ricavi di mercato, e hanno registrato un tasso di crescita annuo composto (CAGR) del 6,9% tra il 2022 e il 2026. Il segmento comprende suite cloud come Procore Financial Management e Acumatica Construction Edition, nonché implementazioni di CMiC Financial e Viewpoint Vista. I prodotti nativi per il cloud attirano la maggior parte delle nuove implementazioni, mentre i ricavi derivanti dalle licenze perpetue sono sottoposti a una pressione strutturale. La combinazione di Sage 300 CRE e Sage Intacct Construction di Sage mostra come gli operatori già presenti sul mercato mantengano le basi installate, orientando al contempo i clienti verso l'erogazione tramite cloud. I moduli di analisi di CMiC e Trimble Financials aggiungono una differenziazione basata sull'intelligenza artificiale, mentre Foundation Software e Buildertrend estendono le soluzioni di contabilità dedicate ai piccoli appaltatori.
Nel 2025, i servizi hanno generato 0,7 miliardi di dollari USA, pari a circa il 23–27% dei ricavi, e hanno registrato un CAGR del 3,1% tra il 2022 e il 2025. La categoria comprende configurazione, migrazione, formazione, assistenza e servizi gestiti. Gli strumenti di accelerazione dei fornitori riducono parte del lavoro di implementazione fatturato a tempo e materiali, ma la governance dei dati storici relativi ai costi dei progetti rimane complessa. Le interviste condotte da un panel di esperti con 12 consulenti senior per l'implementazione di sistemi ERP nel settore delle costruzioni nel quarto trimestre del 2025 hanno individuato nella migrazione dei dati storici relativi ai costi dei progetti l'attività di implementazione che richiede più tempo. I servizi gestiti e le attività di customer success manterranno il loro valore fino al 2035, poiché una migrazione non si conclude con l'avvio operativo.
Per modalità di implementazione
Nel 2025, le soluzioni SaaS basate sul cloud hanno generato 1,5 miliardi di dollari USA, con una quota del 57,7%, e hanno registrato un CAGR del 9,2% tra il 2022 e il 2026. Procore, Acumatica e Autodesk Construction Cloud operano su infrastrutture cloud; Sage ha orientato i prodotti per il settore delle costruzioni verso Sage Intacct Construction; e Trimble presenta Trimble Construction One come successore cloud dei prodotti Viewpoint precedenti. La centralizzazione dei dati relativi a più sedi e l'accesso ai portali per i subappaltatori rappresentano i due vantaggi specifici per il settore delle costruzioni. La quota del cloud supererà la traiettoria del mercato complessivo fino al 2035, poiché le PMI abbandoneranno i sistemi basati su fogli di calcolo e le grandi aziende consolideranno le piattaforme per la gestione dei progetti.
Nel 2025, i sistemi on-premise hanno generato 1,1 miliardi di dollari USA, pari a una quota del 42,3%, con una crescita pressoché nulla tra il 2022 e il 2025. I principali utilizzatori sono i grandi appaltatori con processi finanziari fortemente personalizzati, gli acquirenti pubblici soggetti a requisiti di residenza dei dati e gli appaltatori industriali integrati con ambienti SCADA. CMiC, Penta Software e la piattaforma eCMS di Computer Guidance Corporation detengono posizioni significative tra gli operatori già presenti sul mercato. Si prevede che la quota dei ricavi derivanti dalle soluzioni on-premise diminuisca verso il 20–25% entro il 2035, sebbene le implementazioni rimanenti saranno tra le più complesse e regolamentate.
Per funzionalità
Nel 2025, la gestione dei costi di commessa ha rappresentato la principale categoria funzionale, con 0,72 miliardi di dollari USA, pari a circa il 27% dei ricavi, e ha registrato una crescita di circa il 5,4% tra il 2022 e il 2026. Procore collega le ore lavorate sul campo, le conferme dei materiali e le fatture dei subappaltatori al libro mastro dei costi di commessa. CMiC applica analisi dei costi a finire, mentre Trimble Financials offre ai piccoli appaltatori funzionalità per la definizione del budget di progetto, il monitoraggio dei costi, la fatturazione, la reportistica sui flussi di cassa e le interrogazioni assistite dall'intelligenza artificiale. Il ruolo strategico della funzionalità sta passando dal confronto consuntivo con il budget all'individuazione anticipata degli scostamenti.
Le operazioni di pagamento digitali stanno diventando un flusso di lavoro integrato. Procore Pay, Oracle Textura, GCPay e Trimble Materials collegano le richieste di pagamento, le fatture, le ritenute, le liberatorie sui privilegi, gli approvvigionamenti e i dati relativi ai debiti verso fornitori. Le imprese appaltatrici commerciali che gestiscono 50 o più subappaltatori attivi in un singolo progetto devono far fronte a volumi amministrativi tali da rendere difficile sostenere i controlli manuali sui pagamenti. La funzionalità di pagamento sarà acquistata sempre più per la sua tracciabilità ai fini della conformità, oltre che per l'efficienza delle transazioni.
I moduli per le buste paga e le risorse umane sono fondamentali per la gestione delle buste paga certificate, della classificazione dei lavoratori, dei benefit e dei costi del lavoro. Foundation Software è orientata alle esigenze delle PMI incentrate sulle buste paga, mentre Viewpoint Vista e Penta supportano le imprese attive nelle grandi opere civili che devono creare formati di invio per il Department of Labor e LCP Tracker. La carenza di lavoratori qualificati aumenta il costo delle rielaborazioni manuali, rendendo l'automazione delle buste paga una risposta pratica alla volatilità della forza lavoro.
La reportistica di audit e l'analisi finanziaria hanno generato 0,39 miliardi di dollari USA nel 2025 e hanno registrato la crescita storica più rapida tra le funzionalità, pari al 7,9% tra il 2022 e il 2026. I programmi IIJA, le norme statali e locali sui salari prevalenti e i controlli sui progetti finanziati dal governo sostengono la domanda di registri verificabili relativi al lavoro e ai pagamenti. L'integrazione di LCP Tracker con Procore e i miglioramenti dell'IA introdotti da Oracle Textura nel marzo 2025 rispondono a questa esigenza operativa. Il rilevamento delle anomalie basato sull'IA aggiungerà valore quando consentirà di individuare le deviazioni dei costi prima che diventino irrecuperabili.
Il monitoraggio delle attrezzature e degli asset è particolarmente importante nei progetti di edilizia industriale, civile ed energetica, nei quali i costi delle attrezzature devono essere collegati ai codici commessa e ai dati sul lavoro. Penta Software, IFS e il più ampio portafoglio di soluzioni per l'edilizia di Trimble supportano questi contesti ad alta intensità di asset. Il valore del segmento risiede nell'integrazione dell'allocazione delle attrezzature nella reportistica dei costi di progetto, anziché nella gestione dei relativi dati come informazioni operative isolate.
Per dimensione dell'organizzazione
Le PMI hanno generato 1,6 miliardi di dollari USA nel 2025 e hanno rappresentato circa il 59% dei ricavi. Il loro percorso di adozione inizia generalmente con la sostituzione di QuickBooks e Microsoft Excel, anziché con la sostituzione di un altro ERP per l'edilizia. Un'indagine condotta nel secondo semestre del 2025 su 190 responsabili delle decisioni di acquisto presso imprese generali edili di piccole e medie dimensioni, con ricavi annuali compresi tra 5 e 50 milioni di dollari USA, ha rilevato che il 58% aveva effettuato o stava valutando il passaggio a un sistema di contabilità specifico per l'edilizia entro 24 mesi; tra coloro che avevano completato la migrazione, il 73% ha indicato la conformità alle buste paga certificate come fattore che aveva avviato la valutazione. Foundation Software, Jonas Construction Software, Buildertrend e Premier Construction Software si rivolgono a questa fase di transizione.
Le grandi imprese hanno generato 1 miliardo di dollari USA nel 2025, pari a una quota di circa il 41%, e sono cresciute a un tasso di crescita annuo composto (CAGR) del 5,4% tra il 2022 e il 2026. Tali imprese valutano la profondità funzionale, la scalabilità per centinaia di progetti, l'integrazione con la reportistica per le società di cauzione e la comprovata esperienza del fornitore, anziché il prezzo per utente. CMiC serve i principali appaltatori nordamericani, Oracle supporta i requisiti globali relativi alle infrastrutture e alla gestione dei programmi, mentre IFS si rivolge agli utenti dei settori EPC e delle utility energetiche. I cicli di implementazione tipici durano 12–18 mesi e il costo totale di possesso nel primo anno può raggiungere da tre a cinque volte il costo dell'abbonamento.
Per utente finale
L'edilizia residenziale ha raggiunto l'edilizia commerciale come principale categoria di utenti finali, con una quota di circa il 27% nel 2025. Buildertrend, Foundation Software e le piattaforme erogate tramite cloud si rivolgono a costruttori e imprese di ristrutturazione residenziale che necessitano di controlli sui costi a livello di commessa, sulle buste paga, sulla fatturazione e sui subappaltatori, senza l'onere di implementazione tipico delle imprese. Gli acquisti da parte delle PMI continueranno a privilegiare flussi di lavoro preconfigurati e cicli di implementazione più brevi.
L’edilizia commerciale ha generato 0,7 miliardi di dollari USA nel 2025, pari a circa il 27% dei ricavi. La spesa statunitense per l’edilizia non residenziale ha raggiunto circa 1.240 miliardi di dollari USA a un tasso annualizzato destagionalizzato alla fine del 2025. I progetti coinvolgono comunemente 30–80 subappaltatori, molteplici richieste di pagamento mensili, liberatorie relative ai diritti di pegno, verifiche delle coperture assicurative e monitoraggio delle ritenute per un periodo di 12–36 mesi. Procore Pay, GCPay e la gestione dei subappaltatori di CMiC rispondono a questa elevata densità transazionale.
L’edilizia civile e infrastrutturale ha generato 0,4 miliardi di dollari USA nel 2025, pari a una quota di circa il 17%, e ha registrato un tasso di crescita annuo composto (CAGR) del 7,7% tra il 2022 e il 2026. Gli obblighi previsti dall’IIJA creano requisiti ricorrenti in materia di buste paga certificate, salari prevalenti e documentazione Buy America. Viewpoint Vista e Penta generano formati per la reportistica governativa a partire dai dati sulle buste paga, mentre InEight e B2W Software rispondono alle esigenze specializzate di controllo dei progetti di edilizia civile pesante. La connettività continua a rappresentare un limite rilevante per l’implementazione nei siti remoti.
Analisi dell’analista GMI
La crescita dei segmenti non sarà uniforme. L’erogazione tramite cloud, l’analisi degli audit e i flussi di lavoro per la conformità dei pagamenti mostrano lo slancio più forte, poiché collegano dati che in precedenza gli appaltatori gestivano in sistemi separati. L’effetto trasversale più rilevante tra i segmenti è che l’automazione delle buste paga e dei processi AP/AR migliora la qualità dei dati sui costi di commessa, rafforzando a sua volta le previsioni dei costi basate sull’intelligenza artificiale. Le PMI guideranno l’adozione in termini di volume, mentre le grandi imprese continueranno a detenere una quota sproporzionata dei ricavi da servizi, poiché la complessità dell’implementazione e dell’integrazione rimane elevata. Fino al 2035, i fornitori che abbineranno prodotti SaaS modulari a servizi credibili di migrazione e governance intercetteranno la domanda di entrambi i gruppi di acquirenti.
Mercato dei software di contabilità per l’edilizia Analisi regionale
Asia-Pacifico
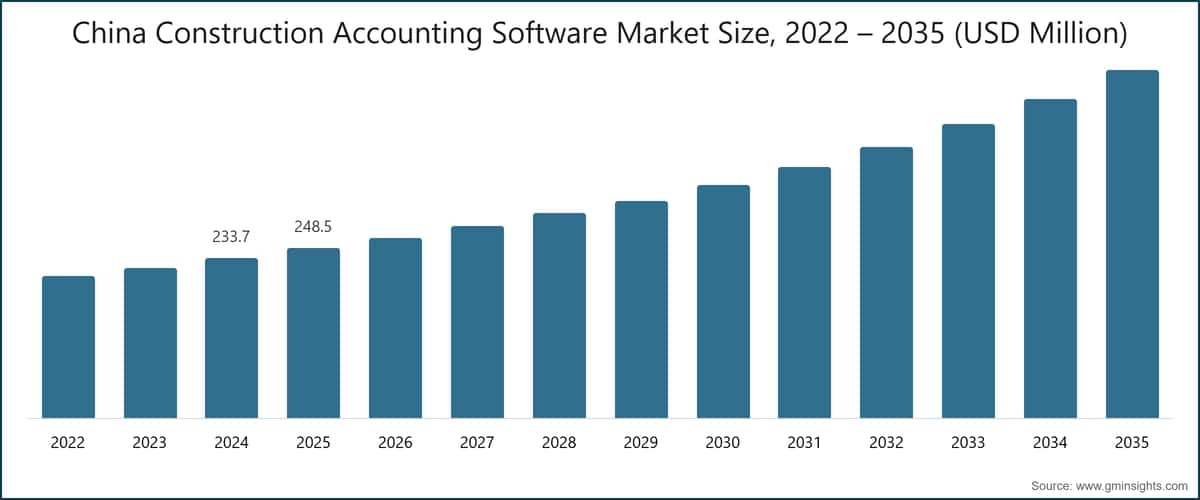
L’Asia-Pacifico è stata la regione a più rapida crescita, con un’espansione pari a circa l’8,3% del mercato dei software di contabilità per l’edilizia tra il 2022 e il 2026. La Cina ha generato 0,2 miliardi di dollari USA nel 2025 e ha registrato anche una crescita storica del 7,6%. I fornitori nazionali Yonyou, Kingdee International Software e GLODON guidano il mercato cinese, dove l’autenticazione delle fatture tramite il sistema Golden Tax collega la contabilità edilizia ai sistemi statali dell’IVA. Il passaggio della Cina dall’edilizia residenziale alle infrastrutture, all’energia e alla produzione avanzata favorisce strumenti di maggiore valore per la gestione dei costi di progetto e della conformità.
Il National Infrastructure Pipeline dell’India impegna 111.000 miliardi di INR fino al 2030, sostenendo nel lungo periodo la formalizzazione degli appaltatori e la domanda di infrastrutture. I requisiti indiani di fatturazione elettronica GST, la conservazione dei registri GST in Australia, l’Australia Single Touch Payroll e i requisiti relativi alla sicurezza dei pagamenti, InvoiceNow di Singapore e il Personal Data Protection Act, nonché la Accounting Law e gli Enterprise Accounting Standards cinesi, creano configurazioni di conformità distinte. Giappone, Corea del Sud, Singapore, Thailandia, Indonesia, Vietnam e Australia rientrano nella copertura regionale; per questi Paesi non sono stati forniti valori di mercato individuali. Xpedeon si concentra sull’Asia meridionale e sul Golfo, mentre le piattaforme cloud si rivolgono ad appaltatori multinazionali e nazionali connessi.
Nord America
Il Nord America è la regione più grande e nel 2025 ha rappresentato circa il 38% dei ricavi globali. Nel 2025 gli Stati Uniti hanno generato 0,9 miliardi di dollari USA, pari a circa il 35% dei ricavi globali. I finanziamenti federali per le infrastrutture e la conformità ai requisiti Davis–Bacon rendono i controlli su buste paga, salari prevalenti, rendicontazione degli audit e pagamenti ai subappaltatori requisiti fondamentali. Entro aprile 2025, il Department of Transportation aveva impegnato oltre 260 miliardi di dollari USA di finanziamenti IIJA, mentre il GAO aveva individuato circa 178 miliardi di dollari USA di finanziamenti disponibili sotto forma di sovvenzioni basate su formule e discrezionali che non erano ancora stati sbloccati. I programmi della California High-Speed Rail, della New York MTA e del Texas DOT contribuiscono alla domanda a livello statale.
Il Canada aggiunge gli obblighi di rendicontazione e conservazione dei registri relativi a GST/HST, oltre agli obblighi previsti dal Personal Information Protection and Electronic Documents Act. L'adozione del cloud favorisce gli appaltatori operanti in più province, sebbene la governance dei dati e l'integrazione con i sistemi ERP già consolidati rimangano fattori limitanti. Sage, Procore, Trimble/Viewpoint, CMiC, Oracle, Foundation Software, Jonas, Deltek ComputerEase, Computer Guidance, Premier e Penta presentano un posizionamento rilevante in Nord America.
Europa
La Germania è stato il principale mercato nazionale europeo, con un valore di 0,2 miliardi di dollari USA nel 2025. Le norme VOB sugli appalti pubblici, i requisiti BIM della Direttiva UE sugli appalti pubblici e i requisiti federali BIM Level 2 per i progetti finanziati a livello federale dal 2021 creano un contesto strutturato per la digitalizzazione. Il Regolamento (UE) 2024/3110 impone i passaporti digitali dei prodotti da costruzione, aumentando i requisiti di tracciabilità. RIB Software, Access Coins Evo, Xpedeon, Procore, Autodesk e Sage Intacct competono per conquistare gli appaltatori alla ricerca di flussi di lavoro integrati per la gestione finanziaria e dei progetti.
In tutta Europa, il Regolamento generale sulla protezione dei dati, la Direttiva sulla fatturazione elettronica 2014/55/UE, la norma EN 16931, la Direttiva IVA 2006/112/CE, la Direttiva sulla rendicontazione della sostenibilità aziendale, i requisiti del programma Making Tax Digital del Regno Unito e il Construction Industry Scheme del Regno Unito definiscono le esigenze di conformità in materia di dati, imposte, fatturazione e paghe. La domanda specifica per paese è concentrata in Germania, Regno Unito, Francia, Italia, Spagna, Russia, Norvegia, Paesi Bassi e Svezia, sebbene il materiale fornito non contenga stime individuali dei ricavi del software oltre a quelle relative alla Germania. Si tratta di una limitazione dei dati regionali, non di una base per inventare valori relativi ai singoli paesi.
America Latina
Il Brasile è il principale mercato latinoamericano del software di contabilità per il settore edile. Il contesto di conformità fiscale e del lavoro comprende ISS, COFINS, PIS, INSS, la contabilità elettronica SPED, le fatture elettroniche NF-e ed eSocial. La Legge generale brasiliana sulla protezione dei dati personali introduce ulteriori requisiti di governance dei dati. TOTVS offre un modulo per il settore delle costruzioni e l'estensione di eSocial ai piccoli datori di lavoro favorisce l'adozione da parte degli utenti, sostenuta dalla formalizzazione. La fatturazione elettronica CFDI del Messico e il Sistema cileno dei documenti fiscali elettronici creano una domanda adiacente legata alla conformità. Brasile, Messico e Argentina rientrano tra le aree geografiche coperte; le informazioni disponibili non forniscono valori individuali del mercato.
MEA
Gli Emirati Arabi Uniti rappresentano il mercato MEA commercialmente più avanzato sulla base delle informazioni disponibili. Il paese ha introdotto un'IVA del 5% nel gennaio 2018 e mantiene quadri di fatturazione elettronica collegati all'infrastruttura di invio digitale della Federal Tax Authority. Oracle Construction & Engineering e SAP S/4HANA sono utilizzati da appaltatori internazionali di prima fascia per i lavori negli Emirati Arabi Uniti. Il National Development Plan di Abu Dhabi fino al 2035 e i progetti energetici su scala industriale legati alla transizione energetica sostengono la domanda.
La pipeline dei giga-progetti dell'Arabia Saudita prevista dalla Vision 2030, che comprende NEOM, Red Sea Development e Diriyah Gate, supera 1.000 miliardi di dollari USA. Saudi FATOORA, i regolamenti attuativi dell'IVA, gli obblighi di conservazione dei registri relativi all'imposta sulle società degli Emirati Arabi Uniti e il Protection of Personal Information Act del Sudafrica definiscono le condizioni regionali di conformità. Sudafrica, Arabia Saudita, Emirati Arabi Uniti e Turchia rientrano nell'ambito dell'analisi, ma non sono state fornite le dimensioni dei singoli mercati. Il principale vincolo operativo in tutta la regione MEA è rappresentato dalla connettività disomogenea e dal diverso livello di preparazione degli acquirenti al di fuori dei principali centri commerciali.
Valutazione dell'analista GMI
La domanda regionale segue l'intensità normativa e la struttura dei programmi di costruzione, non soltanto il volume delle costruzioni. Il Nord America monetizza la gestione dei salari certificati e la documentazione relativa ai lavori pubblici; l'Europa privilegia i registri digitali interoperabili e la tracciabilità dei prodotti; l'Asia-Pacifico combina l'espansione delle infrastrutture con sistemi nazionali di conformità eterogenei. L'America Latina e l'area MEA offrono un potenziale greenfield nei contesti in cui la fatturazione elettronica e la formalizzazione fiscale impongono la digitalizzazione dei processi. Fino al 2035, la crescita regionale più rapida favorirà le piattaforme in grado di localizzare i flussi di lavoro per la conformità senza frammentare il modello di dati centrale per progetti e finanza.
Quota di mercato e panorama competitivo del software di contabilità per il settore delle costruzioni
Il mercato è moderatamente frammentato. Procore Technologies ha detenuto la quota maggiore, pari all'11% dei ricavi nel 2025, seguita da Sage Group con l'8,4%, Trimble/Viewpoint con il 7,4%, Oracle con il 4,4% e Acumatica con il 4,2%. Nel complesso, questi cinque operatori hanno detenuto una quota del 35,4%. CMiC ha detenuto il 2,7%, Foundation Software lo 0,5%, mentre il restante 64,6% era distribuito tra fornitori regionali e specialistici.
La posizione di Procore riflette la sua base installata di gestione dei progetti nativa per il cloud, i moduli finanziari, Procore Pay, le funzionalità di contabilizzazione dei costi di commessa e un marketplace basato innanzitutto sulle API, con oltre 500 applicazioni connesse. Sage combina la consolidata base Sage 300 CRE con Sage Intacct Construction per gli utenti del segmento mid-market in transizione al cloud. Trimble/Viewpoint combina l'eredità di Vista e Spectrum con Trimble Construction One, Trimble Materials e Trimble Financials. Oracle Construction & Engineering abbina Primavera Cloud e Fusion Cloud ERP alle funzionalità di Oracle Textura per programmi globali complessi. Acumatica si differenzia attraverso prezzi basati sul consumo, che si adattano alle variazioni del numero di utenti durante il ciclo di progetto.
CMiC si concentra sui grandi appaltatori nordamericani che richiedono contabilità multi-aziendale, gestione delle paghe per lavoratori sindacalizzati e gestione di subappaltatori ad alto volume. RIB Software, ora controllata da Schneider Electric, si rivolge alle imprese internazionali di ingegneria, approvvigionamento e costruzione (EPC) e alle aziende attive nelle infrastrutture. Access Coins Evo serve gli appaltatori del Regno Unito e dell'Europa; IFS serve le imprese EPC e i comparti delle costruzioni ad alta intensità di asset; Epicor serve le costruzioni industriali e quelle collegate al settore manifatturiero; InEight è specializzata nel controllo dei progetti di investimento; Autodesk Construction Cloud collega i flussi di lavoro dalla progettazione alla costruzione con l'integrazione finanziaria; Buildertrend si rivolge ai costruttori e ristrutturatori di abitazioni; Xpedeon serve i mercati dell'Asia meridionale e del Golfo.
Tra i fornitori regionali e specialistici rientrano Foundation Software, per le piccole e medie imprese residenziali e gli appaltatori specializzati focalizzati sulle paghe; Jonas Construction Software, per le imprese commerciali, industriali e istituzionali; Deltek ComputerEase, per gli operatori dei comparti elettrico, meccanico e delle attività specialistiche; Computer Guidance Corporation eCMS, per i grandi appaltatori di opere civili e commerciali nel Midwest e nel Sud-Est degli Stati Uniti; Premier Construction Software, per una rapida implementazione cloud; e Penta Software, per le costruzioni industriali, civili ed energetiche caratterizzate da strutture complesse relative a manodopera e attrezzature.
Valutazione dell'analista GMI
Il mercato resterà frammentato per tutto il periodo di previsione, poiché i flussi di lavoro nel settore delle costruzioni variano in base al tipo di progetto, all'area geografica, alle normative sul lavoro e alla dimensione dell'acquirente. Procore, Sage, Trimble/Viewpoint, Oracle e Acumatica presentano vantaggi in termini di ampiezza della piattaforma o accesso alla base installata, ma i fornitori specialistici mantengono nicchie difendibili nei contesti in cui i requisiti relativi a paghe, opere civili di grandi dimensioni, attrezzature o conformità locale sono determinanti.
Sviluppi recenti del settore
Maggio 2026: Autodesk ha reso generalmente disponibile l'integrazione tra GCPay e Forma Build, consentendo la sincronizzazione delle informazioni relative alla gestione dei costi, ai sistemi ERP, ai pagamenti ai subappaltatori e alla conformità. Il rilascio riduce il trasferimento manuale dei dati tra i flussi di lavoro di progetto e quelli finanziari.
Novembre 2025: Trimble ha lanciato Trimble Financials, una piattaforma per la determinazione dei costi di commessa e la gestione finanziaria, potenziata dall'intelligenza artificiale, destinata alle piccole imprese appaltatrici. Le funzionalità di budgeting, monitoraggio dei costi, fatturazione, rendicontazione dei flussi di cassa, analisi dello scadenzario dei debiti e crediti (AP/AR), bilanci e interrogazioni assistite dall'intelligenza artificiale estendono le funzionalità finanziarie avanzate alle implementazioni presso imprese appaltatrici di minori dimensioni.
Maggio 2025: Trimble ha lanciato Trimble Materials all'interno di Trimble Construction One, integrando approvvigionamento, inventario e debiti verso fornitori con Viewpoint Vista e Spectrum. Questa iniziativa rafforza la posizione di Trimble nei flussi di lavoro transazionali adiacenti alla contabilità.
Hai bisogno di una sezione specifica di questo report?
Acquista separatamente l'analisi regionale, l'analisi a livello nazionale, i profili aziendali o qualsiasi altro approfondimento a livello di segmento
in base alle tue esigenze di ricerca.
Domande Frequenti(FAQ):
Metodologia di ricerca, fonti dei dati e processo di validazione
Questo rapporto si basa su un processo di ricerca strutturato costruito attorno a conversazioni dirette con l'industria, modellazione proprietaria e rigorosa validazione incrociata, e non solo su ricerche a tavolino.
Il nostro processo di ricerca in 6 fasi
1. Progettazione della ricerca e supervisione degli analisti
In GMI, la nostra metodologia di ricerca è costruita su una base di competenza umana, validazione rigorosa e completa trasparenza. Ogni insight, analisi delle tendenze e previsione nei nostri rapporti è sviluppato da analisti esperti che comprendono le sfumature del vostro mercato.
Il nostro approccio integra un'ampia ricerca primaria attraverso il coinvolgimento diretto con i partecipanti e gli esperti del settore, completata da una ricerca secondaria completa proveniente da fonti globali verificate. Applichiamo un'analisi d'impatto quantificata per fornire previsioni affidabili, mantenendo una completa tracciabilità dalle fonti di dati originali agli insight finali.
2. Ricerca primaria
La ricerca primaria costituisce la spina dorsale della nostra metodologia, contribuendo per quasi l'80% agli insight complessivi. Coinvolge l'impegno diretto con i partecipanti del settore per garantire accuratezza e profondità nell'analisi. Il nostro programma di interviste strutturate copre i mercati regionali e globali, con contributi di dirigenti C-suite, direttori ed esperti della materia. Queste interazioni forniscono prospettive strategiche, operative e tecniche, consentendo insight completi e previsioni di mercato affidabili.
3. Data mining e analisi di mercato
Il data mining è una parte fondamentale del nostro processo di ricerca, contribuendo per circa il 20% alla metodologia complessiva. Comprende l'analisi della struttura del mercato, l'identificazione delle tendenze del settore e la valutazione dei fattori macroeconomici attraverso l'analisi della quota di fatturato dei principali attori. I dati rilevanti vengono raccolti da fonti a pagamento e gratuite per costruire un database affidabile. Queste informazioni vengono poi integrate per supportare la ricerca primaria e il dimensionamento del mercato, con validazione da parte di stakeholder chiave come distributori, produttori e associazioni.
4. Dimensionamento del mercato
Il nostro dimensionamento del mercato è costruito su un approccio bottom-up, partendo dai dati di fatturato delle aziende raccolti direttamente attraverso interviste primarie, insieme alle cifre del volume di produzione dei produttori e alle statistiche di installazione o distribuzione. Questi dati vengono poi assemblati attraverso i mercati regionali per arrivare a una stima globale radicata nell'attività reale del settore.
5. Modello di previsione e ipotesi chiave
Ogni previsione include la documentazione esplicita di:
✓ Principali driver di crescita e il loro impatto ipotizzato
✓ Fattori frenanti e scenari di mitigazione
✓ Ipotesi normative e rischio di cambiamento delle politiche
✓ Parametro della curva di adozione tecnologica
✓ Ipotesi macroeconomiche (crescita del PIL, inflazione, valuta)
✓ Dinamiche competitive e aspettative di ingresso/uscita dal mercato
6. Validazione e garanzia della qualità
Le fasi finali prevedono la validazione umana, in cui esperti del dominio revisionano manualmente i dati filtrati per identificare sfumature ed errori contestuali che i sistemi automatizzati potrebbero non rilevare. Questa revisione da parte degli esperti aggiunge un livello critico di garanzia della qualità, assicurando che i dati siano allineati agli obiettivi della ricerca e agli standard specifici del settore.
Il nostro processo di validazione a tre livelli garantisce la massima affidabilità dei dati:
✓ Validazione statistica
✓ Validazione degli esperti
✓ Verifica della realtà di mercato
Fiducia & credibilità
Fonti di dati verificate
Pubblicazioni di settore
Riviste di settore, pubblicazioni commerciali e media specializzati
Database di settore
Database di mercato proprietari e di terze parti
Documenti normativi
Registri di appalti governativi e documenti di policy
Ricerca accademica
Studi universitari e rapporti di istituzioni specializzate
Rapporti aziendali
Relazioni annuali, presentazioni agli investitori e depositi
Interviste con esperti
C-suite, responsabili acquisti e specialisti tecnici
Archivio GMI
Oltre 13.000 studi pubblicati in più di 20 settori industriali
Dati commerciali
Volumi import/export, codici HS e registri doganali
Parametri studiati e valutati
Ogni punto dati di questo report è validato attraverso interviste primarie, una vera modellazione bottom-up e rigorosi controlli incrociati. Scopri il nostro processo di ricerca →