Télécharger le PDF gratuit

Marché des capteurs photoélectriques Taille et part 2026-2035

ID du rapport: GMI3353
   |
Date de publication: February 2026
 | 
Format du rapport: PDF/Excel/Tableau de bord/Plateforme
Découvrez nos options de licence:

Livraison immédiate disponible

Taille du marché des capteurs photoélectriques
Le marché mondial des capteurs photoélectriques était évalué à 2,4 milliards de dollars américains en 2025. Selon le dernier rapport publié par Global Market Insights Inc., le marché devrait passer de 2,5 milliards de dollars américains en 2026 à 5,1 milliards de dollars américains en 2035, avec un taux de croissance annuel composé (TCAC) de 8,1 % sur la période de prévision. La croissance du secteur des capteurs photoélectriques est alimentée par la généralisation de l’automatisation des processus et de la fabrication intelligente dans l’ensemble des entreprises. Des usines et de leurs chaînes de montage à la fabrication d’emballages, les capteurs photoélectriques sont utilisés plus que jamais pour détecter, compter et inspecter les produits avec précision. Les fabricants ont ainsi pu réduire leur taux d’erreur et augmenter le nombre de produits finis fabriqués. Par exemple, selon des recherches publiées par l’Institute of Electrical and Electronics Engineers, on estime qu’en 2024, plus de 54 % des chaînes de montage automobile dans le monde utilisaient des capteurs photoélectriques pour vérifier le positionnement et détecter les défauts, ce qui souligne leur importance dans les environnements de production avancés.
 

Marché des capteurs photoélectriques : points clés à retenir

Taille du marché en 2025
2,4 milliards de dollars
Taille du marché en 2026
2,5 milliards de dollars
Taille prévisionnelle du marché en 2035
5,1 milliards de dollars
TCAC (2026–2035)
8,1 %
Domination régionale
Plus grand marché
Asie-Pacifique
Région à la croissance la plus rapide
Asie-Pacifique
Principaux acteurs
  • Leader du marché : OMRON Corporation a dominé le marché en 2025 avec une part de marché supérieure à 12,4 %.

  • Acteurs de premier plan : Les cinq principaux acteurs de ce marché sont OMRON Corporation, Panasonic Industry Co., Ltd., SICK AG, KEYENCE CORPORATION, Rockwell Automation. Ensemble, ils détenaient une part de marché de 29,6 % en 2025.

Principaux moteurs de croissance

L’intégration de l’IoT et des technologies de l’Industrie 4.0 constitue un autre moteur de croissance important : les systèmes de capteurs intelligents permettent la surveillance en temps réel, la maintenance prédictive et l’analyse des données dans les usines intelligentes. Les installations de capteurs photoélectriques compatibles avec l’IoT devraient fortement augmenter entre 2023 et 2024, permettant aux fabricants de réduire les erreurs opérationnelles et les temps d’arrêt, tout en améliorant le suivi des actifs et les diagnostics à distance.
 

En outre, avec la demande croissante en matière de logistique automatisée et de commerce électronique, les centres de distribution utilisent des capteurs pour accélérer le tri et le suivi, ainsi que pour gérer les stocks. Cette tendance est renforcée par l’augmentation du nombre de systèmes automatisés dans le commerce en ligne et devrait favoriser l’utilisation des capteurs, faisant des solutions photoélectriques un élément essentiel de la chaîne d’approvisionnement et confortant leur tendance à long terme sur le marché.
 

Tendances du marché des capteurs photoélectriques

  • Le secteur mondial des capteurs photoélectriques connaît une transformation importante, portée par l’intégration de l’IoT et des technologies de l’Industrie 4.0, qui permettent la surveillance en temps réel, la maintenance prédictive et une connectivité fluide au sein des écosystèmes d’usines intelligentes.
     
  • Les capteurs connectés permettent aux fabricants de recueillir des données exploitables, d’optimiser les processus de production et de réduire les temps d’arrêt, accélérant ainsi leur adoption dans les secteurs de l’automobile, de l’électronique et de l’emballage.
     
  • En outre, la miniaturisation et les conceptions compactes gagnent en importance, les capteurs plus petits et peu encombrants étant intégrés à des robots automatisés, à des équipements montés sur circuit imprimé (PCB) et à d’autres applications dans des espaces exigus. Ces capteurs compacts assurent une détection de haute précision tout en limitant la complexité de l’installation et la consommation d’énergie, ce qui les rend idéaux pour la fabrication électronique, les dispositifs médicaux et les projets d’infrastructures intelligentes.
     
  • Par ailleurs, les progrès des technologies de détection, notamment celles reposant sur le laser, la fibre optique et l’intelligence artificielle, améliorent la précision, la portée de détection et la fiabilité opérationnelle dans des environnements difficiles, tels que les lignes de production poussiéreuses, humides ou à grande vitesse. Ces innovations étendent les applications des capteurs photoélectriques dans des secteurs de haute précision comme les semi-conducteurs, l’industrie pharmaceutique et l’assemblage automobile.
     
  • De plus, les nouvelles applications dans l’automatisation logistique, les bâtiments intelligents et les technologies agricoles créent de nouvelles perspectives de croissance, sous l’effet de l’essor du commerce électronique, des entrepôts automatisés et des infrastructures à haut rendement énergétique. Ensemble, ces tendances devraient soutenir la croissance du marché tout en favorisant une adoption plus large dans les secteurs traditionnels et non traditionnels à l’échelle mondiale.
     

Analyse du marché des capteurs photoélectriques

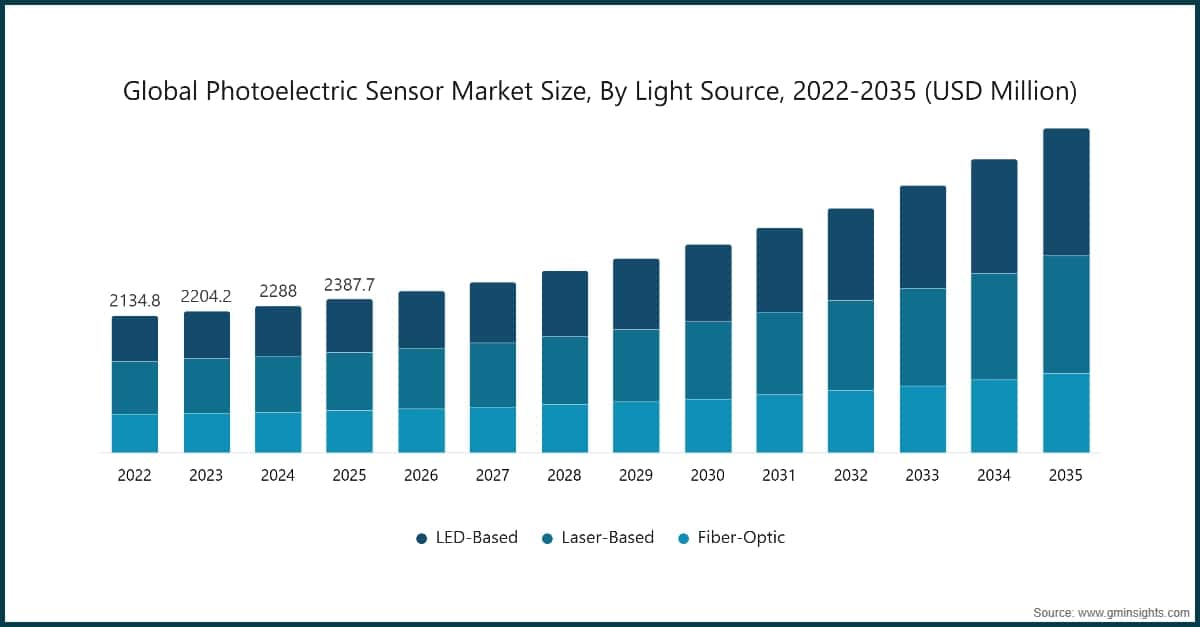
Graphique : Taille du marché mondial des capteurs photoélectriques, par source lumineuse, 2022–2035 (millions de dollars américains)

Selon la source lumineuse, le marché est segmenté en capteurs à LED, à laser et à fibre optique.
 

  • Le segment des capteurs à laser devrait atteindre 1,8 milliard de dollars américains d’ici 2035. Sa croissance est portée par la demande croissante de détection de haute précision et à longue portée dans les environnements industriels automatisés. Les capteurs photoélectriques à laser produisent des faisceaux lumineux extrêmement ciblés, permettant de détecter de manière fiable de petits objets et d’assurer un positionnement précis. Ces capacités sont essentielles sur les chaînes de montage automobile et dans la production de semi-conducteurs, où la précision et la régularité sont primordiales.
     
  • En outre, l’adoption des nouvelles technologies de capteurs laser s’est accélérée, les fabricants proposant de nouveaux produits, notamment des unités laser compatibles avec IO-Link, dotées de capacités de diagnostic en temps réel et de détection des épisodes de contamination. Il en résulte une amélioration de la disponibilité des lignes de production et de l’efficacité de la maintenance prédictive. Par ailleurs, la baisse des prix des composants à diode laser haute puissance a également contribué à la diffusion des capteurs laser avancés, de l’industrie automobile à d’autres marchés comme la logistique intelligente et les applications d’inspection en robotique.
     
  • Le segment des capteurs à LED était évalué à 831,8 millions de dollars américains en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 9,4 % au cours de la période de prévision. Cette croissance est portée par leur efficacité énergétique, leur longue durée de vie opérationnelle et leur polyvalence dans différents secteurs. La technologie LED est de plus en plus intégrée aux capteurs utilisés dans l’automatisation automobile, l’assemblage de produits électroniques grand public et la robotique industrielle, où une détection fiable et à faible consommation est essentielle. Parmi les innovations récentes figurent des modules de capteurs à LED compacts, prêts pour l’IoT, qui prennent en charge les diagnostics en temps réel et la surveillance à distance dans les systèmes de fabrication intelligente.
     

Selon la configuration optique, le marché des capteurs photoélectriques est réparti entre les capteurs à faisceau traversant, rétro-réfléchissants et à réflexion diffuse.
 

  • Le segment des capteurs rétro-réfléchissants détenait une part de marché de 42,7 % en 2025, porté par la demande croissante en matière de sécurité et d’infrastructures, notamment pour les panneaux routiers très visibles et les équipements de sécurité réfléchissants. Les acteurs du marché innovent avec des films microprismatiques à haute intensité et des rubans légers pour carrosseries de véhicules électriques, tandis que des réglementations strictes et les projets d’autoroutes intelligentes continuent de favoriser leur adoption dans les applications de transport et industrielles.
     
  • Le segment des capteurs à faisceau traversant devrait enregistrer un taux de croissance annuel composé (TCAC) de 9,5 % au cours de la période de prévision 2026 – 2035. La demande croissante en équipements de détection de haute précision et à longue portée stimule la croissance de ce segment. Les innovations récentes en matière de produits comprennent de nouvelles technologies de détection et de contrôle rendues possibles par l’Internet des objets (IoT), ainsi que des conceptions avancées de capteurs photoélectriques qui améliorent la fiabilité des produits. Les fabricants d’équipements déploient des solutions à faisceau traversant pour soutenir le développement des usines intelligentes et des applications de manutention de colis à grande vitesse, contribuant ainsi à leur adoption à l’échelle mondiale.
     

Graphique : Part du chiffre d’affaires du marché mondial des capteurs photoélectriques par secteur d’activité de l’utilisateur final, 2025 (%)

Selon le secteur d’activité de l’utilisateur final, le marché des capteurs photoélectriques est segmenté entre la fabrication industrielle, l’automobile et les transports, la transformation des aliments et des boissons, les produits pharmaceutiques et les dispositifs médicaux, l’automatisation des bâtiments et les infrastructures intelligentes, la fabrication de produits électroniques et de semi-conducteurs, l’énergie, les services publics et les infrastructures, l’aérospatiale et la défense, et d’autres secteurs.
 

  • Le segment des produits pharmaceutiques et des dispositifs médicaux détenait une part de marché de 25,3 % en 2025. Cette croissance est principalement portée par la demande continue en soins de santé dans le monde, liée à l’augmentation du nombre de personnes âgées, ainsi que par la mise au point constante de nouveaux traitements contre les maladies (nouveaux médicaments) et l’utilisation de technologies de pointe (dispositifs de diagnostic dotés d’IA, dispositifs médicaux portables). Le développement des produits biologiques, de la médecine de précision et des technologies chirurgicales mini-invasives a multiplié les possibilités de traitement et de suivi des maladies. Par ailleurs, l’intégration de la santé numérique a favorisé l’adoption généralisée de ces technologies par les hôpitaux, les centres de soins ambulatoires et les médecins.
     
  • Le segment de l’automobile et des transports devrait enregistrer un taux de croissance annuel composé (TCAC) de 19,2 % au cours de la période de prévision 2026 – 2035, en raison de la croissance continue de la demande en innovations technologiques automobiles permettant d’atteindre de nouveaux niveaux de sécurité (systèmes avancés d’aide à la conduite faisant appel au radar, au LiDAR et à des caméras, ainsi que systèmes permettant aux véhicules de circuler de manière autonome). Les capteurs dotés d’IA, les véhicules connectés et les systèmes de mobilité intelligente accélèrent le recours aux technologies de détection dans le cadre de la transition vers des véhicules électriques et/ou autonomes, améliorant ainsi le potentiel de prévention des collisions, permettant le régulateur de vitesse adaptatif et offrant une télématique améliorée.
     

Marché des capteurs photoélectriques en Amérique du Nord
 

Graphique : Taille du marché des capteurs photoélectriques aux États-Unis, 2022-2035 (millions de dollars américains)

Le marché des capteurs photoélectriques en Amérique du Nord détient une part importante de 28,2 % en 2025.
 

  • La croissance de l’Amérique du Nord est portée par l’adoption rapide de l’automatisation industrielle dans les secteurs de la fabrication, de l’emballage et de la logistique, où les capteurs permettent une détection précise des objets et améliorent l’efficacité des flux de travail. L’intégration poussée de l’IIoT et des solutions d’usine intelligente, conjuguée à des réglementations strictes en matière de sécurité et de qualité, a accéléré le déploiement de ces capteurs dans les usines automobiles et les systèmes d’entreposage, tandis que les fabricants de capteurs bien établis innovent en continu pour répondre aux exigences industrielles avancées.
     

Le marché américain des capteurs photoélectriques était évalué à 486,8 millions de dollars américains en 2022 et à 503,2 millions de dollars américains en 2023. Sa taille a atteint 546,3 millions de dollars américains en 2025, après être passée de 522,9 millions de dollars américains en 2024.
 

  • Le marché américain est en expansion sous l’effet de l’accélération de l’automatisation dans la fabrication et la logistique, de l’intégration accrue des technologies de capteurs intelligents et compatibles avec l’IoT pour la surveillance en temps réel, ainsi que de la demande croissante de solutions de détection économes en énergie et de haute précision. Cette croissance est également soutenue par l’importance accordée au respect des normes de sécurité au travail, l’expansion des centres de traitement des commandes du commerce électronique et les investissements continus en R&D, qui favorisent la sophistication des produits et leur adoption généralisée dans l’industrie.
     

Marché européen des capteurs photoélectriques

Le secteur européen des capteurs photoélectriques représentait 557,8 millions de dollars américains en 2025 et devrait enregistrer une croissance lucrative au cours de la période de prévision.
 

  • La croissance du secteur européen des capteurs photoélectriques reste influencée par l’augmentation des investissements dans l’automatisation industrielle et l’utilisation généralisée de ces capteurs dans les secteurs de l’automobile, de l’emballage et de la fabrication. Une utilisation efficace des capteurs photoélectriques peut améliorer l’efficacité et renforcer les méthodes de contrôle qualité grâce à des capacités de mesure précises. Le renforcement rapide des exigences réglementaires en matière d’efficacité énergétique et de durabilité environnementale continuera d’accroître le recours aux capteurs photoélectriques avancés. Parmi les évolutions émergentes dans les secteurs liés à l’automatisation figurent les concepts d’usine intelligente ainsi que les nouvelles technologies IO-Link et de filtrage numérique, qui contribuent à améliorer la fiabilité et l’automatisation des capteurs photoélectriques dans toute l’Europe.
     
  • L’Allemagne domine le marché européen des capteurs photoélectriques grâce à son industrie automobile bien établie et à ses activités de fabrication avancées, qui font appel à ces capteurs pour l’automatisation, la robotique et la production de précision. Les activités de R&D menées en continu par les fabricants, en Allemagne comme dans le reste du monde, ainsi que la solidité de l’écosystème Industrie 4.0 allemand, favorisent l’innovation et le maintien de la position de leader du marché dans l’utilisation des capteurs photoélectriques. La forte croissance des segments de la logistique, de l’entreposage et du contrôle qualité contribuera également à une utilisation accrue de ces capteurs dans le pays.
     

Marché des capteurs photoélectriques en Asie-Pacifique

Le marché de l’Asie-Pacifique devrait représenter une part significative de 42,8 % en 2025 et afficher le taux de croissance annuel composé (TCAC) le plus élevé, à 8,8 %, au cours de la période de prévision.
 

  • Le marché de l’Asie-Pacifique connaît une croissance rapide, portée par l’accélération de l’industrialisation, l’expansion des capacités de production et l’adoption généralisée de l’automatisation dans les secteurs de l’automobile, de l’électronique et de l’emballage. L’intégration de l’IIoT et des technologies d’usine intelligente stimule la demande de solutions de détection précises et sans contact, tandis que les politiques publiques favorables et les investissements dans les infrastructures en Chine, en Inde et en Asie du Sud-Est renforcent encore l’adoption régionale et l’innovation technologique.
     
  • Le marché chinois des capteurs photoélectriques devrait enregistrer un taux de croissance annuel composé (TCAC) de 9,9 %. Le pays reste un moteur de croissance clé en Asie-Pacifique, porté par la modernisation soutenue de son industrie manufacturière, la forte hausse des investissements dans l’automatisation et des initiatives stratégiques telles que “Made in China 2025”, qui donnent la priorité aux systèmes de production intelligents. Cette dynamique favorise le déploiement à grande échelle de capteurs dans l’assemblage automobile, l’électronique grand public et l’automatisation logistique, soutenu par l’innovation dans les technologies de détection haute performance.
     

Marché latino-américain des capteurs photoélectriques

  • Le marché latino-américain de la surveillance des particules, évalué à 47 millions de dollars américains en 2025, est stimulé par la pression réglementaire croissante en faveur de normes de qualité de l’air plus strictes et par les préoccupations grandissantes du public concernant les effets de la pollution urbaine sur la santé. Les investissements dans des moniteurs de particules fixes et portables augmentent à mesure que les gouvernements et les entreprises adoptent des technologies avancées de détection et des capteurs optiques pour suivre les niveaux de PM2.5/PM10, tandis que la sensibilisation et les initiatives environnementales renforcent les réseaux régionaux de surveillance.
     

Marché des capteurs photoélectriques au Moyen-Orient et en Afrique

Le secteur saoudien des capteurs photoélectriques devrait connaître une croissance substantielle au Moyen-Orient et en Afrique.
 

  • Le marché saoudien devrait connaître une croissance substantielle au cours de la période de prévision, en raison de l’adoption croissante des technologies d’automatisation et d’infrastructure intelligente dans les secteurs de la production, de la logistique et de l’industrie, conformément aux initiatives de diversification de Vision 2030 et de villes intelligentes. Le déploiement accru de capteurs dans l’automatisation des processus, les systèmes de sécurité et les réseaux d’IIoT industriel accélère la demande de solutions avancées de détection photoélectrique.
     

Part de marché des capteurs photoélectriques

Le secteur mondial des capteurs photoélectriques est modérément concentré : des acteurs clés tels que OMRON Corporation, Panasonic Industry Co., Ltd., SICK AG, KEYENCE CORPORATION et Rockwell Automation représentent collectivement environ 39 % du marché. Ces entreprises tirent parti de leur vaste expertise en automatisation industrielle, en technologies de détection et en intégration en usine pour fournir des capteurs fiables et de haute précision destinés à des applications dans les secteurs de la production, de la logistique, de l’automobile et de la robotique.
 

Si ces principaux fournisseurs dominent le marché, celui-ci reste partiellement fragmenté et compte de nombreux fournisseurs régionaux et spécialisés qui répondent aux besoins de segments de niche, tels que les usines intelligentes, les lignes de production pilotées par l’IA et l’automatisation dans des environnements difficiles. Les acteurs de plus petite taille se distinguent par des solutions sur mesure, des modèles économiques, la détection assistée par l’IA et une assistance au déploiement rapide. Cette dynamique concurrentielle stimule l’innovation en matière de détection multimode, de détection à longue portée, de conception compacte et d’intégration transparente aux systèmes d’IIoT industriel et de commande automatisée, soutenant ainsi une croissance régulière du marché mondial.
 

Entreprises du marché des capteurs photoélectriques

Parmi les principaux acteurs présents dans le secteur des capteurs photoélectriques figurent :

  • OMRON Corporation
  • Panasonic Industry Co., Ltd.
  • SICK AG
  • KEYENCE CORPORATION
  • Rockwell Automation
  • Balluff Inc
  • OPTEX FA CO., LTD.
  • Baumer
  • Pepperl+Fuchs SE
  • TAKEX EUROPE LTD.
  • Wenglor    
  • Schneider Electric
  • Banner Engineering Corp.
  • Hans Turck GmbH & Co. KG
  • Leuze electronic Pvt. Ltd.
     
  • OMRON Corporation

OMRON Corporation est un leader mondial de l’automatisation industrielle et des solutions de détection. L’entreprise s’appuie sur sa technologie fondamentale « Sensing & Control + Think » pour proposer des capteurs photoélectriques avancés — notamment des modèles à réflexion directe, à faisceau traversant et rétro-réfléchissants — intégrés à des plateformes d’automatisation et d’Internet des objets (IoT). Son vaste portefeuille répond aux besoins des applications d’emballage, d’assemblage et de manutention, tandis que ses investissements continus en R&D favorisent les innovations en matière de détection de haute précision et de connectivité des usines intelligentes.

  • Panasonic Industry Co., Ltd.

Panasonic Industry Co., Ltd. propose une gamme complète de capteurs photoélectriques et laser dans le cadre de son portefeuille d’automatisation industrielle. Celle-ci comprend des modèles compacts, à faisceau traversant, rétro-réfléchissants et compatibles IO-Link, conçus pour la détection, le positionnement et la mesure d’objets. En associant une détection optique robuste à son expertise en commande électronique, Panasonic’s optimise les processus de production dans les secteurs de l’automobile, de l’emballage et de l’électronique, tout en facilitant l’intégration à des systèmes d’automatisation plus vastes.

  • SICK AG

SICK AG est un fabricant allemand de premier plan de capteurs intelligents et de solutions de détection, fortement implanté dans l’automatisation industrielle, la logistique et les applications en usine. Son portefeuille de capteurs photoélectriques assure une détection fiable des objets et fournit des diagnostics avancés dans des conditions difficiles, grâce à une conception modulaire et à l’intégration de fonctions d’intelligence sensorielle. La présence mondiale de SICK en R&D et l’étendue de sa gamme de produits ont renforcé sa position de fournisseur privilégié de technologies de détection de précision.

Actualités du secteur des capteurs photoélectriques

En décembre 2025, SICK AG a lancé la série de capteurs photoélectriques W12 NextGen, étoffant son portefeuille d’automatisation industrielle avec des solutions de détection de haute précision et hautes performances. Cette nouvelle gamme améliore les capacités de la série W12, déjà bien établie, en offrant une fiabilité, une polyvalence et une répétabilité accrues, même dans des conditions d’utilisation difficiles. Grâce à ses fonctions de détection avancées et à sa facilité d’utilisation intelligente, la série W12 NextGen répond aux exigences des processus de fabrication complexes et renforce la position de SICK parmi les leaders de l’innovation dans le domaine des capteurs industriels.
 

En janvier 2024, Panasonic Industrial Automation a conclu un nouvel accord de distribution avec Mouser Electronics afin d’élargir l’accès à ses solutions d’automatisation industrielle. Cette collaboration permet à Mouser de proposer le portefeuille de Panasonic, notamment les capteurs photoélectriques ultra-minces EX-10 et les automates programmables FP0R, qui répondent aux besoins des secteurs de l’automobile, des semi-conducteurs, de l’emballage et du biomédical, tout en améliorant la disponibilité des produits et l’assistance aux ingénieurs concepteurs sur les marchés de l’IIoT et de l’automatisation.
 

Le rapport d’étude de marché sur les capteurs photoélectriques propose une analyse approfondie du secteur, assortie d’estimations et de prévisions des revenus, en milliards de dollars américains, pour la période 2022–2035, selon les segments suivants :

Marché par source lumineuse

  • À LED
  • À laser
  • À fibre optique

Marché par configuration optique

  • À faisceau traversant
  • Rétro-réfléchissants
  • À réflexion directe

Marché par portée de détection

  • Courte portée : ≤ 100 mm
  • Portée moyenne : >100 mm – ≤1,000 mm
  • Longue portée : >1,000 mm – ≤10,000 mm
  • Très longue portée / portée étendue : >10,000 mm

Marché par géométrie du boîtier

  • Cylindrique
  • Rectangulaire / boîtier
  • À fente / à fourche

Marché par secteur d’activité des utilisateurs finaux

  • Fabrication industrielle
  • Automobile et transports
  • Transformation des aliments et des boissons
  • Produits pharmaceutiques et dispositifs médicaux
  • Automatisation des bâtiments et infrastructures intelligentes
  • Fabrication électronique et de semi-conducteurs
  • Énergie, services publics et infrastructures
  • Aérospatiale et défense
  • Autres

Les informations ci-dessus concernent les régions et pays suivants :

  • Amérique du Nord
    • États-Unis
    • Canada
  • Europe
    • Allemagne
    • Royaume-Uni
    • France
    • Espagne
    • Italie
    • Pays-Bas
  • Asie-Pacifique
    • Chine
    • Inde
    • Japon
    • Australie
    • Corée du Sud
  • Amérique latine
    • Brésil
    • Mexique
    • Argentine
  • Moyen-Orient et Afrique
    • Afrique du Sud
    • Arabie saoudite
    • Émirats arabes unis
Auteurs:  Suraj Gujar , Sandeep Ugale

Questions fréquemment posées (FAQs):

La taille du marché s’élevait à 2,4 milliards de dollars américains en 2025, avec un TCAC de 8,1 % attendu jusqu’en 2035, sous l’effet de l’adoption généralisée de l’automatisation industrielle et des technologies de l’Industrie 4.0.
Le marché des capteurs photoélectriques devrait atteindre 5,1 milliards de dollars américains d’ici 2035, porté par l’intégration de l’IoT, la fabrication intelligente et la demande croissante en matière d’automatisation de l’emballage et de la logistique.
La taille du marché devrait atteindre 2,5 milliards de dollars américains en 2026.
Le segment basé sur la technologie laser devrait atteindre 1,8 milliard de dollars américains d’ici 2035, sous l’effet de la demande croissante en matière de détection de haute précision et à longue portée dans les environnements industriels automatisés.
Le segment à base de LED représentait 831,8 millions de dollars américains en 2025 et devrait progresser à un taux de croissance annuel composé (TCAC) de 9,4 % au cours de la période de prévision.
Le segment à faisceau traversant devrait enregistrer un taux de croissance annuel composé (TCAC) de 9,5 % entre 2026 et 2035, sous l’effet de la demande croissante en équipements de détection de haute précision et à longue portée, ainsi qu’en technologies de détection intégrant l’IoT.
L’Asie-Pacifique détenait 42,8 % de part de marché en 2025 et devrait afficher le taux de croissance annuel composé (TCAC) le plus élevé, à 8,8 %, au cours de la période de prévision, sous l’effet de l’accélération de l’industrialisation et de l’expansion des bases manufacturières.
Les principales tendances comprennent l’intégration de l’IoT et de l’Industrie 4.0 pour la surveillance en temps réel, des conceptions compactes et miniaturisées, ainsi que les progrès des systèmes de détection laser assistés par l’IA pour l’automatisation de la logistique et les bâtiments intelligents.
Les principaux acteurs comprennent OMRON Corporation, Panasonic Industry Co. Ltd., SICK AG, KEYENCE CORPORATION, Rockwell Automation, Balluff Inc, OPTEX FA CO. LTD., Baumer, Pepperl+Fuchs SE, TAKEX EUROPE LTD., Wenglor, Schneider Electric, Banner Engineering Corp., Hans Turck GmbH & Co. KG et Leuze electronic Pvt. Ltd.

Méthodologie de recherche, sources de données et processus de validation

Ce rapport repose sur un processus de recherche structuré, fondé sur des échanges directs avec les acteurs du secteur, une modélisation propriétaire et des vérifications croisées rigoureuses. Il ne se limite pas à une recherche documentaire.

Notre processus de recherche en 6 étapes

  1. 1. Conception de l'étude et supervision par les analystes

    La méthodologie de recherche de GMI s'appuie sur l'expertise humaine, une validation rigoureuse et une transparence totale. Chaque résultat, analyse de tendance et prévision figurant dans nos rapports est élaboré par des analystes expérimentés qui comprennent les particularités de votre marché.

    Notre approche associe une vaste recherche primaire, menée par des échanges directs avec les acteurs et experts du secteur, à une recherche secondaire approfondie provenant de sources mondiales vérifiées. Nous appliquons une analyse quantitative des effets pour établir des prévisions fiables, tout en assurant la traçabilité des sources de données initiales jusqu'aux conclusions finales.

  2. 2. Recherche primaire

    La recherche primaire constitue le socle de notre méthodologie et contribue à près de 80 % de l'ensemble des conclusions. Elle repose sur des échanges directs avec les acteurs du secteur pour garantir la précision et la profondeur de l'analyse. Notre programme structuré d'entretiens couvre les marchés régionaux et mondiaux et recueille les contributions de cadres dirigeants, de directeurs et d'experts du domaine. Ces échanges apportent des perspectives stratégiques, opérationnelles et techniques, permettant des analyses équilibrées et des prévisions de marché fiables.

  3. 3. Exploration des données et analyse de marché

    L'exploration des données est une composante essentielle de notre processus de recherche et représente près de 20 % de la méthodologie globale. L'analyse des parts de chiffre d'affaires des principaux acteurs nous permet d'étudier la structure du marché, de repérer les tendances sectorielles et d'évaluer les facteurs macroéconomiques. Nous recueillons des données pertinentes auprès de sources payantes et gratuites afin de constituer une base de données fiable. Ces informations sont intégrées à la recherche primaire et à l'estimation de la taille du marché, puis validées auprès d'acteurs clés tels que les distributeurs, les fabricants et les associations professionnelles.

  4. 4. Estimation de la taille du marché

    Nous estimons la taille du marché selon une approche ascendante. Le point de départ est constitué des chiffres d'affaires recueillis directement lors des entretiens de recherche primaire, des volumes de production des fabricants et des statistiques d'installation ou de déploiement. Nous agrégeons ensuite ces données par marché régional pour obtenir une estimation mondiale ancrée dans l'activité réelle du secteur.

  5. 5. Modèle de prévision et principales hypothèses

    Chaque prévision documente explicitement :

    • ✓ Les principaux moteurs de croissance et leur impact supposé

    • ✓ Les facteurs de freinage et les scénarios d'atténuation

    • ✓ Les hypothèses réglementaires et le risque de changement des politiques

    • ✓ Les paramètres de la courbe d'adoption technologique

    • ✓ Les hypothèses macroéconomiques (croissance du PIB, inflation, taux de change)

    • ✓ La dynamique concurrentielle et les perspectives d'entrée et de sortie du marché

  6. 6. Validation et assurance qualité

    Lors des dernières étapes, des experts du domaine examinent manuellement les données filtrées afin de repérer les nuances et les erreurs de contexte que les systèmes automatisés pourraient manquer. Cette revue spécialisée ajoute un niveau essentiel d'assurance qualité et garantit que les données correspondent aux objectifs de l'étude et aux normes propres au domaine.

    Notre processus de validation à trois niveaux vise à garantir la fiabilité maximale des données :

    • ✓ Validation statistique

    • ✓ Validation par des experts

    • ✓ Confrontation à la réalité du marché

Confiance et crédibilité

10+
Années d'activité
Prestations régulières depuis la création
A+
Accréditation BBB
Normes professionnelles et satisfaction des clients
ISO
Qualité certifiée
Entreprise certifiée ISO 9001:2015
150+
Analystes de recherche
Présents dans plus de 20 secteurs d'activité
95%
Fidélisation des clients
Valeur d'une relation de cinq ans

Sources de données vérifiées

  • Publications professionnelles

    Revues sectorielles, publications professionnelles et médias spécialisés

  • Bases de données sectorielles

    Bases de données de marché propriétaires et tierces

  • Documents réglementaires déposés

    Archives des marchés publics et documents d'orientation politique

  • Recherche académique

    Études universitaires et rapports d'instituts spécialisés

  • Rapports d'entreprises

    Rapports annuels, présentations aux investisseurs et documents déposés

  • Entretiens avec des experts

    Cadres dirigeants, responsables des achats et spécialistes techniques

  • Archives de GMI

    Plus de 13 000 études publiées couvrant plus de 20 secteurs d'activité

  • Données commerciales

    Volumes d'importation et d'exportation, codes SH et données douanières

Paramètres étudiés et évalués

Chaque donnée de ce rapport est validée au moyen d'entretiens de recherche primaire, d'une véritable modélisation ascendante et de vérifications croisées rigoureuses. Découvrez notre processus de recherche →

Auteurs:  Suraj Gujar, Sandeep Ugale
Nous utilisons des cookies pour améliorer l'expérience utilisateur (politique de confidentialité)