
Autori:
Suraj Gujar, Sandeep Ugale
Scarica il PDF gratuito
Mercato dei sensori fotoelettrici Dimensioni e quota 2026-2035
ID del Rapporto: GMI3353
|
Data di Pubblicazione: February 2026
|
Formato del Rapporto: PDF/Excel/Dashboard/Piattaforma
Esplora le nostre opzioni di licenza:
Consegna immediata disponibile

Mercato dei sensori fotoelettrici
Ottieni un campione gratuito di questo rapporto
Ottieni un campione gratuito di questo rapporto
Mercato dei sensori fotoelettrici
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Dimensione del mercato dei sensori fotoelettrici
Il mercato globale dei sensori fotoelettrici era valutato a 2,4 miliardi di dollari USA nel 2025. Secondo l'ultimo report pubblicato da Global Market Insights Inc., si prevede che il mercato cresca da 2,5 miliardi di dollari USA nel 2026 a 5,1 miliardi di dollari USA nel 2035, con un tasso di crescita annuo composto (CAGR) dell'8,1% durante il periodo di previsione. La crescita del settore dei sensori fotoelettrici è alimentata dalla crescente diffusione dell'automazione dei processi e della produzione intelligente in tutti i settori. Dagli stabilimenti produttivi e dalle relative linee di assemblaggio fino alla produzione di imballaggi, i sensori fotoelettrici vengono utilizzati sempre più frequentemente per rilevare, contare e ispezionare accuratamente i prodotti. Di conseguenza, i produttori hanno potuto ridurre i tassi di errore e aumentare il numero di prodotti finiti realizzati. Ad esempio, secondo una ricerca pubblicata dall'Institute of Electrical and Electronics Engineers, si stima che nel 2024 oltre il 54% delle linee di assemblaggio automobilistico a livello mondiale utilizzasse sensori fotoelettrici per la verifica della posizione e il rilevamento dei difetti, sottolineandone l'importanza negli ambienti di produzione avanzati.
Principali risultati del mercato dei sensori fotoelettrici
Leader di mercato: OMRON Corporation ha detenuto la quota di mercato più elevata, pari a oltre 12,4%, nel 2025.
Principali operatori: I 5 principali operatori di questo mercato includono OMRON Corporation, Panasonic Industry Co., Ltd., SICK AG, KEYENCE CORPORATION, Rockwell Automation, che nel complesso hanno detenuto una quota di mercato del 29,6% nel 2025.
Un altro importante fattore di crescita è l'integrazione delle tecnologie IoT e dell'Industria 4.0, con sistemi di sensori intelligenti che consentono il monitoraggio in tempo reale, la manutenzione predittiva e l'analisi dei dati nelle fabbriche intelligenti. Tra il 2023 e il 2024, l'installazione di sensori fotoelettrici abilitati all'IoT è aumentata nettamente, consentendo ai produttori di ridurre gli errori operativi e i tempi di inattività, migliorando al contempo il monitoraggio degli asset e la diagnostica da remoto.
Inoltre, con l'aumento della domanda di logistica automatizzata e commercio elettronico, i centri di distribuzione utilizzano sensori per velocizzare lo smistamento e il monitoraggio, nonché la gestione delle scorte. Tale tendenza è ulteriormente rafforzata dalla crescente diffusione dei sistemi automatizzati per la vendita al dettaglio online e favorirà l'utilizzo dei sensori, rendendo le soluzioni fotoelettriche una componente essenziale della catena di fornitura e consolidando la loro tendenza di mercato a lungo termine.
Tendenze del mercato dei sensori fotoelettrici
Analisi del mercato dei sensori fotoelettrici
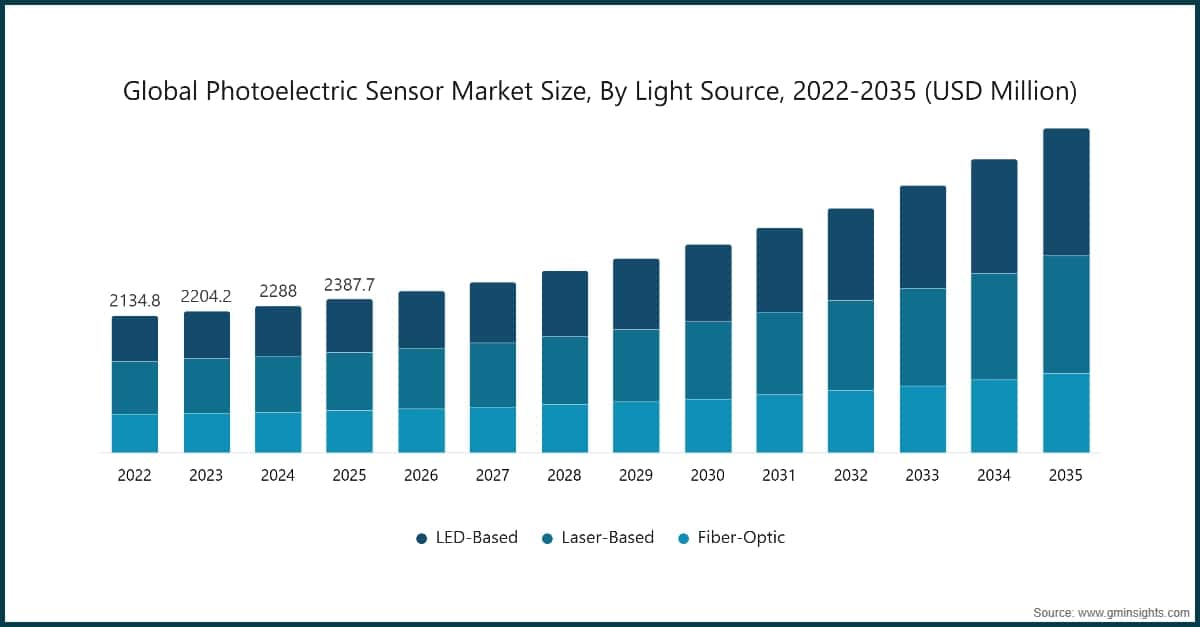
Grafico: dimensione del mercato globale dei sensori fotoelettrici, per sorgente luminosa, 2022-2035 (milioni di dollari USA)
Per comprendere le tendenze chiave
In base alla sorgente luminosa, il mercato è segmentato in sensori basati su LED, basati su laser e a fibra ottica.
In base alla configurazione ottica, il mercato dei sensori fotoelettrici è suddiviso in sensori a barriera, retroriflettenti e a diffusione.
In base al settore di utilizzo finale, il mercato dei sensori fotoelettrici è segmentato in produzione industriale, settore automobilistico e trasporti, lavorazione di alimenti e bevande, prodotti farmaceutici e dispositivi medici, automazione degli edifici e infrastrutture intelligenti, produzione di componenti elettronici e semiconduttori, energia, servizi di pubblica utilità e infrastrutture, aerospazio e difesa e altro.
Mercato dei sensori fotoelettrici in Nord America
Nel 2025, il mercato dei sensori fotoelettrici in Nord America rappresenta una quota significativa, pari al 28,2%.
Il mercato statunitense dei sensori fotoelettrici era valutato a 486,8 milioni di dollari USA nel 2022 e a 503,2 milioni di dollari USA nel 2023, rispettivamente. La dimensione del mercato ha raggiunto 546,3 milioni di dollari USA nel 2025, in aumento rispetto ai 522,9 milioni di dollari USA del 2024.
Mercato dei sensori fotoelettrici in Europa
Il settore dei sensori fotoelettrici in Europa ha rappresentato 557,8 milioni di dollari USA nel 2025 e dovrebbe registrare una crescita significativa nel periodo di previsione.
Mercato dei sensori fotoelettrici nell'area Asia-Pacifico
Si prevede che il mercato dell'area Asia-Pacifico detenga una quota significativa del 42,8% nel 2025 e registri il CAGR più elevato, pari all'8,8%, durante il periodo di previsione.
Mercato dei sensori fotoelettrici in America Latina
Mercato dei sensori fotoelettrici in Medio Oriente e Africa
Il settore dei sensori fotoelettrici in Arabia Saudita dovrebbe registrare una crescita sostanziale in Medio Oriente e Africa.
Quota di mercato dei sensori fotoelettrici
Il settore globale dei sensori fotoelettrici è moderatamente consolidato, con operatori principali come OMRON Corporation, Panasonic Industry Co., Ltd., SICK AG, KEYENCE CORPORATION e Rockwell Automation che rappresentano complessivamente circa il 39% del mercato. Queste aziende fanno leva su una vasta esperienza nell'automazione industriale, nelle tecnologie di rilevamento e nell'integrazione degli impianti, fornendo sensori affidabili e ad alta precisione per applicazioni nei settori manifatturiero, logistico, automobilistico e della robotica.
Sebbene questi fornitori leader dominino il mercato, il settore rimane parzialmente frammentato, con numerosi fornitori regionali e specializzati che servono segmenti di nicchia come le fabbriche intelligenti, le linee di produzione basate sull'intelligenza artificiale e l'automazione per ambienti difficili. Gli operatori di minori dimensioni si differenziano attraverso soluzioni personalizzate, modelli economicamente efficienti, rilevamento abilitato dall'intelligenza artificiale e supporto per una rapida implementazione. Queste dinamiche competitive stimolano l'innovazione nel rilevamento multimodale, nel rilevamento a lungo raggio, nei design compatti e nell'integrazione perfetta con l'Internet industriale delle cose e i sistemi di controllo automatizzati, sostenendo la crescita costante del mercato globale.
Aziende del mercato dei sensori fotoelettrici
I principali operatori attivi nel settore dei sensori fotoelettrici sono indicati di seguito:
OMRON Corporation è un leader globale nell'automazione industriale e nelle soluzioni di rilevamento e sfrutta la propria tecnologia di base “Sensing & Control + Think” per fornire sensori fotoelettrici avanzati, inclusi modelli a riflessione diffusa, a barriera e a riflessione, integrati con piattaforme di automazione e IoT. Il suo ampio portafoglio supporta applicazioni di confezionamento, assemblaggio e movimentazione dei materiali, mentre i continui investimenti in ricerca e sviluppo favoriscono innovazioni nel rilevamento ad alta precisione e nella connettività delle fabbriche intelligenti.
Panasonic Industry Co., Ltd. offre una gamma completa di sensori fotoelettrici e laser nell'ambito del proprio portafoglio per l'automazione industriale, inclusi modelli compatti, a barriera, a riflessione e abilitati per IO-Link, progettati per attività di rilevamento, posizionamento e misurazione degli oggetti. Combinando un robusto rilevamento ottico con competenze nel controllo elettronico, i sensori Panasonic ottimizzano i processi produttivi nei settori automobilistico, del confezionamento ed elettronico, supportando al contempo l'integrazione con sistemi di automazione più ampi.
SICK AG è un importante produttore tedesco di sensori intelligenti e soluzioni di rilevamento, con una forte presenza nell'automazione industriale, nella logistica e nelle applicazioni di fabbrica. Il portafoglio di sensori fotoelettrici dell'azienda offre un rilevamento affidabile degli oggetti e funzionalità diagnostiche avanzate anche in condizioni difficili, grazie a un design modulare e all'integrazione con funzioni di intelligenza dei sensori. La ricerca e sviluppo globale di SICK e l'ampia gamma di prodotti hanno rafforzato la sua posizione di fornitore preferenziale di tecnologie di rilevamento di precisione.
~12,4% di quota di mercato
La quota di mercato complessiva è di circa il 29,6%
Notizie sul settore dei sensori fotoelettrici
Nel dicembre 2025, SICK AG ha lanciato la serie W12 NextGen di sensori fotoelettrici, ampliando il proprio portafoglio per l'automazione industriale con soluzioni di rilevamento ad alte prestazioni e di precisione. La nuova gamma potenzia le capacità della consolidata serie W12, offrendo maggiore affidabilità, versatilità e ripetibilità anche in condizioni operative difficili. Grazie a funzionalità di rilevamento avanzate e a un utilizzo intelligente, la serie W12 NextGen supporta processi produttivi complessi, rafforzando la posizione di SICK come leader nell'innovazione dei sensori industriali.
Nel gennaio 2024, Panasonic Industrial Automation ha avviato una collaborazione con Mouser Electronics attraverso un nuovo accordo di distribuzione per ampliare l’accesso alle proprie soluzioni per l’automazione industriale. La collaborazione consente a Mouser di offrire il portafoglio di Panasonic, inclusi i sensori fotoelettrici ultrasottili EX-10 e i controllori programmabili FP0R, che supportano applicazioni nei settori automobilistico, dei semiconduttori, dell’imballaggio e biomedico, migliorando al contempo la disponibilità e il supporto per gli ingegneri di progettazione nei mercati dell’IIoT e dell’automazione.
Il report di ricerca sul mercato dei sensori fotoelettrici offre una copertura approfondita del settore, con stime e previsioni in termini di ricavi, espressi in miliardi di dollari USA, dal 2022 al 2035 per i seguenti segmenti:
Mercato per sorgente luminosa
Mercato per configurazione ottica
Mercato per portata di rilevamento
Mercato per geometria dell’involucro
Mercato per settore dell’utilizzatore finale
Le informazioni sopra riportate riguardano le seguenti aree geografiche e i seguenti Paesi:
Domande Frequenti (FAQs):
Metodologia di ricerca, fonti dei dati e processo di validazione
Questo rapporto si basa su un processo di ricerca strutturato, fondato su confronti diretti con gli operatori del settore, modelli proprietari e rigorose verifiche incrociate. Non si limita alla ricerca documentale.
Il nostro processo di ricerca in 6 fasi
1. Progettazione della ricerca e supervisione degli analisti
La metodologia di ricerca di GMI si fonda sulla competenza umana, su una rigorosa validazione e sulla piena trasparenza. Ogni risultato, analisi delle tendenze e previsione contenuti nei nostri rapporti è elaborato da analisti esperti che conoscono le caratteristiche specifiche del vostro mercato.
Il nostro approccio integra un'ampia ricerca primaria, basata sul confronto diretto con operatori ed esperti del settore, con una ricerca secondaria approfondita tratta da fonti globali verificate. Applichiamo analisi quantitative dell'impatto per fornire previsioni attendibili, mantenendo la completa tracciabilità dalle fonti originali dei dati fino ai risultati finali.
2. Ricerca primari
La ricerca primaria è il fulcro della nostra metodologia e contribuisce a circa l'80% dei risultati complessivi. Prevede un confronto diretto con gli operatori del settore per garantire accuratezza e profondità di analisi. Il nostro programma strutturato di interviste copre i mercati regionali e globali e raccoglie contributi da dirigenti di alto livello, direttori ed esperti della materia. Queste interazioni offrono prospettive strategiche, operative e tecniche, consentendo analisi equilibrate e previsioni di mercato affidabili.
3. Data mining e analisi di mercato
Il data mining è una componente fondamentale del nostro processo di ricerca e rappresenta circa il 20% della metodologia complessiva. Attraverso l'analisi delle quote di ricavo dei principali operatori, esaminiamo la struttura del mercato, individuiamo le tendenze del settore e valutiamo i fattori macroeconomici. Raccogliamo dati pertinenti da fonti a pagamento e gratuite per costruire una banca dati affidabile. Queste informazioni vengono integrate a supporto della ricerca primaria e della stima delle dimensioni del mercato e validate da soggetti chiave quali distributori, produttori e associazioni.
4. Stima delle dimensioni del mercato
Stimiamo le dimensioni del mercato con un approccio bottom-up. Partiamo dai dati sui ricavi aziendali raccolti direttamente tramite interviste di ricerca primaria, insieme ai volumi di produzione dei produttori e alle statistiche sulle installazioni o implementazioni. Aggregando questi dati nei diversi mercati regionali, otteniamo una stima globale fondata sull'effettiva attività del settore.
5. Modello previsionale e ipotesi principali
Ogni previsione documenta esplicitamente:
✓ I principali fattori di crescita e il loro impatto ipotizzato
✓ I fattori frenanti e gli scenari di mitigazione
✓ Le ipotesi normative e il rischio di cambiamenti nelle politiche
✓ I parametri della curva di adozione tecnologica
✓ Le ipotesi macroeconomiche (crescita del PIL, inflazione, tassi di cambio)
✓ Le dinamiche concorrenziali e le attese di ingresso e uscita dal mercato
6. Validazione e garanzia della qualità
Nelle fasi finali, esperti del settore esaminano manualmente i dati filtrati per individuare sfumature ed errori di contesto che i sistemi automatizzati potrebbero non rilevare. Questa verifica specialistica aggiunge un livello essenziale di garanzia della qualità e assicura che i dati siano coerenti con gli obiettivi della ricerca e con gli standard specifici del settore.
Il nostro processo di validazione su tre livelli garantisce la massima affidabilità dei dati:
✓ Validazione statistica
✓ Validazione da parte di esperti
✓ Confronto con la realtà del mercato
Fiducia e credibilità
Fonti di dati verificate
Pubblicazioni di settore
Riviste di settore, pubblicazioni professionali e media specializzati
Banche dati di settore
Banche dati di mercato proprietarie e di terzi
Documenti depositati presso le autorità di regolamentazione
Registri degli appalti pubblici e documenti di indirizzo politico
Ricerca accademica
Studi universitari e rapporti di istituti specializzati
Rapporti aziendali
Relazioni annuali, presentazioni per gli investitori e documenti depositati
Interviste a esperti
Dirigenti di alto livello, responsabili degli acquisti e specialisti tecnici
Archivio GMI
Oltre 13.000 studi pubblicati in più di 20 settori industriali
Dati commerciali
Volumi delle importazioni e delle esportazioni, codici SA e registri doganali
Parametri studiati e valutati
Ogni dato di questo rapporto è validato mediante interviste di ricerca primaria, autentica modellazione bottom-up e rigorose verifiche incrociate. Scoprite il nostro processo di ricerca →