
Autoren:
Suraj Gujar, Sandeep Ugale
Kostenloses PDF herunterladen
Markt für photoelektrische Sensoren Größe und Anteil 2026-2035
Berichts-ID: GMI3353
|
Veröffentlichungsdatum: February 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Entdecken Sie unsere Lizenzoptionen:
Sofortige Lieferung verfügbar

Markt für photoelektrische Sensoren
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für photoelektrische Sensoren
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße für photoelektrische Sensoren
Der weltweite Markt für photoelektrische Sensoren wurde 2025 auf 2,4 Milliarden USD bewertet. Laut dem neuesten von Global Market Insights Inc. veröffentlichten Bericht wird der Markt voraussichtlich von 2,5 Milliarden USD im Jahr 2026 auf 5,1 Milliarden USD im Jahr 2035 wachsen, was während des Prognosezeitraums einer jährlichen Wachstumsrate (CAGR) von 8,1 % entspricht. Das Wachstum der Branche für photoelektrische Sensoren wird durch die zunehmende Verbreitung von Prozessautomatisierung und intelligenter Fertigung in allen Unternehmen vorangetrieben. Von Produktionsstätten und ihren Montagelinien bis hin zur Herstellung von Verpackungen werden photoelektrische Sensoren häufiger als je zuvor eingesetzt, um Produkte präzise zu erkennen, zu zählen und zu prüfen. Dadurch konnten Hersteller ihre Fehlerquoten senken und die Anzahl der von ihnen produzierten Fertigerzeugnisse erhöhen. Beispielsweise wurde laut einer im Institute of Electrical and Electronics Engineers veröffentlichten Studie geschätzt, dass 2024 weltweit mehr als 54 % der Montagelinien in der Automobilindustrie photoelektrische Sensoren zur Positionsüberprüfung und Fehlererkennung einsetzten, was deren Bedeutung in fortschrittlichen Produktionsumgebungen unterstreicht.
Wichtigste Erkenntnisse zum Markt für fotoelektrische Sensoren
Marktführer: OMRON Corporation führte den Markt 2025 mit einem Marktanteil von mehr als 12,4% an.
Führende Marktteilnehmer: Zu den fünf führenden Unternehmen dieses Marktes zählen OMRON Corporation, Panasonic Industry Co., Ltd., SICK AG, KEYENCE CORPORATION, Rockwell Automation, die 2025 gemeinsam einen Marktanteil von 29,6% hielten.
Ein weiterer wichtiger Wachstumstreiber ist die Integration von IoT- und Industrie-4.0-Technologien. Intelligente Sensorsysteme ermöglichen die Echtzeitüberwachung, die vorausschauende Wartung und die Datenanalyse in intelligenten Fabriken. Die Installation IoT-fähiger photoelektrischer Sensoren nahm zwischen 2023 und 2024 stark zu, sodass Hersteller Betriebsfehler und Ausfallzeiten reduzieren und gleichzeitig die Anlagenverfolgung sowie die Ferndiagnose verbessern konnten.
Darüber hinaus setzen Vertriebszentren angesichts der steigenden Nachfrage nach automatisierter Logistik und E-Commerce Sensoren für eine schnellere Sortierung und Verfolgung sowie zur Verwaltung von Beständen ein. Dies wird durch die zunehmende Zahl automatisierter Systeme für den Online-Einzelhandel zusätzlich verstärkt und wird den Einsatz von Sensoren vorantreiben, wodurch photoelektrische Lösungen zu einem wesentlichen Bestandteil der Lieferkette werden und ihr langfristiger Markttrend gefestigt wird.
Trends auf dem Markt für photoelektrische Sensoren
Analyse des Marktes für photoelektrische Sensoren
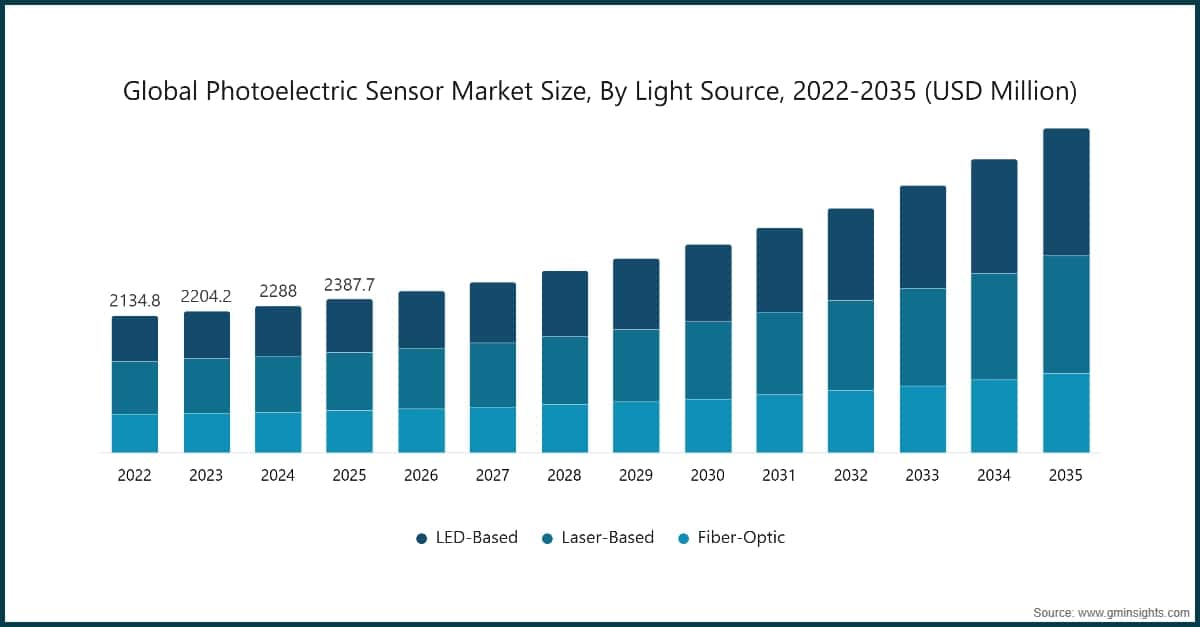
Diagramm: Globale Marktgröße für photoelektrische Sensoren nach Lichtquelle, 2022–2035 (Millionen USD)
Um die wichtigsten Markttrends zu verstehen
Auf Basis der Lichtquelle wird der Markt in LED-basierte, laserbasierte und glasfaserbasierte Sensoren unterteilt.
Auf Grundlage der optischen Konfiguration wird der Markt für photoelektrische Sensoren in Durchlicht-, retroreflektierende und diffuse Sensoren unterteilt.
Auf Basis der Endverbraucherbranche ist der Markt für photoelektrische Sensoren in industrielle Fertigung, Automobilindustrie und Transport, Lebensmittel- und Getränkeverarbeitung, Pharmazeutika und medizinische Geräte, Gebäudeautomation und intelligente Infrastruktur, Elektronik- und Halbleiterfertigung, Energie, Versorgung und Infrastruktur, Luft- und Raumfahrt und Verteidigung sowie sonstige Bereiche segmentiert.
Markt für photoelektrische Sensoren in Nordamerika
Der nordamerikanische Markt für photoelektrische Sensoren verzeichnete 2025 einen bedeutenden Marktanteil von 28,2 %.
Der US-amerikanische Markt für photoelektrische Sensoren wurde 2022 und 2023 auf 486,8 Millionen USD bzw. 503,2 Millionen USD bewertet. Die Marktgröße erreichte 2025 546,3 Millionen USD, nachdem sie 2024 von 522,9 Millionen USD ausgehend gewachsen war.
Markt für photoelektrische Sensoren in Europa
Die europäische Branche für photoelektrische Sensoren verzeichnete 2025 einen Umsatz von 557,8 Millionen USD und dürfte im Prognosezeitraum ein lukratives Wachstum aufweisen.
Markt für photoelektrische Sensoren im asiatisch-pazifischen Raum
Es wird erwartet, dass der Markt im asiatisch-pazifischen Raum 2025 einen bedeutenden Marktanteil von 42,8 % halten und im Prognosezeitraum mit der höchsten jährlichen Wachstumsrate (CAGR) von 8,8 % wachsen wird.
Markt für photoelektrische Sensoren in Lateinamerika
Markt für photoelektrische Sensoren im Nahen Osten und in Afrika
Die Branche für photoelektrische Sensoren in Saudi-Arabien dürfte im Nahen Osten und in Afrika ein erhebliches Wachstum verzeichnen.
Marktanteil photoelektrischer Sensoren
Die globale Branche für photoelektrische Sensoren ist moderat konsolidiert. Auf wichtige Marktteilnehmer wie OMRON Corporation, Panasonic Industry Co., Ltd., SICK AG, KEYENCE CORPORATION und Rockwell Automation entfallen zusammen etwa 39 % des Marktes. Diese Unternehmen nutzen ihre umfassende Expertise in der industriellen Automatisierung, der Sensortechnologie und der Fabrikintegration, um hochpräzise und zuverlässige Sensoren für Anwendungen in der Fertigung, Logistik, Automobilindustrie und Robotik bereitzustellen.
Obwohl diese führenden Anbieter den Markt dominieren, bleibt dieser teilweise fragmentiert, da zahlreiche regionale und spezialisierte Zulieferer Nischensegmente wie intelligente Fabriken, KI-gesteuerte Produktionslinien und die Automatisierung unter schwierigen Umgebungsbedingungen bedienen. Kleinere Marktteilnehmer differenzieren sich durch maßgeschneiderte Lösungen, kosteneffiziente Modelle, KI-gestützte Erkennung und schnelle Unterstützung bei der Implementierung. Diese Wettbewerbsdynamik fördert Innovationen bei der multimodalen Sensorik, der Detektion über große Entfernungen, kompakten Bauformen sowie der nahtlosen Integration in das industrielle Internet der Dinge und automatisierte Steuerungssysteme und unterstützt damit das kontinuierliche Wachstum des globalen Marktes.
Unternehmen im Markt für photoelektrische Sensoren
Zu den bedeutenden Unternehmen, die in der Branche für photoelektrische Sensoren tätig sind, gehören:
OMRON Corporation ist ein weltweit führendes Unternehmen für industrielle Automatisierungs- und Sensoriklösungen. Das Unternehmen nutzt seine zentrale Technologie „Sensing & Control + Think“, um fortschrittliche photoelektrische Sensoren – darunter diffus reflektierende, Durchlicht- und retroreflektierende Typen – bereitzustellen, die in Automatisierungs- und IoT-Plattformen integriert sind. Das umfangreiche Portfolio unterstützt Anwendungen in der Verpackung, Montage und Materialhandhabung. Kontinuierliche Investitionen in Forschung und Entwicklung fördern dabei Innovationen in der hochpräzisen Detektion und der Vernetzung intelligenter Fabriken.
Panasonic Industry Co., Ltd. bietet im Rahmen seines Portfolios für die Fabrikautomatisierung ein umfassendes Sortiment an photoelektrischen und Lasersensoren an, darunter kompakte Durchlichtsensoren, retroreflektierende Modelle sowie IO-Link-fähige Ausführungen für Aufgaben der Objekterkennung, Positionierung und Messung. Durch die Kombination einer robusten optischen Sensorik mit umfassender Kompetenz in der elektronischen Steuerung optimieren die Sensoren von Panasonic Produktionsprozesse in der Automobil-, Verpackungs- und Elektronikindustrie und unterstützen zugleich die Integration in übergeordnete Automatisierungssysteme.
SICK AG ist ein führender deutscher Hersteller intelligenter Sensoren und Sensorlösungen mit einer starken Präsenz in der industriellen Automatisierung, Logistik und Fabrikanwendungen. Das Portfolio photoelektrischer Sensoren bietet eine zuverlässige Objekterkennung und fortschrittliche Diagnosefunktionen unter anspruchsvollen Bedingungen. Unterstützt wird dies durch ein modulares Design und die Integration von Funktionen für intelligente Sensorik. Die globale Forschung und Entwicklung sowie das breite Produktsortiment von SICK haben die Position des Unternehmens als bevorzugter Anbieter präziser Sensortechnologien weiter gestärkt.
~12,4 % Marktanteil
Gemeinsamer Marktanteil beträgt ~29,6 %
Branchennachrichten zu photoelektrischen Sensoren
Im Dezember 2025 brachte SICK AG die Serie photoelektrischer Sensoren W12 NextGen auf den Markt und erweiterte damit sein Portfolio für die industrielle Automatisierung um leistungsstarke Lösungen für die präzise Detektion. Die neue Produktreihe verbessert die Leistungsfähigkeit der etablierten W12-Serie und bietet auch unter anspruchsvollen Betriebsbedingungen eine höhere Zuverlässigkeit, Vielseitigkeit und Wiederholgenauigkeit. Mit fortschrittlichen Sensorikfunktionen und einer intelligenten Bedienbarkeit unterstützt W12 NextGen komplexe Fertigungsprozesse und stärkt damit die Position von SICK als führendes Unternehmen für Innovationen bei industriellen Sensoren.
Im Januar 2024 schloss Panasonic Industrial Automation mit Mouser Electronics eine neue Vertriebsvereinbarung, um den Zugang zu seinen Lösungen für die industrielle Automatisierung zu erweitern. Die Zusammenarbeit ermöglicht es Mouser, das Portfolio von Panasonic anzubieten, darunter ultraflache fotoelektrische Sensoren der Serie EX-10 und programmierbare Steuerungen der Serie FP0R, die Anwendungen in der Automobilindustrie, der Halbleiterbranche, der Verpackungsindustrie und der Biomedizin unterstützen, und verbessert gleichzeitig die Verfügbarkeit und den Support für Entwicklungsingenieure in den Märkten für IIoT und Automatisierung.
Der Marktforschungsbericht zum Markt für photoelektrische Sensoren enthält eine detaillierte Abdeckung der Branche mit Schätzungen und Prognosen zum Umsatz in Milliarden USD für den Zeitraum von 2022 – 2035 in den folgenden Segmenten:
Markt nach Lichtquelle
Markt nach optischer Konfiguration
Markt nach Erfassungsbereich
Markt nach Gehäusegeometrie
Markt nach Endverbraucherbranche
Die oben genannten Informationen beziehen sich auf die folgenden Regionen und Länder:
Häufig gestellte Fragen (FAQs):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht beruht auf einem strukturierten Forschungsprozess, der direkte Gespräche mit Branchenakteuren, eigene Modellierung und eine sorgfältige Gegenprüfung miteinander verbindet. Er stützt sich nicht allein auf Sekundärrecherche.
Unser Forschungsprozess in 6 Schritten
1. Forschungsdesign und fachliche Begleitung durch Analysten
Die Forschungsmethodik von GMI basiert auf menschlicher Fachkompetenz, sorgfältiger Validierung und vollständiger Transparenz. Jede Erkenntnis, Trendanalyse und Prognose in unseren Berichten wird von erfahrenen Analysten erarbeitet, die die Besonderheiten Ihres Marktes verstehen.
Unser Ansatz verbindet umfassende Primärforschung durch direkten Austausch mit Branchenakteuren und Fachleuten mit fundierter Sekundärforschung aus verifizierten weltweiten Quellen. Mithilfe quantifizierter Wirkungsanalysen erstellen wir belastbare Prognosen und gewährleisten zugleich die Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Ergebnissen.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt rund 80 % zu den gewonnenen Erkenntnissen bei. Durch den direkten Austausch mit Branchenakteuren sichern wir Genauigkeit und Analysetiefe. Unser strukturiertes Interviewprogramm umfasst regionale und globale Märkte und bezieht Beiträge von Führungskräften der obersten Ebene, Mitgliedern der Geschäftsleitung und Fachleuten ein. Diese Gespräche liefern strategische, operative und technische Perspektiven und ermöglichen ausgewogene Erkenntnisse und verlässliche Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wichtiger Bestandteil unseres Forschungsprozesses und macht rund 20 % unserer gesamten Methodik aus. Anhand der Umsatzanteile führender Unternehmen analysieren wir die Marktstruktur, erkennen Branchentrends und bewerten makroökonomische Faktoren. Relevante Daten aus kostenpflichtigen und frei zugänglichen Quellen werden zu einer verlässlichen Datenbank zusammengeführt. Diese Informationen unterstützen die Primärforschung und die Ermittlung der Marktgröße; wichtige Akteure wie Händler, Hersteller und Verbände überprüfen die Ergebnisse.
4. Ermittlung der Marktgröße
Wir ermitteln die Marktgröße nach einem Bottom-up-Ansatz. Ausgangspunkt sind Unternehmensumsätze, die direkt in Primärinterviews erhoben werden, sowie Produktionsmengen der Hersteller und Angaben zu Installationen oder Implementierungen. Diese Daten werden über die regionalen Märkte hinweg zusammengeführt, um eine globale Schätzung abzuleiten, die auf der tatsächlichen Branchenaktivität beruht.
5. Prognosemodell und zentrale Annahmen
Jede Prognose dokumentiert ausdrücklich:
✓ Zentrale Wachstumstreiber und deren angenommene Auswirkungen
✓ Wachstumshemmende Faktoren und Szenarien zur Abschwächung ihrer Wirkung
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Wechselkurse)
✓ Wettbewerbsdynamik und Erwartungen zu Markteintritten und -austritten
6. Validierung und Qualitätssicherung
In der Schlussphase prüfen Fachleute die gefilterten Daten manuell, um Nuancen und Kontextfehler zu erkennen, die automatisierte Systeme möglicherweise übersehen. Diese fachliche Prüfung bildet eine entscheidende zusätzliche Ebene der Qualitätssicherung und stellt sicher, dass die Daten den Forschungszielen und fachspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess sorgt für eine möglichst hohe Zuverlässigkeit der Daten:
✓ Statistische Validierung
✓ Validierung durch Fachleute
✓ Abgleich mit der Marktrealität
Vertrauen und Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Branchenzeitschriften, Fachpublikationen und spezialisierte Medien
Branchendatenbanken
Eigene und externe Marktdatenbanken
RRegulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Dokumente zur Regierungspolitik
Wissenschaftliche Forschung
Universitätsstudien und Berichte spezialisierter Forschungsinstitute
Unternehmensberichte
Geschäftsberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
Führungskräfte der obersten Ebene, Einkaufsverantwortliche und technische Fachleute
GMI-Archiv
Mehr als 13.000 veröffentlichte Studien in über 20 Branchen
Handelsdaten
Import- und Exportmengen, HS-Codes und Zolldaten
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echte Bottom-up-Modellierung und sorgfältige Gegenprüfungen validiert. Erfahren Sie mehr über unseren Forschungsprozess →