Descargar PDF Gratis

Mercado de sensores fotoeléctricos Tamaño y Compartir 2026-2035

ID del informe: GMI3353
   |
Fecha de publicación: February 2026
 | 
Formato del informe: PDF/Excel/Panel de control/Plataforma
Explore nuestras opciones de licencia:

Entrega inmediata disponible

Tamaño del mercado de sensores fotoeléctricos
El mercado mundial de sensores fotoeléctricos se valoró en 2,400 millones de USD en 2025. Según el último informe publicado por Global Market Insights Inc., se prevé que el mercado crezca de 2,500 millones de USD en 2026 a 5,100 millones de USD en 2035, con una tasa de crecimiento anual compuesta (TCAC) del 8,1 % durante el período de previsión. El crecimiento del sector de los sensores fotoeléctricos está impulsado por la creciente implantación de la automatización de procesos y la fabricación inteligente en todo tipo de empresas. Desde las plantas de fabricación y sus líneas de montaje hasta la producción de envases, los sensores fotoeléctricos se utilizan cada vez más para detectar, contar e inspeccionar productos con precisión. Como resultado, los fabricantes han podido reducir sus tasas de error y aumentar el número de productos terminados que producen. Por ejemplo, según una investigación publicada por el Instituto de Ingenieros Eléctricos y Electrónicos, se estima que en 2024 más del 54 % de las líneas de montaje de automóviles de todo el mundo utilizaban sensores fotoeléctricos para verificar la posición y detectar defectos, lo que pone de relieve su importancia en entornos de producción avanzados.
 

Aspectos clave del mercado de sensores fotoeléctricos

Tamaño del mercado en 2025
$ 2,400 millones
Tamaño del mercado en 2026
$ 2,500 millones
Tamaño previsto del mercado en 2035
$ 5,100 millones
TCAC (2026–2035)
8,1 %
Dominio regional
Mercado más grande
Asia-Pacífico
Región de mayor crecimiento
Asia-Pacífico
Principales actores
  • Líder del mercado: OMRON Corporation lideró el mercado con una cuota superior al 12,4 % en 2025.

  • Principales empresas: Las cinco principales empresas de este mercado son OMRON Corporation, Panasonic Industry Co., Ltd., SICK AG, KEYENCE CORPORATION, Rockwell Automation, que en conjunto registraron una cuota de mercado del 29,6 % en 2025.

Principales factores de crecimiento del mercado
  • Adopción generalizada de la automatización industrial
  • Iniciativas de Industria 4.0 y fábricas inteligentes
  • Creciente demanda en los sectores del envasado y la logística
Oportunidad
  • Regiones con una industrialización y automatización crecientes
  • Adopción creciente en edificios inteligentes
Retos
  • Importantes gastos de capital y gastos operativos
  • Retos de integración con sistemas heredados

Otro factor clave de crecimiento es la integración de las tecnologías del IoT y la Industria 4.0, cuyos sistemas de sensores inteligentes permiten la supervisión en tiempo real, el mantenimiento predictivo y el análisis de datos en fábricas inteligentes. Se prevé que la instalación de sensores fotoeléctricos habilitados para el IoT aumente considerablemente entre 2023 y 2024, lo que permitirá a los fabricantes reducir los errores operativos y los tiempos de inactividad, al tiempo que mejoran el seguimiento de activos y el diagnóstico remoto.
 

Además, debido al aumento de la demanda de logística automatizada y comercio electrónico, los centros de distribución utilizan sensores para agilizar la clasificación y el seguimiento, así como para gestionar los inventarios. Esta tendencia se ve reforzada por el incremento de los sistemas automatizados para el comercio minorista en línea y fomentará el uso de sensores, convirtiendo las soluciones fotoeléctricas en un componente esencial de la cadena de suministro y consolidando su tendencia de mercado a largo plazo.
 

Tendencias del mercado de sensores fotoeléctricos

  • El sector mundial de los sensores fotoeléctricos está experimentando una transformación significativa impulsada por la integración de las tecnologías del IoT y la Industria 4.0, que permiten la supervisión en tiempo real, el mantenimiento predictivo y una conectividad fluida dentro de los ecosistemas de fábricas inteligentes.
     
  • Los sensores conectados permiten a los fabricantes recopilar datos prácticos, optimizar los procesos de producción y reducir los tiempos de inactividad, acelerando su adopción en los sectores de la automoción, la electrónica y el envasado.
     
  • Además, la miniaturización y los diseños compactos están adquiriendo una importancia cada vez mayor, ya que se integran sensores más pequeños y eficientes en cuanto al espacio en robots automatizados, equipos montados en placas de circuito impreso (PCB) y otras aplicaciones con espacio limitado. Estos sensores compactos ofrecen una detección de alta precisión, al tiempo que minimizan la complejidad de la instalación y el consumo de energía, lo que los convierte en una opción idónea para la fabricación de componentes electrónicos, los dispositivos médicos y los proyectos de infraestructuras inteligentes.
     
  • Asimismo, los avances en las tecnologías de detección, incluidos los sistemas basados en láser, los sistemas de fibra óptica y la detección asistida por inteligencia artificial, están mejorando la precisión, el alcance de detección y la fiabilidad operativa en entornos exigentes, como las líneas de producción polvorientas, húmedas o de alta velocidad. Estas innovaciones están ampliando la aplicabilidad de los sensores fotoeléctricos en sectores de alta precisión, como los semiconductores, la industria farmacéutica y el ensamblaje de automóviles.
     
  • Además, las aplicaciones emergentes en la automatización logística, los edificios inteligentes y la tecnología agrícola están creando nuevas oportunidades de crecimiento, impulsadas por el auge del comercio electrónico, los almacenes automatizados y las infraestructuras energéticamente eficientes. En conjunto, se prevé que estas tendencias mantengan el crecimiento del mercado y permitan una adopción más amplia en sectores tradicionales y no tradicionales de todo el mundo.
     

Análisis del mercado de sensores fotoeléctricos

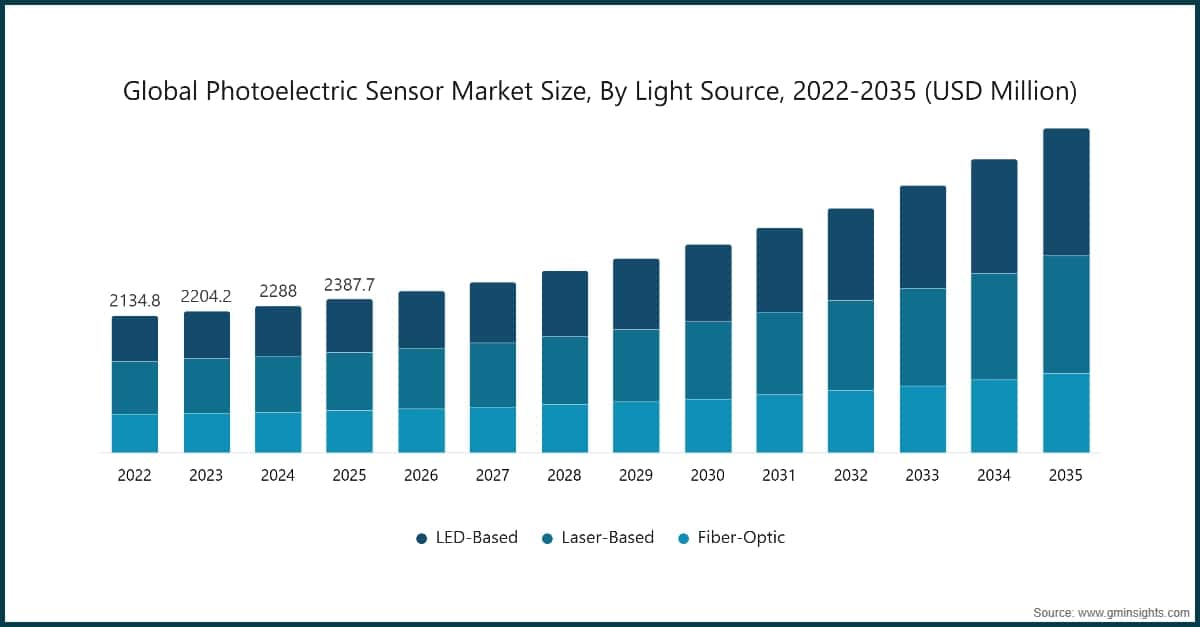
Chart: Global Photoelectric Sensor Market Size, By Light Source, 2022-2035 (USD Million)

Según la fuente de luz, el mercado se segmenta en productos basados en LED, basados en láser y de fibra óptica.
 

  • Se prevé que el segmento basado en láser alcance 1,800 millones de USD en 2035. El segmento está impulsado por la creciente demanda de detección de alta precisión y largo alcance en entornos industriales automatizados. Los sensores fotoeléctricos basados en láser ofrecen puntos de luz excepcionalmente focalizados que permiten detectar de forma fiable objetos pequeños y realizar un posicionamiento detallado, aspectos fundamentales en las líneas de montaje de automóviles y la producción de semiconductores, donde la precisión y la uniformidad son esenciales.
     
  • Además, la adopción de nuevas tecnologías de sensores láser se ha acelerado debido a que los fabricantes están desarrollando nuevos productos que incorporan unidades láser compatibles con IO-Link, con capacidades de diagnóstico en tiempo real y detección de episodios de contaminación, lo que mejora el tiempo de actividad y la eficiencia del mantenimiento predictivo de las líneas de producción. Asimismo, la reducción del precio de los componentes de diodos láser de alta potencia también ha contribuido a la proliferación de sensores láser avanzados, desde la industria automovilística hasta otros mercados, como la logística inteligente y la robótica para aplicaciones de inspección.
     
  • El segmento basado en LED registró un valor de 831,8 millones de USD en 2025 y se prevé que crezca a una TCAC del 9,4 % durante el período de previsión. El crecimiento está impulsado por su eficiencia energética, su larga vida útil operativa y su versatilidad en distintos sectores. La tecnología LED se integra cada vez más en sensores destinados a la automatización de la industria automovilística, el montaje de productos electrónicos de consumo y la robótica industrial, donde resulta esencial contar con una detección fiable y de bajo consumo. Entre las innovaciones recientes se incluyen módulos de sensores LED compactos y preparados para el IoT, compatibles con el diagnóstico en tiempo real y la supervisión remota de sistemas de fabricación inteligente.
     

Según la configuración óptica, el mercado de sensores fotoeléctricos se divide en sensores de barrera, retroreflectivos y difusos.
 

  • El segmento retroreflectivo registró una cuota de mercado del 42,7 % en 2025, impulsado por el aumento de la demanda de seguridad e infraestructuras, como la señalización vial de alta visibilidad y los equipos de seguridad reflectantes. Los actores del mercado están innovando con películas microprismáticas de alta intensidad y cintas ligeras para carrocerías de vehículos eléctricos, mientras que las estrictas normativas y los proyectos de autopistas inteligentes continúan impulsando la adopción en aplicaciones de transporte e industriales.
     
  • Se prevé que el segmento de barrera crezca a una TCAC del 9,5 % durante el período de previsión 2026 – 2035. La creciente demanda de equipos de detección de alta precisión y largo alcance está impulsando el crecimiento de estos equipos, incluidos los sensores fotoeléctricos. Entre las recientes innovaciones de producto se incluyen nuevas tecnologías de detección y control habilitadas por el Internet de las cosas (IoT), así como diseños fotoeléctricos avanzados que mejoran la fiabilidad del producto. Los fabricantes de equipos están implementando soluciones de barrera para respaldar el desarrollo de fábricas inteligentes y aplicaciones de manipulación de paquetes a alta velocidad, lo que contribuye a su adopción a escala mundial.
     

Gráfico: Cuota de ingresos del mercado mundial de sensores fotoeléctricos por sector de uso final, 2025 (%)

Por sector de uso final, el mercado de sensores fotoeléctricos se segmenta en fabricación industrial, automoción y transporte, procesamiento de alimentos y bebidas, productos farmacéuticos y dispositivos médicos, automatización de edificios e infraestructuras inteligentes, fabricación de productos electrónicos y semiconductores, energía, servicios públicos e infraestructuras, aeroespacial y defensa, y otros.
 

  • El segmento de productos farmacéuticos y dispositivos médicos registró una cuota de mercado del 25,3 % en 2025 y está impulsado principalmente por la demanda sostenida de servicios sanitarios en todo el mundo, debido al aumento del número de personas de edad avanzada, así como por el desarrollo continuo de nuevos tratamientos para enfermedades (nuevos fármacos) y el uso de tecnología de última generación (dispositivos de diagnóstico basados en IA, dispositivos médicos ponibles). El desarrollo de productos biológicos, la medicina de precisión y las tecnologías quirúrgicas mínimamente invasivas ha permitido disponer de muchas más opciones para tratar y monitorizar afecciones y, mediante la integración de la salud digital, también ha favorecido la amplia aceptación de estas tecnologías en hospitales, centros de tratamiento ambulatorio y consultas médicas.
     
  • Se prevé que el segmento de automoción y transporte crezca a una tasa de crecimiento anual compuesta (TCAC) del 19,2 % durante el período de previsión 2026–2035, debido al crecimiento continuo de la demanda de innovaciones tecnológicas para el automóvil que proporcionen nuevos niveles de seguridad (sistemas avanzados de asistencia a la conducción, incluidos sistemas basados en radar, LiDAR y cámaras, así como sistemas que permitan a los vehículos funcionar de forma autónoma). Los sensores basados en IA, los vehículos conectados y los sistemas de movilidad inteligente están acelerando el uso de tecnologías de sensores en la transición hacia vehículos eléctricos o de propulsión autónoma, mejorando las posibilidades de prevenir colisiones, lograr un control de crucero adaptativo y ofrecer una telemática mejorada.
     

Mercado de sensores fotoeléctricos de América del Norte
 

Gráfico: Tamaño del mercado estadounidense de sensores fotoeléctricos, 2022–2035 (millones de USD)

El mercado de sensores fotoeléctricos de América del Norte representó una cuota significativa del 28,2 % en 2025.
 

  • El crecimiento de América del Norte está impulsado por la rápida adopción de la automatización industrial en los sectores de fabricación, embalaje y logística, donde los sensores permiten detectar objetos con precisión y mejorar la eficiencia de los flujos de trabajo. La sólida integración del IIoT y de soluciones de fábricas inteligentes, junto con unas estrictas normativas de seguridad y calidad, ha acelerado la implementación de estas tecnologías en plantas de automoción y sistemas de almacenamiento, mientras que los fabricantes de sensores consolidados innovan continuamente para satisfacer las exigencias industriales avanzadas.
     

El mercado estadounidense de sensores fotoeléctricos se valoró en 486,8 millones de USD y 503,2 millones de USD en 2022 y 2023, respectivamente. El tamaño del mercado alcanzó los 546,3 millones de USD en 2025, frente a los 522,9 millones de USD registrados en 2024.
 

  • El mercado estadounidense se está expandiendo debido al fuerte crecimiento de la automatización en la fabricación y la logística, a la mayor integración de tecnologías de sensores inteligentes y habilitadas para el IoT destinadas a la monitorización en tiempo real, y al aumento de la demanda de soluciones de detección energéticamente eficientes y de alta precisión. El crecimiento también se ve respaldado por el firme énfasis en el cumplimiento de las normas de seguridad laboral, la expansión de los centros de preparación de pedidos del comercio electrónico y las inversiones continuas en investigación y desarrollo (I+D), que impulsan una mayor sofisticación de los productos y una amplia adopción industrial.
     

Mercado europeo de sensores fotoeléctricos

El sector europeo de sensores fotoeléctricos representó 557,8 millones de USD en 2025 y se prevé que registre un crecimiento rentable durante el período de previsión.
 

  • El crecimiento del sector europeo de sensores fotoeléctricos sigue estando influido por la expansión de las inversiones en automatización industrial y el uso generalizado de sensores fotoeléctricos en los sectores de la automoción, el envasado y la fabricación. El uso eficiente de sensores fotoeléctricos puede mejorar la eficiencia y permitir métodos más eficaces de control de calidad gracias a sus capacidades de medición precisa. El rápido aumento de los requisitos normativos en materia de eficiencia energética y sostenibilidad medioambiental seguirá impulsando el uso de sensores fotoeléctricos avanzados. Entre los avances emergentes en los sectores empresariales relacionados con la automatización se incluyen los conceptos de fábrica inteligente y las nuevas tecnologías IO-Link y de filtrado digital, que favorecen el aumento de la fiabilidad y la automatización de los sensores fotoeléctricos en toda Europa.
     
  • Alemania domina el mercado europeo de sensores fotoeléctricos debido a su industria automovilística consolidada y a sus avanzadas actividades de fabricación, que utilizan sensores fotoeléctricos para la automatización, la robótica y la producción de precisión. Las actividades de I+D en curso de los fabricantes, tanto en Alemania como en todo el mundo, junto con la fortaleza del ecosistema de la Industria 4.0 en Alemania, permiten la innovación y el liderazgo sostenido del mercado en el uso de sensores fotoeléctricos. El rápido crecimiento de los segmentos de logística, almacenamiento y control de calidad también respaldará un mayor uso de sensores fotoeléctricos en todo el país.
     

Mercado de sensores fotoeléctricos de Asia-Pacífico

Se prevé que el mercado de Asia-Pacífico registre una cuota significativa del 42,8 % en 2025 y que crezca a la TCAC más elevada, del 8,8 %, durante el período de previsión.
 

  • El mercado de Asia-Pacífico está experimentando un rápido crecimiento, impulsado por la aceleración de la industrialización, la expansión de las bases manufactureras y la amplia adopción de la automatización en los sectores de la automoción, la electrónica y el envasado. La integración de tecnologías de IIoT y de fábrica inteligente impulsa la demanda de soluciones de detección precisas y sin contacto, mientras que las políticas gubernamentales favorables y las inversiones en infraestructuras en China, India y el Sudeste Asiático refuerzan aún más la adopción regional y la innovación tecnológica.
     
  • Se estima que el mercado chino de sensores fotoeléctricos crecerá a una TCAC del 9,9 %. El país sigue siendo un motor clave del crecimiento en Asia-Pacífico, impulsado por la sólida modernización de la fabricación, el aumento de las inversiones en automatización y las iniciativas estratégicas como «Made in China 2025», que priorizan los sistemas de producción inteligente. Esto fomenta el despliegue generalizado de sensores en el ensamblaje de automóviles, la electrónica de consumo y la automatización logística, respaldado por la innovación en tecnologías de detección de alto rendimiento.
     

Mercado latinoamericano de sensores fotoeléctricos

  • El mercado latinoamericano de monitorización de partículas, valorado en 47 millones de USD en 2025, está impulsado por el aumento de la presión normativa para aplicar normas más estrictas de calidad del aire y por la creciente preocupación pública por los efectos de la contaminación urbana en la salud. La inversión en monitores fijos y portátiles de partículas está aumentando a medida que los gobiernos y las industrias adoptan tecnologías ópticas y de sensores avanzadas para realizar un seguimiento de los niveles de PM2.5 y PM10, mientras que la concienciación y las iniciativas medioambientales refuerzan las redes regionales de monitorización.
     

Mercado de sensores fotoeléctricos de Oriente Medio y África

Se prevé que el sector de sensores fotoeléctricos de Arabia Saudí experimente un crecimiento sustancial en Oriente Medio y África.
 

  • Se espera que el mercado saudí experimente un crecimiento sustancial durante el período de previsión debido a la creciente adopción de tecnologías de automatización e infraestructuras inteligentes en los sectores manufacturero, logístico e industrial, en línea con las iniciativas de diversificación de Visión 2030 y de ciudades inteligentes. El aumento del despliegue de sensores en la automatización de procesos, los sistemas de seguridad y las redes de IoT industrial está acelerando la demanda de soluciones avanzadas de detección fotoeléctrica.
     

Cuota de mercado de los sensores fotoeléctricos

El sector mundial de los sensores fotoeléctricos está moderadamente consolidado, con actores clave como OMRON Corporation, Panasonic Industry Co., Ltd., SICK AG, KEYENCE CORPORATION y Rockwell Automation, que en conjunto representan aproximadamente el 39 % del mercado. Estas empresas aprovechan su amplia experiencia en automatización industrial, tecnologías de detección e integración de fábricas para ofrecer sensores de alta precisión y fiabilidad destinados a aplicaciones de fabricación, logística, automoción y robótica.
 

Aunque estos proveedores líderes dominan el mercado, este sigue estando parcialmente fragmentado, con numerosos proveedores regionales y especializados que atienden segmentos de nicho, como las fábricas inteligentes, las líneas de producción basadas en inteligencia artificial y la automatización para entornos exigentes. Los actores más pequeños se diferencian mediante soluciones personalizadas, modelos rentables, detección basada en inteligencia artificial y asistencia para una implantación rápida. Estas dinámicas competitivas impulsan la innovación en detección multimodo, detección de largo alcance, diseños compactos e integración fluida con el IoT industrial y los sistemas de control automatizado, lo que sustenta el crecimiento constante del mercado mundial.
 

Empresas del mercado de sensores fotoeléctricos

Los principales actores que operan en el sector de los sensores fotoeléctricos son los siguientes:

  • OMRON Corporation
  • Panasonic Industry Co., Ltd.
  • SICK AG
  • KEYENCE CORPORATION
  • Rockwell Automation
  • Balluff Inc
  • OPTEX FA CO., LTD.
  • Baumer
  • Pepperl+Fuchs SE
  • TAKEX EUROPE LTD.
  • Wenglor    
  • Schneider Electric
  • Banner Engineering Corp.
  • Hans Turck GmbH & Co. KG
  • Leuze electronic Pvt. Ltd.
     
  • OMRON Corporation

OMRON Corporation es un líder mundial en soluciones de automatización industrial y detección, y aprovecha su tecnología central «Sensing & Control + Think» para ofrecer sensores fotoeléctricos avanzados —incluidos los tipos de reflexión difusa, barrera y reflexión sobre reflector— integrados con plataformas de automatización e IoT. Su amplia cartera respalda aplicaciones de envasado, ensamblaje y manipulación de materiales, mientras que sus continuas inversiones en I+D impulsan innovaciones en detección de alta precisión y conectividad para fábricas inteligentes.

  • Panasonic Industry Co., Ltd.

Panasonic Industry Co., Ltd. ofrece una amplia gama de sensores fotoeléctricos y láser como parte de su cartera de automatización de fábricas, incluidos modelos compactos, de barrera, de reflexión sobre reflector y compatibles con IO-Link, diseñados para tareas de detección, posicionamiento y medición de objetos. Al combinar una sólida capacidad de detección óptica con experiencia en control electrónico, los sensores de Panasonic optimizan los procesos de producción en los sectores de la automoción, el envasado y la electrónica, al tiempo que facilitan la integración con sistemas de automatización más amplios.

  • SICK AG

SICK AG es un fabricante alemán líder de sensores inteligentes y soluciones de detección, con una sólida presencia en los ámbitos de la automatización industrial, la logística y las aplicaciones en fábricas. Su cartera de sensores fotoeléctricos ofrece una detección fiable de objetos y funciones avanzadas de diagnóstico en condiciones exigentes, respaldadas por un diseño modular y la integración de funciones de inteligencia para sensores. La actividad mundial de I+D de SICK y su amplia gama de productos han reforzado su posición como proveedor preferente de tecnologías de detección de precisión.

Noticias del sector de los sensores fotoeléctricos

En diciembre de 2025, SICK AG lanzó la serie W12 NextGen de sensores fotoeléctricos, ampliando su cartera de automatización industrial con soluciones de detección de alto rendimiento y precisión. La nueva gama mejora las capacidades de la consolidada serie W12 y ofrece una mayor fiabilidad, versatilidad y repetibilidad incluso en condiciones operativas exigentes. Gracias a sus funciones avanzadas de detección y a su uso inteligente, W12 NextGen respalda procesos de fabricación complejos y refuerza la posición de SICK como líder en innovación de sensores industriales.
 

En enero de 2024, Panasonic Industrial Automation se asoció con Mouser Electronics mediante un nuevo acuerdo de distribución para ampliar el acceso a sus soluciones de automatización industrial. La colaboración permite a Mouser ofrecer la cartera de Panasonic, incluidos los sensores fotoeléctricos ultradelgados EX-10 y los controladores programables FP0R, que respaldan aplicaciones de automoción, semiconductores, embalaje y biomedicina, al tiempo que mejora la disponibilidad y la asistencia para los ingenieros de diseño en los mercados de IIoT y automatización.
 

El informe de investigación del mercado de sensores fotoeléctricos ofrece una cobertura exhaustiva del sector, con estimaciones y previsiones de ingresos en miles de millones de USD de 2022 a 2035 para los siguientes segmentos:

Mercado por fuente de luz

  • Basados en LED
  • Basados en láser
  • De fibra óptica

Mercado por configuración óptica

  • De barrera
  • Retrorreflectivos
  • Difusos

Mercado por rango de detección

  • Rango corto: ≤ 100 mm
  • Rango medio: >100 mm – ≤1,000 mm
  • Rango largo: >1,000 mm – ≤10,000 mm
  • Rango ultralargo / ampliado: >10,000 mm

Mercado por geometría de la carcasa

  • Cilíndrica
  • Rectangular / tipo caja
  • De ranura / tipo horquilla

Mercado por sector del usuario final

  • Fabricación industrial
  • Automoción y transporte
  • Procesamiento de alimentos y bebidas
  • Productos farmacéuticos y dispositivos médicos
  • Automatización de edificios e infraestructura inteligente
  • Fabricación de productos electrónicos y semiconductores
  • Energía, servicios públicos e infraestructura
  • Aeroespacial y defensa
  • Otros

La información anterior se proporciona para las siguientes regiones y países:

  • América del Norte
    • Estados Unidos
    • Canadá
  • Europa
    • Alemania
    • Reino Unido
    • Francia
    • España
    • Italia
    • Países Bajos
  • Asia-Pacífico
    • China
    • India
    • Japón
    • Australia
    • Corea del Sur
  • América Latina
    • Brasil
    • México
    • Argentina
  • Oriente Medio y África
    • Sudáfrica
    • Arabia Saudí
    • EAU
Autores:  Suraj Gujar , Sandeep Ugale

Preguntas frecuentes (FAQs):

El tamaño del mercado fue de 2,400 millones de USD en 2025, y se prevé una tasa de crecimiento anual compuesta (TCAC) del 8,1 % hasta 2035, impulsada por la amplia adopción de la automatización industrial y las tecnologías de la Industria 4.0.
Se prevé que el mercado de sensores fotoeléctricos alcance los 5,100 millones de USD en 2035, impulsado por la integración del IoT, la fabricación inteligente y la creciente demanda de automatización del envasado y la logística.
Se prevé que el tamaño del mercado alcance los 2,500 millones de USD en 2026.
Se prevé que el segmento basado en láser alcance los 1,800 millones de USD en 2035, impulsado por la creciente demanda de detección de alta precisión y largo alcance en entornos industriales automatizados.
El segmento basado en LED registró 831,8 millones de USD en 2025 y se prevé que crezca a una TCAC del 9,4% durante los años del período de previsión.
Se prevé que el segmento de haz pasante crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % entre 2026 y 2035, impulsado por la creciente demanda de equipos de detección de alta precisión y largo alcance, así como de tecnologías de sensorización habilitadas para IoT.
Asia-Pacífico registró una cuota de mercado del 42,8 % en 2025 y se prevé que crezca a la tasa de crecimiento anual compuesta (TCAC) más elevada, del 8,8 %, durante el período de previsión, impulsada por la aceleración de la industrialización y la expansión de las bases manufactureras.
Entre las principales tendencias se encuentran la integración del IoT y la Industria 4.0 para la monitorización en tiempo real, los diseños compactos y miniaturizados, así como los avances en sistemas de detección basados en láser y asistidos por IA para la automatización logística y los edificios inteligentes.
Los principales actores del mercado son OMRON Corporation, Panasonic Industry Co. Ltd., SICK AG, KEYENCE CORPORATION, Rockwell Automation, Balluff Inc, OPTEX FA CO. LTD., Baumer, Pepperl+Fuchs SE, TAKEX EUROPE LTD., Wenglor, Schneider Electric, Banner Engineering Corp., Hans Turck GmbH & Co. KG y Leuze electronic Pvt. Ltd.

Metodología de investigación, fuentes de datos y proceso de validación

Este informe se basa en un proceso de investigación estructurado que combina conversaciones directas con participantes del sector, modelos propios y una rigurosa validación cruzada. No depende únicamente de la investigación documental.

Nuestro proceso de investigación en 6 pasos

  1. 1. Diseño de la investigación y supervisión de analistas

    La metodología de investigación de GMI se fundamenta en la experiencia humana, una validación rigurosa y una transparencia total. Todos los hallazgos, análisis de tendencias y pronósticos de nuestros informes son elaborados por analistas experimentados que comprenden las particularidades de su mercado.

    Nuestro enfoque integra una amplia investigación primaria mediante el contacto directo con participantes y expertos del sector, complementada con una investigación secundaria exhaustiva basada en fuentes globales verificadas. Aplicamos análisis cuantitativos de impacto para ofrecer pronósticos fiables y mantenemos la trazabilidad desde las fuentes de datos originales hasta los resultados finales.

  2. 2. Investigación primaria

    La investigación primaria es la base de nuestra metodología y aporta cerca del 80 % de los hallazgos totales. Implica el contacto directo con participantes del sector para garantizar la precisión y profundidad del análisis. Nuestro programa estructurado de entrevistas abarca mercados regionales y globales y recoge aportaciones de altos ejecutivos, directores y especialistas en la materia. Estas conversaciones proporcionan perspectivas estratégicas, operativas y técnicas que permiten obtener una visión integral y pronósticos de mercado fiables.

  3. 3. Minería de datos y análisis de mercado

    La minería de datos es una parte importante de nuestro proceso de investigación y representa cerca del 20 % de la metodología general. Mediante el análisis de la participación en los ingresos de los principales actores, examinamos la estructura del mercado, identificamos tendencias sectoriales y evaluamos factores macroeconómicos. Recopilamos datos relevantes de fuentes de pago y gratuitas para construir una base de datos fiable. Integramos esta información para respaldar la investigación primaria y la estimación del tamaño del mercado, y la validamos con partes interesadas clave, como distribuidores, fabricantes y asociaciones.

  4. 4. Estimación del tamaño del mercado

    Estimamos el tamaño del mercado mediante un enfoque ascendente. Partimos de los ingresos de las empresas obtenidos directamente en entrevistas de investigación primaria, junto con los volúmenes de producción de los fabricantes y las estadísticas de instalaciones o implementaciones. Después agregamos estos datos por mercados regionales para obtener una estimación global basada en la actividad real del sector.

  5. 5. Modelo de pronóstico y supuestos clave

    Cada pronóstico documenta explícitamente:

    • ✓ Los principales motores de crecimiento y su impacto supuesto

    • ✓ Los factores limitantes y los escenarios para mitigar su impacto

    • ✓ Los supuestos regulatorios y el riesgo de cambios en las políticas

    • ✓ Los parámetros de la curva de adopción tecnológica

    • ✓ Los supuestos macroeconómicos (crecimiento del PIB, inflación y tipos de cambio)

    • ✓ La dinámica competitiva y las expectativas de entrada y salida del mercado

  6. 6. Validación y garantía de calidad

    En las etapas finales, expertos del sector revisan manualmente los datos filtrados para detectar matices y errores de contexto que los sistemas automatizados podrían pasar por alto. Esta revisión especializada añade una capa esencial de garantía de calidad y confirma que los datos se ajusten a los objetivos de la investigación y a los estándares propios del sector.

    Nuestro proceso de validación de tres niveles garantiza la máxima fiabilidad de los datos:

    • ✓ Validación estadística

    • ✓ Validación por expertos

    • ✓ Contraste con la realidad del mercado

Confianza y credibilidad

10+
Años de actividad
Prestación constante de servicios desde nuestra fundación
A+
Acreditación de BBB
Estándares profesionales y satisfacción del cliente
ISO
Calidad certificada
Empresa certificada conforme a ISO 9001:2015
150+
Analistas de investigación
En más de 20 sectores industriales
95%
Retención de clientes
Valor de una relación de cinco años

Fuentes de datos verificadas

  • Publicaciones sectoriales

    Revistas especializadas, publicaciones sectoriales y medios especializados

  • Bases de datos sectoriales

    Bases de datos de mercado propias y de terceros

  • Documentos regulatorios presentados

    Registros de contratación pública y documentos de políticas

  • Investigación académica

    Estudios universitarios e informes de instituciones especializadas

  • Informes empresariales

    Informes anuales, presentaciones para inversores y documentos oficiales

  • Entrevistas con expertos

    Altos ejecutivos, responsables de compras y especialistas técnicos

  • Archivo de GMI

    Más de 13.000 estudios publicados en más de 20 sectores industriales

  • Datos comerciales

    Volúmenes de importación y exportación, códigos SA y registros aduaneros

Parámetros estudiados y evaluados

Cada dato de este informe se valida mediante entrevistas de investigación primaria, modelos ascendentes basados en datos reales y rigurosas comprobaciones cruzadas. Conozca nuestro proceso de investigación →

Autores:  Suraj Gujar, Sandeep Ugale
Usamos cookies para mejorar la experiencia del usuario (política de privacidad)