Kostenloses PDF herunterladen

LiDAR im Kartierungsmarkt Größe und Anteil 2026-2035

Berichts-ID: GMI4461
   |
Veröffentlichungsdatum: February 2026
 | 
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform

Kostenloses PDF herunterladen

Entdecken Sie unsere Lizenzoptionen:

Sofortige Lieferung verfügbar

Marktgröße von LiDAR für die Kartierung

Der globale Markt für LiDAR-Kartierung wurde 2025 auf 5,3 Milliarden USD bewertet. Laut dem neuesten von Global Market Insights Inc. veröffentlichten Bericht wird erwartet, dass der Markt von 5,9 Milliarden USD im Jahr 2026 auf 45,8 Milliarden USD im Jahr 2035 wächst, bei einer jährlichen Wachstumsrate (CAGR) von 25,6 % während des Prognosezeitraums.

Wichtigste Erkenntnisse zum LiDAR-Kartierungsmarkt

Marktgröße 2025
$ 5,3 Milliarden
Marktgröße 2026
$ 5,9 Milliarden
Prognostizierte Marktgröße 2035
$ 45,8 Milliarden
CAGR (2026–2035)
25,6 %
Regionale Dominanz
Größter Markt
Nordamerika
Am schnellsten wachsende Region
Asien-Pazifik
Wichtigste Marktteilnehmer
  • Marktführer: Hexagon AB führte den Markt 2025 mit einem Marktanteil von mehr als 11 % an.

  • Führende Unternehmen: Zu den fünf führenden Unternehmen dieses Marktes zählen Trimble Inc., Hexagon AB, SICK AG, Ouster Inc., Topcon, die 2025 zusammen einen Marktanteil von 31,3 % hielten.

Wichtige Markttreiber
  • Steigende Nachfrage nach hochpräzisen Geodaten
  • Rasche Infrastrukturentwicklung und Urbanisierung
  • Zunehmende staatlich geführte Programme für nationale Kartierung und Resilienz
Marktchance
  • Wachstum abonnementbasierter Modelle und von Mapping-as-a-Service-Modellen
  • Expansionschancen in Märkten mit geringer Marktdurchdringung
Herausforderungen
  • Hohe anfängliche Kapitalkosten
  • Komplexe Datenverarbeitung und erforderliche Fachkenntnisse

Der Markt für LiDAR-Kartierung wächst, da die zunehmende Integration von LiDAR mit KI, GIS und neu entstehenden digitalen Zwillingsplattformen die Kartierungsabläufe durch die Ermöglichung räumlicher Analysen in Echtzeit und die automatisierte Merkmalsextraktion verändert.
 

Im Kontext der weltweiten Planung intelligenter Städte nutzen rund 21 % der Stadtplaner und kommunalen Behörden weltweit LiDAR-gestützte räumliche Daten in Modellen für intelligente Infrastrukturen zur Analyse von Versorgungsnetzen und Verkehr. Dies verbessert die Entscheidungsfindung und die betriebliche Effizienz. So verringern beispielsweise KI-gestützte Klassifizierungen von Punktwolken und prädiktive Modelle manuelle Engpässe bei der Verarbeitung von LiDAR- oder räumlichen 3D-Daten, während auf LiDAR-Daten basierende digitale Zwillinge ein kontinuierliches Anlagenmanagement in den Bereichen Infrastruktur, Versorgung und Bauwesen in Regionen wie Nordamerika, Europa und APAC unterstützen. Diese Konvergenz beschleunigt die Einführung intelligenter Kartierungslösungen in verschiedenen Branchen.
 

Darüber hinaus machen die zunehmende Verbreitung von Abonnementmodellen und Mapping-as-a-Service-(MaaS)-Angeboten die LiDAR-Kartierung für einen größeren Nutzerkreis zugänglich, da hohe anfängliche Hardwarekosten entfallen. Cloudbasierte Plattformen ermöglichen ein kollaboratives Projektmanagement und den Datenaustausch in Echtzeit zwischen verteilten Teams und unterstützen geospatiale Arbeitsabläufe von der Erfassung bis zur Bereitstellung.
 

Dieses Modell wird zunehmend in Nordamerika und Europa eingesetzt, wo kleine und mittelständische Unternehmen skalierbare LiDAR-Datenverarbeitung ohne hohe Kapitalausgaben nutzen. Darüber hinaus erleichtert die Cloud-Infrastruktur groß angelegte Kartierungsprojekte und die Integration in unternehmensweite GIS-Systeme. Dadurch steigen die wiederkehrenden Umsätze der Anbieter, und die Nutzerbasis in den Bereichen Versorgung, Stadtplanung und Umweltüberwachung wächst, was insgesamt die Marktdurchdringung der LiDAR-Technologie erhöht.

Trends im LiDAR-Kartierungsmarkt

  • Ein wichtiger Trend, der die LiDAR-Kartierungsbranche beeinflusst, ist die Integration von LiDAR mit UAVs, autonomen Fahrzeugen und digitalen Zwillingsplattformen. Diese Entwicklung wird von staatlichen Stellen und privaten Unternehmen vorangetrieben, die groß angelegte Kartierungen und geospatiale Analysen in Echtzeit optimieren möchten.
     
  • Im Jahr 2025 setzte Nottingham im Vereinigten Königreich einen hochauflösenden digitalen 3D-Zwilling der gesamten Stadt ein. Dadurch konnten Stadtplaner die Infrastrukturentwicklung, den Verkehr und Versorgungsnetze in Echtzeit simulieren. Diese Initiative verdeutlicht den Wandel hin zu KI-gestützter LiDAR-Kartierung für die Planung intelligenter Städte und das prädiktive Anlagenmanagement.
     
  • LiDAR-Hersteller integrieren zunehmend Festkörper-LiDAR-Sensoren und UAV-kompatible LiDAR-Sensoren in tragbare und mobile Kartierungssysteme. Dies ermöglicht schnellere, sicherere und präzisere Vermessungen für Anwendungen im Bauwesen, in der Forstwirtschaft und bei der Kartierung von Korridoren.
     
  • Fortschritte bei cloudbasierten geospatialen Plattformen und der KI-gestützten Verarbeitung von Punktwolken verbessern die Interoperabilität, die prädiktive Analyse und die Automatisierung. Dadurch wird die Einführung in den Bereichen Infrastruktur, Umwelt und Katastrophenmanagement beschleunigt.
     
  • Der Einsatz von LiDAR-Lösungen in Stadtentwicklungsprojekten, Verkehrskorridoren, der Küstenüberwachung und Umweltbewertungen nimmt weltweit zu, da Regierungen und Unternehmen hochauflösende, skalierbare Geodaten benötigen, um die Planung zu optimieren, Betriebsrisiken zu reduzieren und Initiativen zur Klimaresilienz zu unterstützen.


Marktanalyse zu LiDAR in der Kartierung
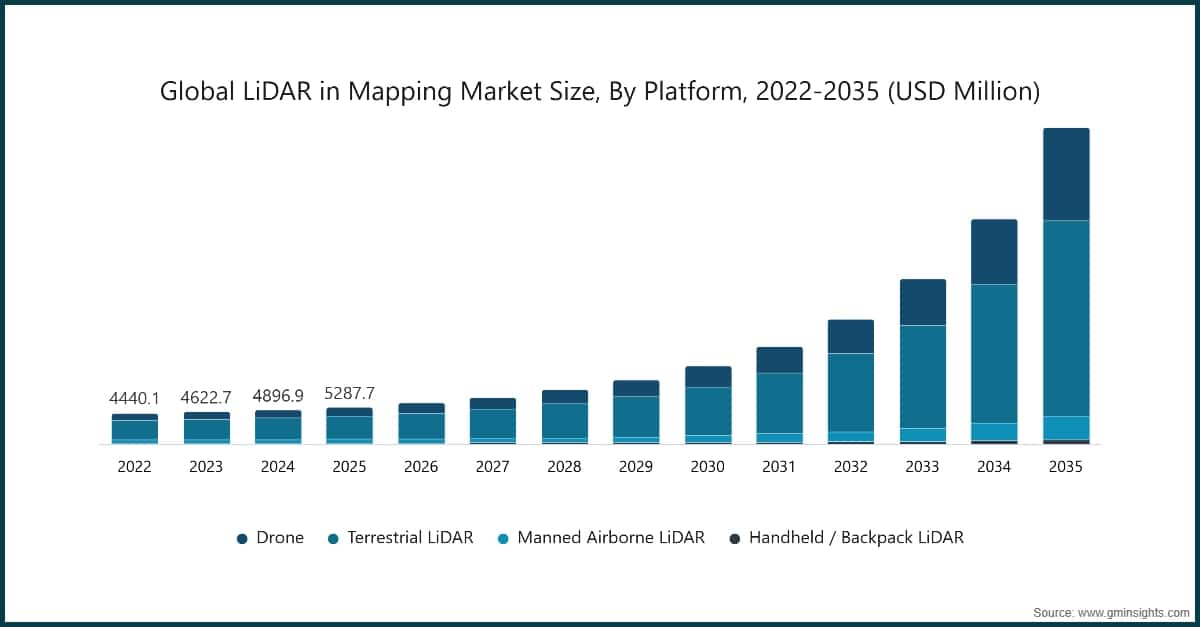
Globale Marktgröße von LiDAR in der Kartierung nach Plattform, 2022–2035 (Millionen USD)

Nach Plattform ist der Markt in Drohnen, terrestrisches LiDAR, bemanntes luftgestütztes LiDAR und tragbares LiDAR / Rucksack-LiDAR segmentiert.
 

  • Das Segment für terrestrisches LiDAR wird voraussichtlich bis 2035 einen Wert von 13,4 Milliarden USD erreichen. Das Segment wird durch die zunehmende Nutzung in den Bereichen Infrastruktur, Bauwesen und Stadtplanung getragen. Die hochpräzise Kartierung von Gebäuden, Straßen und Versorgungsleitungen ermöglicht es Ingenieuren, Projektfehler zu reduzieren, den Materialeinsatz zu optimieren und Projektlaufzeiten zu verkürzen. Regierungen in Nordamerika, Europa und im asiatisch-pazifischen Raum schreiben LiDAR für Stadtentwicklungs- und Smart-City-Initiativen zunehmend vor.
     

  • Darüber hinaus erweitern Fortschritte bei mobilen und tragbaren terrestrischen LiDAR-Systemen den Zugang für mittelständische Unternehmen. Die Integration in KI-gestützte Punktwolkenverarbeitung sowie BIM- und GIS-Plattformen verbessert die Entscheidungsfindung in Echtzeit und die vorausschauende Wartung und schafft neue Anwendungsfälle in Versorgungsunternehmen, Industrieanlagen und der Umweltüberwachung. Diese Faktoren unterstützen insgesamt ein robustes langfristiges Marktwachstum.
     
  • Das Drohnensegment wurde 2025 mit 1,3 Milliarden USD bewertet und wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate (CAGR) von 27,7 % wachsen. Das Wachstum wird durch die Fähigkeit vorangetrieben, schnelle, hochauflösende Luftaufnahmen in unzugänglichen oder großflächigen Gebieten durchzuführen. Die Einführung wird durch die Integration unbemannter Luftfahrzeuge (UAVs) in Bau-, Forstwirtschafts-, Bergbau- und Infrastrukturprojekte, niedrigere Betriebskosten als bei bemannten Luftfahrzeugen sowie die zunehmende regulatorische Unterstützung kommerzieller Drohneneinsätze in Nordamerika, Europa und im asiatisch-pazifischen Raum gefördert.
     

Globaler Umsatzanteil von LiDAR in der Kartierung nach Komponente, 2025 (%)

Nach Komponente ist der Markt für LiDAR in der Kartierung in Hardware und Software unterteilt.
 

  • Das Hardwaresegment hielt 2025 aufgrund seiner Kosteneffizienz, nachgewiesenen Langlebigkeit und breiten regulatorischen Akzeptanz einen Marktanteil von 80,4 %. Das Hardwaresegment dominiert aufgrund der hohen Nachfrage nach fortschrittlichen LiDAR-Sensoren und Scan-Ausrüstung für luftgestützte, terrestrische und UAV-Anwendungen. Präzisionskartierung, Infrastrukturüberwachung und Umweltanalysen erfordern spezialisierte LiDAR-Hardware, die dichte Punktwolkendaten erfassen kann und dadurch Genauigkeit und Zuverlässigkeit bei Projekten in Nordamerika, Europa und im asiatisch-pazifischen Raum gewährleistet.
     
  • Darüber hinaus wird die dominante Stellung durch kontinuierliche technologische Fortschritte bei Solid-State-, Mehrrotor-UAV- und mobilen LiDAR-Einheiten unterstützt, die die Vermessungszeit verkürzen, die Mobilität verbessern und die Effizienz der Datenerfassung steigern. Unternehmen investieren zunehmend in Hardware als langfristige Anlage zur Unterstützung wiederkehrender Kartierungs-, Stadtplanungs- und Smart-City-Initiativen weltweit.
     
  • Das Softwaresegment wird voraussichtlich mit einer jährlichen Wachstumsrate (CAGR) von 27.1 % während des Prognosezeitraums 2026 – 2035, angetrieben durch die steigende Nachfrage nach KI-gestützter Punktwolkenverarbeitung, GIS-Integration und Anwendungen digitaler Zwillinge, die eine schnelle Analyse, Visualisierung und prädiktive Modellierung ermöglichen. Cloudbasierte LiDAR-Softwareplattformen verbessern die Zugänglichkeit, automatisieren Arbeitsabläufe und unterstützen Projekte in den Bereichen Infrastruktur, Umwelt und Stadtplanung, insbesondere in Nordamerika, Europa und im asiatisch-pazifischen Raum.
     

Auf Grundlage der Anwendung wird der LiDAR-in-Kartierung-Markt in Korridorkartierung, Bau und Vermessung, Landwirtschaft und Forstwirtschaft, Bergbau und Steinbrüche, Bildung, Umwelt, Verkehr, Notfalldienste und Sonstige unterteilt.
 

  • Das Segment Korridorkartierung hielt 2025 einen Marktanteil von 37,5 %. Von Fluggesellschaften betriebene LiDAR-Systeme für die Kartierung werden weiterhin häufig eingesetzt, da sie eine zentrale Rolle bei linearen Infrastrukturprojekten spielen, darunter Straßen, Eisenbahnen, Pipelines und Stromleitungen. LiDAR ermöglicht präzise topografische Vermessungen, Volumenanalysen und die Optimierung von Trassenverläufen, wodurch Baurisiken reduziert und die betriebliche Effizienz verbessert werden, insbesondere in Nordamerika, Europa und im asiatisch-pazifischen Raum.
     
  • Darüber hinaus wird die Einführung durch luftgestützte und an UAVs montierte LiDAR-Systeme unterstützt, die eine schnelle Erfassung hochauflösender Korridordaten über große Entfernungen ermöglichen. Die Integration in GIS, digitale Zwillinge und prädiktive Analysen hilft Planern und Ingenieuren, die Infrastruktur zu überwachen, die Einhaltung von Vorschriften sicherzustellen und Modernisierungen effizient zu planen, wodurch die globale Marktführerschaft des Segments weiter gefestigt wird.
     
  • Das Verkehrssegment wird im Prognosezeitraum 2026 - 2035 voraussichtlich mit einer jährlichen Wachstumsrate (CAGR) von 28,9 % wachsen. Das Verkehrssegment wird durch den zunehmenden Bedarf an hochpräziser Kartierung und Überwachung von Straßen, Eisenbahnstrecken und Flughäfen angetrieben. LiDAR ermöglicht die Optimierung von Trassen, die Inspektion der Infrastruktur und Sicherheitsanalysen. Die rasche Urbanisierung und Smart-City-Initiativen in Nordamerika, Europa und im asiatisch-pazifischen Raum fördern die Einführung und unterstützen eine langfristige Verkehrsplanung sowie die betriebliche Effizienz.
     

Nordamerikanischer LiDAR-in-Kartierung-Markt

    Marktgröße des US-amerikanischen LiDAR-in-Kartierung-Marktes, 2022–2035 (Millionen USD)


    Der nordamerikanische LiDAR-in-Kartierung-Markt machte 2025 einen Umsatzanteil von 49,8 % aus.
     

    • Das Wachstum in Nordamerika wird durch groß angelegte Infrastrukturentwicklungen, die Urbanisierung und Verkehrsprojekte in den Vereinigten Staaten und Kanada vorangetrieben. Staatliche Initiativen für Smart Cities, Hochwasserkartierung und Anlagenmanagement stützen sich zunehmend auf LiDAR, um präzise topografische und geodatenbezogene Informationen zu gewinnen und dadurch Planung, betriebliche Effizienz und langfristige urbane Widerstandsfähigkeit zu verbessern.
       
    • Darüber hinaus profitiert die Region von einer hohen Verbreitung von UAV- und luftgestützten LiDAR-Systemen sowie umfangreichen Investitionen großer LiDAR-Hersteller wie Trimble, Hexagon und Teledyne in Forschung und Entwicklung (F&E). Die Integration in GIS-, BIM- und KI-gestützte Plattformen für digitale Zwillinge beschleunigt die Einführung fortschrittlicher Kartierungslösungen in den Bereichen Versorgungsunternehmen, Bauwesen und Umweltüberwachung.
       

    Der US-amerikanische LiDAR-in-Kartierung-Markt wurde 2022 und 2023 auf 1,8 Milliarden USD beziehungsweise 1,9 Milliarden USD bewertet. Die Marktgröße erreichte 2025 2,1 Milliarden USD, nachdem sie 2024 von 2 Milliarden USD ausgehend gewachsen war.
     

    • Der US-amerikanische LiDAR-Markt expandiert aufgrund der raschen Modernisierung der Infrastruktur, des Ausbaus von Fernstraßen und von Smart-City-Programmen. Bundesinitiativen wie die Aktualisierungen der U.S. National Map und Projekte zur Kartierung von Überschwemmungsgebieten fördern die Einführung hochpräziser LiDAR-Daten für Planung, Überwachung und Entscheidungsfindung in den Bereichen Verkehr, Versorgungsunternehmen und Stadtentwicklung.
       
    • Die zunehmende Einführung in den USA wird auch durch UAV-basierte und mobile LiDAR-Systeme vorangetrieben, die die Vermessungszeit verkürzen und die Präzision verbessern. Unternehmen und Behörden nutzen LiDAR für Projekte wie Vermessungen zur Flughafenerweiterung, die Überwachung von Pipelines und digitale Zwillinge von Städten in Städten wie Boston und San Francisco, wodurch die betriebliche Effizienz und das langfristige Anlagenmanagement gestärkt werden.
       

    Europa-LiDAR-Markt für Kartierung

    Der europäische LiDAR-Markt für Kartierung belief sich im Jahr 2025 auf 1,2 Milliarden USD und dürfte im Prognosezeitraum ein lukratives Wachstum verzeichnen.
     

    • Das Wachstum des europäischen LiDAR-Marktes wird durch strenge Umweltvorschriften und Programme zur Stärkung der Klimaresilienz vorangetrieben. Länder wie die Niederlande, Norwegen und Schweden investieren in LiDAR für die Kartierung von Überschwemmungsgebieten, die Überwachung der Küstenerosion und die Planung erneuerbarer Energien. Damit wird die Einhaltung der EU-Richtlinien sichergestellt und zugleich eine präzise langfristige Planung der Umwelt- und städtischen Infrastruktur ermöglicht.
       
    • Darüber hinaus fördern grenzüberschreitende Infrastrukturprojekte und die Erhaltung von Kulturerbestätten die Einführung von LiDAR. Hochauflösende Kartierungen werden für Eisenbahnnetze, intelligente Verkehrskorridore und historische Stadtzentren in Frankreich, Italien und Deutschland eingesetzt und unterstützen sowohl Modernisierungs- als auch Denkmalschutzmaßnahmen. Fortschrittliche Softwareintegration und von der EU finanzierte Initiativen beschleunigen die Marktdurchdringung in der gesamten Region zusätzlich.
       
    • Deutschland dominiert den europäischen Markt aufgrund seiner fortschrittlichen Automobil- und Geoinformationsbranche, der starken staatlichen Unterstützung für intelligente Infrastruktur, der hohen Investitionen in Forschung und Entwicklung (F&E), der weitverbreiteten Einführung autonomer Fahrzeuge und der Präsenz führender LiDAR-Technologieunternehmen. Dies ermöglicht präzise Kartierungslösungen im großen Maßstab für verschiedene Sektoren.
       

    Asien-Pazifik-LiDAR-Markt für Kartierung

    Der LiDAR-Markt für Kartierung im asiatisch-pazifischen Raum wird voraussichtlich 2025 einen bedeutenden Marktanteil von 22,7 % halten und im Prognosezeitraum mit der höchsten jährlichen Wachstumsrate (CAGR) von 28,7 % wachsen.
     

    • Der LiDAR-Markt für Kartierung im asiatisch-pazifischen Raum verzeichnet aufgrund groß angelegter nationaler Kartierungsprogramme, des Ausbaus von Hochgeschwindigkeitsbahn- und U-Bahn-Netzen sowie der intensiven Infrastrukturentwicklung in China, Indien und Südostasien ein rasches Wachstum. Die starke Nachfrage nach 3D-Stadtmodellen, der Kartierung von Überschwemmungsrisiken, der Korridorkartierung und der Küstenüberwachung zur Stärkung der Klimaresilienz fördert die regionale Einführung in öffentlichen und privaten Sektoren zusätzlich.
       
    • Die höchste CAGR wird durch sinkende Kosten für LiDAR-Sensoren, lokale Fertigungskapazitäten und die schnelle Integration mit KI, Drohnen und autonomen Systemen begünstigt. Staatlich unterstützte Projekte für digitale Zwillinge, das Wachstum der Präzisionslandwirtschaft, die Automatisierung im Bergbau in Australien und Indonesien sowie die Ausweitung der UAV-Vorschriften beschleunigen den kommerziellen Einsatz und das langfristige Marktwachstum in der gesamten Region.
       
    • Für den chinesischen LiDAR-Markt für Kartierung wird im asiatisch-pazifischen LiDAR-Markt für Kartierung eine CAGR von 29,4 % erwartet. Das Land bleibt innerhalb des asiatisch-pazifischen Raums ein wichtiger Wachstumsmotor, da es die digitale Landverwaltung, die Infrastrukturüberwachung in Echtzeit und nationale Plattformen für Geoinformationsdaten intensiv vorantreibt. Die steigende Nachfrage nach hochpräzisen Höhendaten für den Hochwasserschutz, die Standortplanung für erneuerbare Energien und Großbauprojekte sowie die starke Integration von LiDAR mit KI und Cloud-Analysen positionieren China als dominanten Wachstumsmotor innerhalb des asiatisch-pazifischen Kartierungsökosystems.
       

    Lateinamerikanischer LiDAR-Markt für Kartierung

    • Der lateinamerikanische Markt für Feinstaubüberwachung wurde 2025 auf 153,4 Millionen USD bewertet. Lateinamerika stellt aufgrund zunehmender Vorschriften zur Luftqualität, Initiativen zur Überwachung der städtischen Luftverschmutzung und des zunehmenden Einsatzes von Fernerkundungstechnologien einen aufstrebenden Wachstumsmarkt für LiDAR-Kartierungen dar.Staatlich geführte Programme zur Umweltüberwachung, die Überwachung von Emissionen aus Bergbau und Industrie sowie die zunehmende Umsetzung von Smart-City-Projekten treiben die Nachfrage. Darüber hinaus verbessert die zunehmende Einführung von drohnen- und fahrzeugmontierten LiDAR-Systemen die Modellierung der Partikelausbreitung und unterstützt die datengestützte Durchsetzung der Umweltpolitik in der gesamten Region.
       

    LiDAR-Markt für Kartierung im Nahen Osten und in Afrika

    Die LiDAR-Kartierungsbranche der VAE wird 2025 im LiDAR-Markt für Kartierung im Nahen Osten und in Afrika ein erhebliches Wachstum verzeichnen.
     

    • Die LiDAR-Kartierungsbranche im Nahen Osten und in Afrika wird durch die groß angelegte Modernisierung der Infrastruktur, Smart-City-Megaprojekte und nationale Vision-Programme wie Saudi Vision 2030 sowie Initiativen zur digitalen Transformation in den VAE angetrieben. Die steigende Nachfrage nach hochpräziser Geländemodellierung in Wüstenumgebungen, der Überwachung von Öl- und Gaspipelines sowie der Bewertung von Standorten für erneuerbare Energien unterstützt die Einführung. Darüber hinaus stärken Investitionen in drohnenbasierte Vermessungen, die Kartierung der städtischen Expansion und das Katastrophenrisikomanagement die regionale Nachfrage nach fortschrittlichen LiDAR-Kartierungslösungen.
       

    Marktanteil des LiDAR-Marktes für Kartierung

    Die LiDAR-Kartierungsbranche ist mäßig konsolidiert und wird von wichtigen Technologieanbietern wie Trimble Inc., Hexagon AB, SICK AG, Topcon und Ouster Inc. angeführt, die zusammen einen bedeutenden Anteil von 31,3 % der weltweiten Nachfrage auf sich vereinen. Diese Unternehmen profitieren von umfassender Expertise in Geodatentechnologien, langjährigen Beziehungen zu staatlichen und gewerblichen Kunden sowie einem breiten Portfolio, das luftgestützte, terrestrische und mobile LiDAR-Lösungen umfasst. Kontinuierliche Investitionen in die Sensorpräzision, Softwareanalysen und die Systemintegration unterstützen die hochpräzise Kartierung in den Bereichen Infrastruktur, Bauwesen und Vermessung.
     

    Trotz der Präsenz dominanter Unternehmen bleibt der Markt teilweise fragmentiert, da regionale Anbieter und spezialisierte Unternehmen Nischenanwendungen wie die Korridorkartierung, Forstwirtschaft, Bergbau und drohnenbasierte Vermessungen bedienen. Kleinere Unternehmen konkurrieren mit kosteneffizienten Systemen, maßgeschneiderten Implementierungen, KI-gestützter Datenverarbeitung und lokalisierten Servicemodellen. Dieses Wettbewerbsumfeld beschleunigt die Innovation bei der Miniaturisierung von Sensoren, der Echtzeitdatenerfassung und cloudbasierten Kartierungsplattformen und unterstützt ein nachhaltiges globales Marktwachstum.
     

    Unternehmen im LiDAR-Markt für Kartierung

    Zu den bedeutenden Unternehmen der LiDAR-Kartierungsbranche zählen:

    • Trimble Inc.
    • Hexagon AB
    • SICK AG
    • Topcon
    • Ouster Inc.
    • RIEGL
    • FARO
    • Quanergy Solutions, Inc.
    • Teledyne Technologies Inc.
    • Valeo
    • NV5 Global, Inc.
    • Shanghai Slamtec Co., Ltd.
    • Vaisala
    • Hesai Group.
    • Pix4D SA
       
    • Trimble Inc.

    Trimble Inc. ist ein etabliertes führendes Unternehmen im LiDAR-Markt für Kartierung und hält einen geschätzten Marktanteil von etwa 9 %. Das Unternehmen bietet fortschrittliche LiDAR-Sensoren, Positionierungstechnologien und integrierte Geodatenlösungen an, die in großem Umfang in der Vermessung, im Bauwesen, in der Landwirtschaft und bei der Infrastrukturkartierung eingesetzt werden. Hohe Investitionen in Forschung und Entwicklung (F&E), proprietäre Softwareplattformen sowie langfristige Beziehungen zu Behörden und gewerblichen Kunden stärken die Wettbewerbsposition des Unternehmens in terrestrischen, mobilen und luftgestützten Kartierungsanwendungen.
     

    • Hexagon AB

    Hexagon AB ist ein weltweit führender Anbieter fortschrittlicher Technologien für Vermessung, Positionierung und Realitätserfassung, einschließlich leistungsstarker luftgestützter und hybrider LiDAR-Kartierungslösungen unter der Marke Leica Geosystems.Ihr Portfolio umfasst luftgestützte Sensoren wie TerrainMapper-3, CityMapper-2 und Coastal Mapper, die effiziente, integrierte LiDAR- und Bilddaten für Arbeitsabläufe zur 3D-Stadtmodellierung sowie zur topografischen und bathymetrischen Kartierung bereitstellen. Die Lösungen von Hexagon konzentrieren sich auf eine umfassende Datenerfassung, einen hohen Verarbeitungsdurchsatz und eine skalierbare Produktivität bei der Kartierung für Infrastruktur-, Umwelt- und Projekte auf nationaler Ebene und stärken damit die Wettbewerbsposition des Unternehmens auf dem globalen Markt für LiDAR-Kartierung.
     

    • SICK AG

    SICK AG ist ein weltweit führender Anbieter von industrieller Sensortechnologie und bietet robuste 2D- und 3D-LiDAR-Sensoren, die eine präzise Echtzeiterkennung, Lokalisierung und Umgebungsmodellierung für Automatisierungs- und mobile Plattformen ermöglichen. Die Produkte des Unternehmens, darunter das 3D-LiDAR-System multiScan100, erzeugen hochauflösende 3D-Punktwolken für Kartierung, Objekterkennung und Navigation in industriellen Fahrzeugen und autonomen Systemen. Die LiDAR-Lösungen von SICK sind hochgradig konfigurierbar, robust und für eine zuverlässige Integration in verschiedene industrielle Anwendungen weltweit ausgelegt.
     

    Branchenneuigkeiten zur LiDAR-Kartierung

    Im September 2022 übernahm FARO Technologies, Inc., ein weltweit tätiger Anbieter von Lösungen für die digitale 4D-Realität, strategisch GeoSLAM, einen im Vereinigten Königreich ansässigen führenden Anbieter mobiler Scanlösungen mit proprietärer, hocheffizienter Software für die simultane Lokalisierung und Kartierung (SLAM). GeoSLAM wurde 2012 gegründet und erweitert die Möglichkeiten von FARO bei der Erstellung von 3D-Modellen für Digital-Twin-Anwendungen. Es wird erwartet, dass diese Übernahme den adressierbaren Markt von FARO für mobile Scanlösungen erweitert und das Wachstum im sich rasch entwickelnden Bereich der Geodaten- und 3D-Kartierung beschleunigt.
     

    Im September 2024 plant Teledyne Geospatial, auf der INTERGEO 2024 in Stuttgart, Deutschland, sein umfassendes Portfolio an Geodatenlösungen für Inspektions-, maritime und Kartierungsanwendungen hervorzuheben. Die integrierten Hardware- und Software-Arbeitsabläufe des Unternehmens ermöglichen durchgängige Kartierungsfunktionen und liefern in verschiedenen Branchen verwertbare Geodateninformationen in Echtzeit. Zu den wichtigsten Produktneuheiten gehört das luftgestützte LiDAR-System Galaxy Edge mit parallelen Scanlinien sowie Echtzeitverarbeitung und -steuerung, das direkte Arbeitsabläufe vom Flugzeug bis zur Produktion ermöglicht.
     

    Im April 2024 kündigte Marelli, ein führender Anbieter von Technologien für die automobile Mobilität, eine strategische Zusammenarbeit mit Hesai Group, einem weltweit tätigen Anbieter von LiDAR-Lösungen in Automobilqualität, an, um die fortschrittlichen Scheinwerfersysteme von Marelli mit der LiDAR-Technologie ATX der nächsten Generation von Hesai zu integrieren. Diese Integration ermöglicht eine verbesserte Objekterkennung und erhöhte Fahrzeugsicherheit bei gleichzeitiger Einhaltung aerodynamischer und ästhetischer Designstandards. Das ATX-LiDAR ist ein kompakter, weitreichender und hochgradig anpassbarer Sensor, der speziell für Automobilanwendungen entwickelt wurde. Die neue Generation des ATX erreicht im Vergleich zum Vorgängermodell eine Volumenreduzierung von etwa 60 % und ermöglicht dadurch eine nahtlose Integration in Scheinwerferbaugruppen. Diese Zusammenarbeit versetzt beide Unternehmen in die Lage, der wachsenden Nachfrage nach fortschrittlichen Fahrerassistenzsystemen (ADAS) und Technologien für autonome Fahrzeuge der nächsten Generation gerecht zu werden.
     

    Der Marktforschungsbericht zum LiDAR-Kartierungsmarkt umfasst eine umfassende Analyse der Branche mit Schätzungen und Prognosen zum Umsatz in Milliarden USD für den Zeitraum von 2022 bis 2035 in den folgenden Segmenten:

    Markt nach Plattform

    • Drohne
      • Starrflügler-Drohnen
      • Einrotor-Drohnen
      • Multirotor-Drohnen
    • Terrestrisches LiDAR
      • Stationär
      • Mobil
    • Bemanntes luftgestütztes LiDAR
    • Handheld-/Rucksack-LiDAR
       

    Markt nach Entfernungsbestimmungsprinzip

    • LiDAR nach dem Laufzeitprinzip (ToF)
    • Phasenverschiebungs-LiDAR
    • Frequenzmoduliertes Dauerstrich-LiDAR (FMCW)
       

    Markt nach Scanarchitektur

    • Mechanisches Scannen
    • Festkörper-Scannen
       

    Markt nach Komponente

    • Hardware
    • Software
       

    Markt nach Anwendung

    • Korridorkartierung
    • Bauwesen & Vermessung
    • Landwirtschaft & Forstwirtschaft
    • Bergbau & Steinbruchbetrieb
    • Bildungswesen
    • Umwelt
    • Transport
    • Notfalldienste
    • Sonstige
       

    Die oben genannten Informationen werden für die folgenden Regionen und Länder bereitgestellt:

    • Nordamerika
      • USA
      • Kanada
    • Europa
      • Deutschland
      • Vereinigtes Königreich
      • Frankreich
      • Spanien
      • Italien
      • Niederlande
    • Asien-Pazifik
      • China
      • Indien
      • Japan
      • Australien
      • Südkorea
    • Lateinamerika
      • Brasilien
      • Mexiko
      • Argentinien
    • Naher Osten und Afrika
      • Südafrika
      • Saudi-Arabien
      • VAE
    Autoren:  Suraj Gujar , Ankita Chavan

    Häufig gestellte Fragen(FAQ):

    Wie groß war der Markt für LiDAR in der Kartierung im Jahr 2025?
    Die Marktgröße belief sich 2025 auf 5,3 Milliarden USD, wobei bis 2035 eine jährliche Wachstumsrate (CAGR) von 25,6 % erwartet wird. Das Wachstum wird durch die Integration von LiDAR in KI-, GIS- und Digital-Twin-Plattformen vorangetrieben, die Echtzeit-Raumdatenanalysen und eine automatisierte Merkmalsextraktion ermöglichen.
    Welchen Wert wird der LiDAR-Markt für Kartierungsanwendungen voraussichtlich im Jahr 2035 erreichen?
    Der Markt wird bis 2035 voraussichtlich 45,8 Milliarden USD erreichen, angetrieben durch Fortschritte in der LiDAR-Technologie, KI-gestützte Analysen und die zunehmende Nutzung in den Bereichen Infrastruktur, Umwelt und Stadtplanung.
    Wie groß wird der LiDAR-Markt in der Kartierungsbranche im Jahr 2026 voraussichtlich sein?
    Die Marktgröße wird im Jahr 2026 voraussichtlich 5,9 Milliarden USD erreichen.
    Wie viel Umsatz erzielte das Hardwaresegment im Jahr 2025?
    Das Hardwaresegment vereinte 2025 einen Marktanteil von etwa 80,4 % auf, getragen von der Nachfrage nach fortschrittlichen LiDAR-Sensoren und Scanning-Ausrüstung für luftgestützte, terrestrische und UAV-Anwendungen.
    Wie hoch war die Bewertung des terrestrischen LiDAR-Segments im Jahr 2025?
    Das Segment für terrestrisches LiDAR wird bis 2035 voraussichtlich einen Wert von 13,4 Milliarden USD erreichen, angetrieben durch den Einsatz der Technologie in der Infrastruktur, im Bauwesen und in der Stadtplanung zur hochpräzisen Kartierung von Gebäuden, Straßen und Versorgungsleitungen.
    Wie sind die Wachstumsaussichten für das Segment der Korridorkartierung?
    Das Segment der Korridorkartierung hielt 2025 einen Marktanteil von 37,5 %.
    Welche Region ist im LiDAR-Kartierungssektor führend?
    Nordamerika führt den Markt an, wobei der US-Markt im Jahr 2025 mit 2,1 Milliarden USD bewertet wurde. Das Wachstum wird durch die Modernisierung der Infrastruktur, den Ausbau von Fernstraßen und Smart-City-Initiativen vorangetrieben.
    Welche kommenden Trends sind auf dem LiDAR-Markt für Kartierungsanwendungen zu erwarten?
    Integration von LiDAR in UAVs und autonome Fahrzeuge, KI-basierte Punktwolkenverarbeitung, cloudbasierte Geodatenplattformen sowie der zunehmende Einsatz in der Stadtplanung, im Verkehrswesen und bei der Umweltüberwachung.
    Wer sind die wichtigsten Marktteilnehmer im LiDAR-Kartierungssektor?
    Zu den wichtigsten Marktteilnehmern zählen Trimble Inc., Hexagon AB, SICK AG, Topcon, Ouster Inc., RIEGL, FARO, Quanergy Solutions, Inc., Teledyne Technologies Inc., Valeo und NV5 Global, Inc.

    Forschungsmethodik, Datenquellen und Validierungsprozess

    Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.

    Unser 6-stufiger Forschungsprozess

    1. 1. Forschungsdesign und Analystenüberwachung

      Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.

      Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.

    2. 2. Primärforschung

      Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.

    3. 3. Data Mining und Marktanalyse

      Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.

    4. 4. Marktgrößenbestimmung

      Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.

    5. 5. Prognosemodell und Schlüsselannahmen

      Jede Prognose enthält eine explizite Dokumentation von:

      • ✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss

      • ✓ Hemmende Faktoren und Minderungsszenarien

      • ✓ Regulatorische Annahmen und das Risiko von Politikwechseln

      • ✓ Parameter der Technologieadoptionskurve

      • ✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)

      • ✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt

    6. 6. Validierung und Qualitätssicherung

      In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.

      Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:

      • ✓ Statistische Validierung

      • ✓ Expertenvalidierung

      • ✓ Marktrealitätscheck

    Vertrauen & Glaubwürdigkeit

    10+
    Jahre im Dienst
    Konstante Leistung seit Gründung
    A+
    BBB-Akkreditierung
    Professionelle Standards & Zufriedenheit
    ISO
    Zertifizierte Qualität
    ISO 9001-2015 zertifiziertes Unternehmen
    150+
    Forschungsanalytiker
    Über 20+ Branchenbereiche
    95%
    Kundenbindung
    5-Jahres-Beziehungswert

    Verifizierte Datenquellen

    • Fachpublikationen

      Fachzeitschriften, Handelspublikationen und spezialisierte Medien

    • Branchendatenbanken

      Eigenentwickelte und Drittanbieter-Marktdatenbanken

    • Regulatorische Einreichungen

      Staatliche Beschaffungsunterlagen und Richtliniendokumente

    • Akademische Forschung

      Universitätsstudien und Berichte spezialisierter Institutionen

    • Unternehmensberichte

      Jahresberichte, Investorenpräsentationen und Einreichungen

    • Experteninterviews

      C-Suite, Beschaffungsleiter und technische Spezialisten

    • GMI-Archiv

      Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten

    • Handelsdaten

      Import-/Exportvolumina, HS-Codes und Zollunterlagen

    Untersuchte und bewertete Parameter

    Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →

    Autoren:  Suraj Gujar, Ankita Chavan
    Wir verwenden Cookies, um das Benutzererlebnis zu verbessern (Datenschutzrichtlinie)
