
Autores:
Suraj Gujar, Ankita Chavan
Descargar PDF Gratis
Mercado de LiDAR para cartografía Tamaño y Compartir 2026-2035
ID del informe: GMI4461
|
Fecha de publicación: February 2026
|
Formato del informe: PDF/Excel/Panel de control/Plataforma
Descargar PDF Gratis
Explore nuestras opciones de licencia:
Entrega inmediata disponible

Mercado de LiDAR para cartografía
Obtenga una muestra gratuita de este informe
Obtenga una muestra gratuita de este informe
Mercado de LiDAR para cartografía
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Tamaño del mercado de LiDAR para cartografía
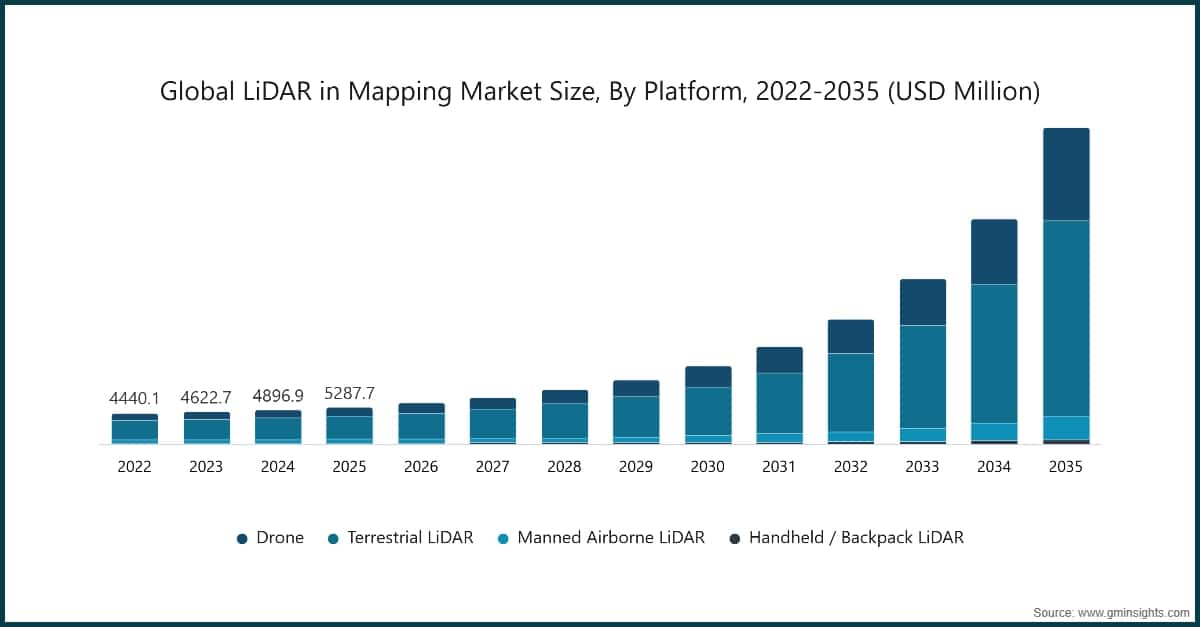
El mercado mundial de LiDAR para cartografía se valoró en 5,300 millones de USD en 2025. Se prevé que el mercado crezca de 5,900 millones de USD en 2026 a 45,800 millones de USD en 2035, con una tasa de crecimiento anual compuesta (TCAC) del 25,6 % durante el período de previsión, según el último informe publicado por Global Market Insights Inc.
Principales conclusiones del mercado de LiDAR para cartografía
Líder del mercado: Hexagon AB lideró el mercado con una cuota superior al 11% en 2025.
Principales actores: Los cinco principales actores de este mercado incluyen Trimble Inc., Hexagon AB, SICK AG, Ouster Inc. y Topcon, que en conjunto registraron una cuota de mercado del 31,3% en 2025.
El mercado de la cartografía LiDAR se está expandiendo debido al crecimiento impulsado por la creciente integración del LiDAR con la IA, los SIG y las plataformas digitales de gemelos emergentes, que están transformando los flujos de trabajo cartográficos al permitir análisis espaciales en tiempo real y la extracción automatizada de elementos.
En el contexto de los planificadores de ciudades inteligentes de todo el mundo, aproximadamente el 21 % de los planificadores urbanos y las autoridades municipales utilizan datos espaciales basados en LiDAR en modelos de infraestructuras inteligentes para el análisis de servicios públicos y tráfico, lo que mejora la toma de decisiones y la eficiencia operativa. Por ejemplo, la clasificación de nubes de puntos mejorada mediante IA y la modelización predictiva están reduciendo los cuellos de botella del procesamiento manual de datos LiDAR o espaciales en 3D, mientras que los gemelos digitales basados en datos LiDAR permiten una gestión continua de activos en los sectores de las infraestructuras, los servicios públicos y la construcción en regiones como Norteamérica, Europa y APAC. Esta convergencia acelera el despliegue de soluciones cartográficas inteligentes en diversas industrias.
Asimismo, el auge de las ofertas de suscripción y de cartografía como servicio (MaaS) está haciendo que la cartografía LiDAR sea accesible a un grupo más amplio de usuarios al eliminar los costes iniciales de hardware. Las plataformas basadas en la nube permiten la gestión colaborativa de proyectos y el intercambio de datos en tiempo real entre equipos distribuidos, lo que respalda los flujos de trabajo geoespaciales desde la captura hasta la entrega.
Este modelo se está adoptando cada vez más en Norteamérica y Europa, donde las pequeñas y medianas empresas aprovechan el procesamiento escalable de datos LiDAR sin realizar grandes inversiones de capital. Además, la infraestructura en la nube facilita proyectos cartográficos a gran escala y la integración con sistemas SIG empresariales, lo que incrementa los ingresos recurrentes de los proveedores y amplía la base de usuarios en los sectores de los servicios públicos, la planificación urbana y la monitorización medioambiental, aumentando así la tasa general de adopción de la tecnología LiDAR en el mercado.
Tendencias del mercado de LiDAR para cartografía
Análisis del mercado de LiDAR para cartografía
Para comprender las principales tendencias del mercado
Descargar PDF Gratis
Por plataforma, el mercado se segmenta en drones, LiDAR terrestre, LiDAR aerotransportado tripulado y LiDAR portátil / de mochila.
Se prevé que el segmento de LiDAR terrestre alcance los 13,400 millones de USD en 2035. El segmento está impulsado por la creciente adopción de esta tecnología en infraestructuras, construcción y planificación urbana. La cartografía de alta precisión de edificios, carreteras y servicios públicos permite a los ingenieros reducir los errores de los proyectos, optimizar el uso de materiales y acelerar los plazos de ejecución. Los gobiernos de Norteamérica, Europa y Asia-Pacífico exigen cada vez más el uso de LiDAR para el desarrollo urbano y las iniciativas de ciudades inteligentes.
Por componente, el mercado de LiDAR para cartografía se divide en hardware y software.
Por aplicación, el mercado de LiDAR en cartografía se divide en cartografía de corredores, construcción y topografía, agricultura y silvicultura, minería y canteras, educación, medio ambiente, transporte, servicios de emergencia y otros.
Mercado de LiDAR en cartografía de América del Norte
El mercado de LiDAR en cartografía de América del Norte representó el 49,8% de los ingresos en 2025.
El mercado estadounidense de LiDAR en cartografía se valoró en 1,800 millones de USD y 1,900 millones de USD en 2022 y 2023, respectivamente. El tamaño del mercado alcanzó los 2,100 millones de USD en 2025, frente a los 2,000 millones de USD de 2024.
Mercado europeo de LiDAR para cartografía
El sector europeo de LiDAR para cartografía registró un valor de 1,200 millones de USD en 2025 y se prevé que experimente un crecimiento lucrativo durante el período de previsión.
Mercado de Asia-Pacífico de LiDAR para cartografía
Se prevé que el sector de Asia-Pacífico de LiDAR para cartografía registre una cuota significativa del 22,7 % en 2025 y crezca a la TCAC más elevada, del 28,7 %, durante el período de previsión.
Mercado latinoamericano de LiDAR para cartografía
Mercado de LiDAR en cartografía en Oriente Medio y África
Se prevé que el sector del LiDAR para cartografía en los EAU experimente un crecimiento considerable en el mercado de LiDAR para cartografía de Oriente Medio y África en 2025.
Cuota de mercado de LiDAR en cartografía
El sector del LiDAR para cartografía presenta una consolidación moderada y está liderado por proveedores tecnológicos clave como Trimble Inc., Hexagon AB, SICK AG, Topcon y Ouster Inc., que en conjunto representan una cuota significativa del 31,3% de la demanda mundial. Estas empresas se benefician de una sólida experiencia en tecnologías geoespaciales, relaciones consolidadas con clientes gubernamentales y empresariales, y carteras integrales que abarcan soluciones LiDAR aerotransportadas, terrestres y móviles. Las inversiones continuas en precisión de los sensores, análisis de software e integración de sistemas respaldan la cartografía de alta precisión en aplicaciones de infraestructuras, construcción y topografía.
A pesar de la presencia de actores dominantes, el mercado sigue estando parcialmente fragmentado, con proveedores regionales y empresas especializadas que atienden casos de uso específicos, como la cartografía de corredores, la silvicultura, la minería y los levantamientos topográficos con drones. Las empresas más pequeñas compiten mediante sistemas rentables, implementaciones personalizadas, procesamiento de datos basado en inteligencia artificial y modelos de servicio localizados. Este entorno competitivo acelera la innovación en la miniaturización de sensores, la captura de datos en tiempo real y las plataformas de cartografía basadas en la nube, lo que favorece el crecimiento sostenido del mercado mundial.
Empresas del mercado de LiDAR en cartografía
Los principales actores que operan en el sector del LiDAR para cartografía son los siguientes:
Trimble Inc. es un líder consolidado en el mercado de LiDAR para cartografía y registra una cuota estimada de aproximadamente el 9%. La empresa ofrece sensores LiDAR avanzados, tecnologías de posicionamiento y soluciones geoespaciales integradas, ampliamente utilizadas en topografía, construcción, agricultura y cartografía de infraestructuras. Las sólidas inversiones en investigación y desarrollo (I+D), las plataformas de software propias y las relaciones a largo plazo con organismos gubernamentales y clientes empresariales refuerzan su posición competitiva en aplicaciones de cartografía terrestre, móvil y aerotransportada.
Hexagon AB es un proveedor líder mundial de tecnologías avanzadas de medición, posicionamiento y captura de la realidad, incluidas soluciones de cartografía LiDAR aerotransportadas e híbridas de alto rendimiento bajo su marca Leica Geosystems.Su cartera incluye sensores aerotransportados como TerrainMapper-3, CityMapper-2 y Coastal Mapper, que proporcionan datos integrados de LiDAR e imágenes de forma eficiente para flujos de trabajo de cartografía urbana tridimensional, topográfica y batimétrica. Las soluciones de Hexagon se centran en la captura integral de datos, la capacidad de procesamiento y la productividad cartográfica escalable para proyectos de infraestructuras, medioambientales y de escala nacional, lo que refuerza su posición competitiva en el mercado mundial de cartografía LiDAR.
SICK AG es un líder mundial en tecnología de sensores industriales y ofrece sensores LiDAR 2D y 3D robustos que proporcionan detección, localización y cartografía del entorno precisas en tiempo real para plataformas de automatización y móviles. Sus productos, incluido el LiDAR 3D multiScan100, generan nubes de puntos 3D de alta resolución para la cartografía, la detección de objetos y la navegación en vehículos industriales y sistemas autónomos. Las soluciones LiDAR de SICK son altamente configurables, resistentes y están diseñadas para integrarse de forma fiable en diversas aplicaciones industriales de todo el mundo.
~11 % de cuota de mercado
Topcon
La cuota de mercado conjunta es de aproximadamente el 31,3 %
Noticias del sector de LiDAR para cartografía
En septiembre de 2022, FARO Technologies, Inc., proveedor mundial de soluciones de realidad digital 4D, adquirió estratégicamente GeoSLAM, líder británico en soluciones de escaneo móvil con software propio de localización y mapeo simultáneos (SLAM) de alta eficiencia. GeoSLAM, fundada en 2012, mejora las capacidades de FARO para generar modelos 3D destinados a aplicaciones de gemelos digitales. Se prevé que esta adquisición amplíe el mercado direccionable de FARO en soluciones de escaneo móvil y acelere el crecimiento del sector geoespacial y de cartografía 3D, en rápida evolución.
En septiembre de 2024, Teledyne Geospatial tiene previsto presentar su amplia cartera de soluciones geoespaciales para aplicaciones de inspección, marítimas y cartográficas en INTERGEO 2024, que se celebrará en Stuttgart (Alemania). Los flujos de trabajo integrados de hardware y software de la empresa ofrecen capacidades cartográficas integrales, proporcionando información geoespacial útil y procesable en tiempo real en diversos sectores. Entre los aspectos más destacados se incluye el sistema LiDAR aerotransportado Galaxy Edge, que incorpora líneas de escaneo paralelas con procesamiento y control en tiempo real, lo que permite flujos de trabajo directos del avión a producción.
En abril de 2024, Marelli, proveedor líder de tecnología de movilidad para el sector automovilístico, anunció una colaboración estratégica con Hesai Group, proveedor mundial de soluciones LiDAR de grado automovilístico, para integrar los avanzados sistemas de faros de Marelli con la tecnología LiDAR ATX de nueva generación de Hesai. Esta integración permite mejorar la detección de objetos y la seguridad de los vehículos, al tiempo que mantiene los estándares de diseño aerodinámico y estético. El LiDAR ATX es un sensor compacto, de largo alcance y altamente personalizable, diseñado específicamente para aplicaciones automovilísticas. La nueva generación de ATX logra una reducción de volumen de aproximadamente el 60 % con respecto a su predecesora, lo que facilita su integración en los conjuntos de faros. Esta colaboración posiciona a ambas empresas para responder a la creciente demanda de sistemas avanzados de asistencia a la conducción (ADAS) y tecnologías de vehículos autónomos de nueva generación.
El informe de investigación sobre el mercado de LiDAR para cartografía ofrece una cobertura exhaustiva del sector, con estimaciones y previsiones de ingresos expresados en miles de millones de USD para el período 2022–2035, correspondientes a los siguientes segmentos:
Mercado por plataforma
Mercado por principio de medición de distancia
Mercado por arquitectura de escaneo
Mercado por componente
Mercado por aplicación
La información anterior se proporciona para las siguientes regiones y países:
Preguntas frecuentes(FAQ):
Metodología de investigación, fuentes de datos y proceso de validación
Este informe se basa en un proceso de investigación estructurado basado en conversaciones directas con la industria, modelado propietario y validación cruzada rigurosa, y no solo en investigación de escritorio.
Nuestro proceso de investigación de 6 pasos
1. Diseño de investigación y supervisión de analistas
En GMI, nuestra metodología de investigación se basa en la experiencia humana, la validación rigurosa y la transparencia total. Cada perspectiva, análisis de tendencias y pronóstico en nuestros informes es desarrollado por analistas experimentados que entienden los matices de su mercado.
Nuestro enfoque integra una extensa investigación primaria a través del compromiso directo con participantes y expertos de la industria, complementada con una investigación secundaria integral de fuentes globales verificadas. Aplicamos análisis de impacto cuantificado para ofrecer pronósticos confiables, manteniendo una trazabilidad completa desde las fuentes de datos originales hasta los insights finales.
2. Investigación primaria
La investigación primaria forma la columna vertebral de nuestra metodología, contribuyendo con casi el 80% a los insights generales. Implica el compromiso directo con los participantes de la industria para garantizar la precisión y profundidad en el análisis. Nuestro programa de entrevistas estructuradas cubre los mercados regionales y globales, con aportes de ejecutivos de nivel C, directores y expertos en la materia. Estas interacciones proporcionan perspectivas estratégicas, operativas y técnicas, permitiendo insights completos y pronósticos de mercado confiables.
3. Minería de datos y análisis de mercado
La minería de datos es una parte clave de nuestro proceso de investigación, contribuyendo con casi el 20% a la metodología general. Implica analizar la estructura del mercado, identificar las tendencias de la industria y evaluar los factores macroeconómicos a través del análisis de participación en los ingresos de los principales actores. Los datos relevantes se recopilan de fuentes pagas y gratuitas para construir una base de datos confiable. Esta información se integra luego para respaldar la investigación primaria y el dimensionamiento del mercado, con validación de partes interesadas clave como distribuidores, fabricantes y asociaciones.
4. Dimensionamiento del mercado
Nuestro dimensionamiento del mercado se basa en un enfoque ascendente, comenzando con datos de ingresos de empresas recopilados directamente a través de entrevistas primarias, junto con cifras de volumen de producción de fabricantes y estadísticas de instalación o implementación. Estos datos se ensamblan a través de los mercados regionales para llegar a una estimación global fundamentada en la actividad real de la industria.
5. Modelo de pronóstico y supuestos clave
Cada pronóstico incluye documentación explícita de:
✓ Principales impulsores de crecimiento y su impacto asumido
✓ Factores restrictivos y escenarios de mitigación
✓ Supuestos regulatorios y riesgo de cambio de política
✓ Parámetro de la curva de adopción tecnológica
✓ Supuestos macroeconómicos (crecimiento del PIB, inflación, moneda)
✓ Dinámicas competitivas y expectativas de entrada/salida al mercado
6. Validación y aseguramiento de calidad
Las etapas finales implican validación humana, donde expertos del dominio revisan manualmente los datos filtrados para identificar matices y errores contextuales que los sistemas automatizados podrían pasar por alto. Esta revisión de expertos añade una capa crítica de aseguramiento de calidad, asegurando que los datos se alineen con los objetivos de investigación y los estándares específicos del dominio.
Nuestro proceso de validación de triple capa garantiza la máxima fiabilidad de los datos:
✓ Validación estadística
✓ Validación de expertos
✓ Verificación de la realidad del mercado
Confianza & credibilidad
Fuentes de datos verificadas
Publicaciones comerciales
Revistas sectoriales, publicaciones comerciales y medios especializados
Bases de datos industriales
Bases de datos de mercado propias y de terceros
Documentos regulatorios
Registros de contratación pública y documentos de política
Investigación académica
Estudios universitarios e informes de instituciones especializadas
Informes corporativos
Informes anuales, presentaciones a inversores y declaraciones
Entrevistas con expertos
Alta dirección, responsables de compras y especialistas técnicos
Archivo GMI
Más de 13.000 estudios publicados en más de 20 sectores industriales
Datos comerciales
Volúmenes de importación/exportación, códigos HS y registros aduaneros
Parámetros estudiados y evaluados
Cada punto de datos de este informe se valida mediante entrevistas primarias, modelado ascendente real y rigurosas comprobaciones cruzadas. Lea sobre nuestro proceso de investigación →