Scarica il PDF gratuito

Mercato del LiDAR per la cartografia Dimensioni e quota 2026-2035

ID del Rapporto: GMI4461
   |
Data di Pubblicazione: February 2026
 | 
Formato del Rapporto: PDF/Excel/Dashboard/Piattaforma

Scarica il PDF gratuito

Esplora le nostre opzioni di licenza:

Consegna immediata disponibile

Dimensione del mercato LiDAR per la mappatura

Il mercato globale del LiDAR per la mappatura era valutato a 5,3 miliardi di dollari USA nel 2025. Si prevede che il mercato cresca da 5,9 miliardi di dollari USA nel 2026 a 45,8 miliardi di dollari USA nel 2035, con un tasso di crescita annuo composto (CAGR) del 25,6% durante il periodo di previsione, secondo l'ultimo report pubblicato da Global Market Insights Inc.

Principali evidenze del mercato LiDAR per la cartografia

Dimensione del mercato nel 2025
$ 5,3 miliardi
Dimensione del mercato nel 2026
$ 5,9 miliardi
Dimensione prevista del mercato nel 2035
$ 45,8 miliardi
Tasso di crescita annuo composto (CAGR) (2026–2035)
25,6%
Dominanza regionale
Mercato più grande
Nord America
Regione in più rapida crescita
Asia-Pacifico
Principali operatori di mercato
  • Leader del mercato: Hexagon AB ha detenuto una quota di mercato superiore all'11% nel 2025.

  • Principali operatori: i primi 5 operatori di questo mercato comprendono Trimble Inc., Hexagon AB, SICK AG, Ouster Inc., Topcon, che complessivamente detenevano una quota di mercato del 31,3% nel 2025.

Principali fattori di crescita del mercato
  • Crescente domanda di dati geospaziali ad alta precisione
  • Rapido sviluppo delle infrastrutture e urbanizzazione
  • Aumento dei programmi nazionali di cartografia e resilienza guidati dai governi
Opportunità
  • Crescita dei modelli basati su abbonamento e di cartografia come servizio
  • Opportunità di espansione nei mercati con bassa penetrazione
Sfide
  • Elevati costi di capitale iniziali
  • Complessità dell'elaborazione dei dati e requisiti in termini di competenze

Il mercato del LiDAR per la mappatura è in espansione, sostenuto dalla crescente integrazione del LiDAR con l'intelligenza artificiale, i GIS e le piattaforme emergenti di gemelli digitali, che sta trasformando i flussi di lavoro della mappatura consentendo analisi spaziali in tempo reale e l'estrazione automatizzata delle caratteristiche.
 

Per quanto riguarda i pianificatori delle città intelligenti di tutto il mondo, circa il 21% dei pianificatori urbani e delle autorità municipali a livello globale utilizza dati spaziali basati sul LiDAR nei modelli di infrastrutture intelligenti per l'analisi delle reti di servizi e del traffico, migliorando il processo decisionale e l'efficienza operativa. Ad esempio, la classificazione delle nuvole di punti basata sull'intelligenza artificiale e la modellazione predittiva stanno riducendo i colli di bottiglia nell'elaborazione manuale dei dati LiDAR o spaziali 3D, mentre i gemelli digitali costruiti sui dati LiDAR supportano la gestione continua degli asset nei settori delle infrastrutture, dei servizi pubblici e delle costruzioni in regioni quali il Nord America, l'Europa e l'area APAC. Questa convergenza accelera la diffusione di soluzioni di mappatura intelligenti in diversi settori.
 

Inoltre, la crescita delle offerte in abbonamento e della mappatura come servizio (MaaS) sta rendendo la mappatura LiDAR accessibile a una gamma più ampia di utenti, eliminando i costi iniziali per l'hardware. Le piattaforme basate sul cloud consentono la gestione collaborativa dei progetti e la condivisione dei dati in tempo reale tra team distribuiti, supportando i flussi di lavoro geospaziali dall'acquisizione alla consegna.
 

Questo modello viene adottato sempre più in Nord America e in Europa, dove le piccole e medie imprese utilizzano processi scalabili di elaborazione dei dati LiDAR senza dover sostenere ingenti investimenti di capitale. Inoltre, l'infrastruttura cloud facilita i progetti di mappatura su larga scala e l'integrazione con i sistemi GIS aziendali, aumentando i ricavi ricorrenti dei fornitori e ampliando la base di utenti nei settori dei servizi pubblici, della pianificazione urbana e del monitoraggio ambientale, accrescendo così complessivamente il tasso di adozione della tecnologia LiDAR.

Tendenze del mercato LiDAR per la mappatura

  • Una delle principali tendenze che influenzano il settore della mappatura LiDAR è l'integrazione del LiDAR con gli UAV, i veicoli autonomi e le piattaforme di gemelli digitali, promossa da enti pubblici e imprese private che mirano a semplificare la mappatura su larga scala e l'analisi geospaziale in tempo reale.
     
  • Nel 2025, Nottingham, nel Regno Unito, ha implementato un gemello digitale 3D dell'intera città utilizzando dati LiDAR ad alta risoluzione, consentendo ai pianificatori urbani di simulare in tempo reale lo sviluppo delle infrastrutture, il traffico e le reti di servizi. Questa iniziativa evidenzia il passaggio verso la mappatura LiDAR potenziata dall'intelligenza artificiale per la pianificazione delle città intelligenti e la gestione predittiva degli asset.
     
  • I produttori di LiDAR integrano sempre più sensori LiDAR a stato solido e compatibili con gli UAV nei sistemi di mappatura portatili e mobili, consentendo rilievi più rapidi, sicuri e precisi per le applicazioni nei settori delle costruzioni, della silvicoltura e della mappatura dei corridoi.
     
  • I progressi nelle piattaforme geospaziali basate sul cloud e nell'elaborazione delle nuvole di punti basata sull'intelligenza artificiale stanno migliorando l'interoperabilità, l'analisi predittiva e l'automazione, accelerando l'adozione nei settori delle infrastrutture, dell'ambiente e della gestione delle emergenze.
     
  • La diffusione delle soluzioni LiDAR nei progetti di sviluppo urbano, nei corridoi di trasporto, nel monitoraggio costiero e nelle valutazioni ambientali è in aumento a livello globale, poiché governi e imprese ricercano dati geospaziali scalabili ad alta risoluzione per ottimizzare la pianificazione, ridurre i rischi operativi e sostenere le iniziative di resilienza climatica.


Analisi del mercato LiDAR per la mappatura
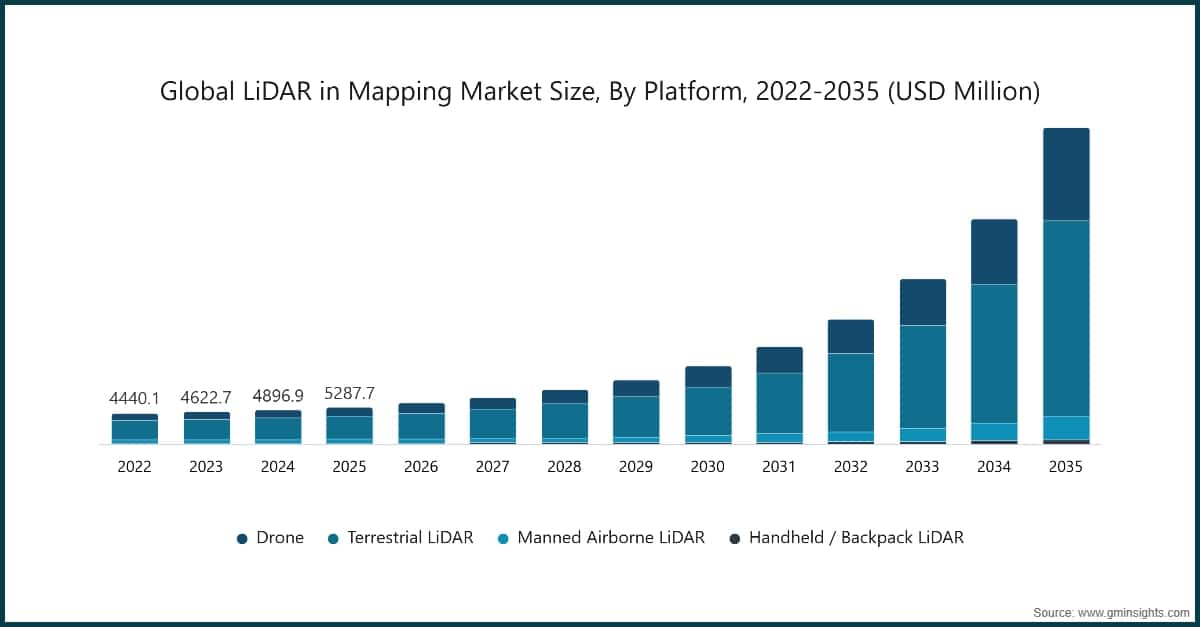
Dimensione del mercato globale LiDAR per la mappatura, per piattaforma, 2022–2035 (milioni di dollari USA)

In base alla piattaforma, il mercato è segmentato in droni, LiDAR terrestre, LiDAR aerotrasportato con equipaggio e LiDAR portatile/a zaino.
 

  • Si prevede che il segmento del LiDAR terrestre raggiunga 13,4 miliardi di dollari USA entro il 2035. La crescita del segmento è sostenuta dalla crescente adozione nei settori delle infrastrutture, dell'edilizia e della pianificazione urbana. La mappatura ad alta precisione di edifici, strade e reti di servizi consente agli ingegneri di ridurre gli errori di progetto, ottimizzare l'impiego dei materiali e accelerare i tempi di realizzazione. I governi di Nord America, Europa e Asia-Pacifico impongono sempre più l'uso del LiDAR per lo sviluppo urbano e le iniziative relative alle città intelligenti.
     

  • Inoltre, i progressi nei sistemi LiDAR terrestri mobili e portatili stanno ampliando l'accessibilità per le imprese di medie dimensioni. L'integrazione con l'elaborazione delle nuvole di punti basata sull'intelligenza artificiale, le piattaforme BIM e i sistemi GIS migliora il processo decisionale in tempo reale e la manutenzione predittiva, creando nuovi casi d'uso nei servizi di pubblica utilità, negli impianti industriali e nel monitoraggio ambientale. Nel complesso, questi fattori sostengono una solida crescita del mercato nel lungo periodo.
     
  • Nel 2025 il segmento dei droni era valutato a 1,3 miliardi di dollari USA e si prevede che cresca a un tasso di crescita annuo composto (CAGR) del 27,7% nel periodo di previsione. La crescita è sostenuta dalla capacità di effettuare rilievi aerei rapidi e ad alta risoluzione in aree inaccessibili o di grandi dimensioni. L'adozione è favorita dall'integrazione dei veicoli aerei senza equipaggio (UAV) nei progetti di edilizia, silvicoltura, estrazione mineraria e infrastrutture, dai costi operativi inferiori rispetto agli aeromobili con equipaggio e dal crescente sostegno normativo alle operazioni commerciali con droni in Nord America, Europa e Asia-Pacifico.
     

Quota dei ricavi del mercato globale LiDAR per la mappatura, per componente, 2025 (%)

In base al componente, il mercato LiDAR per la mappatura è suddiviso in hardware e software.
 

  • Nel 2025 il segmento hardware deteneva una quota di mercato dell'80,4%, grazie al suo rapporto costo-efficacia, alla comprovata durabilità e all'ampia accettazione normativa. Il segmento hardware domina il mercato a causa dell'elevata domanda di sensori LiDAR avanzati e apparecchiature di scansione nelle applicazioni aviotrasportate, terrestri e con UAV. La mappatura di precisione, il monitoraggio delle infrastrutture e l'analisi ambientale richiedono hardware LiDAR specializzato, in grado di acquisire dati densi relativi alle nuvole di punti, garantendo accuratezza e affidabilità nei progetti in Nord America, Europa e Asia-Pacifico.
     
  • Inoltre, il predominio del segmento è sostenuto dai continui progressi tecnologici nelle unità LiDAR a stato solido, multirotore e mobili, che riducono i tempi di rilievo, migliorano la portabilità e aumentano l'efficienza dell'acquisizione dei dati. A livello globale, le organizzazioni investono sempre più nell'hardware come bene a lungo termine per sostenere attività ricorrenti di mappatura, pianificazione urbana e iniziative relative alle città intelligenti.
     
  • Si prevede che il segmento software cresca a un CAGR del 27.dell'1% durante il periodo di previsione 2026 – 2035, sostenuto dalla crescente domanda di elaborazione delle nuvole di punti basata sull'intelligenza artificiale, integrazione con i GIS e applicazioni di gemelli digitali, che consentono analisi rapide, visualizzazione e modellazione predittiva. Le piattaforme software LiDAR basate sul cloud migliorano l'accessibilità, automatizzano i flussi di lavoro e supportano progetti infrastrutturali, ambientali e di pianificazione urbana, in particolare in Nord America, Europa e Asia-Pacifico.
     

In base all'applicazione, il mercato LiDAR per la mappatura è suddiviso in mappatura di corridoi, edilizia e rilevamento, agricoltura e silvicoltura, attività minerarie e estrazione in cava, istruzione, ambiente, trasporti, servizi di emergenza e altro.
 

  • Il segmento della mappatura di corridoi deteneva una quota di mercato del 37,5% nel 2025. I sistemi LiDAR aviotrasportati per la mappatura sono ampiamente utilizzati, grazie al loro ruolo fondamentale nei progetti di infrastrutture lineari, tra cui strade, ferrovie, oleodotti e linee elettriche. Il LiDAR consente rilievi topografici precisi, analisi volumetriche e ottimizzazione dell'allineamento dei percorsi, riducendo i rischi di costruzione e migliorando l'efficienza operativa, in particolare in Nord America, Europa e Asia-Pacifico.
     
  • Inoltre, l'adozione è sostenuta dai sistemi LiDAR aviotrasportati e installati su UAV, che consentono di acquisire rapidamente dati ad alta risoluzione sui corridoi su lunghe distanze. L'integrazione con GIS, gemelli digitali e analisi predittiva aiuta progettisti e ingegneri a monitorare le infrastrutture, garantire la conformità e pianificare gli interventi di ammodernamento in modo efficiente, rafforzando il predominio del segmento sul mercato globale.
     
  • Si prevede che il segmento dei trasporti cresca a un tasso di crescita annuo composto (CAGR) del 28,9% durante il periodo di previsione 2026 - 2035. La crescita del segmento dei trasporti è sostenuta dalla crescente necessità di mappatura e monitoraggio ad alta precisione di strade, ferrovie e aeroporti. Il LiDAR consente l'ottimizzazione dei percorsi, l'ispezione delle infrastrutture e l'analisi della sicurezza. La rapida urbanizzazione e le iniziative per le città intelligenti in Nord America, Europa e Asia-Pacifico stanno alimentando l'adozione, sostenendo la pianificazione dei trasporti a lungo termine e l'efficienza operativa.
     

Mercato LiDAR per la mappatura in Nord America

    Dimensione del mercato LiDAR per la mappatura negli Stati Uniti, 2022-2035 (milioni di dollari USA)


    Nel 2025, il mercato LiDAR per la mappatura in Nord America rappresentava il 49,8% della quota dei ricavi.
     

    • La crescita del Nord America è sostenuta dallo sviluppo di infrastrutture su larga scala, dall'urbanizzazione e dai progetti di trasporto negli Stati Uniti e in Canada. Le iniziative governative per le città intelligenti, la mappatura delle aree soggette a inondazioni e la gestione degli asset fanno sempre più affidamento sul LiDAR per ottenere dati topografici e geospaziali accurati, migliorando la pianificazione, l'efficienza operativa e la resilienza urbana a lungo termine.
       
    • Inoltre, la regione beneficia dell'elevata diffusione dei sistemi LiDAR installati su UAV e dei sistemi LiDAR aviotrasportati, nonché dei consistenti investimenti in ricerca e sviluppo da parte di importanti produttori di LiDAR, tra cui Trimble, Hexagon e Teledyne. L'integrazione con GIS, BIM e piattaforme di gemelli digitali basate sull'intelligenza artificiale accelera l'implementazione di soluzioni avanzate per la mappatura nei settori dei servizi di pubblica utilità, dell'edilizia e del monitoraggio ambientale.
       

    Il mercato LiDAR per la mappatura negli Stati Uniti era valutato rispettivamente a 1,8 miliardi di dollari USA e 1,9 miliardi di dollari USA nel 2022 e nel 2023. La dimensione del mercato ha raggiunto 2,1 miliardi di dollari USA nel 2025, rispetto ai 2 miliardi di dollari USA del 2024.
     

    • Il mercato LiDAR statunitense è in espansione grazie alla rapida modernizzazione delle infrastrutture, all'ampliamento delle autostrade e ai programmi per le città intelligenti. Iniziative federali come gli aggiornamenti della National Map degli Stati Uniti e i progetti di mappatura delle pianure alluvionali favoriscono l'adozione di dati LiDAR ad alta accuratezza per la pianificazione, il monitoraggio e il processo decisionale nei settori dei trasporti, dei servizi di pubblica utilità e dello sviluppo urbano.
       
    • La crescente adozione negli Stati Uniti è inoltre alimentata dai sistemi LiDAR basati su UAV e mobili, che riducono i tempi di rilevamento e migliorano la precisione. Aziende ed enti utilizzano il LiDAR per progetti quali i rilievi per l’ampliamento degli aeroporti, il monitoraggio delle condutture e i gemelli digitali urbani in città come Boston e San Francisco, rafforzando l’efficienza operativa e la gestione degli asset nel lungo periodo.
       

    Mercato europeo del LiDAR per la cartografia

    Il settore europeo del LiDAR per la cartografia ha rappresentato 1,2 miliardi di dollari USA nel 2025 e dovrebbe registrare una crescita redditizia nel periodo di previsione.
     

    • La crescita del mercato europeo del LiDAR è sostenuta da rigorose normative ambientali e dai programmi di resilienza climatica. Paesi come i Paesi Bassi, la Norvegia e la Svezia stanno investendo nel LiDAR per la mappatura delle pianure alluvionali, il monitoraggio dell’erosione costiera e la pianificazione delle energie rinnovabili, garantendo la conformità alle direttive dell’UE e consentendo una pianificazione ambientale e delle infrastrutture urbane accurata nel lungo periodo.
       
    • Inoltre, i progetti infrastrutturali transfrontalieri e la conservazione dei siti del patrimonio culturale stanno favorendo l’adozione del LiDAR. La mappatura ad alta risoluzione viene utilizzata per le reti ferroviarie, i corridoi di trasporto intelligenti e i centri storici di città in Francia, Italia e Germania, sostenendo sia gli interventi di modernizzazione sia quelli di conservazione culturale. L’integrazione con software avanzati e le iniziative finanziate dall’UE accelerano ulteriormente la penetrazione del mercato in tutta la regione.
       
    • La Germania domina il mercato europeo grazie ai suoi avanzati settori automobilistico e geospaziale, al forte sostegno governativo alle infrastrutture intelligenti, agli elevati investimenti in ricerca e sviluppo, all’ampia diffusione dei veicoli autonomi e alla presenza di aziende leader nella tecnologia LiDAR, che consentono di sviluppare soluzioni di mappatura precise e su larga scala in diversi settori.
       

    Mercato dell’Asia-Pacifico del LiDAR per la cartografia

    Si prevede che il settore dell’Asia-Pacifico del LiDAR per la cartografia detenga una quota significativa del 22,7% nel 2025 e registri il più elevato tasso di crescita annuo composto (CAGR), pari al 28,7%, durante il periodo di previsione.
     

    • Il settore dell’Asia-Pacifico del LiDAR per la cartografia sta crescendo rapidamente grazie ai programmi nazionali di mappatura su larga scala, all’espansione delle ferrovie ad alta velocità e delle metropolitane e agli ingenti interventi di sviluppo infrastrutturale in Cina, India e Sud-est asiatico. La forte domanda di modellazione 3D delle città, mappatura del rischio di alluvioni, mappatura dei corridoi e monitoraggio costiero per la resilienza climatica rafforza ulteriormente l’adozione regionale nei settori pubblico e privato.
       
    • Il CAGR più elevato è sostenuto dalla riduzione dei costi dei sensori LiDAR, dalle capacità produttive locali e dalla rapida integrazione con l’IA, i droni e i sistemi autonomi. I progetti di gemelli digitali sostenuti dai governi, la crescita dell’agricoltura di precisione, l’automazione mineraria in Australia e Indonesia e l’ampliamento delle normative sugli UAV stanno accelerando l’implementazione commerciale e la crescita del mercato nel lungo periodo in tutta la regione.
       
    • Si stima che il settore cinese del LiDAR per la cartografia cresca a un CAGR del 29,4% nel mercato dell’Asia-Pacifico del LiDAR per la cartografia. Il Paese rimane un motore di crescita fondamentale nell’area Asia-Pacifico grazie alla forte spinta verso l’amministrazione digitale del territorio, il monitoraggio in tempo reale delle infrastrutture e le piattaforme nazionali di dati geospaziali. La crescente domanda di dati altimetrici ad alta precisione per il controllo delle alluvioni, la pianificazione dei siti per le energie rinnovabili e i grandi progetti di costruzione, insieme alla forte integrazione del LiDAR con l’IA e l’analisi cloud, posiziona la Cina come principale motore di crescita nell’ecosistema della cartografia dell’Asia-Pacifico.
       

    Mercato latinoamericano del LiDAR per la cartografia

    • Il mercato latinoamericano del monitoraggio del particolato, valutato a 153,4 milioni di dollari USA nel 2025, rappresenta un mercato emergente per il LiDAR applicato alla cartografia, sostenuto dall’inasprimento delle normative sulla qualità dell’aria, dalle iniziative di monitoraggio dell’inquinamento urbano e dalla crescente diffusione delle tecnologie di telerilevamento.I programmi di monitoraggio ambientale guidati dai governi, il monitoraggio delle emissioni minerarie e industriali e la crescente diffusione dei progetti di smart city alimentano la domanda. Inoltre, la crescente adozione di sistemi LiDAR montati su droni e veicoli migliora la modellizzazione della dispersione del particolato e sostiene l'applicazione di politiche ambientali basate sui dati in tutta la regione.
       

    Mercato del LiDAR per la mappatura in Medio Oriente e Africa

    Nel 2025, il settore del LiDAR per la mappatura negli Emirati Arabi Uniti registrerà una crescita significativa nel mercato del LiDAR per la mappatura in Medio Oriente e Africa.
     

    • Il settore del LiDAR per la mappatura in Medio Oriente e Africa è sostenuto dalla modernizzazione delle infrastrutture su larga scala, dai megaprogetti di smart city e dai programmi di sviluppo nazionale, come Saudi Vision 2030 e le iniziative degli Emirati Arabi Uniti per la trasformazione digitale. La crescente domanda di modellizzazione del terreno ad alta precisione negli ambienti desertici, di monitoraggio degli oleodotti e dei gasdotti e di valutazione dei siti per le energie rinnovabili sostiene l'adozione di queste soluzioni. Inoltre, gli investimenti nei rilievi basati su droni, nella mappatura dell'espansione urbana e nella gestione del rischio di calamità rafforzano la domanda regionale di soluzioni avanzate per la mappatura LiDAR.
       

    Quota di mercato del LiDAR per la mappatura

    Il settore del LiDAR per la mappatura è moderatamente concentrato ed è guidato da principali fornitori di tecnologie quali Trimble Inc., Hexagon AB, SICK AG, Topcon e Ouster Inc., che insieme rappresentano una quota significativa, pari al 31,3%, della domanda globale. Queste aziende beneficiano di una solida esperienza nelle tecnologie geospaziali, di rapporti consolidati con clienti governativi e aziendali e di portafogli completi che comprendono soluzioni LiDAR aviotrasportate, terrestri e mobili. Gli investimenti continui nella precisione dei sensori, nell'analisi software e nell'integrazione dei sistemi sostengono la mappatura ad alta precisione nelle applicazioni infrastrutturali, edilizie e di rilevamento.
     

    Nonostante la presenza di operatori dominanti, il mercato rimane parzialmente frammentato, con fornitori regionali e aziende specializzate che servono casi d'uso di nicchia, come la mappatura di corridoi, la silvicoltura, l'attività estrattiva e i rilievi basati su droni. Le aziende di minori dimensioni competono attraverso sistemi efficienti sotto il profilo dei costi, implementazioni personalizzate, elaborazione dei dati abilitata dall'intelligenza artificiale e modelli di servizio locali. Questo contesto competitivo accelera l'innovazione nella miniaturizzazione dei sensori, nell'acquisizione dei dati in tempo reale e nelle piattaforme di mappatura basate sul cloud, sostenendo la crescita costante del mercato globale.
     

    Aziende del mercato del LiDAR per la mappatura

    I principali operatori attivi nel settore del LiDAR per la mappatura sono indicati di seguito:

    • Trimble Inc.
    • Hexagon AB
    • SICK AG
    • Topcon
    • Ouster Inc.
    • RIEGL
    • FARO
    • Quanergy Solutions, Inc.
    • Teledyne Technologies Inc.
    • Valeo
    • NV5 Global, Inc.
    • Shanghai Slamtec Co., Ltd.
    • Vaisala
    • Hesai Group.
    • Pix4D SA
       
    • Trimble Inc.

    Trimble Inc. è un leader consolidato nel mercato del LiDAR per la mappatura e detiene una quota stimata di circa il 9%. L'azienda offre sensori LiDAR avanzati, tecnologie di posizionamento e soluzioni geospaziali integrate ampiamente utilizzate nei settori del rilevamento, dell'edilizia, dell'agricoltura e della mappatura delle infrastrutture. Gli ingenti investimenti in ricerca e sviluppo (R&D), nelle piattaforme software proprietarie e nei rapporti di lungo periodo con enti governativi e clienti aziendali rafforzano la sua posizione competitiva nelle applicazioni di mappatura terrestre, mobile e aviotrasportata.
     

    • Hexagon AB

    Hexagon AB è un importante fornitore globale di tecnologie avanzate per la misurazione, il posizionamento e la cattura della realtà, comprese soluzioni LiDAR aviotrasportate e ibride ad alte prestazioni per la mappatura commercializzate con il marchio Leica Geosystems.Il suo portafoglio comprende sensori aviotrasportati come TerrainMapper-3, CityMapper-2 e Coastal Mapper, che forniscono dati integrati ed efficienti di LiDAR e immagini per i flussi di lavoro di mappatura 3D urbana, topografica e batimetrica. Le soluzioni di Hexagon si concentrano sull’acquisizione completa dei dati, sulla produttività dell’elaborazione e sulla scalabilità della mappatura per progetti infrastrutturali, ambientali e su scala nazionale, rafforzando la sua posizione competitiva nel mercato globale della mappatura LiDAR.
     

    • SICK AG

    SICK AG è un leader globale nella tecnologia dei sensori industriali e offre sensori LiDAR 2D e 3D robusti, in grado di fornire rilevamento, localizzazione e mappatura dell’ambiente precisi in tempo reale per piattaforme di automazione e mobili. I suoi prodotti, tra cui il LiDAR 3D multiScan100, generano nuvole di punti 3D ad alta risoluzione per la mappatura, il rilevamento degli oggetti e la navigazione su veicoli industriali e sistemi autonomi. Le soluzioni LiDAR di SICK sono altamente configurabili, robuste e progettate per un’integrazione affidabile in diverse applicazioni industriali a livello mondiale.
     

    Novità del settore LiDAR per la mappatura

    Nel settembre 2022, FARO Technologies, Inc., fornitore globale di soluzioni di realtà digitale 4D, ha acquisito strategicamente GeoSLAM, leader con sede nel Regno Unito nelle soluzioni di scansione mobile, dotato di un software proprietario ad alta efficienza per la localizzazione e mappatura simultanee (SLAM). Fondata nel 2012, GeoSLAM potenzia le capacità di FARO nella generazione di modelli 3D per le applicazioni di Digital Twin. Si prevede che questa acquisizione amplierà il mercato indirizzabile di FARO nelle soluzioni di scansione mobile e accelererà la crescita nel settore in rapida evoluzione della geomatica e della mappatura 3D.
     

    Nel settembre 2024, Teledyne Geospatial prevede di presentare il proprio portafoglio completo di soluzioni geospaziali per applicazioni di ispezione, marittime e di mappatura a INTERGEO 2024, a Stoccarda, in Germania. I flussi di lavoro integrati hardware e software dell’azienda offrono funzionalità di mappatura end-to-end, fornendo informazioni geospaziali in tempo reale e utilizzabili in diversi settori. Tra i principali elementi in evidenza figura il sistema LiDAR aviotrasportato Galaxy Edge, caratterizzato da linee di scansione parallele con elaborazione e controllo in tempo reale, che consente flussi di lavoro diretti dal velivolo alla produzione.
     

    Nell’aprile 2024, Marelli, fornitore leader di tecnologie per la mobilità automobilistica, ha annunciato una collaborazione strategica con Hesai Group, fornitore globale di soluzioni LiDAR di livello automobilistico, per integrare i sistemi avanzati di illuminazione anteriore di Marelli con la tecnologia LiDAR ATX di nuova generazione di Hesai. Questa integrazione consente un migliore rilevamento degli oggetti e una maggiore sicurezza dei veicoli, mantenendo al contempo gli standard di progettazione aerodinamica ed estetica. Il LiDAR ATX è un sensore compatto, a lungo raggio e altamente personalizzabile, progettato specificamente per le applicazioni automobilistiche. La nuova generazione di ATX raggiunge una riduzione del volume di circa il 60% rispetto al modello precedente, facilitando l’integrazione ottimale nei gruppi ottici anteriori. Questa collaborazione posiziona entrambe le aziende per soddisfare la crescente domanda di sistemi avanzati di assistenza alla guida (ADAS) e di tecnologie per veicoli autonomi di nuova generazione.
     

    Il report di ricerca sul mercato del LiDAR per la mappatura include una copertura approfondita del settore, con stime e previsioni dei ricavi, espressi in miliardi di dollari USA, dal 2022 al 2035 per i seguenti segmenti:

    Mercato per piattaforma

    • Drone
      • Droni ad ala fissa
      • Droni a rotore singolo
      • Droni multirotore
    • LiDAR terrestre
      • Stazionario
      • Mobile
    • LiDAR aviotrasportato con equipaggio
    • LiDAR portatile / indossabile
       

    Mercato per principio di misurazione della distanza

    • LiDAR a tempo di volo (ToF)
    • LiDAR a sfasamento
    • LiDAR a onda continua a modulazione di frequenza (FMCW)
       

    Mercato per architettura di scansione

    • Scansione meccanica
    • Scansione a stato solido
       

    Mercato per componente

    • Hardware
    • Software
       

    Mercato per applicazione

    • Mappatura dei corridoi
    • Edilizia e topografia
    • Agricoltura e silvicoltura
    • Estrazione mineraria e attività estrattive
    • Istruzione
    • Ambientale
    • Trasporti
    • Servizi di emergenza
    • Altro
       

    Le informazioni di cui sopra sono fornite per le seguenti aree geografiche e i seguenti Paesi:

    • Nord America
      • Stati Uniti
      • Canada
    • Europa
      • Germania
      • Regno Unito
      • Francia
      • Spagna
      • Italia
      • Paesi Bassi
    • Asia-Pacifico
      • Cina
      • India
      • Giappone
      • Australia
      • Corea del Sud
    • America Latina
      • Brasile
      • Messico
      • Argentina
    • Medio Oriente e Africa
      • Sudafrica
      • Arabia Saudita
      • Emirati Arabi Uniti
    Autori:  Suraj Gujar , Ankita Chavan

    Domande Frequenti(FAQ):

    Qual era la dimensione del mercato del LiDAR per la mappatura nel 2025?
    La dimensione del mercato era pari a 5,3 miliardi di dollari USA nel 2025, con un tasso di crescita annuo composto (CAGR) del 25,6% previsto fino al 2035. La crescita è trainata dall'integrazione del LiDAR con l'IA, i GIS e le piattaforme di gemello digitale, che consentono analisi spaziali in tempo reale ed estrazione automatizzata degli elementi.
    Quale sarà il valore previsto del mercato del LiDAR per la mappatura entro il 2035?
    Si prevede che il mercato raggiunga 45,8 miliardi di dollari USA entro il 2035, sostenuto dai progressi nella tecnologia LiDAR, dall'analisi basata sull'intelligenza artificiale e dalla crescente adozione nei settori delle infrastrutture, della tutela ambientale e della pianificazione urbana.
    Quale sarà la dimensione prevista del mercato LiDAR nel settore della cartografia nel 2026?
    Si prevede che la dimensione del mercato raggiunga 5,9 miliardi di dollari USA nel 2026.
    Qual è stato il fatturato generato dal segmento hardware nel 2025?
    Il segmento hardware ha rappresentato circa l'80,4% della quota di mercato nel 2025, trainato dalla domanda di sensori LiDAR avanzati e apparecchiature di scansione nelle applicazioni aeree, terrestri e con UAV.
    Qual era la valutazione del segmento LiDAR terrestre nel 2025?
    Si prevede che il segmento del LiDAR terrestre raggiunga un valore di 13,4 miliardi di dollari USA entro il 2035, sostenuto dall'adozione di questa tecnologia nelle infrastrutture, nell'edilizia e nella pianificazione urbana per la mappatura ad alta precisione di edifici, strade e servizi pubblici.
    Quali sono le prospettive di crescita del segmento della mappatura dei corridoi?
    Il segmento della mappatura dei corridoi ha detenuto una quota di mercato del 37,5% nel 2025.
    Quale area geografica è leader nel settore della mappatura LiDAR?
    Il Nord America guida il mercato, con il mercato statunitense valutato a 2,1 miliardi di dollari USA nel 2025. La crescita è sostenuta dalla modernizzazione delle infrastrutture, dall'ampliamento della rete autostradale e dalle iniziative per le città intelligenti.
    Quali sono le tendenze emergenti nel mercato dei sistemi LiDAR per la mappatura?
    Integrazione del LiDAR con UAV e veicoli autonomi, elaborazione delle nuvole di punti basata sull’IA, piattaforme geospaziali basate sul cloud e crescente impiego nella pianificazione urbana, nei trasporti e nel monitoraggio ambientale.
    Quali sono i principali operatori del settore LiDAR per la mappatura?
    I principali operatori di mercato includono Trimble Inc., Hexagon AB, SICK AG, Topcon, Ouster Inc., RIEGL, FARO, Quanergy Solutions, Inc., Teledyne Technologies Inc., Valeo e NV5 Global, Inc.

    Metodologia di ricerca, fonti dei dati e processo di validazione

    Questo rapporto si basa su un processo di ricerca strutturato costruito attorno a conversazioni dirette con l'industria, modellazione proprietaria e rigorosa validazione incrociata, e non solo su ricerche a tavolino.

    Il nostro processo di ricerca in 6 fasi

    1. 1. Progettazione della ricerca e supervisione degli analisti

      In GMI, la nostra metodologia di ricerca è costruita su una base di competenza umana, validazione rigorosa e completa trasparenza. Ogni insight, analisi delle tendenze e previsione nei nostri rapporti è sviluppato da analisti esperti che comprendono le sfumature del vostro mercato.

      Il nostro approccio integra un'ampia ricerca primaria attraverso il coinvolgimento diretto con i partecipanti e gli esperti del settore, completata da una ricerca secondaria completa proveniente da fonti globali verificate. Applichiamo un'analisi d'impatto quantificata per fornire previsioni affidabili, mantenendo una completa tracciabilità dalle fonti di dati originali agli insight finali.

    2. 2. Ricerca primaria

      La ricerca primaria costituisce la spina dorsale della nostra metodologia, contribuendo per quasi l'80% agli insight complessivi. Coinvolge l'impegno diretto con i partecipanti del settore per garantire accuratezza e profondità nell'analisi. Il nostro programma di interviste strutturate copre i mercati regionali e globali, con contributi di dirigenti C-suite, direttori ed esperti della materia. Queste interazioni forniscono prospettive strategiche, operative e tecniche, consentendo insight completi e previsioni di mercato affidabili.

    3. 3. Data mining e analisi di mercato

      Il data mining è una parte fondamentale del nostro processo di ricerca, contribuendo per circa il 20% alla metodologia complessiva. Comprende l'analisi della struttura del mercato, l'identificazione delle tendenze del settore e la valutazione dei fattori macroeconomici attraverso l'analisi della quota di fatturato dei principali attori. I dati rilevanti vengono raccolti da fonti a pagamento e gratuite per costruire un database affidabile. Queste informazioni vengono poi integrate per supportare la ricerca primaria e il dimensionamento del mercato, con validazione da parte di stakeholder chiave come distributori, produttori e associazioni.

    4. 4. Dimensionamento del mercato

      Il nostro dimensionamento del mercato è costruito su un approccio bottom-up, partendo dai dati di fatturato delle aziende raccolti direttamente attraverso interviste primarie, insieme alle cifre del volume di produzione dei produttori e alle statistiche di installazione o distribuzione. Questi dati vengono poi assemblati attraverso i mercati regionali per arrivare a una stima globale radicata nell'attività reale del settore.

    5. 5. Modello di previsione e ipotesi chiave

      Ogni previsione include la documentazione esplicita di:

      • ✓ Principali driver di crescita e il loro impatto ipotizzato

      • ✓ Fattori frenanti e scenari di mitigazione

      • ✓ Ipotesi normative e rischio di cambiamento delle politiche

      • ✓ Parametro della curva di adozione tecnologica

      • ✓ Ipotesi macroeconomiche (crescita del PIL, inflazione, valuta)

      • ✓ Dinamiche competitive e aspettative di ingresso/uscita dal mercato

    6. 6. Validazione e garanzia della qualità

      Le fasi finali prevedono la validazione umana, in cui esperti del dominio revisionano manualmente i dati filtrati per identificare sfumature ed errori contestuali che i sistemi automatizzati potrebbero non rilevare. Questa revisione da parte degli esperti aggiunge un livello critico di garanzia della qualità, assicurando che i dati siano allineati agli obiettivi della ricerca e agli standard specifici del settore.

      Il nostro processo di validazione a tre livelli garantisce la massima affidabilità dei dati:

      • ✓ Validazione statistica

      • ✓ Validazione degli esperti

      • ✓ Verifica della realtà di mercato

    Fiducia & credibilità

    10+
    Anni di servizio
    Consegna coerente dalla fondazione
    A+
    Accreditamento BBB
    Standard professionali e soddisfazioni
    ISO
    Qualità certificata
    Azienda certificata ISO 9001-2015
    150+
    Analisti di ricerca
    In oltre 20 settori industriali
    95%
    Fidelizzazione clienti
    Valore della relazione quinquennale

    Fonti di dati verificate

    • Pubblicazioni di settore

      Riviste di settore, pubblicazioni commerciali e media specializzati

    • Database di settore

      Database di mercato proprietari e di terze parti

    • Documenti normativi

      Registri di appalti governativi e documenti di policy

    • Ricerca accademica

      Studi universitari e rapporti di istituzioni specializzate

    • Rapporti aziendali

      Relazioni annuali, presentazioni agli investitori e depositi

    • Interviste con esperti

      C-suite, responsabili acquisti e specialisti tecnici

    • Archivio GMI

      Oltre 13.000 studi pubblicati in più di 20 settori industriali

    • Dati commerciali

      Volumi import/export, codici HS e registri doganali

    Parametri studiati e valutati

    Ogni punto dati di questo report è validato attraverso interviste primarie, una vera modellazione bottom-up e rigorosi controlli incrociati. Scopri il nostro processo di ricerca →

    Autori:  Suraj Gujar, Ankita Chavan
    Usiamo i cookie per migliorare l'esperienza dell'utente (politica sulla riservatezza)
