
Autori:
Avinash Singh, Amit Patil
Scarica il PDF gratuito
Mercato dei moduli bagno prefabbricati Dimensioni e quota 2026-2035
ID del Rapporto: GMI14247
|
Data di Pubblicazione: September 2026
|
Formato del Rapporto: PDF/Excel/Dashboard/Piattaforma
Scarica il PDF gratuito
Esplora le nostre opzioni di licenza:
Scarica il PDF gratuito

Mercato dei moduli bagno prefabbricati
Ottieni un campione gratuito di questo rapporto
Ottieni un campione gratuito di questo rapporto
Mercato dei moduli bagno prefabbricati
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Dimensione del mercato globale dei moduli bagno prefabbricati
Il mercato globale dei moduli bagno prefabbricati era valutato a 6,1 miliardi di dollari USA nel 2025 e dovrebbe passare da 6,6 miliardi di dollari USA nel 2026 a 14,9 miliardi di dollari USA entro il 2035, con una crescita a un tasso di crescita annuo composto (CAGR) del 9,4% nel periodo 2026–2035.
Principali risultati del mercato dei moduli bagno prefabbricati
Leader del mercato: Walker Modular ha detenuto la quota di mercato più elevata, superiore all'8%, nel 2025.
Principali operatori: I 5 principali operatori di questo mercato includono Walker Modular, Offsite Solutions, StercheleGroup, Bathsystem S.p.A, Interpod, che nel complesso hanno detenuto una quota di mercato del 42% nel 2025.
Il mercato misura i ricavi dal lato della domanda percepiti da produttori e fornitori per moduli bagno realizzati in fabbrica e completamente equipaggiati, inclusi la struttura del modulo, gli impianti idraulici ed elettrici installati, i sanitari, le finiture e la logistica o la supervisione dell'installazione incluse contrattualmente.
La convenienza economica dei moduli è maggiore quando un progetto ripete su larga scala la stessa configurazione del bagno e quando la sequenza delle attività in cantiere è esposta alla disponibilità di manodopera specializzata. Un caso di studio del Modular Building Institute ha documentato una riduzione del 37% dei tempi di consegna per un progetto Candlewood Suites, mentre un altro progetto ospedaliero ha ridotto di tre mesi la durata dei lavori. Lo studio mette a confronto circa 12 squadre coordinate nell'arco di tre mesi per un bagno costruito tradizionalmente in cantiere con l'installazione di un modulo completo in un solo giorno [1]Modular Building Institute, Offsite Construction Case Studies, nibs.org. Ciò sposta il valore dal coordinamento in cantiere verso il congelamento della progettazione, il controllo della qualità in fabbrica, i piani di sollevamento e la gestione dei collegamenti.
La pressione sulla forza lavoro rende questo trasferimento sempre più rilevante. Nel sondaggio del 2025 dell'Associated General Contractors of America, condotto su circa 1.400 aziende, il 92% ha riferito difficoltà nel trovare lavoratori qualificati e il 45% ha indicato la carenza di manodopera come causa dei ritardi nei progetti [2]Associated General Contractors of America, 2025 Construction Workforce Survey, agc.org. I moduli bagno competono quindi meno direttamente con un singolo subappaltatore specializzato in bagni che con il rischio cumulativo, in termini di tempistiche e coordinamento, associato a molteplici pacchetti di attività eseguiti in cantiere.
La tecnologia sta ampliando il ruolo del modulo nelle specifiche di progetto. I modelli compatibili con il BIM e le informazioni sugli asset predisposte per i gemelli digitali possono ridurre le interferenze prima della produzione, mentre i dispositivi dotati di sensori e i sistemi di monitoraggio dell'acqua creano un passaggio dalla realizzazione dell'opera alla gestione delle strutture. Il ritorno commerciale dipende dal fatto che gli sviluppatori coinvolgano i fornitori dei moduli prima che siano definiti i reticoli strutturali, i cavedi verticali, i percorsi di accesso e le scelte delle finiture. Una sostituzione in fase avanzata può preservare parte dei risparmi sulla manodopera, ma spesso riduce la standardizzazione alla base della produttività di fabbrica.
Opinione degli analisti GMI
La tesi di crescita del mercato si fonda sulla certezza delle tempistiche, non sulla modularità fine a sé stessa. Gli sviluppatori ottengono il massimo beneficio quando i moduli sono integrati tempestivamente nel sistema edilizio, in modo da standardizzare le interfacce e pianificare l'installazione in funzione del programma strutturale. In questo contesto, la carenza di manodopera in cantiere non si limita ad aumentare la domanda di produzione in fabbrica: incrementa anche il costo del mantenimento di flussi di lavoro frammentati in cantiere.
Questo vantaggio presenta tuttavia dei limiti. Un modulo è un ambiente finito trasportabile, non un componente standard intercambiabile. Le stesse decisioni progettuali iniziali che consentono la ripetizione in fabbrica determinano anche l'accesso delle gru, le tolleranze dimensionali, i collegamenti idraulici, la tempistica della logistica e la possibilità di integrare finiture specifiche del progetto. I fornitori che combinano progettazione standardizzata e personalizzazione controllata sono meglio posizionati per difendere i margini rispetto ai produttori che competono esclusivamente sul prezzo unitario.
Principali fattori di crescita
La carenza di manodopera nel settore delle costruzioni, la compressione dei tempi, i requisiti di sostenibilità e l'adozione dell'edilizia digitale sono le principali forze alla base della domanda di moduli prefabbricati. I loro effetti si sovrappongono: la carenza di manodopera rende più costoso il rischio di ritardi, mentre il coordinamento tramite BIM e i pacchetti standardizzati di componenti rendono più semplice specificare ripetutamente un approccio basato sulla produzione in fabbrica.
Il fattore legato alla manodopera è particolarmente rilevante per i progetti con più unità e layout ripetitivi delle aree umide. Quando gli operatori qualificati scarseggiano, il costo del ritardo di un pacchetto bagno va oltre la manodopera diretta: le attività di finitura degli interni, le verifiche ispettive e la messa in servizio delle camere possono subire ritardi. I risultati delle indagini dell'AGC indicano che si tratta di un vincolo operativo, non di un inconveniente localizzato, poiché la carenza di personale è già stata associata a ritardi nei progetti dai costruttori statunitensi intervistati. La produzione in fabbrica non può eliminare la domanda di manodopera, ma concentra le attività idrauliche, elettriche, di impermeabilizzazione e di finitura in un ambiente più controllabile.
I requisiti di rapidità favoriscono l'impiego dei moduli prefabbricati quando il team di progetto può approvare tempestivamente i progetti standardizzati. I risparmi di tempo documentati nei progetti alberghieri e ospedalieri riflettono un vantaggio di sequenziamento: i moduli possono essere prodotti mentre i lavori in cantiere proseguono, quindi installati e collegati come assiemi finiti. Le strutture ricettive, gli alloggi per studenti, le abitazioni multifamiliari e le strutture sanitarie sono particolarmente esposte, poiché la loro economia unitaria dipende dalla messa in servizio puntuale di numerose camere o posti letto.
I requisiti di sostenibilità stanno iniziando a influenzare le specifiche a livello di apparecchiature e materiali. LEED v4.1 stabilisce una soglia di riduzione del consumo idrico interno del 20% rispetto alle prestazioni di riferimento e identifica le apparecchiature con etichetta WaterSense come in grado di ridurre il consumo idrico dal 20% al 50% rispetto ai prodotti conformi ai requisiti normativi [3]U.S. Green Building Council, LEED v4.1 Water Efficiency Credit Requirements, usgbc.org. Per i produttori di moduli prefabbricati, ciò crea l'opportunità di fornire pacchetti di apparecchiature conformi e ripetibili, nonché selezioni di materiali verificabili. Aumenta inoltre l'importanza di fornire una documentazione ambientale che possa essere utilizzata nel processo di certificazione del progetto.
L'integrazione del BIM sostiene la transizione dalla vendita di un prodotto alla fornitura di un pacchetto coordinato di sistemi per l'edificio. I modelli digitali possono definire i passaggi degli impianti, le interfacce strutturali e la geometria del modulo prima dell'avvio della produzione. Il vantaggio commerciale non consiste semplicemente nella visualizzazione, ma nella riduzione del rischio di rilavorazioni nel punto in cui un'unità volumetrica completata entra in connessione con la struttura e le colonne montanti degli impianti MEP. I fornitori dotati di librerie digitali configurabili possono rendere più gestibile la personalizzazione, a condizione che le modifiche alle opzioni rimangano sotto controllo prima dell'approvazione per la produzione.
Principali fattori limitanti
I moduli spostano il rischio del sito a monte, ma non lo eliminano. Gli impegni di capitale, la personalizzazione, il trasporto, la conformità alle normative locali e il livello di maturità ancora iniziale nei mercati consolidati delle soluzioni prefabbricate possono limitare l'adozione o comprimere i margini dei fornitori.
Gli elevati requisiti di capitale iniziale si presentano a entrambe le estremità della transazione. I produttori devono finanziare la capacità produttiva, i sistemi di qualità, lo stoccaggio e le competenze ingegneristiche; gli sviluppatori devono prendere decisioni in una fase più precoce e impegnarsi sulle specifiche prima che, nell'ambito dell'approvvigionamento convenzionale in cantiere, tali decisioni vengano normalmente finalizzate. Layout, finiture o pacchetti di accessori personalizzati possono essere commercialmente necessari, soprattutto nei progetti alberghieri e sanitari di fascia premium, ma un'eccessiva variabilità indebolisce la ripetibilità, prolunga i cicli di approvazione e può ridurre la produttività degli stabilimenti.
Il trasporto costituisce un vincolo strutturale perché il prodotto finito è voluminoso, sensibile ai danni e spesso viene movimentato in aree urbane densamente popolate. Le distanze libere lungo il percorso, la disponibilità di gru, lo spazio per le operazioni di predisposizione e le finestre di consegna devono essere pianificati considerando il modulo come un grande assieme finito. La costruzione leggera in GRP può ridurre il carico strutturale e i produttori specializzati di moduli ne promuovono le prestazioni di completa impermeabilità, ma non elimina i requisiti di accesso al sito e di sollevamento associati alla consegna di elementi volumetrici [4]Offsite Solutions, Steel-Framed and GRP Bathroom Pod Products, offsitesolutions.com.
La frammentazione normativa crea un ulteriore onere ingegneristico. In Nord America, i requisiti relativi a impianti idraulici, elettrici, antincendio, accessibilità e ispezioni possono variare da una giurisdizione all'altra, mentre nei mercati emergenti le prassi di applicazione delle norme possono essere ancora in evoluzione. Le statistiche europee sulle costruzioni includono esplicitamente la costruzione di edifici o strutture prefabbricati nella Divisione 41 della NACE, fornendo un contesto statistico e normativo riconosciuto per le attività off-site [5]European Commission, Eurostat Construction Production Statistics – NACE Division 41, ec.europa.eu. Ciononostante, i singoli progetti richiedono ancora evidenze che la configurazione del modulo selezionata soddisfi i requisiti locali applicabili.
La maturazione nei mercati consolidati rappresenta un fattore limitante più graduale. Nei contesti in cui gli acquirenti conoscono già l'approvvigionamento di moduli, la concorrenza si sposta sempre più dalla spiegazione del concetto alla dimostrazione di tempi di consegna affidabili, flessibilità, prestazioni lungo il ciclo di vita e conformità. Ciò può moderare la crescita nelle applicazioni mature, aumentando al contempo il valore attribuito a materiali differenziati, al coordinamento digitale e ai casi d'uso specializzati.
Opinione degli analisti GMI
I principali fattori limitanti sono conseguenze della stessa industrializzazione che rende attraenti i moduli. La produzione in stabilimento garantisce prevedibilità solo quando i progetti vengono stabilizzati tempestivamente, il trasporto viene progettato come parte della sequenza costruttiva e i requisiti specifici della giurisdizione vengono risolti prima dell'autorizzazione alla produzione. Di conseguenza, la pipeline commerciale di un fornitore può apparire solida, mentre il margine effettivamente realizzato rimane esposto alle modifiche tardive e alle criticità legate alla preparazione del sito.
È improbabile che il mercato si divida nettamente tra edilizia "modulare" e "tradizionale". L'adozione varierà invece in funzione della ripetibilità del progetto, delle condizioni di accesso, della disciplina nell'approvvigionamento e della disponibilità dell'acquirente a rinunciare alla flessibilità progettuale nelle fasi finali in cambio del controllo sui tempi. Ciò favorisce i fornitori in grado di identificare sia i progetti non adatti a una soluzione basata su moduli completi, sia quelli in cui i moduli standardizzati offrono un chiaro vantaggio operativo.
Analisi dei segmenti del mercato globale dei moduli bagno prefabbricati
Per tipologia di prodotto
I moduli bagno in GRP (plastica rinforzata con fibra di vetro) hanno rappresentato il principale segmento di prodotto nel 2025, generando ricavi pari a 2,4 miliardi di dollari USA. La loro posizione riflette un equilibrio pratico tra peso, impermeabilizzazione e flessibilità progettuale. I fornitori tecnici descrivono i sistemi compositi in GRP come soluzioni che utilizzano pavimenti impermeabili, resine per applicazioni navali e sistemi di pannelli a bassa manutenzione per l'impiego in ambienti umidi. Nei progetti di edifici multipiano o di ristrutturazione in cui il peso strutturale è un fattore sensibile, il minor carico strutturale può risultare rilevante dal punto di vista commerciale, poiché riduce la sollecitazione esercitata sul sistema edilizio circostante.
Per configurazione degli apparecchi sanitari
I moduli bagno completi rappresentano la configurazione più ampia, poiché possono integrare WC, lavabo, vasca e/o doccia, impermeabilizzazione completa e finiture in un unico processo produttivo controllato. Sono particolarmente adatti a edifici residenziali plurifamiliari, hotel, alloggi per studenti e strutture assistenziali, dove la disposizione degli ambienti si ripete. I moduli per bagni parziali offrono un'opzione meno complessa per applicazioni commerciali, residenziali e in aree pubbliche, mentre i moduli con sola doccia possono adattarsi alle configurazioni compatte di strutture ricettive, alloggi per studenti e abitazioni per lavoratori.
I moduli per ambienti umidi si distinguono per la configurazione open space completamente impermeabilizzata. Il loro valore è maggiore nei contesti in cui accessibilità, prestazioni del drenaggio, igiene o efficienza dello spazio hanno la priorità. Possono essere rilevanti per progetti sanitari, residenze per anziani e strutture ricettive, ma l'idoneità della configurazione continua a dipendere dai requisiti locali in materia di accessibilità e impianti idraulici.
Per applicazione
Le applicazioni residenziali hanno rappresentato il 54,1% dei ricavi globali del mercato nel 2025. I progetti di edilizia plurifamiliare, alloggi per studenti, residenze per anziani e abitazioni a prezzi accessibili combinano un'elevata ripetizione delle unità con una forte pressione a rispettare le date di consegna. L'attività edilizia negli Stati Uniti fornisce un'indicazione del contesto quantitativo: nel 2025 sono state avviate 1.358.700 unità abitative, mentre il tasso annualizzato per gli edifici con cinque o più unità era pari a 402.000 [6]U.S. Census Bureau, New Residential Construction – Housing Starts Data, census.gov. I moduli non sono adatti a ogni tipologia abitativa, ma l'edilizia con più unità offre la ripetitività necessaria per giustificare il coordinamento anticipato della progettazione e gli investimenti in fabbrica.
Le applicazioni commerciali includono uffici, edifici a uso misto e progetti legati alla vendita al dettaglio, dove la configurazione dei servizi igienici può essere meno ripetitiva, ma i rischi legati alle tempistiche possono comunque rendere vantaggioso l'approvvigionamento fuori sede.L'ospitalità è un'applicazione di elevato valore, poiché il ritardo nell'apertura di una camera incide sia sulla generazione dei ricavi sia sui costi di costruzione. Finiture uniformi, impermeabilizzazione controllata e installazione rapida possono risultare preziose quando i marchi alberghieri richiedono standard uniformi per le camere in tutto il progetto. La domanda del settore sanitario è determinata da igiene, durabilità, accessibilità e necessità di ridurre al minimo le interruzioni nei programmi di costruzione di strutture cliniche.
Per tipologia di installazione
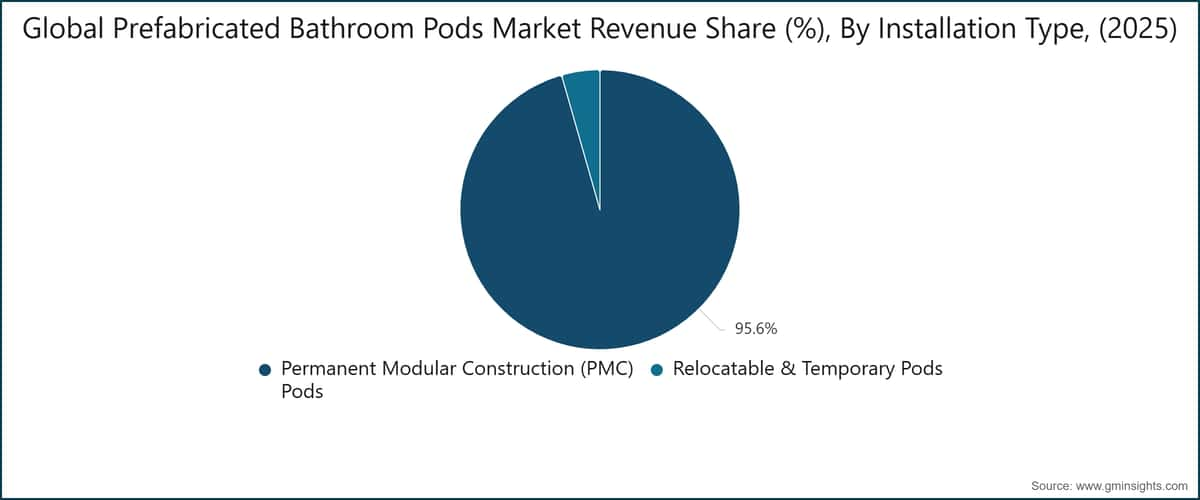
I moduli bagno prefabbricati per costruzioni modulari permanenti hanno rappresentato il 95,6% dei ricavi del mercato nel 2025. Il loro predominio deriva dall'impiego in edifici permanenti, dove un'unità bagno completa viene integrata nella struttura e collegata agli impianti per tutta la vita operativa dell'edificio. I progetti residenziali, alberghieri, sanitari e commerciali ricorrono comunemente a questo modello perché necessitano di bagni durevoli e standardizzati, anziché di strutture smontabili.
I moduli trasportabili e temporanei rispondono a un'esigenza più circoscritta, ma distinta. Il loro impiego può essere sostenuto da alloggi temporanei, strutture di servizio nei cantieri, infrastrutture militari e progetti che richiedono un futuro trasferimento o una riconfigurazione. Le dimensioni più contenute del segmento riflettono la necessità di bilanciare durabilità e trasportabilità con un modello di business che potrebbe non giustificare lo stesso livello di allestimento permanente.
Opinione dell'analista GMI
La leadership di GRP dimostra che l'economia dei moduli è determinata dai vincoli dell'intero edificio, non soltanto dalle prestazioni del bagno. Una soluzione composita impermeabile e più leggera può agevolare la movimentazione e ridurre le criticità legate ai carichi strutturali, mentre le soluzioni in acciaio, calcestruzzo e materiali ibridi possono prevalere quando i requisiti strutturali, acustici, antincendio o di finitura ne giustificano la maggiore complessità. È quindi probabile che la segmentazione dei prodotti rimanga differenziata anche con l'aumento complessivo dell'adozione.
La domanda più consistente si concentra nei contesti in cui la ripetitività e le conseguenze operative convergono. I volumi residenziali generano il principale bacino di ricavi, mentre i settori alberghiero e sanitario possono giustificare specifiche più specializzate, poiché la disponibilità delle camere, l'igiene e la coerenza del marchio hanno un impatto diretto sulle attività operative. Le costruzioni permanenti predominano perché soddisfano questi casi d'uso, mentre i moduli trasportabili rimangono maggiormente dipendenti dall'economia delle infrastrutture temporanee e dai requisiti logistici.
Analisi regionale del mercato globale dei moduli bagno prefabbricati
Nord America
Il Nord America è stato il principale mercato regionale nel 2025. Gli Stati Uniti hanno rappresentato circa l'88,4% dei ricavi nordamericani, generando circa 2,64 miliardi di dollari USA. Le dimensioni del mercato riflettono un'ampia base di costruzioni multifamiliari e alberghiere, persistenti carenze di manodopera e un ecosistema consolidato per i componenti prodotti fuori sede. Nel 2025 le nuove costruzioni residenziali negli Stati Uniti sono rimaste consistenti, con l'avvio di 1.358.700 unità nel corso dell'anno. Anche il Canada è rilevante per la domanda regionale di moduli, grazie ai progetti multifamiliari, istituzionali e abitativi, sebbene le condizioni di adozione varino in base alla provincia e all'ubicazione del progetto.
L'Europa ha rappresentato il 21,3% dei ricavi del mercato globale nel 2025. Germania, Regno Unito, Francia, Italia e Spagna costituiscono il principale perimetro geografico. La regione combina capacità consolidate nella costruzione fuori sede con requisiti normativi e di sostenibilità che possono favorire componenti edilizi standardizzati e documentati. Eurostat riferisce che l'edilizia ha rappresentato oltre il 5% del valore aggiunto lordo dell'UE e che la produzione edilizia è aumentata di oltre l'8% tra il 2021 e il 2023. L'opportunità non è uniforme: i mercati maturi possono sostenere specifiche avanzate e il coordinamento digitale, mentre gli standard locali, le pratiche di approvvigionamento e i vincoli della ristrutturazione influenzano il ritmo di adozione dei moduli.
Asia-Pacifico
Nel 2025 l'Asia-Pacifico ha rappresentato circa il 24% dei ricavi globali e si prevede che registri il CAGR regionale più elevato, pari al 10,8%, nel periodo 2026–2035. Cina, India, Giappone, Corea del Sud e Australia sono mercati centrali. La base della domanda nella regione è sostenuta dall'urbanizzazione, dallo sviluppo residenziale e dalle attività di costruzione su larga scala. La Banca Mondiale definisce l'Asia orientale e il Pacifico la regione con il più rapido processo di urbanizzazione al mondo, con una popolazione urbana superiore a 1,2 miliardi di persone e una quota significativa della popolazione che vive in abitazioni urbane di scarsa qualità [7]World Bank, Urbanization in East Asia and Pacific, worldbank.org. Ciò crea un ampio contesto edilizio indirizzabile, ma il livello di maturità dei mercati nazionali varia considerevolmente: Giappone e Australia dispongono di standard costruttivi consolidati, mentre Cina e India offrono un'elevata scala di mercato, accompagnata da condizioni di approvvigionamento e fornitura locale più eterogenee.
America Latina
Nel 2025 l'America Latina ha rappresentato l'1,9% dei ricavi del mercato globale. Brasile, Messico e Argentina rientrano nell'ambito geografico considerato. La quota attuale più contenuta della regione implica che l'economia unitaria, l'esposizione alle importazioni, le condizioni di finanziamento e la disponibilità di produzione locale possano influenzare in modo significativo l'adozione. I moduli bagno prefabbricati potrebbero trovare una prima diffusione nei progetti caratterizzati da un numero concentrato di stanze, inclusi quelli del settore alberghiero, dell'edilizia residenziale multifamiliare e delle strutture istituzionali, anziché attraverso una sostituzione generalizzata dei bagni costruiti in cantiere.
Medio Oriente e Africa
L'ambito geografico del Medio Oriente e dell'Africa comprende Emirati Arabi Uniti, Arabia Saudita e Sudafrica. I progetti alberghieri, a uso misto e i programmi di sviluppo su larga scala possono creare opportunità a livello di singolo progetto per i moduli prefabbricati, in particolare quando tempistiche di consegna stringenti e programmi di stanze standardizzati favoriscono l'approvvigionamento fuori sito. Tuttavia, la logistica, l'interpretazione delle normative edilizie e la localizzazione dei fornitori restano determinanti importanti della domanda effettiva.
Analisi di GMI
La leadership regionale e la crescita regionale sono determinate da meccanismi diversi. Il Nord America beneficia di un'ampia base installata di attività edilizia per strutture multifamiliari e della pressione legata alla manodopera per ridurre le dipendenze dalle attività in cantiere. La crescita più rapida prevista per l'Asia-Pacifico riflette un margine più ampio di sviluppo urbano, ma per trasformare tale potenziale in ricavi derivanti dai moduli prefabbricati sono necessarie capacità produttive locali, una logistica efficace e team di progetto in grado di standardizzare tempestivamente i progetti.
L'Europa occupa una posizione intermedia: la sua scala edilizia, l'esperienza nella prefabbricazione fuori sito e il contesto normativo favoriscono specifiche sofisticate per i moduli prefabbricati, ma i mercati di approvvigionamento maturi possono imporre requisiti stringenti in termini di certificazione, documentazione e personalizzazione. I fornitori che intendono espandersi in più regioni dovranno localizzare i modelli di conformità e di catena di fornitura, anziché esportare invariata un'unica architettura di prodotto.
Quota di mercato e panorama competitivo dei moduli bagno prefabbricati a livello globale
Nel 2025 Walker Modular deteneva una quota di mercato dell'8%. Walker Modular, Offsite Solutions, StercheleGroup, Bathsystem S.p.A e Interpod rappresentavano complessivamente circa il 42% del mercato, indicando una struttura competitiva moderatamente frammentata. La quota restante è distribuita tra specialisti regionali, produttori focalizzati sui materiali e fornitori che servono specifiche nicchie di utilizzo finale.
La concorrenza non si concentra esclusivamente sulla capacità produttiva. Gli acquirenti valutano il coordinamento della progettazione, la certificazione dei prodotti, la qualità dell'impermeabilizzazione e delle finiture, la pianificazione logistica, i tempi di produzione, il controllo dei difetti e la capacità di fornire configurazioni specifiche per progetto senza compromettere la ripetibilità. Le capacità di ingegneria digitale e la documentazione relativa al ciclo di vita stanno acquisendo maggiore rilevanza nei casi in cui i clienti richiedano l'integrazione BIM, pacchetti di apparecchi sanitari sostenibili o dati per la gestione degli asset insieme al modulo fisico.
L’ambito dei principali operatori globali comprende Walker Modular, Offsite Solutions, StercheleGroup, Bathsystem S.p.A, Oldcastle SurePods, Altor Industries, Badelement A/S, DEBA Badsysteme e Nordic Offsite. Queste aziende competono attraverso combinazioni variabili di sistemi di materiali, applicazioni per edifici permanenti, capacità ingegneristiche e presenza geografica.
Tra gli operatori regionali figurano BAUDET, Interpod, Sanika, PUDA Industrial, Green Box A/S, Eurocomponents Italia e Castle Modular. La loro rilevanza competitiva risiede spesso nella conoscenza delle normative edilizie locali, nella vicinanza ai progetti e nella capacità di allineare la progettazione dei pod alle pratiche costruttive regionali e alle specifiche dei clienti.
Tra gli operatori emergenti figurano Buildom, Hellweg Badsysteme, EcoReadyBath (ERB), Erawet e SanMOD. La loro capacità di espansione dipenderà dalle stesse discipline operative che governano il mercato nel suo complesso: qualità di fabbrica affidabile, personalizzazione controllata, prodotti conformi e una logistica in grado di preservare il vantaggio in termini di tempistiche promesso in fase di approvvigionamento.
Recenti sviluppi del settore
Ti interessa una sezione specifica di questo report?
Acquista separatamente l’analisi regionale, l’analisi a livello nazionale, i profili delle aziende o qualsiasi altro approfondimento a livello di segmento
in base alle tue esigenze di ricerca.
Domande Frequenti(FAQ):
Metodologia di ricerca, fonti dei dati e processo di validazione
Questo rapporto si basa su un processo di ricerca strutturato costruito attorno a conversazioni dirette con l'industria, modellazione proprietaria e rigorosa validazione incrociata, e non solo su ricerche a tavolino.
Il nostro processo di ricerca in 6 fasi
1. Progettazione della ricerca e supervisione degli analisti
In GMI, la nostra metodologia di ricerca è costruita su una base di competenza umana, validazione rigorosa e completa trasparenza. Ogni insight, analisi delle tendenze e previsione nei nostri rapporti è sviluppato da analisti esperti che comprendono le sfumature del vostro mercato.
Il nostro approccio integra un'ampia ricerca primaria attraverso il coinvolgimento diretto con i partecipanti e gli esperti del settore, completata da una ricerca secondaria completa proveniente da fonti globali verificate. Applichiamo un'analisi d'impatto quantificata per fornire previsioni affidabili, mantenendo una completa tracciabilità dalle fonti di dati originali agli insight finali.
2. Ricerca primaria
La ricerca primaria costituisce la spina dorsale della nostra metodologia, contribuendo per quasi l'80% agli insight complessivi. Coinvolge l'impegno diretto con i partecipanti del settore per garantire accuratezza e profondità nell'analisi. Il nostro programma di interviste strutturate copre i mercati regionali e globali, con contributi di dirigenti C-suite, direttori ed esperti della materia. Queste interazioni forniscono prospettive strategiche, operative e tecniche, consentendo insight completi e previsioni di mercato affidabili.
3. Data mining e analisi di mercato
Il data mining è una parte fondamentale del nostro processo di ricerca, contribuendo per circa il 20% alla metodologia complessiva. Comprende l'analisi della struttura del mercato, l'identificazione delle tendenze del settore e la valutazione dei fattori macroeconomici attraverso l'analisi della quota di fatturato dei principali attori. I dati rilevanti vengono raccolti da fonti a pagamento e gratuite per costruire un database affidabile. Queste informazioni vengono poi integrate per supportare la ricerca primaria e il dimensionamento del mercato, con validazione da parte di stakeholder chiave come distributori, produttori e associazioni.
4. Dimensionamento del mercato
Il nostro dimensionamento del mercato è costruito su un approccio bottom-up, partendo dai dati di fatturato delle aziende raccolti direttamente attraverso interviste primarie, insieme alle cifre del volume di produzione dei produttori e alle statistiche di installazione o distribuzione. Questi dati vengono poi assemblati attraverso i mercati regionali per arrivare a una stima globale radicata nell'attività reale del settore.
5. Modello di previsione e ipotesi chiave
Ogni previsione include la documentazione esplicita di:
✓ Principali driver di crescita e il loro impatto ipotizzato
✓ Fattori frenanti e scenari di mitigazione
✓ Ipotesi normative e rischio di cambiamento delle politiche
✓ Parametro della curva di adozione tecnologica
✓ Ipotesi macroeconomiche (crescita del PIL, inflazione, valuta)
✓ Dinamiche competitive e aspettative di ingresso/uscita dal mercato
6. Validazione e garanzia della qualità
Le fasi finali prevedono la validazione umana, in cui esperti del dominio revisionano manualmente i dati filtrati per identificare sfumature ed errori contestuali che i sistemi automatizzati potrebbero non rilevare. Questa revisione da parte degli esperti aggiunge un livello critico di garanzia della qualità, assicurando che i dati siano allineati agli obiettivi della ricerca e agli standard specifici del settore.
Il nostro processo di validazione a tre livelli garantisce la massima affidabilità dei dati:
✓ Validazione statistica
✓ Validazione degli esperti
✓ Verifica della realtà di mercato
Fiducia & credibilità
Fonti di dati verificate
Pubblicazioni di settore
Riviste di settore, pubblicazioni commerciali e media specializzati
Database di settore
Database di mercato proprietari e di terze parti
Documenti normativi
Registri di appalti governativi e documenti di policy
Ricerca accademica
Studi universitari e rapporti di istituzioni specializzate
Rapporti aziendali
Relazioni annuali, presentazioni agli investitori e depositi
Interviste con esperti
C-suite, responsabili acquisti e specialisti tecnici
Archivio GMI
Oltre 13.000 studi pubblicati in più di 20 settori industriali
Dati commerciali
Volumi import/export, codici HS e registri doganali
Parametri studiati e valutati
Ogni punto dati di questo report è validato attraverso interviste primarie, una vera modellazione bottom-up e rigorosi controlli incrociati. Scopri il nostro processo di ricerca →