
Autoren:
Avinash Singh, Amit Patil
Kostenloses PDF herunterladen
Markt für vorgefertigte Badezimmermodule Größe und Anteil 2026-2035
Berichts-ID: GMI14247
|
Veröffentlichungsdatum: September 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Kostenloses PDF herunterladen
Entdecken Sie unsere Lizenzoptionen:
Kostenloses PDF herunterladen

Markt für vorgefertigte Badezimmermodule
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für vorgefertigte Badezimmermodule
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Globale Marktgröße für vorgefertigte Badezimmermodule
Der globale Markt für vorgefertigte Badezimmermodule wurde 2025 auf 6,1 Milliarden USD bewertet und wird voraussichtlich von 6,6 Milliarden USD im Jahr 2026 auf 14,9 Milliarden USD bis 2035 steigen, was einem CAGR von 9,4 % im Zeitraum 2026–2035 entspricht.
Wichtigste Erkenntnisse zum Markt für vorgefertigte Badezimmermodule
Marktführer: Walker Modular führte 2025 mit einem Marktanteil von über 8 %.
Führende Marktteilnehmer: Zu den fünf führenden Marktteilnehmern in diesem Markt zählen Walker Modular, Offsite Solutions, StercheleGroup, Bathsystem S.p.A, Interpod, die 2025 gemeinsam einen Marktanteil von 42 % hielten.
Die Marktgröße erfasst die nachfrageseitigen Umsätze, die Hersteller und Lieferanten mit werkseitig gefertigten, vollständig ausgestatteten Badezimmermodulen erzielen, einschließlich der Modulstruktur, installierter Sanitär- und Elektrosysteme, Sanitärobjekte, Oberflächen sowie vertraglich eingeschlossener Logistik oder Installationsüberwachung.
Der wirtschaftliche Nutzen von Badezimmermodulen ist dort am größten, wo sich ein Badezimmergrundriss in großem Maßstab wiederholt und die Bauabläufe vor Ort durch die Verfügbarkeit qualifizierter Fachkräfte gefährdet sind. Eine Fallstudie des Modular Building Institute dokumentierte für ein Candlewood-Suites-Projekt eine um 37 % schnellere Projektabwicklung, während ein anderes Krankenhausprojekt sein Bauprogramm um drei Monate verkürzte. Sie stellt etwa 12 koordinierte Gewerke über einen Zeitraum von drei Monaten bei einem konventionell vor Ort errichteten Badezimmer der Installation eines fertigen Moduls an einem Tag gegenüber [1]Modular Building Institute, Offsite Construction Case Studies, nibs.org. Dadurch verlagert sich der Wert von der Koordination auf der Baustelle hin zur verbindlichen Planungsfestlegung, zur werkseitigen Qualitätskontrolle, zu Hebeplänen und zum Anschlussmanagement.
Der Arbeitskräftemangel macht diese Verlagerung zunehmend relevant. In der Umfrage der Associated General Contractors of America aus dem Jahr 2025 unter etwa 1.400 Unternehmen gaben 92 % an, Schwierigkeiten bei der Suche nach qualifizierten Arbeitskräften zu haben, und 45 % nannten den Arbeitskräftemangel als Ursache für Projektverzögerungen [2]Associated General Contractors of America, 2025 Construction Workforce Survey, agc.org. Badezimmermodule konkurrieren daher weniger direkt mit einem einzelnen Badezimmer-Subunternehmer als mit dem kumulierten Termin- und Koordinationsrisiko, das mit mehreren Arbeitspaketen vor Ort verbunden ist.
Die Technologie erweitert die Spezifikationsfunktion des Moduls. BIM-kompatible Modelle und für digitale Zwillinge geeignete Anlagendaten können Kollisionen vor der Fertigung reduzieren, während sensorbasierte Armaturen und Systeme zur Wasserüberwachung den Übergang von der Bauausführung zum Gebäudemanagement ermöglichen. Der kommerzielle Nutzen hängt davon ab, ob Projektentwickler die Modulzulieferer einbinden, bevor Tragwerksraster, Installationsschächte, Zugangswege und Oberflächenauswahl festgelegt sind. Eine Substitution in einer späten Projektphase kann einen Teil der Arbeitskosteneinsparungen sichern, untergräbt jedoch häufig die Standardisierung, auf der die Produktivität der Fabrikfertigung beruht.
Einschätzung der GMI-Analysten
Die Wachstumsthese des Marktes beruht auf Terminsicherheit und nicht auf Modularität als Selbstzweck. Projektentwickler erzielen den größten Nutzen, wenn Badezimmermodule frühzeitig in das Gebäudesystem integriert werden, sodass Schnittstellen standardisiert und die Installation auf den Bauablauf des Tragwerks abgestimmt werden kann. Unter diesen Bedingungen erhöht ein Mangel an Arbeitskräften auf der Baustelle nicht nur die Nachfrage nach werkseitiger Fertigung, sondern auch die Kosten für die Aufrechterhaltung fragmentierter Abläufe vor Ort.
Dieser Vorteil hat jedoch Grenzen. Ein Badezimmermodul ist ein transportabler, fertiggestellter Raum und kein austauschbares Standardprodukt. Dieselben frühen Planungsentscheidungen, die eine wiederholte Fabrikfertigung ermöglichen, bestimmen auch den Zugang für Kräne, Maßtoleranzen, Sanitäranschlüsse, den Zeitpunkt der Logistik und die Möglichkeit, projektspezifische Oberflächen zu integrieren. Lieferanten, die standardisierte Konstruktion mit kontrollierter Anpassung verbinden, sind besser in der Lage, ihre Margen zu verteidigen, als Hersteller, die ausschließlich über den Stückpreis konkurrieren.
Wichtigste Wachstumstreiber
Der Mangel an Arbeitskräften im Baugewerbe, die Verkürzung von Bauzeiten, Nachhaltigkeitsanforderungen und die Einführung des digitalen Bauens sind die wichtigsten Kräfte, die die Nachfrage nach vorgefertigten Nasszellen unterstützen. Ihre Auswirkungen überschneiden sich: Arbeitskräftemangel macht Terminrisiken kostspieliger, während die BIM-Koordination und standardisierte Ausstattungspakete die wiederholte Spezifikation eines werkseitig gefertigten Ansatzes erleichtern.
Der arbeitskräftebezogene Treiber ist insbesondere für Projekte mit mehreren Einheiten und sich wiederholenden Grundrissen von Nassbereichen relevant. Wenn qualifizierte Fachkräfte knapp sind, gehen die Kosten eines verzögerten Badezimmerpakets über die direkten Arbeitskosten hinaus: Ausbaugewerke, Inspektionsmeilensteine und die Inbetriebnahme von Räumen können sich ebenfalls verzögern. Die Ergebnisse einer AGC-Umfrage zeigen, dass es sich hierbei um eine betriebliche Einschränkung und nicht um eine lokal begrenzte Unannehmlichkeit handelt, da Arbeitskräftemangel unter den befragten US-amerikanischen Bauunternehmen bereits mit Projektverzögerungen in Verbindung gebracht wurde. Die werkseitige Fertigung kann den Arbeitskräftebedarf nicht beseitigen, bündelt jedoch Sanitär-, Elektro-, Abdichtungs- und Ausbauarbeiten in einer besser kontrollierbaren Umgebung.
Anforderungen an die Baugeschwindigkeit begünstigen vorgefertigte Nasszellen, wenn das Projektteam standardisierte Entwürfe frühzeitig freigeben kann. Die dokumentierten Zeiteinsparungen bei Hotel- und Krankenhausprojekten spiegeln einen Vorteil bei der Bauablaufplanung wider: Nasszellen können gefertigt werden, während die Arbeiten auf der Baustelle voranschreiten, und anschließend als fertige Baugruppen installiert und angeschlossen werden. Das Gastgewerbe, Studentenunterkünfte, Mehrfamilienhäuser und Gesundheitseinrichtungen sind besonders betroffen, da ihre Wirtschaftlichkeit davon abhängt, zahlreiche Zimmer oder Betten termingerecht in Betrieb zu nehmen.
Nachhaltigkeitsanforderungen beeinflussen allmählich die Spezifikation auf der Ebene von Ausstattung und Materialien. LEED v4.1 legt einen Schwellenwert für die Reduzierung des Innenwasserverbrauchs um 20 % gegenüber der Ausgangsleistung fest und weist darauf hin, dass mit dem WaterSense-Label gekennzeichnete Sanitärausstattungen den Wasserverbrauch im Vergleich zu Produkten auf dem Niveau der Bauvorschriften um 20 % bis 50 % senken können [3]U.S. Green Building Council, LEED v4.1 Water Efficiency Credit Requirements, usgbc.org. Für Hersteller vorgefertigter Nasszellen eröffnet dies die Möglichkeit, wiederholbare, konforme Ausstattungspakete und prüffähige Materialauswahlen zu liefern. Gleichzeitig steigt die Bedeutung der Bereitstellung von Umweltdokumentationen, die durch den Zertifizierungsprozess eines Projekts weitergeführt werden können.
Die BIM-Integration unterstützt den Übergang vom Produktverkauf zu einem koordinierten Gebäudesystempaket. Digitale Modelle können vor Beginn der Fertigung die Durchführungen für Versorgungsleitungen, Schnittstellen zur Tragstruktur und die Geometrie der Nasszelle definieren. Der kommerzielle Vorteil besteht nicht lediglich in der Visualisierung, sondern in der Verringerung des Nacharbeitsrisikos an der Stelle, an der eine fertiggestellte volumetrische Einheit auf die Tragstruktur und die Steigschächte für die technische Gebäudeausrüstung trifft. Anbieter mit konfigurierbaren digitalen Bibliotheken können die Anpassung erleichtern, sofern Änderungen an den Optionen vor der Produktionsfreigabe kontrolliert bleiben.
Wichtigste Markthemmnisse
Module verlagern das Standortrisiko in vorgelagerte Phasen, beseitigen es jedoch nicht. Kapitalbindungen, kundenspezifische Anpassungen, Transporte, die Einhaltung lokaler Vorschriften und die spätere Marktreife in etablierten Märkten für vorgefertigte Bauelemente können die Akzeptanz begrenzen oder die Margen der Anbieter unter Druck setzen.
Hohe anfängliche Kapitalanforderungen entstehen an beiden Enden der Transaktion. Hersteller müssen Produktionskapazitäten, Qualitätssysteme, Lagerhaltung und technische Kompetenzen finanzieren; Projektentwickler müssen früher Entscheidungen treffen und sich auf Spezifikationen festlegen, bevor die Beschaffung auf der Baustelle bei konventionellen Verfahren normalerweise abgeschlossen wäre. Individuelle Grundrisse, Ausstattungen oder Installationspakete können insbesondere bei hochwertigen Hotel- und Gesundheitsprojekten kommerziell erforderlich sein. Eine übermäßige Variantenvielfalt schwächt jedoch die Wiederholbarkeit, verlängert Freigabezyklen und kann den Fabrikdurchsatz verringern.
Der Transport stellt eine strukturelle Einschränkung dar, da das fertige Produkt ein großes Volumen aufweist, schadensanfällig ist und häufig durch dicht besiedelte städtische Gebiete transportiert wird. Durchfahrtshöhen, die Verfügbarkeit von Kränen, Bereitstellungsflächen und Lieferzeitfenster müssen auf das Modul als große, fertig montierte Einheit abgestimmt werden. Leichte GFK-Konstruktionen können die strukturelle Belastung reduzieren und werden von spezialisierten Modulherstellern aufgrund ihrer vollständig wasserdichten Eigenschaften beworben; die Anforderungen an den Baustellenzugang und das Anheben, die mit der Lieferung volumetrischer Einheiten verbunden sind, werden dadurch jedoch nicht beseitigt [4]Offsite Solutions, Steel-Framed and GRP Bathroom Pod Products, offsitesolutions.com.
Die regulatorische Fragmentierung führt zu einem zusätzlichen technischen Aufwand. In Nordamerika können die Anforderungen an Sanitärinstallationen, Elektrik, Brandschutz, Barrierefreiheit und Inspektionen je nach Rechtsgebiet variieren, während sich die Durchsetzungspraktiken in Schwellenmärkten noch entwickeln können. Die europäische Baustatistik umfasst die Errichtung vorgefertigter Gebäude oder Bauwerke ausdrücklich innerhalb der NACE-Abteilung 41 und bietet damit einen anerkannten statistischen und regulatorischen Kontext für Bauleistungen außerhalb der Baustelle [5]European Commission, Eurostat Construction Production Statistics – NACE Division 41, ec.europa.eu. Dennoch muss bei einzelnen Projekten nachgewiesen werden, dass die ausgewählte Modulkonfiguration die geltenden lokalen Anforderungen erfüllt.
Die zunehmende Reife in etablierten Märkten wirkt sich als allmählich zunehmendes Hemmnis aus. Wenn Käufer bereits mit der Beschaffung von Modulen vertraut sind, verlagert sich der Wettbewerb zunehmend von der Erläuterung des Konzepts auf den Nachweis zuverlässiger Lieferzeiten, Flexibilität, Leistung über den Lebenszyklus und Konformität. Dies kann das Wachstum in ausgereiften Anwendungsbereichen dämpfen und zugleich die Bedeutung differenzierter Materialien, digitaler Koordination und spezialisierter Anwendungsfälle erhöhen.
GMI-Analystenmeinung
Die wichtigsten Hemmnisse sind Folgen derselben Industrialisierung, die Module attraktiv macht. Die werkseitige Produktion schafft nur dann Planbarkeit, wenn Entwürfe frühzeitig stabilisiert werden, der Transport als Bestandteil des Bauablaufs geplant wird und rechtsgebietsspezifische Anforderungen vor der Fertigungsfreigabe geklärt sind. Die Vertriebspipeline eines Anbieters kann daher stark erscheinen, während die tatsächlich erzielte Marge weiterhin durch nachträgliche Änderungen und eine unzureichende Baustellenbereitschaft gefährdet ist.
Der Markt wird sich voraussichtlich nicht klar in „modulare“ und „traditionelle“ Bauweise aufteilen. Stattdessen wird die Akzeptanz je nach Wiederholbarkeit des Projekts, Zugangsbedingungen, Beschaffungsdisziplin und Bereitschaft des Käufers variieren, späte Flexibilität bei der Planung gegen eine bessere Terminsteuerung einzutauschen. Dies begünstigt Anbieter, die sowohl Projekte identifizieren können, die für eine vollständige Modullösung ungeeignet sind, als auch solche, bei denen standardisierte Module einen klaren operativen Vorteil bieten.
Segmentanalyse des globalen Marktes für vorgefertigte Badezimmermodule
Nach Produkttyp
Badmodule aus GRP (glasfaserverstärktem Kunststoff) waren 2025 das größte Produktsegment und erzielten einen Umsatz von 2,4 Milliarden USD. Ihre Position spiegelt ein praktisches Gleichgewicht zwischen Gewicht, Wasserdichtigkeit und gestalterischer Anpassungsfähigkeit wider. Technische Anbieter beschreiben Verbundsysteme aus GRP für Nassbereiche mit wasserdichten Böden, Harzen in Marinequalität und pflegeleichten Plattensystemen. Bei Hochhaus- oder sanierungsintensiven Projekten kann die geringere strukturelle Belastung wirtschaftlich relevant sein, da sie die auf das umgebende Gebäudesystem wirkenden Lasten reduziert.
Nach Konfiguration der Sanitärausstattung
Komplette Badmodule stellen die umfassendste Konfiguration dar, da sie ein WC, ein Waschbecken, eine Badewanne und/oder eine Dusche, eine vollständige Abdichtung sowie Oberflächen in einem einzigen kontrollierten Produktionsprozess integrieren können. Sie eignen sich besonders für Mehrfamilienhäuser, Hotels, Studentenwohnheime und Pflegeeinrichtungen, in denen sich Raumaufteilungen wiederholen. Halb-Badmodule bieten eine weniger komplexe Option für gewerbliche, private und öffentliche Bereiche, während reine Duschmodule auf kompakte Grundrisse im Hotelgewerbe, in Studentenunterkünften und im Wohnungsbau für Arbeitskräfte abgestimmt werden können.
Nasszellenmodule unterscheiden sich durch ihre vollständig abgedichtete, offene Raumkonfiguration. Ihr Nutzen ist besonders hoch, wenn Barrierefreiheit, Entwässerungsleistung, Hygiene oder Flächeneffizienz im Vordergrund stehen. Sie können für Projekte im Gesundheitswesen, im betreuten Wohnen und im Hotelgewerbe relevant sein, wobei die Eignung der Konfiguration weiterhin von den lokalen Anforderungen an Barrierefreiheit und Sanitärinstallationen abhängt.
Nach Anwendung
Auf Wohnanwendungen entfielen 2025 54,1 % des weltweiten Marktumsatzes. Mehrfamilienhäuser, Studentenunterkünfte, Einrichtungen für betreutes Wohnen und Projekte im bezahlbaren Wohnungsbau verbinden eine hohe Wiederholungsrate bei den Einheiten mit einem starken Druck, Übergabetermine einzuhalten. Die Bautätigkeit in den USA liefert einen Hinweis auf das Mengenumfeld: 2025 wurde mit dem Bau von 1.358.700 Wohneinheiten begonnen, während die annualisierte Rate für Gebäude mit fünf oder mehr Einheiten bei 402.000 lag [6]U.S. Census Bureau, New Residential Construction – Housing Starts Data, census.gov. Badmodule eignen sich nicht für jede Wohnform, doch der Bau von Mehrfamilienhäusern bietet die notwendige Wiederholung, um eine frühzeitige Designkoordination und Investitionen in die Fabrikfertigung zu rechtfertigen.
Gewerbliche Anwendungen umfassen Büros, gemischt genutzte Gebäude und einzelhandelsbezogene Projekte, bei denen die Grundrisse der Sanitärräume möglicherweise weniger repetitiv sind, bei denen Terminrisiken jedoch weiterhin die Beschaffung außerhalb der Baustelle rechtfertigen können. Die industrielle Nachfrage umfasst Unterkünfte für Arbeitskräfte, Baustellenversorgung und andere Projekte, bei denen versetzbare Einheiten oder standardisierte Nassbereiche geeignet sind.Das Hotelgewerbe ist eine wertintensive Anwendung, da eine verzögerte Eröffnung von Zimmern sowohl die Umsatzgenerierung als auch die Baukosten beeinflusst. Einheitliche Oberflächen, eine kontrollierte Abdichtung und eine schnelle Installation können dort wertvoll sein, wo Hotelmarken über ein gesamtes Projekt hinweg einheitliche Zimmerstandards verlangen. Die Nachfrage im Gesundheitswesen wird von Hygiene, Langlebigkeit, Barrierefreiheit und der Notwendigkeit geprägt, Beeinträchtigungen im Umfeld klinischer Bauprogramme zu minimieren.
Nach Installationsart
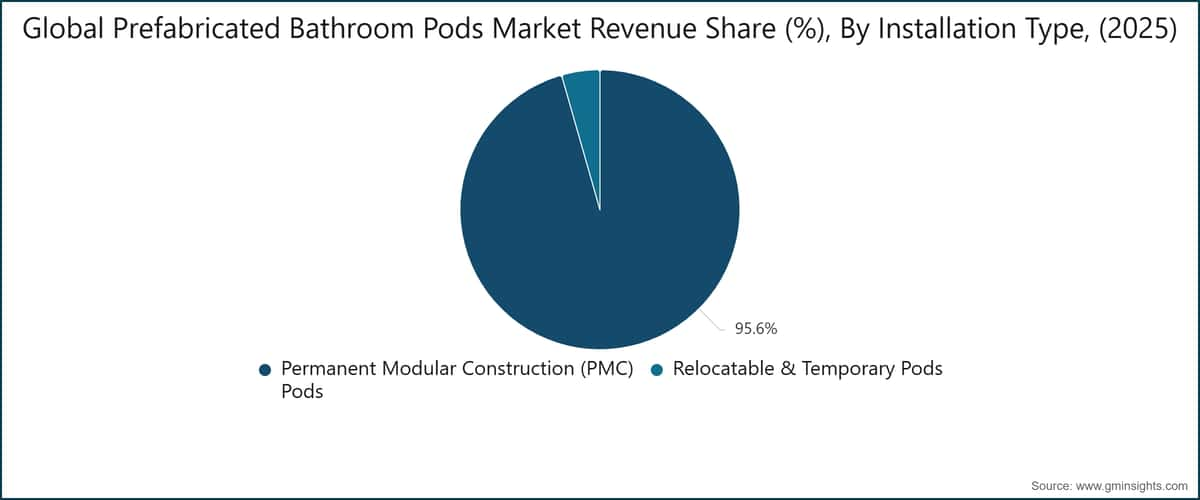
Dauerhaft installierte modulare Badezimmermodule hatten 2025 einen Anteil von 95,6 % am Marktumsatz. Ihre Dominanz ist auf den Einsatz in dauerhaft genutzten Gebäuden zurückzuführen, bei denen eine fertiggestellte Badezimmereinheit in die Struktur integriert und für die gesamte Betriebsdauer des Gebäudes an die Versorgungsleitungen angeschlossen wird. Wohnimmobilien-, Hotel-, Gesundheits- und Gewerbeprojekte fragen dieses Modell häufig nach, da sie langlebige, wiederholbar einsetzbare Badezimmer und keine demontierbaren Einrichtungen benötigen.
Versetzbare und temporäre Module bedienen einen engeren, jedoch eigenständigen Bedarf. Ihr Einsatz kann durch temporäre Unterkünfte, Baustellenversorgung, militärische Infrastruktur und Projekte unterstützt werden, bei denen eine spätere Verlagerung oder Umkonfiguration erforderlich ist. Die geringere Größe des Segments spiegelt den Bedarf wider, Langlebigkeit und Transportfähigkeit mit einem Geschäftsmodell in Einklang zu bringen, das möglicherweise nicht denselben Grad an dauerhaftem Ausbau rechtfertigt.
Einschätzung der GMI-Analysten
Die führende Position von GRP verdeutlicht, dass die Wirtschaftlichkeit von Modulen durch die Rahmenbedingungen des gesamten Gebäudes und nicht nur durch die Leistungsfähigkeit des Badezimmers bestimmt wird. Eine leichtere, wasserdichte Verbundstofflösung kann die Handhabung verbessern und Bedenken hinsichtlich struktureller Belastungen reduzieren, während Stahl-, Beton- und Hybridformate dort erfolgreich sein können, wo strukturelle, akustische, brandschutztechnische oder ausstattungsbezogene Anforderungen ihre zusätzliche Komplexität rechtfertigen. Die Produktsegmentierung dürfte daher auch bei zunehmender Gesamtdurchdringung differenziert bleiben.
Die stärkste Nachfrage besteht dort, wo sich Wiederholbarkeit und betriebliche Auswirkungen überschneiden. Das Wohnimmobilienvolumen schafft den größten Umsatzpool, während Hotel- und Gesundheitsprojekte speziellere Spezifikationen rechtfertigen können, da Zimmerverfügbarkeit, Hygiene und Markenkonsistenz unmittelbare betriebliche Bedeutung haben. Der dauerhafte Bau dominiert, weil er diese Anwendungsfälle abdeckt, während versetzbare Module stärker von der Wirtschaftlichkeit temporärer Infrastruktur und den logistischen Anforderungen abhängen.
Regionale Analyse des globalen Marktes für vorgefertigte Badezimmermodule
Nordamerika
Nordamerika war 2025 der größte regionale Markt. Die Vereinigten Staaten machten etwa 88,4 % des nordamerikanischen Umsatzes aus und erzielten etwa 2,64 Milliarden USD. Die Marktgröße spiegelt eine umfangreiche Bauaktivität im Mehrfamilienhaus- und Hotelbereich, anhaltende Arbeitskräfteengpässe und ein etabliertes Ökosystem für außerhalb der Baustelle gefertigte Komponenten wider. Der Neubau von Wohngebäuden in den USA blieb 2025 umfangreich; im Jahresverlauf wurde mit dem Bau von 1.358.700 Einheiten begonnen. Auch Kanada ist aufgrund von Mehrfamilienhaus-, institutionellen und Wohnungsbauprojekten für die regionale Nachfrage nach Modulen relevant, wobei die Bedingungen für deren Einführung je nach Provinz und Projektstandort variieren.
Europa entfiel 2025 auf 21,3 % des globalen Marktumsatzes. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien bilden den Kern der Länderabdeckung. Die Region verbindet etablierte Kompetenzen im Bau außerhalb der Baustelle mit regulatorischen und Nachhaltigkeitsanforderungen, die wiederholbar einsetzbare, dokumentierte Gebäudekomponenten begünstigen können. Eurostat berichtet, dass das Baugewerbe mehr als 5 % der Bruttowertschöpfung der EU ausmachte und dass die Bauproduktion zwischen 2021 und 2023 um mehr als 8 % zunahm. Die Chancen sind nicht einheitlich: Reife Märkte können fortschrittliche Spezifikationen und eine digitale Koordination unterstützen, während lokale Normen, Beschaffungspraktiken und Einschränkungen bei Renovierungen das Tempo der Einführung von Modulen beeinflussen.
Asien-Pazifik
Der Asien-Pazifik-Raum entfiel 2025 auf etwa 24 % des weltweiten Umsatzes und wird voraussichtlich im Zeitraum 2026–2035 mit einer regionalen CAGR von 10,8 % das schnellste Wachstum verzeichnen. China, Indien, Japan, Südkorea und Australien sind zentrale Märkte. Die Nachfragebasis der Region wird durch Urbanisierung, Wohnraumentwicklung und umfangreiche Bauaktivitäten gestützt. Die Weltbank bezeichnet Ostasien und den Pazifikraum als die sich am schnellsten urbanisierende Region der Welt mit einer Stadtbevölkerung von mehr als 1,2 Milliarden Menschen, von denen ein erheblicher Anteil in städtischen Wohnverhältnissen von geringer Qualität lebt [7]World Bank, Urbanization in East Asia and Pacific, worldbank.org. Dies schafft ein großes adressierbares Baupotenzial, doch der Reifegrad der nationalen Märkte variiert erheblich: Japan und Australien verfügen über etablierte Baunormen, während China und Indien neben einer hohen Marktdimension auch vielfältigere Beschaffungs- und lokale Lieferbedingungen aufweisen.
Lateinamerika
Lateinamerika machte 2025 einen Anteil von 1,9 % am weltweiten Marktumsatz aus. Brasilien, Mexiko und Argentinien werden im Untersuchungsumfang berücksichtigt. Der derzeit geringere Anteil der Region bedeutet, dass Stückkosten, Importabhängigkeit, Finanzierungsbedingungen und die Verfügbarkeit lokaler Fertigung die Einführung maßgeblich beeinflussen können. Badezimmermodule könnten zunächst bei Projekten mit einer konzentrierten Anzahl an Räumen Fuß fassen, darunter Hotelprojekte, Mehrfamilienwohnanlagen und institutionelle Bauvorhaben, anstatt durch eine breit angelegte Substitution vor Ort errichteter Badezimmer.
Nahost und Afrika
Der Untersuchungsumfang für den Nahen Osten und Afrika umfasst die UAE, Saudi-Arabien und Südafrika. Hotelprojekte, gemischt genutzte Bauvorhaben und groß angelegte Entwicklungsprogramme können projektbezogene Chancen für Module schaffen, insbesondere wenn enge Lieferfristen und standardisierte Raumkonzepte die Beschaffung außerhalb der Baustelle begünstigen. Logistik, die Auslegung von Bauvorschriften und die Lokalisierung von Lieferanten bleiben jedoch wichtige Bestimmungsfaktoren für die tatsächlich realisierte Nachfrage.
GMI-Analystenperspektive
Regionale Marktführerschaft und regionales Wachstum werden durch unterschiedliche Mechanismen bestimmt. Nordamerika profitiert von einer großen installierten Basis an Bauaktivitäten im Mehrfamilien- und Mehrgeschosssegment sowie vom arbeitskräftebedingten Druck, die Abhängigkeit von Tätigkeiten auf der Baustelle zu verringern. Das höhere prognostizierte Wachstum im Asien-Pazifik-Raum spiegelt ein größeres Potenzial für die Stadtentwicklung wider, doch um dieses Potenzial in Modulumsätze umzuwandeln, sind lokale Fertigungskapazitäten, eine praxistaugliche Logistik und Projektteams erforderlich, die in einer frühen Phase standardisierte Designs festlegen können.
Europa nimmt eine Zwischenposition ein: Die Größe des Bausektors, die Tradition der Vorfertigung außerhalb der Baustelle und der regulatorische Kontext unterstützen anspruchsvolle Modulspezifikationen, doch reife Beschaffungsmärkte stellen hohe Anforderungen an Zertifizierung, Dokumentation und kundenspezifische Anpassungen. Lieferanten, die in mehreren Regionen expandieren, müssen ihre Compliance- und Lieferkettenmodelle lokalisieren, anstatt eine einheitliche Produktarchitektur unverändert zu exportieren.
Aktuelle Branchenentwicklungen
Benötigen Sie einen bestimmten Abschnitt dieses Berichts?
Erwerben Sie eine regionale Analyse, eine Analyse auf Länderebene, Unternehmensprofile oder andere segmentbezogene Erkenntnisse separat
entsprechend Ihrem Forschungsbedarf.
Häufig gestellte Fragen(FAQ):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.
Unser 6-stufiger Forschungsprozess
1. Forschungsdesign und Analystenüberwachung
Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.
Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.
4. Marktgrößenbestimmung
Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.
5. Prognosemodell und Schlüsselannahmen
Jede Prognose enthält eine explizite Dokumentation von:
✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss
✓ Hemmende Faktoren und Minderungsszenarien
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)
✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt
6. Validierung und Qualitätssicherung
In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:
✓ Statistische Validierung
✓ Expertenvalidierung
✓ Marktrealitätscheck
Vertrauen & Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Fachzeitschriften, Handelspublikationen und spezialisierte Medien
Branchendatenbanken
Eigenentwickelte und Drittanbieter-Marktdatenbanken
Regulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Richtliniendokumente
Akademische Forschung
Universitätsstudien und Berichte spezialisierter Institutionen
Unternehmensberichte
Jahresberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
C-Suite, Beschaffungsleiter und technische Spezialisten
GMI-Archiv
Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten
Handelsdaten
Import-/Exportvolumina, HS-Codes und Zollunterlagen
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →