
Auteurs:
Avinash Singh, Amit Patil
Télécharger le PDF gratuit
Marché des modules de salles de bains préfabriqués Taille et part 2026-2035
ID du rapport: GMI14247
|
Date de publication: September 2026
|
Format du rapport: PDF/Excel/Tableau de bord/Plateforme
Télécharger le PDF gratuit
Découvrez nos options de licence:
Télécharger le PDF gratuit

Marché des modules de salles de bains préfabriqués
Obtenez un échantillon gratuit de ce rapport
Obtenez un échantillon gratuit de ce rapport
Marché des modules de salles de bains préfabriqués
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Taille du marché mondial des modules de salle de bains préfabriqués
Le marché mondial des modules de salle de bains préfabriqués était évalué à 6,1 milliards de dollars (USD) en 2025 et devrait progresser de 6,6 milliards de dollars (USD) en 2026 à 14,9 milliards de dollars (USD) d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 9,4 % sur la période 2026–2035.
Principaux enseignements du marché des modules de salles de bains préfabriqués
Leader du marché : Walker Modular dominait le marché avec une part de marché supérieure à 8 % en 2025.
Principaux acteurs : Les 5 principaux acteurs de ce marché comprennent Walker Modular, Offsite Solutions, StercheleGroup, Bathsystem S.p.A, Interpod, qui détenaient collectivement une part de marché de 42 % en 2025.
Le marché mesure les revenus issus de la demande perçus par les fabricants et les fournisseurs de modules de salle de bains fabriqués en usine et entièrement équipés, incluant la structure du module, les réseaux de plomberie et électriques installés, les appareils sanitaires, les finitions ainsi que la logistique ou la supervision de l'installation prévues au contrat.
L'intérêt économique des modules est le plus marqué lorsqu'un projet reproduit à grande échelle une même configuration de salle de bains et lorsque la séquence des travaux sur site est exposée à la disponibilité de main-d'œuvre qualifiée. Une étude de cas du Modular Building Institute a documenté un calendrier de livraison 37 % plus rapide pour un projet Candlewood Suites, tandis qu'un autre projet hospitalier a réduit la durée de son programme de construction de trois mois. Elle compare environ 12 corps de métier coordonnés sur trois mois pour une salle de bains construite traditionnellement sur site à l'installation d'un module achevé en une journée [1]Modular Building Institute, Offsite Construction Case Studies, nibs.org. Cette évolution transfère la création de valeur de la coordination sur site vers le gel de la conception, le contrôle qualité en usine, les plans de levage et la gestion des raccordements.
La pression sur la main-d'œuvre rend ce transfert de plus en plus significatif. Dans l'enquête menée en 2025 par l'Associated General Contractors of America auprès d'environ 1 400 entreprises, 92 % ont déclaré avoir des difficultés à trouver des travailleurs qualifiés et 45 % ont cité les pénuries de main-d'œuvre comme une cause des retards de projets [2]Associated General Contractors of America, 2025 Construction Workforce Survey, agc.org. Les modules de salle de bains sont donc moins directement en concurrence avec un sous-traitant spécialisé dans une salle de bains qu'avec le risque cumulé de retards et de coordination associé à plusieurs lots exécutés sur site.
La technologie élargit le rôle du module dans les spécifications. Les modèles compatibles BIM et les informations d'actifs prêtes pour les jumeaux numériques peuvent réduire les conflits avant la fabrication, tandis que les équipements dotés de capteurs et les systèmes de surveillance de l'eau assurent une transition entre la réalisation de la construction et la gestion des installations. Le bénéfice commercial dépend de la capacité des promoteurs à associer les fournisseurs de modules avant que les trames structurelles, les gaines techniques, les voies d'accès et les choix de finition ne soient arrêtés. Une substitution à un stade avancé peut préserver une partie des économies de main-d'œuvre, mais elle réduit souvent la standardisation qui soutient la productivité industrielle.
Point de vue de l'analyste de GMI
La thèse de croissance du marché repose sur la fiabilité des délais plutôt que sur la modularité en tant que finalité. Les promoteurs tirent le meilleur parti des modules lorsqu'ils les intègrent suffisamment tôt au système constructif pour standardiser les interfaces et séquencer l'installation autour du programme structurel. Dans ce contexte, une pénurie de main-d'œuvre sur site n'accroît pas seulement la demande de production en usine ; elle augmente le coût du maintien de processus de travail fragmentés sur site.
Cet avantage a toutefois ses limites. Un module est une pièce finie transportable, et non un composant interchangeable standardisé. Les mêmes décisions de conception prises en amont qui permettent la répétition en usine déterminent également l'accès des grues, les tolérances dimensionnelles, les raccordements de plomberie, le calendrier logistique et la capacité à intégrer des finitions propres au projet. Les fournisseurs qui associent une ingénierie standardisée à une personnalisation maîtrisée sont mieux positionnés pour préserver leurs marges que les fabricants qui se livrent uniquement à une concurrence sur le prix unitaire.
Principaux facteurs de croissance
La pénurie de main-d'œuvre dans le secteur de la construction, la compression des délais, les exigences de durabilité et l'adoption de la construction numérique sont les principaux facteurs soutenant la demande de modules sanitaires. Leurs effets se recoupent : les pénuries de main-d'œuvre rendent les risques liés aux délais plus coûteux, tandis que la coordination BIM et les ensembles d'équipements standardisés facilitent la spécification répétée d'une approche reposant sur la préfabrication en usine.
Le facteur lié à la main-d'œuvre est particulièrement pertinent pour les projets à unités multiples présentant des configurations répétitives de zones humides. Lorsque les corps de métier qualifiés sont rares, le coût du retard d'un ensemble sanitaire dépasse celui de la main-d'œuvre directe : les travaux intérieurs, les étapes d'inspection et la mise en service des chambres peuvent tous être reportés. Les résultats d'une enquête de l'AGC indiquent qu'il s'agit d'une contrainte opérationnelle plutôt que d'un désagrément localisé, les pénuries de personnel étant déjà associées à des retards de projets chez les entrepreneurs américains interrogés. La production en usine ne peut pas éliminer la demande de main-d'œuvre, mais elle regroupe les travaux de plomberie, d'électricité, d'étanchéité et de finition dans un environnement plus contrôlable.
Les exigences de rapidité favorisent les modules sanitaires lorsque l'équipe de projet peut valider rapidement des conceptions standardisées. Les gains de temps documentés dans les projets hôteliers et hospitaliers reflètent un avantage en matière de séquencement : les modules peuvent être fabriqués pendant l'avancement des travaux sur site, puis installés et raccordés en tant qu'ensembles finis. L'hôtellerie, les résidences étudiantes, les logements collectifs et les établissements de santé sont particulièrement concernés, car leur modèle économique dépend de la mise en service d'un grand nombre de chambres ou de lits dans les délais prévus.
Les exigences de durabilité commencent à influencer les spécifications au niveau des équipements et des matériaux. LEED v4.1 établit un seuil de réduction de 20 % de la consommation d'eau intérieure par rapport aux performances de référence et indique que les équipements portant le label WaterSense peuvent réduire la consommation d'eau de 20 % à 50 % par rapport aux produits conformes aux exigences réglementaires [3]U.S. Green Building Council, LEED v4.1 Water Efficiency Credit Requirements, usgbc.org. Pour les producteurs de modules sanitaires, cela crée une possibilité de fournir des ensembles d'équipements conformes et reproductibles, ainsi que des sélections de matériaux vérifiables. Cela renforce également l'importance de fournir une documentation environnementale pouvant être intégrée au processus de certification d'un projet.
L'intégration du BIM favorise la transition d'une vente de produits vers une offre coordonnée de systèmes pour le bâtiment. Les modèles numériques peuvent définir les traversées techniques, les interfaces structurelles et la géométrie des modules avant le début de la fabrication. L'avantage commercial ne réside pas uniquement dans la visualisation ; il tient à la réduction du risque de reprise au point de jonction entre une unité volumétrique achevée et la structure ainsi que les gaines MEP. Les fournisseurs disposant de bibliothèques numériques configurables peuvent faciliter la gestion de la personnalisation, à condition que les changements d'options restent maîtrisés avant la validation de la production.
Principaux freins
Les modules sanitaires transfèrent le risque lié au chantier en amont, mais ne le suppriment pas. Les engagements en capital, la personnalisation, le transport, la conformité aux codes locaux et le degré de maturité encore limité des marchés établis de la construction hors site peuvent freiner l'adoption ou comprimer les marges des fournisseurs.
Des besoins élevés en capitaux initiaux apparaissent aux deux extrémités de la transaction. Les fabricants doivent financer la capacité de production, les systèmes qualité, le stockage et les capacités d'ingénierie ; les promoteurs doivent prendre leurs décisions plus tôt et arrêter les spécifications avant que les achats conventionnels sur site ne soient normalement finalisés. Des agencements, des finitions ou des ensembles d'équipements sur mesure peuvent être nécessaires sur le plan commercial, notamment dans les projets hôteliers et de santé haut de gamme, mais une variation excessive réduit la répétabilité, allonge les cycles d'approbation et peut diminuer le débit de production des usines.
Le transport constitue une contrainte structurelle, car le produit fini est volumineux, sensible aux dommages et souvent acheminé dans des zones urbaines denses. Les dégagements nécessaires sur les itinéraires, la disponibilité des grues, l'espace de stockage temporaire et les créneaux de livraison doivent être planifiés en fonction du module, qui constitue un ensemble fini de grande taille. La construction légère en PRV peut réduire la charge structurelle et est mise en avant par les producteurs spécialisés de modules pour ses performances en matière d'étanchéité totale, mais elle n'élimine pas les exigences d'accès au chantier et de levage associées à la livraison de produits volumétriques [4]Offsite Solutions, Steel-Framed and GRP Bathroom Pod Products, offsitesolutions.com.
La fragmentation réglementaire crée une charge d'ingénierie supplémentaire. En Amérique du Nord, les exigences en matière de plomberie, d'électricité, de sécurité incendie, d'accessibilité et d'inspection peuvent varier selon les juridictions, tandis que les marchés émergents peuvent appliquer des pratiques de contrôle en évolution. Les statistiques européennes de la construction incluent explicitement l'érection de bâtiments ou de structures préfabriqués dans la division 41 de la NACE, offrant ainsi un cadre statistique et réglementaire reconnu pour les activités hors site [5]European Commission, Eurostat Construction Production Statistics – NACE Division 41, ec.europa.eu. Malgré cela, chaque projet doit apporter la preuve que la configuration de modules retenue respecte les exigences locales applicables.
La maturation des marchés établis constitue un frein plus progressif. Lorsque les acheteurs connaissent déjà l'approvisionnement en modules, la concurrence se déplace de plus en plus de l'explication du concept vers la démonstration de délais fiables, de flexibilité, de performances sur l'ensemble du cycle de vie et de conformité. Cette évolution peut modérer la croissance dans les applications matures tout en renforçant la prime accordée aux matériaux différenciés, à la coordination numérique et aux cas d'utilisation spécialisés.
Avis de l'analyste de GMI
Les principaux freins découlent de la même industrialisation qui rend les modules attractifs. La production en usine n'offre une prévisibilité que lorsque les conceptions sont stabilisées suffisamment tôt, que le transport est intégré à la planification de la séquence de construction et que les exigences propres à chaque juridiction sont résolues avant le lancement de la fabrication. Le carnet de commandes d'un fournisseur peut donc sembler solide alors que sa marge réalisée reste exposée aux modifications tardives et aux défaillances liées à la préparation du site.
Il est peu probable que le marché se divise nettement entre construction « modulaire » et construction « traditionnelle ». L'adoption variera plutôt selon la répétabilité des projets, les conditions d'accès, la rigueur des achats et la volonté de l'acheteur d'échanger une flexibilité tardive de la conception contre une meilleure maîtrise des délais. Cette situation favorise les fournisseurs capables d'identifier aussi bien les projets inadaptés à une solution entièrement constituée de modules que ceux pour lesquels des modules standardisés offrent un avantage opérationnel évident.
Analyse des segments du marché mondial des modules sanitaires préfabriqués
Par type de produit
Les modules de salle de bains en GRP (plastique renforcé de fibres de verre) constituaient le principal segment de produits en 2025, avec un chiffre d'affaires de 2,4 milliards de dollars (USD). Leur position s'explique par un équilibre pratique entre légèreté, étanchéité et adaptabilité du design. Les fournisseurs techniques décrivent les systèmes composites en GRP comme intégrant des sols étanches, des résines de qualité marine et des systèmes de panneaux nécessitant peu d'entretien pour les espaces humides. Dans les projets de grande hauteur ou de rénovation soumis à de fortes contraintes, la réduction des charges structurelles peut présenter un intérêt commercial, car elle diminue les contraintes exercées sur le système constructif environnant.
Par configuration des équipements sanitaires
Les modules de salle de bains complète représentent la configuration la plus étendue, car ils peuvent intégrer des toilettes, un lavabo, une baignoire et/ou une douche, une étanchéité complète et les finitions au sein d'un même processus de production contrôlé. Ils conviennent particulièrement aux immeubles d'habitation, aux hôtels, aux logements étudiants et aux établissements de soins, où les configurations des pièces sont répétées. Les modules de salle de bains partielle constituent une option moins complexe pour les applications commerciales, résidentielles et les espaces publics, tandis que les modules équipés uniquement d'une douche peuvent s'adapter aux configurations compactes de l'hôtellerie, des logements étudiants et des logements pour travailleurs.
Les modules de pièce d'eau se distinguent par leur configuration ouverte et entièrement étanchée. Leur proposition de valeur est particulièrement forte lorsque l'accessibilité, les performances d'évacuation, l'hygiène ou l'efficacité spatiale sont prioritaires. Ils peuvent être adaptés aux projets de santé, de résidences pour personnes âgées et d'hôtellerie, mais la pertinence de cette configuration dépend toujours des exigences locales en matière d'accessibilité et de plomberie.
Par application
Les applications résidentielles représentaient 54,1 % des revenus du marché mondial en 2025. Les projets de logements multifamiliaux, de logements étudiants, de résidences pour personnes âgées et de logements abordables associent une forte répétition des unités à une pression importante pour respecter les dates de livraison. L'activité de construction aux États-Unis donne une indication du niveau de volume : 1 358 700 logements ont été mis en chantier en 2025, tandis que le taux annualisé pour les bâtiments comptant au moins cinq logements s'établissait à 402 000 [6]U.S. Census Bureau, New Residential Construction – Housing Starts Data, census.gov. Les modules ne conviennent pas à toutes les configurations de logements, mais la construction de logements collectifs offre la répétition nécessaire pour justifier une coordination précoce de la conception et un investissement dans l'usine.
Les applications commerciales comprennent les bureaux, les bâtiments à usage mixte et les projets liés au commerce de détail, où l'agencement des sanitaires peut être moins répétitif, mais où les risques liés au calendrier peuvent tout de même justifier un approvisionnement hors site. La demande industrielle inclut les logements pour la main-d'œuvre, les installations de chantier et d'autres projets pour lesquels des unités déplaçables ou des zones humides standardisées sont adaptées.L'hôtellerie constitue une application à forte valeur, car le retard de l'ouverture d'une chambre affecte à la fois la génération de revenus et les coûts de construction. La constance des finitions, une étanchéité maîtrisée et une installation rapide peuvent présenter un intérêt lorsque les enseignes hôtelières exigent des standards uniformes pour les chambres d'un même projet. La demande du secteur de la santé est déterminée par l'hygiène, la durabilité, l'accessibilité et la nécessité de limiter les perturbations autour des programmes de construction clinique.
Par type d'installation
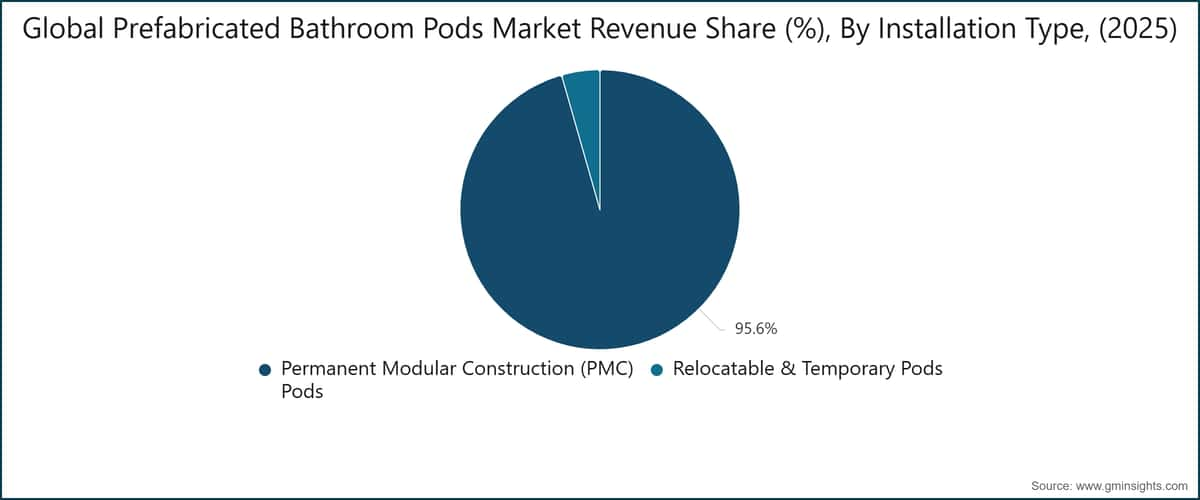
Les modules de construction modulaire permanents représentaient 95,6 % des revenus du marché en 2025. Leur prédominance s'explique par leur déploiement dans des bâtiments permanents, où une unité de salle de bains achevée est intégrée à la structure et raccordée aux réseaux pendant toute la durée d'exploitation du bâtiment. Les projets résidentiels, hôteliers, de santé et commerciaux privilégient généralement ce modèle, car ils nécessitent des salles de bains durables et reproductibles plutôt que des installations démontables.
Les modules déplaçables et temporaires répondent à un besoin plus restreint, mais distinct. Leur utilisation peut être favorisée par les logements temporaires, les installations de chantier, les infrastructures militaires et les projets nécessitant une relocalisation ou une reconfiguration ultérieure. La taille plus réduite de ce segment reflète la nécessité de concilier durabilité et transportabilité avec un modèle économique qui ne justifie pas toujours le même niveau d'aménagement permanent.
Point de vue de l'analyste de GMI
La position dominante du GRP montre que l'économie des modules est déterminée par les contraintes de l'ensemble du bâtiment, et pas uniquement par les performances des salles de bains. Une solution composite étanche plus légère peut faciliter la manutention et réduire les contraintes liées aux charges structurelles, tandis que les formats en acier, en béton et hybrides peuvent s'imposer lorsque les exigences structurelles, acoustiques, de sécurité incendie ou de finition justifient leur complexité accrue. La segmentation des produits devrait donc rester différenciée, même si l'adoption globale progresse.
La demande la plus forte se concentre là où la répétitivité et les conséquences opérationnelles se conjuguent. Le volume résidentiel constitue le plus important réservoir de revenus, tandis que l'hôtellerie et la santé peuvent justifier des spécifications plus spécialisées, car la disponibilité des chambres, l'hygiène et la cohérence de la marque ont un impact direct sur l'exploitation. La construction permanente domine parce qu'elle couvre ces cas d'utilisation, alors que les modules déplaçables restent davantage tributaires de l'économie et des exigences logistiques des infrastructures temporaires.
Analyse régionale du marché mondial des modules de salle de bains préfabriqués
Amérique du Nord
L'Amérique du Nord constituait le plus grand marché régional en 2025. Les États-Unis représentaient environ 88,4 % des revenus nord-américains et généraient environ 2,64 milliards de dollars (USD). Cette ampleur s'explique par une base importante de constructions multifamiliales et hôtelières, des pénuries persistantes de main-d'œuvre et un écosystème établi de composants fabriqués hors site. La construction résidentielle neuve aux États-Unis est restée importante en 2025, avec 1 358 700 unités mises en chantier au cours de l'année. Le Canada contribue également à la demande régionale de modules grâce aux projets multifamiliaux, institutionnels et résidentiels, bien que les conditions d'adoption varient selon la province et le lieu du projet.
L'Europe représentait 21,3 % des revenus du marché mondial en 2025. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne constituent le périmètre central des pays étudiés. La région associe des capacités établies en matière de construction hors site à des exigences réglementaires et de durabilité susceptibles de favoriser des composants de construction reproductibles et documentés. Eurostat indique que la construction représentait plus de 5 % de la valeur ajoutée brute de l'Union européenne et que la production dans le secteur de la construction a progressé de plus de 8 % entre 2021 et 2023. L'opportunité n'est pas uniforme : les marchés matures peuvent soutenir des spécifications avancées et une coordination numérique, tandis que les normes locales, les pratiques d'approvisionnement et les contraintes liées à la rénovation influencent le rythme d'adoption des modules.
Asie-Pacifique
L’Asie-Pacifique représentait environ 24 % des revenus mondiaux en 2025 et devrait enregistrer le TCAC régional le plus élevé, à 10,8 %, sur la période 2026–2035. La Chine, l’Inde, le Japon, la Corée du Sud et l’Australie constituent les principaux marchés. La demande régionale est soutenue par l’urbanisation, le développement résidentiel et l’activité de construction à grande échelle. La Banque mondiale décrit l’Asie de l’Est et le Pacifique comme la région connaissant l’urbanisation la plus rapide au monde, avec une population urbaine supérieure à 1,2 milliard d’habitants et une part importante de la population vivant dans des logements urbains de qualité médiocre [7]World Bank, Urbanization in East Asia and Pacific, worldbank.org. Cette situation crée un vaste potentiel pour le secteur de la construction, mais la maturité des marchés nationaux varie considérablement : le Japon et l’Australie disposent de normes de construction bien établies, tandis que la Chine et l’Inde offrent une grande échelle, associée à des conditions d’approvisionnement et de passation des marchés locaux plus diversifiées.
Amérique latine
L’Amérique latine représentait 1,9 % des revenus du marché mondial en 2025. Le périmètre géographique comprend le Brésil, le Mexique et l’Argentine. La part actuelle plus modeste de la région signifie que l’économie unitaire, la dépendance aux importations, les conditions de financement et la disponibilité de capacités de production locales peuvent influencer sensiblement l’adoption. Les modules de salle de bains pourraient connaître une adoption initiale dans les projets concentrant un grand nombre de pièces, notamment les projets hôteliers, résidentiels multifamiliaux et institutionnels, plutôt que dans le cadre d’un remplacement généralisé des salles de bains construites directement sur site.
Moyen-Orient et Afrique
Le périmètre du Moyen-Orient et de l’Afrique comprend les Émirats arabes unis, l’Arabie saoudite et l’Afrique du Sud. Les projets hôteliers, mixtes et les programmes de développement de grande ampleur peuvent créer des opportunités à l’échelle des projets pour les modules, en particulier lorsque des délais de livraison serrés et des programmes de chambres standardisés favorisent un approvisionnement hors site. Toutefois, la logistique, l’interprétation des codes de construction et la localisation des fournisseurs restent des déterminants importants de la demande effectivement concrétisée.
Point de vue de l’analyste GMI
Le leadership régional et la croissance régionale reposent sur des mécanismes différents. L’Amérique du Nord bénéficie d’un important socle établi d’activités de construction à logements multiples et de la pression liée à la main-d’œuvre pour réduire la dépendance aux opérations sur site. La croissance projetée plus rapide de l’Asie-Pacifique reflète un potentiel de développement urbain plus vaste, mais la conversion de ce potentiel en revenus issus des modules nécessite des capacités de production locales, une logistique opérationnelle et des équipes de projet capables de standardiser les conceptions suffisamment en amont.
L’Europe occupe une position intermédiaire : l’ampleur de sa construction, son expérience de la construction hors site et son contexte réglementaire favorisent des spécifications sophistiquées pour les modules, mais les marchés matures de l’approvisionnement peuvent imposer des exigences élevées en matière de certification, de documentation et de personnalisation. Les fournisseurs qui se développent dans plusieurs régions devront adapter leurs modèles de conformité et de chaîne d’approvisionnement plutôt que d’exporter une architecture de produit unique sans modification.
Part du marché mondial des modules de salle de bains préfabriqués et paysage concurrentiel
Walker Modular détenait une part de marché de 8 % en 2025. Walker Modular, Offsite Solutions, StercheleGroup, Bathsystem S.p.A et Interpod représentaient collectivement environ 42 % du marché, ce qui témoigne d’une structure concurrentielle modérément fragmentée. La part restante est répartie entre des spécialistes régionaux, des fabricants axés sur certains matériaux et des fournisseurs répondant aux besoins de niches spécifiques d’utilisation finale.
La concurrence ne se limite pas à la capacité de production. Les acheteurs évaluent la coordination de la conception, la certification des produits, l’étanchéité et la qualité des finitions, la planification logistique, les délais de production, le contrôle des défauts ainsi que la capacité à fournir des configurations propres à chaque projet sans compromettre la reproductibilité. Les capacités d’ingénierie numérique et la documentation sur le cycle de vie gagnent en importance lorsque les clients exigent une intégration BIM, des équipements sanitaires durables ou des données de gestion des actifs en complément du module physique.
Le périmètre des acteurs mondiaux comprend Walker Modular, Offsite Solutions, StercheleGroup, Bathsystem S.p.A, Oldcastle SurePods, Altor Industries, Badelement A/S, DEBA Badsysteme et Nordic Offsite. Ces entreprises se livrent concurrence selon différentes combinaisons de systèmes de matériaux, d’applications dans des bâtiments permanents, de capacités d’ingénierie et de couverture géographique.
Les acteurs régionaux comprennent BAUDET, Interpod, Sanika, PUDA Industrial, Green Box A/S, Eurocomponents Italia et Castle Modular. Leur importance concurrentielle repose souvent sur leur connaissance des codes de construction locaux, leur proximité avec les projets et leur capacité à adapter la conception des modules aux pratiques de construction régionales et aux spécifications des clients.
Les acteurs émergents comprennent Buildom, Hellweg Badsysteme, EcoReadyBath (ERB), Erawet et SanMOD. Leur capacité d’expansion dépendra des mêmes disciplines d’exécution que celles qui régissent l’ensemble du marché : qualité fiable en usine, personnalisation maîtrisée, produits conformes et logistique préservant l’avantage de calendrier promis lors de l’approvisionnement.
Évolutions récentes du secteur
Vous avez besoin d’une section spécifique de ce rapport ?
Achetez séparément une analyse régionale, une analyse par pays, des profils d’entreprises ou toute autre analyse par segment
en fonction de vos besoins en matière de recherche.
Questions fréquemment posées(FAQ):
Méthodologie de recherche, sources de données et processus de validation
Ce rapport s'appuie sur un processus de recherche structuré basé sur des conversations directes avec l'industrie, une modélisation propriétaire et une validation croisée rigoureuse, et non pas seulement sur une recherche documentaire.
Notre processus de recherche en 6 étapes
1. Conception de la recherche et supervision des analystes
Chez GMI, notre méthodologie de recherche repose sur une base d'expertise humaine, de validation rigoureuse et de transparence totale. Chaque insight, analyse de tendance et prévision dans nos rapports est développé par des analystes expérimentés qui comprennent les nuances de votre marché.
Notre approche intègre une recherche primaire approfondie par un engagement direct avec les participants et experts de l'industrie, complétée par une recherche secondaire complète provenant de sources mondiales vérifiées. Nous appliquons une analyse d'impact quantifiée pour fournir des prévisions fiables, tout en maintenant une traçabilité complète des sources de données originales aux insights finaux.
2. Recherche primaire
La recherche primaire constitue l'épine dorsale de notre méthodologie, contribuant à près de 80% des insights globaux. Elle implique un engagement direct avec les participants de l'industrie pour garantir l'exactitude et la profondeur de l'analyse. Notre programme d'entretiens structurés couvre les marchés régionaux et mondiaux, avec des contributions de cadres dirigeants, directeurs et experts du domaine. Ces interactions fournissent des perspectives stratégiques, opérationnelles et techniques, permettant des insights complets et des prévisions de marché fiables.
3. Exploration de données et analyse de marché
L'exploration de données est un élément clé de notre processus de recherche, contribuant à près de 20% à la méthodologie globale. Elle implique l'analyse de la structure du marché, l'identification des tendances de l'industrie et l'évaluation des facteurs macroéconomiques par l'analyse des parts de revenus des acteurs majeurs. Les données pertinentes sont collectées à partir de sources payantes et gratuites pour constituer une base de données fiable. Ces informations sont ensuite intégrées pour soutenir la recherche primaire et le dimensionnement du marché, avec validation par les principales parties prenantes telles que les distributeurs, fabricants et associations.
4. Dimensionnement du marché
Notre dimensionnement du marché est construit sur une approche ascendante, en commençant par les données de revenus des entreprises collectées directement lors des entretiens primaires, accompagnées des chiffres de volume de production des fabricants et des statistiques d'installation ou de déploiement. Ces données sont ensuite assemblées sur les marchés régionaux pour aboutir à une estimation mondiale ancrée dans l'activité réelle du secteur.
5. Modèle de prévision et hypothèses clés
Chaque prévision comprend une documentation explicite de :
✓ Principaux moteurs de croissance et leur impact supposé
✓ Facteurs limitants et scénarios d'atténuation
✓ Hypothèses réglementaires et risque de changement de politique
✓ Paramètre de la courbe d'adoption technologique
✓ Hypothèses macroéconomiques (croissance du PIB, inflation, monnaie)
✓ Dynamiques concurrentielles et anticipations d'entrée/sortie du marché
6. Validation et assurance qualité
Les dernières étapes impliquent une validation humaine, où des experts du domaine examinent manuellement les données filtrées pour identifier les nuances et les erreurs contextuelles que les systèmes automatisés pourraient manquer. Cette revue par des experts ajoute une couche critique d'assurance qualité, garantissant que les données s'alignent sur les objectifs de recherche et les normes spécifiques au domaine.
Notre processus de validation à triple couche assure une fiabilité maximale des données :
✓ Validation statistique
✓ Validation par les experts
✓ Vérification de la réalité du marché
Confiance & crédibilité
Sources de données vérifiées
Publications commerciales
Revues sectorielles, publications commerciales et médias spécialisés
Bases de données industrielles
Bases de données de marché propriétaires et tierces
Dépôts réglementaires
Dossiers de marchés publics et documents de politique
Recherche académique
Études universitaires et rapports d'institutions spécialisées
Rapports d'entreprises
Rapports annuels, présentations aux investisseurs et dépôts
Entretiens avec des experts
Direction générale, responsables achats et spécialistes techniques
Archives GMI
Plus de 13 000 études publiées dans plus de 20 secteurs d'activité
Données commerciales
Volumes d'importation/exportation, codes SH et registres douaniers
Paramètres étudiés et évalués
Chaque point de donnée de ce rapport est validé par des entretiens primaires, une modélisation ascendante véritable et des vérifications croisées rigoureuses. Découvrez notre processus de recherche →