
Autores:
Avinash Singh, Amit Patil
Descargar PDF Gratis
Mercado de módulos de baño prefabricados Tamaño y Compartir 2026-2035
ID del informe: GMI14247
|
Fecha de publicación: September 2026
|
Formato del informe: PDF/Excel/Panel de control/Plataforma
Descargar PDF Gratis
Explore nuestras opciones de licencia:
Descargar PDF Gratis

Mercado de módulos de baño prefabricados
Obtenga una muestra gratuita de este informe
Obtenga una muestra gratuita de este informe
Mercado de módulos de baño prefabricados
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Tamaño del mercado mundial de módulos de baño prefabricados
El mercado mundial de módulos de baño prefabricados estaba valorado en 6,100 millones de USD en 2025 y se prevé que aumente de 6,600 millones de USD en 2026 a 14,900 millones de USD en 2035, con un crecimiento a una TCAC del 9,4 % durante 2026–2035.
Aspectos clave del mercado de módulos de baño prefabricados
Líder del mercado: Walker Modular lideró con una cuota de mercado superior al 8% en 2025.
Principales actores: Los 5 principales actores de este mercado incluyen a Walker Modular, Offsite Solutions, StercheleGroup, Bathsystem S.p.A, Interpod, que en conjunto registraron una cuota de mercado del 42% en 2025.
El mercado mide los ingresos recibidos por fabricantes y proveedores desde el lado de la demanda por módulos de baño fabricados en fábrica y totalmente equipados, incluida la estructura del módulo, las instalaciones de fontanería y los sistemas eléctricos instalados, los aparatos sanitarios, los acabados y la logística o supervisión de la instalación incluidas contractualmente.
El argumento económico a favor de los módulos es más sólido cuando un proyecto repite a gran escala una misma distribución de baño y la secuenciación en obra es vulnerable a la disponibilidad de profesionales cualificados. Un estudio de caso del Modular Building Institute documentó un calendario de entrega un 37 % más rápido para un proyecto de Candlewood Suites, mientras que otro proyecto hospitalario redujo su programa de construcción en tres meses. El estudio contrasta los aproximadamente 12 oficios coordinados durante tres meses necesarios para un baño convencional construido en obra con la instalación de un módulo terminado en un solo día [1]Modular Building Institute, Offsite Construction Case Studies, nibs.org. Esto desplaza el valor de la coordinación en obra hacia la congelación del diseño, el control de calidad en fábrica, los planes de izado y la gestión de las conexiones.
La presión sobre la mano de obra hace que esta transferencia sea cada vez más relevante. En la encuesta de 2025 de Associated General Contractors of America a aproximadamente 1,400 empresas, el 92 % informó de dificultades para encontrar trabajadores cualificados y el 45 % señaló la escasez de mano de obra como causa de los retrasos en los proyectos [2]Associated General Contractors of America, 2025 Construction Workforce Survey, agc.org. Por tanto, los módulos de baño compiten menos directamente con un subcontratista individual de baños que con el riesgo acumulado para los plazos y la coordinación asociado a múltiples paquetes de trabajo en obra.
La tecnología está ampliando el papel del módulo en las especificaciones del proyecto. Los modelos compatibles con BIM y la información de activos preparada para gemelos digitales pueden reducir las interferencias antes de la fabricación, mientras que los sanitarios equipados con sensores y los sistemas de monitorización del agua crean una transición entre la ejecución de la construcción y la gestión de instalaciones. El beneficio comercial depende de que los promotores involucren a los proveedores de módulos antes de fijar las retículas estructurales, los patinillos, las rutas de acceso y la selección de acabados. La sustitución en fases avanzadas puede conservar parte del ahorro de mano de obra, pero a menudo erosiona la estandarización que sustenta la productividad de fábrica.
Perspectiva del analista de GMI
La tesis de crecimiento del mercado se basa en la certeza de los plazos, más que en la modularidad como fin en sí misma. Los promotores obtienen el mayor beneficio cuando los módulos se incorporan al sistema constructivo con suficiente antelación para estandarizar las interfaces y secuenciar la instalación en torno al programa estructural. En este contexto, la escasez de mano de obra en obra no solo incrementa la demanda de producción en fábrica, sino que también eleva el coste de mantener flujos de trabajo fragmentados en la obra.
Esta ventaja tiene un límite. Un módulo es una habitación terminada y transportable, no un componente intercambiable. Las mismas decisiones tempranas de diseño que permiten la repetición en fábrica también determinan el acceso de las grúas, las tolerancias dimensionales, las conexiones de fontanería, los plazos logísticos y la capacidad para incorporar acabados específicos del proyecto. Los proveedores que combinan una ingeniería estandarizada con una personalización controlada están mejor posicionados para proteger sus márgenes que los fabricantes que compiten únicamente por precio unitario.
Principales impulsores
La escasez de mano de obra en la construcción, el acortamiento de los plazos, los requisitos de sostenibilidad y la adopción de la construcción digital son las principales fuerzas que impulsan la demanda de módulos de baño prefabricados. Sus efectos se solapan: la escasez de mano de obra encarece el riesgo de retrasos en los plazos, mientras que la coordinación mediante BIM y los paquetes estandarizados de equipamiento sanitario facilitan la especificación reiterada de un enfoque de fabricación en fábrica.
El factor laboral es especialmente relevante para los proyectos con múltiples unidades y distribuciones repetitivas de zonas húmedas. Cuando escasean los profesionales cualificados, el coste del retraso de un paquete de baño va más allá de la mano de obra directa: los trabajos de acabados interiores, los hitos de inspección y la puesta en servicio de las habitaciones también pueden aplazarse. Los resultados de las encuestas de AGC indican que se trata de una limitación operativa, no de un inconveniente localizado, ya que los contratistas estadounidenses encuestados ya relacionan la escasez de trabajadores con retrasos en los proyectos. La producción en fábrica no puede eliminar la demanda de mano de obra, pero concentra los trabajos de fontanería, electricidad, impermeabilización y acabado en un entorno más controlable.
Los requisitos de velocidad favorecen los módulos cuando el equipo del proyecto puede aprobar los diseños estandarizados con antelación. El ahorro de tiempo documentado en proyectos hoteleros y hospitalarios refleja una ventaja de secuenciación: los módulos pueden fabricarse mientras avanzan los trabajos en la obra y, posteriormente, instalarse y conectarse como un conjunto terminado. Los sectores de la hostelería, el alojamiento para estudiantes, la vivienda plurifamiliar y las instalaciones sanitarias están especialmente expuestos, ya que su economía unitaria depende de poner en servicio a tiempo numerosas habitaciones o camas.
Los requisitos de sostenibilidad están empezando a influir en la especificación de aparatos y materiales. LEED v4.1 establece un umbral de reducción del 20% en el uso de agua en interiores con respecto al rendimiento de referencia e identifica los aparatos con la etiqueta WaterSense como capaces de reducir el consumo de agua entre un 20% y un 50% en comparación con los productos conformes con la normativa [3]U.S. Green Building Council, LEED v4.1 Water Efficiency Credit Requirements, usgbc.org. Para los productores de módulos, esto crea una oportunidad de suministrar paquetes de aparatos estandarizados y conformes, así como selecciones de materiales auditables. También aumenta la importancia de proporcionar documentación medioambiental que pueda mantenerse durante el proceso de certificación del proyecto.
La integración de BIM respalda la transición de la venta de un producto a un paquete coordinado de sistemas del edificio. Los modelos digitales pueden definir los pasos de instalaciones, las interfaces estructurales y la geometría del módulo antes de que comience la fabricación. El beneficio comercial no consiste únicamente en la visualización, sino en reducir el riesgo de retrabajo en el punto donde una unidad volumétrica terminada se conecta con la estructura y los montantes de instalaciones MEP. Los proveedores con bibliotecas digitales configurables pueden facilitar la gestión de la personalización, siempre que los cambios de opciones se mantengan controlados antes de la aprobación de la producción.
Principales restricciones
Los módulos trasladan el riesgo del emplazamiento hacia fases anteriores, pero no lo eliminan. Los compromisos de capital, la personalización, el transporte, el cumplimiento de la normativa local y la mayor madurez de los mercados consolidados de construcción fuera de obra pueden limitar la adopción o reducir los márgenes de los proveedores.
Los elevados requisitos iniciales de capital surgen en ambos extremos de la transacción. Los fabricantes deben financiar la capacidad de producción, los sistemas de calidad, el almacenamiento y las capacidades de ingeniería; los promotores deben tomar decisiones antes y comprometerse con las especificaciones antes de que normalmente finalice la contratación convencional en el emplazamiento. Las distribuciones, los acabados o los paquetes de accesorios personalizados pueden ser comercialmente necesarios, especialmente en proyectos hoteleros y sanitarios de gama alta, pero una variación excesiva debilita la repetición, prolonga los ciclos de aprobación y puede reducir el rendimiento de la fábrica.
El transporte constituye una limitación estructural porque el producto terminado es voluminoso, sensible a los daños y, a menudo, debe desplazarse por zonas urbanas densamente pobladas. Las autorizaciones de paso, la disponibilidad de grúas, el espacio de almacenamiento temporal y las ventanas de entrega deben planificarse considerando el módulo como un conjunto terminado de grandes dimensiones. La construcción ligera de GRP puede reducir la carga estructural y los fabricantes especializados de módulos la promueven por sus prestaciones totalmente impermeables, pero no elimina los requisitos de acceso al emplazamiento ni de elevación asociados a la entrega de elementos volumétricos [4]Offsite Solutions, Steel-Framed and GRP Bathroom Pod Products, offsitesolutions.com.
La fragmentación normativa genera una carga adicional de ingeniería. En Norteamérica, los requisitos de fontanería, electricidad, protección contra incendios, accesibilidad e inspección pueden variar según la jurisdicción, mientras que los mercados emergentes pueden presentar prácticas de aplicación normativa en evolución. Las estadísticas europeas de construcción incluyen explícitamente el montaje de edificios o estructuras prefabricados dentro de la División 41 de la NACE, lo que proporciona un contexto estadístico y normativo reconocido para la construcción fuera de obra [5]European Commission, Eurostat Construction Production Statistics – NACE Division 41, ec.europa.eu. Aun así, los proyectos individuales siguen requiriendo pruebas de que la configuración de módulo seleccionada cumple los requisitos locales aplicables.
La maduración de los mercados consolidados constituye un freno más gradual. Allí donde los compradores ya comprenden la adquisición de módulos, la competencia se desplaza cada vez más de la explicación del concepto a la demostración de plazos de entrega fiables, flexibilidad, rendimiento durante todo el ciclo de vida y cumplimiento normativo. Esto puede moderar el crecimiento en aplicaciones maduras, al tiempo que aumenta la importancia concedida a los materiales diferenciados, la coordinación digital y los casos de uso especializados.
Perspectiva del analista de GMI
Los principales frenos son consecuencias de la misma industrialización que hace atractivos a los módulos. La producción en fábrica solo genera previsibilidad cuando los diseños se estabilizan en una fase temprana, el transporte se diseña como parte de la secuencia constructiva y los requisitos específicos de cada jurisdicción se resuelven antes de autorizar la fabricación. Por tanto, la cartera comercial de un proveedor puede parecer sólida, mientras que su margen real sigue expuesto a cambios tardíos y fallos de preparación del emplazamiento.
Es poco probable que el mercado se divida claramente entre la construcción «modular» y la «tradicional». En cambio, la adopción variará según la repetibilidad del proyecto, las condiciones de acceso, la disciplina de contratación y la disposición del comprador a intercambiar flexibilidad de diseño en fases tardías por control de los plazos. Esto favorece a los proveedores capaces de identificar tanto los proyectos que no son adecuados para una solución integral basada en módulos como aquellos en los que los módulos estandarizados ofrecen una ventaja operativa clara.
Análisis por segmentos del mercado mundial de módulos de baño prefabricados
Por tipo de producto
Los módulos prefabricados de baño de PRFV (plástico reforzado con fibra de vidrio) constituyeron el mayor segmento de productos en 2025, con unos ingresos de 2,400 millones de USD. Esta posición refleja un equilibrio práctico entre peso, impermeabilización y adaptabilidad del diseño. Los proveedores técnicos describen los sistemas de PRFV compuesto mediante suelos impermeables, resinas de calidad marina y sistemas de paneles de bajo mantenimiento para su uso en zonas húmedas. En proyectos de gran altura o especialmente sensibles a las obras de rehabilitación, una menor carga estructural puede ser relevante desde el punto de vista comercial, ya que reduce la carga soportada por el sistema constructivo circundante.
Por configuración de los elementos
Los módulos completos de baño representan la configuración más amplia, ya que pueden integrar un inodoro, un lavabo, una bañera o una ducha, la impermeabilización completa y los acabados en un único proceso de producción controlado. Son adecuados para edificios de apartamentos, hoteles, residencias de estudiantes y centros asistenciales, donde se repiten las distribuciones de las habitaciones. Los módulos de baño parcial ofrecen una opción de menor complejidad para aplicaciones comerciales, residenciales y en zonas públicas, mientras que los módulos exclusivamente de ducha pueden adaptarse a distribuciones compactas de establecimientos hoteleros, alojamientos para estudiantes y viviendas para trabajadores.
Los módulos de baño húmedo se diferencian por su configuración abierta y completamente impermeabilizada. Su propuesta de valor es más sólida cuando la accesibilidad, el rendimiento del drenaje, la higiene o la eficiencia espacial son prioritarios. Pueden ser relevantes para proyectos sanitarios, residencias para personas mayores y establecimientos hoteleros, pero la idoneidad de esta configuración sigue dependiendo de los requisitos locales de accesibilidad y fontanería.
Por aplicación
Las aplicaciones residenciales representaron el 54,1 % de los ingresos del mercado mundial en 2025. Los proyectos de viviendas plurifamiliares, alojamientos para estudiantes, residencias para personas mayores y viviendas asequibles combinan una elevada repetición de unidades con una fuerte presión para cumplir las fechas de entrega. La actividad constructora de Estados Unidos ofrece una indicación del volumen subyacente: en 2025 se iniciaron 1.358.700 unidades residenciales, mientras que la tasa anualizada correspondiente a los edificios con cinco o más unidades fue de 402.000 [6]U.S. Census Bureau, New Residential Construction – Housing Starts Data, census.gov. Los módulos no son adecuados para todos los formatos residenciales, pero la construcción de varias unidades ofrece la repetición necesaria para justificar la coordinación temprana del diseño y la inversión en fábrica.
Las aplicaciones comerciales incluyen oficinas, edificios de uso mixto y proyectos relacionados con el comercio minorista, donde la distribución de los aseos puede ser menos repetitiva, aunque el riesgo para los plazos aún puede justificar la adquisición externa. La demanda industrial incluye alojamientos para trabajadores, instalaciones auxiliares en obra y otros proyectos en los que resultan adecuados los módulos trasladables o las zonas húmedas estandarizadas.La hostelería constituye una aplicación de alto valor, ya que el retraso en la apertura de una habitación afecta tanto a la generación de ingresos como a los costes de construcción. Los acabados uniformes, la impermeabilización controlada y la instalación rápida pueden ser valiosos cuando las marcas hoteleras exigen estándares uniformes para las habitaciones de un proyecto. La demanda del sector sanitario está determinada por la higiene, la durabilidad, la accesibilidad y la necesidad de minimizar las interrupciones en torno a los programas de construcción de instalaciones clínicas.
Por tipo de instalación
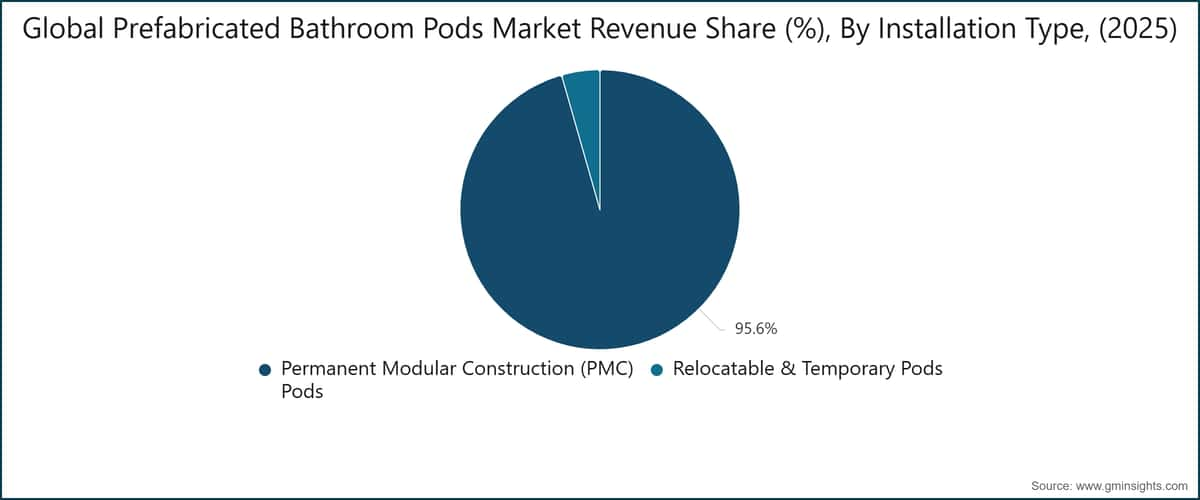
Los módulos de construcción modular permanente representaron el 95,6 % de los ingresos del mercado en 2025. Su predominio se debe a su implementación en edificios permanentes, donde una unidad de baño terminada se integra en la estructura y se conecta a los servicios durante toda la vida operativa del edificio. Los proyectos residenciales, hoteleros, sanitarios y comerciales suelen optar por este modelo porque necesitan baños duraderos y repetibles, en lugar de instalaciones desmontables.
Los módulos trasladables y temporales responden a una necesidad más limitada, pero diferenciada. Su uso puede verse respaldado por alojamientos temporales, instalaciones auxiliares en obras, infraestructuras militares y proyectos que requieren una futura reubicación o reconfiguración. La menor escala del segmento refleja la necesidad de equilibrar la durabilidad y la transportabilidad con un modelo de negocio que quizá no justifique el mismo nivel de acondicionamiento permanente.
Opinión del analista de GMI
El liderazgo de GRP demuestra que la economía de los módulos está determinada por las limitaciones del edificio en su conjunto, no solo por el rendimiento del baño. Una solución compuesta impermeable y más ligera puede facilitar la manipulación y reducir las preocupaciones relacionadas con las cargas estructurales, mientras que los formatos de acero, hormigón e híbridos pueden imponerse cuando los requisitos estructurales, acústicos, de resistencia al fuego o de acabado justifican su mayor complejidad. Por tanto, es probable que la segmentación de productos siga diferenciándose a medida que aumente la adopción general.
La demanda más sólida se concentra allí donde convergen la repetición y las consecuencias operativas. El volumen residencial genera la mayor bolsa de ingresos, mientras que los sectores hotelero y sanitario pueden justificar especificaciones más especializadas, ya que la disponibilidad de habitaciones, la higiene y la coherencia de marca tienen un impacto operativo directo. La construcción permanente domina porque abarca estos casos de uso, mientras que los módulos trasladables siguen dependiendo en mayor medida de la economía y los requisitos logísticos de las infraestructuras temporales.
Análisis regional del mercado mundial de módulos de baño prefabricados
América del Norte
América del Norte fue el mayor mercado regional en 2025. Estados Unidos representó aproximadamente el 88,4 % de los ingresos de América del Norte y generó aproximadamente 2,64 mil millones de USD. Su magnitud refleja una amplia base de construcción residencial multifamiliar y hotelera, las persistentes limitaciones de mano de obra y un ecosistema consolidado para los componentes fabricados fuera de la obra. La construcción residencial nueva en Estados Unidos siguió siendo considerable en 2025, con 1.358.700 unidades iniciadas durante el año. Canadá también es relevante para la demanda regional de módulos gracias a los proyectos multifamiliares, institucionales y residenciales, aunque las condiciones de adopción varían según la provincia y la ubicación del proyecto.
Europa representó el 21,3 % de los ingresos del mercado mundial en 2025. Alemania, el Reino Unido, Francia, Italia y España constituyen el núcleo del ámbito geográfico. La región combina una capacidad consolidada de construcción industrializada con requisitos normativos y de sostenibilidad que pueden favorecer los componentes de construcción repetibles y documentados. Eurostat informa de que la construcción representó más del 5 % del valor añadido bruto de la UE y de que la producción de la construcción aumentó más del 8 % entre 2021 y 2023. La oportunidad no es uniforme: los mercados maduros pueden admitir especificaciones avanzadas y coordinación digital, mientras que las normas locales, las prácticas de contratación y las limitaciones de la rehabilitación influyen en el ritmo de adopción de los módulos.
Asia-Pacífico
Asia-Pacífico representó aproximadamente el 24 % de los ingresos mundiales en 2025 y se prevé que registre el crecimiento regional más rápido, con una TCAC del 10,8 % durante 2026–2035. China, India, Japón, Corea del Sur y Australia son mercados centrales. La base de demanda de la región se sustenta en la urbanización, el desarrollo residencial y la actividad constructora a gran escala. El Banco Mundial caracteriza Asia Oriental y el Pacífico como la región del mundo que se urbaniza con mayor rapidez, con una población urbana superior a 1,200 millones de habitantes y una parte considerable de la población viviendo en viviendas urbanas de baja calidad [7]World Bank, Urbanization in East Asia and Pacific, worldbank.org. Esto crea un amplio contexto de construcción potencial, aunque la madurez de los mercados nacionales varía considerablemente: Japón y Australia cuentan con normas de construcción consolidadas, mientras que China e India ofrecen escala, pero también condiciones más variables en materia de compras y suministro local.
América Latina
América Latina representó el 1,9 % de los ingresos mundiales del mercado en 2025. Brasil, México y Argentina son los países incluidos en el alcance. La menor cuota actual de la región implica que la economía unitaria, la exposición a las importaciones, las condiciones de financiación y la disponibilidad de fabricación local pueden influir de forma significativa en la adopción. Los módulos prefabricados de baño podrían lograr una adopción inicial en proyectos con un número concentrado de estancias, como los desarrollos hoteleros, residenciales multifamiliares e institucionales, en lugar de mediante una sustitución generalizada de los baños construidos en obra.
Oriente Medio y África
El alcance de Oriente Medio y África incluye los EAU, Arabia Saudí y Sudáfrica. Los proyectos hoteleros, de uso mixto y de gran desarrollo pueden generar oportunidades a escala de proyecto para los módulos, especialmente cuando los plazos de ejecución ajustados y los programas de habitaciones estandarizados favorecen la adquisición fuera de obra. Sin embargo, la logística, la interpretación de la normativa y la localización de proveedores siguen siendo factores determinantes de la demanda efectiva.
Perspectiva del analista de GMI
El liderazgo regional y el crecimiento regional responden a mecanismos diferentes. Norteamérica se beneficia de una amplia base instalada de actividad constructora de edificios multifamiliares y de la presión relacionada con la mano de obra para reducir la dependencia de las operaciones en obra. El crecimiento previsto más rápido de Asia-Pacífico refleja un margen más amplio para el desarrollo urbano, pero convertir ese potencial en ingresos por módulos requiere capacidad de fabricación local, una logística eficaz y equipos de proyecto capaces de estandarizar los diseños desde una fase temprana.
Europa ocupa una posición intermedia: su escala constructora, su experiencia en construcción fuera de obra y su contexto normativo respaldan especificaciones sofisticadas para los módulos, aunque los mercados de compras maduros pueden exigir mucho en materia de certificación, documentación y personalización. Los proveedores que se expandan por distintas regiones deberán adaptar los modelos de cumplimiento normativo y de cadena de suministro, en lugar de exportar sin cambios una única arquitectura de producto.
Cuota de mercado y panorama competitivo del mercado mundial de módulos prefabricados de baño
Walker Modular registró una cuota de mercado del 8 % en 2025. Walker Modular, Offsite Solutions, StercheleGroup, Bathsystem S.p.A y Interpod representaron conjuntamente aproximadamente el 42 % del mercado, lo que indica una estructura competitiva moderadamente fragmentada. La cuota restante se distribuye entre especialistas regionales, fabricantes especializados en materiales y proveedores que atienden nichos concretos de uso final.
La competencia se centra en algo más que la capacidad de fabricación. Los compradores evalúan la coordinación del diseño, la certificación del producto, la impermeabilización y la calidad de los acabados, la planificación logística, los plazos de fabricación, el control de defectos y la capacidad de suministrar configuraciones específicas para cada proyecto sin menoscabar la repetibilidad. La capacidad de ingeniería digital y la documentación del ciclo de vida están adquiriendo mayor importancia cuando los clientes exigen integración con BIM, paquetes de equipamiento sanitario sostenible o datos de gestión de activos junto con el módulo físico.
El grupo de actores globales comprende Walker Modular, Offsite Solutions, StercheleGroup, Bathsystem S.p.A, Oldcastle SurePods, Altor Industries, Badelement A/S, DEBA Badsysteme y Nordic Offsite. Estas empresas compiten en distintas combinaciones de sistemas de materiales, aplicaciones en edificios permanentes, capacidad de ingeniería y alcance geográfico.
Entre los actores regionales se encuentran BAUDET, Interpod, Sanika, PUDA Industrial, Green Box A/S, Eurocomponents Italia y Castle Modular. Su relevancia competitiva suele residir en el conocimiento de los códigos de construcción locales, la proximidad a los proyectos y la capacidad de adaptar el diseño de los módulos a las prácticas constructivas regionales y a las especificaciones de los clientes.
Entre los actores emergentes se encuentran Buildom, Hellweg Badsysteme, EcoReadyBath (ERB), Erawet y SanMOD. Su capacidad de expansión dependerá de las mismas disciplinas operativas que rigen el mercado en general: una calidad de fábrica fiable, una personalización controlada, productos conformes y una logística que preserve la ventaja de plazo prometida durante la contratación.
Desarrollos recientes del sector
¿Necesita una sección específica de este informe?
Adquiera por separado el análisis regional, el análisis por país, los perfiles de empresas o cualquier otro análisis por segmentos
en función de sus necesidades de investigación.
Preguntas frecuentes(FAQ):
Metodología de investigación, fuentes de datos y proceso de validación
Este informe se basa en un proceso de investigación estructurado basado en conversaciones directas con la industria, modelado propietario y validación cruzada rigurosa, y no solo en investigación de escritorio.
Nuestro proceso de investigación de 6 pasos
1. Diseño de investigación y supervisión de analistas
En GMI, nuestra metodología de investigación se basa en la experiencia humana, la validación rigurosa y la transparencia total. Cada perspectiva, análisis de tendencias y pronóstico en nuestros informes es desarrollado por analistas experimentados que entienden los matices de su mercado.
Nuestro enfoque integra una extensa investigación primaria a través del compromiso directo con participantes y expertos de la industria, complementada con una investigación secundaria integral de fuentes globales verificadas. Aplicamos análisis de impacto cuantificado para ofrecer pronósticos confiables, manteniendo una trazabilidad completa desde las fuentes de datos originales hasta los insights finales.
2. Investigación primaria
La investigación primaria forma la columna vertebral de nuestra metodología, contribuyendo con casi el 80% a los insights generales. Implica el compromiso directo con los participantes de la industria para garantizar la precisión y profundidad en el análisis. Nuestro programa de entrevistas estructuradas cubre los mercados regionales y globales, con aportes de ejecutivos de nivel C, directores y expertos en la materia. Estas interacciones proporcionan perspectivas estratégicas, operativas y técnicas, permitiendo insights completos y pronósticos de mercado confiables.
3. Minería de datos y análisis de mercado
La minería de datos es una parte clave de nuestro proceso de investigación, contribuyendo con casi el 20% a la metodología general. Implica analizar la estructura del mercado, identificar las tendencias de la industria y evaluar los factores macroeconómicos a través del análisis de participación en los ingresos de los principales actores. Los datos relevantes se recopilan de fuentes pagas y gratuitas para construir una base de datos confiable. Esta información se integra luego para respaldar la investigación primaria y el dimensionamiento del mercado, con validación de partes interesadas clave como distribuidores, fabricantes y asociaciones.
4. Dimensionamiento del mercado
Nuestro dimensionamiento del mercado se basa en un enfoque ascendente, comenzando con datos de ingresos de empresas recopilados directamente a través de entrevistas primarias, junto con cifras de volumen de producción de fabricantes y estadísticas de instalación o implementación. Estos datos se ensamblan a través de los mercados regionales para llegar a una estimación global fundamentada en la actividad real de la industria.
5. Modelo de pronóstico y supuestos clave
Cada pronóstico incluye documentación explícita de:
✓ Principales impulsores de crecimiento y su impacto asumido
✓ Factores restrictivos y escenarios de mitigación
✓ Supuestos regulatorios y riesgo de cambio de política
✓ Parámetro de la curva de adopción tecnológica
✓ Supuestos macroeconómicos (crecimiento del PIB, inflación, moneda)
✓ Dinámicas competitivas y expectativas de entrada/salida al mercado
6. Validación y aseguramiento de calidad
Las etapas finales implican validación humana, donde expertos del dominio revisan manualmente los datos filtrados para identificar matices y errores contextuales que los sistemas automatizados podrían pasar por alto. Esta revisión de expertos añade una capa crítica de aseguramiento de calidad, asegurando que los datos se alineen con los objetivos de investigación y los estándares específicos del dominio.
Nuestro proceso de validación de triple capa garantiza la máxima fiabilidad de los datos:
✓ Validación estadística
✓ Validación de expertos
✓ Verificación de la realidad del mercado
Confianza & credibilidad
Fuentes de datos verificadas
Publicaciones comerciales
Revistas sectoriales, publicaciones comerciales y medios especializados
Bases de datos industriales
Bases de datos de mercado propias y de terceros
Documentos regulatorios
Registros de contratación pública y documentos de política
Investigación académica
Estudios universitarios e informes de instituciones especializadas
Informes corporativos
Informes anuales, presentaciones a inversores y declaraciones
Entrevistas con expertos
Alta dirección, responsables de compras y especialistas técnicos
Archivo GMI
Más de 13.000 estudios publicados en más de 20 sectores industriales
Datos comerciales
Volúmenes de importación/exportación, códigos HS y registros aduaneros
Parámetros estudiados y evaluados
Cada punto de datos de este informe se valida mediante entrevistas primarias, modelado ascendente real y rigurosas comprobaciones cruzadas. Lea sobre nuestro proceso de investigación →