
著者:
Avinash Singh, Amit Patil
無料のPDFをダウンロード
プレハブ式浴室ユニット市場 サイズとシェア 2026-2035
レポートID: GMI14247
|
発行日: September 2026
|
レポート形式: PDF/エクセル/ダッシュボード/プラットフォーム
無料のPDFをダウンロード
ライセンスオプションをご覧ください:

プレハブ式浴室ユニット市場
このレポートの無料サンプルを入手する
このレポートの無料サンプルを入手する
プレハブ式浴室ユニット市場
Is your requirement urgent? Please give us your business email
for a speedy delivery!
世界のプレハブ式バスルームポッド市場規模
世界のプレハブ式バスルームポッド市場は、2025年に61億米ドルと評価され、2026年の66億米ドルから2035年までに149億米ドルへ拡大すると予測されており、2026〜2035年の年平均成長率(CAGR)は9.4%となる見込みです。
プレハブ式バスルームポッド市場の主なポイント
市場リーダー:Walker Modularが2025年に8%超の市場シェアを占め、市場をリードした。
主要企業:この市場の上位5社にはWalker Modular、Offsite Solutions、StercheleGroup、Bathsystem S.p.A、Interpodが含まれ、2025年には合計で42%の市場シェアを占めた。
市場規模は、工場で製造され、完全に仕上げられたバスルームモジュールについて、メーカーおよびサプライヤーが受け取る需要側の収益を示します。これには、ポッド構造、設置済みの給排水・電気システム、衛生陶器、仕上げ材、ならびに契約上含まれる物流または設置監督が含まれます。
ポッドの経済的メリットは、プロジェクトで同一のバスルームレイアウトを大規模に繰り返し採用し、熟練作業者の確保状況によって現場の工程調整が左右される場合に最大化されます。Modular Building Instituteのケーススタディでは、Candlewood Suitesのプロジェクトで納期を37%短縮したことが記録されているほか、別の病院プロジェクトでは建設プログラムを3か月短縮しました。また、従来の現場施工によるバスルームでは3か月間に約12の専門工種を調整するのに対し、完成済みポッドは1日で設置できるとしています [1]Modular Building Institute, Offsite Construction Case Studies, nibs.org。これにより、価値の重点は現場調整から、設計の確定、工場での品質管理、揚重計画、接続管理へと移行します。
労働力不足によって、この移行の重要性はますます高まっています。Associated General Contractors of Americaが約1,400社を対象に実施した2025年の調査では、92%が有資格労働者の確保に苦慮していると回答し、45%が労働力不足をプロジェクト遅延の原因として挙げました [2]Associated General Contractors of America, 2025 Construction Workforce Survey, agc.org。したがって、バスルームポッドが競合する対象は、個々のバスルーム下請業者というよりも、複数の現場施工パッケージに伴う累積的な工程・調整リスクです。
技術の進展により、ポッドが仕様策定に果たす役割は広がっています。BIM対応モデルやデジタルツイン対応の資産情報は、製造前に干渉を低減できる一方、センサー搭載型の設備機器や水使用量監視システムは、建設における納入から施設管理への引き継ぎを可能にします。商業的な効果は、構造グリッド、立て管、搬入経路、仕上げ材の選定が確定する前に、開発事業者がポッドサプライヤーを関与させるかどうかに左右されます。後工程での代替は、一定の省人化効果を維持できるものの、工場生産性の基盤となる標準化を損なうことが少なくありません。
GMIアナリストの見解
市場成長の主軸は、モジュール化そのものではなく、工程の確実性にあります。開発事業者が最大の効果を得るには、ポッドを建築システムに十分早い段階で組み込み、インターフェースを標準化するとともに、構造工程に合わせて設置順序を組み立てる必要があります。このような環境では、現場労働力の不足は工場生産品への需要を単に増加させるだけでなく、分断された現場作業フローを維持するコストを押し上げます。
ただし、この優位性には限界があります。ポッドは輸送可能な完成済みの部屋であり、交換可能な汎用品ではありません。工場での反復生産を可能にする同じ初期設計上の決定が、クレーンの進入性、寸法公差、配管接続、物流のタイミング、プロジェクト固有の仕上げへの対応力も決定します。標準化されたエンジニアリングと管理されたカスタマイズを組み合わせるサプライヤーは、単価だけで競争するメーカーよりも、利益率を守るうえで有利な立場にあります。
主要な成長要因
建設労働者の不足、工期短縮、持続可能性要件、デジタル施工の導入が、ポッド需要を支える主要因となっている。これらの影響は相互に重なり合う。労働力不足によって工期遅延のコストが上昇する一方、BIMによる調整と標準化された設備機器パッケージにより、工場生産方式を繰り返し採用しやすくなるためである。
労働力要因は、同じ水回りレイアウトが繰り返される複数ユニット型プロジェクトにおいて特に重要である。熟練作業員が不足すると、遅延した浴室パッケージのコストは直接的な労務費を超えて拡大する。内装工事、検査の節目、客室の稼働開始がすべて遅れる可能性があるためである。AGCの調査結果は、これが局地的な不便ではなく、事業運営上の制約であることを示している。調査対象となった米国の請負業者では、すでに労働力不足がプロジェクトの遅延に結び付いている。工場生産によって労働需要をなくすことはできないが、配管、電気工事、防水、仕上げ作業を、より管理しやすい環境に集約できる。
プロジェクトチームが標準化された設計を早期に確定できる場合、速度要件はポッドに有利に働く。ホテルや病院のプロジェクトで記録された時間短縮は、工程上のメリットを反映している。ポッドは現場工事の進行中に製造でき、その後、完成したアセンブリとして設置・接続できるためである。ホスピタリティ、学生向け住宅、集合住宅、医療施設では、数多くの客室や病床を予定どおり稼働させることが採算を左右するため、特にこの影響を受けやすい。
持続可能性要件は、設備機器および材料レベルでの仕様決定に影響を及ぼし始めている。LEED v4.1では、基準性能からの屋内水使用量を20%削減する基準値を定めており、WaterSenseラベル付き設備機器は、法規水準の製品と比較して水使用量を20%~50%削減できるとしている [3]U.S. Green Building Council, LEED v4.1 Water Efficiency Credit Requirements, usgbc.org。ポッドメーカーにとって、これは、規格に適合した設備機器パッケージと、監査可能な材料選定を継続的に提供する機会となる。また、プロジェクトの認証プロセス全体を通じて使用できる環境関連文書を提供する重要性も高まる。
BIM統合は、製品の販売から、調整済みの建築システムパッケージへの移行を支える。デジタルモデルによって、製造開始前に設備貫通部、構造接合部、ポッドの形状を定義できる。商業上のメリットは単なる可視化ではなく、完成した立体ユニットが構造体やMEP立て管と接続する際の手戻りリスクを低減できる点にある。設定変更が製造開始前に適切に管理されることを前提に、設定可能なデジタルライブラリを備えたサプライヤーは、カスタマイズをより容易に管理できる。
主な抑制要因
ポッドは現場リスクを上流工程へ移すが、リスクそのものをなくすわけではない。資本コミットメント、カスタマイズ、輸送、現地の法規への適合、ならびに既に確立されたオフサイト市場における導入後期の成熟度が、導入を制限したり、サプライヤーの収益性を圧迫したりする可能性がある。
取引の双方で、高額な初期資本要件が発生する。メーカーは生産能力、品質システム、保管設備、エンジニアリング能力に資金を投じる必要がある。一方、開発事業者は従来の現場調達が通常完了する時期よりも早く意思決定を行い、仕様を確定しなければならない。特注のレイアウト、仕上げ、設備パッケージは、特に高級ホスピタリティおよび医療プロジェクトでは商業上必要となる場合がある。しかし、過度な仕様の多様化は反復生産の効果を弱め、承認サイクルを長期化させ、工場の生産スループットを低下させる可能性がある。
完成品は容積が大きく、損傷を受けやすく、密集した都市部を通過して輸送されることも多いため、輸送は構造的な制約となる。ルートの通行 clearance、クレーンの利用可能性、仮置きスペース、納入時間帯は、大型の完成組立品であるポッドを前提に計画する必要がある。軽量 GRP 構造は構造荷重を軽減でき、専門のポッドメーカーは完全な防水性能を実現する構造としてこれを訴求しているが、容積単位での納入に伴う現場への搬入および吊り上げ要件がなくなるわけではない [4]Offsite Solutions, Steel-Framed and GRP Bathroom Pod Products, offsitesolutions.com。
規制の分断化は、さらなるエンジニアリング負担を生み出す。北米では、配管、電気、防火、アクセシビリティ、検査に関する要件が管轄区域ごとに異なる可能性があり、新興市場では執行慣行が変化している場合がある。欧州の建設統計では、プレハブ建築物または構造物の建設が NACE 第41部に明示的に含まれており、オフサイト作業に関する公認の統計・規制上の文脈が提供されている [5]European Commission, Eurostat Construction Production Statistics – NACE Division 41, ec.europa.eu。それでも、個々のプロジェクトでは、選定したポッド構成が適用される現地要件を満たしていることを示す証拠が必要となる。
確立された市場における成熟化も、より緩やかな抑制要因となる。買い手がすでにポッド調達を理解している市場では、競争の焦点はコンセプトの説明から、確実なリードタイム、柔軟性、ライフサイクル性能、法規適合性の実証へと移りつつある。これにより成熟した用途での成長が抑制される一方、差別化された素材、デジタル連携、専門的なユースケースの重要性が高まる可能性がある。
GMIアナリストの見解
主な抑制要因は、ポッドの魅力を高める同じ工業化の結果として生じている。工場生産が予測可能性をもたらすのは、設計が早期に確定され、輸送が建設工程の一部として設計され、管轄区域固有の要件が製造開始前に解決されている場合に限られる。そのため、サプライヤーの販売パイプラインが堅調に見えても、実現利益率は、後工程での変更や現場準備の不備による影響を受けやすい。
市場が「モジュール式」と「従来型」の建設に明確に二分される可能性は低い。むしろ、導入状況は、プロジェクトの反復可能性、アクセス条件、調達規律、ならびに設計変更の柔軟性を後工程まで維持することと工程管理を両立させるために、買い手がどの程度柔軟性を引き換えにできるかによって異なる。このため、フルポッド方式に適さないプロジェクトだけでなく、標準化されたポッドが明確な運用上の優位性をもたらすプロジェクトも特定できるサプライヤーが有利となる。
世界のプレハブ式バスルームポッド市場のセグメント分析
製品タイプ別
GRP(ガラス繊維強化プラスチック)製の浴室ユニットは、2025年に最大の製品セグメントとなり、売上高は 24億米ドルに達した。その地位は、軽量性、防水性、設計の柔軟性を実用的に両立できることを反映している。技術サプライヤーは、水回り用途向けの防水床、船舶用グレードの樹脂、メンテナンス負担の少ないパネルシステムを採用した複合GRPシステムを説明している。高層建築や改修の影響を受けやすいプロジェクトでは、構造荷重を軽減できることが、周辺の建築システムにかかる負荷を抑えるため、商業上重要となる可能性がある。
設備構成別
フルバスルーム型ユニットは、トイレ(WC)、洗面台、浴槽および/またはシャワー、全面防水、仕上げを、管理された単一の生産工程に組み込めるため、最も幅広い構成を占める。間取りが繰り返される集合住宅、ホテル、学生向け住宅、ケア施設などに適している。ハーフバス型ユニットは、商業施設、住宅、公共エリアでの用途における複雑性を抑えた選択肢となる一方、シャワー専用ユニットは、コンパクトな宿泊施設、学生向け住宅、労働者向け住宅の間取りに適合しやすい。
ウェットルーム型ユニットは、完全防水のオープンプラン構成を特徴とする。アクセシビリティ、排水性能、衛生、または空間効率が優先される場合に、その価値が最も発揮される。医療施設、高齢者向け住宅、宿泊施設のプロジェクトで有用となる可能性があるが、この構成が適するかどうかは、地域のアクセシビリティ要件および配管要件に左右される。
用途別
住宅用途は、2025年の世界市場売上高の 54.1%を占めた。集合住宅、学生向け住宅、高齢者向け住宅、低価格住宅のプロジェクトでは、住戸の反復性が高い一方、引き渡し日を守ることへの圧力も強い。米国の建設活動は、需要量の背景を示す指標となる。2025年には 1,358,700戸の住宅着工があり、5戸以上の住戸を備えた建物の年率換算着工戸数は402,000戸だった [6]U.S. Census Bureau, New Residential Construction – Housing Starts Data, census.gov。浴室ユニットはすべての住宅形式に適するわけではないが、複数住戸の建設では、早期の設計調整や工場への投資を正当化するのに必要な反復性が確保される。
商業用途には、オフィス、複合用途ビル、商業関連プロジェクトが含まれます。これらではトイレのレイアウトの反復性が低い場合がありますが、工程上のリスクにより、オフサイト調達が依然として有効となる可能性があります。産業用途の需要には、従業員宿泊施設、現場福利厚生施設、その他、移設可能なユニットや標準化された水回りエリアが適するプロジェクトが含まれます。宿泊施設は、客室の開業遅延が建設費だけでなく収益にも影響するため、高付加価値の用途である。一貫した仕上げ、管理された防水施工、迅速な設置は、ホテルブランドが開発全体で客室仕様の統一を求める場合に有用となる。医療分野の需要は、衛生、耐久性、アクセシビリティ、医療施設の建設計画に伴う周辺への影響を最小限に抑える必要性によって形成される。
設置タイプ別
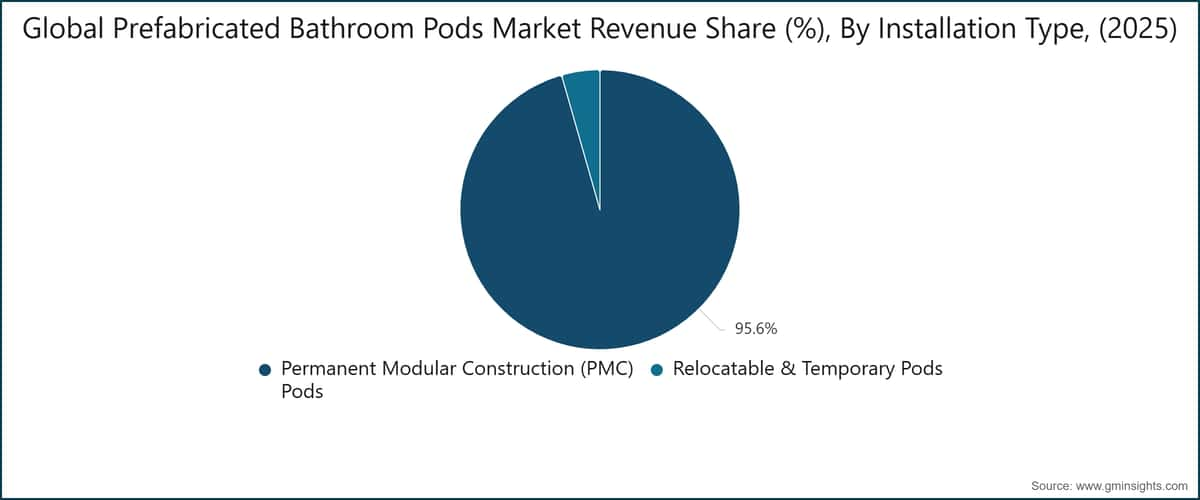
恒久設置型モジュール建築ポッドは、2025年に市場収益の95.6%を占めました。恒久的な建築物への導入が中心であり、完成したバスルームユニットを建物の構造に組み込み、建物の供用期間を通じて設備に接続して使用できることが、この優位性の背景にあります。住宅、宿泊施設、医療、商業プロジェクトでは、解体・移設可能な施設ではなく、耐久性と反復利用に適したバスルームが必要となるため、一般的にこのモデルが選択されます。
移設可能型および仮設型ポッドは、より限定的ではあるものの、明確に異なるニーズに対応します。仮設宿泊施設、建設現場の福利厚生施設、軍事インフラ、将来的な移設や再構成が必要なプロジェクトなどで利用が見込まれます。このセグメントの規模が小さいのは、耐久性と輸送性の両立が必要である一方、恒久的な内装・設備工事と同等の投資水準を正当化できないビジネスモデルであることを反映しています。
GMIアナリストの見解
GRPの優位性は、ポッドの経済性がバスルーム自体の性能だけでなく、建物全体の制約によって左右されることを示しています。軽量な防水複合材ソリューションは、取り扱い性を高め、構造荷重に関する懸念を軽減できます。一方、構造、遮音、防火、仕上げに関する要件が複雑さの増加を正当化する場合には、スチール、コンクリート、ハイブリッド形式が選ばれる可能性があります。したがって、全体的な導入が拡大するなかでも、製品セグメンテーションは差別化された状態を維持すると考えられます。
最も強い需要が見られるのは、反復性と運用上の影響が重なる分野です。住宅は最大の収益源を形成する一方、宿泊施設や医療施設では、客室の稼働可能性、衛生、ブランドの一貫性が運営に直接的な影響を及ぼすため、より専門的な仕様が正当化されます。恒久設置型の建設が優位に立つのは、これらの用途を取り込めるためです。一方、移設可能型ポッドは、仮設インフラの経済性や物流要件により大きく左右されます。
世界のプレハブ式バスルームポッド市場の地域別分析
北米
北米は2025年に最大の地域市場となりました。米国は北米の収益の約88.4%を占め、約26.4億米ドルを生み出しました。その市場規模は、集合住宅および宿泊施設の大規模な建設基盤、継続的な労働力不足、オフサイト部材の確立されたエコシステムを反映しています。米国の新設住宅建設は2025年も大きな規模を維持し、同年の着工戸数は1,358,700戸でした。カナダでも、集合住宅、施設、住宅プロジェクトを通じて地域のポッド需要に寄与していますが、導入条件は州やプロジェクトの所在地によって異なります。
欧州は2025年に世界市場収益の21.3%を占めました。ドイツ、英国、フランス、イタリア、スペインが主要対象国です。この地域では、オフサイト建設能力が確立されているほか、反復利用可能で文書化された建築部材が評価されやすい規制・持続可能性要件が存在します。Eurostatによると、建設業はEUの総付加価値の5%超を占め、建設生産は2021年から2023年にかけて8%超増加しました。ただし、機会は一様ではありません。成熟市場では高度な仕様やデジタル連携が可能である一方、地域ごとの基準、調達慣行、改修上の制約がポッド導入のペースに影響を及ぼします。
アジア太平洋地域
アジア太平洋地域は、2025年に世界市場の収益の約24%を占め、2026〜2035年には地域別で最も高い年平均成長率(CAGR)10.8%を記録すると予測されています。中国、インド、日本、韓国、オーストラリアが主要市場です。同地域の需要基盤は、都市化、住宅開発、大規模建設活動に支えられています。世界銀行は、東アジア・太平洋地域を世界で最も急速に都市化が進む地域と位置付けており、都市人口は12億人を超え、相当数の人々が質の低い都市住宅で暮らしています [7]World Bank, Urbanization in East Asia and Pacific, worldbank.org。これにより、建設分野における大きな潜在市場が形成されています。ただし、各国の市場成熟度には大きな差があります。日本とオーストラリアでは建設基準が確立されている一方、中国とインドでは大規模な市場機会があると同時に、調達慣行や現地供給条件のばらつきも大きくなっています。
中南米
中南米は、2025年に世界市場収益の1.9%を占めました。対象国はブラジル、メキシコ、アルゼンチンです。同地域は現在の市場シェアが小さいため、単位経済性、輸入依存度、資金調達条件、現地製造の可否が、普及に大きな影響を及ぼす可能性があります。浴室ユニットは、現場施工の浴室を広範に置き換えるよりも、ホテル、集合住宅、施設開発など、浴室数が集中するプロジェクトで早期に普及する可能性があります。
中東・アフリカ
中東・アフリカの対象範囲には、UAE、サウジアラビア、南アフリカが含まれます。ホテル、複合用途、大規模開発プログラムでは、特に短納期や標準化された客室計画によってオフサイト調達が有利になる場合、浴室ユニットの導入機会がプロジェクト単位で生まれる可能性があります。ただし、物流、法規の解釈、サプライヤーの現地化は、実現する需要を左右する重要な要因として残ります。
GMIアナリストの見解
地域の市場リーダーシップと成長は、それぞれ異なるメカニズムによって形成されます。北米では、複数戸を対象とする建設活動の大きな既存基盤に加え、現場への依存度を低減する必要性が労働力面で高まっていることが市場を支えています。アジア太平洋地域で予測される高い成長率は、より広範な都市開発の成長余地を反映していますが、その成長余地を浴室ユニットの売上に転換するには、現地製造能力、実効的な物流、設計を早期に標準化できるプロジェクトチームが必要です。
欧州は中間的な位置付けにあります。建設規模、オフサイト建設の蓄積、規制環境が高度な浴室ユニット仕様を支える一方、成熟した調達市場では、認証、文書化、カスタマイズに対する要求水準が高くなっています。複数地域へ事業を拡大するサプライヤーは、単一の製品設計をそのまま輸出するのではなく、コンプライアンスとサプライチェーンのモデルを現地化する必要があります。
世界のプレハブ式浴室ユニット市場のシェアと競争環境
Walker Modularは、2025年に8%の市場シェアを占めました。Walker Modular、Offsite Solutions、StercheleGroup、Bathsystem S.p.A、Interpodの5社は、合計で市場の約42%を占めており、競争構造が中程度に分散していることを示しています。残りのシェアは、地域に特化した企業、特定素材に注力するメーカー、特定の最終用途ニッチに対応するサプライヤーに分散しています。
競争の焦点は、製造能力だけではありません。購買企業は、設計調整、製品認証、防水性と仕上げ品質、物流計画、製造リードタイム、不良管理、反復生産性を損なうことなくプロジェクト固有の仕様に対応する能力を評価します。顧客が物理的な浴室ユニットに加えて、BIM連携、持続可能性に配慮した設備機器パッケージ、または資産管理データを必要とする場合、デジタルエンジニアリング能力とライフサイクル関連文書の重要性が高まっています。
グローバル企業の対象範囲には、Walker Modular、Offsite Solutions、StercheleGroup、Bathsystem S.p.A、Oldcastle SurePods、Altor Industries、Badelement A/S、DEBA Badsysteme、Nordic Offsiteが含まれます。これらの企業は、材料システム、恒久建築用途、設計・技術力、地理的展開範囲をさまざまに組み合わせて競争しています。
地域企業には、BAUDET、Interpod、Sanika、PUDA Industrial、Green Box A/S、Eurocomponents Italia、Castle Modularが含まれます。これらの企業の競争上の重要性は、現地の建築規制に関する知識、プロジェクトとの距離、地域の建設慣行や顧客仕様に浴室ポッドの設計を適合させる能力にある場合が多くなっています。
新興企業には、Buildom、Hellweg Badsysteme、EcoReadyBath(ERB)、Erawet、SanMODが含まれます。これらの企業の事業拡大は、より広範な市場を左右するのと同じ実行能力、すなわち工場での安定した品質、カスタマイズの管理、規制に準拠した製品、そして調達時に約束された工期上の優位性を維持する物流にかかっています。
最近の業界動向
レポートの特定のセクションが必要ですか?
調査ニーズに応じて、地域別分析、国別分析、企業プロファイル、その他のセグメント別インサイトを個別にご購入いただけます。
よくある質問(FAQ):
研究方法論、データソース、検証プロセス
本レポートは、直接的な業界との対話、独自のモデリング、厳格な相互検証に基づく体系的な研究プロセスに基づいており、単なる机上調査ではありません。
6ステップの研究プロセス
1. 研究設計とアナリストの監督
GMIでは、私たちの研究方法論は人間の専門知識、厳格な検証、そして完全な透明性の基盤の上に構築されています。私たちのレポートにおけるすべての洞察、トレンド分析、予測は、お客様の市場の微妙なニュアンスを理解する経験豊富なアナリストによって開発されています。
私たちのアプローチは、業界の参加者や専門家との直接的な関わりを通じた広範な一次調査を統合し、検証済みのグローバルソースからの包括的な二次調査で補完しています。元のデータソースから最終的な洞察までの完全なトレーサビリティを維持しながら、信頼性の高い予測を提供するために定量化された影響分析を適用しています。
2. 一次研究
一次調査は私たちの方法論の根幹を形成し、全体的な洞察の約80%を貢献しています。分析の正確さと深さを確保するために、業界参加者との直接的な関わりが含まれます。私たちの構造化されたインタビュープログラムは、経営幹部、取締役、そして専門家からのインプットを得て、地域およびグローバル市場をカバーしています。これらのやり取りは、戦略的、運用的、技術的な視点を提供し、包括的な洞察と信頼性の高い市場予測を可能にします。
3. データマイニングと市場分析
データマイニングは私たちの研究プロセスの重要な部分であり、全体的な方法論の約20%を貢献しています。主要プレーヤーの収益シェア分析を通じて、市場構造の分析、業界トレンドの特定、マクロ経済要因の評価が含まれます。関連データは有料および無料のソースから収集され、信頼性の高いデータベースを構築します。この情報は、販売代理店、メーカー、協会などの主要ステークホルダーからの検証を受け、一次調査と市場規模の算定をサポートするために統合されます。
4. 市場規模算定
私たちの市場規模算定はボトムアップアプローチに基づいており、一次インタビューを通じて直接収集された企業の収益データから始まり、製造業者の生産量データや設置・展開統計が加わります。これらのインプットを地域市場全体でまとめ、実際の業界活動に基づいたグローバルな推定値を算出します。
5. 予測モデルと主要な前提条件
すべての予測には以下の明示的な文書化が含まれます:
✓ 主要な成長ドライバーとその代演内容
✓ 抑制要因と緩和シナリオ
✓ 規制上の代演内容と政策変更リスク
✓ 技術普及曲線パラメータ
✓ マクロ経済の代演内容(GDP成長、インフレ、通貨)
✓ 競争の動態と市場参入/椭退の見通し
6. 検証と品質保証
最終段階では人による検証が行われます。ドメイン専門家がフィルタリングされたデータを手動でレビューし、自動化システムには視点や文脈上の誤りを発見します。この専門家レビューにより、品質保証の重要な層が加わり、データが研究目標および分野固有の基準に沖していることが確保されます。
私たちの3層構造の検証プロセスは、データの信頼性を最大化します:
✓ 統計的検証
✓ 専門家検証
✓ 市場実態チェック
信頼性と信用
検証済みデータソース
業界誌・トレード出版物
業界誌、トレード出版物、専門メディア
業界データベース
独自および第三者市場データベース
規制申請書類
政府調達記録と政策文書
学術研究
大学研究および専門機関のレポート
企業レポート
年次報告書、投資家向けプレゼンテーション、届出書類
専門家インタビュー
経営幹部、調達担当者、技術スペシャリスト
GMIアーカイブ
20以上の産業分野にわたる13,000件以上の発行済み調査
貿易データ
輸出入量、HSコード、税関記録
調査・評価されたパラメータ
本レポートのすべてのデータポイントは、一次インタビュー、真のボトムアップモデリング、および厳密なクロスチェックによって検証されています。 当社のリサーチプロセスについて設明を読む →