
Auteurs:
Kiran Pulidindi, Riya Khandelwal
Télécharger le PDF gratuit
Marché du chlorure de polyaluminium Taille et part 2026-2035
ID du rapport: GMI2786
|
Date de publication: August 2026
|
Format du rapport: PDF/Excel/Tableau de bord/Plateforme
Télécharger le PDF gratuit
Découvrez nos options de licence:
Livraison immédiate disponible
Télécharger le PDF gratuit

Marché du chlorure de polyaluminium
Obtenez un échantillon gratuit de ce rapport
Obtenez un échantillon gratuit de ce rapport
Marché du chlorure de polyaluminium
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Taille du marché du chlorure de polyaluminium
Le marché du chlorure de polyaluminium était évalué à 1,83 milliard de dollars (USD) en 2025 et devrait atteindre 4,46 milliards de dollars (USD) d'ici 2035, avec un taux de croissance annuel composé (CAGR) estimé à 9,5 % entre 2026 et 2035. Le marché est passé de 1,43 milliard de dollars (USD) en 2022 à 1,68 milliard de dollars (USD) en 2024, porté par les systèmes municipaux de traitement, la gestion des rejets industriels et la demande soutenue de coagulants à base d'aluminium pour le traitement plus performant des eaux brutes.
Principaux enseignements du marché du polychlorure d'aluminium
Leader du marché : Kemira Oyj détenait une part de marché supérieure à 16,5 % en 2025.
Principaux acteurs : Les 5 principaux acteurs de ce marché comprennent Kemira Oyj, CHALCO Advanced Material Co., Ltd., USALCO, GEO Specialty Chemicals, Henan Yuanbo Environmental Technology Co., Ltd., qui détenaient collectivement une part de marché de 46,5 % en 2025.
La demande de PAC repose sur sa capacité à déstabiliser les matières en suspension et à former des flocs décantables dans un large éventail de matrices aqueuses. La valeur commerciale de cette chimie dépend de plus en plus des conditions d'exploitation plutôt que du seul volume de produits chimiques utilisé : les usines confrontées à une turbidité variable, à la présence de matières organiques naturelles, à la couleur ou à des charges en phosphore nécessitent des qualités dont la basicité, la répartition des espèces d'aluminium et la forme physique sont compatibles avec les systèmes existants de dosage et de gestion des solides. Il en résulte un marché dans lequel le PAC liquide standard reste la principale plateforme en volume, tandis que les produits à forte basicité, composites et spécifiques à certaines applications affichent une croissance plus rapide lorsque les exigences de performance du traitement ou de gestion des résidus sont plus élevées.
Point de vue des analystes de GMI
L'expansion prévue du marché reflète un besoin durable en produits chimiques de traitement, mais la création de valeur s'oriente vers les produits qui réduisent l'instabilité des procédés plutôt que vers ceux qui se contentent de fournir de l'aluminium. Les investissements municipaux constituent une large base de demande ; l'opportunité commerciale la plus importante se situe dans les applications où la variabilité de l'eau brute, la complexité des eaux usées industrielles ou la protection des membranes font du choix de la qualité et du service technique des éléments de la décision d'approvisionnement. Les fournisseurs capables d'assurer des essais en jar-test, des stocks locaux fiables et une basicité adaptée aux besoins sont mieux positionnés que ceux qui se livrent concurrence uniquement sur la base de la teneur annoncée en aluminium actif.
Principaux facteurs de croissance
Les infrastructures de l'eau et des eaux usées restent le principal moteur de la demande. En Inde, les programmes AMRUT et AMRUT 2.0 avaient approuvé 888 projets d'assainissement collectif et de gestion des boues de vidange, pour une valeur de 34 471,71 crores INR, tandis que la production estimée d'eaux usées du pays, de 72 368 MLD, dépassait la capacité de traitement installée de 31 885,13 MLD [1]Ministry of Housing and Urban Affairs, Government of India, sansad.in. Cet écart de capacité est déterminant pour les fournisseurs de PAC, car la construction d'installations de traitement ne suffit pas à déterminer la demande en produits chimiques ; la consommation récurrente de coagulants commence lorsque les usines mettent en service les systèmes de clarification des eaux d'adduction, de traitement primaire, de finition tertiaire ou de conditionnement des boues. Elle crée également un besoin opérationnel pour des fournisseurs capables d'assurer la régularité des lots et un accompagnement applicatif, tandis que les exploitants municipaux composent avec une qualité des influents très variable.
La normalisation réglementaire et technique élargit l’éventail de performances accessible pour le chlorure de polyaluminium spécialisé (PAC). La norme chinoise HG/T 6280-2024, en vigueur depuis le 1er octobre 2024, couvre le PAC composite organique obtenu en combinant du PAC avec du PDADMAC pour des applications telles que la coagulation et la décantation, l’élimination de la couleur et des matières organiques, l’élimination du phosphore et la déshydratation des boues [2]National Digital Standards Library, ndls.cnis.ac.cn. Cette norme formalise une catégorie de produits destinée aux conditions difficiles de traitement des eaux et des eaux usées à forte turbidité, créant une voie plus claire pour spécifier des produits composites plutôt que de s’appuyer uniquement sur le PAC conventionnel.
Les produits de qualité supérieure et à forte basicité bénéficient d’innovations de procédé qui modifient la chimie du coagulant, plutôt que son seul conditionnement. L’électrodialyse peut éliminer sélectivement l’acide chlorhydrique et augmenter la basicité du PAC sans recourir à l’aluminium métallique ni à une neutralisation alcaline, réduisant ainsi la formation de sous-produits salins dans le procédé breveté. Au niveau de la formulation, l’abondance relative des espèces d’aluminium hydrolysées modifie les résultats du traitement : les espèces Alb sont associées à l’élimination du carbone organique dissous, tandis que les espèces Alc contribuent à l’élimination de la turbidité par adsorption. Cela constitue une base technique pour la croissance de la demande dans les applications où les exploitants doivent gérer les matières organiques, la couleur et les précurseurs de l’encrassement membranaire, en plus des matières en suspension conventionnelles.
Principaux freins
Les achats de PAC restent exposés à un arbitrage entre les performances de traitement et le coût livré. Le PAC liquide est économique pour les utilisateurs à haut débit situés à proximité des infrastructures de production ou de stockage en vrac, mais sa teneur en eau rend le transport longue distance moins efficace que celui d’un produit sec. Les qualités en poudre et granulaires améliorent la densité du fret et la flexibilité des stocks, mais imposent aux utilisateurs finaux des exigences en matière de dissolution, de manipulation et de maîtrise des poussières. Cette fragmentation limite la capacité d’une même forme de produit à se substituer aux autres dans toutes les zones géographiques.
La montée en gamme technique introduit également un risque de qualification. Les PAC à forte basicité et les formulations composites peuvent améliorer les performances dans certaines conditions d’eau brute, mais le dosage ne peut pas être généralisé d’un site à l’autre. La voie de l’électrodialyse elle-même met en évidence des contraintes d’encrassement membranaire à forte basicité et à fortes concentrations d’aluminium, démontrant que les performances du procédé dépendent de la gestion de l’alimentation et de la conception de l’exploitation. Pour les acheteurs, l’implication pratique est qu’une qualité plus coûteuse doit démontrer, au moyen d’essais spécifiques au site, un dosage inférieur, une élimination plus efficace, une réduction de la charge de boues ou une meilleure stabilité du procédé avant de pouvoir être adoptée à grande échelle.
Point de vue de l’analyste de GMI
La croissance de la demande n’élimine pas la pression à la banalisation qui s’exerce sur le PAC conventionnel. Les volumes stimulés par les infrastructures favorisent une offre fiable et proposée à des prix compétitifs, tandis que les applications liées aux eaux difficiles valorisent une économie de traitement démontrée au niveau de l’installation.
Cette division creusera l'écart commercial entre les fournisseurs qui vendent des matériaux standardisés par l'intermédiaire de réseaux de distribution et ceux qui peuvent accompagner la formulation, l'optimisation du dosage et le réapprovisionnement fiable. Les opportunités de marge les plus défendables sont donc liées à des résultats de traitement vérifiés, et non à une prime indifférenciée associée à une forte basicité.Analyse des segments du marché du polychlorure d'aluminium
Par forme
Le PAC liquide constituait le principal segment par forme, avec une valeur de 1,089 milliard de dollars (USD) en 2025, et devrait atteindre 2,586 milliards de dollars (USD) d'ici 2035, selon un taux de croissance annuel composé (CAGR) de 9,17 %. Son avantage lié au parc installé tient au dosage direct en vrac dans les usines municipales et industrielles, où l'absence de dissolution sur site simplifie l'exploitation.
Le PAC en poudre (séché par atomisation) devrait progresser de 0,462 milliard de dollars (USD) à 1,159 milliard de dollars (USD), selon un CAGR de 9,79 %, tandis que le PAC granulaire affiche la croissance la plus rapide parmi les différentes formes, passant de 0,173 milliard de dollars (USD) à 0,490 milliard de dollars (USD), selon un CAGR de 11,16 %. Les produits granulaires répondent aux besoins des utilisateurs qui nécessitent une manipulation de matériaux secs ainsi que de meilleures caractéristiques de stockage et de transport. Le PAC en paillettes (séché en fût) progresse plus lentement, de 0,106 milliard de dollars (USD) à 0,223 milliard de dollars (USD), selon un CAGR de 7,78 %, car ses caractéristiques de manipulation et de reconstitution sont moins attrayantes pour de nombreux systèmes modernes de traitement de l'eau.
Par type de produit
Le polychlorure d'aluminium conventionnel est resté le principal type de produit, avec une valeur de 1,291 milliard de dollars (USD) en 2025, et devrait atteindre 3,076 milliards de dollars (USD) d'ici 2035, selon un CAGR de 9,22 %. Le PACS devrait progresser de 0,279 milliard de dollars (USD) à 0,713 milliard de dollars (USD), selon un CAGR de 10,00 %, tandis que l'ACH devrait passer de 0,150 milliard de dollars (USD) à 0,401 milliard de dollars (USD), selon un CAGR de 10,45 %. Leur croissance reflète la demande de coagulants adaptés à des conditions de traitement particulières et à des applications à plus hautes performances. Le PAC composite devrait progresser de 0,071 milliard de dollars (USD) à 0,156 milliard de dollars (USD), tandis que le Nano-PAC passerait de 0,039 milliard de dollars (USD) à 0,111 milliard de dollars (USD), selon un CAGR de 11,10 %.
Le profil de croissance du Nano-PAC est techniquement plausible lorsque l'amélioration de l'élimination des matières organiques justifie un contrôle de la formulation. Les recherches sur les espèces d'aluminium hydrolysées distinguent l'Ala, qui réagit immédiatement, l'Alb, un polymère de taille intermédiaire, et l'Alc, une espèce colloïdale ; l'Alb est associé à l'élimination du carbone organique dissous, tandis que l'Alc est associé à l'élimination de la turbidité. Une étude distincte sur les eaux usées pétrochimiques a rapporté une teneur en Alb de 85 % pour le Nano-PAC et une élimination quasi complète de la turbidité à un pH proche de 9 et avec un dosage de 20 mg/L dans les effluents d'un bassin de séparation des hydrocarbures [3]Su, X. et al., en.cnki.com.cn. Ces résultats sont spécifiques à l'application et ne constituent pas une référence universelle en matière de dosage, mais ils illustrent pourquoi le PAC spécialisé est évalué en fonction du profil des contaminants et des conditions d'exploitation.
Par qualité
Le PAC de qualité alimentaire dominait la segmentation par qualité, avec une valeur de 1,002 milliard de dollars (USD) en 2025, et devrait atteindre 2,408 milliards de dollars (USD) d'ici 2035, selon un CAGR de 9,30 %. Le PAC de qualité eau potable suit, passant de 0,618 milliard de dollars (USD) à 1,471 milliard de dollars (USD), selon un CAGR de 9,21 %. L'ampleur combinée de ces qualités indique que les usages de l'eau impliquant un contact humain demeurent la principale référence qualitative du marché, la maîtrise des impuretés et la régularité des spécifications du produit étant aussi importantes que la capacité de coagulation. Le PAC de qualité industrielle devrait progresser de 0,132 milliard de dollars (USD) à 0,357 milliard de dollars (USD), selon un CAGR de 10,59 %, tandis que le PAC de qualité filtration passerait de 0,078 milliard de dollars (USD) à 0,223 milliard de dollars (USD), selon un CAGR de 11,23 %, sous l'effet de besoins plus spécialisés en traitement de finition et en séparation.
Par basicité
Le polychlorure d’aluminium à faible basicité (30–50 %) (PAC) constituait le plus grand segment de basicité, avec 0,764 milliard de dollars (USD) en 2025, et devrait atteindre 1,828 milliard de dollars (USD) d’ici 2035. Les qualités à basicité moyenne progressent de 0,618 milliard de dollars (USD) à 1,471 milliard de dollars (USD). Les produits à basicité plus élevée reposent sur une base plus réduite, mais affichent une progression de valeur plus rapide : le PAC à forte basicité passe de 0,334 milliard de dollars (USD) à 0,847 milliard de dollars (USD), tandis que le PAC à basicité très élevée progresse de 0,114 milliard de dollars (USD) à 0,312 milliard de dollars (USD), avec un taux de croissance annuel composé (CAGR) de 10,71 %. La basicité est commercialement pertinente, car elle influe sur le comportement d’hydrolyse, la réponse au dosage et la compatibilité avec les caractéristiques de l’eau ; elle ne doit pas être considérée comme un classement autonome de la qualité.
Par procédé de fabrication
La technologie de séchage par atomisation représentait 0,760 milliard de dollars (USD) en 2025 et devrait atteindre 1,783 milliard de dollars (USD) en 2035, conservant ainsi la première position parmi les procédés. Le séchage en tambour progresse de 0,553 milliard de dollars (USD) à 1,382 milliard de dollars (USD), tandis que l’électrodialyse passe de 0,331 milliard de dollars (USD) à 0,825 milliard de dollars (USD). Cette dernière voie revêt une importance stratégique, car elle permet la production de PAC à forte basicité et de chlorhydrate d’aluminium (ACH), tout en réduisant les besoins de production de sels dans le procédé décrit [4]Google Patents, patents.google.com. La méthode des cendres d’aluminium solubles dans l’acide progresse de 0,185 milliard de dollars (USD) à 0,468 milliard de dollars (USD). Le choix du procédé détermine donc davantage que les seuls coûts unitaires : il régit la forme du produit, la concentration d’aluminium, la plage de basicité, les capacités de contrôle des impuretés et l’accès du fournisseur aux spécifications spécialisées.
Par secteur utilisateur final
Le traitement de l’eau constituait le principal secteur utilisateur final, avec 1,199 milliard de dollars (USD) en 2025, et devrait atteindre 2,853 milliards de dollars (USD) d’ici 2035. L’ampleur de ce segment s’explique par la consommation répétée de produits chimiques dans les activités municipales de production d’eau potable et de traitement des eaux usées. Le segment des pâtes et papiers progresse de 0,270 milliard de dollars (USD) à 0,624 milliard de dollars (USD), le PAC pouvant contribuer à la chimie de la partie humide et à la clarification des effluents. Les textiles ainsi que les produits pharmaceutiques et cosmétiques progressent chacun à un taux de croissance annuel composé (CAGR) de 11,35 %, pour atteindre respectivement 0,334 milliard de dollars (USD) et 0,223 milliard de dollars (USD). Le secteur du pétrole et du gaz passe de 0,095 milliard de dollars (USD) à 0,268 milliard de dollars (USD). Ces catégories industrielles à plus forte croissance obligent les fournisseurs à gérer une gamme plus diversifiée de contaminants et d’exigences de qualification que celles associées à la clarification municipale conventionnelle.
Par application
La coagulation et la floculation demeuraient la principale application, avec 1,016 milliard de dollars (USD) en 2025, et devraient atteindre 2,408 milliards de dollars (USD) d’ici 2035. La déshydratation des boues progresse de 0,270 milliard de dollars (USD) à 0,624 milliard de dollars (USD), tandis que le prétraitement membranaire passe de 0,150 milliard de dollars (USD) à 0,401 milliard de dollars (USD).
L’élimination du phosphore devrait progresser de 0,132 milliard de dollars (USD) à 0,357 milliard de dollars (USD), tandis que l’élimination de la matière organique et de la matière organique naturelle passe de 0,095 milliard de dollars (USD) à 0,268 milliard de dollars (USD), avec un taux de croissance annuel composé (CAGR) de 11,00 %. La norme chinoise relative au PAC composite inclut explicitement les applications liées à la couleur, à la matière organique, à l’élimination du phosphore et à la déshydratation des boues, ce qui indique que le développement des produits coagulants s’oriente vers des tâches de performance définies plutôt que vers une seule promesse générique de clarification.
Point de vue de l’analyste de GMI
Les perspectives des segments privilégient un marché en haltère. Les volumes importants de produits liquides et de PAC conventionnel continueront de répondre à la demande de traitement courant, ce qui préservera l’importance de la capacité de production et de la fiabilité de la distribution.
Analyse régionale du marché du polychlorure d'aluminium
Asie-Pacifique
L'Asie-Pacifique constituait le plus grand marché régional, évalué à 0,797 milliard de dollars (USD) en 2025, et devrait atteindre 1,873 milliard de dollars (USD) d'ici 2035, avec un taux de croissance annuel composé (CAGR) de 9,07 %. La région associe d'importants besoins en traitement municipal à une vaste base de production de PAC, notamment en Chine, ainsi qu'à une hausse des besoins en traitement des eaux industrielles en Inde et en Asie du Sud-Est. Le déficit documenté de capacité de traitement des eaux usées en Inde et le portefeuille actif de projets d'assainissement soutiennent une demande récurrente en coagulants à mesure que les infrastructures de traitement sont construites et exploitées. La norme chinoise HG/T 6280-2024 favorise en outre le développement de PAC composites destinés aux applications industrielles et municipales exigeantes.
Amérique du Nord
L'Amérique du Nord devrait progresser de 0,462 milliard de dollars (USD) en 2025 à 1,159 milliard de dollars (USD) d'ici 2035, avec un taux de croissance annuel composé (CAGR) de 9,79 %. Les États-Unis représentaient 408,6 millions de dollars (USD) en 2025, soit environ 88,5 % de la demande nord-américaine, et devraient atteindre 1 025,9 millions de dollars (USD) d'ici 2035.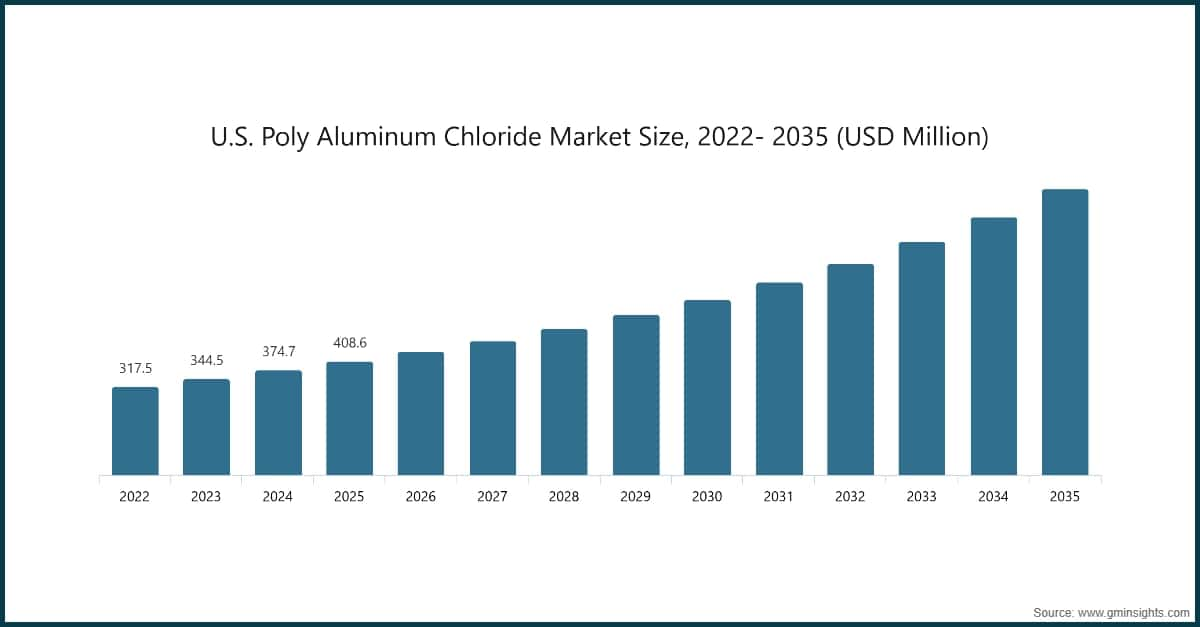
Le profil de valeur de la région privilégie la fiabilité de l'approvisionnement, l'homologation pour les applications municipales et la différenciation technique pour le traitement industriel et le traitement de l'eau à haute performance. Les 33 sites de production et de distribution d'USALCO illustrent l'importance stratégique de la couverture logistique régionale pour servir les clients municipaux et commerciaux nord-américains [5]H.I.G. Capital via Business Wire, businesswire.com.
Europe
Le marché européen devrait progresser de 0,382 milliard de dollars (USD) en 2025 à 0,914 milliard de dollars (USD) d'ici 2035, avec un taux de croissance annuel composé (CAGR) de 9,26 %. Le développement du marché est façonné par les exigences en matière de qualité, de gestion environnementale et de performance du traitement. L'AluPAC du fournisseur danois Alumichem est produit conformément à la norme EN 883 applicable aux produits chimiques utilisés pour le traitement de l'eau destinée à la consommation humaine, ce qui illustre l'importance d'un approvisionnement conforme aux normes sur le marché européen de l'eau potable [6]Alumichem A/S, alumichem.com. Les fournisseurs européens dotés de certifications environnementales et proposant des produits de floculation compacts et performants pourraient être particulièrement pertinents lorsque les installations de traitement doivent gérer le phosphore, la matière organique ou l'évolution de la qualité de l'eau brute dans des infrastructures existantes.
Amérique latine
L'Amérique latine est le marché régional à la croissance la plus rapide, passant de 0,114 milliard de dollars (USD) en 2025 à 0,312 milliard de dollars (USD) en 2035, avec un taux de croissance annuel composé (CAGR) de 10,76 %. Le Brésil et le Mexique sont des marchés centraux dans la dynamique de croissance régionale. L'opportunité est liée aux investissements en faveur de la sécurité hydrique, au traitement des eaux usées urbaines et à la réutilisation de l'eau dans l'industrie, mais le risque de déploiement reste associé aux budgets d'approvisionnement, à la distribution locale de produits chimiques et à la nécessité d'arbitrer les dépenses d'investissement avec les coûts d'exploitation à long terme. Les fournisseurs capables de proposer du PAC sous forme sèche ou du PAC liquide stocké dans la région disposent d'un avantage lorsque les contraintes liées au transport transfrontalier et au stockage influent sur le coût rendu.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient progresser de 0,076 milliard de dollars (USD) en 2025 à 0,201 milliard de dollars (USD) d'ici 2035, selon un taux de croissance annuel composé (CAGR) de 10,34 %. Le dessalement, la sécurité de l'approvisionnement municipal et la réutilisation des eaux usées soutiennent la demande de produits chimiques de prétraitement et de clarification. ACCIONA a signé un accord de financement en mai 2025 pour l'usine de dessalement d'eau de mer de Casablanca, à Sidi Rahal, au Maroc. Le projet est prévu pour une capacité de 300 millions de m³ par an et devrait être achevé en 2028. Ces projets d'osmose inverse à grande échelle renforcent l'importance stratégique du prétraitement des membranes, bien que le choix des produits chimiques reste tributaire de la qualité spécifique de l'eau brute captée par l'usine et de la conception de la chaîne de traitement.
Point de vue de l'analyste de GMI
Les taux de croissance régionaux masquent des modèles d'achat sensiblement différents. L'Asie-Pacifique combine une vaste capacité de production et une demande tirée par les infrastructures, créant un environnement concurrentiel où le coût, le contrôle qualité et l'assistance technique locale jouent tous un rôle. L'Amérique du Nord et l'Europe accordent davantage d'importance à la sécurité de l'approvisionnement et à la qualification des fournisseurs, tandis que l'Amérique latine, le Moyen-Orient et l'Afrique affichent une croissance plus rapide, mais nécessitent des stratégies logistiques adaptées à une demande dictée par les projets et dispersée géographiquement. Pour les fabricants, l'implication pratique est que l'expansion régionale doit être conçue autour du format des produits, de l'emplacement des stocks et des capacités de service, plutôt qu'autour du seul volume des exportations.
Part du marché du chlorure de polyaluminium et paysage concurrentiel
Les cinq principaux fournisseurs représentaient collectivement environ 46,5 % du marché mondial du PAC en 2025. Kemira Oyj détenait une part estimée à 16,5 %, suivi de CHALCO Advanced Material Co., Ltd. avec 12,0 %, d'USALCO avec 8,5 %, de GEO Specialty Chemicals avec 5,5 % et de Henan Yuanbo Environmental Technology Co., Ltd. avec 4,0 %. Le reste du marché est fragmenté entre des fabricants régionaux, des entreprises chimiques diversifiées, des négociants et des fournisseurs spécialisés.
Kemira Oyj
La part estimée de 16,5 % détenue par Kemira reflète son envergure dans la chimie du traitement de l'eau et sa large présence commerciale régionale. Son chiffre d'affaires s'est élevé à 2 948,1 millions d'euros (EUR) en 2024, l'EMEA représentant 52 % du chiffre d'affaires, les Amériques 38 % et l'Asie-Pacifique 10 % [7]Kemira Oyj, kemira.com. Dans la concurrence sur le marché du PAC, la position de l'entreprise est renforcée par sa capacité à associer l'approvisionnement en produits chimiques à son expertise du traitement de l'eau sur des marchés municipaux et industriels matures.
CHALCO Advanced Material Co., Ltd.
CHALCO Advanced Material Co., Ltd. détenait une part estimée à 12,0 % en 2025. Son importance concurrentielle est liée à l'écosystème chinois des matériaux à base d'aluminium et à sa capacité à participer à l'approvisionnement en PAC à grande échelle. Sa position sur le marché en fait une référence importante en matière de production rentable et de large disponibilité régionale.
USALCO
USALCO représentait une part estimée à 8,5 % de la demande mondiale de PAC en 2025 et fournit des clients municipaux et commerciaux du traitement de l'eau en Amérique du Nord. Le 5 août 2024, TJC, L.P. a conclu un accord visant à acquérir une participation de contrôle dans USALCO auprès de H.I.G. Capital, H.I.G. conservant une participation minoritaire [8]USALCO, LLC, usalco.com. L'entreprise exploite 33 sites de fabrication et de distribution en Amérique du Nord. Cette transaction souligne la valeur d'une infrastructure de production et de distribution localisée sur un marché des produits chimiques liquides où la qualité du service fourni constitue un atout concurrentiel essentiel.
GEO Specialty Chemicals
GEO Specialty Chemicals détenait une part de marché estimée à 5,5 % en 2025. L'entreprise se distingue par son positionnement dans les produits chimiques de spécialité et sa participation à l'approvisionnement en produits de traitement de l'eau, où sa capacité à garantir une qualité constante et à répondre à des exigences spécifiques aux applications différencie les fournisseurs des distributeurs opérant dans une logique purement transactionnelle.
Henan Yuanbo Environmental Technology Co., Ltd.
Henan Yuanbo détenait une part de marché estimée à 4,0 % en 2025. Il s'agit d'un producteur chinois spécialisé dans les produits chimiques de traitement de l'eau, dont le siège se trouve à Zhengzhou et qui dispose d'une unité de production à Jiaozuo. L'entreprise indique utiliser des équipements de séchage par atomisation centrifuge et détenir les certifications ISO 9001, ISO 14001 et ISO 45001. Sa gamme de produits comprend du PAC blanc et jaune de qualité eau potable ainsi que du PAC jaune de qualité industrielle, auxquels s'ajoutent le PFS, le PAM, le sulfate d'aluminium et d'autres produits chimiques de traitement. L'entreprise fait état de cinq usines, de plus de 10 lignes de production et d'une capacité de 500 000 MT de PAC liquide et de 100 000 MT de PAC solide ; ces chiffres de capacité sont communiqués par l'entreprise dans une fiche d'annuaire professionnel et n'ont pas fait l'objet d'un audit indépendant. Le recours aux essais en jar-test pour adapter la qualité et le dosage aux caractéristiques de l'eau brute montre comment l'assistance technique peut compléter les économies d'échelle dans un paysage de fournisseurs fragmenté.
Alumichem A/S
Alumichem est un producteur danois de produits chimiques de spécialité qui a commencé à fabriquer du PAC sur une ligne dédiée en 2005. Sa gamme AluPAC est conforme à la norme EN 883, tandis que son offre destinée au traitement de l'eau comprend du PAC, de l'ACH, de l'aluminate de sodium et des produits coagulants formulés. Son site de production de Kalundborg et ses bureaux commerciaux en Belgique, au Canada et au Ghana soutiennent une stratégie axée sur des aluminates certifiés et hautes performances plutôt que sur les volumes mondiaux de produits standard.
Biosynth
Le rôle de Biosynth se distingue de celui des fabricants de PAC en grands volumes. Son PAC Carbosynth FP31706 est un réactif de recherche en poudre d'une pureté ≥98 %, fourni en unités de 0,1 kg et destiné exclusivement à un usage en laboratoire, et non au traitement commercial de l'eau. L'entreprise est donc pertinente en tant que fournisseur de produits destinés aux sciences de la vie et de produits chimiques de spécialité proposant du PAC sur catalogue, plutôt qu'en tant que fournisseur de volumes de coagulant destinés aux réseaux municipaux.
EMCO Dyestuff
EMCO Dyestuff, basée à Mumbai, fournit du PAC en poudre et sous forme liquide dans le cadre d'un portefeuille plus large de produits chimiques industriels. Les spécifications de son PAC en poudre indiquent une teneur en Al₂O₃ d'au moins 30 % et une basicité de 40–90 %, tandis que le PAC liquide présente une teneur en Al₂O₃ d'au moins 10 %. La présence à l'exportation déclarée par EMCO en Chine, aux États-Unis, en Europe, en Amérique latine, au Pakistan, au Bangladesh et sur les marchés d'Extrême-Orient lui permet d'accéder à une clientèle internationale, bien que le PAC ne constitue qu'une catégorie de produits parmi une offre chimique diversifiée.
Fengchen Group Co., Ltd.
Fengchen Group, basée à Qingdao, fournit du PAC jaune conditionné en fûts en fibre de 25 kg, dans le cadre d'un portefeuille plus large couvrant les intrants pharmaceutiques, les produits chimiques de spécialité et les produits inorganiques industriels. Son PAC est commercialisé pour la potabilisation de l'eau, le traitement des eaux usées, l'encollage du papier, le traitement des textiles et d'autres applications industrielles connexes. L'étendue de son portefeuille indique que son rôle concurrentiel est celui d'un exportateur et fournisseur multi-produits capable de répondre à des commandes de petite taille et personnalisées, plutôt que celui d'un spécialiste mondial dédié aux coagulants.
Henan Chemger Group Corporation
Henan Chemger est un distributeur et exportateur de matières premières chimiques basé à Zhengzhou, qui propose des produits chimiques de traitement de l'eau aux côtés de polymères, de pigments, de résines, de tensioactifs et d'autres produits industriels. L'entreprise propose du PAC sous forme solide et liquide, notamment des qualités destinées à l'eau potable et aux eaux usées industrielles, ainsi que du sulfate d'aluminium et de la polyacrylamide. Cette approche groupée peut simplifier les approvisionnements des distributeurs et des exploitants de produits chimiques de traitement, même si aucune capacité de production dédiée au PAC n'a été identifiée publiquement.
Kavya Pharma
Kavya Pharma, dont le siège est situé à Surat, en Inde, fournit des qualités de PAC sulfaté et non sulfaté, notamment des produits à basicité moyenne et élevée. Son PAC sulfaté est destiné à la réduction de la DCO (COD), de la DBO (BOD) et du COT (TOC) dans les eaux usées municipales et industrielles, tandis que le matériau non sulfaté à basicité élevée est commercialisé pour le traitement de l'eau potable et des eaux usées. L'orientation de l'entreprise vers l'exportation et son expérience dans les produits chimiques pharmaceutiques lui permettent de se différencier auprès des clients recherchant des spécifications produits documentées dans différentes catégories de produits chimiques de spécialité.
N. R. CHEMICALS
N. R. CHEMICALS est un fabricant et exportateur établi à Dewas, en Inde, qui propose du PAC sous forme liquide et en poudre, ainsi que du chlore, de l'alun, du polyacrylamide, de la chaux et d'autres produits chimiques destinés au traitement de l'eau. Son portefeuille couvre des applications allant de la purification de l'eau potable au traitement des eaux usées issues des secteurs du textile, du cuir, de l'agroalimentaire, de la métallurgie, de l'industrie pharmaceutique et de la fabrication du papier. Son rôle concurrentiel repose principalement sur l'étendue de son offre et la disponibilité de ses produits sur les marchés indiens et les marchés du traitement de l'eau orientés vers l'exportation.
Taki Chemical
Taki Chemical a développé et lancé la fabrication commerciale de PAC destiné au traitement de l'eau en 1962 et a concédé sous licence sa technologie de production de PAC à des fabricants dans plus de dix pays. Son portefeuille de produits comprend PAC250A, PAC300A, PAC250AD et le PAC700A à ultra-haute basicité, les produits étant régis par les normes JIS K1475-1996 et JWWA K154. Le 8 septembre 2025, Taki a annoncé un investissement d'environ 300 millions de JPY afin de doubler la capacité de production de PAC700A de son usine de Kyushu, la mise en service étant prévue pour mars 2027. Cette expansion montre comment les préoccupations liées à la qualité de l'eau brute peuvent soutenir des ajouts ciblés de capacité dans les qualités à basicité plus élevée.
Venator Materials
Venator Materials est inclus dans l'ensemble concurrentiel autorisé en tant qu'acteur des produits chimiques de spécialité. Son importance concurrentielle repose sur ses capacités dans le domaine des produits chimiques inorganiques de spécialité et sur ses relations établies avec des clients industriels, bien qu'aucune autre affirmation opérationnelle spécifique au PAC ne soit reprise ici en l'absence d'éléments admissibles directement associés.
Évolutions récentes du secteur
Vous avez besoin d'une section précise de ce rapport ?
Achetez séparément l'analyse régionale, l'analyse par pays, les profils d'entreprises ou toute autre information détaillée par segment
en fonction de vos besoins de recherche.
Questions fréquemment posées(FAQ):
Méthodologie de recherche, sources de données et processus de validation
Ce rapport s'appuie sur un processus de recherche structuré basé sur des conversations directes avec l'industrie, une modélisation propriétaire et une validation croisée rigoureuse, et non pas seulement sur une recherche documentaire.
Notre processus de recherche en 6 étapes
1. Conception de la recherche et supervision des analystes
Chez GMI, notre méthodologie de recherche repose sur une base d'expertise humaine, de validation rigoureuse et de transparence totale. Chaque insight, analyse de tendance et prévision dans nos rapports est développé par des analystes expérimentés qui comprennent les nuances de votre marché.
Notre approche intègre une recherche primaire approfondie par un engagement direct avec les participants et experts de l'industrie, complétée par une recherche secondaire complète provenant de sources mondiales vérifiées. Nous appliquons une analyse d'impact quantifiée pour fournir des prévisions fiables, tout en maintenant une traçabilité complète des sources de données originales aux insights finaux.
2. Recherche primaire
La recherche primaire constitue l'épine dorsale de notre méthodologie, contribuant à près de 80% des insights globaux. Elle implique un engagement direct avec les participants de l'industrie pour garantir l'exactitude et la profondeur de l'analyse. Notre programme d'entretiens structurés couvre les marchés régionaux et mondiaux, avec des contributions de cadres dirigeants, directeurs et experts du domaine. Ces interactions fournissent des perspectives stratégiques, opérationnelles et techniques, permettant des insights complets et des prévisions de marché fiables.
3. Exploration de données et analyse de marché
L'exploration de données est un élément clé de notre processus de recherche, contribuant à près de 20% à la méthodologie globale. Elle implique l'analyse de la structure du marché, l'identification des tendances de l'industrie et l'évaluation des facteurs macroéconomiques par l'analyse des parts de revenus des acteurs majeurs. Les données pertinentes sont collectées à partir de sources payantes et gratuites pour constituer une base de données fiable. Ces informations sont ensuite intégrées pour soutenir la recherche primaire et le dimensionnement du marché, avec validation par les principales parties prenantes telles que les distributeurs, fabricants et associations.
4. Dimensionnement du marché
Notre dimensionnement du marché est construit sur une approche ascendante, en commençant par les données de revenus des entreprises collectées directement lors des entretiens primaires, accompagnées des chiffres de volume de production des fabricants et des statistiques d'installation ou de déploiement. Ces données sont ensuite assemblées sur les marchés régionaux pour aboutir à une estimation mondiale ancrée dans l'activité réelle du secteur.
5. Modèle de prévision et hypothèses clés
Chaque prévision comprend une documentation explicite de :
✓ Principaux moteurs de croissance et leur impact supposé
✓ Facteurs limitants et scénarios d'atténuation
✓ Hypothèses réglementaires et risque de changement de politique
✓ Paramètre de la courbe d'adoption technologique
✓ Hypothèses macroéconomiques (croissance du PIB, inflation, monnaie)
✓ Dynamiques concurrentielles et anticipations d'entrée/sortie du marché
6. Validation et assurance qualité
Les dernières étapes impliquent une validation humaine, où des experts du domaine examinent manuellement les données filtrées pour identifier les nuances et les erreurs contextuelles que les systèmes automatisés pourraient manquer. Cette revue par des experts ajoute une couche critique d'assurance qualité, garantissant que les données s'alignent sur les objectifs de recherche et les normes spécifiques au domaine.
Notre processus de validation à triple couche assure une fiabilité maximale des données :
✓ Validation statistique
✓ Validation par les experts
✓ Vérification de la réalité du marché
Confiance & crédibilité
Sources de données vérifiées
Publications commerciales
Revues sectorielles, publications commerciales et médias spécialisés
Bases de données industrielles
Bases de données de marché propriétaires et tierces
Dépôts réglementaires
Dossiers de marchés publics et documents de politique
Recherche académique
Études universitaires et rapports d'institutions spécialisées
Rapports d'entreprises
Rapports annuels, présentations aux investisseurs et dépôts
Entretiens avec des experts
Direction générale, responsables achats et spécialistes techniques
Archives GMI
Plus de 13 000 études publiées dans plus de 20 secteurs d'activité
Données commerciales
Volumes d'importation/exportation, codes SH et registres douaniers
Paramètres étudiés et évalués
Chaque point de donnée de ce rapport est validé par des entretiens primaires, une modélisation ascendante véritable et des vérifications croisées rigoureuses. Découvrez notre processus de recherche →