
著者:
Kiran Pulidindi, Riya Khandelwal
無料のPDFをダウンロード
ポリ塩化アルミニウム市場 サイズとシェア 2026-2035
レポートID: GMI2786
|
発行日: August 2026
|
レポート形式: PDF/エクセル/ダッシュボード/プラットフォーム
無料のPDFをダウンロード
ライセンスオプションをご覧ください:
即時配達可能

ポリ塩化アルミニウム市場
このレポートの無料サンプルを入手する
このレポートの無料サンプルを入手する
ポリ塩化アルミニウム市場
Is your requirement urgent? Please give us your business email
for a speedy delivery!
ポリ塩化アルミニウム市場規模
ポリ塩化アルミニウム市場は 2025 年に 18.3 億米ドルと評価され、2026 年から 2035 年にかけて推定年平均成長率(CAGR)9.5%で拡大し、2035 年までに 44.6 億米ドルに達すると予測されている。市場規模は、自治体の処理システム、産業排水管理、高性能な原水処理によってアルミニウム系凝集剤の需要が下支えされ、2022 年の 14.3 億米ドルから 2024 年には 16.8 億米ドルに増加した。
ポリ塩化アルミニウム市場の主なポイント
市場リーダー:2025年には Kemira Oyj が 16.5%超の市場シェアを占め、市場をリードしました。
主要企業:この市場の上位5社には、Kemira Oyj、CHALCO Advanced Material Co., Ltd.、USALCO、GEO Specialty Chemicals、Henan Yuanbo Environmental Technology Co., Ltd.が含まれます。これらの企業は、2025年に合計で46.5%の市場シェアを占めました。
PACの需要は、広範な水質マトリクスにおいて浮遊物質を不安定化し、沈降可能なフロックを形成する能力に基づいている。この化学的特性の商業的価値は、単純な薬品量よりも運転条件によって決まる傾向が強まっている。濁度、天然有機物、色度、リン負荷が変動する処理施設では、塩基度、アルミニウム種の分布、物理形状が既存の薬注システムや固形物処理システムに適合するグレードが必要となる。その結果、標準的な液体PACが引き続き数量ベースで主要な製品基盤となる一方、処理性能や残留物管理の要件がより厳しい分野では、高塩基度製品、複合製品、用途特化型製品がより速い成長を取り込む市場となっている。
GMIアナリストの見解
市場の拡大見通しは、処理薬品に対する持続的な需要を反映している。ただし、需要と価値の中心は、単にアルミニウムを供給する製品から、処理プロセスの不安定性を低減する製品へと移行している。自治体による投資が幅広い需要基盤を形成する一方、より重要な商機は、原水水質の変動、産業廃水の複雑性、または膜保護の必要性により、グレードの選定と技術サービスが調達判断の一部となる領域に存在する。ジャーテスト、安定した現地在庫、用途に適した塩基度を支援できるサプライヤーは、提示する有効アルミニウム含有量だけで競争するサプライヤーよりも有利な立場にある。
主要な成長要因
上下水道インフラは、引き続き中心的な需要促進要因である。インドのAMRUTおよびAMRUT 2.0プログラムでは、総額 3,447億1,710万インドルピーに相当する 888 件の下水道およびし尿管理プロジェクトが承認されていた。一方、同国の推定下水発生量は 72,368 MLDに達し、31,885.13 MLDの整備済み処理能力を上回っていた [1]Ministry of Housing and Urban Affairs, Government of India, sansad.in。この処理能力の不足はPACサプライヤーにとって重要である。処理能力の建設だけでは薬品需要は決まらず、凝集剤の継続的な消費は、各施設が取水時の清澄化、一次処理、高度処理、または汚泥調整システムを稼働させた時点で始まるためである。また、自治体の事業者が流入水質の大きな変動に対応するなか、安定したロット供給と用途支援を提供できるサプライヤーに対する運用上の要件も生じている。
規制および技術標準の整備により、特殊用途 PAC が対応可能な性能範囲は広がっている。中国の HG/T 6280-2024 は 2024年10月1日に施行され、凝集・沈殿、色度および有機物の除去、リン除去、汚泥脱水などの用途を対象として、PAC と PDADMAC を組み合わせて製造する有機複合 PAC を規定している [2]National Digital Standards Library, ndls.cnis.ac.cn。この規格により、高濁度の原水や処理が難しい排水条件を想定した製品カテゴリーが正式に定められ、従来型 PAC だけに依存せず、複合製品を明確に指定できるようになった。
高品質製品および高塩基度製品は、単なる包装変更ではなく、凝集剤の化学的性質を変えるプロセス革新によって支えられている。電気透析を用いると、塩酸を選択的に除去して、金属アルミニウムやアルカリによる中和を行わずに PAC の塩基度を高めることができ、特許取得済みのプロセスでは塩副生成物の発生を抑制できる。配合レベルでは、加水分解アルミニウム種の相対的な存在量が処理結果を左右する。Alb 種は溶存有機炭素の除去に関連し、Alc 種は吸着を通じた濁度除去に寄与する。これは、従来の浮遊物質に加えて、有機物、色度、膜ファウリングの前駆物質を管理する必要がある用途で、需要が拡大する技術的根拠となる。
主な抑制要因
PAC の調達では、処理性能と納入コストのトレードオフが依然として存在する。液体 PAC は、生産設備やバルク貯蔵インフラの近隣に位置する大量処理ユーザーにとって経済的である一方、水分を含むため、長距離輸送では乾燥材料より効率が低下する。粉末および粒状グレードは、輸送効率と在庫運用の柔軟性を高めるものの、最終ユーザー側で溶解、取り扱い、粉じん管理が必要となる。この分断化により、すべての地域で単一の製品形態が他の形態を代替することは難しい。
技術の高度化は、適格性確認に関するリスクももたらす。高塩基度 PAC および複合配合品は、特定の原水条件下で処理性能を高められるが、注入量を施設間で一律に設定することはできない。電気透析ルート自体も、高塩基度および高アルミニウム濃度における膜ファウリングの制約を明らかにしており、プロセス性能が供給原水の管理と運転設計に左右されることを示している。購入者にとっての実務上の意味は、価格の高いグレードを大規模に導入する前に、施設ごとの試験を通じて、低注入量、より高い除去性能、汚泥負荷の低減、またはプロセス安定性の向上を実証する必要があるという点にある。
GMI アナリストの見解
需要の拡大によって、従来型 PAC におけるコモディティ化圧力がなくなるわけではない。インフラ主導の需要では、安定的かつ競争力のある価格での供給が重視される一方、処理が難しい水質の用途では、プラントレベルで実証された処理経済性が評価される。
この区分により、流通を通じて標準化された材料を販売する供給企業と、配合、用量最適化、安定した補充供給まで支援できる企業との商業的な差は拡大する。したがって、最も正当化しやすい利益機会は、画一的な高塩基度プレミアムではなく、検証済みの処理結果に結び付いている。ポリ塩化アルミニウム市場のセグメント分析
形態別
液体PACは最大の形態別セグメントであり、2025年の市場規模は 10.89億米ドルに達し、年平均成長率(CAGR)9.17%で成長して2035年には 25.86億米ドルに達すると予測される。既存設備の優位性は、自治体および産業施設における直接的なバルク投入を反映しており、現場での溶解を不要にすることで操業が簡素化される。
粉末PAC(噴霧乾燥)は、年平均成長率(CAGR)9.79%で 4.62億米ドルから 11.59億米ドルへ拡大すると予測される。一方、粒状PACは、形態別では最も速い成長率を示し、年平均成長率(CAGR)11.16%で 1.73億米ドルから 4.90億米ドルへ増加する。粒状製品は、保管および輸送特性の改善とともに、乾燥材料の取り扱いを必要とする利用者に対応する。フレーク状PAC(ドラム乾燥)は、年平均成長率(CAGR)7.78%で 1.06億米ドルから 2.23億米ドルへと比較的緩やかに成長する。これは、多くの最新の処理システムにとって、その取り扱いおよび再溶解特性の魅力が低いためである。
製品タイプ別
従来型ポリ塩化アルミニウムは、2025年の市場規模が 12.91億米ドルで最大の製品タイプであり、年平均成長率(CAGR)9.22%で成長して2035年には 30.76億米ドルに達すると予測される。PACSは年平均成長率(CAGR)10.00%で 2.79億米ドルから 7.13億米ドルへ、ACHは年平均成長率(CAGR)10.45%で 1.50億米ドルから 4.01億米ドルへ拡大すると予測される。これらの成長は、特定の処理条件や高性能用途に合わせた凝集剤への需要を反映している。複合PACは 0.71億米ドルから 1.56億米ドルへ拡大すると予測される一方、Nano-PACは年平均成長率(CAGR)11.10%で 0.39億米ドルから 1.11億米ドルへ増加する。
Nano-PACの成長特性は、処方管理による有機物除去の改善が正当化される用途において、技術的に妥当と考えられる。加水分解アルミニウム種に関する研究では、即時反応するAla、中程度の重合体であるAlb、コロイド状のAlcが区別されている。Albは溶存有機炭素の除去に、Alcは濁度の除去に関連している。別の石油化学廃水に関する研究では、油分離槽排水に対して、Alb含有量85%のNano-PACをpH約9、用量20 mg/Lで使用した場合、濁度がほぼ完全に除去されたと報告されている [3]Su, X. et al., en.cnki.com.cn。これらの結果は、普遍的な用量基準ではなく、特定の用途におけるものである。ただし、特殊用途向けPACが汚染物質の特性や操業条件を基準に評価される理由を示している。
グレード別
食品グレードPACはグレード別セグメントで首位となり、2025年の市場規模は 10.02億米ドルに達し、年平均成長率(CAGR)9.30%で成長して2035年には 24.08億米ドルに達すると予測される。飲料水グレードPACがこれに続き、年平均成長率(CAGR)9.21%で 6.18億米ドルから 14.71億米ドルへ増加する。これらのグレードを合わせた規模は、人が接触する水用途が依然として市場における主要な品質基準であることを示している。こうした用途では、凝集性能と同様に、不純物管理と製品仕様の一貫性が重要となる。産業グレードPACは年平均成長率(CAGR)10.59%で 1.32億米ドルから 3.57億米ドルへ、フィルターグレードPACは年平均成長率(CAGR)11.23%で 0.78億米ドルから 2.23億米ドルへ拡大すると予測される。これは、より専門的な仕上げ処理および分離要件を反映している。
塩基度別
低塩基度 PAC(30〜50%)は、2025年に 7.64億米ドルで最大の塩基度セグメントとなり、2035年には 18.28億米ドルに達すると予測される。中塩基度グレードは 6.18億米ドルから 14.71億米ドルに増加する。高塩基度製品は基準となる市場規模は小さいものの、金額ベースではより速い拡大を示しており、高塩基度 PAC は 3.34億米ドルから 8.47億米ドルへ、超高塩基度 PAC は 1.14億米ドルから 3.12億米ドルへ、それぞれ増加する。超高塩基度 PAC の年平均成長率(CAGR)は 10.71% である。塩基度は加水分解挙動、添加量に対する反応、水質特性との適合性に影響するため、商業上重要である。ただし、塩基度を単独の品質ランキングとして扱うべきではない。
製造プロセス別
噴霧乾燥技術は 2025年に 7.60億米ドルを占め、2035年には 17.83億米ドルに達すると予測され、最大のプロセス区分としての地位を維持する。ドラム乾燥は 5.53億米ドルから 13.82億米ドルに増加し、電気透析は 3.31億米ドルから 8.25億米ドルに増加する。後者のプロセスは、開示されたプロセスにおいて、塩生成要件を抑えながら高塩基度 PAC および ACH の生産を可能にするため、戦略上重要である [4]Google Patents, patents.google.com。酸可溶性アルミニウム灰法は 1.85億米ドルから 4.68億米ドルに拡大する。したがって、プロセスの選択は単位経済性だけでなく、製品形態、アルミニウム濃度、塩基度範囲、不純物管理能力、さらに特殊仕様への対応における供給企業のアクセスも左右する。
最終用途産業別
水処理は 2025年に 11.99億米ドルで最大の最終用途産業となり、2035年には 28.53億米ドルに達すると予測される。このセグメントの規模は、自治体の飲料水および廃水処理業務における薬品の継続的な消費に由来する。パルプ・紙は 2.70億米ドルから 6.24億米ドルに増加し、PAC は湿潤端薬品処理および排水の清澄化を支えることができる。繊維産業と製薬・化粧品産業はいずれも 11.35% の CAGR で成長し、それぞれ 3.34億米ドルと 2.23億米ドルに達する。石油・ガスは 9,500万米ドルから 2.68億米ドルに増加する。これらの成長の速い産業分野では、従来型の自治体清澄化よりも多様な汚染物質と認証要件に対応することが供給企業に求められる。
用途別
凝集およびフロック形成は、2025年に 10.16億米ドルで最大の用途であり続け、2035年には 24.08億米ドルに達すると予測される。汚泥脱水は 2.70億米ドルから 6.24億米ドルに増加し、膜前処理は 1.50億米ドルから 4.01億米ドルに拡大する。
リン除去は 1.32億米ドルから 3.57億米ドルに増加すると予測され、有機物および天然有機物の除去は、11.00% の CAGR で 9,500万米ドルから 2.68億米ドルに増加する。中国の複合 PAC 規格には、色度、有機物、リン除去、汚泥脱水の用途が明確に含まれており、凝集剤製品の開発が、単一の汎用的な清澄化性能の訴求から、明確に定義された性能課題への対応へと移行していることを示している。
GMI アナリストの見解
セグメントの見通しは、バーベル型市場を示している。大規模な液体製品および従来型 PAC の販売量は、今後も日常的な処理需要を支え、製造規模と流通の信頼性の重要性を維持する。 一方で、粉末状、粒状、高塩基度、ACH、複合型、Nano-PAC製品は、従来グレードでは効率的に対応できない可能性のある運用上の課題を解決するため、より速いペースで拡大している。サプライヤーは、用途適合性の観点から製品ポートフォリオの幅を評価すべきである。グレードの価値は、注入量の不確実性を低減できるか、特定の除去目標に対応できるか、または処理システム全体の負担を軽減できるかによって決まる。
ポリ塩化アルミニウム市場の地域別分析
アジア太平洋
アジア太平洋地域は最大の地域市場であり、2025年の市場規模は 7億9,700万米ドル、2035年には年平均成長率(CAGR)9.07%で 18億7,300万米ドルに達すると予測される。同地域では、中国を中心とする大規模な自治体向け水処理需要と、広範なPAC製造基盤が存在するほか、インドおよび東南アジアでは産業用水処理の需要が高まっている。インドで確認されている下水処理能力の不足と、活発な下水道プロジェクトの案件パイプラインは、処理インフラの整備・運用が進むなかで、凝集剤に対する継続的な需要を下支えしている。中国のHG/T 6280-2024は、要求水準の高い産業用および自治体向け用途で使用される複合型PACの開発をさらに後押ししている。
北米
北米市場は、2025年の 4億6,200万米ドルから、年平均成長率(CAGR)9.79%で2035年には 11億5,900万米ドルに拡大すると見込まれる。米国の市場規模は2025年に 4億860万米ドルで、北米需要の約88.5%を占め、2035年には 10億2,590万米ドルに達すると予測される。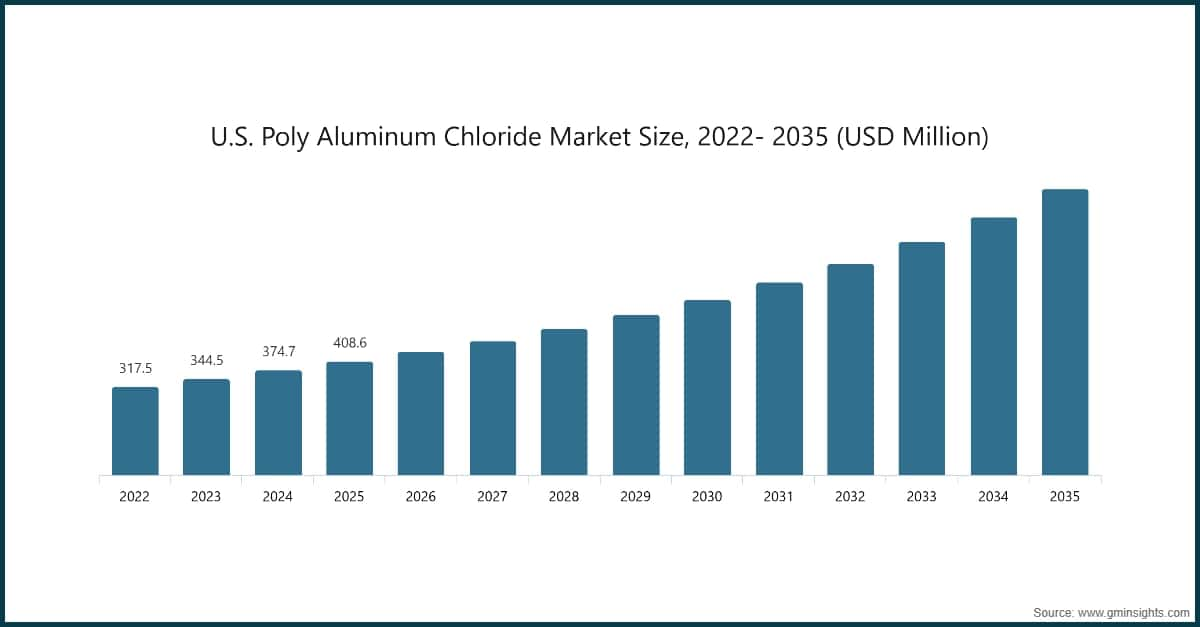
同地域では、安定した供給、自治体向けの認定要件、産業用および高性能水処理向けの技術的差別化が、価値を左右する。USALCOが有する33か所の製造・流通施設は、北米の自治体および商業顧客に対応するうえで、地域の物流網をカバーすることが戦略的に重要であることを示している [5]H.I.G. Capital via Business Wire, businesswire.com。
欧州
欧州市場は、2025年の 3億8,200万米ドルから、年平均成長率(CAGR)9.26%で2035年には 9億1,400万米ドルに成長すると予測される。同市場の発展は、品質、環境管理、処理性能に関する要件によって形作られている。デンマークのサプライヤーであるAlumichemのAluPACは、人の飲用を目的とする水の処理に使用される薬品に関するEN 883規格に準拠して生産されており、欧州の飲料水市場では規格準拠の供給が重要であることを示している [6]Alumichem A/S, alumichem.com。環境認証を取得し、コンパクトで高性能な凝集製品を提供する欧州のサプライヤーは、既存インフラのもとで処理施設がリン、 有機物、または変動する原水水質に対応する必要がある場合、特に重要な存在となる可能性がある。
中南米
中南米は最も成長の速い地域市場であり、2025年の 1億1,400万米ドルから、年平均成長率(CAGR)10.76%で2035年には 3億1,200万米ドルに拡大すると見込まれる。ブラジルとメキシコは、地域の成長を支える中心的な市場である。この機会は、水の安全保障への投資、都市部の廃水処理、産業用水の再利用と関連しているが、導入リスクは依然として、調達予算、現地の化学品流通、設備投資と長期的な運用コストのバランスを取る必要性に左右される。粉末状のPAC、または地域在庫を確保した液体PACを提供できるサプライヤーは、越境輸送や保管上の制約が納入コストに影響する地域で優位性を持つ。
中東・アフリカ
中東・アフリカの市場規模は、2025年の7,600万米ドルから2035年には2億100万米ドルに拡大し、年平均成長率(CAGR)10.34%で成長すると予測されている。海水淡水化、自治体の供給安定化、排水再利用を背景に、前処理・清澄化用薬品の需要が支えられている。ACCIONAは2025年5月、モロッコのシディ・ラハルにあるカサブランカ海水淡水化プラントについて、資金調達契約を締結した。同プロジェクトの処理能力は年間3億m³を予定しており、2028年の完成が計画されている。このような大規模な逆浸透膜関連開発は、膜前処理の戦略的重要性を一層高める一方、薬品の選定は、各プラント固有の取水水質や処理工程の設計に左右される。
GMIアナリストの見解
地域別の成長率の背後には、大きく異なる購買モデルが存在する。アジア太平洋地域では、広範な生産能力とインフラ主導の需要が組み合わさり、コスト、品質管理、現地での技術サポートのすべてが重要となる競争環境が形成されている。北米と欧州では供給確保と認定・適格性評価がより重視される一方、ラテンアメリカと中東・アフリカでは、成長がより速いものの、プロジェクト主導型で地理的に分散した需要に適した物流戦略が求められる。メーカーにとっての実務上の示唆は、地域展開を輸出量だけでなく、製品形態、在庫配置、サービス提供能力を軸に設計すべきだという点にある。
ポリ塩化アルミニウム市場のシェアと競争環境
上位5社のサプライヤーは、2025年の世界のPAC市場で合計約46.5%を占めた。Kemira Oyjが推定16.5%のシェアで首位に立ち、CHALCO Advanced Material Co., Ltd.が12.0%、USALCOが8.5%、GEO Specialty Chemicalsが5.5%、Henan Yuanbo Environmental Technology Co., Ltd.が4.0%で続いた。残りの市場は、地域メーカー、多角化した化学企業、商社、専門サプライヤーの間で分散している。
Kemira Oyj
Kemiraの推定16.5%のシェアは、水処理薬品分野における同社の規模と、幅広い地域での営業展開を反映している。同社の2024年の売上高は29億4,810万ユーロで、売上高に占める地域別比率はEMEAが52%、南北アメリカが38%、アジア太平洋地域が10%であった [7]Kemira Oyj, kemira.com。PAC市場の競争において、同社は成熟した自治体・産業市場全体で、薬品供給と水処理に関する専門知識を組み合わせられる点によって、地位を強化している。
CHALCO Advanced Material Co., Ltd.
CHALCO Advanced Material Co., Ltd.は、2025年に推定12.0%のシェアを占めた。同社の競争上の重要性は、中国のアルミニウム材料産業エコシステムと、大規模なPAC供給に参入できる能力に結び付いている。同社の市場での地位は、コスト効率の高い生産と幅広い地域供給における重要なベンチマークとなっている。
USALCO
USALCOは、2025年の世界のPAC需要の推定8.5%を占め、北米全域の自治体および商業用水処理顧客にサービスを提供している。2024年8月5日、TJC, L.P.はH.I.G. CapitalからUSALCOの支配持分を取得する契約を締結し、H.I.G.は少数持分を保持した [8]USALCO, LLC, usalco.com。同社は北米全域で33か所の製造・流通施設を運営している。この取引は、液体薬品市場において納入サービスが中核的な競争資産となるなか、現地生産および流通インフラの価値を浮き彫りにしている。
GEO Specialty Chemicals
GEO Specialty Chemicalsは、2025年に推定5.5%のシェアを占めた。同社は、特殊化学品に特化した事業方針と水処理分野の供給への参画を通じて競争しており、安定した品質と用途固有の要件に対応できる能力が、単純な取引を中心とする販売業者との差別化要因となっている。
Henan Yuanbo Environmental Technology Co., Ltd.
Henan Yuanboは、2025年に推定4.0%のシェアを占めた。同社は鄭州に本社を置き、焦作で生産を行う、中国の水処理薬品に特化したメーカーである。同社によると、遠心噴霧乾燥設備を使用しており、ISO 9001、ISO 14001、ISO 45001の認証を取得している。製品群には、飲料水処理用の白色および黄色のPAC、工業用の黄色PACに加え、PFS、PAM、硫酸アルミニウムなどの関連処理薬品が含まれる。同社は、5つの工場、10本超の生産ライン、液体PAC 50万MTおよび固体PAC 10万MTの生産能力を報告している。ただし、これらの生産能力の数値は、貿易ディレクトリへの掲載を通じて企業が報告したものであり、独立した監査は受けていない。原水の条件に合わせてグレードと添加量を調整するためにジャーテストを用いていることは、供給企業が分散する市場環境において、技術サポートが規模を補完し得ることを示している。
Alumichem A/S
Alumichemはデンマークの特殊化学品メーカーで、2005年に専用ラインでPACの生産を開始した。同社のAluPAC製品群はEN 883に適合しており、水処理製品にはPAC、ACH、アルミン酸ナトリウム、混合凝集剤製品が含まれる。同社は、カランボー生産拠点とベルギー、カナダ、ガーナの営業拠点を有し、世界的な汎用品の販売量ではなく、認証を取得した高性能アルミン酸塩を中核とする戦略を展開している。
Biosynth
Biosynthの役割は、PACの大規模メーカーとは異なる。同社のCarbosynth FP31706 PACは、純度98%以上の粉末状研究用試薬で、0.1 kg単位で供給され、商業的な水処理用途ではなく、研究室での使用のみを想定している。そのため同社は、自治体規模の凝集剤を大量供給する企業というより、カタログ品としてPACを提供するライフサイエンス・特殊化学品サプライヤーとして関連性を持つ。
EMCO Dyestuff
ムンバイを拠点とするEMCO Dyestuffは、より幅広い工業用化学品ポートフォリオの一環として、粉末PACと液体PACの両方を供給している。同社の粉末PACの仕様は、Al₂O₃含有率30%以上、塩基度40〜90%であり、液体PACはAl₂O₃含有率10%以上とされている。中国、米国、欧州、ラテンアメリカ、パキスタン、バングラデシュ、極東市場に及ぶ同社の報告上の輸出網は、海外顧客への販路となっている。ただし、PACは多様な化学品を扱う同社の製品カテゴリーの一つにとどまる。
Fengchen Group Co., Ltd.
青島を拠点とするFengchen Groupは、医薬品原料、特殊化学品、無機工業製品を含む幅広いポートフォリオの一環として、25 kgのファイバードラム入り黄色PACを供給している。同社のPACは、飲料水浄化、廃水処理、製紙用サイズ剤、繊維加工など、関連する工業用途向けに販売されている。同社の幅広い製品構成は、専業の世界的凝集剤メーカーというよりも、小口注文やカスタマイズ注文に対応できる多品目輸出業者・サプライヤーとして競争上の役割を担っていることを示している。
Henan Chemger Group Corporation
Henan Chemgerは鄭州を拠点とする化学原料の販売業者・輸出業者であり、水処理薬品をポリマー、顔料、樹脂、界面活性剤などの各種工業製品と併せて取り扱っている。同社は、飲料水処理用および工業廃水処理用のグレードを含む固体・液体PACを、硫酸アルミニウムやポリアクリルアミドとともに提供している。この一括調達型のアプローチは、水処理薬品の販売業者や事業者にとって調達の簡素化につながる可能性があるものの、PAC専用の生産能力が公に確認された事実はない。
Kavya Pharma
インドのスーラトに本社を置くKavya Pharmaは、中塩基度および高塩基度製品を含む硫酸化PACグレードと非硫酸化PACグレードの双方を供給している。同社の硫酸化PACは、都市排水および産業廃水におけるCOD、BOD、TOCの低減向けに位置付けられている一方、非硫酸化高塩基度製品は、飲料水および下水処理向けに販売されている。輸出を重視する事業方針と医薬品化学品分野で培ったバックグラウンドにより、特殊化学品の各カテゴリーにわたって、文書化された製品仕様を求める顧客に対する差別化された販売経路を確立している。
N. R. CHEMICALS
N. R. CHEMICALSは、インドのデワスを拠点とするメーカー兼輸出企業であり、液体および粉末形態のPACに加え、塩素、硫酸アルミニウム、ポリアクリルアミド、石灰などの水処理用化学品を提供している。同社の製品ポートフォリオは、飲料水の浄化から、繊維、皮革、食品加工、冶金、医薬品、製紙事業に伴う廃水処理まで、幅広い用途を対象としている。同社の競争上の役割は、主として供給品目の幅広さと、インド国内および輸出志向の水処理市場における製品の入手可能性に基づいている。
Taki Chemical
Taki Chemicalは、1962年に水処理用PACの製造を開発し、商業生産を開始した。また、10カ国を超える国々の生産企業にPAC技術を供与している。同社の製品ポートフォリオには、PAC250A、PAC300A、PAC250AD、超高塩基度PAC700Aが含まれ、製品はJIS K1475-1996およびJWWA K154規格に準拠している。2025年9月8日、Takiは九州工場におけるPAC700Aの生産能力を倍増するため、約3億円を投資すると発表した。完成は2027年3月を目標としている。この拡張は、原水の水質に関する懸念が、より高塩基度のグレードにおける選択的な生産能力増強を後押しし得ることを示している。
Venator Materials
Venator Materialsは、特殊化学品分野の企業として、認定された競争対象企業群に含まれている。同社の競争上の重要性は、特殊無機化学品に関する能力と、確立された産業顧客との関係に基づいている。ただし、直接対応付けられた適格な根拠がないため、ここではPACに特化した追加の事業運営上の主張は記載していない。
最近の業界動向
このレポートの特定のセクションが必要ですか?
調査のニーズに応じて、地域別分析、国別分析、企業プロファイル、その他のセグメント別インサイトを個別に
ご購入いただけます。
よくある質問(FAQ):
研究方法論、データソース、検証プロセス
本レポートは、直接的な業界との対話、独自のモデリング、厳格な相互検証に基づく体系的な研究プロセスに基づいており、単なる机上調査ではありません。
6ステップの研究プロセス
1. 研究設計とアナリストの監督
GMIでは、私たちの研究方法論は人間の専門知識、厳格な検証、そして完全な透明性の基盤の上に構築されています。私たちのレポートにおけるすべての洞察、トレンド分析、予測は、お客様の市場の微妙なニュアンスを理解する経験豊富なアナリストによって開発されています。
私たちのアプローチは、業界の参加者や専門家との直接的な関わりを通じた広範な一次調査を統合し、検証済みのグローバルソースからの包括的な二次調査で補完しています。元のデータソースから最終的な洞察までの完全なトレーサビリティを維持しながら、信頼性の高い予測を提供するために定量化された影響分析を適用しています。
2. 一次研究
一次調査は私たちの方法論の根幹を形成し、全体的な洞察の約80%を貢献しています。分析の正確さと深さを確保するために、業界参加者との直接的な関わりが含まれます。私たちの構造化されたインタビュープログラムは、経営幹部、取締役、そして専門家からのインプットを得て、地域およびグローバル市場をカバーしています。これらのやり取りは、戦略的、運用的、技術的な視点を提供し、包括的な洞察と信頼性の高い市場予測を可能にします。
3. データマイニングと市場分析
データマイニングは私たちの研究プロセスの重要な部分であり、全体的な方法論の約20%を貢献しています。主要プレーヤーの収益シェア分析を通じて、市場構造の分析、業界トレンドの特定、マクロ経済要因の評価が含まれます。関連データは有料および無料のソースから収集され、信頼性の高いデータベースを構築します。この情報は、販売代理店、メーカー、協会などの主要ステークホルダーからの検証を受け、一次調査と市場規模の算定をサポートするために統合されます。
4. 市場規模算定
私たちの市場規模算定はボトムアップアプローチに基づいており、一次インタビューを通じて直接収集された企業の収益データから始まり、製造業者の生産量データや設置・展開統計が加わります。これらのインプットを地域市場全体でまとめ、実際の業界活動に基づいたグローバルな推定値を算出します。
5. 予測モデルと主要な前提条件
すべての予測には以下の明示的な文書化が含まれます:
✓ 主要な成長ドライバーとその代演内容
✓ 抑制要因と緩和シナリオ
✓ 規制上の代演内容と政策変更リスク
✓ 技術普及曲線パラメータ
✓ マクロ経済の代演内容(GDP成長、インフレ、通貨)
✓ 競争の動態と市場参入/椭退の見通し
6. 検証と品質保証
最終段階では人による検証が行われます。ドメイン専門家がフィルタリングされたデータを手動でレビューし、自動化システムには視点や文脈上の誤りを発見します。この専門家レビューにより、品質保証の重要な層が加わり、データが研究目標および分野固有の基準に沖していることが確保されます。
私たちの3層構造の検証プロセスは、データの信頼性を最大化します:
✓ 統計的検証
✓ 専門家検証
✓ 市場実態チェック
信頼性と信用
検証済みデータソース
業界誌・トレード出版物
業界誌、トレード出版物、専門メディア
業界データベース
独自および第三者市場データベース
規制申請書類
政府調達記録と政策文書
学術研究
大学研究および専門機関のレポート
企業レポート
年次報告書、投資家向けプレゼンテーション、届出書類
専門家インタビュー
経営幹部、調達担当者、技術スペシャリスト
GMIアーカイブ
20以上の産業分野にわたる13,000件以上の発行済み調査
貿易データ
輸出入量、HSコード、税関記録
調査・評価されたパラメータ
本レポートのすべてのデータポイントは、一次インタビュー、真のボトムアップモデリング、および厳密なクロスチェックによって検証されています。 当社のリサーチプロセスについて設明を読む →