
Autoren:
Kiran Pulidindi, Riya Khandelwal
Kostenloses PDF herunterladen
Markt für Polyaluminiumchlorid Größe und Anteil 2026-2035
Berichts-ID: GMI2786
|
Veröffentlichungsdatum: August 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Kostenloses PDF herunterladen
Entdecken Sie unsere Lizenzoptionen:
Sofortige Lieferung verfügbar
Kostenloses PDF herunterladen

Markt für Polyaluminiumchlorid
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für Polyaluminiumchlorid
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße für Polyaluminiumchlorid
Der Markt für Polyaluminiumchlorid wurde 2025 auf 1,83 Milliarden USD bewertet und wird voraussichtlich bis 2035 4,46 Milliarden USD erreichen, wobei von 2026 bis 2035 eine geschätzte jährliche Wachstumsrate (CAGR) von 9,5 % erwartet wird. Der Markt wuchs von 1,43 Milliarden USD im Jahr 2022 auf 1,68 Milliarden USD im Jahr 2024, da kommunale Aufbereitungssysteme, das Management industrieller Abwässer und leistungsfähigere Rohwasseraufbereitung die Nachfrage nach Koagulanzien auf Aluminiumbasis stützten.
Wichtigste Erkenntnisse zum Polyaluminiumchlorid-Markt
Marktführer: Kemira Oyj führte den Markt 2025 mit einem Marktanteil von mehr als 16,5 % an.
Führende Unternehmen: Zu den fünf führenden Unternehmen in diesem Markt zählen Kemira Oyj, CHALCO Advanced Material Co., Ltd., USALCO, GEO Specialty Chemicals, Henan Yuanbo Environmental Technology Co., Ltd., die 2025 gemeinsam einen Marktanteil von 46,5 % hielten.
Die Nachfrage nach PAC beruht auf seiner Fähigkeit, Schwebstoffe zu destabilisieren und über ein breites Spektrum von Wassermatrizen absetzbare Flocken zu bilden. Der kommerzielle Wert dieser Chemie wird zunehmend durch die Betriebsbedingungen und nicht allein durch die chemische Menge bestimmt: Anlagen, die mit variierender Trübung, natürlicher organischer Substanz, Farb- oder Phosphorbelastung konfrontiert sind, benötigen Qualitäten, deren Basizität, Verteilung der Aluminiumspezies und physische Form zu den bestehenden Dosier- und Feststoffhandhabungssystemen passen. Das Ergebnis ist ein Markt, in dem flüssiges Standard-PAC weiterhin die wichtigste Volumenbasis bildet, während Produkte mit hoher Basizität, Verbundprodukte und anwendungsspezifische Produkte dort schneller wachsen, wo die Anforderungen an Aufbereitungsleistung oder Rückstandsmanagement höher sind.
GMI-Analysteneinschätzung
Die prognostizierte Expansion des Marktes spiegelt einen nachhaltigen Bedarf an Aufbereitungschemikalien wider, doch der Wertschöpfungsanteil verlagert sich hin zu Produkten, die Prozessinstabilität reduzieren, anstatt lediglich Aluminium bereitzustellen. Kommunale Investitionen schaffen eine breite Nachfragebasis; die bedeutendere kommerzielle Chance liegt dort, wo die Variabilität des Rohwassers, die Komplexität industrieller Abwässer oder der Schutz von Membranen dazu führen, dass die Auswahl der Produktqualität und der technische Service Teil der Beschaffungsentscheidung werden. Anbieter, die Becherglasversuche, zuverlässige lokale Lagerbestände und eine anforderungsgerechte Basizität unterstützen können, sind besser positioniert als Anbieter, die ausschließlich über den ausgewiesenen Gehalt an aktivem Aluminium konkurrieren.
Wichtigste Wachstumstreiber
Die Wasser- und Abwasserinfrastruktur bleibt der zentrale Nachfragetreiber. Im Rahmen der indischen Programme AMRUT und AMRUT 2.0 waren 888 Projekte zur Abwasserentsorgung und Fäkalschlammwirtschaft mit einem Wert von 34.471,71 Crore INR genehmigt worden, während die geschätzte Abwassererzeugung des Landes von 72.368 MLD die installierte Aufbereitungskapazität von 31.885,13 MLD überstieg [1]Ministry of Housing and Urban Affairs, Government of India, sansad.in. Diese Kapazitätslücke ist für PAC-Anbieter von erheblicher Bedeutung, da allein der Aufbau von Aufbereitungskapazitäten nicht den Chemikalienbedarf bestimmt; der wiederkehrende Verbrauch von Koagulanzien beginnt, sobald Anlagen die Rohwasserklärung, die Primäraufbereitung, die tertiäre Nachbehandlung oder die Schlammkonditionierung aufnehmen. Gleichzeitig entsteht ein betrieblicher Bedarf an Anbietern, die gleichbleibende Chargen und Anwendungshilfen bereitstellen können, während kommunale Betreiber mit stark variierender Zulaufqualität arbeiten.
Regulatorische und technische Standardisierungen erweitern das nutzbare Leistungsspektrum für spezialisiertes PAC. Der chinesische Standard HG/T 6280-2024, der am 1. Oktober 2024 in Kraft trat, umfasst organisches Verbund-PAC, das durch die Kombination von PAC mit PDADMAC für Anwendungen wie Koagulation und Sedimentation, die Entfernung von Farbe und organischen Stoffen, Phosphorentfernung sowie Schlammentwässerung hergestellt wird [2]National Digital Standards Library, ndls.cnis.ac.cn. Der Standard formalisiert eine Produktkategorie, die für schwierige Bedingungen bei stark trübem Wasser und Abwasser vorgesehen ist, und schafft einen klareren Weg zur Spezifikation von Verbundprodukten, anstatt sich ausschließlich auf herkömmliches PAC zu stützen.
Höherwertige Produkte und Produkte mit hoher Basizität werden durch Prozessinnovationen unterstützt, die die Chemie des Koagulans verändern und nicht nur dessen Verpackung. Durch Elektrodialyse kann Salzsäure selektiv entfernt und die Basizität von PAC ohne metallisches Aluminium oder eine Alkali-Neutralisation erhöht werden, wodurch die Bildung von Salznebenprodukten im patentierten Verfahren reduziert wird. Auf Formulierungsebene verändert die relative Häufigkeit hydrolysierter Aluminiumspezies das Behandlungsergebnis: Alb-Spezies werden mit der Entfernung gelösten organischen Kohlenstoffs in Verbindung gebracht, während Alc-Spezies durch Adsorption zur Entfernung von Trübung beitragen. Dies schafft eine technische Grundlage für das Nachfragewachstum in Anwendungen, in denen Betreiber neben herkömmlichen Schwebstoffen auch organische Stoffe, Farbe und Vorläufer der Membranverschmutzung kontrollieren müssen.
Wichtigste Markthemmnisse
Die Beschaffung von PAC bleibt einem Zielkonflikt zwischen Behandlungsleistung und Lieferkosten ausgesetzt. Flüssiges PAC ist für Nutzer mit hohem Durchsatz wirtschaftlich, die sich in der Nähe von Produktions- oder Infrastrukturen für die Lagerung von Massengütern befinden; aufgrund seines Wassergehalts ist der Transport über lange Distanzen jedoch weniger effizient als bei trockenem Material. Pulverförmige und granulierte Produkte verbessern die Frachtdichte und die Flexibilität der Lagerhaltung, stellen jedoch Anforderungen an Auflösung, Handhabung und Staubkontrolle bei den Endnutzern. Diese Fragmentierung begrenzt die Möglichkeit einer einzelnen Produktform, die anderen über alle geografischen Märkte hinweg zu ersetzen.
Die technische Weiterentwicklung bringt zudem ein Qualifizierungsrisiko mit sich. PAC mit hoher Basizität und Verbundformulierungen können die Leistung unter bestimmten Rohwasserbedingungen verbessern, die Dosierung lässt sich jedoch nicht standortübergreifend verallgemeinern. Das Verfahren der Elektrodialyse selbst weist bei hoher Basizität und hohen Aluminiumkonzentrationen auf Beschränkungen durch Membranverschmutzung hin und zeigt, dass die Prozessleistung vom Management des Zulaufs und der Betriebsauslegung abhängt. Für Käufer bedeutet dies in der Praxis, dass ein höherpreisiges Produkt vor einer Einführung im großen Maßstab durch standortspezifische Versuche eine geringere Dosierung, eine stärkere Entfernung, eine geringere Schlammbelastung oder eine höhere Prozessstabilität nachweisen muss.
GMI-Analysteneinschätzung
Das Nachfragewachstum beseitigt den Kommodifizierungsdruck bei herkömmlichem PAC nicht. Infrastrukturgetriebene Mengen begünstigen eine zuverlässige und wettbewerbsfähig bepreiste Versorgung, während Anwendungen für schwieriges Wasser eine auf Anlagenebene nachgewiesene Wirtschaftlichkeit der Behandlung honorieren.
Diese Aufteilung wird die kommerzielle Lücke zwischen Lieferanten, die standardisiertes Material über den Vertrieb verkaufen, und solchen, die Formulierung, Dosisoptimierung und eine zuverlässige Nachversorgung unterstützen können, vergrößern. Die am besten begründbaren Margenchancen sind daher mit nachgewiesenen Behandlungsergebnissen verbunden und nicht mit einem undifferenzierten Aufschlag für eine hohe Basizität.Segmentanalyse des Marktes für Polyaluminiumchlorid
Nach Form
Flüssiges PAC war 2025 mit einem Wert von 1,089 Milliarden USD das größte Formsegment und soll bis 2035 bei einer CAGR von 9,17 % 2,586 Milliarden USD erreichen. Sein Vorteil aufgrund der installierten Basis beruht auf der direkten Dosierung aus Großgebinden in kommunalen und industriellen Anlagen, wodurch der Verzicht auf die Auflösung vor Ort den Betrieb vereinfacht.
Für pulverförmiges PAC (sprühgetrocknet) wird ein Wachstum von 0,462 Milliarden USD auf 1,159 Milliarden USD bei einer CAGR von 9,79 % prognostiziert, während granuliertes PAC unter den verschiedenen Formen mit einer CAGR von 11,16 % am schnellsten wächst – von 0,173 Milliarden USD auf 0,490 Milliarden USD. Granulierte Produkte richten sich an Anwender, die eine Handhabung von Trockenmaterial mit verbesserten Lagerungs- und Transporteigenschaften benötigen. Flockiges PAC (trommelgetrocknet) wächst mit einer CAGR von 7,78 % langsamer – von 0,106 Milliarden USD auf 0,223 Milliarden USD –, da sein Handhabungs- und Rekonstitutionsprofil für viele moderne Aufbereitungssysteme weniger attraktiv ist.
Nach Produkttyp
Konventionelles Polyaluminiumchlorid blieb 2025 mit 1,291 Milliarden USD der größte Produkttyp und soll bis 2035 bei einer CAGR von 9,22 % 3,076 Milliarden USD erreichen. Es wird erwartet, dass PACS von 0,279 Milliarden USD auf 0,713 Milliarden USD bei einer CAGR von 10,00 % und ACH von 0,150 Milliarden USD auf 0,401 Milliarden USD bei einer CAGR von 10,45 % zulegen. Ihr Wachstum spiegelt die Nachfrage nach Koagulantien wider, die auf bestimmte Aufbereitungsbedingungen und leistungsintensivere Anwendungen zugeschnitten sind. Für Verbund-PAC wird eine Expansion von 0,071 Milliarden USD auf 0,156 Milliarden USD prognostiziert, während Nano-PAC bei einer CAGR von 11,10 % von 0,039 Milliarden USD auf 0,111 Milliarden USD zunimmt.
Das Wachstumsprofil von Nano-PAC ist dort technisch plausibel, wo eine verbesserte Entfernung organischer Stoffe eine kontrollierte Formulierung rechtfertigt. Untersuchungen zu hydrolysierten Aluminiumspezies unterscheiden zwischen unmittelbar reagierendem Ala, mittelkettigem Polymer-Alb und kolloidalem Alc; Alb wird mit der Entfernung von gelöstem organischem Kohlenstoff in Verbindung gebracht, während Alc mit der Entfernung von Trübstoffen assoziiert wird. Eine separate Studie zu petrochemischem Abwasser berichtete bei Nano-PAC einen Alb-Anteil von 85 % und eine nahezu vollständige Entfernung der Trübstoffe bei einem pH-Wert von etwa 9 und einer Dosierung von 20 mg/L im Ablauf eines Ölabscheidetanks [3]Su, X. et al., en.cnki.com.cn. Diese Ergebnisse sind anwendungsspezifisch und stellen keinen universellen Dosierungsrichtwert dar; sie veranschaulichen jedoch, warum spezialisiertes PAC anhand des Schadstoffprofils und der Betriebsbedingungen bewertet wird.
Nach Qualität
PAC in Lebensmittelqualität führte 2025 die Segmentierung nach Qualität mit 1,002 Milliarden USD an und soll bis 2035 bei einer CAGR von 9,30 % 2,408 Milliarden USD erreichen. PAC in Trinkwasserqualität folgt mit einem Anstieg von 0,618 Milliarden USD auf 1,471 Milliarden USD bei einer CAGR von 9,21 %. Die kombinierte Größe dieser Qualitätssegmente zeigt, dass Wassernutzungen mit menschlichem Kontakt weiterhin der wichtigste Qualitätsmaßstab des Marktes sind, bei dem die Kontrolle von Verunreinigungen und eine konsistente Produktspezifikation ebenso wichtig sind wie die Koagulationsleistung. Für PAC in Industriequalität wird ein Wachstum von 0,132 Milliarden USD auf 0,357 Milliarden USD bei einer CAGR von 10,59 % erwartet, während PAC in Filterqualität bei einer CAGR von 11,23 % von 0,078 Milliarden USD auf 0,223 Milliarden USD zulegt, was den Anforderungen an eine stärker spezialisierte Feinaufbereitung und Trennung entspricht.
Nach Basizität
Polyaluminiumchlorid (PAC) mit niedriger Basizität (30–50 %) war 2025 mit 0,764 Milliarden USD das größte Basizitätssegment und wird voraussichtlich bis 2035 1,828 Milliarden USD erreichen. Qualitäten mit mittlerer Basizität steigen von 0,618 Milliarden USD auf 1,471 Milliarden USD. Produkte mit höherer Basizität weisen zwar eine kleinere Ausgangsbasis, jedoch eine schnellere Wertsteigerung auf: PAC mit hoher Basizität steigt von 0,334 Milliarden USD auf 0,847 Milliarden USD und PAC mit ultrahoher Basizität von 0,114 Milliarden USD auf 0,312 Milliarden USD bei einer jährlichen Wachstumsrate (CAGR) von 10,71 %. Die Basizität ist kommerziell relevant, da sie das Hydrolyseverhalten, die Dosierungswirkung und die Kompatibilität mit den Eigenschaften des Wassers beeinflusst; sie sollte nicht als eigenständige Qualitätsbewertung betrachtet werden.
Nach Herstellungsverfahren
Die Sprühtrocknungstechnologie entfiel 2025 auf 0,760 Milliarden USD und wird voraussichtlich 2035 1,783 Milliarden USD erreichen, womit sie ihre führende Position unter den Verfahren behält. Die Trommeltrocknung wächst von 0,553 Milliarden USD auf 1,382 Milliarden USD, während die Elektrodialyse von 0,331 Milliarden USD auf 0,825 Milliarden USD steigt. Das letztgenannte Verfahren ist strategisch relevant, da es die Herstellung von PAC mit hoher Basizität und ACH mit reduziertem Salzbildungsbedarf im offengelegten Prozess unterstützt [4]Google Patents, patents.google.com. Das Verfahren mit säurelöslicher Aluminiumasche wächst von 0,185 Milliarden USD auf 0,468 Milliarden USD. Die Wahl des Verfahrens bestimmt daher mehr als nur die Stückkosten: Sie beeinflusst die Produktform, die Aluminiumkonzentration, den Basizitätsbereich, die Fähigkeit zur Kontrolle von Verunreinigungen sowie den Zugang des Lieferanten zu speziellen Spezifikationen.
Nach Endverbraucherbranche
Die Wasseraufbereitung war 2025 mit 1,199 Milliarden USD die größte Endverbraucherbranche und wird voraussichtlich bis 2035 2,853 Milliarden USD erreichen. Die Größe des Segments ergibt sich aus dem wiederholten Chemikalienverbrauch bei der kommunalen Trinkwasser- und Abwasserbehandlung. Zellstoff und Papier steigen von 0,270 Milliarden USD auf 0,624 Milliarden USD, wobei PAC die Nassbereichschemie und die Abwasserklärung unterstützen kann. Textilien sowie Pharmazeutika und Kosmetika wachsen jeweils mit einer CAGR von 11,35 % und erreichen 0,334 Milliarden USD beziehungsweise 0,223 Milliarden USD. Die Öl- und Gasbranche steigt von 0,095 Milliarden USD auf 0,268 Milliarden USD. Diese schneller wachsenden Industriekategorien erfordern von den Lieferanten den Umgang mit einer vielfältigeren Bandbreite an Verunreinigungen und Qualifikationsanforderungen als die konventionelle kommunale Klärung.
Nach Anwendung
Koagulation und Flockung blieben 2025 mit 1,016 Milliarden USD die größte Anwendung und werden voraussichtlich bis 2035 2,408 Milliarden USD erreichen. Die Schlammentwässerung wächst von 0,270 Milliarden USD auf 0,624 Milliarden USD, während die Membranvorbehandlung von 0,150 Milliarden USD auf 0,401 Milliarden USD zunimmt.
Die Phosphorentfernung wird voraussichtlich von 0,132 Milliarden USD auf 0,357 Milliarden USD steigen, während die Entfernung organischer Stoffe und natürlicher organischer Stoffe bei einer CAGR von 11,00 % von 0,095 Milliarden USD auf 0,268 Milliarden USD zunimmt. Der chinesische Standard für Verbund-PAC umfasst ausdrücklich Anwendungen zur Farb-, organischen Stoff- und Phosphorentfernung sowie zur Schlammentwässerung. Dies deutet darauf hin, dass sich die Entwicklung von Koagulanzien auf klar definierte Leistungsaufgaben statt auf ein einziges allgemeines Klärungsversprechen ausrichtet.
GMI-Analysteneinschätzung
Der Segmentausblick spricht für einen Markt mit zweigeteilter Struktur. Große Mengen an flüssigem und konventionellem PAC werden weiterhin die routinemäßige Nachfrage aus der Wasseraufbereitung bedienen, wodurch die Bedeutung von Produktionskapazität und zuverlässiger Distribution erhalten bleibt.Am anderen Ende des Spektrums wachsen trockene, granulierte, hochbasische, ACH-, Verbund- und Nano-PAC-Produkte schneller, da sie betriebliche Probleme lösen, die herkömmliche Qualitäten möglicherweise nicht effizient adressieren können. Anbieter sollten die Breite ihres Portfolios unter dem Gesichtspunkt der Anwendungseignung bewerten: Der Wert einer Qualität hängt davon ab, ob sie die Unsicherheit bei der Dosierung reduziert, ein spezifisches Entfernungsziel unterstützt oder die Gesamtbelastung des Aufbereitungssystems senkt.
Regionale Analyse des Polyaluminiumchlorid-Marktes
Asien-Pazifik
Asien-Pazifik war der größte regionale Markt und wurde 2025 mit 0,797 Milliarden USD bewertet. Bis 2035 soll der Markt bei einer jährlichen Wachstumsrate (CAGR) von 9,07% 1,873 Milliarden USD erreichen. Die Region vereint einen hohen Bedarf an kommunaler Wasseraufbereitung mit einer umfangreichen Produktionsbasis für PAC, insbesondere in China, sowie einem steigenden Bedarf an industrieller Wasseraufbereitung in Indien und Südostasien. Indiens dokumentierte Lücke bei der Abwasserbehandlungskapazität und die aktive Pipeline an Kanalbauprojekten stützen die wiederkehrende Nachfrage nach Koagulantien, während die Aufbereitungsinfrastruktur errichtet und betrieben wird. Chinas HG/T 6280-2024 unterstützt zusätzlich die Entwicklung von Verbund-PAC für anspruchsvolle industrielle und kommunale Anwendungen.
Nordamerika
Nordamerika wird voraussichtlich von 0,462 Milliarden USD im Jahr 2025 auf 1,159 Milliarden USD im Jahr 2035 wachsen, bei einer jährlichen Wachstumsrate (CAGR) von 9,79%. Auf die USA entfielen 2025 408,6 Millionen USD beziehungsweise etwa 88,5% der nordamerikanischen Nachfrage; bis 2035 soll der Wert 1,0259 Milliarden USD erreichen.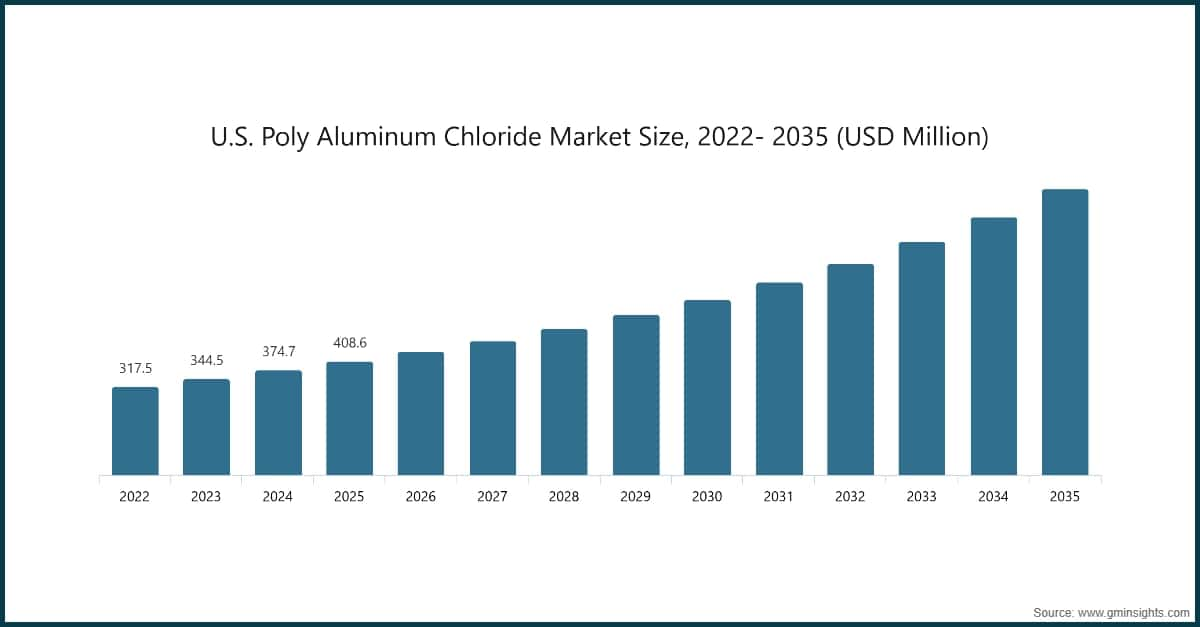
Das Wertprofil der Region begünstigt eine zuverlässige Versorgung, die Zulassung für kommunale Anwendungen sowie technische Differenzierung bei der industriellen und leistungsstarken Wasseraufbereitung. Die 33 Produktions- und Vertriebsstandorte von USALCO verdeutlichen die strategische Bedeutung einer regionalen Logistikabdeckung für die Versorgung kommunaler und gewerblicher Kunden in Nordamerika [5]H.I.G. Capital via Business Wire, businesswire.com.
Europa
Für Europa wird ein Wachstum von 0,382 Milliarden USD im Jahr 2025 auf 0,914 Milliarden USD im Jahr 2035 prognostiziert, bei einer jährlichen Wachstumsrate (CAGR) von 9,26%. Die Entwicklung des Marktes wird durch Anforderungen an Qualität, Umweltmanagement und Aufbereitungsleistung geprägt. Das AluPAC des dänischen Anbieters Alumichem wird gemäß EN 883 für Chemikalien hergestellt, die bei der Aufbereitung von Wasser für den menschlichen Verzehr eingesetzt werden. Dies verdeutlicht die Bedeutung normgerechter Lieferungen auf dem europäischen Trinkwassermarkt [6]Alumichem A/S, alumichem.com. Europäische Anbieter mit Umweltzertifizierungen sowie kompakten, leistungsstarken Flockungsprodukten können besonders relevant sein, wenn Wasseraufbereitungsanlagen Phosphor und organische Stoffe sowie eine veränderliche Rohwasserqualität innerhalb einer etablierten Infrastruktur bewältigen müssen.
Lateinamerika
Lateinamerika ist der am schnellsten wachsende regionale Markt und soll bei einer jährlichen Wachstumsrate (CAGR) von 10,76% von 0,114 Milliarden USD im Jahr 2025 auf 0,312 Milliarden USD im Jahr 2035 wachsen. Brasilien und Mexiko sind zentrale Märkte innerhalb der regionalen Wachstumsentwicklung. Die Chancen stehen im Zusammenhang mit Investitionen in die Wassersicherheit, der kommunalen Abwasserbehandlung und der industriellen Wasserwiederverwendung. Das Umsetzungsrisiko bleibt jedoch an Beschaffungsbudgets, den lokalen Chemikalienvertrieb und die Notwendigkeit geknüpft, Investitionsausgaben mit langfristigen Betriebskosten in Einklang zu bringen. Anbieter, die trockene Formen oder regional gelagerte flüssige PAC-Produkte anbieten können, sind im Vorteil, wenn grenzüberschreitende Fracht- und Lagerbeschränkungen die Endkosten beeinflussen.
Nahost und Afrika
Für den Nahen Osten und Afrika wird ein Anstieg von 0,076 Milliarden USD im Jahr 2025 auf 0,201 Milliarden USD bis 2035 bei einer jährlichen Wachstumsrate (CAGR) von 10,34 % prognostiziert. Entsalzung, die Sicherung der kommunalen Wasserversorgung und die Wiederverwendung von Abwasser stützen die Nachfrage nach Chemikalien zur Vorbehandlung und Klärung. ACCIONA unterzeichnete im Mai 2025 eine Finanzierungsvereinbarung für die Meerwasserentsalzungsanlage Casablanca in Sidi Rahal, Marokko; für das Projekt ist eine Kapazität von 300 Millionen m³ pro Jahr vorgesehen, und die Fertigstellung ist für 2028 geplant. Solche groß angelegten Entwicklungen im Bereich der Umkehrosmose unterstreichen die strategische Bedeutung der Membranvorbehandlung, obwohl die Auswahl der Chemikalien weiterhin von der spezifischen Qualität des Zulaufwassers und der Auslegung der Behandlungskette der jeweiligen Anlage abhängt.
GMI-Analysteneinschätzung
Die regionalen Wachstumsraten verdecken deutlich unterschiedliche Beschaffungsmodelle. Der Asien-Pazifik-Raum verbindet umfangreiche Produktionskapazitäten mit einer infrastrukturgetriebenen Nachfrage und schafft damit ein Wettbewerbsumfeld, in dem Kosten, Qualitätskontrolle und lokale technische Unterstützung gleichermaßen relevant sind. In Nordamerika und Europa wird der Versorgungssicherheit und Qualifizierung größeres Gewicht beigemessen, während Lateinamerika sowie der Nahe Osten und Afrika ein schnelleres Wachstum bieten, jedoch Logistikstrategien erfordern, die auf eine projektgetriebene und geografisch verteilte Nachfrage zugeschnitten sind. Für die Hersteller ergibt sich daraus, dass die regionale Expansion eher an Produktform, Lagerstandort und Servicekapazitäten als allein am Exportvolumen ausgerichtet werden sollte.
Marktanteil und Wettbewerbslandschaft des Polyaluminiumchlorid-Marktes
Die fünf größten Anbieter machten 2025 zusammen etwa 46,5 % des globalen PAC-Marktes aus. Kemira Oyj hielt einen geschätzten Marktanteil von 16,5 %, gefolgt von CHALCO Advanced Material Co., Ltd. mit 12,0 %, USALCO mit 8,5 %, GEO Specialty Chemicals mit 5,5 % und Henan Yuanbo Environmental Technology Co., Ltd. mit 4,0 %. Der verbleibende Markt ist zwischen regionalen Herstellern, diversifizierten Chemieunternehmen, Händlern und Spezialanbietern fragmentiert.
Kemira Oyj
Der geschätzte Marktanteil von 16,5 % von Kemira spiegelt die Größe des Unternehmens im Bereich der Wasseraufbereitungschemie und seine umfassende regionale Vertriebsreichweite wider. Der Umsatz des Unternehmens belief sich 2024 auf 2,9481 Milliarden EUR, wobei auf EMEA 52 % des Umsatzes, auf die Amerikas 38 % und auf den Asien-Pazifik-Raum 10 % entfielen [7]Kemira Oyj, kemira.com. Im Wettbewerb um PAC wird die Position des Unternehmens durch seine Fähigkeit gestärkt, die Lieferung von Chemikalien mit Wasseraufbereitungskompetenz in etablierten kommunalen und industriellen Märkten zu verbinden.
CHALCO Advanced Material Co., Ltd.
CHALCO Advanced Material Co., Ltd. hielt 2025 einen geschätzten Marktanteil von 12,0 %. Die Wettbewerbsrelevanz des Unternehmens hängt mit Chinas Ökosystem für Aluminiummaterialien und seiner Fähigkeit zusammen, sich an der Lieferung großer PAC-Mengen zu beteiligen. Seine Marktposition macht das Unternehmen zu einem wichtigen Maßstab für kosteneffiziente Produktion und eine breite regionale Verfügbarkeit.
USALCO
USALCO machte 2025 schätzungsweise 8,5 % der globalen PAC-Nachfrage aus und beliefert kommunale sowie gewerbliche Kunden der Wasseraufbereitung in ganz Nordamerika. Am 5. August 2024 schloss TJC, L.P. eine Vereinbarung zur Übernahme einer kontrollierenden Beteiligung an USALCO von H.I.G. Capital ab, wobei H.I.G. eine Minderheitsbeteiligung behielt [8]USALCO, LLC, usalco.com. Das Unternehmen betreibt 33 Produktions- und Vertriebsanlagen in Nordamerika. Die Transaktion unterstreicht den Wert lokaler Produktions- und Vertriebsinfrastrukturen in einem Markt für flüssige Chemikalien, in dem die Leistungserbringung beim Kunden einen zentralen Wettbewerbsvorteil darstellt.
GEO Specialty Chemicals
GEO Specialty Chemicals hielt 2025 einen geschätzten Marktanteil von 5,5 %. Das Unternehmen konkurriert mit seiner Ausrichtung auf Spezialchemikalien und seiner Beteiligung an der Lieferkette für die Wasseraufbereitung, in der die Fähigkeit, eine gleichbleibende Qualität und anwendungsspezifische Anforderungen zu unterstützen, Anbieter von rein transaktionsorientierten Distributoren unterscheidet.
Henan Yuanbo Environmental Technology Co., Ltd.
Henan Yuanbo hielt 2025 einen geschätzten Marktanteil von 4,0 % und ist ein fokussierter chinesischer Hersteller von Wasseraufbereitungschemikalien mit Hauptsitz in Zhengzhou und einer Produktion in Jiaozuo. Das Unternehmen gibt an, Zentrifugal-Sprühtrocknungsanlagen einzusetzen und über Zertifizierungen nach ISO 9001, ISO 14001 und ISO 45001 zu verfügen. Das Produktsortiment umfasst weißes und gelbes PAC in Trinkwasserqualität sowie gelbes PAC in Industriequalität, daneben PFS, PAM, Aluminiumsulfat und verwandte Aufbereitungschemikalien. Das Unternehmen berichtet von fünf Fabriken, mehr als 10 Produktionslinien und einer Kapazität von 500.000 metrischen Tonnen flüssigem PAC sowie 100.000 metrischen Tonnen festem PAC; diese Kapazitätsangaben stammen aus einer Unternehmensangabe in einem Branchenverzeichnis und wurden nicht unabhängig geprüft. Der Einsatz von Becherglasversuchen zur Anpassung von Qualität und Dosierung an die Bedingungen des Rohwassers zeigt, wie technische Unterstützung in einer fragmentierten Anbieterlandschaft die Größenvorteile ergänzen kann.
Alumichem A/S
Alumichem ist ein dänischer Hersteller von Spezialchemikalien, der 2005 mit der PAC-Produktion auf einer eigens dafür vorgesehenen Linie begann. Das AluPAC-Portfolio entspricht der Norm EN 883, während das Angebot für die Wasseraufbereitung PAC, ACH, Natriumaluminat und gemischte Koagulanzien umfasst. Die Produktionsbasis des Unternehmens in Kalundborg sowie seine Vertriebsbüros in Belgien, Kanada und Ghana unterstützen eine Strategie, die auf zertifizierten, leistungsstarken Aluminaten statt auf globalen Massenproduktionsvolumina beruht.
Biosynth
Die Rolle von Biosynth unterscheidet sich von derjenigen der PAC-Hersteller mit hohen Produktionsvolumina. Das Carbosynth FP31706 PAC des Unternehmens ist ein Forschungsreagenz in Pulverform mit einer Reinheit von ≥98 %, wird in Einheiten von 0,1 kg geliefert und ist ausschließlich für den Laborgebrauch bestimmt, nicht für die kommerzielle Wasseraufbereitung. Das Unternehmen ist daher eher als Anbieter für die Lebenswissenschaften und Spezialchemikalien mit PAC-Verfügbarkeit aus dem Katalog relevant und nicht als Lieferant von Koagulanzien in kommunalen Größenordnungen.
EMCO Dyestuff
Das in Mumbai ansässige Unternehmen EMCO Dyestuff liefert sowohl pulverförmiges als auch flüssiges PAC im Rahmen eines breiteren Portfolios an Industriechemikalien. Die Spezifikationen seines pulverförmigen PAC umfassen mindestens 30 % Al₂O₃ und eine Basizität von 40–90 %, während für flüssiges PAC mindestens 10 % Al₂O₃ angegeben werden. Die vom Unternehmen angegebene Exportreichweite nach China, in die USA, nach Europa, Lateinamerika, Pakistan, Bangladesch und in Märkte im Fernen Osten eröffnet einen Zugang zu internationalen Kunden, obwohl PAC innerhalb des diversifizierten Chemikalienangebots eine von mehreren Produktkategorien bleibt.
Fengchen Group Co., Ltd.
Die in Qingdao ansässige Fengchen Group liefert gelbes PAC in 25-kg-Fasertrommeln als Teil eines breiteren Portfolios, das pharmazeutische Ausgangsstoffe, Spezialchemikalien und industrielle anorganische Produkte umfasst. Ihr PAC wird für die Trinkwasseraufbereitung, die Abwasserbehandlung, die Papierleimung, die Textilverarbeitung und verwandte industrielle Anwendungen vermarktet. Das breite Produktsortiment des Unternehmens weist darauf hin, dass seine Wettbewerbsrolle in der Funktion als Mehrprodukt-Exporteur und Lieferant liegt, der kleinere und kundenspezifische Aufträge bedienen kann, und nicht in der eines spezialisierten globalen Koagulanzienherstellers.
Henan Chemger Group Corporation
Henan Chemger ist ein in Zhengzhou ansässiger Distributor und Exporteur chemischer Rohstoffe, der Wasseraufbereitungschemikalien neben Polymeren, Pigmenten, Harzen, Tensiden und anderen Industrieprodukten anbietet. Das Unternehmen bietet PAC in fester und flüssiger Form an, einschließlich Qualitäten für Trinkwasser und industrielle Abwässer, sowie Aluminiumsulfat und Polyacrylamid. Dieser gebündelte Ansatz kann die Beschaffung für Distributoren und Betreiber von Aufbereitungschemikalien vereinfachen, wobei jedoch keine eigens ausgewiesene PAC-Produktionskapazität öffentlich identifiziert wurde.
Kavya Pharma
Kavya Pharma mit Hauptsitz in Surat, Indien, liefert sowohl sulfatierte als auch nicht sulfatierte PAC-Qualitäten, darunter Produkte mit mittlerer und hoher Basizität. Das sulfatierte PAC ist für die Reduzierung von CSB, BSB und TOC in kommunalem und industriellem Abwasser positioniert, während nicht sulfatiertes Material mit hoher Basizität für die Trinkwasser- und Abwasserbehandlung vermarktet wird. Die exportorientierte Ausrichtung des Unternehmens und sein Hintergrund im Bereich pharmazeutischer Chemikalien bieten einen differenzierten Zugang zu Kunden, die dokumentierte Produktspezifikationen über verschiedene Spezialchemikalienkategorien hinweg suchen.
N. R. CHEMICALS
N. R. CHEMICALS ist ein in Dewas, Indien, ansässiger Hersteller und Exporteur, der PAC in flüssiger und pulverförmiger Form sowie Chlor, Alaun, Polyacrylamid, Kalk und weitere Chemikalien zur Wasseraufbereitung anbietet. Sein Portfolio richtet sich an Anwendungen von der Trinkwasseraufbereitung bis zur Abwasserbehandlung in der Textil-, Leder-, Lebensmittelverarbeitungs-, Metallurgie-, Pharma- und Papierindustrie. Die Wettbewerbsposition des Unternehmens beruht vor allem auf der breiten Lieferpalette und der Verfügbarkeit auf den indischen sowie exportorientierten Märkten für Wasseraufbereitung.
Taki Chemical
Taki Chemical entwickelte PAC für die Wasseraufbereitung und nahm 1962 die kommerzielle Herstellung auf. Zudem hat das Unternehmen die PAC-Technologie an Hersteller in mehr als zehn Ländern lizenziert. Das Produktportfolio umfasst PAC250A, PAC300A, PAC250AD und PAC700A mit ultrahoher Basizität; die Produkte unterliegen den Normen JIS K1475-1996 und JWWA K154. Am 8. September 2025 kündigte Taki eine Investition von rund 300 Millionen JPY an, um die Kapazität für PAC700A in seinem Kyushu-Werk zu verdoppeln; die Fertigstellung ist für März 2027 vorgesehen. Die Erweiterung zeigt, wie Bedenken hinsichtlich der Qualität des Rohwassers gezielte Kapazitätserweiterungen bei Qualitäten mit höherer Basizität unterstützen können.
Venator Materials
Venator Materials wird als Teilnehmer des autorisierten Wettbewerbsumfelds im Bereich der Spezialchemikalien berücksichtigt. Die Wettbewerbsrelevanz des Unternehmens beruht auf seinen Kompetenzen bei speziellen anorganischen Chemikalien und seinen etablierten Beziehungen zu Industriekunden, wobei hier ohne direkt zugeordnete geeignete Belege keine zusätzlichen PAC-spezifischen Aussagen zur Geschäftstätigkeit aufgenommen werden.
Aktuelle Entwicklungen in der Branche
Benötigen Sie einen bestimmten Abschnitt dieses Berichts?
Erwerben Sie eine regionale Analyse, eine Analyse auf Länderebene, Unternehmensprofile oder andere Einblicke auf Segmentebene separat
entsprechend Ihren Forschungsanforderungen.
Häufig gestellte Fragen(FAQ):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.
Unser 6-stufiger Forschungsprozess
1. Forschungsdesign und Analystenüberwachung
Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.
Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.
4. Marktgrößenbestimmung
Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.
5. Prognosemodell und Schlüsselannahmen
Jede Prognose enthält eine explizite Dokumentation von:
✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss
✓ Hemmende Faktoren und Minderungsszenarien
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)
✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt
6. Validierung und Qualitätssicherung
In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:
✓ Statistische Validierung
✓ Expertenvalidierung
✓ Marktrealitätscheck
Vertrauen & Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Fachzeitschriften, Handelspublikationen und spezialisierte Medien
Branchendatenbanken
Eigenentwickelte und Drittanbieter-Marktdatenbanken
Regulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Richtliniendokumente
Akademische Forschung
Universitätsstudien und Berichte spezialisierter Institutionen
Unternehmensberichte
Jahresberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
C-Suite, Beschaffungsleiter und technische Spezialisten
GMI-Archiv
Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten
Handelsdaten
Import-/Exportvolumina, HS-Codes und Zollunterlagen
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →