
Autores:
Kiran Pulidindi, Riya Khandelwal
Descargar PDF Gratis
Mercado del policloruro de aluminio Tamaño y Compartir 2026-2035
ID del informe: GMI2786
|
Fecha de publicación: August 2026
|
Formato del informe: PDF/Excel/Panel de control/Plataforma
Descargar PDF Gratis
Explore nuestras opciones de licencia:
Entrega inmediata disponible
Descargar PDF Gratis

Mercado del policloruro de aluminio
Obtenga una muestra gratuita de este informe
Obtenga una muestra gratuita de este informe
Mercado del policloruro de aluminio
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Tamaño del mercado del cloruro de polialuminio
El mercado del cloruro de polialuminio se valoró en 1,830 millones de USD en 2025 y se prevé que alcance 4,460 millones de USD en 2035, con una expansión a una TCAC estimada del 9,5 % entre 2026 y 2035. El mercado aumentó de 1,430 millones de USD en 2022 a 1,680 millones de USD en 2024, ya que los sistemas municipales de tratamiento, la gestión de los vertidos industriales y el tratamiento de agua bruta de mayor rendimiento sostuvieron la demanda de coagulantes a base de aluminio.
Aspectos clave del mercado del policloruro de aluminio
Líder del mercado: Kemira Oyj lideró con una cuota de mercado superior al 16,5% en 2025.
Principales actores: Los cinco principales actores de este mercado son Kemira Oyj, CHALCO Advanced Material Co., Ltd., USALCO, GEO Specialty Chemicals, Henan Yuanbo Environmental Technology Co., Ltd., que en conjunto registraron una cuota de mercado del 46,5% en 2025.
La demanda de PAC se sustenta en su capacidad para desestabilizar la materia en suspensión y formar flóculos sedimentables en una amplia variedad de matrices de agua. El valor comercial de esta formulación química está determinado cada vez más por las condiciones operativas y no simplemente por el volumen de producto químico: las plantas que afrontan variaciones en la turbidez, la materia orgánica natural, el color o las cargas de fósforo necesitan grados cuya basicidad, distribución de especies de aluminio y forma física sean compatibles con los sistemas existentes de dosificación y manipulación de sólidos. El resultado es un mercado en el que el PAC líquido convencional sigue siendo la principal plataforma por volumen, mientras que los productos de alta basicidad, compuestos y específicos para determinadas aplicaciones registran un crecimiento más rápido cuando los requisitos de rendimiento del tratamiento o de gestión de residuos generados son más exigentes.
Opinión del analista de GMI
La expansión prevista del mercado refleja una necesidad estructural de productos químicos para el tratamiento del agua, pero el valor del mercado se está desplazando hacia productos que reducen la inestabilidad del proceso en lugar de limitarse a suministrar aluminio. Las inversiones municipales crean una amplia base de demanda; la oportunidad comercial más relevante se encuentra en los casos en los que la variabilidad del agua de origen, la complejidad de las aguas residuales industriales o la protección de las membranas hacen que la selección del grado y el servicio técnico formen parte de la decisión de compra. Los proveedores capaces de respaldar los ensayos de jarras, mantener inventarios locales fiables y ofrecer una basicidad adecuada para cada aplicación están mejor posicionados que aquellos que compiten únicamente sobre la base del contenido de aluminio activo cotizado.
Principales impulsores
La infraestructura hídrica y de tratamiento de aguas residuales sigue siendo el principal impulsor de la demanda. Los programas AMRUT y AMRUT 2.0 de la India habían aprobado 888 proyectos de saneamiento y gestión de lodos sépticos por un valor de 34.471,71 crore de INR, mientras que la generación estimada de aguas residuales del país, de 72.368 MLD, superaba la capacidad de tratamiento instalada, de 31.885,13 MLD [1]Ministry of Housing and Urban Affairs, Government of India, sansad.in. Esta brecha de capacidad es relevante para los proveedores de PAC, ya que la construcción de capacidad de tratamiento por sí sola no determina la demanda de productos químicos; el consumo recurrente de coagulantes comienza cuando las plantas ponen en servicio los sistemas de clarificación de entrada, tratamiento primario, tratamiento terciario de afino o acondicionamiento de lodos. También genera una necesidad operativa de proveedores capaces de suministrar lotes uniformes y asistencia en las aplicaciones mientras los operadores municipales trabajan con una calidad del afluente muy variable.
La normalización regulatoria y técnica está ampliando el margen de rendimiento aplicable al PAC especializado. La norma china HG/T 6280-2024, vigente desde el 1 de octubre de 2024, abarca el PAC compuesto orgánico fabricado mediante la combinación de PAC con PDADMAC para aplicaciones que incluyen la coagulación y sedimentación, la eliminación del color y de la materia orgánica, la eliminación del fósforo y la deshidratación de lodos [2]National Digital Standards Library, ndls.cnis.ac.cn. La norma formaliza una categoría de productos destinada a condiciones difíciles de tratamiento de aguas y aguas residuales con elevada turbidez, lo que facilita especificar productos compuestos en lugar de depender únicamente del PAC convencional.
Los productos de mayor calidad y alta basicidad se sustentan en innovaciones de proceso que modifican la química del coagulante, no solo su presentación. La electrodiálisis puede eliminar selectivamente el ácido clorhídrico y aumentar la basicidad del PAC sin utilizar aluminio metálico ni neutralización con álcalis, reduciendo la formación de subproductos salinos en el proceso patentado. A nivel de formulación, la abundancia relativa de las especies de aluminio hidrolizado modifica el resultado del tratamiento: las especies Alb están asociadas a la eliminación del carbono orgánico disuelto, mientras que las especies Alc contribuyen a eliminar la turbidez mediante adsorción. Esto proporciona una base técnica para el crecimiento de la demanda en aplicaciones en las que los operadores deben gestionar la materia orgánica, el color y los precursores del ensuciamiento de membranas, además de los sólidos en suspensión convencionales.
Principales restricciones
El aprovisionamiento de PAC sigue expuesto a un compromiso entre el rendimiento del tratamiento y el coste puesto en destino. El PAC líquido resulta económico para los usuarios de gran volumen situados cerca de infraestructuras de producción o almacenamiento a granel, pero su contenido de agua hace que el transporte de larga distancia sea menos eficiente que el del material seco. Los grados en polvo y granulados mejoran la densidad de carga y la flexibilidad del inventario, pero imponen a los usuarios finales requisitos de disolución, manipulación y control del polvo. Esta fragmentación limita la capacidad de un único formato de producto para sustituir a los demás en todas las geografías.
La mejora técnica también introduce riesgos de homologación. El PAC de alta basicidad y las formulaciones compuestas pueden mejorar el rendimiento en condiciones específicas del agua bruta, pero la dosificación no puede generalizarse entre instalaciones. La propia vía de la electrodiálisis identifica restricciones de ensuciamiento de las membranas con niveles elevados de basicidad y concentraciones de aluminio, lo que demuestra que el rendimiento del proceso depende de la gestión de la alimentación y del diseño operativo. Para los compradores, la implicación práctica es que un grado de mayor precio debe demostrar una dosis inferior, una eliminación más eficaz, una menor carga de lodos o una mayor estabilidad del proceso mediante ensayos específicos en cada instalación antes de poder adoptarse a gran escala.
Perspectiva del analista de GMI
El crecimiento de la demanda no elimina la presión hacia la estandarización de los PAC convencionales. El volumen impulsado por las infraestructuras favorece un suministro fiable y competitivo en costes, mientras que las aplicaciones para aguas difíciles premian una economía del tratamiento demostrada a escala de planta.Esta división ampliará la brecha comercial entre los proveedores que venden material estandarizado a través de la distribución y aquellos capaces de respaldar la formulación, la optimización de la dosificación y un suministro fiable y continuo. Por tanto, las oportunidades de margen más sólidas están vinculadas a resultados de tratamiento verificados, no a una prima indiferenciada por una elevada basicidad.
Análisis de los segmentos del mercado de cloruro de polialuminio
Por forma
El PAC líquido fue el mayor segmento por forma, con un valor de 1,089 millones de USD en 2025, y se prevé que alcance 2,586 millones de USD en 2035, con una tasa de crecimiento anual compuesta (TCAC) del 9,17%. La ventaja de su base instalada refleja la dosificación directa a granel en plantas municipales e industriales, donde evitar la disolución in situ simplifica las operaciones.
Se prevé que el PAC en polvo (secado por pulverización) crezca de 462 millones de USD a 1,159 millones de USD, con una TCAC del 9,79%, mientras que el PAC granulado registra el crecimiento más rápido entre las distintas formas, al pasar de 173 millones de USD a 490 millones de USD, con una TCAC del 11,16%. Los productos granulados responden a las necesidades de los usuarios que requieren manipulación de materiales secos con mejores características de almacenamiento y transporte. El PAC en escamas (secado en tambor) crece más lentamente, de 106 millones de USD a 223 millones de USD, con una TCAC del 7,78%, ya que sus características de manipulación y reconstitución resultan menos atractivas para muchos sistemas modernos de tratamiento.
Por tipo de producto
El cloruro de polialuminio convencional siguió siendo el mayor tipo de producto, con 1,291 millones de USD en 2025, y se prevé que alcance 3,076 millones de USD en 2035, con una TCAC del 9,22%. Se espera que el PACS avance de 279 millones de USD a 713 millones de USD, con una TCAC del 10,00%, y que el ACH pase de 150 millones de USD a 401 millones de USD, con una TCAC del 10,45%. Su crecimiento refleja la demanda de coagulantes adaptados a condiciones de tratamiento específicas y a aplicaciones de mayor rendimiento. Se prevé que el PAC compuesto se expanda de 71 millones de USD a 156 millones de USD, mientras que el Nano-PAC aumentará de 39 millones de USD a 111 millones de USD, con una TCAC del 11,10%.
El perfil de crecimiento del Nano-PAC resulta técnicamente plausible cuando una mejor eliminación de materia orgánica justifica el control de la formulación. Las investigaciones sobre especies de aluminio hidrolizadas distinguen entre Ala, de reacción inmediata; Alb, un polímero de tamaño medio; y Alc, de naturaleza coloidal. Alb está vinculado a la eliminación de carbono orgánico disuelto, mientras que Alc se asocia con la eliminación de la turbidez. Un estudio independiente sobre aguas residuales petroquímicas informó de un Nano-PAC con un contenido de Alb del 85% y una eliminación casi completa de la turbidez a un pH cercano a 9 y con una dosis de 20 mg/L en el efluente de un tanque de separación de aceite [3]Su, X. et al., en.cnki.com.cn. Estos resultados son específicos de la aplicación y no constituyen un parámetro universal de dosificación, pero ilustran por qué el PAC especializado se evalúa en función del perfil de contaminantes y de las condiciones operativas.
Por grado
El PAC de calidad alimentaria lideró la segmentación por grado, con 1,002 millones de USD en 2025, y se prevé que alcance 2,408 millones de USD en 2035, con una TCAC del 9,30%. El PAC para agua potable le sigue, al aumentar de 618 millones de USD a 1,471 millones de USD, con una TCAC del 9,21%. La escala combinada de estos grados indica que los usos del agua en contacto con seres humanos siguen siendo el principal referente de calidad del mercado, donde el control de impurezas y la coherencia de las especificaciones del producto son tan importantes como la capacidad de coagulación. Se espera que el PAC de grado industrial crezca de 132 millones de USD a 357 millones de USD, con una TCAC del 10,59%, mientras que el PAC de grado filtrante avance de 78 millones de USD a 223 millones de USD, con una TCAC del 11,23%, debido a unas necesidades más especializadas de pulido y separación.
Por basicidad
El PAC de baja basicidad (30–50 %) fue el mayor segmento de basicidad, con un valor de 764 millones de USD en 2025, y se prevé que alcance los 1,828 millones de USD en 2035. Los grados de basicidad media aumentan de 618 millones de USD a 1,471 millones de USD. Los productos de mayor basicidad parten de una base más reducida, pero registran una expansión más rápida de su valor: el PAC de alta basicidad aumenta de 334 millones de USD a 847 millones de USD, mientras que el PAC de basicidad ultraalta pasa de 114 millones de USD a 312 millones de USD, con una TCAC del 10,71 %. La basicidad es comercialmente relevante porque afecta al comportamiento de la hidrólisis, la respuesta a la dosificación y la compatibilidad con las características del agua; no debe considerarse una clasificación de calidad independiente.
Por proceso de fabricación
La tecnología de secado por pulverización representó 760 millones de USD en 2025 y se prevé que alcance los 1,783 millones de USD en 2035, manteniendo la primera posición entre los procesos. El secado en tambor aumenta de 553 millones de USD a 1,382 millones de USD, mientras que la electrodiálisis pasa de 331 millones de USD a 825 millones de USD. Esta última vía es estratégicamente relevante porque permite producir PAC y ACH de alta basicidad con menores necesidades de generación de sal en el proceso descrito [4]Google Patents, patents.google.com. El método de cenizas de aluminio solubles en ácido aumenta de 185 millones de USD a 468 millones de USD. Por tanto, la elección del proceso determina más que la economía unitaria: condiciona la forma del producto, la concentración de aluminio, el intervalo de basicidad, la capacidad de control de impurezas y el acceso del proveedor a especificaciones especiales.
Por sector de uso final
El tratamiento de aguas fue el mayor sector de uso final, con un valor de 1,199 millones de USD en 2025, y se prevé que alcance los 2,853 millones de USD en 2035. La escala del segmento se debe al consumo recurrente de productos químicos en las operaciones municipales de agua potable y aguas residuales. El sector de la pasta y el papel aumenta de 270 millones de USD a 624 millones de USD, ya que el PAC puede contribuir a la química de extremo húmedo y a la clarificación de efluentes. Los sectores textil y farmacéutico y cosmético crecen cada uno a una TCAC del 11,35 %, hasta alcanzar 334 millones de USD y 223 millones de USD, respectivamente. El sector del petróleo y el gas aumenta de 95 millones de USD a 268 millones de USD. Estas categorías industriales de mayor crecimiento exigen a los proveedores gestionar una gama más diversa de contaminantes y requisitos de cualificación que la clarificación municipal convencional.
Por aplicación
La coagulación y la floculación siguieron siendo la mayor aplicación, con un valor de 1,016 millones de USD en 2025, y se prevé que alcancen los 2,408 millones de USD en 2035. La deshidratación de lodos aumenta de 270 millones de USD a 624 millones de USD, mientras que el pretratamiento de membranas pasa de 150 millones de USD a 401 millones de USD.
Se prevé que la eliminación de fósforo aumente de 132 millones de USD a 357 millones de USD, y que la eliminación de materia orgánica y materia orgánica natural pase de 95 millones de USD a 268 millones de USD, con una TCAC del 11,00 %. La norma china sobre PAC compuesto incluye explícitamente aplicaciones de eliminación de color, materia orgánica y fósforo, así como de deshidratación de lodos, lo que indica que el desarrollo de productos coagulantes se orienta hacia funciones de rendimiento definidas, en lugar de una única afirmación genérica de clarificación.
Perspectiva del analista de GMI
Las perspectivas de los segmentos apuntan a un mercado de tipo barra. Los grandes volúmenes de PAC líquido y PAC convencional seguirán abasteciendo la demanda de tratamiento rutinario, lo que mantendrá la importancia de la escala de fabricación y la fiabilidad de la distribución.
Análisis regional del mercado de cloruro de polialuminio
Asia-Pacífico
Asia-Pacífico fue el mayor mercado regional, valorado en 797 millones de USD en 2025, y se prevé que alcance 1,873 millones de USD en 2035, con una TCAC del 9,07 %. La región combina unas amplias necesidades de tratamiento municipal con una extensa base de fabricación de PAC, particularmente en China, y una creciente demanda de tratamiento de aguas industriales en India y el Sudeste Asiático. La brecha documentada de India en materia de capacidad de tratamiento de aguas residuales y la activa cartera de proyectos de alcantarillado respaldan una demanda recurrente de coagulantes a medida que se construye y opera la infraestructura de tratamiento. La norma HG/T 6280-2024 de China respalda asimismo el desarrollo de PAC compuesto para aplicaciones industriales y municipales exigentes.
América del Norte
Se prevé que América del Norte crezca de 462 millones de USD en 2025 a 1,159 millones de USD en 2035, con una TCAC del 9,79 %. Estados Unidos representó 408,6 millones de USD en 2025, aproximadamente el 88,5 % de la demanda de América del Norte, y se prevé que alcance 1,025,9 millones de USD en 2035.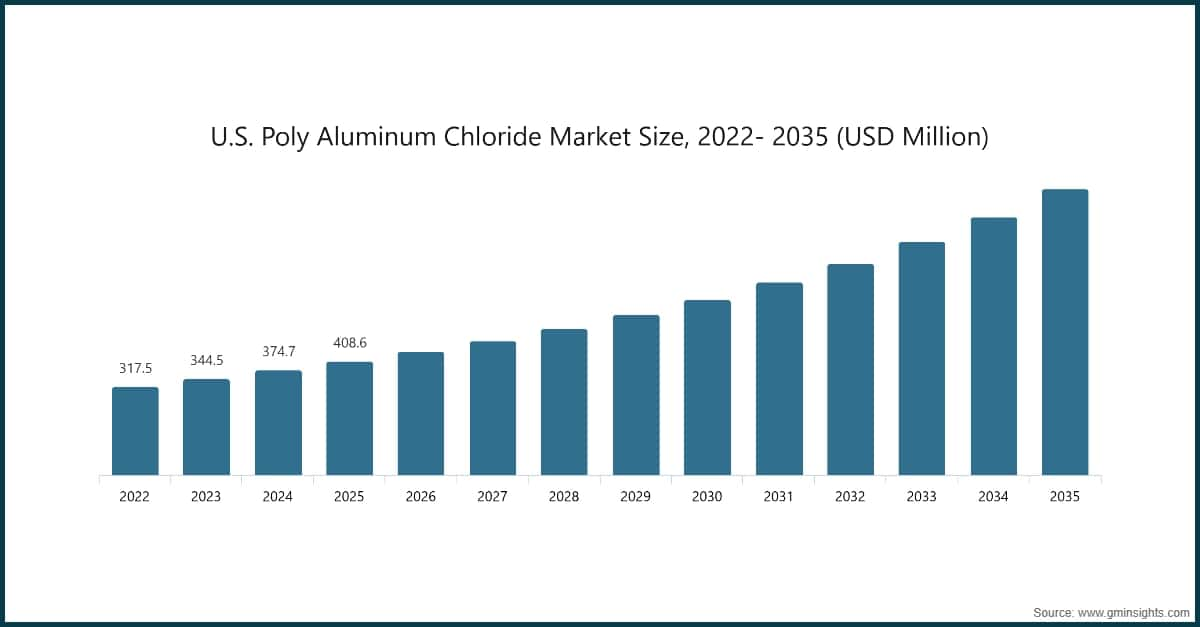
El perfil de valor de la región favorece un suministro fiable, la homologación municipal y la diferenciación técnica para el tratamiento industrial y de aguas de alto rendimiento. Las 33 instalaciones de fabricación y distribución de USALCO demuestran la importancia estratégica de la cobertura logística regional para atender a los clientes municipales y comerciales de América del Norte [5]H.I.G. Capital via Business Wire, businesswire.com.
Europa
Se prevé que Europa crezca de 382 millones de USD en 2025 a 914 millones de USD en 2035, con una TCAC del 9,26 %. El desarrollo del mercado está determinado por los requisitos de calidad, gestión medioambiental y rendimiento del tratamiento. El AluPAC del proveedor danés Alumichem se produce conforme a la norma EN 883 para productos químicos utilizados en el tratamiento de agua destinada al consumo humano, lo que ilustra la importancia de un suministro conforme a las normas en el mercado europeo de agua potable [6]Alumichem A/S, alumichem.com. Los proveedores europeos que cuentan con certificaciones medioambientales y productos de floculación compactos y de alto rendimiento pueden resultar especialmente relevantes cuando las plantas de tratamiento deben gestionar el fósforo, la materia orgánica o los cambios en la calidad del agua bruta dentro de una infraestructura consolidada.
América Latina
América Latina es el mercado regional de más rápido crecimiento: pasa de 114 millones de USD en 2025 a 312 millones de USD en 2035, con una TCAC del 10,76 %. Brasil y México son mercados centrales en el crecimiento regional. La oportunidad está vinculada a la inversión en seguridad hídrica, el tratamiento de aguas residuales urbanas y la reutilización industrial del agua, pero el riesgo de implantación sigue relacionado con los presupuestos de contratación, la distribución local de productos químicos y la necesidad de equilibrar el gasto de capital con los costes operativos a largo plazo. Los proveedores capaces de ofrecer PAC en forma seca o PAC líquido almacenado regionalmente cuentan con una ventaja cuando las limitaciones del transporte transfronterizo y del almacenamiento afectan al coste de entrega.
Oriente Medio y África
Se prevé que Oriente Medio y África crezcan de 76 millones de USD en 2025 a 201 millones de USD en 2035, con una TCAC del 10,34 %. La desalación, la seguridad del suministro municipal y la reutilización de aguas residuales sustentan la demanda de productos químicos para el pretratamiento y la clarificación. ACCIONA formalizó la financiación en mayo de 2025 para la planta desaladora de agua de mar de Casablanca, en Sidi Rahal, Marruecos; está previsto que el proyecto alcance una capacidad de 300 millones de m³ al año y se complete en 2028. Estos proyectos de ósmosis inversa a gran escala refuerzan la importancia estratégica del pretratamiento de membranas, aunque la selección de productos químicos sigue dependiendo de la calidad específica del agua de captación de la planta y del diseño de la línea de tratamiento.
Perspectiva del analista de GMI
Las tasas de crecimiento regional ocultan modelos de compra materialmente diferentes. Asia-Pacífico combina una amplia capacidad de producción con una demanda impulsada por las infraestructuras, lo que crea un entorno competitivo en el que el coste, el control de calidad y el soporte técnico local son factores determinantes. América del Norte y Europa conceden mayor importancia a la seguridad del suministro y a la homologación, mientras que América Latina y Oriente Medio y África ofrecen un crecimiento más rápido, pero requieren estrategias logísticas adaptadas a una demanda impulsada por proyectos y geográficamente dispersa. La implicación práctica para los fabricantes es que la expansión regional debe diseñarse en torno al formato del producto, la ubicación del inventario y la capacidad de servicio, y no únicamente al volumen de exportación.
Cuota de mercado del cloruro de polialuminio y panorama competitivo
Los cinco principales proveedores representaron conjuntamente aproximadamente el 46,5 % del mercado mundial de PAC en 2025. Kemira Oyj registró una cuota estimada del 16,5 %, seguida de CHALCO Advanced Material Co., Ltd., con un 12,0 %; USALCO, con un 8,5 %; GEO Specialty Chemicals, con un 5,5 %; y Henan Yuanbo Environmental Technology Co., Ltd., con un 4,0 %. El resto del mercado está fragmentado entre fabricantes regionales, empresas químicas diversificadas, distribuidores y proveedores especializados.
Kemira Oyj
La cuota estimada del 16,5 % de Kemira refleja su escala en productos químicos para el tratamiento del agua y su amplia presencia comercial regional. Sus ingresos en 2024 ascendieron a 2,948,1 millones de EUR, de los cuales EMEA representó el 52 %, América el 38 % y Asia-Pacífico el 10 % [7]Kemira Oyj, kemira.com. En la competencia del mercado de PAC, la posición de la empresa se ve reforzada por su capacidad para combinar el suministro de productos químicos con conocimientos especializados en tratamiento del agua en mercados municipales e industriales maduros.
CHALCO Advanced Material Co., Ltd.
CHALCO Advanced Material Co., Ltd. registró una cuota estimada del 12,0 % en 2025. Su relevancia competitiva está vinculada al ecosistema chino de materiales de aluminio y a su capacidad para participar en el suministro de PAC a gran escala. Su posición en el mercado la convierte en un referente significativo para la producción eficiente en costes y la amplia disponibilidad regional.
USALCO
USALCO representó una cuota estimada del 8,5 % de la demanda mundial de PAC en 2025 y atiende a clientes municipales y comerciales de tratamiento del agua en América del Norte. El 5 de agosto de 2024, TJC, L.P. llegó a un acuerdo para adquirir una participación mayoritaria en USALCO a H.I.G. Capital, que mantuvo una participación minoritaria [8]USALCO, LLC, usalco.com. La empresa opera 33 instalaciones de fabricación y distribución en América del Norte. La operación pone de relieve el valor de la producción y la infraestructura de distribución localizadas en un mercado de productos químicos líquidos en el que el servicio de entrega constituye un activo competitivo fundamental.
GEO Specialty Chemicals
GEO Specialty Chemicals registró una cuota estimada del 5,5 % en 2025. La empresa compite gracias a su especialización en productos químicos especializados y a su participación en el suministro para el tratamiento del agua, donde la capacidad de garantizar una calidad constante y requisitos específicos de cada aplicación diferencia a los proveedores de los distribuidores puramente transaccionales.
Henan Yuanbo Environmental Technology Co., Ltd.
Henan Yuanbo registró una cuota estimada del 4,0 % en 2025 y es un productor chino especializado de productos químicos para el tratamiento del agua, con sede en Zhengzhou y producción en Jiaozuo. La empresa declara que utiliza equipos de secado por pulverización centrífuga y que cuenta con las certificaciones ISO 9001, ISO 14001 e ISO 45001. Su gama de productos incluye policloruro de aluminio (PAC) blanco y amarillo de calidad para agua potable, así como PAC amarillo de grado industrial, además de PFS, PAM, sulfato de aluminio y otros productos químicos relacionados con el tratamiento. La empresa informa de que cuenta con cinco fábricas, más de 10 líneas de producción y una capacidad de 500,000 toneladas métricas de PAC líquido y 100,000 toneladas métricas de PAC sólido; estas cifras de capacidad han sido comunicadas por la empresa a través de un directorio comercial y no han sido auditadas de forma independiente. El uso de ensayos de jarras para adaptar el grado y la dosificación a las condiciones del agua de origen demuestra cómo el apoyo técnico puede complementar la escala en un panorama de proveedores fragmentado.
Alumichem A/S
Alumichem es un productor danés de productos químicos especializados que comenzó a fabricar PAC en una línea específica en 2005. Su cartera AluPAC cumple la norma EN 883, mientras que su oferta para el tratamiento del agua incluye PAC, ACH, aluminato de sodio y productos coagulantes combinados. La base de producción de la empresa en Kalundborg y sus oficinas comerciales en Bélgica, Canadá y Ghana respaldan una estrategia centrada en aluminatos certificados de alto rendimiento, en lugar de en el volumen global de productos básicos.
Biosynth
El papel de Biosynth se diferencia del de los fabricantes de PAC de gran volumen. Su PAC Carbosynth FP31706 es un reactivo de investigación en polvo con una pureza ≥98 %, suministrado en unidades de 0,1 kg y destinado exclusivamente a uso de laboratorio, no al tratamiento comercial del agua. Por tanto, la empresa es relevante como proveedor de productos químicos especializados y para ciencias de la vida con disponibilidad de PAC en catálogo, más que como proveedor de volúmenes de coagulante a escala municipal.
EMCO Dyestuff
EMCO Dyestuff, con sede en Mumbai, suministra PAC en polvo y líquido como parte de una cartera más amplia de productos químicos industriales. Las especificaciones de su PAC en polvo incluyen al menos un 30 % de Al₂O₃ y una basicidad del 40–90 %, mientras que el PAC líquido presenta una especificación de al menos un 10 % de Al₂O₃. El alcance de exportación comunicado por EMCO en China, Estados Unidos, Europa, América Latina, Pakistán, Bangladesh y los mercados del Lejano Oriente proporciona una vía de acceso a clientes internacionales, aunque el PAC sigue siendo una categoría de producto dentro de una oferta química diversificada.
Fengchen Group Co., Ltd.
Fengchen Group, con sede en Qingdao, suministra PAC amarillo en tambores de fibra de 25 kg como parte de una cartera más amplia que abarca materias primas farmacéuticas, productos químicos especializados y productos inorgánicos industriales. Su PAC se comercializa para la purificación de agua potable, el tratamiento de aguas residuales, el encolado de papel, el procesamiento textil y otras aplicaciones industriales relacionadas. La amplia oferta de productos de la empresa indica que su función competitiva es la de un exportador y proveedor multiproducto capaz de atender pedidos más pequeños y personalizados, en lugar de la de un especialista mundial dedicado a los coagulantes.
Henan Chemger Group Corporation
Henan Chemger es un distribuidor y exportador de materias primas químicas con sede en Zhengzhou, que ofrece productos químicos para el tratamiento del agua junto con polímeros, pigmentos, resinas, tensioactivos y otros productos industriales. Ofrece PAC en forma sólida y líquida, incluidos grados para agua potable y aguas residuales industriales, además de sulfato de aluminio y poliacrilamida. Este enfoque combinado puede simplificar las compras para los distribuidores y operadores de productos químicos de tratamiento, aunque no se ha identificado públicamente ninguna capacidad de producción de PAC específica.
Kavya Pharma
Kavya Pharma, con sede en Surat (India), suministra grados de PAC sulfatados y no sulfatados, incluidos productos de basicidad media y alta. Su PAC sulfatado está destinado a la reducción de COD, BOD y TOC en aguas residuales municipales e industriales, mientras que el material no sulfatado de alta basicidad se comercializa para el tratamiento de agua potable y aguas residuales. La orientación de la empresa hacia la exportación y su experiencia en productos químicos farmacéuticos ofrecen una vía diferenciada para atender a clientes que buscan especificaciones de producto documentadas en distintas categorías de productos químicos especializados.
N. R. CHEMICALS
N. R. CHEMICALS es un fabricante y exportador con sede en Dewas (India) que ofrece PAC en formato líquido y en polvo, junto con cloro, alumbre, poliacrilamida, cal y otros productos químicos para el tratamiento del agua. Su cartera está dirigida a aplicaciones que abarcan la purificación de agua potable y el tratamiento de aguas residuales procedentes de operaciones textiles, curtidoras, de procesamiento de alimentos, metalúrgicas, farmacéuticas y papeleras. Su posición competitiva se basa principalmente en la amplitud del suministro y la disponibilidad en los mercados indios y orientados a la exportación de productos químicos para el tratamiento del agua.
Taki Chemical
Taki Chemical desarrolló e inició la fabricación comercial de PAC para el tratamiento del agua en 1962 y ha concedido licencias de tecnología de PAC a productores de más de diez países. Su cartera de productos incluye PAC250A, PAC300A, PAC250AD y PAC700A de basicidad ultraalta, cuyos productos se rigen por las normas JIS K1475-1996 y JWWA K154. El 8 de septiembre de 2025, Taki anunció una inversión aproximada de 300 millones de JPY para duplicar la capacidad de PAC700A en su planta de Kyushu, con finalización prevista para marzo de 2027. La expansión muestra cómo las preocupaciones relacionadas con la calidad del agua de origen pueden respaldar ampliaciones específicas de capacidad en grados de mayor basicidad.
Venator Materials
Venator Materials figura entre el conjunto competitivo autorizado como participante del sector de productos químicos especializados. Su importancia competitiva se sustenta en sus capacidades en productos químicos inorgánicos especializados y en sus relaciones consolidadas con clientes industriales, aunque aquí no se incluye ninguna afirmación operativa adicional específica sobre PAC sin evidencia admisible directamente vinculada.
Evolución reciente del sector
¿Necesita una sección específica de este informe?
Adquiera por separado el análisis regional, el análisis por país, los perfiles de empresas o cualquier otra información a nivel de segmento
en función de sus necesidades de investigación.
Metodología de investigación, fuentes de datos y proceso de validación
Este informe se basa en un proceso de investigación estructurado basado en conversaciones directas con la industria, modelado propietario y validación cruzada rigurosa, y no solo en investigación de escritorio.
Nuestro proceso de investigación de 6 pasos
1. Diseño de investigación y supervisión de analistas
En GMI, nuestra metodología de investigación se basa en la experiencia humana, la validación rigurosa y la transparencia total. Cada perspectiva, análisis de tendencias y pronóstico en nuestros informes es desarrollado por analistas experimentados que entienden los matices de su mercado.
Nuestro enfoque integra una extensa investigación primaria a través del compromiso directo con participantes y expertos de la industria, complementada con una investigación secundaria integral de fuentes globales verificadas. Aplicamos análisis de impacto cuantificado para ofrecer pronósticos confiables, manteniendo una trazabilidad completa desde las fuentes de datos originales hasta los insights finales.
2. Investigación primaria
La investigación primaria forma la columna vertebral de nuestra metodología, contribuyendo con casi el 80% a los insights generales. Implica el compromiso directo con los participantes de la industria para garantizar la precisión y profundidad en el análisis. Nuestro programa de entrevistas estructuradas cubre los mercados regionales y globales, con aportes de ejecutivos de nivel C, directores y expertos en la materia. Estas interacciones proporcionan perspectivas estratégicas, operativas y técnicas, permitiendo insights completos y pronósticos de mercado confiables.
3. Minería de datos y análisis de mercado
La minería de datos es una parte clave de nuestro proceso de investigación, contribuyendo con casi el 20% a la metodología general. Implica analizar la estructura del mercado, identificar las tendencias de la industria y evaluar los factores macroeconómicos a través del análisis de participación en los ingresos de los principales actores. Los datos relevantes se recopilan de fuentes pagas y gratuitas para construir una base de datos confiable. Esta información se integra luego para respaldar la investigación primaria y el dimensionamiento del mercado, con validación de partes interesadas clave como distribuidores, fabricantes y asociaciones.
4. Dimensionamiento del mercado
Nuestro dimensionamiento del mercado se basa en un enfoque ascendente, comenzando con datos de ingresos de empresas recopilados directamente a través de entrevistas primarias, junto con cifras de volumen de producción de fabricantes y estadísticas de instalación o implementación. Estos datos se ensamblan a través de los mercados regionales para llegar a una estimación global fundamentada en la actividad real de la industria.
5. Modelo de pronóstico y supuestos clave
Cada pronóstico incluye documentación explícita de:
✓ Principales impulsores de crecimiento y su impacto asumido
✓ Factores restrictivos y escenarios de mitigación
✓ Supuestos regulatorios y riesgo de cambio de política
✓ Parámetro de la curva de adopción tecnológica
✓ Supuestos macroeconómicos (crecimiento del PIB, inflación, moneda)
✓ Dinámicas competitivas y expectativas de entrada/salida al mercado
6. Validación y aseguramiento de calidad
Las etapas finales implican validación humana, donde expertos del dominio revisan manualmente los datos filtrados para identificar matices y errores contextuales que los sistemas automatizados podrían pasar por alto. Esta revisión de expertos añade una capa crítica de aseguramiento de calidad, asegurando que los datos se alineen con los objetivos de investigación y los estándares específicos del dominio.
Nuestro proceso de validación de triple capa garantiza la máxima fiabilidad de los datos:
✓ Validación estadística
✓ Validación de expertos
✓ Verificación de la realidad del mercado
Confianza & credibilidad
Fuentes de datos verificadas
Publicaciones comerciales
Revistas sectoriales, publicaciones comerciales y medios especializados
Bases de datos industriales
Bases de datos de mercado propias y de terceros
Documentos regulatorios
Registros de contratación pública y documentos de política
Investigación académica
Estudios universitarios e informes de instituciones especializadas
Informes corporativos
Informes anuales, presentaciones a inversores y declaraciones
Entrevistas con expertos
Alta dirección, responsables de compras y especialistas técnicos
Archivo GMI
Más de 13.000 estudios publicados en más de 20 sectores industriales
Datos comerciales
Volúmenes de importación/exportación, códigos HS y registros aduaneros
Parámetros estudiados y evaluados
Cada punto de datos de este informe se valida mediante entrevistas primarias, modelado ascendente real y rigurosas comprobaciones cruzadas. Lea sobre nuestro proceso de investigación →