
Autori:
Kiran Pulidindi, Riya Khandelwal
Scarica il PDF gratuito
Mercato del policloruro di alluminio Dimensioni e quota 2026-2035
ID del Rapporto: GMI2786
|
Data di Pubblicazione: August 2026
|
Formato del Rapporto: PDF/Excel/Dashboard/Piattaforma
Scarica il PDF gratuito
Esplora le nostre opzioni di licenza:
Consegna immediata disponibile
Scarica il PDF gratuito

Mercato del policloruro di alluminio
Ottieni un campione gratuito di questo rapporto
Ottieni un campione gratuito di questo rapporto
Mercato del policloruro di alluminio
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Dimensione del mercato del cloruro di polialluminio
Il mercato del cloruro di polialluminio era valutato a 1,83 miliardi di dollari USA nel 2025 e si prevede che raggiunga 4,46 miliardi di dollari USA entro il 2035, con una crescita a un tasso di crescita annuo composto (CAGR) stimato del 9,5% dal 2026 al 2035. Il mercato è passato da 1,43 miliardi di dollari USA nel 2022 a 1,68 miliardi di dollari USA nel 2024, poiché i sistemi municipali di trattamento, la gestione degli scarichi industriali e le esigenze di trattamento più performante dell'acqua grezza hanno sostenuto la domanda di coagulanti a base di alluminio.
Punti chiave del mercato del policloruro di alluminio
Leader del mercato: Kemira Oyj ha detenuto una quota di mercato superiore al 16,5% nel 2025.
Principali operatori: I primi 5 operatori di questo mercato includono Kemira Oyj, CHALCO Advanced Material Co., Ltd., USALCO, GEO Specialty Chemicals, Henan Yuanbo Environmental Technology Co., Ltd., che insieme hanno detenuto una quota di mercato del 46,5% nel 2025.
La domanda di PAC è sostenuta dalla sua capacità di destabilizzare le particelle sospese e formare fiocchi sedimentabili in un'ampia gamma di matrici acquose. Il valore commerciale di questa chimica è determinato sempre più dalle condizioni operative anziché dal semplice volume di sostanza chimica: gli impianti che devono gestire torbidità variabile, materia organica naturale, colore o carichi di fosforo richiedono qualità di prodotto con basicità, distribuzione delle specie di alluminio e forma fisica compatibili con i sistemi esistenti di dosaggio e gestione dei solidi. Ne deriva un mercato in cui il PAC liquido standard rimane la principale piattaforma in termini di volume, mentre i prodotti ad alta basicità, compositi e specifici per applicazione registrano una crescita più rapida nei contesti in cui le prestazioni di trattamento o i requisiti di gestione dei residui sono più rigorosi.
Opinione degli analisti GMI
L'espansione prevista del mercato riflette un fabbisogno duraturo di prodotti chimici per il trattamento, ma il valore si sta spostando verso prodotti in grado di ridurre l'instabilità dei processi anziché limitarsi a fornire alluminio. Gli investimenti municipali creano un'ampia base della domanda; l'opportunità commerciale più rilevante si trova nei contesti in cui la variabilità dell'acqua di approvvigionamento, la complessità delle acque reflue industriali o la protezione delle membrane rendono la selezione della qualità del prodotto e il servizio tecnico parte integrante della decisione di acquisto. I fornitori in grado di supportare i test in flocculatore, garantire scorte locali affidabili e offrire una basicità adeguata allo scopo sono meglio posizionati rispetto a quelli che competono esclusivamente sul contenuto dichiarato di alluminio attivo.
Principali fattori di crescita
Le infrastrutture idriche e per il trattamento delle acque reflue rimangono il principale fattore di crescita della domanda. I programmi AMRUT e AMRUT 2.0 dell'India avevano approvato 888 progetti di fognatura e gestione dei fanghi delle fosse settiche per un valore di 34.471,71 crore INR, mentre la produzione stimata di acque reflue del Paese, pari a 72.368 MLD, superava la capacità di trattamento installata di 31.885,13 MLD [1]Ministry of Housing and Urban Affairs, Government of India, sansad.in. Tale divario di capacità è rilevante per i fornitori di PAC, poiché la sola costruzione di capacità di trattamento non determina la domanda di prodotti chimici; il consumo ricorrente di coagulanti inizia quando gli impianti avviano i sistemi di chiarificazione dell'acqua in ingresso, trattamento primario, affinamento terziario o condizionamento dei fanghi. Ciò crea inoltre un requisito operativo per fornitori in grado di garantire lotti uniformi e supporto applicativo mentre gli operatori municipali gestiscono una qualità dell'afflusso altamente variabile.
La standardizzazione normativa e tecnica sta ampliando il campo di prestazioni accessibile per il PAC specializzato. La norma cinese HG/T 6280-2024, in vigore dal 1° ottobre 2024, riguarda il PAC composito organico ottenuto combinando PAC e PDADMAC per applicazioni che includono coagulazione e sedimentazione, rimozione del colore e della materia organica, rimozione del fosforo e disidratazione dei fanghi [2]National Digital Standards Library, ndls.cnis.ac.cn. La norma formalizza una categoria di prodotti destinata ad acque e acque reflue difficili e ad alta torbidità, creando un percorso più chiaro per specificare prodotti compositi invece di affidarsi esclusivamente al PAC convenzionale.
I prodotti di qualità superiore e ad alta basicità sono supportati da innovazioni di processo che modificano la chimica del coagulante, anziché intervenire soltanto sul confezionamento. L'elettrodialisi può rimuovere selettivamente l'acido cloridrico e aumentare la basicità del PAC senza ricorrere all'alluminio metallico o alla neutralizzazione con alcali, riducendo la formazione di sottoprodotti salini nel processo brevettato. A livello formulativo, l'abbondanza relativa delle specie di alluminio idrolizzato modifica il risultato del trattamento: le specie Alb sono associate alla rimozione del carbonio organico disciolto, mentre le specie Alc contribuiscono alla rimozione della torbidità attraverso l'adsorbimento. Ciò fornisce una base tecnica per la crescita della domanda nelle applicazioni in cui gli operatori devono gestire sostanze organiche, colore e precursori dell'incrostazione delle membrane, oltre ai tradizionali solidi sospesi.
Principali fattori limitanti
Gli approvvigionamenti di PAC restano esposti a un compromesso tra prestazioni di trattamento e costi a destino. Il PAC liquido è conveniente per gli utilizzatori ad alta portata situati vicino agli impianti di produzione o alle infrastrutture di stoccaggio alla rinfusa, ma il suo contenuto d'acqua rende il trasporto su lunghe distanze meno efficiente rispetto al materiale secco. I gradi in polvere e granulari migliorano la densità di trasporto e la flessibilità delle scorte, ma impongono agli utilizzatori finali requisiti di dissoluzione, movimentazione e controllo delle polveri. Questa frammentazione limita la possibilità che un singolo formato di prodotto sostituisca gli altri in tutte le aree geografiche.
L'aggiornamento tecnico introduce inoltre un rischio di qualificazione. Il PAC ad alta basicità e le formulazioni composite possono migliorare le prestazioni in specifiche condizioni dell'acqua grezza, ma il dosaggio non può essere generalizzato a tutti i siti. Il percorso basato sull'elettrodialisi evidenzia di per sé vincoli di incrostazione delle membrane in presenza di elevata basicità e concentrazioni di alluminio, dimostrando che le prestazioni del processo dipendono dalla gestione dell'alimentazione e dalla progettazione operativa. Per gli acquirenti, l'implicazione pratica è che un grado dal prezzo più elevato deve dimostrare, attraverso prove specifiche sul sito, un dosaggio inferiore, una maggiore capacità di rimozione, una minore produzione di fanghi o una migliore stabilità del processo prima di poter essere adottato su larga scala.
Opinione degli analisti GMI
La crescita della domanda non elimina la pressione alla commoditizzazione nel PAC convenzionale. I volumi legati alle infrastrutture favoriscono forniture affidabili e a prezzi competitivi, mentre le applicazioni per acque difficili premiano l'economia del trattamento dimostrata a livello di impianto.
Questa divisione amplierà il divario commerciale tra i fornitori che vendono materiale standardizzato tramite la distribuzione e quelli in grado di supportare la formulazione, l'ottimizzazione del dosaggio e il rifornimento affidabile. Le opportunità di margine più difendibili sono pertanto legate ai risultati di trattamento verificati, non a un premio indistinto per l'elevata basicità.Analisi del mercato del policloruro di alluminio per segmento
Per forma
Il PAC liquido ha rappresentato il segmento più rilevante per forma, con un valore di 1,089 miliardi di dollari USA nel 2025; si prevede che raggiunga 2,586 miliardi di dollari USA entro il 2035, con un CAGR del 9,17%. Il vantaggio legato alla base installata riflette il dosaggio diretto alla rinfusa negli impianti municipali e industriali, dove evitare la dissoluzione in loco semplifica le operazioni.
Si prevede che il PAC in polvere (essiccato a spruzzo) cresca da 0,462 miliardi a 1,159 miliardi di dollari USA, con un CAGR del 9,79%, mentre il PAC granulare registra il tasso di crescita più elevato tra le diverse forme, passando da 0,173 miliardi a 0,490 miliardi di dollari USA, con un CAGR dell'11,16%. I prodotti granulari rispondono alle esigenze degli utilizzatori che necessitano di gestire materiali secchi con migliori caratteristiche di stoccaggio e trasporto. Il PAC in scaglie (essiccato in tamburo) cresce più lentamente, passando da 0,106 miliardi a 0,223 miliardi di dollari USA, con un CAGR del 7,78%, poiché le sue caratteristiche di movimentazione e ricostituzione risultano meno interessanti per molti moderni sistemi di trattamento.
Per tipologia di prodotto
Il policloruro di alluminio convenzionale è rimasto la tipologia di prodotto più rilevante, con un valore di 1,291 miliardi di dollari USA nel 2025; si prevede che raggiunga 3,076 miliardi di dollari USA entro il 2035, con un CAGR del 9,22%. Si prevede che il PACS passi da 0,279 miliardi a 0,713 miliardi di dollari USA, con un CAGR del 10,00%, e che l'ACH passi da 0,150 miliardi a 0,401 miliardi di dollari USA, con un CAGR del 10,45%. La loro crescita riflette la domanda di coagulanti adattati a specifiche condizioni di trattamento e ad applicazioni a più alte prestazioni. Si prevede che il PAC composito aumenti da 0,071 miliardi a 0,156 miliardi di dollari USA, mentre il Nano-PAC passi da 0,039 miliardi a 0,111 miliardi di dollari USA, con un CAGR dell'11,10%.
Il profilo di crescita del Nano-PAC è tecnicamente plausibile nei casi in cui una migliore rimozione delle sostanze organiche giustifichi il controllo della formulazione. Le ricerche sulle specie di alluminio idrolizzato distinguono l'Ala, che reagisce immediatamente, l'Alb, costituito da polimeri di medie dimensioni, e l'Alc, di natura colloidale; l'Alb è associato alla rimozione del carbonio organico disciolto, mentre l'Alc è associato alla rimozione della torbidità. Un diverso studio sulle acque reflue petrolchimiche ha rilevato un Nano-PAC con un contenuto di Alb dell'85% e una rimozione quasi completa della torbidità a un pH prossimo a 9 e con un dosaggio di 20 mg/L nell'effluente di un serbatoio di separazione dell'olio [3]Su, X. et al., en.cnki.com.cn. Questi risultati sono specifici dell'applicazione e non costituiscono un parametro di dosaggio universale, ma illustrano perché il PAC specializzato viene valutato in funzione del profilo dei contaminanti e delle condizioni operative.
Per grado
Il PAC per uso alimentare ha guidato la segmentazione per grado, con un valore di 1,002 miliardi di dollari USA nel 2025; si prevede che raggiunga 2,408 miliardi di dollari USA entro il 2035, con un CAGR del 9,30%. Il PAC per acqua potabile segue, passando da 0,618 miliardi a 1,471 miliardi di dollari USA, con un CAGR del 9,21%. La dimensione complessiva di questi gradi indica che gli impieghi dell'acqua a contatto con l'uomo rimangono il principale riferimento qualitativo del mercato, poiché il controllo delle impurità e la coerenza delle specifiche del prodotto sono importanti quanto la forza coagulante. Si prevede che il PAC per uso industriale cresca da 0,132 miliardi a 0,357 miliardi di dollari USA, con un CAGR del 10,59%, mentre il PAC per uso in filtrazione passi da 0,078 miliardi a 0,223 miliardi di dollari USA, con un CAGR dell'11,23%, riflettendo esigenze più specializzate di finitura e separazione.
Per basicità
Il PAC a bassa basicità (30–50%) rappresentava il segmento più grande per basicità, con 764 milioni di dollari USA nel 2025, e si prevede che raggiunga 1,828 miliardi di dollari USA entro il 2035. Le qualità a basicità media aumentano da 618 milioni di dollari USA a 1,471 miliardi di dollari USA. I prodotti a basicità più elevata partono da una base più contenuta, ma registrano un'espansione del valore più rapida: il PAC ad alta basicità passa da 334 milioni di dollari USA a 847 milioni di dollari USA, mentre il PAC a basicità ultraelevata passa da 114 milioni di dollari USA a 312 milioni di dollari USA, con un CAGR del 10,71%. La basicità è rilevante dal punto di vista commerciale perché influisce sul comportamento di idrolisi, sulla risposta al dosaggio e sulla compatibilità con le caratteristiche dell'acqua; non dovrebbe essere considerata una classifica qualitativa autonoma.
Per processo produttivo
La tecnologia di essiccazione a spruzzo rappresentava 760 milioni di dollari USA nel 2025 e si prevede che raggiunga 1,783 miliardi di dollari USA entro il 2035, mantenendo la posizione principale tra i processi. L'essiccazione a tamburo cresce da 553 milioni di dollari USA a 1,382 miliardi di dollari USA, mentre l'elettrodialisi passa da 331 milioni di dollari USA a 825 milioni di dollari USA. Quest'ultima tecnologia è rilevante sul piano strategico perché supporta la produzione di PAC ad alta basicità e ACH con minori esigenze di generazione di sali nel processo descritto [4]Google Patents, patents.google.com. Il metodo delle ceneri di alluminio solubili in acido passa da 185 milioni di dollari USA a 468 milioni di dollari USA. La scelta del processo determina quindi più dei soli costi unitari: definisce la forma del prodotto, la concentrazione di alluminio, l'intervallo di basicità, la capacità di controllo delle impurità e l'accesso del fornitore a specifiche specialistiche.
Per settore di utilizzo finale
Il trattamento delle acque era il principale settore di utilizzo finale, con 1,199 miliardi di dollari USA nel 2025, e si prevede che raggiunga 2,853 miliardi di dollari USA entro il 2035. Le dimensioni del segmento derivano dal consumo ricorrente di prodotti chimici nelle attività municipali di trattamento dell'acqua potabile e delle acque reflue. Il settore della pasta di cellulosa e della carta aumenta da 270 milioni di dollari USA a 624 milioni di dollari USA, in quanto il PAC può supportare la chimica del trattamento nella parte umida e la chiarificazione degli effluenti. I settori tessile e farmaceutico e cosmetico crescono entrambi a un CAGR dell'11,35%, raggiungendo rispettivamente 334 milioni di dollari USA e 223 milioni di dollari USA. Il settore del petrolio e del gas passa da 95 milioni di dollari USA a 268 milioni di dollari USA. Queste categorie industriali in più rapida crescita richiedono ai fornitori di gestire una gamma più diversificata di contaminanti e requisiti di qualificazione rispetto alla chiarificazione municipale convenzionale.
Per applicazione
La coagulazione e la flocculazione rappresentavano la principale applicazione, con 1,016 miliardi di dollari USA nel 2025, e si prevede che raggiungano 2,408 miliardi di dollari USA entro il 2035. La disidratazione dei fanghi cresce da 270 milioni di dollari USA a 624 milioni di dollari USA, mentre il pretrattamento a membrana passa da 150 milioni di dollari USA a 401 milioni di dollari USA.
Si prevede che la rimozione del fosforo aumenti da 132 milioni di dollari USA a 357 milioni di dollari USA, mentre la rimozione della materia organica e della materia organica naturale passa da 95 milioni di dollari USA a 268 milioni di dollari USA, con un CAGR dell'11,00%. Lo standard cinese per il PAC composito include esplicitamente gli impieghi per la rimozione del colore, della materia organica e del fosforo, nonché per la disidratazione dei fanghi, indicando che lo sviluppo dei prodotti coagulanti si sta orientando verso prestazioni definite e specifiche, anziché verso un'unica generica funzione di chiarificazione.
Analisi degli analisti di GMI
Le prospettive dei segmenti delineano un mercato a barbell. I grandi volumi di prodotti liquidi e di PAC convenzionale continueranno a soddisfare la domanda di trattamento ordinario, preservando l'importanza delle economie di scala produttive e dell'affidabilità della distribuzione.All'estremo opposto, i prodotti secchi, ad alta basicità, ACH, compositi e Nano-PAC si stanno espandendo più rapidamente perché risolvono problemi operativi che i gradi convenzionali potrebbero non affrontare in modo efficiente. I fornitori dovrebbero valutare l'ampiezza del portafoglio nell'ottica dell'idoneità applicativa: il valore di un grado dipende dalla sua capacità di ridurre l'incertezza sul dosaggio, supportare uno specifico obiettivo di rimozione o diminuire l'onere complessivo del sistema di trattamento.
Analisi regionale del mercato del policloruro di alluminio
Asia-Pacifico
L'Asia-Pacifico ha rappresentato il principale mercato regionale, con un valore di 797 milioni di dollari USA nel 2025; si prevede che raggiunga 1,873 miliardi di dollari USA entro il 2035, con un CAGR del 9,07%. La regione combina ingenti esigenze di trattamento municipale con un'ampia base produttiva di PAC, in particolare in Cina, e crescenti requisiti di trattamento delle acque industriali in India e nel Sud-est asiatico. Il divario documentato dell'India nella capacità di trattamento delle acque reflue e l'attiva pipeline di progetti fognari sostengono una domanda ricorrente di coagulanti, mentre vengono realizzate e gestite le infrastrutture di trattamento. La norma cinese HG/T 6280-2024 sostiene inoltre lo sviluppo di PAC composito per applicazioni industriali e municipali ad alta complessità.
Nord America
Si prevede che il Nord America passi da 462 milioni di dollari USA nel 2025 a 1,159 miliardi di dollari USA entro il 2035, con un CAGR del 9,79%. Gli Stati Uniti hanno rappresentato 408,6 milioni di dollari USA nel 2025, pari a circa l'88,5% della domanda nordamericana, e si prevede che raggiungano 1.025,9 milioni di dollari USA entro il 2035.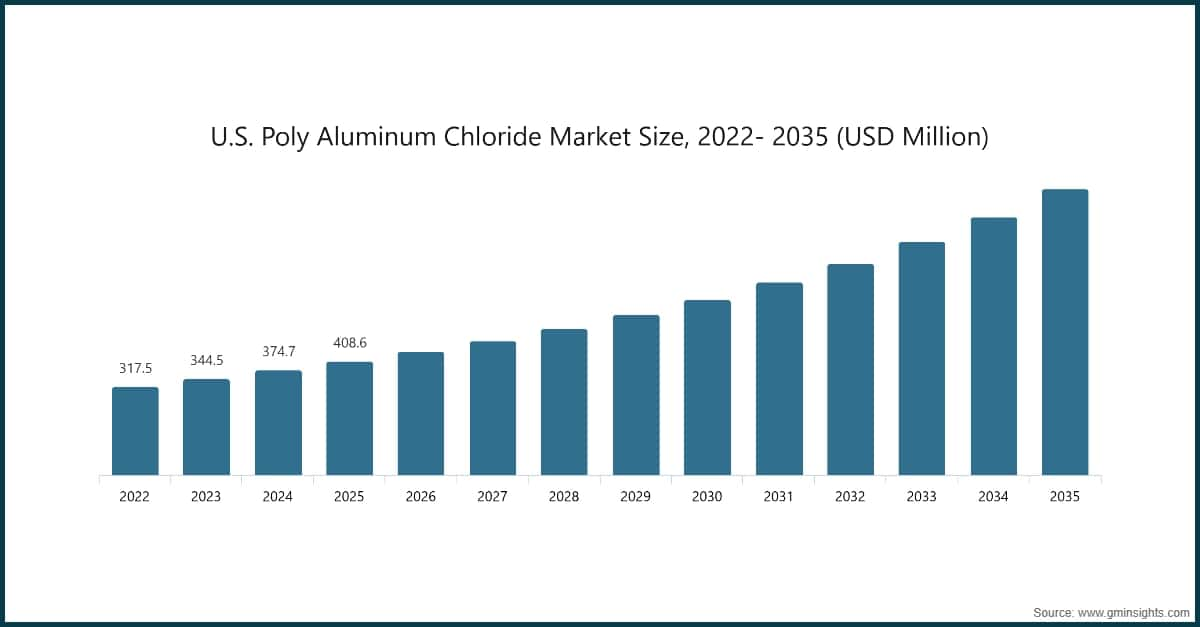
Il profilo di valore della regione favorisce una fornitura affidabile, la qualificazione per l'uso municipale e la differenziazione tecnica per il trattamento delle acque industriali e ad alte prestazioni. Le 33 strutture produttive e distributive di USALCO dimostrano l'importanza strategica della copertura logistica regionale nel servire i clienti municipali e commerciali del Nord America [5]H.I.G. Capital via Business Wire, businesswire.com.
Europa
Si prevede che l'Europa cresca da 382 milioni di dollari USA nel 2025 a 914 milioni di dollari USA entro il 2035, con un CAGR del 9,26%. Lo sviluppo del mercato è determinato dai requisiti di qualità, gestione ambientale e prestazioni di trattamento. Il fornitore danese Alumichem produce AluPAC in conformità alla norma EN 883 per le sostanze chimiche utilizzate nel trattamento dell'acqua destinata al consumo umano, evidenziando l'importanza di una fornitura conforme agli standard nel mercato europeo dell'acqua potabile [6]Alumichem A/S, alumichem.com. I fornitori europei dotati di certificazioni ambientali e di prodotti per la flocculazione compatti e ad alte prestazioni potrebbero rivestire un ruolo particolarmente rilevante laddove gli impianti di trattamento debbano gestire fosforo, materia organica o variazioni nella qualità dell'acqua grezza all'interno di infrastrutture consolidate.
America Latina
L'America Latina è il mercato regionale in più rapida crescita: si prevede che passi da 114 milioni di dollari USA nel 2025 a 312 milioni di dollari USA entro il 2035, con un CAGR del 10,76%. Brasile e Messico sono mercati centrali nel quadro della crescita regionale. L'opportunità è legata agli investimenti nella sicurezza idrica, al trattamento delle acque reflue urbane e al riutilizzo delle acque industriali, ma il rischio di implementazione rimane connesso ai budget per gli approvvigionamenti, alla distribuzione locale dei prodotti chimici e alla necessità di bilanciare la spesa in conto capitale con i costi operativi di lungo periodo. I fornitori in grado di offrire forme secche o PAC liquido stoccato a livello regionale dispongono di un vantaggio laddove i vincoli relativi al trasporto transfrontaliero e allo stoccaggio incidano sul costo del prodotto consegnato.
Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa passino da 0,076 miliardi di dollari USA nel 2025 a 0,201 miliardi di dollari USA entro il 2035, con un tasso di crescita annuo composto (CAGR) del 10,34%. La desalinizzazione, la sicurezza dell'approvvigionamento idrico municipale e il riutilizzo delle acque reflue sostengono la domanda di prodotti chimici per il pretrattamento e la chiarificazione. ACCIONA ha sottoscritto un finanziamento nel maggio 2025 per l'impianto di desalinizzazione dell'acqua di mare di Casablanca, a Sidi Rahal, in Marocco; il progetto prevede una capacità di 300 milioni di m³ all'anno e dovrebbe essere completato nel 2028. Tali sviluppi dell'osmosi inversa su larga scala rafforzano l'importanza strategica del pretrattamento delle membrane, sebbene la selezione dei prodotti chimici continui a dipendere dalla qualità specifica dell'acqua in ingresso all'impianto e dalla configurazione della linea di trattamento.
Analisi di GMI
I tassi di crescita regionali nascondono modelli di acquisto sostanzialmente diversi. L'Asia Pacifica combina un'ampia capacità produttiva con una domanda trainata dalle infrastrutture, creando un contesto competitivo in cui contano sia i costi sia il controllo della qualità e il supporto tecnico locale. Il Nord America e l'Europa attribuiscono maggiore importanza alla sicurezza dell'approvvigionamento e alla qualificazione, mentre l'America Latina, il Medio Oriente e l'Africa offrono una crescita più rapida, ma richiedono strategie logistiche adeguate a una domanda basata sui progetti e geograficamente dispersa. Per i produttori, l'implicazione pratica è che l'espansione regionale dovrebbe essere progettata tenendo conto del formato del prodotto, dell'ubicazione delle scorte e della capacità di assistenza, anziché basarsi esclusivamente sui volumi esportati.
Quota di mercato e panorama competitivo del cloruro di polialluminio
Nel complesso, i primi cinque fornitori hanno rappresentato circa il 46,5% del mercato globale del PAC nel 2025. Kemira Oyj deteneva una quota stimata del 16,5%, seguita da CHALCO Advanced Material Co., Ltd. con il 12,0%, USALCO con l'8,5%, GEO Specialty Chemicals con il 5,5% e Henan Yuanbo Environmental Technology Co., Ltd. con il 4,0%. La quota restante del mercato è frammentata tra produttori regionali, aziende chimiche diversificate, operatori commerciali e fornitori specializzati.
Kemira Oyj
La quota stimata del 16,5% detenuta da Kemira riflette la sua scala nel settore dei prodotti chimici per il trattamento delle acque e l'ampia presenza commerciale regionale. Nel 2024 i suoi ricavi ammontavano a 2.948,1 milioni di euro, con l'EMEA che rappresentava il 52% dei ricavi, le Americhe il 38% e l'Asia Pacifica il 10% [7]Kemira Oyj, kemira.com. Nel contesto della concorrenza nel settore del PAC, la posizione dell'azienda è rafforzata dalla capacità di combinare la fornitura di prodotti chimici con competenze nel trattamento delle acque nei mercati municipali e industriali maturi.
CHALCO Advanced Material Co., Ltd.
CHALCO Advanced Material Co., Ltd. deteneva una quota stimata del 12,0% nel 2025. La sua rilevanza competitiva è legata all'ecosistema cinese dei materiali a base di alluminio e alla capacità di partecipare alla fornitura di PAC su larga scala. La sua posizione sul mercato la rende un punto di riferimento significativo per la produzione efficiente in termini di costi e l'ampia disponibilità regionale.
USALCO
USALCO ha rappresentato una quota stimata dell'8,5% della domanda globale di PAC nel 2025 e serve clienti municipali e commerciali del settore del trattamento delle acque in tutto il Nord America. Il 5 agosto 2024, TJC, L.P. ha stipulato un accordo per acquisire una partecipazione di controllo in USALCO da H.I.G. Capital, che ha mantenuto una partecipazione di minoranza [8]USALCO, LLC, usalco.com. L'azienda gestisce 33 impianti di produzione e distribuzione in tutto il Nord America. L'operazione evidenzia il valore delle infrastrutture locali di produzione e distribuzione in un mercato dei prodotti chimici liquidi in cui il servizio reso al cliente rappresenta una risorsa competitiva fondamentale.
GEO Specialty Chemicals
GEO Specialty Chemicals deteneva una quota stimata del 5,5% nel 2025. L'azienda compete grazie al proprio orientamento verso i prodotti chimici speciali e alla partecipazione alla fornitura per il trattamento delle acque, dove la capacità di garantire una qualità costante e di soddisfare requisiti specifici per applicazione distingue i fornitori dai distributori puramente transazionali.
Henan Yuanbo Environmental Technology Co., Ltd.
Henan Yuanbo deteneva una quota stimata del 4,0% nel 2025 ed è un produttore cinese specializzato di prodotti chimici per il trattamento delle acque, con sede a Zhengzhou e produzione a Jiaozuo. L'azienda dichiara di utilizzare apparecchiature di essiccazione a spruzzo centrifuga e di possedere le certificazioni ISO 9001, ISO 14001 e ISO 45001. La sua gamma di prodotti comprende PAC bianco e giallo per il trattamento dell'acqua potabile e PAC giallo di grado industriale, oltre a PFS, PAM, solfato di alluminio e altri prodotti chimici correlati per il trattamento. L'azienda dichiara di disporre di cinque stabilimenti, oltre 10 linee di produzione e una capacità di 500.000 tonnellate metriche di PAC liquido e 100.000 tonnellate metriche di PAC solido; tali dati sulla capacità sono dichiarati dall'azienda tramite un elenco in una directory commerciale e non sono stati sottoposti a verifica indipendente. L'impiego di prove jar test per adeguare il grado e il dosaggio alle condizioni dell'acqua di origine dimostra come il supporto tecnico possa integrare la capacità produttiva in un panorama di fornitori frammentato.
Alumichem A/S
Alumichem è un produttore danese di prodotti chimici speciali che ha avviato la produzione di PAC su una linea dedicata nel 2005. Il portafoglio AluPAC è conforme alla norma EN 883, mentre l'offerta per il trattamento delle acque comprende PAC, ACH, alluminato di sodio e prodotti coagulanti miscelati. La base produttiva dell'azienda a Kalundborg e gli uffici commerciali in Belgio, Canada e Ghana sostengono una strategia incentrata su alluminati certificati ad alte prestazioni, anziché sui volumi globali delle commodity.
Biosynth
Il ruolo di Biosynth è distinto da quello dei produttori di PAC destinati a volumi elevati. Il PAC Carbosynth FP31706 è un reagente per ricerca in polvere con purezza ≥98%, fornito in unità da 0,1 kg e destinato esclusivamente all'uso in laboratorio, non al trattamento commerciale delle acque. L'azienda è pertanto rilevante in qualità di fornitore di prodotti per le scienze della vita e di prodotti chimici speciali con disponibilità di PAC a catalogo, piuttosto che come fornitore di volumi di coagulante destinati a impianti su scala municipale.
EMCO Dyestuff
EMCO Dyestuff, con sede a Mumbai, fornisce PAC sia in polvere sia liquido nell'ambito di un portafoglio più ampio di prodotti chimici industriali. Le specifiche del PAC in polvere comprendono almeno il 30% di Al₂O₃ e una basicità del 40–90%, mentre il PAC liquido presenta una concentrazione specificata di almeno il 10% di Al₂O₃. La presenza sui mercati di esportazione dichiarata da EMCO in Cina, Stati Uniti, Europa, America Latina, Pakistan, Bangladesh e nei mercati dell'Estremo Oriente offre un canale verso la clientela internazionale, sebbene il PAC rappresenti una sola categoria di prodotto all'interno di un'offerta chimica diversificata.
Fengchen Group Co., Ltd.
Fengchen Group, con sede a Qingdao, fornisce PAC giallo in fusti in fibra da 25 kg nell'ambito di un portafoglio più ampio che comprende prodotti intermedi farmaceutici, prodotti chimici speciali e prodotti inorganici industriali. Il PAC dell'azienda è commercializzato per la depurazione dell'acqua potabile, il trattamento delle acque reflue, la collatura della carta, la lavorazione tessile e applicazioni industriali correlate. L'ampia gamma di prodotti dell'azienda indica che il suo ruolo competitivo è quello di esportatore e fornitore multiprodotto, in grado di gestire ordini di minori dimensioni e personalizzati, piuttosto che quello di specialista globale dedicato ai coagulanti.
Henan Chemger Group Corporation
Henan Chemger è un distributore ed esportatore di materie prime chimiche con sede a Zhengzhou, che propone prodotti chimici per il trattamento delle acque insieme a polimeri, pigmenti, resine, tensioattivi e altri prodotti industriali. Offre PAC in forma solida e liquida, compresi i gradi per l'acqua potabile e per le acque reflue industriali, oltre a solfato di alluminio e poliacrilammide. Questo approccio integrato può semplificare l'approvvigionamento per i distributori e gli operatori di prodotti chimici per il trattamento, sebbene non sia stata individuata pubblicamente alcuna capacità produttiva dedicata al PAC.
Kavya Pharma
Kavya Pharma, con sede a Surat, in India, fornisce gradi di PAC sia solfatati sia non solfatati, inclusi prodotti a basicità media ed elevata. Il suo PAC solfatato è destinato alla riduzione di COD, BOD e TOC nelle acque reflue municipali e industriali, mentre il materiale non solfatato ad alta basicità è commercializzato per il trattamento dell'acqua potabile e delle acque reflue. L'orientamento dell'azienda verso l'esportazione e la sua esperienza nel settore dei prodotti chimici farmaceutici offrono un canale differenziato verso clienti alla ricerca di specifiche di prodotto documentate in diverse categorie di prodotti chimici speciali.
N. R. CHEMICALS
N. R. CHEMICALS è un produttore ed esportatore con sede a Dewas, in India, che offre PAC in forma liquida e in polvere, oltre a cloro, allume, poliacrilammide, calce e altri prodotti chimici per il trattamento delle acque. Il suo portafoglio è destinato ad applicazioni che comprendono la depurazione dell'acqua potabile e il trattamento delle acque reflue generate dalle attività tessili, conciarie, di trasformazione alimentare, metallurgiche, farmaceutiche e cartarie. Il ruolo competitivo dell'azienda si basa principalmente sull'ampiezza dell'offerta e sulla disponibilità nei mercati indiani e orientati all'esportazione per il trattamento delle acque.
Taki Chemical
Taki Chemical ha sviluppato e avviato nel 1962 la produzione commerciale di PAC per il trattamento delle acque e ha concesso in licenza la tecnologia PAC a produttori in più di dieci Paesi. Il portafoglio prodotti comprende PAC250A, PAC300A, PAC250AD e PAC700A a basicità ultraelevata, con prodotti conformi agli standard JIS K1475-1996 e JWWA K154. L'8 settembre 2025, Taki ha annunciato un investimento di circa 300 milioni di JPY per raddoppiare la capacità di PAC700A presso il suo stabilimento di Kyushu, con completamento previsto entro marzo 2027. L'espansione dimostra come le problematiche relative alla qualità delle acque di approvvigionamento possano sostenere aggiunte mirate di capacità nei gradi a basicità più elevata.
Venator Materials
Venator Materials è inclusa tra gli operatori competitivi autorizzati in qualità di azienda attiva nel settore dei prodotti chimici speciali. La sua rilevanza competitiva deriva dalle capacità nel campo dei prodotti chimici inorganici speciali e dai consolidati rapporti con la clientela industriale, sebbene in questa sede non venga mantenuta alcuna ulteriore indicazione operativa specifica sul PAC in assenza di evidenze ammissibili direttamente mappate.
Recenti sviluppi del settore
Hai bisogno di una sezione specifica di questo report?
Acquista separatamente l'analisi regionale, l'analisi a livello di Paese, i profili aziendali o qualsiasi altro approfondimento a livello di segmento
in base alle tue esigenze di ricerca.
Domande Frequenti(FAQ):
Metodologia di ricerca, fonti dei dati e processo di validazione
Questo rapporto si basa su un processo di ricerca strutturato costruito attorno a conversazioni dirette con l'industria, modellazione proprietaria e rigorosa validazione incrociata, e non solo su ricerche a tavolino.
Il nostro processo di ricerca in 6 fasi
1. Progettazione della ricerca e supervisione degli analisti
In GMI, la nostra metodologia di ricerca è costruita su una base di competenza umana, validazione rigorosa e completa trasparenza. Ogni insight, analisi delle tendenze e previsione nei nostri rapporti è sviluppato da analisti esperti che comprendono le sfumature del vostro mercato.
Il nostro approccio integra un'ampia ricerca primaria attraverso il coinvolgimento diretto con i partecipanti e gli esperti del settore, completata da una ricerca secondaria completa proveniente da fonti globali verificate. Applichiamo un'analisi d'impatto quantificata per fornire previsioni affidabili, mantenendo una completa tracciabilità dalle fonti di dati originali agli insight finali.
2. Ricerca primaria
La ricerca primaria costituisce la spina dorsale della nostra metodologia, contribuendo per quasi l'80% agli insight complessivi. Coinvolge l'impegno diretto con i partecipanti del settore per garantire accuratezza e profondità nell'analisi. Il nostro programma di interviste strutturate copre i mercati regionali e globali, con contributi di dirigenti C-suite, direttori ed esperti della materia. Queste interazioni forniscono prospettive strategiche, operative e tecniche, consentendo insight completi e previsioni di mercato affidabili.
3. Data mining e analisi di mercato
Il data mining è una parte fondamentale del nostro processo di ricerca, contribuendo per circa il 20% alla metodologia complessiva. Comprende l'analisi della struttura del mercato, l'identificazione delle tendenze del settore e la valutazione dei fattori macroeconomici attraverso l'analisi della quota di fatturato dei principali attori. I dati rilevanti vengono raccolti da fonti a pagamento e gratuite per costruire un database affidabile. Queste informazioni vengono poi integrate per supportare la ricerca primaria e il dimensionamento del mercato, con validazione da parte di stakeholder chiave come distributori, produttori e associazioni.
4. Dimensionamento del mercato
Il nostro dimensionamento del mercato è costruito su un approccio bottom-up, partendo dai dati di fatturato delle aziende raccolti direttamente attraverso interviste primarie, insieme alle cifre del volume di produzione dei produttori e alle statistiche di installazione o distribuzione. Questi dati vengono poi assemblati attraverso i mercati regionali per arrivare a una stima globale radicata nell'attività reale del settore.
5. Modello di previsione e ipotesi chiave
Ogni previsione include la documentazione esplicita di:
✓ Principali driver di crescita e il loro impatto ipotizzato
✓ Fattori frenanti e scenari di mitigazione
✓ Ipotesi normative e rischio di cambiamento delle politiche
✓ Parametro della curva di adozione tecnologica
✓ Ipotesi macroeconomiche (crescita del PIL, inflazione, valuta)
✓ Dinamiche competitive e aspettative di ingresso/uscita dal mercato
6. Validazione e garanzia della qualità
Le fasi finali prevedono la validazione umana, in cui esperti del dominio revisionano manualmente i dati filtrati per identificare sfumature ed errori contestuali che i sistemi automatizzati potrebbero non rilevare. Questa revisione da parte degli esperti aggiunge un livello critico di garanzia della qualità, assicurando che i dati siano allineati agli obiettivi della ricerca e agli standard specifici del settore.
Il nostro processo di validazione a tre livelli garantisce la massima affidabilità dei dati:
✓ Validazione statistica
✓ Validazione degli esperti
✓ Verifica della realtà di mercato
Fiducia & credibilità
Fonti di dati verificate
Pubblicazioni di settore
Riviste di settore, pubblicazioni commerciali e media specializzati
Database di settore
Database di mercato proprietari e di terze parti
Documenti normativi
Registri di appalti governativi e documenti di policy
Ricerca accademica
Studi universitari e rapporti di istituzioni specializzate
Rapporti aziendali
Relazioni annuali, presentazioni agli investitori e depositi
Interviste con esperti
C-suite, responsabili acquisti e specialisti tecnici
Archivio GMI
Oltre 13.000 studi pubblicati in più di 20 settori industriali
Dati commerciali
Volumi import/export, codici HS e registri doganali
Parametri studiati e valutati
Ogni punto dati di questo report è validato attraverso interviste primarie, una vera modellazione bottom-up e rigorosi controlli incrociati. Scopri il nostro processo di ricerca →