Descargar PDF Gratis

Mercado de dispositivos de monitorización hemodinámica Tamaño y Compartir 2026-2035

ID del informe: GMI7995
   |
Fecha de publicación: January 2026
 | 
Formato del informe: PDF/Excel/Panel de control/Plataforma

Descargar PDF Gratis

Explore nuestras opciones de licencia:

Tamaño del mercado de dispositivos de monitorización hemodinámica
El mercado mundial de dispositivos de monitorización hemodinámica estaba valorado en 1.600 millones de USD en 2025 y se prevé que crezca de 1.700 millones de USD en 2026 a 3.100 millones de USD en 2035, con una tasa de crecimiento anual compuesta (TCAC) del 7,2 %, según el último informe publicado por Global Market Insights Inc. Este crecimiento sustancial se debe a numerosos factores, como el aumento de la incidencia de enfermedades crónicas en todo el mundo, los avances tecnológicos en los dispositivos de monitorización hemodinámica, la creciente preferencia por los servicios de telesalud y el aumento del número de intervenciones quirúrgicas.
 

Principales conclusiones del mercado de dispositivos de monitorización hemodinámica

Tamaño del mercado en 2025
$ 1.600 millones
Tamaño del mercado en 2026
$ 1.700 millones
Tamaño previsto del mercado en 2035
$ 3.100 millones
TCAC (2026–2035)
7,2%
Liderazgo regional
Mercado más grande
América del Norte
Región de mayor crecimiento
Asia-Pacífico
Principales actores
  • Líder del mercado: Koninklijke Philips N.V. lideró el mercado con más del 20% de cuota de mercado en 2025.

  • Empresas líderes: Los 5 principales actores de este mercado incluyen Koninklijke Philips N.V., Baxter International, Abbott Laboratories, Siemens Healthineers, GE HealthCare Technologies Inc., que en conjunto registraron una cuota de mercado del 53% en 2025.

Principales impulsores del mercado
  • Aumento de la incidencia de enfermedades crónicas en todo el mundo
  • Avances tecnológicos en dispositivos de monitorización hemodinámica
  • Mayor preferencia por los servicios de telesalud
Oportunidad
  • Expansión en entornos ambulatorios y de atención domiciliaria
  • Integración de la IA y el análisis de datos
Retos
  • Elevado coste de los dispositivos de monitorización de pacientes
  • Marco regulatorio estricto

Los dispositivos de monitorización hemodinámica miden la presión y el flujo sanguíneos dentro del sistema cardiovascular para evaluar la circulación y la función cardíaca. Proporcionan información en tiempo real sobre variables como la presión arterial, la resistencia vascular y el gasto cardíaco. Estos dispositivos se utilizan con frecuencia para orientar la administración de medicamentos y la fluidoterapia durante intervenciones quirúrgicas de alto riesgo, en unidades de cuidados intensivos y en quirófanos. Además, se emplean para tratar afecciones en las que resulta crucial realizar una monitorización cardiovascular precisa, como la insuficiencia cardíaca, el shock y los traumatismos graves. Koninklijke Philips N.V., Baxter International, Abbott Laboratories, Siemens Healthineers y GE HealthCare Technologies Inc. son algunas de las principales empresas del mercado de dispositivos de monitorización hemodinámica. Las empresas líderes del mercado están ampliando su actividad mediante la introducción de tecnologías no invasivas avanzadas, la incorporación de análisis basados en inteligencia artificial y el aumento de su presencia en los mercados emergentes.
 

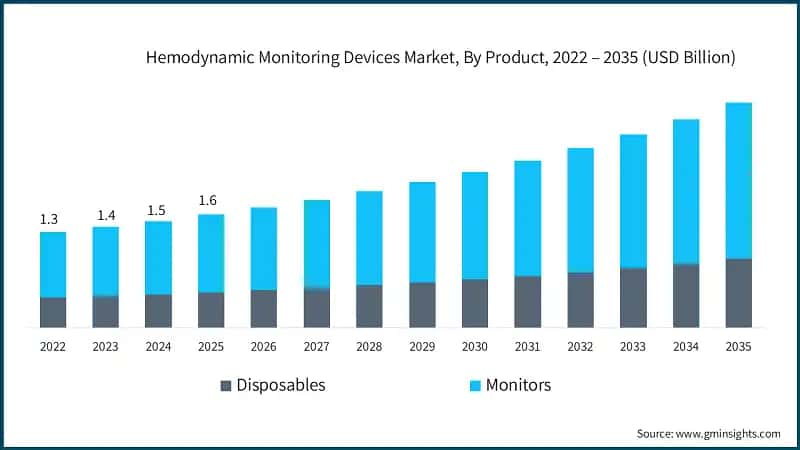
El mercado creció de 1.300 millones de USD en 2022 a 1.500 millones de USD en 2024. El aumento de la incidencia de enfermedades crónicas en todo el mundo está impulsando significativamente el crecimiento del mercado. Según la Organización Mundial de la Salud, las enfermedades no transmisibles (ENT) causaron la muerte de al menos 43 millones de personas en 2021, lo que representó el 75 % de las muertes mundiales no relacionadas con pandemias. Las enfermedades cardiovasculares representaron la mayor proporción, con 19 millones de muertes, seguidas de los tipos de cáncer (10 millones), las enfermedades respiratorias crónicas (4 millones) y la diabetes (más de 2 millones, incluidas las muertes por enfermedad renal causadas por la diabetes).
 

Esta creciente carga de enfermedades crónicas hace necesarias soluciones avanzadas de monitorización para gestionar eficazmente los parámetros hemodinámicos, especialmente en entornos de cuidados intensivos y quirúrgicos. Dado que estas enfermedades suelen provocar complicaciones como insuficiencia cardíaca, hipertensión y disfunción multiorgánica, los proveedores de servicios sanitarios están adoptando cada vez más dispositivos de monitorización hemodinámica para garantizar una evaluación precisa y una intervención oportuna. Se prevé que esta adopción se acelere aún más con la integración de análisis basados en inteligencia artificial y capacidades de monitorización remota, lo que convertirá la monitorización hemodinámica en un componente esencial de la prestación sanitaria moderna.
 

Además, el aumento del volumen de intervenciones quirúrgicas es un factor clave que impulsa el crecimiento del mercado de dispositivos de monitorización hemodinámica. Estos dispositivos son esenciales para evaluar la función cardiovascular durante intervenciones quirúrgicas complejas, garantizar la seguridad de los pacientes y optimizar los resultados. A medida que las intervenciones quirúrgicas se vuelven más frecuentes, los hospitales y centros quirúrgicos están adoptando cada vez más sistemas avanzados de monitorización para gestionar riesgos perioperatorios como la hipotensión y la inestabilidad cardíaca.
 

Según la Agency for Healthcare Research and Quality, las instalaciones hospitalarias de Estados Unidos realizaron aproximadamente 12,4 millones de intervenciones de cirugía ambulatoria en 2022, frente a los 11,9 millones de 2021.Este aumento del volumen de intervenciones quirúrgicas pone de manifiesto la creciente demanda de tecnologías de monitorización fiables capaces de proporcionar información en tiempo real sobre el gasto cardíaco, la presión arterial y la perfusión tisular. A medida que los sistemas sanitarios de todo el mundo amplían su capacidad quirúrgica y priorizan la seguridad de los pacientes, se prevé que la adopción de soluciones de monitorización hemodinámica mínimamente invasivas y avanzadas se acelere, impulsando el crecimiento del mercado durante los próximos años.
 

Los dispositivos de monitorización hemodinámica son una parte esencial de la atención sanitaria actual, ya que proporcionan evaluaciones en tiempo real de parámetros cardiovasculares, como el gasto cardíaco, la presión arterial y la perfusión tisular. La información obtenida de estos dispositivos se utiliza para ayudar a los profesionales clínicos a tratar a pacientes que reciben fluidoterapia o se someten a tratamientos médicos durante intervenciones quirúrgicas o situaciones de cuidados críticos. Mediante este tipo de monitorización, los profesionales clínicos pueden detectar la inestabilidad del sistema hemodinámico de los pacientes antes de que se desarrollen complicaciones graves, lo que mejora en última instancia los resultados clínicos y permite ofrecer planes de tratamiento más personalizados. Por ello, estos dispositivos son indispensables para reforzar la seguridad de los pacientes y optimizar el uso de los recursos en hospitales y centros quirúrgicos.
 

Tendencias del mercado de dispositivos de monitorización hemodinámica

  • Los avances tecnológicos en los dispositivos de monitorización hemodinámica constituyen uno de los factores más influyentes que aceleran el crecimiento del mercado.
     
  • Estas innovaciones han mejorado significativamente la precisión, la eficiencia y la facilidad de uso de los sistemas de monitorización, al responder a la creciente necesidad de evaluar en tiempo real el estado cardiovascular en entornos de cuidados críticos y quirúrgicos.
     
  • Los avances actuales han transformado la monitorización invasiva convencional en soluciones mínimamente invasivas y no invasivas, mejorando la seguridad y el confort de los pacientes. Por ejemplo, las tecnologías avanzadas de análisis de la morfología del pulso y bioimpedancia permiten medir de forma continua el gasto cardíaco sin necesidad de cateterización de la arteria pulmonar, lo que reduce los riesgos asociados al procedimiento y la duración de la estancia hospitalaria.
     
  • Otra área importante de progreso es la integración de sistemas inalámbricos y portátiles de monitorización hemodinámica, que permiten realizar un seguimiento remoto de los pacientes y transmitir datos de forma fluida a paneles de control clínicos. Por ejemplo, el sensor Acumen IQ de Edwards Lifesciences proporciona información hemodinámica predictiva mediante algoritmos de aprendizaje automático, ayudando a los profesionales clínicos a anticipar episodios de hipotensión y optimizar la gestión de fluidos.
     
  • También se han logrado avances significativos en la miniaturización y la conectividad de los sensores, lo que permite desarrollar dispositivos portátiles para entornos ambulatorios y de atención domiciliaria. Estas innovaciones facilitan la monitorización continua de pacientes de alto riesgo fuera del entorno hospitalario, reduciendo los reingresos y mejorando los resultados a largo plazo. Por ejemplo, la avanzada tecnología PiCCO de Pulsion Medical Systems combina la termodilución y el análisis de la morfología del pulso para realizar una evaluación hemodinámica precisa en unidades de cuidados críticos.
     
  • Además, la introducción de la inteligencia artificial (IA) y el análisis de datos basado en la nube ha transformado la interpretación de datos médicos complejos por parte de los profesionales clínicos. Las plataformas asistidas por IA han mejorado la capacidad de los usuarios para predecir futuros problemas de salud, realizar análisis automáticos de tendencias sobre grandes volúmenes de datos clínicos y ofrecer recomendaciones de tratamiento personalizadas. De este modo, reducen la posibilidad de errores humanos y mejoran la eficiencia de los flujos de trabajo. Como resultado de estos cambios, el sector de la monitorización hemodinámica está evolucionando para responder a la creciente demanda de medicina de precisión en cirugía cardíaca, traumatología y tratamiento de enfermedades crónicas.
     

Análisis del mercado de dispositivos de monitorización hemodinámica

Mercado de dispositivos de monitorización hemodinámica, por producto, 2022–2035 (miles de millones de USD)
 

Según el producto, el mercado se divide en dispositivos desechables y monitores. El segmento de monitores lidera el mercado, con los mayores ingresos, de 1.100 millones de USD en 2025.
 

  • Los dispositivos de monitorización hemodinámica hacen referencia a sistemas avanzados, como monitores de cabecera, unidades portátiles y plataformas integradas, que permiten evaluar de forma continua parámetros cardiovasculares, como el gasto cardíaco, la presión arterial y la presión venosa central. Estos monitores son esenciales para orientar las decisiones terapéuticas y garantizar la estabilidad del paciente en entornos de alta complejidad asistencial.
     
  • Los dispositivos de monitorización hemodinámica se utilizan principalmente en entornos de cuidados críticos, especialmente en las UCI, donde la evaluación cardiovascular continua es fundamental para tratar a pacientes en estado crítico. Según la Encuesta Nacional de Atención Médica Ambulatoria Hospitalaria de los CDC, en 2022, aproximadamente 3,1 millones de visitas a los servicios de urgencias derivaron en ingresos en unidades de cuidados críticos, lo que pone de manifiesto la demanda sostenida y significativa de servicios de UCI. Esta elevada afluencia de pacientes impulsa directamente la adopción de sistemas de monitorización avanzados, ya que cada cama de UCI requiere capacidades fiables de monitorización hemodinámica.
     
  • Además, los dispositivos de monitorización hemodinámica de última generación también ofrecen a los usuarios funciones de seguridad integradas, interfaces de pantalla táctil fáciles de utilizar y procesos de calibración automatizados. Estas características reducen la probabilidad de errores humanos y mejoran la calidad de la atención al paciente en situaciones que requieren una monitorización continua.
     
  • Junto con las sólidas tendencias de adopción de sistemas médicos automatizados, el mayor uso de monitores de última generación generará oportunidades de crecimiento en el mercado de dispositivos de monitorización hemodinámica.
     

Según el tipo de sistema, el mercado de dispositivos de monitorización hemodinámica se segmenta en sistemas no invasivos, invasivos y mínimamente invasivos. El segmento no invasivo lideró el mercado, con los mayores ingresos, de 809,4 millones de USD en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,3 % durante el período de previsión.
 

  • El segmento no invasivo de los dispositivos de monitorización hemodinámica se centra en tecnologías que miden parámetros cardiovasculares sin penetrar en la piel ni insertar catéteres. Estos sistemas emplean métodos avanzados, como la ecografía Doppler, la bioimpedancia y la biorreactancia, para proporcionar evaluaciones precisas del gasto cardíaco y del estado de los líquidos.
     
  • La demanda de monitorización no invasiva se está acelerando, ya que los hospitales y los centros ambulatorios buscan soluciones más seguras, rápidas y rentables para los cuidados perioperatorios y críticos. Estos dispositivos se utilizan cada vez más en los servicios de urgencias y durante cirugías de alto riesgo, en las que resulta esencial realizar una evaluación hemodinámica rápida. El creciente interés por la comodidad del paciente y la reducción del riesgo de infección ha situado a los sistemas no invasivos como una opción preferente en los protocolos de recuperación optimizada y los procedimientos quirúrgicos mínimamente invasivos.
     
  • Un ejemplo destacado es el sistema ClearSight de Edwards Lifesciences, que proporciona una monitorización continua y no invasiva de la presión arterial y del gasto cardíaco mediante un manguito para el dedo y algoritmos avanzados. Esta tecnología permite a los profesionales clínicos realizar un seguimiento de las tendencias hemodinámicas sin utilizar líneas arteriales, lo que favorece la optimización de los líquidos y la detección temprana de la hipotensión durante cirugías mayores.
     
  • Gracias a los avances en la precisión de los sensores, la conectividad inalámbrica y el análisis predictivo, se prevé que estos dispositivos experimenten una adopción generalizada en entornos quirúrgicos, de cuidados críticos y ambulatorios, reforzando su papel en la mejora de la seguridad y la eficiencia de la gestión cardiovascular.
     

Hemodynamic Monitoring Devices Market, By End Use (2025)

Según el uso final, el mercado de dispositivos de monitorización hemodinámica se segmenta en hospitales, centros de cirugía ambulatoria, entornos de atención domiciliaria y otros usuarios finales. El segmento de hospitales dominó el mercado, con la mayor cuota de ingresos, del 64,4% en 2025, y se prevé que registre la TCAC más elevada durante el período de previsión.


  • Los hospitales siguen siendo el principal usuario final de los dispositivos de monitorización hemodinámica e incluyen diversos entornos, como las unidades de cuidados intensivos (UCI), los quirófanos y los servicios de urgencias. Estas instalaciones demandan una amplia gama de soluciones de monitorización, desde catéteres invasivos hasta sensores no invasivos, para atender a pacientes en estado crítico y a pacientes perioperatorios.
     
  • La amplia adopción de la monitorización hemodinámica en los hospitales se debe, en parte, a su elevada carga de pacientes en estado crítico. En EE. UU., se registraron aproximadamente 33,36 millones de ingresos hospitalarios en 2020, de los cuales los hospitales comunitarios representaron más de 31,39 millones. Además, estas instalaciones gestionaron más de 59.000 camas de UCI médico-quirúrgicas y otras 16.000 camas de UCI cardiaca. Este volumen pone de relieve la demanda continua de monitorización cardiovascular en tiempo real en los distintos servicios hospitalarios, lo que refuerza el papel crucial de los dispositivos hemodinámicos para mantener una atención de calidad a gran escala.
     
  • Al proporcionar a los profesionales sanitarios datos fiables en tiempo real, estos sistemas ayudan a reducir los ingresos en UCI, disminuir las tasas de complicaciones y mejorar los resultados de mortalidad.
     
  • Por tanto, la considerable magnitud de los ingresos hospitalarios y de la capacidad de las UCI, junto con la necesidad de realizar evaluaciones cardiovasculares de alta precisión, consolida a los hospitales como el principal factor de crecimiento del mercado.
     

U.S. Hemodynamic Monitoring Devices Market, 2022 – 2035 (USD Million)

Mercado de dispositivos de monitorización hemodinámica de América del Norte
 

América del Norte dominó el mercado, con una cuota de mercado del 36,4% en 2025.
 

  • El mercado estadounidense se valoró en 419 millones de USD y 439 millones de USD en 2022 y 2023, respectivamente. En 2025, el tamaño del mercado alcanzó los 520,4 millones de USD, frente a los 463,7 millones de USD de 2024. EE. UU. domina el mercado de dispositivos de monitorización hemodinámica de América del Norte, impulsado principalmente por la elevada prevalencia de las enfermedades cardiovasculares y una infraestructura sanitaria avanzada. Los hospitales y las unidades de cuidados críticos de toda la región dependen en gran medida de sistemas de monitorización invasivos, mínimamente invasivos y no invasivos para atender a pacientes sometidos a cirugía cardiaca, recibir atención traumatológica y someterse a intervenciones complejas.
     
  • Según los Centros para el Control y la Prevención de Enfermedades (CDC), las enfermedades cardiacas siguen siendo la principal causa de muerte en EE. UU., donde una persona fallece cada 34 segundos por una enfermedad cardiovascular. Solo en 2023, 919.032 personas murieron por enfermedades cardiovasculares y aproximadamente 805.000 sufren un infarto cada año. Estas cifras alarmantes ponen de relieve la necesidad de realizar evaluaciones hemodinámicas continuas para mejorar los resultados y reducir las tasas de mortalidad.
     
  • El crecimiento de la región se ve respaldado además por los avances tecnológicos, la sólida adopción de plataformas de monitorización basadas en inteligencia artificial y la presencia de importantes actores del mercado, como Edwards Lifesciences, GE HealthCare y Baxter International. Con una atención cada vez mayor a la analítica predictiva y a las capacidades de monitorización remota, se prevé que América del Norte mantenga su posición de liderazgo en el mercado mundial de dispositivos de monitorización hemodinámica.
     

Mercado europeo de dispositivos de monitorización hemodinámica
 

El mercado europeo alcanzó los 433,9 millones de USD en 2025 y se prevé que registre un crecimiento atractivo durante el período de previsión.
 

  • Europa representa un mercado importante para los dispositivos de monitorización hemodinámica, impulsado por la elevada carga de enfermedades cardiovasculares y el creciente número de procedimientos mínimamente invasivos. Según Eurostat, las enfermedades cardiovasculares siguen siendo la principal causa de muerte en la UE y provocaron 1,7 millones de fallecimientos en 2020, lo que representa el 32,7% del total de muertes en la región. Esta alarmante prevalencia pone de manifiesto la necesidad crítica de contar con soluciones avanzadas de monitorización durante las intervenciones cardíacas y la atención perioperatoria. Los hospitales y centros quirúrgicos de toda Europa recurren cada vez más a sistemas de monitorización hemodinámica para gestionar a los pacientes sometidos a tratamientos cardiovasculares complejos y cirugías mayores.
     
  • Asimismo, uno de los procedimientos más habituales relacionados con el tratamiento de las enfermedades cardiovasculares es la angioplastia coronaria transluminal. Se trata de una técnica mínimamente invasiva para tratar las arterias coronarias obstruidas. Según Eurostat, en 2021 se realizaron aproximadamente 1,1 millones de procedimientos de angioplastia en 25 países de la UE, y Croacia registró la tasa más elevada, con 553 procedimientos por cada 100.000 habitantes, seguida de Alemania (390), Letonia (328), Austria (324) y Bulgaria (303). El elevado volumen de procedimientos, combinado con el énfasis de la región en la seguridad del paciente y la medicina de precisión, está impulsando el crecimiento del mercado.
     

Se prevé que el mercado alemán de dispositivos de monitorización hemodinámica registre un crecimiento constante entre 2026 y 2035.
 

  • El panorama sanitario de Alemania impulsa significativamente el mercado, respaldado por el elevado volumen de intervenciones quirúrgicas y las exigencias de la atención crítica. Según la Oficina Federal de Estadística de Alemania, en 2023 los hospitales alemanes registraron aproximadamente 16,53 millones de procedimientos quirúrgicos con hospitalización, lo que pone de relieve el uso generalizado de la monitorización cardiovascular perioperatoria durante cirugías mayores, como reemplazos articulares, operaciones vasculares y resecciones de órganos.
     
  • Además, con cerca de 27.120 camas para adultos en unidades de cuidados intensivos en 2023, la sólida capacidad de atención crítica de Alemania pone de manifiesto la importancia de la monitorización hemodinámica continua para gestionar el equilibrio de líquidos, detectar la inestabilidad hemodinámica y orientar las intervenciones en pacientes con afecciones médicas graves.
     
  • Estas cifras reflejan una carga clínica significativa. A medida que Alemania continúa reforzando su infraestructura de atención crítica e implementa estrategias terapéuticas avanzadas, se espera que la demanda de dispositivos de monitorización hemodinámica crezca de forma constante.
     

Mercado de dispositivos de monitorización hemodinámica de Asia-Pacífico
 

Se prevé que el mercado de la región de Asia-Pacífico alcance un valor de 380,7 millones de USD en 2025.
 

  • El mercado de Asia-Pacífico está impulsado por una carga considerable y creciente de enfermedades cardiovasculares y procedimientos quirúrgicos relacionados. Según el estudio Global Burden of Disease, en 2021 había aproximadamente 341,6 millones de personas afectadas y se produjeron 12 millones de muertes relacionadas con enfermedades cardiovasculares en toda la región, lo que representa cerca del 62% de los fallecimientos cardiovasculares registrados en todo el mundo. Esta grave carga clínica pone de manifiesto la necesidad de una monitorización cardiovascular continua y precisa.
     
  • Otro factor de crecimiento importante en este mercado es la creciente preferencia por los servicios de telesalud, que se ha acelerado desde la pandemia y continúa ganando aceptación en toda Asia-Pacífico. Las soluciones de monitorización remota de pacientes integradas con dispositivos hemodinámicos permiten a los profesionales clínicos realizar un seguimiento del gasto cardíaco, la presión arterial y el estado de los líquidos fuera de los entornos hospitalarios tradicionales. Gracias a los avances en conectividad inalámbrica, plataformas basadas en la nube y análisis impulsados por inteligencia artificial, se prevé que la monitorización hemodinámica habilitada para telesalud se convierta en un pilar de la atención centrada en el paciente, impulsando el crecimiento del mercado en toda la región.
     

Se prevé que el mercado japonés de dispositivos de monitorización hemodinámica registre un crecimiento lucrativo entre 2026 y 2035.
 

  • Japón se enfrenta a una de las sociedades que envejecen con mayor rapidez del mundo: el 29,1% de su población tiene 65 años o más, y las proyecciones indican que esta proporción aumentará hasta el 36,3% en 2045. Dado que los pacientes de edad avanzada suelen requerir cuidados perioperatorios y críticos complejos, existe una demanda creciente de dispositivos de monitorización hemodinámica para gestionar de forma segura el equilibrio de líquidos, el gasto cardíaco y la estabilidad hemodinámica durante las intervenciones y el tratamiento de enfermedades crónicas.
     
  • La tendencia al envejecimiento, junto con una infraestructura sanitaria avanzada, impulsa una adopción significativa tanto de herramientas de monitorización hospitalaria como ambulatoria. Japón cuenta con aproximadamente 13,5 camas de UCI por cada 100.000 habitantes, lo que respalda su capacidad para atender las necesidades de cuidados cardiovasculares agudos y posoperatorios y, por tanto, favorece el crecimiento del mercado.
     

Mercado latinoamericano de dispositivos de monitorización hemodinámica


  • Brasil afronta una considerable carga de enfermedad cardiovascular; la Federación Mundial del Corazón registró 374.765 muertes por enfermedades cardiovasculares en 2021. Estas cifras reflejan la elevada prevalencia de afecciones como la hipertensión, la cardiopatía isquémica y la insuficiencia cardíaca, que a menudo requieren hospitalización e intervenciones cardiovasculares avanzadas. En respuesta, los hospitales y las unidades de cuidados críticos de todo Brasil están invirtiendo en dispositivos de monitorización hemodinámica para evaluar de forma continua el gasto cardíaco, la presión arterial y la perfusión tisular, mejorando así la gestión de los pacientes
     
  • La expansión de la infraestructura de cuidados críticos constituye otro factor clave de crecimiento. La capacidad de camas de UCI de Brasil aumentó un 52%, al pasar de 47.846 camas en 2014 a 73.160 en 2024, aunque la disponibilidad sigue siendo desigual entre las distintas regiones. Este incremento de la capacidad de las UCI ha elevado la demanda de soluciones de monitorización cardiovascular en tiempo real, esenciales para estabilizar a los pacientes en cuidados intensivos. A medida que Brasil continúa modernizando sus sistemas sanitarios públicos y privados mediante la incorporación de plataformas hemodinámicas avanzadas, el mercado de estos dispositivos está bien posicionado para registrar un crecimiento sólido y sostenido.
     

Mercado de dispositivos de monitorización hemodinámica de Oriente Medio y África

Se prevé que el mercado de Arabia Saudí experimente un crecimiento significativo y prometedor entre 2026 y 2035.
 

  • El mercado de dispositivos de monitorización hemodinámica de Arabia Saudí registra un fuerte crecimiento, respaldado por la rápida transformación de la salud digital del país y la creciente preferencia por los servicios de telesalud. La iniciativa Visión 2030 del Gobierno hace hincapié en la modernización sanitaria, incluida la monitorización remota de pacientes y las consultas virtuales, que se están convirtiendo en elementos fundamentales para la gestión de enfermedades crónicas y los cuidados posoperatorios.
     
  • Los dispositivos de monitorización hemodinámica integrados con plataformas de telesalud permiten a los profesionales clínicos realizar un seguimiento remoto del gasto cardíaco, la presión arterial y el estado de los líquidos, reduciendo la necesidad de visitas frecuentes al hospital y mejorando el acceso a la atención sanitaria en las zonas rurales y desatendidas.
     
  • A medida que los proveedores sanitarios y las empresas tecnológicas colaboran para ampliar la infraestructura digital, se prevé que la demanda de dispositivos conectados de monitorización hemodinámica aumente significativamente.
     

Cuota de mercado de los dispositivos de monitorización hemodinámica

  • Entre los principales actores del mercado se encuentran Koninklijke Philips N.V., Baxter International, Abbott Laboratories, Siemens Healthineers y GE HealthCare Technologies Inc., que en conjunto representan el 53 % del mercado mundial.
     
  • Estas empresas dominan el mercado gracias a sus sólidas carteras de productos, sus avanzadas plataformas de monitorización y la innovación continua en tecnologías invasivas, mínimamente invasivas y no invasivas.
     
  • Los principales actores están ampliando activamente su oferta mediante la introducción de sistemas de monitorización predictiva habilitados para IA y soluciones de conectividad inalámbrica para satisfacer la creciente demanda de evaluación cardiovascular en tiempo real. Edwards Lifesciences se centra en plataformas hemodinámicas predictivas, como el sensor Acumen IQ, mientras que GE HealthCare hace hincapié en soluciones integradas de monitorización para entornos de cuidados críticos y perioperatorios. Siemens Healthineers está impulsando tecnologías mínimamente invasivas que combinan precisión y seguridad del paciente.
     
  • La expansión geográfica sigue siendo una estrategia de crecimiento clave, y los principales actores se dirigen a los mercados emergentes de Asia-Pacífico y América Latina. Las colaboraciones estratégicas con hospitales y proveedores de telesalud mejoran aún más la visibilidad y la adopción de las marcas, especialmente en las regiones que priorizan la monitorización remota y la transformación digital de la atención sanitaria.
     
  • Las alianzas permiten a las empresas desarrollar conjuntamente algoritmos avanzados de monitorización e integrar análisis basados en la nube para mejorar la toma de decisiones clínicas. Al combinar innovación tecnológica, penetración regional y estrategias centradas en el paciente, estos actores se están posicionando para mantener un crecimiento sostenido en el mercado global.
     

Empresas del mercado de dispositivos de monitorización hemodinámica

Entre los principales actores que operan en el sector de los dispositivos de monitorización hemodinámica se incluyen:

  • Abbott Laboratories
  • Baxter International
  • Becton, Dickinson and Company (BD)
  • Canon Medical Systems Corporation
  • Deltex Medical Group
  • Edwards Lifesciences Corporation
  • GE HealthCare Technologies
  • Getinge
  • ICU Medical
  • Koninklijke Philips N.V.
  • Masimo Corporation
  • Mindray
  • Nihon Kohden Corporation
  • OSYPKA MEDICAL
  • Siemens Healthineers
     
  • Baxter International

Baxter es un actor destacado en el mercado de dispositivos de monitorización hemodinámica, especialmente gracias a su sistema Starling Fluid Management Monitoring System, que utiliza tecnología patentada de biorreactancia para proporcionar datos no invasivos y en tiempo real sobre el gasto cardíaco y la respuesta a los fluidos. Esta innovación respalda la fluidoterapia individualizada en las unidades de cuidados intensivos (UCI), los servicios de urgencias (ED), los quirófanos (OR) y los entornos de respuesta rápida, reduciendo las posibles complicaciones derivadas de las vías invasivas y en consonancia con la tendencia general del sector sanitario hacia una atención al paciente no invasiva. El enfoque estratégico de Baxter en las soluciones no invasivas refuerza su posición en un mercado que favorece cada vez más las plataformas de monitorización más seguras y centradas en el paciente.
 

  • Koninklijke Philips N.V.

Philips ocupa una posición relevante en el mercado de la monitorización hemodinámica intervencionista gracias a su sistema Hemo con IntelliVue X3. Diseñada para laboratorios de cateterismo, esta solución integra mediciones hemodinámicas avanzadas en un monitor de paciente con pantalla táctil, lo que facilita un control fluido desde la mesa y la visualización de datos en tiempo real. Este enfoque se ajusta al compromiso de Philips con la optimización de los flujos de trabajo y la mejora de la toma de decisiones clínicas en entornos intervencionistas, y refuerza su influencia en la monitorización hemodinámica de los laboratorios de cateterismo.
 

  • GE Healthcare

El sistema de registro hemodinámico Mac Lab de GE Healthcare ha sido durante mucho tiempo un elemento fundamental de la monitorización en los laboratorios de cateterismo, con casi 20 años de uso consolidado. El sistema destaca por integrar herramientas de imagen, datos de formas de onda y generación de informes en laboratorios de cateterismo de gran volumen, garantizando la sincronización de datos, la interoperabilidad y unos flujos de trabajo clínicos más ágiles. La profunda integración de GE con los sistemas informáticos hospitalarios y su compromiso con la eficiencia de la documentación ponen de manifiesto su liderazgo sostenido en las plataformas de monitorización hemodinámica invasiva.
 

Noticias del mercado de dispositivos de monitorización hemodinámica:

  • En mayo de 2021, Philips lanzó el sistema Hemo integrado con IntelliVue X3, que combina la monitorización hemodinámica con los controles de las salas de diagnóstico por imagen para agilizar las operaciones en los laboratorios de cateterismo. Esta innovación tenía como objetivo mejorar la eficiencia del flujo de trabajo y proporcionar a los profesionales sanitarios información cardiovascular en tiempo real durante los procedimientos intervencionistas.
     
  • En julio de 2024, Getinge presentó Pulsiocare, una plataforma móvil e intuitiva que integra las tecnologías PiCCO y ProAQT para la monitorización hemodinámica avanzada en unidades de cuidados intensivos y quirófanos. La plataforma obtuvo la certificación CE, lo que refuerza el cumplimiento de las normas reguladoras europeas y la posiciona como una solución de nueva generación para entornos de cuidados críticos.
     

El informe de investigación del mercado de dispositivos de monitorización hemodinámica incluye una cobertura exhaustiva del sector con estimaciones y previsiones de ingresos, expresados en millones de USD, de 2022 a 2035 para los siguientes segmentos:

Mercado, por producto

  • Productos desechables
  • Monitores

Mercado, por tipo de sistema

  • No invasivo
  • Invasivo
  • Mínimamente invasivo

Mercado, por uso final

  • Hospitales
  • Centros de cirugía ambulatoria
  • Entornos de atención domiciliaria
  • Otros usos finales                                            

La información anterior se proporciona para las siguientes regiones y países:

  • América del Norte
    • EE. UU.
    • Canadá
  • Europa
    • Alemania
    • Reino Unido
    • Francia
    • Italia
    • España
    • Países Bajos
  • Asia-Pacífico
    • China
    • India
    • Japón
    • Australia
    • Corea del Sur
  • América Latina
    • Brasil
    • México
    • Argentina
  • Oriente Medio y África
    • Arabia Saudí
    • Sudáfrica
    • EAU


Autores:  Monali Tayade , Jignesh Rawal

Preguntas frecuentes(FAQ):

¿Cuál es el tamaño del mercado de dispositivos de monitorización hemodinámica en 2025?
El tamaño del mercado se valoró en 1.600 millones de USD en 2025, y se prevé una tasa de crecimiento anual compuesta (TCAC) del 7,2 % hasta 2035, impulsada por la creciente prevalencia de enfermedades crónicas, los avances tecnológicos y el aumento del número de intervenciones quirúrgicas.
¿Cuál se prevé que sea el valor del mercado de dispositivos de monitorización hemodinámica en 2035?
Se prevé que el mercado alcance los 3.100 millones de USD para 2035, impulsado por las innovaciones en tecnologías de monitorización no invasiva y la creciente adopción de servicios de telesalud.
¿Cuál se prevé que sea el tamaño del mercado de dispositivos de monitorización hemodinámica en 2026?
Se prevé que el mercado alcance los 1.700 millones de USD en 2026.
¿Qué ingresos generó el segmento de monitores?
El segmento de monitores generó 1.100 millones de USD en 2025 y lideró el mercado en términos de ingresos.
¿Cuál fue la valoración del segmento no invasivo?
El segmento no invasivo representó la mayor cuota de ingresos, con 809,4 millones de USD en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,3 % durante el período de previsión.
¿Qué región lidera el mercado de dispositivos de monitorización hemodinámica?
Norteamérica lideró el mercado con una cuota de mercado del 36,4 % en 2025, impulsada por una infraestructura sanitaria avanzada y una elevada adopción de tecnologías innovadoras.
¿Cuáles son las próximas tendencias en el mercado de dispositivos de monitorización hemodinámica?
Entre las principales tendencias se encuentran el cambio de soluciones de monitorización invasivas a soluciones mínimamente invasivas y no invasivas, los avances en las tecnologías de bioimpedancia y análisis de la morfología del pulso, así como la integración de herramientas de evaluación cardiovascular en tiempo real en entornos de cuidados intensivos.
¿Cuáles son los principales actores del mercado de dispositivos de monitorización hemodinámica?
Entre los principales actores se encuentran Abbott Laboratories, Baxter International, Becton, Dickinson and Company (BD), Canon Medical Systems Corporation, Deltex Medical Group, Edwards Lifesciences Corporation, GE HealthCare Technologies, Getinge, ICU Medical y Koninklijke Philips N.V.

Metodología de investigación, fuentes de datos y proceso de validación

Este informe se basa en un proceso de investigación estructurado basado en conversaciones directas con la industria, modelado propietario y validación cruzada rigurosa, y no solo en investigación de escritorio.

Nuestro proceso de investigación de 6 pasos

  1. 1. Diseño de investigación y supervisión de analistas

    En GMI, nuestra metodología de investigación se basa en la experiencia humana, la validación rigurosa y la transparencia total. Cada perspectiva, análisis de tendencias y pronóstico en nuestros informes es desarrollado por analistas experimentados que entienden los matices de su mercado.

    Nuestro enfoque integra una extensa investigación primaria a través del compromiso directo con participantes y expertos de la industria, complementada con una investigación secundaria integral de fuentes globales verificadas. Aplicamos análisis de impacto cuantificado para ofrecer pronósticos confiables, manteniendo una trazabilidad completa desde las fuentes de datos originales hasta los insights finales.

  2. 2. Investigación primaria

    La investigación primaria forma la columna vertebral de nuestra metodología, contribuyendo con casi el 80% a los insights generales. Implica el compromiso directo con los participantes de la industria para garantizar la precisión y profundidad en el análisis. Nuestro programa de entrevistas estructuradas cubre los mercados regionales y globales, con aportes de ejecutivos de nivel C, directores y expertos en la materia. Estas interacciones proporcionan perspectivas estratégicas, operativas y técnicas, permitiendo insights completos y pronósticos de mercado confiables.

  3. 3. Minería de datos y análisis de mercado

    La minería de datos es una parte clave de nuestro proceso de investigación, contribuyendo con casi el 20% a la metodología general. Implica analizar la estructura del mercado, identificar las tendencias de la industria y evaluar los factores macroeconómicos a través del análisis de participación en los ingresos de los principales actores. Los datos relevantes se recopilan de fuentes pagas y gratuitas para construir una base de datos confiable. Esta información se integra luego para respaldar la investigación primaria y el dimensionamiento del mercado, con validación de partes interesadas clave como distribuidores, fabricantes y asociaciones.

  4. 4. Dimensionamiento del mercado

    Nuestro dimensionamiento del mercado se basa en un enfoque ascendente, comenzando con datos de ingresos de empresas recopilados directamente a través de entrevistas primarias, junto con cifras de volumen de producción de fabricantes y estadísticas de instalación o implementación. Estos datos se ensamblan a través de los mercados regionales para llegar a una estimación global fundamentada en la actividad real de la industria.

  5. 5. Modelo de pronóstico y supuestos clave

    Cada pronóstico incluye documentación explícita de:

    • ✓ Principales impulsores de crecimiento y su impacto asumido

    • ✓ Factores restrictivos y escenarios de mitigación

    • ✓ Supuestos regulatorios y riesgo de cambio de política

    • ✓ Parámetro de la curva de adopción tecnológica

    • ✓ Supuestos macroeconómicos (crecimiento del PIB, inflación, moneda)

    • ✓ Dinámicas competitivas y expectativas de entrada/salida al mercado

  6. 6. Validación y aseguramiento de calidad

    Las etapas finales implican validación humana, donde expertos del dominio revisan manualmente los datos filtrados para identificar matices y errores contextuales que los sistemas automatizados podrían pasar por alto. Esta revisión de expertos añade una capa crítica de aseguramiento de calidad, asegurando que los datos se alineen con los objetivos de investigación y los estándares específicos del dominio.

    Nuestro proceso de validación de triple capa garantiza la máxima fiabilidad de los datos:

    • ✓ Validación estadística

    • ✓ Validación de expertos

    • ✓ Verificación de la realidad del mercado

Confianza & credibilidad

10+
Años de servicio
Entrega consistente desde el establecimiento
A+
Acreditación BBB
Estándares profesionales y satisfacciones
ISO
Calidad certificada
Empresa certificada ISO 9001-2015
150+
Analistas de investigación
En más de 20 sectores industriales
95%
Retención de clientes
Valor de relación de 5 años

Fuentes de datos verificadas

  • Publicaciones comerciales

    Revistas sectoriales, publicaciones comerciales y medios especializados

  • Bases de datos industriales

    Bases de datos de mercado propias y de terceros

  • Documentos regulatorios

    Registros de contratación pública y documentos de política

  • Investigación académica

    Estudios universitarios e informes de instituciones especializadas

  • Informes corporativos

    Informes anuales, presentaciones a inversores y declaraciones

  • Entrevistas con expertos

    Alta dirección, responsables de compras y especialistas técnicos

  • Archivo GMI

    Más de 13.000 estudios publicados en más de 20 sectores industriales

  • Datos comerciales

    Volúmenes de importación/exportación, códigos HS y registros aduaneros

Parámetros estudiados y evaluados

Cada punto de datos de este informe se valida mediante entrevistas primarias, modelado ascendente real y rigurosas comprobaciones cruzadas. Lea sobre nuestro proceso de investigación →

Autores:  Monali Tayade, Jignesh Rawal
Usamos cookies para mejorar la experiencia del usuario (política de privacidad)