Scarica il PDF gratuito

Mercato dei dispositivi per il monitoraggio emodinamico Dimensioni e quota 2026-2035

ID del Rapporto: GMI7995
   |
Data di Pubblicazione: January 2026
 | 
Formato del Rapporto: PDF/Excel/Dashboard/Piattaforma

Scarica il PDF gratuito

Esplora le nostre opzioni di licenza:

Dimensione del mercato dei dispositivi per il monitoraggio emodinamico

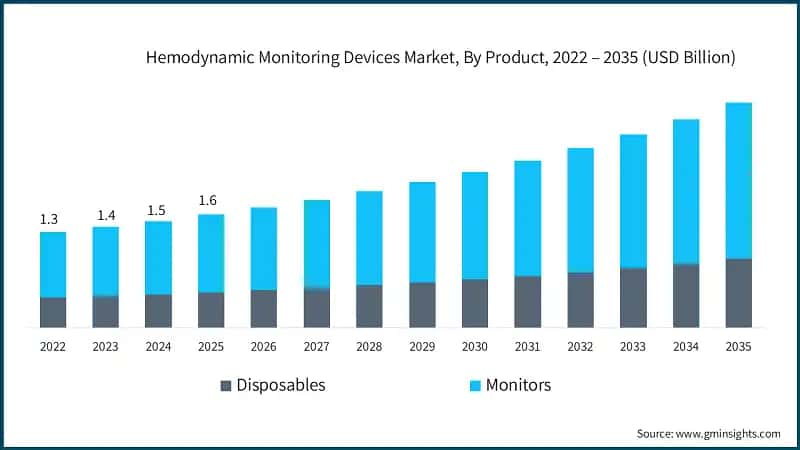
Nel 2025 il mercato globale dei dispositivi per il monitoraggio emodinamico è stato valutato a 1,6 miliardi di dollari USA e si prevede che cresca da 1,7 miliardi di dollari USA nel 2026 a 3,1 miliardi di dollari USA entro il 2035, con un tasso di crescita annuo composto (CAGR) del 7,2%, secondo l'ultimo report pubblicato da Global Market Insights Inc. Questa significativa crescita è sostenuta da numerosi fattori, tra cui l'aumento dell'incidenza delle malattie croniche a livello globale, i progressi tecnologici nei dispositivi per il monitoraggio emodinamico, la crescente preferenza per i servizi di telemedicina e l'incremento del numero di interventi chirurgici.
 

Principali risultati del mercato dei dispositivi per il monitoraggio emodinamico

Dimensione del mercato nel 2025
$ 1,6 miliardi
Dimensione del mercato nel 2026
$ 1,7 miliardi
Dimensione prevista del mercato nel 2035
$ 3,1 miliardi
CAGR (2026–2035)
7,2%
Dominio regionale
Mercato più grande
Nord America
Regione in più rapida crescita
Asia Pacifico
Principali operatori di mercato
  • Leader di mercato: Koninklijke Philips N.V. ha detenuto una quota di mercato superiore al 20% nel 2025.

  • Principali operatori: I primi 5 operatori di questo mercato includono Koninklijke Philips N.V., Baxter International, Abbott Laboratories, Siemens Healthineers, GE HealthCare Technologies Inc., che nel complesso hanno detenuto una quota di mercato del 53% nel 2025.

Principali fattori di crescita del mercato
  • Aumento dell'incidenza delle malattie croniche a livello globale
  • Progressi tecnologici nei dispositivi per il monitoraggio emodinamico
  • Crescente preferenza per i servizi di telemedicina
Opportunità
  • Espansione nei contesti ambulatoriali e nell'assistenza domiciliare
  • Integrazione dell'intelligenza artificiale e dell'analisi dei dati
Sfide
  • Elevato costo dei dispositivi per il monitoraggio dei pazienti
  • Quadro normativo rigoroso

I dispositivi per il monitoraggio emodinamico misurano la pressione e il flusso sanguigno all'interno del sistema cardiovascolare per valutare la circolazione e la funzionalità cardiaca. Forniscono informazioni in tempo reale su variabili quali la pressione sanguigna, la resistenza vascolare e la gittata cardiaca. Questi dispositivi sono utilizzati frequentemente per guidare la terapia farmacologica e la somministrazione di liquidi durante interventi chirurgici ad alto rischio, nelle unità di terapia intensiva e nelle sale operatorie. Inoltre, vengono impiegati nel trattamento di condizioni per le quali è essenziale un monitoraggio cardiovascolare accurato, come insufficienza cardiaca, shock e traumi gravi. Koninklijke Philips N.V., Baxter International, Abbott Laboratories, Siemens Healthineers e GE HealthCare Technologies Inc. sono alcune delle principali aziende del mercato dei dispositivi per il monitoraggio emodinamico. Introducendo tecnologie all'avanguardia non invasive, integrando analisi basate sull'intelligenza artificiale e rafforzando la propria presenza nei mercati emergenti, le principali aziende del mercato stanno espandendo la propria attività.
 

Il mercato è cresciuto da 1,3 miliardi di dollari USA nel 2022 a 1,5 miliardi di dollari USA nel 2024. La crescente incidenza delle malattie croniche a livello mondiale sta sostenendo in modo significativo la crescita del mercato. Secondo l'Organizzazione Mondiale della Sanità, nel 2021 le malattie non trasmissibili (NCD) hanno causato la morte di almeno 43 milioni di persone, rappresentando il 75% dei decessi globali non correlati a pandemie. Le malattie cardiovascolari hanno rappresentato la quota più elevata, con 19 milioni di decessi, seguite dai tumori (10 milioni), dalle malattie respiratorie croniche (4 milioni) e dal diabete (oltre 2 milioni, inclusi i decessi per malattie renali causate dal diabete).
 

Il crescente peso delle patologie croniche rende necessarie soluzioni di monitoraggio avanzate per gestire efficacemente i parametri emodinamici, soprattutto negli ambienti di terapia intensiva e chirurgici. Poiché queste malattie spesso provocano complicanze quali insufficienza cardiaca, ipertensione e disfunzione multiorgano, gli operatori sanitari stanno adottando sempre più i dispositivi per il monitoraggio emodinamico al fine di garantire una valutazione accurata e un intervento tempestivo. Si prevede che questa adozione acceleri ulteriormente con l'integrazione di analisi basate sull'intelligenza artificiale e di funzionalità di monitoraggio da remoto, rendendo il monitoraggio emodinamico una componente essenziale dell'erogazione sanitaria moderna.
 

Inoltre, l'aumento del numero di interventi chirurgici è un fattore chiave alla base della crescita del mercato dei dispositivi per il monitoraggio emodinamico. Questi dispositivi sono essenziali per valutare la funzionalità cardiovascolare durante interventi chirurgici complessi, garantendo la sicurezza dei pazienti e ottimizzando gli esiti. Con l'aumento della frequenza degli interventi chirurgici, gli ospedali e i centri chirurgici stanno adottando sempre più sistemi di monitoraggio avanzati per gestire i rischi perioperatori, quali ipotensione e instabilità cardiaca.
 

Secondo l'Agency for Healthcare Research and Quality, nel 2022 le strutture di proprietà ospedaliera negli Stati Uniti hanno effettuato circa 12,4 milioni di accessi per interventi di chirurgia ambulatoriale, rispetto agli 11,9 milioni del 2021.Questo aumento dei volumi chirurgici evidenzia la crescente domanda di tecnologie di monitoraggio affidabili in grado di fornire informazioni in tempo reale sulla portata cardiaca, sulla pressione sanguigna e sulla perfusione tissutale. Con l'espansione della capacità chirurgica e la crescente priorità attribuita alla sicurezza dei pazienti da parte dei sistemi sanitari di tutto il mondo, si prevede che l'adozione di soluzioni minimamente invasive e avanzate per il monitoraggio emodinamico acceleri, sostenendo la crescita del mercato nei prossimi anni.
 

I dispositivi di monitoraggio emodinamico sono una componente essenziale dell'assistenza sanitaria odierna, poiché forniscono valutazioni in tempo reale dei parametri cardiovascolari, tra cui la portata cardiaca, la pressione sanguigna e la perfusione tissutale. Le informazioni ottenute da questi dispositivi vengono utilizzate per assistere i medici nella gestione dei pazienti sottoposti a terapia infusionale o a trattamento medico in contesti chirurgici o di terapia intensiva. Grazie a questo tipo di monitoraggio, i medici possono rilevare l'instabilità del sistema emodinamico dei pazienti prima che si sviluppino complicanze gravi, migliorando in ultima analisi gli esiti clinici e definendo piani di trattamento più personalizzati. Questi dispositivi sono pertanto indispensabili per aumentare la sicurezza dei pazienti e ottimizzare l'utilizzo delle risorse negli ospedali e nei centri chirurgici.
 

Tendenze del mercato dei dispositivi di monitoraggio emodinamico

  • I progressi tecnologici nei dispositivi di monitoraggio emodinamico rappresentano uno dei fattori più influenti nell'accelerazione della crescita del mercato.
     
  • Queste innovazioni hanno migliorato significativamente l'accuratezza, l'efficienza e l'usabilità dei sistemi di monitoraggio, rispondendo alla crescente necessità di valutazioni cardiovascolari in tempo reale nei contesti di terapia intensiva e chirurgici.
     
  • Gli sviluppi moderni hanno trasformato il monitoraggio invasivo convenzionale in soluzioni minimamente invasive e non invasive, migliorando la sicurezza e il comfort dei pazienti. Ad esempio, le tecnologie avanzate di analisi del contorno dell'onda di polso e di bioimpedenza consentono oggi di misurare continuamente la portata cardiaca senza ricorrere al cateterismo dell'arteria polmonare, riducendo i rischi procedurali e la durata delle degenze ospedaliere.
     
  • Un'altra area di progresso significativa è l'integrazione di sistemi wireless e indossabili per il monitoraggio emodinamico, che consentono il monitoraggio remoto dei pazienti e la trasmissione continua dei dati ai cruscotti clinici. Ad esempio, il sensore Acumen IQ di Edwards Lifesciences fornisce indicazioni predittive sull'emodinamica utilizzando algoritmi di apprendimento automatico, aiutando i medici ad anticipare gli episodi di ipotensione e a ottimizzare la gestione dei fluidi.
     
  • Sono stati compiuti progressi significativi anche nella miniaturizzazione e nella connettività dei sensori, che hanno consentito lo sviluppo di dispositivi portatili per i contesti ambulatoriali e di assistenza domiciliare. Queste innovazioni supportano il monitoraggio continuo dei pazienti ad alto rischio al di fuori degli ambienti ospedalieri, riducendo i nuovi ricoveri e migliorando gli esiti a lungo termine. Ad esempio, l'avanzata tecnologia PiCCO di Pulsion Medical Systems combina la termodiluizione e l'analisi del contorno dell'onda di polso per una valutazione emodinamica precisa nelle unità di terapia intensiva.
     
  • Inoltre, l'introduzione dell'intelligenza artificiale (AI) e dell'analisi dei dati basata sul cloud ha modificato il modo in cui i medici interpretano i dati medici complessi. Le piattaforme supportate dall'AI hanno migliorato la capacità degli utenti di prevedere futuri problemi di salute, eseguire analisi automatiche delle tendenze su grandi quantità di dati clinici e fornire raccomandazioni terapeutiche personalizzate, riducendo così il potenziale di errore umano e migliorando l'efficienza del flusso di lavoro. In conseguenza di questi cambiamenti, il settore dei dispositivi di monitoraggio emodinamico si sta evolvendo per soddisfare la crescente domanda di medicina di precisione nella chirurgia cardiaca, nella traumatologia e nella gestione delle malattie croniche.
     

Analisi del mercato dei dispositivi di monitoraggio emodinamico

Mercato dei dispositivi di monitoraggio emodinamico, per prodotto, 2022 – 2035 (miliardi di dollari USA)
 

In base al prodotto, il mercato è suddiviso in dispositivi monouso e monitor. Il segmento dei monitor domina il mercato, con i ricavi più elevati, pari a 1,1 miliardi di dollari USA nel 2025.
 

  • I dispositivi per il monitoraggio emodinamico comprendono sistemi avanzati quali monitor al letto del paziente, unità portatili e piattaforme integrate, che consentono la valutazione continua dei parametri cardiovascolari, tra cui la gittata cardiaca, la pressione arteriosa e la pressione venosa centrale. Questi monitor sono essenziali per orientare le decisioni terapeutiche e garantire la stabilità dei pazienti in contesti ad alta intensità assistenziale.
     
  • I dispositivi per il monitoraggio emodinamico sono utilizzati soprattutto negli ambienti di terapia intensiva, in particolare nelle unità di terapia intensiva, dove la valutazione cardiovascolare continua è fondamentale per la gestione dei pazienti critici. Secondo il National Hospital Ambulatory Medical Care Survey del CDC, nel 2022 circa 3,1 milioni di accessi al pronto soccorso hanno comportato il ricovero in unità di terapia intensiva, evidenziando la domanda costante e significativa di servizi di terapia intensiva. Questo elevato afflusso di pazienti stimola direttamente l'adozione di sistemi di monitoraggio avanzati, poiché ogni posto letto di terapia intensiva richiede capacità affidabili di monitoraggio emodinamico.
     
  • Inoltre, i dispositivi di nuova generazione per il monitoraggio emodinamico offrono agli utenti funzionalità di sicurezza integrate, interfacce touchscreen intuitive e processi di calibrazione automatizzati. Queste caratteristiche riducono la probabilità di errore umano e migliorano la qualità dell'assistenza ai pazienti nelle situazioni in cui è necessario un monitoraggio continuo.
     
  • In combinazione con le solide tendenze di adozione dei sistemi medicali automatizzati, il maggiore utilizzo dei monitor di nuova generazione creerà opportunità di crescita per il mercato dei dispositivi per il monitoraggio emodinamico.
     

In base alla tipologia di sistema, il mercato dei dispositivi per il monitoraggio emodinamico è segmentato in sistemi non invasivi, invasivi e minimamente invasivi. Il segmento non invasivo ha dominato il mercato, con i ricavi più elevati, pari a 809,4 milioni di dollari USA nel 2025, e si prevede che cresca a un tasso di crescita annuo composto (CAGR) del 7,3% nel periodo di previsione.
 

  • Il segmento non invasivo dei dispositivi per il monitoraggio emodinamico comprende tecnologie che misurano i parametri cardiovascolari senza perforare la cute o inserire cateteri. Questi sistemi utilizzano metodi avanzati quali l'ecografia Doppler, la bioimpedenza e la biorereattanza per fornire valutazioni accurate della gittata cardiaca e dello stato dei fluidi.
     
  • La domanda di sistemi di monitoraggio non invasivi sta accelerando, poiché gli ospedali e le strutture ambulatoriali ricercano soluzioni più sicure, rapide ed economicamente efficienti per l'assistenza perioperatoria e la terapia intensiva. Questi dispositivi sono sempre più utilizzati nei pronto soccorso e durante gli interventi chirurgici ad alto rischio, nei quali è essenziale una valutazione emodinamica rapida. La crescente attenzione al comfort del paziente e alla riduzione del rischio di infezione ha reso i sistemi non invasivi una scelta preferenziale nei protocolli di recupero accelerato e nei percorsi chirurgici minimamente invasivi.
     
  • Un esempio significativo è il sistema ClearSight di Edwards Lifesciences, che consente il monitoraggio continuo non invasivo della pressione arteriosa e della gittata cardiaca mediante un manicotto digitale e algoritmi avanzati. Questa tecnologia permette ai medici di monitorare le tendenze emodinamiche senza ricorrere a linee arteriose, favorendo l'ottimizzazione dei fluidi e l'identificazione precoce dell'ipotensione durante gli interventi chirurgici maggiori.
     
  • Grazie ai progressi nella precisione dei sensori, nella connettività wireless e nell'analisi predittiva, si prevede che questi dispositivi saranno adottati ampiamente negli ambiti chirurgico, della terapia intensiva e dell'assistenza ambulatoriale, rafforzando il loro ruolo nel miglioramento della sicurezza e dell'efficienza della gestione cardiovascolare.
     

Mercato dei dispositivi per il monitoraggio emodinamico, per utilizzo finale (2025)

In base all’utilizzo finale, il mercato dei dispositivi di monitoraggio emodinamico è segmentato in ospedali, centri di chirurgia ambulatoriale, contesti di assistenza domiciliare e altri utilizzatori finali. Il segmento degli ospedali ha dominato il mercato, registrando la quota di ricavi più elevata, pari al 64,4% nel 2025, e si prevede che cresca al tasso di crescita annuo composto (CAGR) più rapido nel periodo di previsione.


  • Gli ospedali rimangono i principali utilizzatori finali di dispositivi di monitoraggio emodinamico e comprendono diversi contesti, tra cui unità di terapia intensiva (ICU), sale operatorie e reparti di emergenza. Queste strutture richiedono un’ampia gamma di soluzioni di monitoraggio, dai cateteri invasivi ai sensori non invasivi, per la gestione dei pazienti critici e sottoposti a procedure perioperatorie.
     
  • L’ampia diffusione del monitoraggio emodinamico negli ospedali è dovuta in parte al numero elevato di pazienti critici. Negli Stati Uniti si sono registrati circa 33,36 milioni di ricoveri ospedalieri nel 2020, di cui oltre 31,39 milioni nei soli ospedali di comunità. Inoltre, queste strutture gestivano oltre 59.000 posti letto nelle unità di terapia intensiva medico-chirurgica, oltre a 16.000 posti letto nelle unità di terapia intensiva cardiologica. Tali volumi evidenziano la domanda costante di monitoraggio cardiovascolare in tempo reale nei diversi reparti ospedalieri, rafforzando il ruolo cruciale dei dispositivi emodinamici nel garantire un’assistenza di qualità su larga scala.
     
  • Fornendo ai medici dati affidabili in tempo reale, questi sistemi contribuiscono a ridurre i ricoveri in terapia intensiva, diminuire i tassi di complicanze e migliorare gli esiti in termini di mortalità.
     
  • Di conseguenza, l’ampia portata dei ricoveri ospedalieri e la capacità delle unità di terapia intensiva, insieme alla necessità di valutazioni cardiovascolari di elevata precisione, consolidano gli ospedali come il principale fattore di crescita del mercato.
     

Mercato statunitense dei dispositivi di monitoraggio emodinamico, 2022–2035 (milioni di dollari USA)

Mercato dei dispositivi di monitoraggio emodinamico in Nord America
 

Il Nord America ha dominato il mercato con una quota di mercato del 36,4% nel 2025.
 

  • Il mercato statunitense era valutato a 419 milioni di dollari USA e 439 milioni di dollari USA rispettivamente nel 2022 e nel 2023. Nel 2025, la dimensione del mercato ha raggiunto 520,4 milioni di dollari USA, rispetto ai 463,7 milioni di dollari USA del 2024. Gli Stati Uniti dominano il mercato dei dispositivi di monitoraggio emodinamico in Nord America, principalmente grazie all’elevata prevalenza delle malattie cardiovascolari e alla presenza di infrastrutture sanitarie avanzate. Gli ospedali e le unità di terapia intensiva della regione fanno ampio affidamento su sistemi di monitoraggio invasivi, minimamente invasivi e non invasivi per la gestione dei pazienti sottoposti a interventi di cardiochirurgia, trattamento dei traumi e procedure complesse.
     
  • Secondo i Centers for Disease Control and Prevention (CDC), le malattie cardiache rimangono la principale causa di morte negli Stati Uniti, con una persona che muore ogni 34 secondi a causa di una malattia cardiovascolare. Solo nel 2023, 919.032 persone sono decedute per malattie cardiovascolari e circa 805.000 persone hanno subito un attacco cardiaco. Questi dati allarmanti evidenziano la necessità di una valutazione emodinamica continua per migliorare gli esiti e ridurre i tassi di mortalità.
     
  • La crescita della regione è ulteriormente sostenuta dai progressi tecnologici, dalla forte diffusione delle piattaforme di monitoraggio abilitate dall’intelligenza artificiale e dalla presenza di importanti operatori di mercato quali Edwards Lifesciences, GE HealthCare e Baxter International. Grazie alla crescente attenzione rivolta all’analisi predittiva e alle funzionalità di monitoraggio da remoto, si prevede che il Nord America mantenga la propria posizione di leadership nel mercato globale dei dispositivi di monitoraggio emodinamico.
     

Mercato europeo dei dispositivi di monitoraggio emodinamico
 

Nel 2025, il mercato europeo ha rappresentato 433,9 milioni di dollari USA e si prevede che registri una crescita redditizia nel periodo di previsione.
 

  • L’Europa rappresenta un mercato significativo per i dispositivi di monitoraggio emodinamico, sostenuto dall’elevata incidenza delle malattie cardiovascolari e dal numero crescente di procedure minimamente invasive. Secondo Eurostat, le malattie cardiovascolari rimangono la principale causa di morte nell’UE, con 1,7 milioni di decessi nel 2020, pari al 32,7% di tutti i decessi nella regione. Questa allarmante prevalenza evidenzia la necessità cruciale di soluzioni avanzate di monitoraggio durante gli interventi cardiaci e l’assistenza perioperatoria. Gli ospedali e i centri chirurgici di tutta Europa fanno sempre più affidamento sui sistemi di monitoraggio emodinamico per gestire i pazienti sottoposti a trattamenti cardiovascolari complessi e interventi chirurgici maggiori.
     
  • Inoltre, una delle procedure più comuni associate alla gestione delle malattie cardiovascolari è l’angioplastica coronarica transluminale. Si tratta di una tecnica minimamente invasiva per il trattamento delle arterie coronarie ostruite. Secondo Eurostat, nel 2021 sono state eseguite circa 1,1 milioni di procedure di angioplastica in 25 Paesi dell’UE, con la Croazia che ha registrato il rapporto più elevato, pari a 553 procedure ogni 100.000 abitanti, seguita da Germania (390), Lettonia (328), Austria (324) e Bulgaria (303). L’elevato volume di procedure, insieme all’attenzione della regione alla sicurezza dei pazienti e alla medicina di precisione, sta alimentando la crescita del mercato.
     

Si prevede che il mercato tedesco dei dispositivi di monitoraggio emodinamico registri una crescita costante tra il 2026 e il 2035.
 

  • Il contesto sanitario della Germania sostiene significativamente il mercato, grazie all’elevato numero di interventi chirurgici e alle esigenze di assistenza critica. Secondo l’Ufficio federale di statistica della Germania, nel 2023 gli ospedali tedeschi hanno registrato circa 16,53 milioni di procedure chirurgiche su pazienti ricoverati, evidenziando l’ampio ricorso al monitoraggio cardiovascolare perioperatorio durante interventi chirurgici maggiori, come le protesi articolari, gli interventi vascolari e le resezioni d’organo.
     
  • Inoltre, con quasi 27.120 posti letto per adulti nelle unità di terapia intensiva nel 2023, la solida capacità di assistenza critica della Germania sottolinea l’importanza del monitoraggio emodinamico continuo per gestire l’equilibrio dei fluidi, rilevare l’instabilità emodinamica e guidare gli interventi nei pazienti affetti da condizioni mediche gravi.
     
  • Questi dati riflettono un significativo carico clinico. Poiché la Germania continua a potenziare la propria infrastruttura di assistenza critica e ad attuare strategie terapeutiche avanzate, si prevede che la domanda di dispositivi di monitoraggio emodinamico cresca costantemente.
     

Mercato dei dispositivi di monitoraggio emodinamico nell’area Asia-Pacifico
 

Si prevede che il mercato dell’area Asia-Pacifico raggiunga un valore di 380,7 milioni di dollari USA nel 2025.
 

  • Il mercato dell’area Asia-Pacifico è sostenuto dal carico significativo e crescente delle malattie cardiovascolari e delle procedure chirurgiche correlate. Secondo lo studio Global Burden of Disease, nel 2021 nella regione si contavano circa 341,6 milioni di persone colpite e 12 milioni di decessi correlati alle malattie cardiovascolari (CVD), pari a quasi il 62% dei decessi cardiovascolari a livello mondiale. Questo grave carico clinico evidenzia la necessità di un monitoraggio cardiovascolare continuo e accurato.
     
  • Un altro importante fattore di crescita in questo mercato è la crescente preferenza per i servizi di telemedicina, la cui diffusione è accelerata dalla pandemia e continua a consolidarsi nell’area Asia-Pacifico. Le soluzioni di monitoraggio remoto dei pazienti integrate con dispositivi emodinamici consentono ai medici di monitorare la gittata cardiaca, la pressione arteriosa e lo stato dei fluidi al di fuori dei tradizionali contesti ospedalieri. Grazie ai progressi nella connettività wireless, nelle piattaforme basate sul cloud e nell’analisi dei dati basata sull’intelligenza artificiale, si prevede che il monitoraggio emodinamico abilitato dalla telemedicina diventi un pilastro dell’assistenza incentrata sul paziente, sostenendo la crescita del mercato in tutta la regione.
     

Si prevede che il mercato giapponese dei dispositivi di monitoraggio emodinamico registri una crescita redditizia tra il 2026 e il 2035.
 

  • Il Giappone si trova ad affrontare una delle società con il più rapido invecchiamento della popolazione al mondo: il 29,1% degli abitanti ha almeno 65 anni e le proiezioni indicano che tale percentuale salirà al 36,3% entro il 2045. Poiché i pazienti anziani necessitano spesso di un'assistenza perioperatoria e di terapia intensiva complessa, è in aumento la domanda di dispositivi di monitoraggio emodinamico per gestire in sicurezza l'equilibrio dei fluidi, la gittata cardiaca e la stabilità emodinamica durante gli interventi e nella gestione delle malattie croniche.
     
  • La tendenza all'invecchiamento, insieme a infrastrutture sanitarie avanzate, favorisce una significativa diffusione degli strumenti di monitoraggio sia ospedalieri sia ambulatoriali. Il Giappone dispone di circa 13,5 posti letto in terapia intensiva ogni 100.000 abitanti, a sostegno della propria capacità di gestire le esigenze di assistenza cardiovascolare acuta e postoperatoria, alimentando così la crescita del mercato.
     

Mercato dei dispositivi di monitoraggio emodinamico in America Latina


  • Il Brasile deve far fronte a un considerevole carico di malattie cardiovascolari: la World Heart Federation ha riportato 374.765 decessi per malattie cardiovascolari nel 2021. Questi dati riflettono l'ampia diffusione di patologie quali ipertensione, cardiopatia ischemica e insufficienza cardiaca, che spesso richiedono il ricovero ospedaliero e interventi cardiovascolari avanzati. In risposta a tale situazione, gli ospedali e le unità di terapia intensiva brasiliane stanno investendo in dispositivi di monitoraggio emodinamico per valutare costantemente la gittata cardiaca, la pressione arteriosa e la perfusione tissutale, migliorando così la gestione dei pazienti
     
  • L'espansione delle infrastrutture per la terapia intensiva rappresenta un altro importante fattore di crescita. La capacità ricettiva delle unità di terapia intensiva del Brasile è aumentata del 52%, passando da 47.846 posti letto nel 2014 a 73.160 nel 2024, sebbene la disponibilità rimanga disomogenea tra le diverse aree geografiche. Questo aumento della capacità delle unità di terapia intensiva ha accresciuto la domanda di soluzioni per il monitoraggio cardiovascolare in tempo reale, essenziali per la stabilizzazione dei pazienti in terapia intensiva. Poiché il Brasile continua a modernizzare i propri sistemi sanitari pubblici e privati integrando piattaforme emodinamiche avanzate, si prevede una crescita forte e sostenuta del mercato di questi dispositivi.
     

Mercato dei dispositivi di monitoraggio emodinamico in Medio Oriente e Africa

Si prevede che il mercato in Arabia Saudita registri una crescita significativa e promettente dal 2026 al 2035.
 

  • Il mercato saudita dei dispositivi di monitoraggio emodinamico sta registrando una forte crescita, sostenuta dalla rapida trasformazione digitale della sanità del Paese e dalla crescente preferenza per i servizi di telemedicina. L'iniziativa governativa Vision 2030 pone l'accento sulla modernizzazione dell'assistenza sanitaria, compresi il monitoraggio remoto dei pazienti e le consultazioni virtuali, che stanno diventando elementi essenziali della gestione delle malattie croniche e dell'assistenza postoperatoria.
     
  • I dispositivi di monitoraggio emodinamico integrati con le piattaforme di telemedicina consentono ai medici di monitorare da remoto la gittata cardiaca, la pressione arteriosa e lo stato dei fluidi, riducendo la necessità di frequenti visite ospedaliere e migliorando l'accesso all'assistenza nelle aree rurali e meno servite.
     
  • Poiché gli operatori sanitari e le aziende tecnologiche collaborano all'espansione delle infrastrutture digitali, si prevede che la domanda di dispositivi connessi per il monitoraggio emodinamico aumenti significativamente.
     

Quota del mercato dei dispositivi di monitoraggio emodinamico

  • Tra i principali operatori del mercato figurano Koninklijke Philips N.V., Baxter International, Abbott Laboratories, Siemens Healthineers e GE HealthCare Technologies Inc., che detengono complessivamente una quota del 53% del mercato globale.
     
  • Queste aziende dominano il mercato grazie a solidi portafogli di prodotti, piattaforme di monitoraggio avanzate e innovazione continua nelle tecnologie invasive, mini-invasive e non invasive.
     
  • I principali operatori stanno ampliando rapidamente la propria offerta introducendo sistemi di monitoraggio predittivo basati sull’intelligenza artificiale e soluzioni di connettività wireless per soddisfare la crescente domanda di valutazioni cardiovascolari in tempo reale. Edwards Lifesciences si concentra su piattaforme emodinamiche predittive come il sensore Acumen IQ, mentre GE HealthCare pone l’accento su soluzioni di monitoraggio integrate per la terapia intensiva e gli ambienti perioperatori. Siemens Healthineers sta sviluppando tecnologie mini-invasive che combinano precisione e sicurezza del paziente.
     
  • L’espansione geografica rimane una strategia di crescita fondamentale, con i principali operatori che puntano ai mercati emergenti dell’Asia-Pacifico e dell’America Latina. Le collaborazioni strategiche con ospedali e fornitori di servizi di telemedicina rafforzano ulteriormente la visibilità dei marchi e la loro diffusione, soprattutto nelle aree che attribuiscono priorità al monitoraggio remoto e alla trasformazione digitale della sanità.
     
  • Le partnership consentono alle aziende di sviluppare congiuntamente algoritmi avanzati di monitoraggio e di integrare analisi basate sul cloud per migliorare il processo decisionale clinico. Combinando innovazione tecnologica, penetrazione regionale e strategie incentrate sul paziente, questi operatori si stanno posizionando per una crescita sostenuta nel mercato globale.
     

Aziende del mercato dei dispositivi di monitoraggio emodinamico

Tra i principali operatori attivi nel settore dei dispositivi di monitoraggio emodinamico figurano:

  • Abbott Laboratories
  • Baxter International
  • Becton, Dickinson and Company (BD)
  • Canon Medical Systems Corporation
  • Deltex Medical Group
  • Edwards Lifesciences Corporation
  • GE HealthCare Technologies
  • Getinge
  • ICU Medical
  • Koninklijke Philips N.V.
  • Masimo Corporation
  • Mindray
  • Nihon Kohden Corporation
  • OSYPKA MEDICAL
  • Siemens Healthineers
     
  • Baxter International

Baxter è un importante operatore nel mercato dei dispositivi di monitoraggio emodinamico, in particolare grazie al sistema Starling Fluid Management Monitoring System, che utilizza una tecnologia brevettata di biorereattanza per fornire dati non invasivi e in tempo reale sulla portata cardiaca e sulla risposta ai fluidi. Questa innovazione supporta una fluidoterapia personalizzata nei contesti di terapia intensiva, pronto soccorso, sala operatoria e risposta rapida, riducendo le potenziali complicanze associate alle linee invasive e allineandosi alla più ampia tendenza del settore sanitario verso un’assistenza al paziente non invasiva. L’attenzione strategica di Baxter per le soluzioni non invasive rafforza la sua posizione in un mercato che privilegia sempre più piattaforme di monitoraggio più sicure e orientate alle esigenze del paziente.
 

  • Koninklijke Philips N.V.

Philips occupa una posizione significativa nel mercato del monitoraggio emodinamico interventistico grazie al sistema Hemo con IntelliVue X3. Progettata per i laboratori di cateterismo cardiaco, questa soluzione integra misurazioni emodinamiche avanzate in un monitor touchscreen per pazienti, consentendo un controllo agevole direttamente dal tavolo e la visualizzazione dei dati in tempo reale. Questo approccio riflette l’impegno di Philips verso l’ottimizzazione dei flussi di lavoro e il miglioramento del processo decisionale clinico negli ambienti interventistici, rafforzando la sua influenza nel monitoraggio emodinamico dei laboratori di cateterismo cardiaco.
 

  • GE Healthcare

Il Mac Lab Hemodynamic Recording System di GE Healthcare rappresenta da tempo un punto di riferimento nel monitoraggio dei laboratori di cateterismo cardiaco, con quasi 20 anni di utilizzo affidabile. Il sistema è particolarmente efficace nell’integrare immagini, dati delle forme d’onda e strumenti di reportistica nei laboratori di cateterismo cardiaco ad alto volume, garantendo la sincronizzazione dei dati, l’interoperabilità e flussi di lavoro clinici più efficienti. L’integrazione avanzata di GE con i sistemi informatici ospedalieri e il suo impegno per l’efficienza della documentazione evidenziano la leadership duratura dell’azienda nelle piattaforme di monitoraggio emodinamico invasivo.
 

Notizie sul mercato dei dispositivi di monitoraggio emodinamico:

  • Nel maggio 2021, Philips ha lanciato il sistema Hemo integrato con IntelliVue X3, combinando il monitoraggio emodinamico con i comandi della sala di diagnostica per immagini per semplificare le operazioni nei laboratori di cateterizzazione. Questa innovazione mirava a migliorare l'efficienza dei flussi di lavoro e a fornire ai medici informazioni cardiovascolari in tempo reale durante le procedure interventistiche.
     
  • Nel luglio 2024, Getinge ha introdotto Pulsiocare, una piattaforma mobile e intuitiva che integra le tecnologie PiCCO e ProAQT per il monitoraggio emodinamico avanzato nelle unità di terapia intensiva e nelle sale operatorie. La piattaforma ha ricevuto la certificazione CE, rafforzando la conformità agli standard normativi europei e posizionandosi come soluzione di nuova generazione per gli ambienti di terapia intensiva.
     

Il report di ricerca sul mercato dei dispositivi per il monitoraggio emodinamico include una copertura approfondita del settore con stime e previsioni in termini di ricavi, espressi in milioni di dollari USA, dal 2022 al 2035 per i seguenti segmenti:

Mercato, per prodotto

  • Materiali monouso
  • Monitor

Mercato, per tipologia di sistema

  • Non invasivo
  • Invasivo
  • Minimamente invasivo

Mercato, per utilizzo finale

  • Ospedali
  • Centri chirurgici ambulatoriali
  • Strutture di assistenza domiciliare
  • Altro utilizzo finale                                            

Le informazioni sopra riportate sono fornite per le seguenti aree geografiche e i seguenti Paesi:

  • Nord America
    • Stati Uniti
    • Canada
  • Europa
    • Germania
    • Regno Unito
    • Francia
    • Italia
    • Spagna
    • Paesi Bassi
  • Asia-Pacifico
    • Cina
    • India
    • Giappone
    • Australia
    • Corea del Sud
  • America Latina
    • Brasile
    • Messico
    • Argentina
  • Medio Oriente e Africa
    • Arabia Saudita
    • Sudafrica
    • Emirati Arabi Uniti


Autori:  Monali Tayade , Jignesh Rawal
Domande Frequenti(FAQ):
Qual è la dimensione del mercato dei dispositivi per il monitoraggio emodinamico nel 2025?
La dimensione del mercato era valutata a 1,6 miliardi di dollari USA nel 2025, con un CAGR del 7,2% previsto fino al 2035, trainata dalla crescente prevalenza delle malattie croniche, dai progressi tecnologici e dall'aumento delle procedure chirurgiche.
Quale sarà il valore previsto del mercato dei dispositivi per il monitoraggio emodinamico entro il 2035?
Si prevede che il mercato raggiunga i 3,1 miliardi di dollari USA entro il 2035, sostenuto dalle innovazioni nelle tecnologie di monitoraggio non invasive e dalla crescente adozione dei servizi di telemedicina.
Qual è la dimensione prevista del mercato dei dispositivi per il monitoraggio emodinamico nel 2026?
Si prevede che il mercato raggiunga 1,7 miliardi di dollari USA nel 2026.
Quali ricavi ha generato il segmento dei monitor?
Il segmento dei monitor ha generato ricavi per 1,1 miliardi di dollari USA nel 2025, dominando il mercato in termini di ricavi.
Qual era il valore del segmento non invasivo?
Il segmento non invasivo ha rappresentato la quota maggiore dei ricavi, pari a 809,4 milioni di dollari USA nel 2025, e si prevede che cresca a un tasso di crescita annuo composto (CAGR) del 7,3% durante il periodo di previsione.
Quale area geografica è leader nel mercato dei dispositivi per il monitoraggio emodinamico?
Il Nord America ha guidato il mercato con una quota del 36,4% nel 2025, sostenuto da infrastrutture sanitarie avanzate e dall'elevata adozione di tecnologie innovative.
Quali sono le tendenze emergenti nel mercato dei dispositivi per il monitoraggio emodinamico?
Le tendenze principali includono il passaggio da soluzioni di monitoraggio invasive a soluzioni minimamente invasive e non invasive, i progressi nelle tecnologie di bioimpedenza e di analisi del contorno dell’onda di polso, nonché l’integrazione di strumenti per la valutazione cardiovascolare in tempo reale nei contesti di terapia intensiva.
Chi sono i principali operatori del mercato dei dispositivi per il monitoraggio emodinamico?
Tra i principali operatori di mercato figurano Abbott Laboratories, Baxter International, Becton, Dickinson and Company (BD), Canon Medical Systems Corporation, Deltex Medical Group, Edwards Lifesciences Corporation, GE HealthCare Technologies, Getinge, ICU Medical e Koninklijke Philips N.V.

Metodologia di ricerca, fonti dei dati e processo di validazione

Questo rapporto si basa su un processo di ricerca strutturato costruito attorno a conversazioni dirette con l'industria, modellazione proprietaria e rigorosa validazione incrociata, e non solo su ricerche a tavolino.

Il nostro processo di ricerca in 6 fasi

  1. 1. Progettazione della ricerca e supervisione degli analisti

    In GMI, la nostra metodologia di ricerca è costruita su una base di competenza umana, validazione rigorosa e completa trasparenza. Ogni insight, analisi delle tendenze e previsione nei nostri rapporti è sviluppato da analisti esperti che comprendono le sfumature del vostro mercato.

    Il nostro approccio integra un'ampia ricerca primaria attraverso il coinvolgimento diretto con i partecipanti e gli esperti del settore, completata da una ricerca secondaria completa proveniente da fonti globali verificate. Applichiamo un'analisi d'impatto quantificata per fornire previsioni affidabili, mantenendo una completa tracciabilità dalle fonti di dati originali agli insight finali.

  2. 2. Ricerca primaria

    La ricerca primaria costituisce la spina dorsale della nostra metodologia, contribuendo per quasi l'80% agli insight complessivi. Coinvolge l'impegno diretto con i partecipanti del settore per garantire accuratezza e profondità nell'analisi. Il nostro programma di interviste strutturate copre i mercati regionali e globali, con contributi di dirigenti C-suite, direttori ed esperti della materia. Queste interazioni forniscono prospettive strategiche, operative e tecniche, consentendo insight completi e previsioni di mercato affidabili.

  3. 3. Data mining e analisi di mercato

    Il data mining è una parte fondamentale del nostro processo di ricerca, contribuendo per circa il 20% alla metodologia complessiva. Comprende l'analisi della struttura del mercato, l'identificazione delle tendenze del settore e la valutazione dei fattori macroeconomici attraverso l'analisi della quota di fatturato dei principali attori. I dati rilevanti vengono raccolti da fonti a pagamento e gratuite per costruire un database affidabile. Queste informazioni vengono poi integrate per supportare la ricerca primaria e il dimensionamento del mercato, con validazione da parte di stakeholder chiave come distributori, produttori e associazioni.

  4. 4. Dimensionamento del mercato

    Il nostro dimensionamento del mercato è costruito su un approccio bottom-up, partendo dai dati di fatturato delle aziende raccolti direttamente attraverso interviste primarie, insieme alle cifre del volume di produzione dei produttori e alle statistiche di installazione o distribuzione. Questi dati vengono poi assemblati attraverso i mercati regionali per arrivare a una stima globale radicata nell'attività reale del settore.

  5. 5. Modello di previsione e ipotesi chiave

    Ogni previsione include la documentazione esplicita di:

    • ✓ Principali driver di crescita e il loro impatto ipotizzato

    • ✓ Fattori frenanti e scenari di mitigazione

    • ✓ Ipotesi normative e rischio di cambiamento delle politiche

    • ✓ Parametro della curva di adozione tecnologica

    • ✓ Ipotesi macroeconomiche (crescita del PIL, inflazione, valuta)

    • ✓ Dinamiche competitive e aspettative di ingresso/uscita dal mercato

  6. 6. Validazione e garanzia della qualità

    Le fasi finali prevedono la validazione umana, in cui esperti del dominio revisionano manualmente i dati filtrati per identificare sfumature ed errori contestuali che i sistemi automatizzati potrebbero non rilevare. Questa revisione da parte degli esperti aggiunge un livello critico di garanzia della qualità, assicurando che i dati siano allineati agli obiettivi della ricerca e agli standard specifici del settore.

    Il nostro processo di validazione a tre livelli garantisce la massima affidabilità dei dati:

    • ✓ Validazione statistica

    • ✓ Validazione degli esperti

    • ✓ Verifica della realtà di mercato

Fiducia & credibilità

10+
Anni di servizio
Consegna coerente dalla fondazione
A+
Accreditamento BBB
Standard professionali e soddisfazioni
ISO
Qualità certificata
Azienda certificata ISO 9001-2015
150+
Analisti di ricerca
In oltre 20 settori industriali
95%
Fidelizzazione clienti
Valore della relazione quinquennale

Fonti di dati verificate

  • Pubblicazioni di settore

    Riviste di settore, pubblicazioni commerciali e media specializzati

  • Database di settore

    Database di mercato proprietari e di terze parti

  • Documenti normativi

    Registri di appalti governativi e documenti di policy

  • Ricerca accademica

    Studi universitari e rapporti di istituzioni specializzate

  • Rapporti aziendali

    Relazioni annuali, presentazioni agli investitori e depositi

  • Interviste con esperti

    C-suite, responsabili acquisti e specialisti tecnici

  • Archivio GMI

    Oltre 13.000 studi pubblicati in più di 20 settori industriali

  • Dati commerciali

    Volumi import/export, codici HS e registri doganali

Parametri studiati e valutati

Ogni punto dati di questo report è validato attraverso interviste primarie, una vera modellazione bottom-up e rigorosi controlli incrociati. Scopri il nostro processo di ricerca →

Autori:  Monali Tayade, Jignesh Rawal
Usiamo i cookie per migliorare l'esperienza dell'utente (politica sulla riservatezza)
