
Autoren:
Kiran Pulidindi, Kunal Ahuja
Kostenloses PDF herunterladen
Markt für technisches Glyphosat Größe und Anteil 2026-2035
Berichts-ID: GMI16141
|
Veröffentlichungsdatum: September 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Kostenloses PDF herunterladen
Entdecken Sie unsere Lizenzoptionen:
Kostenloses PDF herunterladen

Markt für technisches Glyphosat
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für technisches Glyphosat
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße des technischen Glyphosat-Marktes
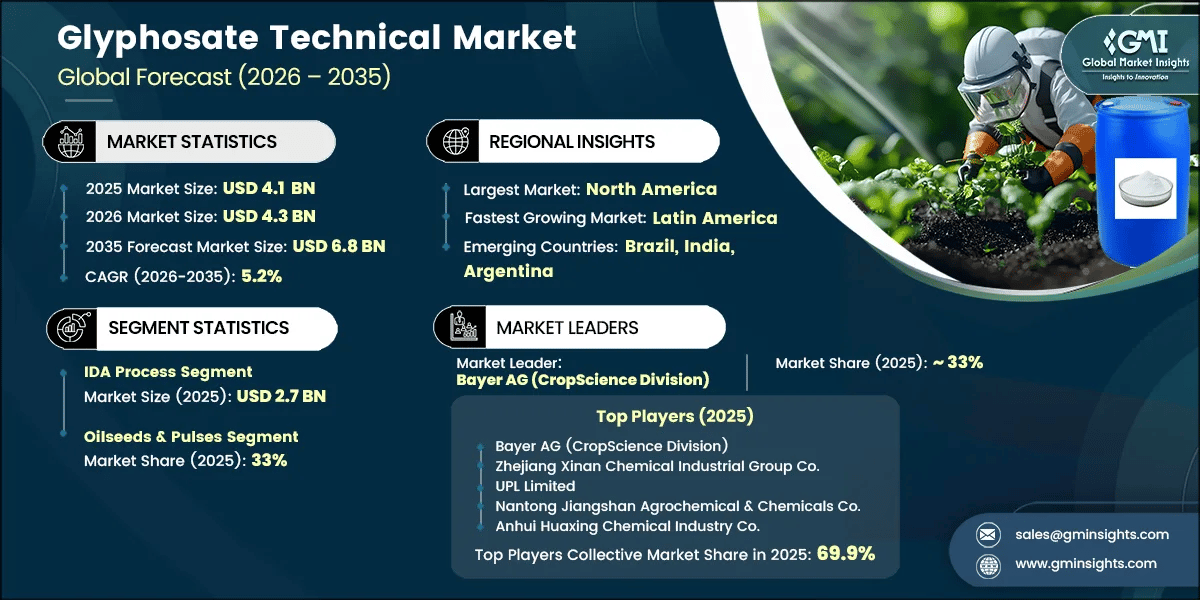
Der Markt für technisches Glyphosat wurde 2025 auf 4,1 Milliarden USD bewertet und wird voraussichtlich von 4,3 Milliarden USD im Jahr 2026 auf 6,8 Milliarden USD im Jahr 2035 steigen, was einer jährlichen Wachstumsrate (CAGR) von 5,2 % entspricht.
Wichtigste Erkenntnisse zum Markt für technisches Glyphosat
Am schnellsten wachsender Markt
Lateinamerika
Marktführer: Bayer AG (CropScience Division) führte den Markt 2025 mit einem Marktanteil von über 33 % an.
Führende Unternehmen: Zu den fünf führenden Unternehmen in diesem Markt zählen Bayer AG (CropScience Division), Zhejiang Xinan Chemical Industrial Group Co., UPL Limited, Nantong Jiangshan Agrochemical & Chemicals Co., Anhui Huaxing Chemical Industry Co., die 2025 gemeinsam einen Marktanteil von 69,9 % hielten.
Der Marktwert wird in Milliarden USD gemessen, während das Volumen in Kilotonnen erfasst wird. Technisches Glyphosat ist der Wirkstoff, der Formulierern zur Umwandlung in Herbizidprodukte für den Einsatz in landwirtschaftlichen Programmen und Programmen zur Vegetationskontrolle auf Nichtkulturflächen geliefert wird. Glyphosat wirkt als systemisches, nicht selektives Herbizid, indem es den EPSP-Synthaseweg in Pflanzen hemmt. [1]U.S. Environmental Protection Agency, Glyphosate active substance overview and registration review status, 2025, epa.gov
Die Nachfrage bleibt eng an herbizidtolerante Anbausysteme gekoppelt, insbesondere an Sojabohnen, Mais und Baumwolle. Herbizidtolerante Merkmale wurden 2025 auf 96 % der US-amerikanischen Sojabohnenanbaufläche, 92 % der Maisanbaufläche und 93 % der Anbaufläche für Hochtal-Baumwolle eingesetzt. Dadurch blieb eine beträchtliche installierte Basis für glyphosatkompatible Unkrautbekämpfungsprogramme erhalten. [2]USDA Economic Research Service, Recent Trends in GE Adoption: Herbicide-tolerant soybean, corn, and cotton acreage, 2025, ers.usda.gov Die kommerzielle Bedeutung dieser installierten Basis beschränkt sich nicht auf den Einsatz in den Kulturen. Glyphosat bleibt auch vor der Aussaat, nach der Ernte und in Systemen mit reduzierter Bodenbearbeitung relevant, in denen Landwirte eine zuverlässige Kontrolle etablierter Vegetation vor dem Auflaufen der Kultur benötigen.
Der Markt wird gleichzeitig durch ein anspruchsvolleres agronomisches Umfeld geprägt. Resistenzen haben glyphosatbasierte Unkrautbekämpfungsprogramme in mehreren großen Märkten für Reihenkulturen geschwächt und veranlassen Landwirte, auf Bodenherbizide mit Residualwirkung, zusätzliche Wirkmechanismen und komplexere Anwendungssequenzen zurückzugreifen. Diese Verlagerung begrenzt den Anteil des technischen Wirkstoffs an den gesamten Ausgaben für Herbizide, verdrängt Glyphosat jedoch nicht aus vielen Programmen, da Anwendungen zur Vegetationsbeseitigung und zur breit wirkenden Erstbekämpfung weiterhin von betrieblichem Wert sind. [3]Busi R. et al., Thirty years of glyphosate-resistant crops and weeds, 2025, doi.org
Die regulatorischen Rahmenbedingungen unterscheiden sich erheblich nach Region. Die Europäische Union hat die Zulassung von Glyphosat bis zum 15. Dezember 2033 verlängert, vorbehaltlich der in der Durchführungsverordnung (EU) 2023/2660 der Kommission festgelegten Bedingungen. [4]European Commission, Commission Implementing Regulation (EU) 2023/2660 renewing glyphosate approval, November 2023, eur-lex.europa.eu In den Vereinigten Staaten unterliegt Glyphosat weiterhin der Registrierungsüberprüfung durch die EPA. Die Produkte werden unterdessen weiterhin gemäß den bestehenden Kennzeichnungsanforderungen vermarktet, während das damit verbundene Umweltprüfverfahren fortgesetzt wird.
Einschätzung der GMI-Analysten
Die Nachfrage nach technischem Glyphosat hängt zunehmend weniger von einem einzelnen Anwendungsmuster und stärker von seiner Position innerhalb von Herbizidkombinationsprogrammen ab. Die hohe Akzeptanz herbizidtoleranter Saatgutsorten schützt die Basisnachfrage bei Reihenkulturen in Nord- und Lateinamerika, während Resistenzen die kommerzielle Frage dahingehend verändern, wo Glyphosat in der Behandlungssequenz eingesetzt wird. Anbieter, die Formulierer mit gleichbleibender Wirkstoffqualität und zuverlässiger Logistik versorgen können, sind daher besser positioniert als Anbieter, die ausschließlich auf Spotverkäufe zu niedrigen Preisen setzen.
Die Wachstumstrajektorie des Marktes von 5,2 % spiegelt zudem ein Spannungsfeld zwischen agronomischer Beständigkeit und regulatorischer Selektivität wider. Die Verlängerung der europäischen Zulassung verringert das Risiko eines unmittelbaren Marktrückzugs. Nutzungsbeschränkungen, Anforderungen an die verantwortungsvolle Anwendung, Rechtsstreitigkeiten und das Resistenzmanagement beeinflussen jedoch weiterhin die Produktportfolios. Das Wachstum dürfte daher eher aus einer intensiveren und geografisch diversifizierten Anwendung als aus einer Rückkehr zu einfacheren, ausschließlich auf Glyphosat basierenden Unkrautbekämpfungsprogrammen entstehen.
Wichtigste Wachstumstreiber
Herbizidtolerante Anbausysteme
Herbizidtolerante Nutzpflanzen bilden weiterhin die Grundlage der Nachfrage in großflächigen Soja-, Mais- und Baumwollanbausystemen. Die Adoptionsraten in den USA zeigen, wie tief diese Merkmale in den Entscheidungen auf Betriebsebene verankert sind: Herbizidtolerante Sorten entfielen 2025 auf 96 % der Sojaanbaufläche, 92 % der Maisanbaufläche und 93 % der Anbaufläche für Hochlandbaumwolle. Diese etablierte Basis stützt die wiederkehrende Nachfrage nach Glyphosat, da Anbauer Unkräuter in den Zeitfenstern vor der Aussaat, während der Vegetationsperiode und nach der Ernte bekämpfen müssen und dabei Herbizidprogramme mit Saatgutmerkmalen und Aussaatplänen koordinieren.
Der Nachfragemechanismus ist dort am stärksten, wo Fruchtfolgen, Feldgrößen und Arbeitskräftebeschränkungen die chemische Unkrautbekämpfung begünstigen. Die breit wirksame Aktivität von Glyphosat ermöglicht es einem einzigen Wirkstoff, vor dem Auflaufen der Nutzpflanzen eine grundlegende Bekämpfungsfunktion zu übernehmen. Da im Rahmen des Resistenzmanagements residual und selektiv wirkende Herbizide in das Programm aufgenommen werden, behält Glyphosat seinen Wert als flexible Komponente, die aufgelaufene Unkräuter bekämpft, bevor die Wettbewerbsphase der Nutzpflanze beginnt.
Landwirtschaftliche Produktion und Produktivitätsdruck
Die globale Nachfrage nach landwirtschaftlichen Erzeugnissen nimmt weiter zu. OECD und FAO prognostizieren für den kommenden Zehnjahreszeitraum ein jährliches Wachstum des Verbrauchs landwirtschaftlicher Rohstoffe von rund 1,0 %–1,1 % und identifizieren Länder mit niedrigem und mittlerem Einkommen als Quelle des größten Teils des zusätzlichen Verbrauchs. [5]OECD/FAO, OECD-FAO Agricultural Outlook 2024-2033, 2024, oecd.org Erzeuger, die höheren Produktionsanforderungen gegenüberstehen, müssen die zeitliche Planung von Bodenvorbereitung, Aussaat und Unkrautbekämpfung verbessern, insbesondere dort, wo die Verfügbarkeit von Arbeitskräften abnimmt oder die Betriebe stärker mechanisiert werden.
Glyphosat bietet technische Vorteile, wenn eine höhere landwirtschaftliche Produktivität durch größere Betriebsstrukturen und eine diszipliniertere Anbauplanung angestrebt wird. Die Chancen sind jedoch nicht gleichmäßig verteilt: Die Marktexpansion ist dort am stärksten, wo Produktzugang, Zulassung, Formulierungskapazitäten und das Wissen der Anbauer parallel zur Mechanisierung voranschreiten. In kleineren oder stärker fragmentierten Produktionssystemen bleiben Erschwinglichkeit, Ausbringungstechnik und lokale Praktiken für einen verantwortungsvollen Einsatz wichtige Adoptionshemmnisse.
Wichtigste Hemmnisse
Unkrautresistenz und Anforderungen an die Herbizidrotation
Die Glyphosatresistenz stellt das bedeutendste agronomische Hemmnis dar, da sie sowohl die Zusammensetzung als auch die Wirtschaftlichkeit von Unkrautbekämpfungsprogrammen verändert. Die International Herbicide-Resistant Weed Database erfasst 541 eindeutige Fälle von Herbizidresistenz bei 273 Arten in 75 Ländern. Untersuchungen zu glyphosatresistenten Unkräutern identifizieren die Resistenz als anhaltende Herausforderung in Anbausystemen, die stark auf glyphosatresistente Kulturen und wiederholte Glyphosatanwendungen angewiesen waren.
Für Anbieter von technischem Glyphosat besteht die Konsequenz nicht in einem einfachen Mengenrückgang. Die Resistenz steigert die Nachfrage nach alternativen Wirkstoffen, Bodenherbiziden und einer intensiveren Feldkontrolle, wodurch der Anteil von Glyphosat an den Herbizidausgaben sinken kann. Glyphosat kann jedoch weiterhin in Vorauflauf-, Nachernte- und sequenziellen Programmen eingesetzt werden, in denen seine breit wirksame Aktivität weiterhin einen operativen Nutzen bietet. Die Nettoauswirkung hängt von den lokalen Unkrautpopulationen, den Fruchtfolgen, den Herbizidpreisen und der Verfügbarkeit alternativer Wirkmechanismen ab.
Brasilien verdeutlicht die kommerziellen Auswirkungen einer resistenzbedingten Diversifizierung. Die Vermarktung von Herbiziden nahm zwischen 2010 und 2020 erheblich zu, da die Sojabohnenproduktion expandierte und die Anbauer zusätzliche Herbizidchemien zur Bekämpfung resistenter Unkräuter einsetzten. Dieses Muster stützt die gesamten Ausgaben für den Pflanzenschutz, setzt jedoch Anbieter unter Druck, die auf Glyphosat als eigenständige Lösung angewiesen sind.
Regulatorische Beschränkungen und Unsicherheit durch Rechtsstreitigkeiten
Glyphosat unterliegt weiterhin einer intensiven regulatorischen Prüfung und rechtlichen Kontrolle. In der Europäischen Union wurde die Zulassung für zehn Jahre bis Dezember 2033 verlängert. Die Verlängerung umfasst jedoch Bedingungen und Anforderungen zur Risikominderung, die die Anwendungspraktiken und die nationale Umsetzung beeinflussen können. Die Überprüfung der Registrierung durch die EPA in den Vereinigten Staaten ist weiterhin im Gange, wodurch für Zulassungsinhaber und Formulierer ein anhaltendes Umfeld regulatorischer und rechtlicher Unsicherheit besteht.
Die kommerzielle Folge sind höhere Kosten für das regulatorische Management. Formulierer müssen Produktzulassungen aufrechterhalten, Änderungen der Kennzeichnung überwachen, Stewardship-Programme unterstützen und sich auf unterschiedliche regionale Beschränkungen vorbereiten. Diese Anforderungen begünstigen Anbieter mit etablierten regulatorischen, technischen Service- und Vertriebskapazitäten, während sie die Möglichkeiten kleinerer Marktteilnehmer einschränken, ausschließlich über den Preis des technischen Wirkstoffs zu konkurrieren.
Einschätzung der GMI-Analysten
Die Resistenz verändert die Nachfrage nach technischem Glyphosat, anstatt es aus den wichtigsten Anbausystemen zu verdrängen. Auf Feldern mit resistenten Unkräutern fungiert Glyphosat zunehmend als Bestandteil eines umfassenderen Programms, das Bodenherbizide und alternative Nachauflaufwirkstoffe umfasst. Dies verringert die Abhängigkeit von einem einzelnen Wirkstoff, kann jedoch den Glyphosateinsatz bei Anwendungen zur Beseitigung der vorhandenen Vegetation vor der Aussaat aufrechterhalten, bei denen Schnelligkeit, Wirkungsspektrum und die Kompatibilität mit Verfahren der reduzierten Bodenbearbeitung weiterhin kommerziell wichtig sind.
Die regulatorische Unsicherheit schafft eine zweite Differenzierungsebene. Große Anbieter können die Kosten für Zulassungen, Datengenerierung, Stewardship und rechtliches Management auf breite Portfolios verteilen; kleinere Anbieter sehen sich anteilig mit einer höheren Belastung konfrontiert. Daher kann das Angebot an technischem Wirkstoff weiterhin fragmentiert bleiben. Die Fähigkeit, technisches Material in zugelassene, konforme und vertrauenswürdige formulierte Produkte zu überführen, wird jedoch zu einer entscheidenderen Quelle von Wettbewerbsvorteilen.
[6]
Um die wichtigsten Markttrends zu verstehen
Kostenloses PDF herunterladen
Erfahren Sie mehr über die wichtigsten Segmente, die diesen Markt formen
Kostenloses PDF herunterladen
- Im März 2025 veröffentlichte die US-amerikanische E.P.A. neue vorläufige Dokumente zur Überprüfung der Glyphosatzulassung im Rahmen von FIFRA. Dies deutet darauf hin, dass der Entscheidungstermin 2026–2027 sein wird. Eine von den Gerichten vorgeschlagene Beschleunigung des FIFRA-Überprüfungsverfahrens wird von den Beschaffungsteams nordamerikanischer Formulierer genau beobachtet, um mögliche Anpassungen an den Kennzeichnungsbedingungen zu berücksichtigen.
- Im Januar 2025 hat Nufarm Ltd. die Erneuerung der europäischen Zulassung für seine Glyphosat-SL-Formulierung Weedmaster bei der Europäischen Behörde für Lebensmittelsicherheit (EFSA) gemäß den EU-Leitlinien zur Erneuerung der Zulassung des Wirkstoffs abgeschlossen. Diese Leitlinien verlangten aufgrund der Bedingungen der Neubewertung die Einreichung aktualisierter Sicherheitsinformationen zu den Beistoffen. Damit wurde eine der ersten bedeutenden Erneuerungen von Glyphosatformulierungen im Rahmen der EU-Parameter für die Wiederzulassung von 2023 abgeschlossen.
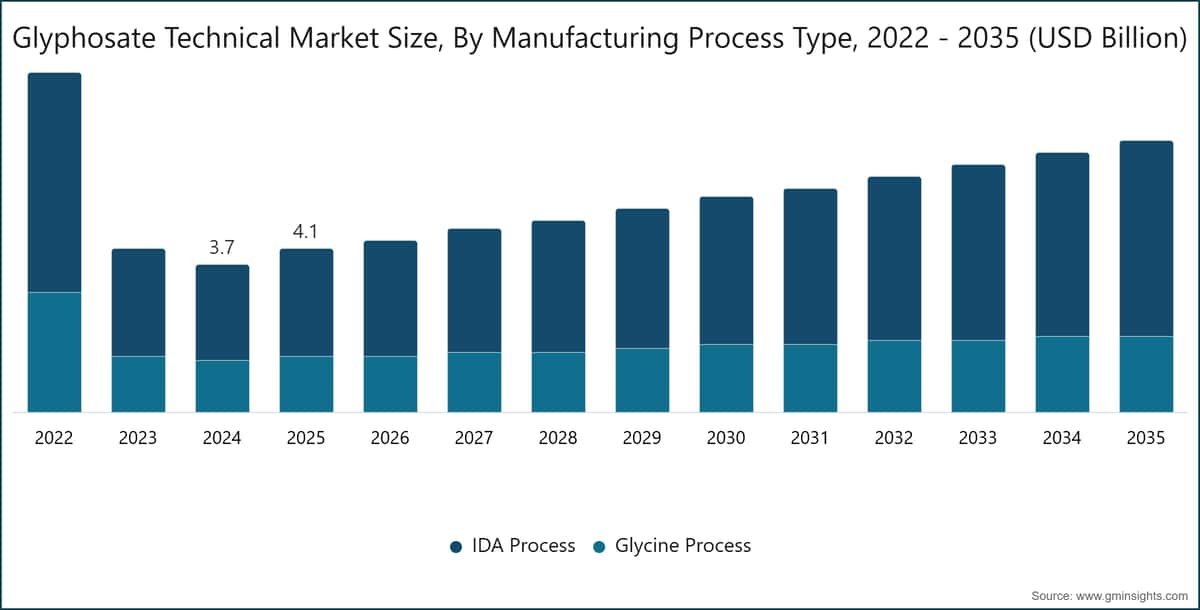
Die Ausweitung des IDA-Verfahrens spiegelt die Bedeutung wider, die der Markt der Fertigungseffizienz, dem Umweltmanagement und der technischen Konsistenz beimisst. Prozessdesign, Verfügbarkeit von Rohstoffen, Abwassermanagement und Reinigungskapazitäten bestimmen, ob ein Hersteller Formulierungsanforderungen erfüllen und gleichzeitig die Produktionskosten kontrollieren kann. Diese Aspekte gewinnen an Bedeutung, da Kunden eine zuverlässige Versorgung mit technischen Wirkstoffen für Produkte anstreben, die in mehreren Regulierungsgebieten vertrieben werden.
Das Glycinverfahren machte 2025 einen Marktwert von 1,394 Milliarden USD beziehungsweise 34 % aus und wird voraussichtlich bis 2035 bei einer CAGR von 3,2 % 1,904 Milliarden USD erreichen. Es wird erwartet, dass sein Marktanteil bis 2035 auf 28 % sinkt. Das Glycinverfahren basiert auf einem Reaktionsweg über eine Mannich-Reaktion und erzeugt Methylchlorid als bedeutendes Nebenprodukt. Dadurch sind die Rückgewinnung von Nebenprodukten und Umweltkontrollen zentrale Faktoren seiner Betriebswirtschaftlichkeit.
Das Verfahren bleibt kommerziell relevant, wenn bestehende Anlagen, Rohstoffbeziehungen und etablierte Kundenkanäle die Produktion unterstützen. Das langsamere prognostizierte Wachstum deutet darauf hin, dass Beschaffungsentscheidungen für technische Materialien zunehmend von der Prozesswirtschaftlichkeit und der Fähigkeit beeinflusst werden, Kundenanforderungen an Versorgungskontinuität und Qualitätssicherung zu erfüllen.
Nach Anwendung
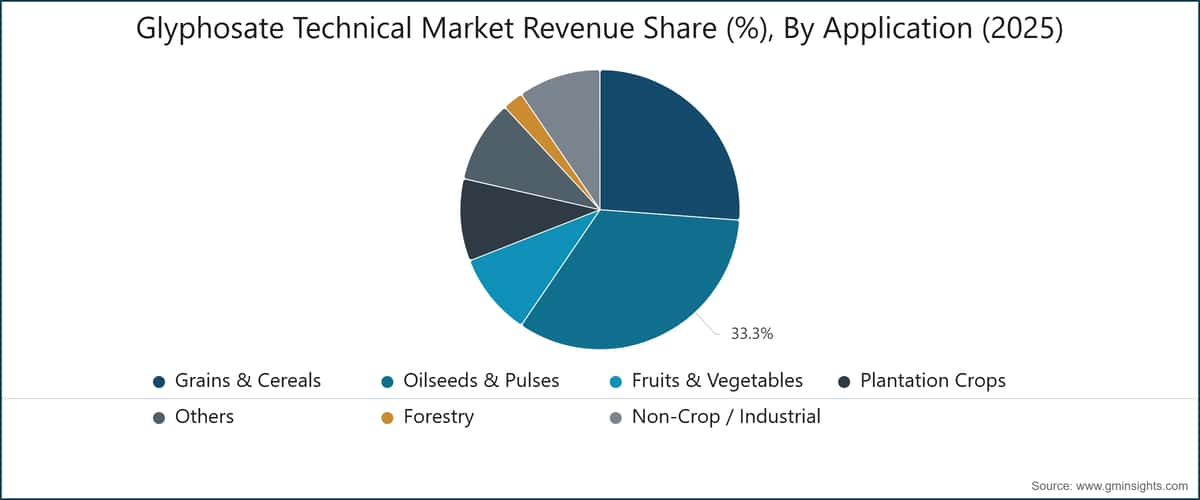
Für Getreide und Körnerfrüchte wird eine Expansion mit einer CAGR von 4,4 % prognostiziert. In Getreide- und Maissystemen dient Glyphosat sowohl als Herbizid zur Beseitigung der vorhandenen Vegetation als auch bei herbizidtoleranten Kulturpflanzen als Behandlung innerhalb des Bestands. Die Verbreitung herbizidtoleranten Maises in den USA erreichte 2025 92 %, was die anhaltende Bedeutung von an bestimmte Merkmale geknüpften Herbizidprogrammen in diesem Segment verdeutlicht. Europäische Forschungsarbeiten identifizieren zudem die Anwendung vor der Aussaat als eine wichtige Glyphosatanwendung in Getreide- und Ölsaatenproduktionssystemen. [7]Kudsk P. et al., Current and future glyphosate use in European agriculture, 2023, onlinelibrary.wiley.com
Ölsaaten und Hülsenfrüchte stellten das größte Anwendungssegment dar und wurden 2025 mit 1,35 Milliarden USD bewertet, was 33 % des gesamten Marktwerts entsprach. Für das Segment wird eine Expansion mit einer CAGR von 6,0 % prognostiziert. Ein großer Teil dieser Chance entfällt auf Sojabohnensysteme, da Glyphosat vor der Aussaat, in herbizidtoleranten Programmen und nach der Ernte eingesetzt wird. Das Wachstum des Segments wird durch das Zusammenspiel von Sojabohnenanbaufläche, pflugloser Bodenbearbeitung und dem Druck durch herbizidresistente Unkräuter bestimmt. Dadurch bleibt die Nachfrage nach flexiblen Mitteln zur Beseitigung der vorhandenen Vegetation bestehen, selbst wenn Anbauer ihre Wirkstoffauswahl diversifizieren.
Obst und Gemüse sind in erster Linie auf gezielte Anwendungen sowie Anwendungen unter den Reihen in Obstplantagen, Weinbergen und Gemüseproduktionssystemen angewiesen. Glyphosat wird eingesetzt, wenn Anbauer Unkräuter bekämpfen müssen, ohne mehrjährige Wurzelsysteme zu beeinträchtigen oder die Reihen wiederholt zu bearbeiten. Europäische Forschungsarbeiten identifizieren Obstplantagen und Weinberge als Anbausysteme, in denen Glyphosat eine spezifische operative Bedeutung haben kann.
Plantagenkulturen werden voraussichtlich von 0,410 Milliarden USD im Jahr 2025 auf 0,816 Milliarden USD bis 2035 wachsen, bei einer jährlichen Wachstumsrate (CAGR) von 7,1 %, womit sie das am schnellsten wachsende Anwendungssegment darstellen. Das Unkrautmanagement bei Ölpalmen, Kautschuk und Zuckerrohr erfordert eine wiederholte Vegetationskontrolle in mehrjährigen Produktionsumgebungen, in denen arbeitsintensive mechanische Alternativen kostspielig oder schwierig einzusetzen sein können. Glyphosat wird unter definierten Anwendungsbedingungen auch im Zuckerrohranbau als Reifebeschleuniger vor der Ernte eingesetzt.
Das Segment bietet einen differenzierten Wachstumspfad, da seine Nachfrage nicht primär durch die Einführung herbizidtoleranter Kulturpflanzen bestimmt wird. Betreiber von Plantagen bewerten Glyphosat stattdessen anhand der Arbeitskosten, des Geländes, der Anforderungen des Anbauzyklus, des Unkrautdrucks und der Wirksamkeit alternativer Methoden zur Vegetationskontrolle.
Die Nachfrage aus der Forstwirtschaft ist mit der Flächenvorbereitung, der Vegetationskontrolle und Programmen zur Freistellung von Nadelbäumen verbunden. Diese Endanwendung weist ein anderes Nachfrageprofil als einjährige Reihenkulturen auf, da die Anwendungen an Erntezyklen, Wiederbepflanzungspläne und Forstmanagementpläne gekoppelt sind. Das Segment kann daher einen vergleichsweise stabilen Absatzmarkt für Produkte auf Glyphosatbasis bieten, sofern die Zulassungen für Forstherbizide und die betrieblichen Verfahren deren Einsatz unterstützen.
Anwendungen außerhalb des Pflanzenbaus bzw. industrielle Anwendungen erzielten 2025 einen Umsatz von 0,369 Milliarden USD, was 9 % der Gesamtnachfrage entspricht, und werden voraussichtlich bis 2035 bei einer jährlichen Wachstumsrate (CAGR) von 5,8 % 0,646 Milliarden USD erreichen. Verkehrswege, Industriestandorte und bewirtschaftete öffentliche Flächen erfordern eine Vegetationskontrolle, die nicht unmittelbar an die Preise für Kulturpflanzen oder Anbauzyklen gebunden ist. Die EPA erkennt den Einsatz von Glyphosat in landwirtschaftlichen, privaten und nichtlandwirtschaftlichen Bereichen an, vorbehaltlich produktspezifischer Kennzeichnungsanforderungen.
Zu den sonstigen Anwendungen zählen die Erneuerung von Weideflächen, die Rasenpflege und spezielle Anwendungen zur Vegetationskontrolle. Die Nachfrage in diesen Märkten ist im Allgemeinen stärker lokal begrenzt und hängt von Zulassungsbedingungen, Landschaftspflegepraktiken und der Verfügbarkeit von Ersatzherbiziden ab.
GMI-Analystenbewertung
Der Ausblick für das Segment unterscheidet zwei verschiedene Nachfragequellen. Ölsaaten und Hülsenfrüchte sowie Getreide bleiben mit herbizidtoleranten Saatgutsystemen und der großflächigen Produktion mit reduzierter Bodenbearbeitung verbunden, während Plantagenkulturen ihre Nachfrage aus der Arbeitsökonomie mehrjähriger Kulturen und dem wiederholten Bedarf an Vegetationskontrolle ableiten. Diese Unterscheidung ist relevant, da Änderungen in der Biotechnologiepolitik die Nachfrage nach Reihenkulturen direkter beeinflussen können als die Nachfrage aus Plantagen.
Die Auswahl des Herstellungsverfahrens entwickelt sich ebenfalls zu einem kommerziellen Differenzierungsfaktor und ist nicht mehr nur eine Produktionsentscheidung. Für das IDA-Verfahren wird ein stärkeres Wachstum als für die Glycinroute prognostiziert, da Abnehmer technische Materialien zunehmend unter gleichzeitiger Berücksichtigung von gleichbleibender Qualität, Prozesskontrolle, Umweltmanagement und Versorgungssicherheit bewerten. Hersteller mit effizienter Verfahrenstechnologie können um wertschöpfungsstärkere Beziehungen im Formulierungsgeschäft konkurrieren, während weniger differenzierte Materialien einem höheren Druck durch Rohstoffpreise ausgesetzt sind.
Regionale Analyse des technischen Glyphosatmarktes
Nordamerika
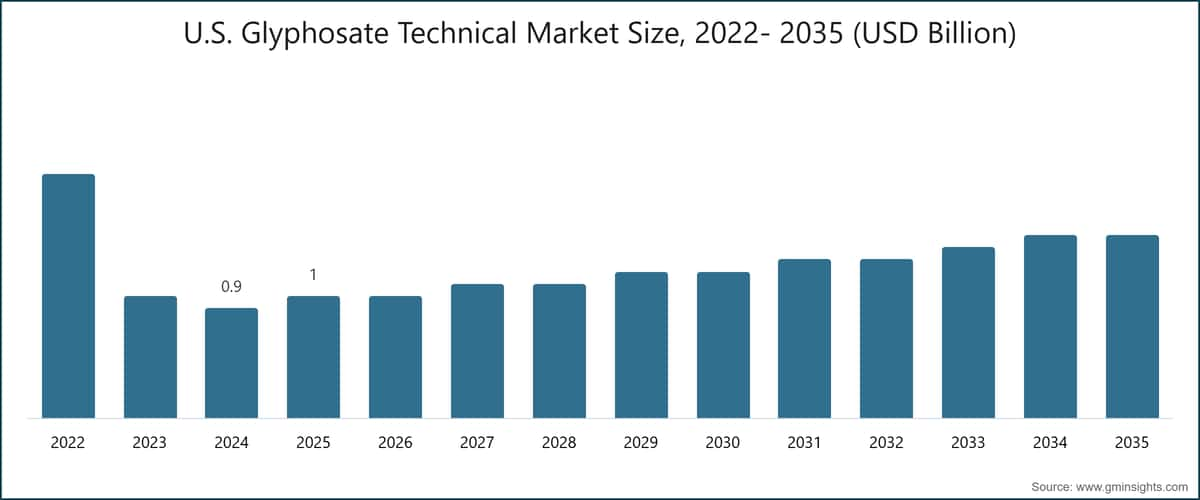
Nordamerika entfiel 2025 mit 1,23 Milliarden USD bzw. 30 % des globalen Marktes auf einen wesentlichen Marktanteil und wird voraussichtlich bis 2035 bei einer jährlichen Wachstumsrate (CAGR) von 4,5 % 1,90 Milliarden USD erreichen. Die Größe des regionalen Marktes wird durch die Einführung herbizidtoleranter Kulturpflanzen in den Vereinigten Staaten gestützt, wo 2025 auf 96 % der Sojaanbaufläche und 92 % der Maisanbaufläche herbizidtolerante Sorten eingesetzt wurden. Die Nachfrage wird durch glyphosatresistente Unkräuter, das Prozessrisiko im Zusammenhang mit Rechtsstreitigkeiten und den Bedarf an stärker diversifizierten Unkrautbekämpfungsprogrammen gedämpft.
Das Wachstum der Region dürfte daher eher aus der Aufrechterhaltung der Nutzung in großflächigen landwirtschaftlichen Systemen als aus einer uneingeschränkten Steigerung der Anwendungsintensität resultieren. Anbieter, die Programme zum Resistenzmanagement, die Einhaltung der Kennzeichnungsvorgaben und eine zuverlässige Versorgung mit Formulierungen unterstützen können, dürften besser positioniert sein als Anbieter, die ausschließlich über den Preis des technischen Wirkstoffs konkurrieren.
Europa
Europa entfiel 2025 auf 0,574 Milliarden USD, was etwa 14 % des Marktes entsprach, und soll bis 2035 bei einer jährlichen Wachstumsrate (CAGR) von 3,6 % 0,816 Milliarden USD erreichen. Die Verlängerung der Glyphosat-Zulassung durch die Europäische Kommission bis Dezember 2033 schafft einen klar definierten regulatorischen Zeithorizont, wobei nationale Beschränkungen, Verpflichtungen zum verantwortungsvollen Wirkstoffmanagement und die fortlaufende wissenschaftliche Prüfung die regionale Nachfrage prägen werden.
Der Einsatz von Glyphosat in Europa ist selektiver als in großen Märkten für herbizidtolerante Reihenkulturen. Die Unkrautbekämpfung vor der Aussaat in der konservierenden Landwirtschaft, das Unkrautmanagement in Obstplantagen und Weinbergen sowie spezifische Anwendungen im Ackerbau bleiben wichtige Einsatzbereiche. Die vergleichsweise niedrigere Wachstumsrate der Region spiegelt dieses stärker regulierte und anwendungsspezifische Umfeld wider.
Asien-Pazifik
Der Asien-Pazifik-Raum erwirtschaftete 2025 0,861 Milliarden USD beziehungsweise etwa 21 % des globalen Marktwerts und soll bis 2035 bei einer CAGR von 5,7 % 1,50 Milliarden USD erreichen. Die Region verbindet eine starke Fertigungsbasis mit einer steigenden Nachfrage durch die zunehmende Mechanisierung landwirtschaftlicher Systeme und den Anbau von Plantagenkulturen. Ölpalmen, Kautschuk, Reis und andere Anbausysteme schaffen vielfältige Anwendungsbereiche, wobei die Produktzulassungen auf Länderebene und die lokalen landwirtschaftlichen Praktiken das Einführungstempo bestimmen.
Das Wachstumspotenzial des Marktes ist dort am stärksten, wo Einschränkungen beim landwirtschaftlichen Arbeitskräfteangebot den Wert der chemischen Unkrautbekämpfung erhöhen und Anbieter von Formulierungen Vertriebs- und Managementkapazitäten für eine verantwortungsvolle Anwendung aufbauen können. Die Nachfrage aus Plantagen bildet ein wichtiges Gegengewicht zu den Zyklen bei Reihenkulturen, insbesondere in Südostasien.
Lateinamerika
Der Markt in Lateinamerika wurde 2025 auf 1,11 Milliarden USD bewertet, was 27 % des globalen Marktes entsprach, und soll bis 2035 bei einer CAGR von 6,3 % 2,04 Milliarden USD erreichen. Das Wachstum der Region spiegelt das Ausmaß der Sojabohnenproduktion, die umfassende Anwendung von Verfahren der reduzierten Bodenbearbeitung und die operative Bedeutung von Herbiziden in großen kommerziellen Landwirtschaftsbetrieben wider. Untersuchungen zu Brasilien zeigen, dass die Vermarktung von Herbiziden zwischen 2010 und 2020 erheblich zunahm, da die Sojabohnenproduktion ausgeweitet wurde und die Erzeuger zusätzliche Herbizidwirkstoffe zur Bekämpfung resistenter Unkräuter einsetzten.
Die Region fügt nicht lediglich weitere Anbauflächen hinzu, sondern steigert auch die Intensität und die fachliche Komplexität des Unkrautmanagements auf bestehenden Produktionsflächen. Dies schafft eine anhaltende Nachfrage nach technischem Glyphosat, insbesondere für Burndown-Anwendungen, erhöht jedoch zugleich den Bedarf an ergänzenden Wirkstoffen und Beratung zum integrierten Unkrautmanagement.
MEA
Auf MEA entfielen 2025 etwa 8 % des globalen Marktes; bis 2035 soll die Region bei einer CAGR von etwa 5,4 % expandieren. Das Wachstum steht im Zusammenhang mit der schrittweisen Mechanisierung, der breiteren Nutzung kommerzieller Pflanzenschutzmittel und dem Bedarf an Unkrautmanagement in der Bewässerungslandwirtschaft, der Getreideproduktion, Plantagen und Nichtkulturbereichen.
Die Nachfrageentwicklung wird uneinheitlich bleiben, da sich die landwirtschaftlichen Systeme innerhalb der Region erheblich unterscheiden. Die Erschwinglichkeit der Produkte, der Zugang zu geschultem Anwendungspersonal, Zulassungsrahmen und die lokale Vertriebsinfrastruktur werden bestimmen, ob sich die potenzielle Nachfrage in einem anhaltenden Verbrauch technischer Wirkstoffe niederschlägt.
Einschätzung der GMI-Analysten
Die prognostizierte jährliche Wachstumsrate (CAGR) Lateinamerikas von 6,3 % spiegelt die ungewöhnlich starke Kombination aus sojabohnenbasierter Produktion, pflugarmen Anbauverfahren und einer durch Resistenz bedingten Diversifizierung von Herbiziden in der Region wider. Glyphosat bleibt kommerziell wichtig, da es Vorauflauf- und Breitbandanwendungen ermöglicht, während Landwirte gleichzeitig alternative Wirkmechanismen einsetzen, um die Leistungsfähigkeit der Kulturen zu schützen. Dadurch ist die Region ein entscheidender Volumenmarkt, in dem technische Anbieter jedoch zunehmend über Formulierungsunterstützung und Versorgungssicherheit statt ausschließlich über den Preis konkurrieren müssen.
Europa und Nordamerika sind mit reiferen Nachfragebedingungen konfrontiert, allerdings aus unterschiedlichen Gründen. Europa wird vor allem durch regulatorische Vorgaben und Anforderungen an eine verantwortungsvolle Anwendung eingeschränkt, während Nordamerika durch eine hohe Akzeptanz gentechnisch verliehener Merkmale sowie durch Resistenz- und Rechtsstreitigkeiten geprägt ist. Der asiatisch-pazifische Raum und MEA bieten eher schrittweise Wachstumschancen, doch die Marktentwicklung hängt von lokalen Zulassungen, dem Vertrieb, der Mechanisierung und den Fähigkeiten der Anbauer ab und nicht von einem einheitlichen regionalen Nachfragemuster.
Marktanteil und Wettbewerbslandschaft des Glyphosat-Wirkstoffmarktes
Der Wettbewerb umfasst integrierte Pflanzenschutzunternehmen, chinesische Hersteller technischer Wirkstoffe, Formulierungsspezialisten und regionale Anbieter. Der Preis bleibt wichtig, da der Glyphosat-Wirkstoff ein ausgereifter Wirkstoff ist. Die Wettbewerbsfähigkeit hängt jedoch zunehmend von Prozesseffizienz, Produktqualität, Umweltkonformität, Zulassungen, Logistik und der Fähigkeit ab, Kunden bei Herausforderungen im Zusammenhang mit Resistenzen und dem regulatorischen Management zu unterstützen.
Bayer AG (CropScience Division)
Bayer bleibt durch seine Roundup-Produktlinie und das umfassendere Crop-Science-Portfolio ein bedeutender Marktteilnehmer. Bayer berichtete, dass der Umsatz mit glyphosatbasierten Herbiziden 2024 aufgrund des Preisdrucks zurückging und das Geschäft die EBITDA-Marge von Crop Science mit einem negativen Effekt von mehr als 200 Basispunkten belastete. [8]Bayer AG, Q4 / FY 2024 Investor Call Transcript, March 2025, bayer.com Die Wettbewerbsposition des Unternehmens wird durch die Markenbekanntheit, Formulierungskapazitäten, regulatorische Ressourcen und die Notwendigkeit geprägt, die laufenden Rechtsstreitigkeiten im Zusammenhang mit Glyphosat zu bewältigen.
Zhejiang Xinan Chemical Industrial Group Co. Ltd. (Wynca)
Wynca ist als chinesischer Hersteller und Exporteur technischer Glyphosatprodukte und -formulierungen tätig. Das Produktportfolio umfasst technische Glyphatwirkstoffe und nachgelagerte Formulierungen und unterstützt damit eine Position sowohl in der Wirkstoffversorgung als auch in den Vertriebskanälen für formulierte Produkte. Die vertikale Integration und die Exportfähigkeit sind wichtige Vorteile in einem Markt, in dem Kostenmanagement und Versorgungskontinuität die Kaufentscheidungen beeinflussen.
UPL Limited
UPL Limited wird aufgrund seiner globalen Präsenz im Pflanzenschutz und seiner umfassenden Vertriebsreichweite in die Wettbewerbslandschaft einbezogen. Die Position des Unternehmens auf den Glyphosatmärkten hängt davon ab, inwieweit es den Zugang zu patentfreien Produkten mit Zulassungsabdeckung, Vertriebspartnerschaften und differenzierten Formulierungsstrategien in verschiedenen Agrarregionen kombinieren kann.
Nantong Jiangshan Agrochemical & Chemicals Co. Ltd. (JSAC)
JSAC ist in der agrochemischen Herstellung tätig und bietet technische Glyphosatprodukte sowie formulierte Glyphosatprodukte in seinem Portfolio an. Die Wettbewerbsrelevanz des Unternehmens ergibt sich aus seiner Produktionsbasis, seiner etablierten Präsenz im Inland und seinem exportorientierten Produktangebot. Die Fähigkeit, technische Märkte und Formulierungsmärkte zu bedienen, bietet Flexibilität über verschiedene Kundensegmente hinweg.
Anhui Huaxing Chemical Industry Co. Ltd.
Anhui Huaxing Chemical Industry Co. Ltd. wird als chinesischer Marktteilnehmer mit Bedeutung für die Versorgung mit Glyphosat und Zwischenprodukten einbezogen. Die Wettbewerbsfähigkeit dürfte von Produktionsdisziplin, Compliance-Fähigkeiten, der Qualifizierung durch Kunden und der Fähigkeit abhängen, in einem zunehmend qualitätssensiblen Markt für technische Wirkstoffe eine zuverlässige Versorgung aufrechtzuerhalten.
Nufarm Ltd.
Nufarm konkurriert primär mit formulierten Pflanzenschutzmitteln und etablierten Vertriebsnetzen. Der Jahresbericht des Unternehmens weist Glyphosatangebote innerhalb seines Pflanzenschutzportfolios aus, darunter unter der Marke Credit vertriebene Herbizidprodukte in Nordamerika. Diese auf Formulierungen ausgerichtete Position kann dort von Vorteil sein, wo Kunden Produktleistung, Unterstützung bei der Zulassung und Kanalverfügbarkeit gegenüber der Beschaffung von technischen Commodity-Produkten priorisieren.
Adama Agricultural Solutions Ltd.
Adama Agricultural Solutions Ltd. ist im Bereich des patentfreien Pflanzenschutzes tätig, in dem eine breite Zulassungsabdeckung und Marktzugang von entscheidender Bedeutung sind. Die Wettbewerbsposition des Unternehmens im Glyphosatmarkt hängt von seiner Fähigkeit ab, Landwirten und Vertriebspartnern etablierte generische Pflanzenschutzmittel zusammen mit lokalisierter Service- und Vertriebsunterstützung anzubieten.
Sinochem Corporation
Sinochem Corporation wird aufgrund seiner Präsenz in der Herstellung und im Vertrieb von Agrochemikalien über verbundene Unternehmen berücksichtigt. Die Position des Unternehmens wird durch seine Größe innerhalb der chinesischen Lieferketten für Chemikalien und landwirtschaftliche Betriebsmittel gestärkt, wobei die Marktleistung von der Fähigkeit abhängt, Produktionskapazitäten mit Qualitätsanforderungen, Exportlogistik und Kundenzulassungen in Einklang zu bringen.
SinoHarvest
SinoHarvest ist in der Beschaffung technischer Wirkstoffe, der Unterstützung bei Formulierungen und der internationalen Versorgung mit Agrochemikalien tätig. Die Bedeutung des Unternehmens für den Glyphosatmarkt für technische Wirkstoffe hängt von seiner Fähigkeit ab, die chinesische Produktion mit den Anforderungen an Zulassungen, Verpackung und Vertrieb im Ausland zu verbinden.
Sikko Industries Ltd.
Sikko Industries Ltd. wird als indischer Hersteller und Lieferant von Agrochemikalien mit glyphosathaltigen Produkten in seinem Portfolio berücksichtigt. Die Wettbewerbsposition des Unternehmens wird durch den Zugang zum Inlandsmarkt, seine Exportfähigkeit, Formulierungskapazitäten und die Fähigkeit geprägt, Kunden mit kostengünstigen Pflanzenschutzmitteln zu bedienen.
Aktuelle Branchenentwicklungen
Benötigen Sie einen bestimmten Abschnitt dieses Berichts?
Erwerben Sie eine regionale Analyse, eine Analyse auf Länderebene, Unternehmensprofile oder andere Erkenntnisse auf Segmentebene separat
entsprechend Ihrem Forschungsbedarf.
Häufig gestellte Fragen(FAQ):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.
Unser 6-stufiger Forschungsprozess
1. Forschungsdesign und Analystenüberwachung
Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.
Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.
4. Marktgrößenbestimmung
Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.
5. Prognosemodell und Schlüsselannahmen
Jede Prognose enthält eine explizite Dokumentation von:
✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss
✓ Hemmende Faktoren und Minderungsszenarien
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)
✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt
6. Validierung und Qualitätssicherung
In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:
✓ Statistische Validierung
✓ Expertenvalidierung
✓ Marktrealitätscheck
Vertrauen & Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Fachzeitschriften, Handelspublikationen und spezialisierte Medien
Branchendatenbanken
Eigenentwickelte und Drittanbieter-Marktdatenbanken
Regulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Richtliniendokumente
Akademische Forschung
Universitätsstudien und Berichte spezialisierter Institutionen
Unternehmensberichte
Jahresberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
C-Suite, Beschaffungsleiter und technische Spezialisten
GMI-Archiv
Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten
Handelsdaten
Import-/Exportvolumina, HS-Codes und Zollunterlagen
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →