
Autori:
Preeti Wadhwani, Aishwarya Ambekar
Scarica il PDF gratuito
Mercato dei veicoli industriali Dimensioni e quota 2026-2035
ID del Rapporto: GMI5806
|
Data di Pubblicazione: May 2026
|
Formato del Rapporto: PDF/Excel/Dashboard/Piattaforma
Esplora le nostre opzioni di licenza:

Mercato dei veicoli industriali
Ottieni un campione gratuito di questo rapporto
Ottieni un campione gratuito di questo rapporto
Mercato dei veicoli industriali
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Dimensione del mercato dei veicoli industriali
Il mercato globale dei veicoli industriali era stimato a 45,6 miliardi di dollari USA nel 2025. Secondo l'ultimo report pubblicato da Global Market Insights Inc., si prevede che il mercato cresca da 48,4 miliardi di dollari USA nel 2026 a 85,8 miliardi di dollari USA nel 2035, con un tasso di crescita annuo composto (CAGR) del 6,6%.
Principali risultati del mercato dei veicoli industriali
Leader di mercato: Toyota ha detenuto la quota di mercato più elevata, pari a oltre 15,5%, nel 2025.
Principali operatori: I 5 principali operatori di questo mercato includono Hyster-Yale, Jungheinrich, KION, Mitsubishi Logisnext e Toyota, che nel complesso hanno detenuto una quota di mercato del 45,4% nel 2025.
Il volume del settore dei veicoli industriali era valutato a 2,3 milioni di unità nel 2025. Secondo l'ultimo report pubblicato da Global Market Insights Inc., si prevede che il mercato cresca da 2,4 milioni di unità nel 2026 a 3,8 milioni di unità nel 2035, con un tasso di crescita annuo composto (CAGR) del 5,3%.
La crescita delle attività globali di stoccaggio e logistica ha incrementato la domanda mondiale di carrelli industriali. Tale crescita è sostenuta da produttori, porti e centri di distribuzione che necessitano di carrelli industriali per soddisfare le proprie esigenze. Secondo l'International Trade Administration, nel 2023 il totale delle vendite globali di e-commerce ha superato i 5,8 bilioni di dollari, determinando una domanda mondiale di attrezzature per la movimentazione dei materiali e per i magazzini.
La rapida crescita delle aziende manifatturiere e dei processi produttivi e industriali automatizzati contribuirà ulteriormente alla crescita del settore dei carrelli industriali. Secondo la United Nations Industrial Development Organization, la produzione manifatturiera globale è cresciuta del 2,3% nel 2024. Ciò ha portato a ulteriori implementazioni di carrelli industriali per aumentare la produttività e ridurre la dipendenza dalla manodopera manuale. Inoltre, questi carrelli contribuiranno a facilitare il flusso produttivo attraverso l'impiego dell'automazione.
Anche i continui investimenti di capitale nelle infrastrutture di magazzino, insieme allo sviluppo costante di strutture logistiche intelligenti, stanno contribuendo all'aumento della domanda di carrelli industriali. Secondo la Banca Mondiale, molti Paesi in via di sviluppo continuano a modernizzare i propri sistemi logistici attraverso progetti di ammodernamento delle infrastrutture logistiche e lavorano per migliorare le proprie prestazioni logistiche nelle attività nazionali e globali. Pertanto, si prevede che la tendenza verso i veicoli a guida automatica e i carrelli elevatori elettrici continui, in particolare nelle attività industriali ad alta produttività.
Tendenze del mercato dei veicoli industriali
Il settore dello stoccaggio e della logistica sta attraversando profondi cambiamenti grazie alle tecnologie che automatizzano i veicoli industriali, consentendo alle aziende di operare in modo più efficace ed efficiente, riducendo i costi e l'impatto ambientale.
Secondo l'International Federation of Robotics, nel mondo erano installati oltre 540.000 robot per la produzione di beni nel 2023. Tra questi rientrano attualmente i veicoli a guida automatica (AGV) e i robot mobili autonomi (AMR).
I veicoli industriali elettrici stanno registrando una crescente diffusione in tutti i comparti industriali, trainata principalmente dagli obiettivi di sostenibilità e dai minori costi operativi. L'International Energy Agency (IEA) ha stimato che la domanda mondiale di batterie per veicoli industriali elettrici aumenterà di circa il 35%. I produttori di carrelli elevatori elettrici e batterie hanno ampliato la propria offerta per soddisfare la crescente domanda delle aziende di veicoli a zero emissioni.
Anche i sistemi di telemetria e di gestione delle flotte stanno diventando strumenti sempre più importanti da utilizzare insieme ai veicoli industriali. La produttività delle flotte è aumentata significativamente, mentre i tempi di inattività si sono ridotti grazie al monitoraggio in tempo reale dei veicoli della flotta, alla manutenzione preventiva e al controllo dell'utilizzo dei veicoli. Per massimizzare la produttività e l'efficienza nella movimentazione delle merci negli ambienti di magazzino, le aziende stanno introducendo sistemi di comunicazione da veicolo a veicolo.
Analisi del mercato dei veicoli industriali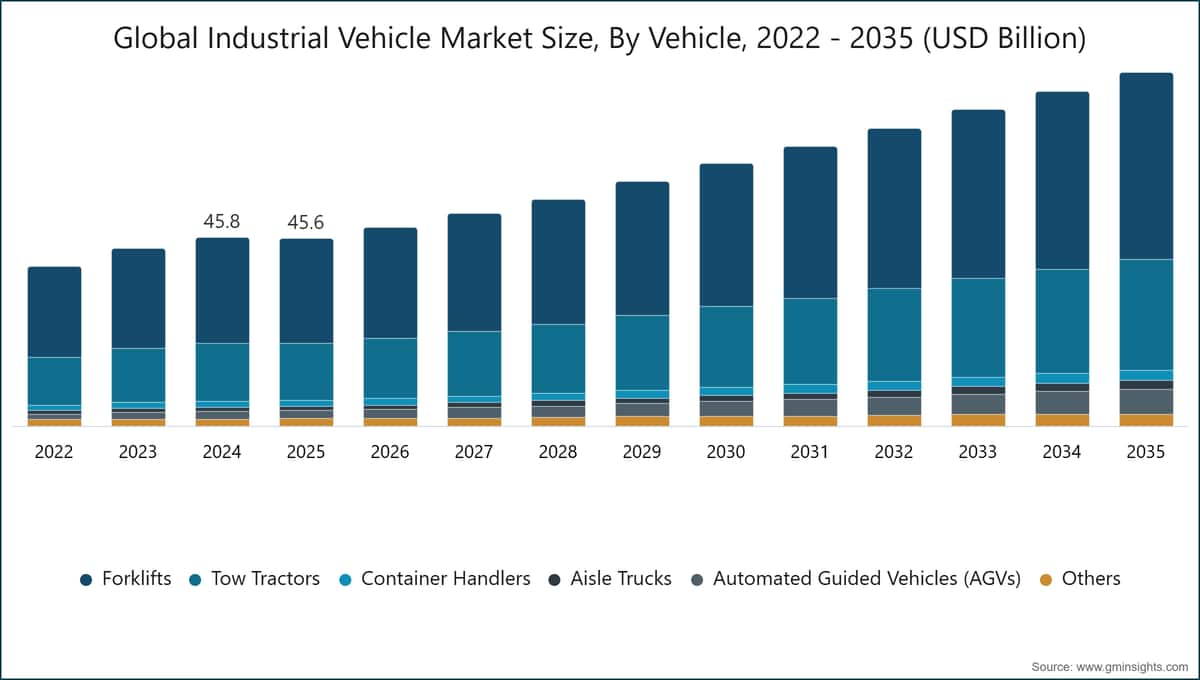
Dimensione globale del mercato dei veicoli industriali per veicolo, 2022–2035 (miliardi di dollari USA)
Per comprendere le tendenze chiave
In base alla tipologia di veicolo, il mercato dei veicoli industriali è segmentato in carrelli elevatori, trattori da traino, movimentatori di container, carrelli per corsie, veicoli a guida automatica (AGV) e altro. Il segmento dei carrelli elevatori domina il mercato, con una quota del 55% nel 2025, e si prevede che cresca a un tasso di crescita annuo composto (CAGR) del 6% dal 2026 al 2035.
In base al sistema di propulsione, il mercato dei veicoli industriali è suddiviso in veicoli con motore a combustione interna (ICE), veicoli elettrici, veicoli ibridi e veicoli con celle a combustibile a idrogeno. Il segmento elettrico domina il mercato, con una quota del 71,4% nel 2025, e cresce a un CAGR del 7,7% dal 2026 al 2035.
In base al livello di automazione, il mercato dei veicoli industriali è segmentato in veicoli manuali / azionati da operatori, semiautonomi e completamente autonomi. Il segmento dei veicoli manuali / azionati da operatori domina il mercato, con una quota dell'82% nel 2025.
In base all'utilizzatore finale, il mercato dei veicoli industriali è suddiviso in produzione manifatturiera, logistica e magazzinaggio, edilizia, estrazione mineraria, agricoltura, porti e trasporto marittimo e altri. Il segmento della logistica e del magazzinaggio domina il mercato, con una quota del 32% nel 2025.
La Cina domina il mercato dei veicoli industriali dell'Asia-Pacifico, con una quota del 65% e ricavi pari a 14,7 miliardi di dollari USA nel 2025.
Gli Stati Uniti dominano il mercato nordamericano dei veicoli industriali, che crescerà a un tasso di crescita annuo composto (CAGR) del 4,4% dal 2026 al 2035.
La Germania domina il mercato europeo dei veicoli industriali, evidenziando un forte potenziale di crescita, con un tasso di crescita annuo composto (CAGR) del 4,8% dal 2026 al 2035.
Il Brasile è leader nel mercato latinoamericano dei veicoli industriali, evidenziando una notevole crescita dell'8,2% durante il periodo di previsione dal 2026 al 2035.
Nel 2025 gli Emirati Arabi Uniti hanno registrato una crescita sostanziale nel mercato dei veicoli industriali del Medio Oriente e dell'Africa.
Quota di mercato dei veicoli industriali
Aziende del mercato dei veicoli industriali
I principali operatori del settore dei veicoli industriali sono:
Quota di mercato del 15,5%
La quota di mercato complessiva è del 45,4%
Notizie sul settore dei veicoli industriali
A maggio 2026, Toyota Industries ha annunciato piani per ampliare le capacità produttive attraverso un progetto di investimento proposto da 2 miliardi di dollari USA in Texas, volto a rafforzare la capacità produttiva e la competitività operativa.
Ad aprile 2026, Hyster Yale ha annunciato un'iniziativa di riallineamento strategico aziendale incentrata sull'accelerazione dello sviluppo di tecnologie per l'elettrificazione, soluzioni per batterie e apparecchiature industriali con celle a combustibile a idrogeno nelle attività globali di movimentazione dei materiali.
Ad aprile 2026, Hyster ha lanciato un cruscotto per gli eventi di rilevamento dei pedoni, progettato per migliorare la sicurezza sul luogo di lavoro attraverso il monitoraggio in tempo reale della vicinanza dei pedoni nelle aree operative dei carrelli elevatori industriali.
Ad aprile 2026, Yale Lift Truck Technologies ha introdotto un carrello elevatore automatizzato con capacità di posizionamento verticale dei pallet, progettato per automatizzare il trasporto dei pallet a quote elevate e le operazioni di movimentazione dei materiali nei magazzini.
A marzo 2026, KION Group ha presentato veicoli industriali autonomi e tecnologie di intelligenza artificiale fisica per i magazzini alla manifestazione GTC 2026, con l'obiettivo di migliorare il carico automatizzato dei rimorchi e l'efficienza operativa dei magazzini.
Mercato per veicolo
Carrelli elevatori
Trattori da traino
Mercato per sistema di propulsione
Motore a combustione interna (ICE)
Diesel
Mercato, per livello di automazione
Manuale / con operatore
Semiautonomo
Mercato, per utilizzo finale
Le informazioni sopra riportate sono fornite per le seguenti aree geografiche e Paesi:
Domande Frequenti (FAQs):
Metodologia di ricerca, fonti dei dati e processo di validazione
Questo rapporto si basa su un processo di ricerca strutturato, fondato su confronti diretti con gli operatori del settore, modelli proprietari e rigorose verifiche incrociate. Non si limita alla ricerca documentale.
Il nostro processo di ricerca in 6 fasi
1. Progettazione della ricerca e supervisione degli analisti
La metodologia di ricerca di GMI si fonda sulla competenza umana, su una rigorosa validazione e sulla piena trasparenza. Ogni risultato, analisi delle tendenze e previsione contenuti nei nostri rapporti è elaborato da analisti esperti che conoscono le caratteristiche specifiche del vostro mercato.
Il nostro approccio integra un'ampia ricerca primaria, basata sul confronto diretto con operatori ed esperti del settore, con una ricerca secondaria approfondita tratta da fonti globali verificate. Applichiamo analisi quantitative dell'impatto per fornire previsioni attendibili, mantenendo la completa tracciabilità dalle fonti originali dei dati fino ai risultati finali.
2. Ricerca primari
La ricerca primaria è il fulcro della nostra metodologia e contribuisce a circa l'80% dei risultati complessivi. Prevede un confronto diretto con gli operatori del settore per garantire accuratezza e profondità di analisi. Il nostro programma strutturato di interviste copre i mercati regionali e globali e raccoglie contributi da dirigenti di alto livello, direttori ed esperti della materia. Queste interazioni offrono prospettive strategiche, operative e tecniche, consentendo analisi equilibrate e previsioni di mercato affidabili.
3. Data mining e analisi di mercato
Il data mining è una componente fondamentale del nostro processo di ricerca e rappresenta circa il 20% della metodologia complessiva. Attraverso l'analisi delle quote di ricavo dei principali operatori, esaminiamo la struttura del mercato, individuiamo le tendenze del settore e valutiamo i fattori macroeconomici. Raccogliamo dati pertinenti da fonti a pagamento e gratuite per costruire una banca dati affidabile. Queste informazioni vengono integrate a supporto della ricerca primaria e della stima delle dimensioni del mercato e validate da soggetti chiave quali distributori, produttori e associazioni.
4. Stima delle dimensioni del mercato
Stimiamo le dimensioni del mercato con un approccio bottom-up. Partiamo dai dati sui ricavi aziendali raccolti direttamente tramite interviste di ricerca primaria, insieme ai volumi di produzione dei produttori e alle statistiche sulle installazioni o implementazioni. Aggregando questi dati nei diversi mercati regionali, otteniamo una stima globale fondata sull'effettiva attività del settore.
5. Modello previsionale e ipotesi principali
Ogni previsione documenta esplicitamente:
✓ I principali fattori di crescita e il loro impatto ipotizzato
✓ I fattori frenanti e gli scenari di mitigazione
✓ Le ipotesi normative e il rischio di cambiamenti nelle politiche
✓ I parametri della curva di adozione tecnologica
✓ Le ipotesi macroeconomiche (crescita del PIL, inflazione, tassi di cambio)
✓ Le dinamiche concorrenziali e le attese di ingresso e uscita dal mercato
6. Validazione e garanzia della qualità
Nelle fasi finali, esperti del settore esaminano manualmente i dati filtrati per individuare sfumature ed errori di contesto che i sistemi automatizzati potrebbero non rilevare. Questa verifica specialistica aggiunge un livello essenziale di garanzia della qualità e assicura che i dati siano coerenti con gli obiettivi della ricerca e con gli standard specifici del settore.
Il nostro processo di validazione su tre livelli garantisce la massima affidabilità dei dati:
✓ Validazione statistica
✓ Validazione da parte di esperti
✓ Confronto con la realtà del mercato
Fiducia e credibilità
Fonti di dati verificate
Pubblicazioni di settore
Riviste di settore, pubblicazioni professionali e media specializzati
Banche dati di settore
Banche dati di mercato proprietarie e di terzi
Documenti depositati presso le autorità di regolamentazione
Registri degli appalti pubblici e documenti di indirizzo politico
Ricerca accademica
Studi universitari e rapporti di istituti specializzati
Rapporti aziendali
Relazioni annuali, presentazioni per gli investitori e documenti depositati
Interviste a esperti
Dirigenti di alto livello, responsabili degli acquisti e specialisti tecnici
Archivio GMI
Oltre 13.000 studi pubblicati in più di 20 settori industriali
Dati commerciali
Volumi delle importazioni e delle esportazioni, codici SA e registri doganali
Parametri studiati e valutati
Ogni dato di questo rapporto è validato mediante interviste di ricerca primaria, autentica modellazione bottom-up e rigorose verifiche incrociate. Scoprite il nostro processo di ricerca →