Télécharger le PDF gratuit

Marché des véhicules industriels Taille et part 2026-2035

ID du rapport: GMI5806
   |
Date de publication: May 2026
 | 
Format du rapport: PDF/Excel/Tableau de bord/Plateforme
Découvrez nos options de licence:

Taille du marché des véhicules industriels

Le marché mondial des véhicules industriels était estimé à 45,6 milliards de dollars américains en 2025. Selon le dernier rapport publié par Global Market Insights Inc., le marché devrait passer de 48,4 milliards de dollars américains en 2026 à 85,8 milliards de dollars américains en 2035, avec un taux de croissance annuel composé (TCAC) de 6,6 %.

Points clés à retenir sur le marché des véhicules industriels

Taille du marché en 2025
45,6 milliards de dollars
Taille du marché en 2026
48,4 milliards de dollars
Taille du marché prévue en 2035
85,8 milliards de dollars
TCAC (2026–2035)
6,6 %
Domination régionale
Plus grand marché
Asie-Pacifique
Région à la croissance la plus rapide
Asie-Pacifique
Principaux acteurs
  • Leader du marché : Toyota était en tête avec une part de marché supérieure à 15,5 % en 2025.

  • Acteurs de premier plan : les cinq principaux acteurs de ce marché sont Hyster-Yale, Jungheinrich, KION, Mitsubishi Logisnext, Toyota, qui détenaient ensemble une part de marché de 45,4 % en 2025.

Principaux moteurs de croissance
  • Expansion des activités d’entreposage et de logistique
  • Essor de l’automatisation industrielle dans les sites de production
  • Importance croissante accordée à l’efficacité opérationnelle et à la réduction des effectifs
Opportunités
  • Développement d’entrepôts intelligents et de sites automatisés
  • Croissance des économies manufacturières émergentes
  • Adoption de véhicules alimentés par des batteries lithium-ion
Défis
  • Coûts d’investissement initiaux élevés
  • Limites liées à la recharge des batteries et préoccupations concernant les temps d’arrêt

Le volume du secteur des véhicules industriels était évalué à 2,3 millions d’unités en 2025. Selon le dernier rapport publié par Global Market Insights Inc., le marché devrait passer de 2,4 millions d’unités en 2026 à 3,8 millions d’unités en 2035, avec un TCAC de 5,3 %.

La croissance des activités mondiales d’entreposage et de logistique a accru la demande mondiale de chariots industriels. Cette hausse est portée par les fabricants, les ports et les centres de distribution qui ont besoin de chariots industriels pour répondre à leurs besoins. Selon l’Administration du commerce international, les ventes mondiales totales du commerce électronique ont dépassé 5 800 milliards de dollars en 2023, entraînant une demande mondiale d’équipements de manutention et d’entreposage.

La forte croissance des entreprises manufacturières et des processus de fabrication et industriels automatisés soutiendra également le développement du secteur des chariots industriels. L’Organisation des Nations unies pour le développement industriel indique que la production manufacturière mondiale a progressé de 2,3 % en 2024. Cela a entraîné le déploiement de chariots industriels supplémentaires afin d’accroître la productivité et de réduire la dépendance à la main-d’œuvre manuelle. En outre, ces chariots contribueront à faciliter les flux de production grâce à l’automatisation.

La poursuite des investissements en capital dans les infrastructures d’entreposage, conjuguée au développement continu d’installations logistiques intelligentes, contribue également à la hausse de la demande de chariots industriels. Selon la Banque mondiale, de nombreux pays en développement continuent de moderniser leurs systèmes logistiques au moyen de projets de modernisation des infrastructures logistiques et s’efforcent d’améliorer leurs performances logistiques, tant dans leurs activités nationales que mondiales. La tendance aux véhicules à guidage automatique et aux chariots élévateurs électriques devrait donc se poursuivre, en particulier dans les opérations industrielles à haut débit.

Tendances du marché des véhicules industriels

Le secteur de l’entreposage et de la logistique connaît de profonds changements sous l’effet des technologies qui automatisent les véhicules industriels, permettant ainsi aux entreprises de gagner en efficacité et en performance, de réduire leurs coûts et d’adopter des pratiques plus respectueuses de l’environnement.

Selon la Fédération internationale de robotique, plus de 540 000 robots étaient installés dans le monde pour la production de biens en 2023. Il s’agit notamment de véhicules à guidage automatique (AGV) et de robots mobiles autonomes (AMR).

Les véhicules industriels électriques sont de plus en plus adoptés dans tous les secteurs, principalement sous l’effet des objectifs de durabilité et de la baisse des coûts d’exploitation. L’Agence internationale de l’énergie (AIE) estime que la demande mondiale de batteries pour les véhicules industriels électriques augmentera d’environ 35 %. Les fabricants de chariots élévateurs électriques et de batteries ont élargi leur offre afin de répondre à la demande croissante des entreprises pour des véhicules sans émissions.

Par ailleurs, les systèmes de télémétrie et de gestion de flotte deviennent des outils de plus en plus importants lorsqu’ils sont utilisés avec des véhicules industriels. La productivité des flottes a considérablement augmenté, tandis que les temps d’immobilisation ont diminué grâce au suivi en temps réel des véhicules, à la maintenance préventive et au contrôle de leur utilisation. Afin d’optimiser la productivité et l’efficacité du déplacement des marchandises dans les entrepôts, les entreprises mettent en place des systèmes de communication entre véhicules.

Analyse du marché des véhicules industriels
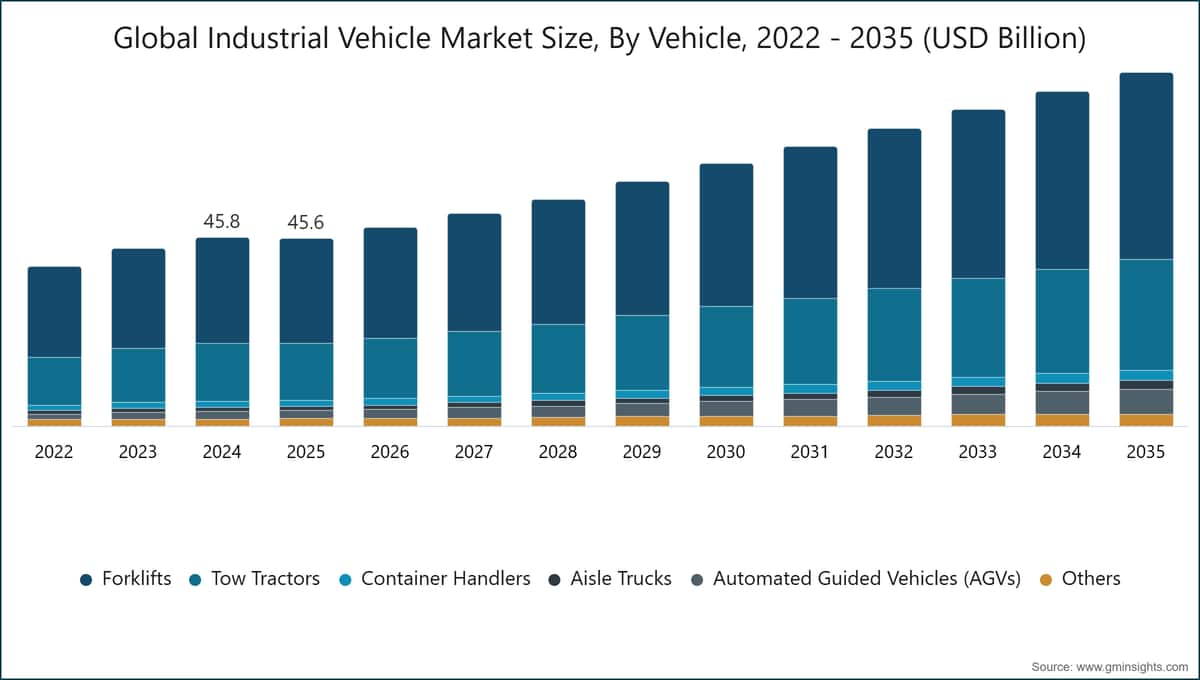
Taille du marché mondial des véhicules industriels, par véhicule, 2022-2035 (milliards de dollars américains)

Selon le type de véhicule, le marché des véhicules industriels est segmenté en chariots élévateurs, tracteurs de remorquage, chariots porte-conteneurs, chariots pour allées étroites, véhicules à guidage automatique (AGV) et autres. Le segment des chariots élévateurs domine le marché, avec 55 % de part de marché en 2025, et devrait croître à un taux de croissance annuel composé (TCAC) de 6 % de 2026 à 2035.

  • La part de marché importante des chariots élévateurs s’explique par leur utilisation généralisée dans les entrepôts, les usines, les centres de distribution du commerce de détail et les ports. Selon l’Industrial Truck Association, plus de 2 millions de chariots élévateurs étaient expédiés chaque année dans le monde en 2021. Cette tendance est soutenue par la croissance continue des activités d’entreposage et de logistique à l’échelle mondiale.
  • La demande de chariots élévateurs électriques augmente, grâce à leurs émissions et coûts de maintenance plus faibles, ainsi qu’au développement des pratiques durables. Les chariots élévateurs équipés de batteries lithium-ion remplacent les modèles à moteur à combustion interne dans les applications en intérieur, où il est nécessaire d’assurer en permanence l’efficacité du déplacement des marchandises dans les entrepôts.
  • Les chariots élévateurs à contrepoids sont aujourd’hui le type de chariot élévateur le plus répandu, en raison de leur polyvalence et de leur capacité de levage. Ils servent généralement à déplacer des palettes, à gérer les stocks et à charger des conteneurs dans les usines et les opérations logistiques externalisées.
  • Les tracteurs de remorquage gagnent en popularité dans les aéroports, les usines et les grands entrepôts, où il est nécessaire de transporter des matériaux à l’horizontale. En permettant de transporter plusieurs chargements simultanément, ces véhicules améliorent l’efficacité de la logistique interne, en réduisant le nombre de travailleurs nécessaires à ces opérations ainsi que le temps requis pour déplacer les marchandises au sein d’un site.
  • Les chariots porte-conteneurs jouent un rôle essentiel dans le transport du commerce mondial au sein des ports, des terminaux intermodaux et des installations de manutention de marchandises. À mesure que le commerce mondial se développe et que le transport de marchandises par conteneur progresse, la demande de véhicules industriels à grande capacité, capables de manutentionner efficacement de lourds conteneurs maritimes, continue d’augmenter.

Part de marché des véhicules industriels, par système de propulsion (2025)

Selon le mode de propulsion, le marché des véhicules industriels se répartit entre les moteurs à combustion interne (ICE), les véhicules électriques, les véhicules hybrides et les véhicules à pile à hydrogène. Le segment électrique domine le marché, avec 71,4 % de part de marché en 2025, et affiche un taux de croissance annuel composé (TCAC) de 7,7 % de 2026 à 2035.

  • Les véhicules industriels électriques ont gagné en popularité dans tous les secteurs, notamment les entrepôts, les centres de distribution et les sites de production, car ils émettent moins de polluants, nécessitent moins d’entretien et de maintenance et sont beaucoup plus silencieux dans les espaces confinés.
  • Les entrepôts doivent atteindre un très haut niveau d’efficacité (déplacement des produits du point A au point B) tout en limitant leur taux d’émissions. Les chariots élévateurs électriques et les véhicules à guidage automatique sont donc utilisés de plus en plus fréquemment. Des batteries lithium-ion ont été mises au point pour les environnements industriels et permettront également d’améliorer les cycles de recharge et de contribuer à la productivité sur le lieu de travail.
  • Si de nombreuses entreprises s’intéressent vivement aux véhicules industriels électriques comme solution de remplacement aux véhicules industriels à essence, ces derniers restent très utilisés en extérieur, notamment dans les ports, sur les chantiers de construction et les sites miniers, ainsi que pour les opérations de levage lourd, en grande partie parce qu’ils accomplissent leurs tâches respectives plus efficacement que leurs équivalents électriques.
  • Les véhicules industriels fonctionnant au propane ou à l’essence restent très répandus dans les applications intensives, compte tenu des performances et de la puissance nécessaires au maintien de l’efficacité des opérations industrielles.
  • Les véhicules industriels hybrides se généralisent à mesure qu’un nombre croissant d’entreprises cherchent à trouver un équilibre entre l’utilisation de carburant et la capacité à fonctionner dans un environnement industriel. Ils combinent des moteurs électriques et des moteurs traditionnels (à combustion interne) afin d’optimiser la consommation de carburant tout en préservant l’efficacité énergétique dans le secteur industriel.

Selon le niveau d’automatisation, le marché des véhicules industriels est segmenté en véhicules manuels / conduits par un opérateur, semi-autonomes et entièrement autonomes. Le segment manuel / conduit par un opérateur domine, avec une part de marché de 82 % en 2025.

  • Les véhicules industriels conduits manuellement ou par un opérateur représentent la majorité de l’ensemble du secteur des véhicules industriels. Ils sont couramment utilisés dans les entrepôts, les usines, les ports et les chantiers de construction, où les besoins en manutention sont variables et où la flexibilité et la rentabilité sont essentielles.
  • Les chariots industriels conduits par un opérateur comprennent les chariots élévateurs, les tracteurs de remorquage et les manutentionnaires de conteneurs. Ils servent à manipuler des charges variables, à effectuer des transports en extérieur et à mener des opérations nécessitant des modes de fonctionnement dynamiques et l’intervention humaine pour prendre les décisions appropriées à la conduite du chariot.
  • Les chariots industriels semi-autonomes suscitent un intérêt croissant dans les entrepôts modernes, les sites de production intelligents et d’autres environnements où des technologies telles que la détection d’obstacles, la navigation assistée, le levage automatisé et l’optimisation des itinéraires peuvent améliorer l’efficacité opérationnelle des chariots et renforcer la sécurité au travail.
  • Les camions autonomes contribuent également à réduire la fatigue des opérateurs et les erreurs de manutention, tout en améliorant la productivité de l’ensemble des flottes. Les fabricants continuent d’intégrer à leurs véhicules industriels bon nombre des technologies les plus récentes, notamment des capteurs, des caméras, la télématique et des technologies d’assistance fondées sur l’IA.
  • Les véhicules industriels entièrement autonomes trouvent de plus en plus d’applications dans les centres de traitement des commandes du commerce électronique, les entrepôts automatisés et les opérations de distribution à haut débit, où le déplacement continu et répétitif de matériaux doit s’effectuer avec un minimum d’intervention humaine.

Selon l’utilisateur final, le marché des véhicules industriels se répartit entre la fabrication, la logistique et l’entreposage, la construction, l’exploitation minière, l’agriculture, les ports et le transport maritime, et d’autres secteurs. La logistique et l’entreposage dominent, avec une part de marché de 32 % en 2025.

  • Les installations logistiques et les entrepôts représentent la plus grande part du marché, en raison de la croissance rapide du commerce électronique, de l’automatisation accrue des entrepôts et du besoin croissant de déplacer efficacement les matériaux dans les centres de distribution et de traitement des commandes.
  • Les chariots élévateurs, les chariots de préparation de commandes, les tracteurs de remorquage et les véhicules à guidage automatique sont couramment utilisés dans les entrepôts pour faciliter le déplacement et la manutention des stocks, réduire les temps d’arrêt des opérations et soutenir le traitement d’un volume élevé de commandes.
  • Les sites de production constituent un autre segment important du secteur des véhicules industriels, compte tenu du fonctionnement continu des lignes de production et de l’automatisation croissante des processus de fabrication. Les véhicules industriels peuvent servir à transporter les matières premières, à déplacer les articles sur les chaînes de montage et à manutentionner les produits finis avant leur expédition.
  • Les initiatives en faveur de la fabrication intelligente ne feront qu’accroître l’utilisation de véhicules industriels électriques et autonomes, intégrés aux systèmes de gestion d’entrepôt et aux technologies d’automatisation des ateliers, afin d’améliorer la productivité et les flux de travail.
  • Le secteur de la construction constitue un autre domaine d’utilisation important des véhicules industriels, pour le transport de matériaux volumineux et d’équipements lourds, ainsi que pour les opérations logistiques à destination et au départ des chantiers. Les chariots élévateurs tout-terrain et les grands véhicules de transport sont généralement utilisés dans les projets de développement des infrastructures.

Taille du marché chinois des véhicules industriels, 2022–2035 (milliards de dollars américains)

La Chine domine le marché des véhicules industriels en Asie-Pacifique, avec 65 % du marché et un chiffre d’affaires de 14,7 milliards de dollars américains en 2025.

  • Grâce à une industrialisation rapide, à une production manufacturière robuste et au développement continu du secteur de l’entreposage, le secteur chinois des véhicules industriels joue un rôle clé.
  • La demande de véhicules industriels est soutenue par l’essor du commerce électronique et l’augmentation des investissements dans les entreprises de logistique à l’échelle de la Chine.
  • La Chine reste l’un des plus grands fabricants au monde, ce qui génère une forte demande de chariots élévateurs, de tracteurs de remorquage et de solutions automatisées de manutention des matériaux pour répondre aux besoins des secteurs de l’automobile, de l’électronique, des biens de consommation et de l’industrie.
  • Les véhicules industriels sont des éléments essentiels des opérations de fabrication à grand volume et de la chaîne d’approvisionnement.
  • La croissance rapide du traitement des commandes du commerce électronique et de la logistique assurée par des prestataires tiers a accéléré l’adoption des technologies d’automatisation des entrepôts.
  • Les véhicules à guidage automatique (AGV's), les chariots de préparation de commandes et les chariots élévateurs électriques sont de plus en plus utilisés dans les entrepôts intelligents, ce qui améliore l’efficacité opérationnelle et la gestion des stocks.
  • Les véhicules industriels électriques gagnent nettement du terrain sur le marché grâce au soutien des pouvoirs publics à l’électrification industrielle et aux projets de développement durable.
  • En conséquence, les fabricants nationaux augmentent désormais leur production de chariots élévateurs et de véhicules d’entrepôt alimentés par des batteries lithium-ion afin de répondre à la demande croissante de véhicules industriels économes en énergie.

Les États-Unis dominent le marché des véhicules industriels en Amérique du Nord, qui devrait croître à un taux de croissance annuel composé (TCAC) de 4,4 % entre 2026 et 2035.

  • Le secteur américain des véhicules industriels connaît une croissance régulière, portée par l’augmentation des capacités d’entreposage (stockage), l’essor du commerce électronique et les progrès technologiques et innovations de processus dans l’automatisation industrielle. La forte demande d’équipements de manutention performants dans les installations logistiques, manufacturières et commerciales contribue également à la croissance du marché.
  • La croissance rapide de l’automatisation des entrepôts et des systèmes logistiques intelligents a entraîné une utilisation accrue des véhicules à guidage automatique, des chariots élévateurs électriques et des équipements autonomes de manutention dans les grands centres de distribution. Les entreprises investissent également davantage pour accroître leur productivité opérationnelle, réduire leur dépendance à la main-d’œuvre manuelle et améliorer l’efficacité de leur chaîne d’approvisionnement.
  • Le secteur manufacturier demeure l’une des principales sources de demande de véhicules industriels, en raison des investissements continus dans des installations de production de pointe et des projets de modernisation industrielle. Les véhicules industriels sont également de plus en plus utilisés dans les environnements de production automatisés pour assurer le transfert continu des matériaux et optimiser les flux de travail.
  • La croissance des activités de traitement des commandes du commerce électronique a fortement accru la demande de chariots pour allées, de tracteurs de remorquage et de véhicules de transport en entrepôt dans les grands centres logistiques (centres de distribution). Les détaillants et les prestataires logistiques tiers augmentent leurs capacités d’entreposage et déploient des technologies de gestion de flotte afin d’améliorer l’efficacité du traitement des commandes.

L’Allemagne domine le marché européen des véhicules industriels et présente un fort potentiel de croissance, avec un taux de croissance annuel composé (TCAC) de 4,8 % entre 2026 et 2035.

  • Le marché allemand des véhicules industriels progresse régulièrement, soutenu par de solides capacités manufacturières, des infrastructures d’entreposage de pointe et le recours croissant à l’automatisation dans l’industrie. La présence de secteurs établis de l’automobile, de l’ingénierie et de la production industrielle génère une demande considérable de véhicules industriels en Allemagne.
  • L’Allemagne demeure l’un des principaux pôles de déploiement de la fabrication intelligente et des initiatives Industrie 4.0, qui continuent de favoriser l’utilisation de véhicules à guidage automatique (AGV), de chariots élévateurs électriques et de systèmes de manutention connectée (CMH) dans les installations industrielles. Dans ce contexte, les entreprises investissent massivement pour améliorer leur efficacité opérationnelle et réduire au minimum les interruptions de production.
  • L’intérêt croissant des investisseurs et du marché pour le développement des entrepôts et du commerce électronique stimule l’adoption des chariots pour allées, des tracteurs de remorquage et des systèmes autonomes de transport en entrepôt. Les prestataires de services logistiques investissent également dans des systèmes automatisés de stockage et de récupération (AS/RS), qui fonctionnent avec des flottes intelligentes de véhicules industriels afin d’améliorer le déplacement des stocks et l’efficacité du traitement des commandes.
  • Les véhicules industriels électriques se généralisent en raison des restrictions gouvernementales persistantes concernant l’utilisation du diesel et les émissions de gaz sur les lieux de travail. L’adoption de chariots élévateurs alimentés par des batteries lithium-ion et de chariots élévateurs automatisés pour les applications en intérieur progresse également, les véhicules électriques étant de plus en plus recherchés par rapport aux équipements diesel conventionnels.

Le Brésil domine le marché latino-américain des véhicules industriels, avec une croissance remarquable de 8,2 % au cours de la période de prévision allant de 2026 à 2035.

  • Sous l’effet de l’intensification des opérations logistiques et des activités industrielles, ainsi que de l’augmentation des investissements dans les infrastructures d’entreposage, le secteur brésilien des véhicules industriels a enregistré une croissance régulière. L’essor du commerce électronique et le développement des réseaux de distribution de détail soutiennent également la demande d’équipements de manutention dans les principales zones urbaines et industrielles.
  • Outre la demande croissante d’équipements de manutention liée à l’essor du commerce électronique, de nombreux secteurs manufacturiers, comme l’automobile, l’agroalimentaire, les produits de consommation et la fabrication de machines, enregistrent une forte demande de chariots élévateurs, de tracteurs de remorquage et de véhicules de transport en entrepôt. Les véhicules industriels sont de plus en plus utilisés pour gérer efficacement les opérations de production, améliorer l’efficacité opérationnelle et réduire le temps nécessaire à la manutention des marchandises à destination et en provenance des sites de production.
  • La hausse de la demande de centres de traitement des commandes du commerce électronique et de services logistiques externalisés a favorisé l’adoption accrue des technologies d’automatisation des entrepôts. De nombreuses entreprises ont investi dans des chariots pour allées étroites, des chariots élévateurs électriques et des véhicules à guidage automatique afin de faciliter le déplacement des stocks et d’améliorer la préparation des commandes.
  • La multiplication des projets de construction et de développement des infrastructures continuera de générer une demande importante de véhicules industriels au Brésil. Les équipements de manutention pour charges lourdes et les véhicules de transport industriel sont couramment utilisés dans la construction, les zones industrielles et la modernisation des infrastructures.

En 2025, les Émirats arabes unis ont enregistré une croissance substantielle sur le marché des véhicules industriels au Moyen-Orient et en Afrique.

  • La demande de véhicules industriels aux Émirats arabes unis (EAU) suit une tendance fortement et durablement à la hausse, portée par les investissements continus dans les infrastructures logistiques, l’activité du commerce électronique et le développement des installations industrielles et des entrepôts. Les EAU continuant d’investir dans les infrastructures logistiques, le pays est bien placé pour devenir un centre majeur du commerce et de la distribution, générant une forte demande de véhicules industriels destinés aux opérations logistiques.
  • Le développement rapide des zones franches, des centres de distribution et des entrepôts intelligents a entraîné une utilisation accrue de chariots élévateurs, de chariots pour allées étroites et de véhicules à guidage automatique par les opérateurs logistiques. Ceux-ci cherchent à améliorer l’efficacité de leurs entrepôts grâce à des technologies de manutention plus avancées, afin de faciliter le déplacement des stocks et d’accroître la productivité des chaînes d’approvisionnement.
  • En tant que plaque tournante du commerce mondial et du transport de marchandises, le secteur portuaire et maritime contribue de manière importante à la demande de véhicules industriels. Des véhicules industriels tels que les manutentionnaires de conteneurs, les tracteurs de terminal et les véhicules de transport industriel pour charges lourdes sont largement utilisés dans les grands ports pour la manutention des marchandises.
  • La poursuite de la croissance des projets de construction à grande échelle et de développement des infrastructures continuera de stimuler la demande de véhicules industriels utilisés pour transporter les matériaux et gérer leur acheminement sur les chantiers commerciaux, résidentiels et industriels. Les véhicules industriels sont de plus en plus utilisés dans le secteur de la construction pour transporter des matériaux lourds et gérer la logistique des matériaux sur les chantiers.

Part de marché des véhicules industriels

  • Les 7 principales entreprises du secteur des véhicules industriels — Toyota, KION, Hyster Yale, Mitsubishi, Jungheinrich, Crown Equipment et Heli — représentaient environ 54,9 % du marché en 2025.
  • Toyota est à l’avant-garde du secteur mondial des véhicules industriels, avec une gamme complète d’équipements de manutention comprenant un vaste choix de chariots élévateurs, des systèmes d’automatisation avancés et un réseau de concessionnaires étendu. L’entreprise se concentre principalement sur les chariots élévateurs électriques, les systèmes d’automatisation des entrepôts et les solutions connectées de gestion de flotte, afin d’améliorer l’efficacité opérationnelle dans les activités logistiques et manufacturières.
  • KION est un fournisseur majeur de systèmes d’automatisation des entrepôts et de solutions logistiques industrielles, notamment de chariots élévateurs, de véhicules à guidage automatique et de technologies intégrées pour la chaîne d’approvisionnement. L’entreprise a renforcé sa position sur le marché en investissant dans les entrepôts intelligents, les systèmes de gestion de flotte reposant sur l’intelligence artificielle et les véhicules industriels à haute efficacité énergétique.
  • Hyster Yale se concentre sur la fabrication d’équipements de manutention pour charges lourdes, conçus pour des applications exigeantes telles que les ports, les usines, les chantiers de construction et les activités logistiques. L’entreprise s’attache à améliorer la longévité des véhicules, les systèmes de sécurité des opérateurs et les technologies de productivité des entrepôts sur l’ensemble des marchés industriels mondiaux.
  • Mitsubishi propose une gamme complète de véhicules industriels, notamment des chariots élévateurs, des chariots d’entrepôt et des systèmes d’automatisation. L’entreprise étend également sa présence en lançant des véhicules industriels électriques et en développant des technologies avancées de batteries lithium-ion, ainsi que des solutions modernes de manutention en entrepôt qui répondent aux besoins des infrastructures logistiques actuelles.
  • Jungheinrich jouit d’une solide réputation en tant que fabricant de premier plan de véhicules industriels électriques et de systèmes d’automatisation des entrepôts. L’entreprise propose des chariots élévateurs à haute efficacité énergétique, des solutions de stockage automatisées et des systèmes d’entrepôt intelligents dotés de fonctions avancées de gestion de flotte et de maintenance prédictive.
  • Crown Equipment a renforcé sa position concurrentielle en développant des technologies avancées d’assistance aux opérateurs, des conceptions ergonomiques pour les véhicules industriels et des systèmes intelligents d’optimisation des entrepôts. L’entreprise s’engage à produire des chariots élévateurs électriques ainsi que des équipements d’entrepôt connectés afin de maximiser la productivité et d’améliorer la sécurité au travail.
  • Heli est l’un des principaux fournisseurs de véhicules industriels en Asie. L’entreprise propose des chariots élévateurs et des engins de manutention pour entrepôts à des prix compétitifs, à des acheteurs nationaux comme internationaux. Pour renforcer sa position sur le marché mondial, Anhui Heli accroît sa capacité de production et investit dans les technologies de fabrication de véhicules industriels électriques.

Entreprises du marché des véhicules industriels

Les principaux acteurs du secteur des véhicules industriels sont :

  • Crown Equipment
  • Daifuku
  • Heli
  • Hyster-Yale
  • JBT
  • Jungheinrich
  • KION 
  • Komatsu
  • Mitsubishi Logisnext
  • Toyota Industries

  • La concurrence mondiale sur le marché des véhicules industriels s’intensifie, car de nombreux fabricants se tournent vers le développement de technologies nouvelles et avancées. Alors que les entreprises recherchent des solutions d’automatisation, des chaînes de traction électriques et des systèmes de gestion de flotte plus sophistiqués, elles continuent d’élargir leurs portefeuilles de produits afin de répondre à la hausse de la demande de produits utilisés dans l’entreposage, la fabrication, la logistique, la construction et la manutention portuaire. En outre, les acteurs présents sur ce marché s’attachent actuellement à améliorer l’efficacité opérationnelle grâce à des technologies favorisant l’efficacité énergétique et la sécurité au travail.
  • L’un des principaux moteurs de la concurrence entre les acteurs de ce secteur est le progrès technologique. Les acteurs rivalisent en proposant de meilleures capacités de distribution et de service après-vente, et en investissant dans l’automatisation des entrepôts. Les principales entreprises de ce marché s’emploient activement à améliorer leur productivité et, par conséquent, à renforcer leur compétitivité en investissant dans le développement de véhicules industriels autonomes, l’intégration de batteries lithium-ion et la création de plateformes connectées de gestion de flotte, afin d’accroître la productivité et de réduire les temps d’immobilisation. Les partenariats stratégiques, l’expansion dans d’autres régions du monde et le développement de systèmes d’entrepôts intelligents continuant de façonner le paysage concurrentiel du secteur, la dynamique concurrentielle poursuivra son évolution.

Actualités du secteur des véhicules industriels

En mai 2026, Toyota Industries a annoncé son intention d’accroître ses capacités de production dans le cadre d’un projet d’investissement proposé de 2 milliards de dollars américains au Texas, visant à renforcer sa capacité de production et sa compétitivité opérationnelle.

En avril 2026, Hyster Yale a annoncé une initiative stratégique de réalignement de ses activités, axée sur l’accélération du développement des technologies d’électrification, des solutions de batteries et des équipements industriels à pile à hydrogène dans le cadre de ses activités mondiales de manutention.

En avril 2026, Hyster a lancé un tableau de bord des événements liés à la détection des piétons, conçu pour améliorer la sécurité au travail grâce à la surveillance en temps réel de la proximité des piétons lors des opérations de chariots élévateurs industriels.

En avril 2026, Yale Lift Truck Technologies a présenté un chariot élévateur automatisé doté d’une fonction de positionnement vertical des palettes, conçu pour automatiser le transport des palettes en hauteur et les opérations de manutention en entrepôt.

En mars 2026, KION Group a présenté des chariots industriels autonomes et des technologies d’entrepôt reposant sur l’intelligence artificielle physique au salon GTC 2026, afin d’améliorer le chargement automatisé des remorques et l’efficacité opérationnelle des entrepôts.

Le rapport d’étude sur le marché des véhicules industriels couvre le secteur en détail et présente des estimations et des prévisions en matière de chiffre d’affaires (en millions de dollars américains) et de volume (unités) de 2022 à 2035 pour les segments suivants :

Marché, par type de véhicule

  • Chariots élévateurs

  • Tracteurs de remorquage

  • Engins de manutention de conteneurs
  • Chariots pour allées
  • Véhicules à guidage automatique (AGVs)
  • Autres

 Marché, par type de motorisation

  • Moteur à combustion interne (ICE)

    • Diesel

    • Essence
    • GPL/GNC
  • Électrique
    • Véhicules à batterie lithium-ion
    • Véhicules à batterie au plomb
  • Véhicules hybrides
  • Véhicules à pile à hydrogène

 Marché, par niveau d’automatisation

  • Manuels / conduits par un opérateur

  • Semi-autonome

  • Entièrement autonome

 Marché, par utilisateur final

  • Industrie manufacturière
  • Logistique et entreposage
  • Construction
  • Exploitation minière
  • Agriculture
  • Ports et transport maritime
  • Autres

Les informations ci-dessus sont fournies pour les régions et pays suivants :

  • Amérique du Nord
    • États-Unis
    • Canada
  • Europe
    • Allemagne
    • Royaume-Uni
    • France
    • Italie
    • Espagne
    • Russie
    • Norvège
    • Pays-Bas
    • Suède
  • Asie-Pacifique
    • Chine
    • Inde
    • Japon
    • Australie
    • Corée du Sud
    • Singapour
    • Thaïlande
    • Indonésie
    • Vietnam
  • Amérique latine
    • Brésil
    • Mexique
    • Argentine
  • MEA
    • Afrique du Sud
    • Arabie saoudite
    • Émirats arabes unis
    • Turquie
Auteurs:  Preeti Wadhwani , Aishwarya Ambekar

Questions fréquemment posées (FAQs):

La taille du marché des véhicules industriels était estimée à 45,6 milliards de dollars américains en 2025 et devrait atteindre 48,4 milliards de dollars américains en 2026.
Le marché devrait atteindre 85,8 milliards de dollars américains d’ici 2035, avec un taux de croissance annuel composé (TCAC) de 6,6 % entre 2026 et 2035.
L’Asie-Pacifique détient actuellement la plus grande part de marché des véhicules industriels en 2025.
La région Asie-Pacifique devrait connaître la croissance la plus rapide au cours de la période de prévision.
Parmi les principaux acteurs du marché des véhicules industriels figurent Hyster-Yale, Jungheinrich, KION, Mitsubishi Logisnext et Toyota, qui détenaient collectivement 45,4 % de part de marché en 2025.
Le segment des chariots élévateurs domine le marché avec une part de 55 % en 2025 et devrait croître à un taux de croissance annuel composé (TCAC) de 6 % entre 2026 et 2035, sous l’effet de la demande croissante de solutions de manutention dans les entrepôts et les sites de production.
Le segment électrique domine le marché avec une part de marché de 71,4 % en 2025 et devrait afficher un taux de croissance annuel composé (TCAC) de 7,7 % entre 2026 et 2035, sous l’effet de l’adoption croissante de solutions de transport industriel durables et économes en énergie.

Méthodologie de recherche, sources de données et processus de validation

Ce rapport repose sur un processus de recherche structuré, fondé sur des échanges directs avec les acteurs du secteur, une modélisation propriétaire et des vérifications croisées rigoureuses. Il ne se limite pas à une recherche documentaire.

Notre processus de recherche en 6 étapes

  1. 1. Conception de l'étude et supervision par les analystes

    La méthodologie de recherche de GMI s'appuie sur l'expertise humaine, une validation rigoureuse et une transparence totale. Chaque résultat, analyse de tendance et prévision figurant dans nos rapports est élaboré par des analystes expérimentés qui comprennent les particularités de votre marché.

    Notre approche associe une vaste recherche primaire, menée par des échanges directs avec les acteurs et experts du secteur, à une recherche secondaire approfondie provenant de sources mondiales vérifiées. Nous appliquons une analyse quantitative des effets pour établir des prévisions fiables, tout en assurant la traçabilité des sources de données initiales jusqu'aux conclusions finales.

  2. 2. Recherche primaire

    La recherche primaire constitue le socle de notre méthodologie et contribue à près de 80 % de l'ensemble des conclusions. Elle repose sur des échanges directs avec les acteurs du secteur pour garantir la précision et la profondeur de l'analyse. Notre programme structuré d'entretiens couvre les marchés régionaux et mondiaux et recueille les contributions de cadres dirigeants, de directeurs et d'experts du domaine. Ces échanges apportent des perspectives stratégiques, opérationnelles et techniques, permettant des analyses équilibrées et des prévisions de marché fiables.

  3. 3. Exploration des données et analyse de marché

    L'exploration des données est une composante essentielle de notre processus de recherche et représente près de 20 % de la méthodologie globale. L'analyse des parts de chiffre d'affaires des principaux acteurs nous permet d'étudier la structure du marché, de repérer les tendances sectorielles et d'évaluer les facteurs macroéconomiques. Nous recueillons des données pertinentes auprès de sources payantes et gratuites afin de constituer une base de données fiable. Ces informations sont intégrées à la recherche primaire et à l'estimation de la taille du marché, puis validées auprès d'acteurs clés tels que les distributeurs, les fabricants et les associations professionnelles.

  4. 4. Estimation de la taille du marché

    Nous estimons la taille du marché selon une approche ascendante. Le point de départ est constitué des chiffres d'affaires recueillis directement lors des entretiens de recherche primaire, des volumes de production des fabricants et des statistiques d'installation ou de déploiement. Nous agrégeons ensuite ces données par marché régional pour obtenir une estimation mondiale ancrée dans l'activité réelle du secteur.

  5. 5. Modèle de prévision et principales hypothèses

    Chaque prévision documente explicitement :

    • ✓ Les principaux moteurs de croissance et leur impact supposé

    • ✓ Les facteurs de freinage et les scénarios d'atténuation

    • ✓ Les hypothèses réglementaires et le risque de changement des politiques

    • ✓ Les paramètres de la courbe d'adoption technologique

    • ✓ Les hypothèses macroéconomiques (croissance du PIB, inflation, taux de change)

    • ✓ La dynamique concurrentielle et les perspectives d'entrée et de sortie du marché

  6. 6. Validation et assurance qualité

    Lors des dernières étapes, des experts du domaine examinent manuellement les données filtrées afin de repérer les nuances et les erreurs de contexte que les systèmes automatisés pourraient manquer. Cette revue spécialisée ajoute un niveau essentiel d'assurance qualité et garantit que les données correspondent aux objectifs de l'étude et aux normes propres au domaine.

    Notre processus de validation à trois niveaux vise à garantir la fiabilité maximale des données :

    • ✓ Validation statistique

    • ✓ Validation par des experts

    • ✓ Confrontation à la réalité du marché

Confiance et crédibilité

10+
Années d'activité
Prestations régulières depuis la création
A+
Accréditation BBB
Normes professionnelles et satisfaction des clients
ISO
Qualité certifiée
Entreprise certifiée ISO 9001:2015
150+
Analystes de recherche
Présents dans plus de 20 secteurs d'activité
95%
Fidélisation des clients
Valeur d'une relation de cinq ans

Sources de données vérifiées

  • Publications professionnelles

    Revues sectorielles, publications professionnelles et médias spécialisés

  • Bases de données sectorielles

    Bases de données de marché propriétaires et tierces

  • Documents réglementaires déposés

    Archives des marchés publics et documents d'orientation politique

  • Recherche académique

    Études universitaires et rapports d'instituts spécialisés

  • Rapports d'entreprises

    Rapports annuels, présentations aux investisseurs et documents déposés

  • Entretiens avec des experts

    Cadres dirigeants, responsables des achats et spécialistes techniques

  • Archives de GMI

    Plus de 13 000 études publiées couvrant plus de 20 secteurs d'activité

  • Données commerciales

    Volumes d'importation et d'exportation, codes SH et données douanières

Paramètres étudiés et évalués

Chaque donnée de ce rapport est validée au moyen d'entretiens de recherche primaire, d'une véritable modélisation ascendante et de vérifications croisées rigoureuses. Découvrez notre processus de recherche →

Auteurs:  Preeti Wadhwani, Aishwarya Ambekar
Nous utilisons des cookies pour améliorer l'expérience utilisateur (politique de confidentialité)