
Autoren:
Preeti Wadhwani, Aishwarya Ambekar
Kostenloses PDF herunterladen
Markt für Industriefahrzeuge Größe und Anteil 2026-2035
Berichts-ID: GMI5806
|
Veröffentlichungsdatum: May 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Entdecken Sie unsere Lizenzoptionen:

Markt für Industriefahrzeuge
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für Industriefahrzeuge
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße für Industriefahrzeuge
Der globale Markt für Industriefahrzeuge wurde im Jahr 2025 auf 45,6 Milliarden USD geschätzt. Es wird erwartet, dass der Markt von 48,4 Milliarden USD im Jahr 2026 auf 85,8 Milliarden USD im Jahr 2035 wächst, mit einer jährlichen Wachstumsrate (CAGR) von 6,6 %, gemäß dem aktuellen Bericht von Global Market Insights Inc.
Wichtigste Erkenntnisse zum Markt für Industriefahrzeuge
Marktführer: Toyota führte den Markt 2025 mit einem Marktanteil von mehr als 15,5 % an.
Führende Marktteilnehmer: Zu den fünf führenden Unternehmen in diesem Markt gehören Hyster-Yale, Jungheinrich, KION, Mitsubishi Logisnext und Toyota, die 2025 zusammen einen Marktanteil von 45,4 % hielten.
Das Volumen der Branche für Industriefahrzeuge belief sich im Jahr 2025 auf 2,3 Millionen Einheiten. Es wird erwartet, dass der Markt von 2,4 Millionen Einheiten im Jahr 2026 auf 3,8 Millionen Einheiten im Jahr 2035 wächst, mit einer jährlichen Wachstumsrate (CAGR) von 5,3 %, gemäß dem aktuellen Bericht von Global Market Insights Inc.
Das Wachstum der globalen Lagerhaltungs- und Logistikaktivitäten hat die weltweite Nachfrage nach Flurförderzeugen erhöht. Diese Nachfrage wird von Herstellern, Häfen und Distributionszentren getragen, die Flurförderzeuge zur Erfüllung ihrer Anforderungen benötigen. Nach Angaben der International Trade Administration beliefen sich die weltweiten E-Commerce-Umsätze im Jahr 2023 auf mehr als 5,8 Billionen USD. Dies führte weltweit zu einer steigenden Nachfrage nach Materialtransport- und Lagerausrüstung.
Das schnelle Wachstum von Produktionsunternehmen sowie automatisierte Fertigungs- und Industrieprozesse werden ebenfalls das Wachstum der Flurförderzeugbranche unterstützen. Nach Angaben der Organisation der Vereinten Nationen für industrielle Entwicklung stieg die globale Fertigungsproduktion im Jahr 2024 um 2,3 %. Dies führte zu zusätzlichen Implementierungen von Flurförderzeugen, um die Produktivität zu steigern und die Abhängigkeit von manueller Arbeit zu verringern. Darüber hinaus werden diese Fahrzeuge durch den Einsatz von Automatisierung zur Optimierung des Produktionsflusses beitragen.
Fortgesetzte Kapitalinvestitionen in die Lagerinfrastruktur sowie die kontinuierliche Entwicklung intelligenter Logistikanlagen tragen ebenfalls zum Wachstum der Nachfrage nach Flurförderzeugen bei. Nach Angaben der Weltbank modernisieren viele Entwicklungsländer ihre Logistiksysteme weiterhin durch Projekte zur Modernisierung der Logistikinfrastruktur und arbeiten daran, ihre Logistikleistung sowohl im Inland als auch bei globalen Aktivitäten zu verbessern. Daher wird erwartet, dass der Trend zu fahrerlosen Transportfahrzeugen und elektrischen Gabelstaplern anhält, insbesondere in industriellen Betrieben mit hohem Durchsatz.
Trends auf dem Markt für Industriefahrzeuge
Die Lagerhaltungs- und Logistikbranche befindet sich aufgrund von Technologien, die Industriefahrzeuge automatisieren, in einem tiefgreifenden Wandel. Dadurch können Unternehmen effektiver und effizienter arbeiten, Kosten sparen und umweltfreundlicher agieren.
Nach Angaben der International Federation of Robotics waren im Jahr 2023 weltweit mehr als 540.000 Roboter für die Produktion von Gütern installiert. Dazu zählen derzeit auch fahrerlose Transportfahrzeuge (AGVs) und autonome mobile Roboter (AMRs).
Elektrische Industriefahrzeuge werden in allen Industriebranchen zunehmend eingesetzt. Maßgebliche Treiber sind Nachhaltigkeitsziele sowie niedrigere Betriebskosten. Die Internationale Energieagentur (IEA) schätzt, dass die weltweite Batterienachfrage für elektrische Industriefahrzeuge um etwa 35 % steigen wird. Hersteller von Elektrogabelstaplern und Batterien haben ihr Produktangebot erweitert, um die steigende Nachfrage von Unternehmen nach emissionsfreien Fahrzeugen zu bedienen.
Auch Telemetrie- und Flottenmanagementsysteme gewinnen bei der Nutzung von Industriefahrzeugen an Bedeutung. Die Flottenproduktivität ist durch die Echtzeitüberwachung von Fahrzeugflotten, den Einsatz vorbeugender Wartung und die Überwachung der Fahrzeugnutzung deutlich gestiegen, während sich die Ausfallzeiten verringert haben. Um die Produktivität und Effizienz beim Warenumschlag in Lagerumgebungen zu maximieren, führen Unternehmen Kommunikationssysteme für die Kommunikation zwischen Fahrzeugen ein.
Analyse des Marktes für Industriefahrzeuge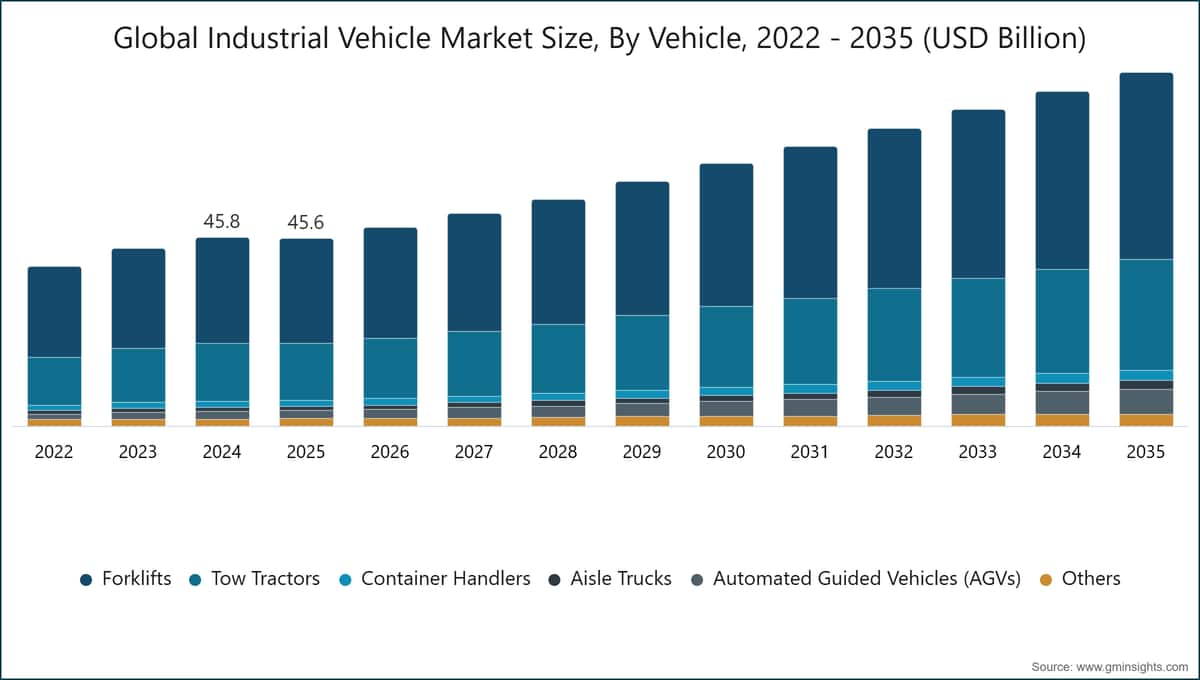
Globale Marktgröße für Industriefahrzeuge nach Fahrzeugtyp, 2022–2035 (Milliarden USD)
Um die wichtigsten Markttrends zu verstehen
Nach Fahrzeugtyp ist der Markt für Industriefahrzeuge in Gabelstapler, Schleppfahrzeuge, Containerumschlaggeräte, Gangstapler, fahrerlose Transportsysteme (AGVs) und Sonstige unterteilt. Das Segment der Gabelstapler dominiert den Markt mit einem Anteil von 55 % im Jahr 2025 und wird von 2026 bis 2035 voraussichtlich mit einer jährlichen Wachstumsrate (CAGR) von 6 % wachsen.
Nach Antriebsart ist der Markt für Industriefahrzeuge in Fahrzeuge mit Verbrennungsmotor (ICE), Elektrofahrzeuge, Hybridfahrzeuge und Fahrzeuge mit Wasserstoff-Brennstoffzellen unterteilt. Das Elektrosegment dominiert mit einem Marktanteil von 71,4 % im Jahr 2025 und wächst von 2026 bis 2035 mit einer jährlichen Wachstumsrate (CAGR) von 7,7 %.
Auf der Grundlage des Automatisierungsgrads wird der Markt für Industriefahrzeuge in manuell bzw. bedienergeführte, teilautonome und vollständig autonome Fahrzeuge segmentiert. Das Segment der manuell bzw. bedienergeführten Fahrzeuge dominiert den Markt im Jahr 2025 mit einem Marktanteil von 82 %.
Auf der Grundlage der Endanwender wird der Markt für Industriefahrzeuge in Fertigung, Logistik und Lagerhaltung, Bauwesen, Bergbau, Landwirtschaft, Häfen und Schifffahrt sowie Sonstige unterteilt. Logistik und Lagerhaltung dominieren den Markt im Jahr 2025 mit einem Marktanteil von 32 %.
China dominiert den Markt für Industriefahrzeuge im asiatisch-pazifischen Raum. Auf das Land entfielen 65 % des Marktes, der 2025 einen Umsatz von 14,7 Milliarden USD generierte.
Die USA dominieren den nordamerikanischen Markt für Industriefahrzeuge, der von 2026 bis 2035 mit einer jährlichen Wachstumsrate (CAGR) von 4,4 % wächst.
Deutschland dominiert den europäischen Markt für Industriefahrzeuge und weist mit einer CAGR von 4,8 % von 2026 bis 2035 ein starkes Wachstumspotenzial auf.
Brasilien führt den lateinamerikanischen Markt für Industriefahrzeuge an und verzeichnet im Prognosezeitraum von 2026 bis 2035 ein bemerkenswertes Wachstum von 8,2 %.
Die VAE verzeichneten 2025 ein beträchtliches Wachstum auf dem Markt für Industriefahrzeuge im Nahen Osten und in Afrika.
Marktanteil für industrielle Fahrzeuge
Unternehmen auf dem Markt für Industriefahrzeuge
Zu den wichtigsten Unternehmen der Industriefahrzeugbranche gehören:
15,5 % Marktanteil
Gemeinsamer Marktanteil von 45,4 %
Nachrichten aus der Industriefahrzeugbranche
Im Mai 2026 kündigte Toyota Industries Pläne zur Erweiterung seiner Fertigungskapazitäten durch ein geplantes Investitionsprojekt in Höhe von 2 Milliarden USD in Texas an, das auf die Stärkung der Produktionskapazität und der betrieblichen Wettbewerbsfähigkeit abzielt.
Im April 2026 kündigte Hyster Yale eine strategische Initiative zur Neuausrichtung des Geschäfts an, die darauf ausgerichtet ist, die Entwicklung von Elektrifizierungstechnologien, Batterielösungen und industriellen Geräten mit Wasserstoff-Brennstoffzellen für globale Aktivitäten im Bereich Materialtransport zu beschleunigen.
Im April 2026 führte Hyster ein Dashboard für Ereignisse der Fußgängererkennung ein, das durch die Echtzeitüberwachung der Nähe von Fußgängern zu Industriefahrzeugbetrieben die Arbeitssicherheit verbessern soll.
Im April 2026 stellte Yale Lift Truck Technologies einen automatisierten Gabelstapler mit der Fähigkeit zur vertikalen Positionierung von Paletten vor, der den Transport von Paletten in die Höhe sowie den innerbetrieblichen Materialtransport im Lager automatisieren soll.
Im März 2026 präsentierte die KION Group auf der GTC 2026 autonome Industriefahrzeuge und Lagertechnologien für physische künstliche Intelligenz, um das automatisierte Beladen von Anhängern und die betriebliche Effizienz in Lagern zu verbessern.
Markt nach Fahrzeugtyp
Gabelstapler
Schleppfahrzeuge
Markt nach Antrieb
Verbrennungsmotor (ICE)
Diesel
Markt nach Automatisierungsgrad
Manuell / Bedienergesteuert
Teilautonom
Markt nach Endnutzer
Die oben genannten Informationen werden für folgende Regionen und Länder bereitgestellt:
Häufig gestellte Fragen (FAQs):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht beruht auf einem strukturierten Forschungsprozess, der direkte Gespräche mit Branchenakteuren, eigene Modellierung und eine sorgfältige Gegenprüfung miteinander verbindet. Er stützt sich nicht allein auf Sekundärrecherche.
Unser Forschungsprozess in 6 Schritten
1. Forschungsdesign und fachliche Begleitung durch Analysten
Die Forschungsmethodik von GMI basiert auf menschlicher Fachkompetenz, sorgfältiger Validierung und vollständiger Transparenz. Jede Erkenntnis, Trendanalyse und Prognose in unseren Berichten wird von erfahrenen Analysten erarbeitet, die die Besonderheiten Ihres Marktes verstehen.
Unser Ansatz verbindet umfassende Primärforschung durch direkten Austausch mit Branchenakteuren und Fachleuten mit fundierter Sekundärforschung aus verifizierten weltweiten Quellen. Mithilfe quantifizierter Wirkungsanalysen erstellen wir belastbare Prognosen und gewährleisten zugleich die Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Ergebnissen.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt rund 80 % zu den gewonnenen Erkenntnissen bei. Durch den direkten Austausch mit Branchenakteuren sichern wir Genauigkeit und Analysetiefe. Unser strukturiertes Interviewprogramm umfasst regionale und globale Märkte und bezieht Beiträge von Führungskräften der obersten Ebene, Mitgliedern der Geschäftsleitung und Fachleuten ein. Diese Gespräche liefern strategische, operative und technische Perspektiven und ermöglichen ausgewogene Erkenntnisse und verlässliche Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wichtiger Bestandteil unseres Forschungsprozesses und macht rund 20 % unserer gesamten Methodik aus. Anhand der Umsatzanteile führender Unternehmen analysieren wir die Marktstruktur, erkennen Branchentrends und bewerten makroökonomische Faktoren. Relevante Daten aus kostenpflichtigen und frei zugänglichen Quellen werden zu einer verlässlichen Datenbank zusammengeführt. Diese Informationen unterstützen die Primärforschung und die Ermittlung der Marktgröße; wichtige Akteure wie Händler, Hersteller und Verbände überprüfen die Ergebnisse.
4. Ermittlung der Marktgröße
Wir ermitteln die Marktgröße nach einem Bottom-up-Ansatz. Ausgangspunkt sind Unternehmensumsätze, die direkt in Primärinterviews erhoben werden, sowie Produktionsmengen der Hersteller und Angaben zu Installationen oder Implementierungen. Diese Daten werden über die regionalen Märkte hinweg zusammengeführt, um eine globale Schätzung abzuleiten, die auf der tatsächlichen Branchenaktivität beruht.
5. Prognosemodell und zentrale Annahmen
Jede Prognose dokumentiert ausdrücklich:
✓ Zentrale Wachstumstreiber und deren angenommene Auswirkungen
✓ Wachstumshemmende Faktoren und Szenarien zur Abschwächung ihrer Wirkung
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Wechselkurse)
✓ Wettbewerbsdynamik und Erwartungen zu Markteintritten und -austritten
6. Validierung und Qualitätssicherung
In der Schlussphase prüfen Fachleute die gefilterten Daten manuell, um Nuancen und Kontextfehler zu erkennen, die automatisierte Systeme möglicherweise übersehen. Diese fachliche Prüfung bildet eine entscheidende zusätzliche Ebene der Qualitätssicherung und stellt sicher, dass die Daten den Forschungszielen und fachspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess sorgt für eine möglichst hohe Zuverlässigkeit der Daten:
✓ Statistische Validierung
✓ Validierung durch Fachleute
✓ Abgleich mit der Marktrealität
Vertrauen und Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Branchenzeitschriften, Fachpublikationen und spezialisierte Medien
Branchendatenbanken
Eigene und externe Marktdatenbanken
RRegulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Dokumente zur Regierungspolitik
Wissenschaftliche Forschung
Universitätsstudien und Berichte spezialisierter Forschungsinstitute
Unternehmensberichte
Geschäftsberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
Führungskräfte der obersten Ebene, Einkaufsverantwortliche und technische Fachleute
GMI-Archiv
Mehr als 13.000 veröffentlichte Studien in über 20 Branchen
Handelsdaten
Import- und Exportmengen, HS-Codes und Zolldaten
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echte Bottom-up-Modellierung und sorgfältige Gegenprüfungen validiert. Erfahren Sie mehr über unseren Forschungsprozess →