無料のPDFをダウンロード

産業用車両市場 サイズとシェア 2026-2035

レポートID: GMI5806
   |
発行日: May 2026
 | 
レポート形式: PDF/エクセル/ダッシュボード/プラットフォーム

無料のPDFをダウンロード

ライセンスオプションをご覧ください:

産業車両市場の規模

世界の産業車両市場は、2025年に456億米ドルと推定されました。Global Market Insights Inc.が発表した最新のレポートによると、市場規模は2026年の484億米ドルから2035年には858億米ドルへ拡大し、年平均成長率(CAGR)6.6%で成長すると予測されています。

産業車両市場の主要ポイント

2025年の市場規模
456億米ドル
2026年の市場規模
484億米ドル
2035年の予測市場規模
858億米ドル
年平均成長率(CAGR、2026〜2035年)
6.6%
地域別の優位性
最大市場
アジア太平洋
最速成長地域
アジア太平洋
主要企業
  • 市場リーダー:Toyotaは2025年に15.5%超の市場シェアで首位となった。

  • 主要企業:本市場の上位5社はHyster-Yale、Jungheinrich、KION、Mitsubishi Logisnext、Toyotaであり、2025年には合計で45.4%の市場シェアを占めた。

主要な市場成長要因
  • 倉庫・物流業務の拡大
  • 製造施設全体で進む産業オートメーションの普及
  • 業務効率化と労働力削減への関心の高まり
市場機会
  • スマート倉庫および自動化施設の開発
  • 新興製造業経済国における成長
  • リチウムイオン電池搭載車両の導入
課題
  • 初期投資コストの高さ
  • バッテリー充電の制約と稼働停止時間への懸念

産業車両業界の数量ベースの市場規模は、2025年に230万台に達しました。Global Market Insights Inc.が発表した最新のレポートによると、市場は2026年の240万台から2035年には380万台へ拡大し、年平均成長率(CAGR)5.3%で成長すると予測されています。

世界的な倉庫・物流業務の拡大により、産業用トラックに対する世界の需要が増加しています。メーカー、港湾、配送センターが業務要件を満たすために産業用トラックを必要としていることが、需要を押し上げています。国際貿易局(International Trade Administration)によると、世界の電子商取引売上高は2023年に5.8兆米ドルを超え、世界全体でマテリアルハンドリング機器および倉庫設備の需要が生じました。

製造企業の急速な成長と、製造・産業プロセスの自動化も、産業用トラック業界の成長を下支えします。国連工業開発機関(United Nations Industrial Development Organization)によると、世界の製造業生産高は2024年に2.3%増加しました。これにより、生産性の向上と手作業への依存低減を目的とした産業用トラックの導入がさらに進みました。加えて、これらのトラックは自動化の活用を通じて、生産フローの円滑化にも寄与します。

倉庫インフラへの継続的な設備投資に加え、スマート物流施設の開発が続いていることも、産業用トラック需要の拡大に寄与しています。世界銀行によると、多くの発展途上国では、物流インフラの近代化プロジェクトを通じて物流システムの近代化を進め、国内および世界規模の活動における物流パフォーマンスの改善に取り組んでいます。そのため、特に処理量の多い産業業務では、自動搬送車および電動フォークリフトへの移行が今後も続くと予測されます。

産業車両市場の動向

倉庫・物流業界では、産業車両を自動化する技術の普及により、大きな変化が進んでいます。これにより、企業はコストを削減し、環境負荷を低減しながら、より効果的かつ効率的に業務を行えるようになっています。

国際ロボット連盟(International Federation of Robotics)によると、2023年時点で、世界では製品の生産向けに54万台を超えるロボットが導入されています。これには現在、自動搬送車(AGV)や自律走行搬送ロボット(AMR)が含まれています。

電動産業車両は、主に持続可能性目標と運用コストの低減を背景に、産業のあらゆる分野で導入が拡大しています。国際エネルギー機関(IEA)は、電動産業車両向けの世界のバッテリー需要が約35%増加すると推定しています。電動フォークリフトおよびバッテリーメーカーは、企業によるゼロエミッション車両への需要の高まりに対応するため、製品ラインアップを拡充しています。

また、テレメトリーおよびフリート管理システムは、産業車両の利用と組み合わせて導入する重要性が高まっています。車両フリートをリアルタイムで監視し、予防保全を実施して車両の利用状況を把握することで、フリートの生産性が大幅に向上するとともに、ダウンタイムが短縮されています。企業は、倉庫環境における物品の移動の生産性と効率を最大化するため、車両間通信システムを導入しています。

産業車両市場分析世界の産業車両市場規模:車両別、2022〜2035年(10億米ドル)
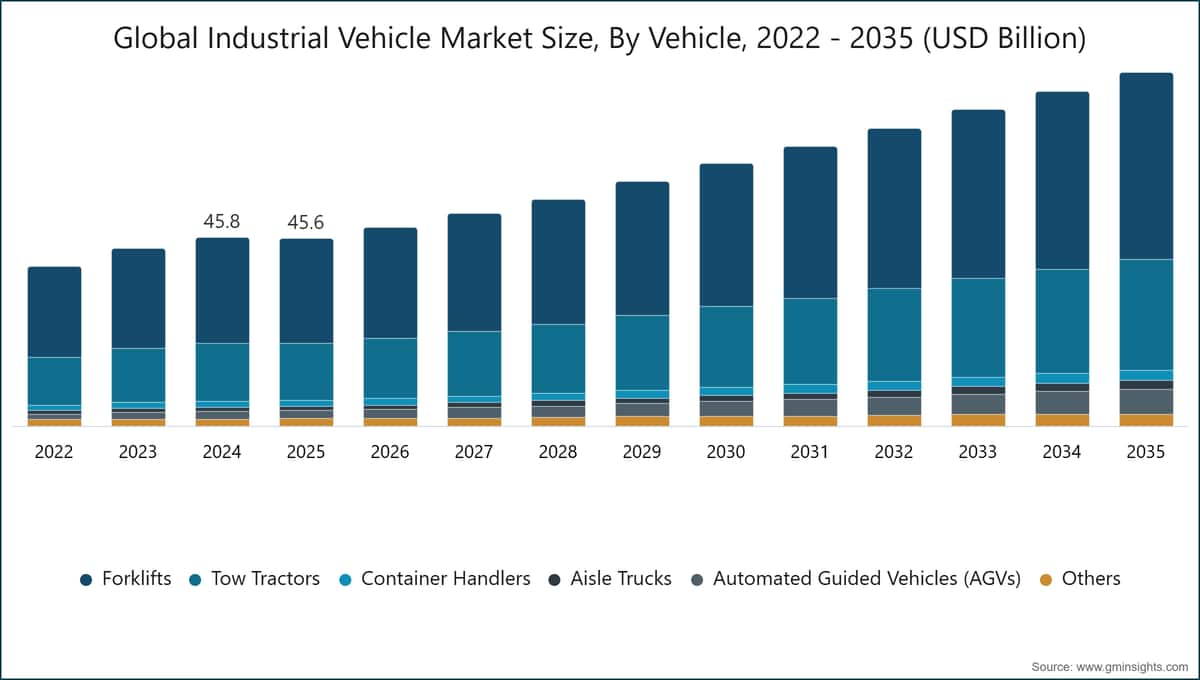
車両別では、産業車両市場はフォークリフト、けん引トラクター、コンテナハンドラー、通路内運搬車、自動搬送車(AGV)、その他に分類されます。フォークリフトセグメントは 2025 年に 55% の市場シェアを占め、市場をリードしています。また、同セグメントは 2026 年から 2035 年にかけて年平均成長率(CAGR)6%で成長すると予測されています。

  • フォークリフトの市場シェアが大きい背景には、倉庫、製造工場、小売配送センター、港湾で幅広く使用されていることがあります。Industrial Truck Association によると、2021 年には世界全体で年間 200 万台を超えるフォークリフトが出荷されていました。これは、世界各地で倉庫業務および物流業務が継続的に拡大していることに支えられています。
  • 電動フォークリフトは、排出量と保守費用の低減、持続可能性への取り組みの拡大を背景に、需要が高まっています。リチウムイオン電池式フォークリフトは、倉庫内で貨物を継続的かつ効率的に移動させる必要がある屋内用途において、内燃機関モデルに取って代わりつつあります。
  • カウンターバランス式フォークリフトは、運用の柔軟性と高い荷役能力を備えているため、現在稼働しているフォークリフトの中で最も一般的なタイプです。これらの車両は、製造業およびサードパーティー・ロジスティクスの業務において、パレットの移動、在庫の取り扱い、コンテナの積み込みに通常使用されています。
  • けん引トラクターは、資材を水平方向に輸送する必要がある空港、製造工場、大規模倉庫で普及が進んでいます。これらの車両は複数の貨物を同時に輸送できるため、こうした作業に必要な作業員数と施設内で貨物を移動する時間を削減し、内部物流の効率化に寄与します。
  • コンテナハンドラーは、港湾、複合一貫輸送ターミナル、貨物取扱施設を通じた世界貿易の輸送に不可欠です。世界貿易の拡大が続き、コンテナによる貨物輸送の利用が増加するなか、大型の輸送コンテナを効率的に取り扱える大容量産業車両の需要は引き続き増加しています。

産業車両市場シェア:駆動方式別(2025年)

駆動方式別では、産業車両市場は内燃機関(ICE)、電動、ハイブリッド車両、水素燃料電池車両に分類されます。電動セグメントは 2025 年に 71.4% の市場シェアを占めており、2026 年から 2035 年にかけて年平均成長率(CAGR)7.7%で成長しています。

  • 電動産業車両は、排出量が少なく、整備・保守の必要性が低く、閉鎖空間でも大幅に静かに稼働できるため、倉庫、配送センター、製造業を含むあらゆる分野で普及が進んでいます。
  • 倉庫では、製品を地点 A から地点 B へ移動させる高い効率性と、排出物の発生率への対応が求められます。そのため、電動フォークリフトや自動搬送車の利用が増加しています。リチウムイオン電池は産業用途向けに開発されており、充電サイクルの改善にもつながるほか、職場の生産性向上にも寄与します。
  • 多くの企業が、ガス動力の産業車両に代わる選択肢として電動産業車両に大きな関心を示している一方、ガス動力の産業車両は、港湾、建設現場、鉱山現場、重量物の運搬などの屋外用途で引き続き普及している。これは主に、電動車両と比べて、それぞれの作業をより効率的に遂行できるためである。
  • プロパン動力およびガソリン動力の産業車両は、効率的な産業活動の維持に必要な性能と出力を備えていることから、依然として高負荷用途で広く使用されている。
  • 燃料を使用しながら産業環境で燃料を利用できる柔軟性とのバランスを取ろうとする企業が増えるなか、ハイブリッド動力の産業車両がより一般的になりつつある。ハイブリッド産業車両は、電動モーターと従来型エンジン(内燃機関)の両方を活用し、産業分野でエネルギー効率を維持しながら燃料効率を最大化する。

自動化レベル別では、産業車両市場は手動/オペレーター運転、半自律型、完全自律型に分類される。2025年には、手動/オペレーター運転セグメントが 82% の市場シェアを占め、最大となっている。

  • 手動またはオペレーターによって運転される産業車両は、産業車両業界全体の大部分を占めている。これは、柔軟かつ経済的なマテリアルハンドリングが求められる倉庫、製造工場、港湾、建設現場などで広く使用されているためである。
  • オペレーターが運転する産業用トラックには、フォークリフト、けん引トラクター、コンテナハンドラーなどが含まれる。これらは、変動する荷重の取り扱い、屋外輸送、ならびにトラックの運転に必要な適切な判断を下すために動的な操作モードと人による介入を必要とする作業に使用される。
  • 新しい倉庫環境、スマート製造業務、その他の環境では、半自律型産業用トラックへの注目が高まっている。障害物検知、運行支援、自動リフト、経路最適化などの技術により、トラックの業務効率を高め、職場の安全性を向上できるためである。
  • 自律型トラックは、オペレーターの疲労を軽減し、マテリアルハンドリングにおけるミスを減らすとともに、車両群全体の生産性向上にも寄与する。メーカーは、センサー、カメラ、テレマティクス、AIベースの支援技術など、最新技術の多くを産業車両製品に引き続き組み込んでいる。
  • 完全自律型産業車両は、電子商取引のフルフィルメントセンター、自動化倉庫、高スループットの物流業務など、人による入力を最小限に抑えながら、継続的かつ反復的な資材搬送が必要とされる分野で、用途が増え続けている。

最終用途別では、産業車両市場は製造、物流・倉庫、建設、鉱業、農業、港湾・海運、その他に分類される。2025年には、物流・倉庫セグメントが 32% の市場シェアを占め、最大となっている。

  • 電子商取引の急速な拡大、倉庫内の自動化の進展、配送センターやフルフィルメントセンター内で資材を効率的に移動させるニーズの高まりを背景に、物流施設および倉庫施設が市場で最大のシェアを占めている。
  • フォークリフト、アイルトラック、けん引トラクター、自動搬送車は、在庫の移動・取り扱い、業務のダウンタイム削減、大量の注文処理を支援するため、倉庫施設全体で日常的に使用されている。
  • 製造施設も産業車両業界の大きなセグメントである。生産ラインは常時稼働しており、製造工程の自動化も進んでいるためである。産業車両は、原材料の輸送、組立ラインでの製品移動、出荷前の完成品の取り扱いに使用できる。
  • スマート製造の取り組みにより、生産性とワークフローの改善を支援するため、工場現場で倉庫管理システムや自動化技術と統合された電動産業車両および自律走行産業車両の利用は、さらに拡大すると見込まれる。
  • 建設分野では、大型資材や重量機器の輸送に加え、工事現場への搬入・搬出における物流にも産業車両が幅広く利用されている。インフラ開発プロジェクトでは、一般に不整地用フォークリフトや大型輸送車両が使用される。

中国産業車両市場規模、2022〜2035年(10億米ドル)

中国はアジア太平洋地域の産業車両市場で 65% を占め、2025年には 147億米ドルの市場規模を生み出している。

  • 急速な工業化、堅調な製造業の生産高、倉庫部門の継続的な発展を背景に、中国の産業車両業界は産業車両市場の重要な構成要素となっている。
  • 中国全土で電子商取引の拡大や物流事業への投資増加が進み、産業車両の需要を下支えしている。
  • 中国は引き続き世界最大級の製造国の一つであり、自動車、電子機器、消費財、産業分野で高まる需要に対応するため、フォークリフト、けん引トラクター、自動マテリアルハンドリングソリューションに対する大きな需要が生じている。
  • 産業車両は、大量生産を行う製造業務とサプライチェーンに不可欠な構成要素である。
  • 電子商取引のフルフィルメントとサードパーティー・ロジスティクスの急速な拡大により、倉庫自動化技術の導入が加速している。
  • 無人搬送車(AGV)、通路用トラック、電動フォークリフトがスマート倉庫で利用される機会が増えており、業務効率と在庫管理効率の向上につながっている。
  • 産業電化や持続可能性プロジェクトに対する政府支援を受け、電動産業車両の市場浸透率は大幅に高まっている。
  • その結果、国内メーカーは、省エネルギー型産業車両の需要増加に対応するため、リチウムイオン電池駆動フォークリフトや倉庫用車両の生産を拡大している。

米国は北米の産業車両市場をリードしており、2026年から2035年にかけて年平均成長率(CAGR)4.4%で成長すると見込まれる。

  • 米国の産業車両業界は、倉庫(保管) capacity の拡大、電子商取引の利用増加、産業オートメーションにおける技術・プロセス革新の進展を背景に、着実に成長している。物流、製造、小売施設では、生産性の高いマテリアルハンドリング機器に対する需要も堅調であり、市場成長に寄与している。
  • 倉庫自動化とスマート物流システムの急速な普及により、大規模配送センターでは無人搬送車、電動フォークリフト、自律型マテリアルハンドリング機器の利用が増加している。企業は、業務生産性の向上、手作業への依存度の低減、サプライチェーン効率の強化に向けた追加投資も行っている。
  • 製造業では、高度な製造施設や産業近代化プロジェクトへの継続的な投資を背景に、産業車両需要の主要な発生源の一つであり続けている。自動化された製造環境では、継続的な資材搬送やワークフローの最適化を目的として、産業車両の利用も増加している。
  • 電子商取引のフルフィルメント業務の拡大により、主要物流拠点(配送センター)で通路用トラック、けん引トラクター、倉庫用輸送車両に対する需要が大幅に増加している。小売企業やサードパーティー・ロジスティクス企業は、受注処理効率を向上させるため、倉庫 capacity を拡大し、車両群管理技術を導入している。

ドイツは欧州の産業車両市場をリードしており、2026年から2035年にかけて年平均成長率(CAGR)4.8%という高い成長可能性を示している。

  • ドイツの産業車両市場は、高い製造能力、高度な倉庫インフラ、産業分野における自動化の進展を背景に、着実に成長している。自動車、エンジニアリング、工業生産の各市場が確立されていることから、ドイツ製産業車両に対する需要は大きい。
  • ドイツは、スマート製造およびインダストリー 4.0の取り組みを推進する主要拠点の一つであり、産業施設全体で無人搬送車(AGV)、電動フォークリフト、コネクテッド・マテリアルハンドリング(CMH)システムの利用を引き続き拡大している。こうした進展を受け、企業は業務効率の向上と生産停止時間の最小化に多額の投資を行っている。
  • 倉庫の拡張や電子商取引の拡大に対する投資家および市場の関心が高まるなか、通路用フォークリフト、けん引トラクター、自律型倉庫搬送システムの導入が増加している。物流サービスプロバイダーも、在庫移動と注文処理の効率を高めるため、産業車両のインテリジェントな車両群と連携する自動保管・検索システム(AS/RS)に投資している。
  • 職場におけるディーゼル排気ガスやガス燃料の使用に対する政府規制が継続しているため、電動産業車両の普及が進んでいる。屋内用途では、電動車両が従来型のディーゼル機器よりも望ましい選択肢となるなか、リチウムイオン電池式フォークリフトや自動フォークリフトの導入も増加している。

ブラジルはラテンアメリカの産業車両市場をリードしており、2026年から2035年の予測期間に8.2%という顕著な成長を示している。

  • 物流業務の拡大、産業活動の活発化、倉庫インフラへの投資増加を背景に、ブラジルの産業車両業界は着実な成長を記録している。電子商取引の拡大と小売流通ネットワークの成長も、主要な都市部および工業地域におけるマテリアルハンドリング機器の需要をさらに下支えしている。
  • 電子商取引の成長に伴うマテリアルハンドリング機器の需要拡大に加え、自動車、食品加工、消費財、機械製造など多くの製造業で、フォークリフト、けん引トラクター、倉庫搬送車両に対する需要が高まっている。産業車両は、業務効率を向上させ、生産施設への搬入・搬出に要する時間を短縮することで、生産業務を効率的に管理するために利用されるようになっている。
  • 電子商取引のフルフィルメントセンターや第三者物流(3PL)業務に対する需要の増加により、倉庫自動化技術の導入が進んでいる。多くの企業が、在庫移動を支援し、注文処理プロセスを改善するため、通路用フォークリフト、電動フォークリフト、無人搬送車に投資している。
  • 建設およびインフラ開発プロジェクトの増加により、ブラジルでは今後も産業車両に対する大きな需要が生み出される。重量物対応のマテリアルハンドリング機器や産業用輸送車両は、建設現場、工業地域、インフラの近代化において一般的に使用されている。

アラブ首長国連邦(UAE)は、2025年に中東・アフリカの産業車両市場で大幅な成長を遂げた。

  • アラブ首長国連邦(UAE)では、物流インフラへの継続的な投資、電子商取引の活発化、産業施設および倉庫施設の開発を背景に、産業車両の需要が力強く持続的に拡大している。UAEは物流インフラへの支出を継続しており、主要な貿易・流通拠点となる態勢を整えていることから、物流業務で使用される産業車両に対する大規模な需要が生み出されている。
  • 自由貿易区、物流センター、スマート倉庫の急速な整備により、在庫の移動を改善し、サプライチェーンの生産性を高めるため、より高度なマテリアルハンドリング技術を活用して倉庫の効率化に取り組む物流事業者の間で、フォークリフト、通路内運搬車、自動搬送車の利用が増加している。
  • 世界貿易と貨物輸送の主要な拠点である港湾・海運業界は、産業用車両の需要に大きく寄与している。コンテナハンドラー、ターミナルトラクター、大型産業用輸送車両などの産業用車両は、貨物の取り扱いに利用される大規模港湾で広く使用されている。
  • 大規模な建設プロジェクトおよびインフラ開発プロジェクトの継続的な成長により、商業施設、住宅、産業施設の建設現場で資材を輸送し、設置に伴う物流管理を行う産業用車両の需要は今後も拡大すると見込まれる。建設業界では、重量資材の輸送に加え、建設現場における資材の物流管理にも産業用車両が利用されるケースが増えている。

産業用車両市場シェア

  • 産業用車両業界の上位 7 社である Toyota、KION、Hyster Yale、Mitsubishi、Jungheinrich、Crown Equipment、Heli は、2025年に市場の約 54.9% を占めた。
  • Toyota は、幅広いフォークリフト、高度な自動化システム、広範な販売店ネットワークを含む総合的なマテリアルハンドリング機器を展開し、世界の産業用車両業界をリードしている。同社は、物流および製造業務の運用効率を高めるため、電動フォークリフト、倉庫自動化システム、コネクテッド型フリート管理ソリューションに注力している。
  • KION は、フォークリフト、自動搬送車、統合型サプライチェーン技術など、倉庫自動化システムおよび産業物流ソリューションの主要サプライヤーである。同社は、スマート倉庫、人工知能を活用したフリート管理システム、省エネルギー型産業用車両への投資を通じて、市場での地位を強化している。
  • Hyster Yale は、港湾、製造工場、建設現場、物流業務など、過酷な用途向けに設計された重量物用マテリアルハンドリング機器の製造に注力している。同社は、世界各地の産業市場全体で、車両の長寿命化、オペレーター安全システム、倉庫生産性向上技術の強化に取り組んでいる。
  • Mitsubishi は、フォークリフト、倉庫用トラック、自動化システムなど、総合的な産業用車両を提供している。また、電動産業用車両、高度なリチウムイオン電池技術、現代の物流インフラを支える先進的な倉庫マテリアルハンドリングソリューションを導入し、事業領域を拡大している。
  • Jungheinrich は、電動産業用車両および倉庫自動化システムの主要メーカーとして高い評価を得ている。同社は、省エネルギー型フォークリフト、自動保管ソリューション、高度なフリート管理機能と予知保全機能を備えたスマート倉庫システムを提供している。
  • Crown Equipment は、高度なオペレーター支援技術、産業用車両の人間工学に基づく設計、倉庫最適化のためのインテリジェントシステムを開発することで、競争力を高めている。同社は、生産性の最大化と職場の安全性向上に向けて、電動フォークリフトおよびコネクテッド型倉庫機器の生産に取り組んでいる。
  • Heliはアジア有数の産業車両サプライヤーの一社です。同社は、国内外の顧客に対し、価格競争力のあるフォークリフトおよび倉庫搬送機械を提供しています。世界市場での地位を強化するため、Anhui Heli は生産能力を拡大するとともに、電動産業車両の製造技術に投資しています。

産業車両市場の企業

産業車両業界で事業を展開する主要企業は以下のとおりです。

  • Crown Equipment
  • Daifuku
  • Heli
  • Hyster-Yale
  • JBT
  • Jungheinrich
  • KION 
  • Komatsu
  • Mitsubishi Logisnext
  • Toyota Industries

  • 多くのメーカーが新たな先進技術の開発へ移行していることから、産業車両市場における世界的な競争は激化しています。各社は、自動化ソリューション、電動駆動系、車両フリート管理システムの高度化を追求するなか、倉庫、製造、物流、建設、港湾荷役で使用される製品需要の増加に対応するため、製品ポートフォリオを拡大し続けています。さらに、現在の市場参加企業は、省エネルギー技術や職場の安全性向上技術を通じて、業務効率の向上に注力しています。
  • この業界の企業間競争における主要な要因の一つは、技術の進歩です。各社は、流通能力やアフターサービス能力の向上、倉庫自動化への投資を通じて競争しています。市場上位企業は、自律走行型産業車両の開発、リチウムイオン電池の統合、接続型フリートプラットフォームの構築に投資し、生産性の向上とダウンタイムの短縮を図ることで、業務効率と競争力の強化に積極的に取り組んでいます。産業基盤の競争環境は、戦略的提携、世界各地への事業展開、スマート倉庫システムの開発によって引き続き形成されており、競争力学は今後も変化していく見通しです。

産業車両業界のニュース

2026年5月、Toyota Industries は、生産能力と業務上の競争力の強化を目的として、テキサス州で 20億米ドルを投じる計画中の投資プロジェクトを通じて、製造能力を拡大する計画を発表しました。

2026年4月、Hyster Yale は、世界のマテリアルハンドリング事業全体で、電動化技術、バッテリーソリューション、水素燃料電池式産業機器の開発を加速することに重点を置いた戦略的事業再編構想を発表しました。

2026年4月、Hyster は、産業用リフトトラックの運用現場周辺における歩行者との距離をリアルタイムで監視し、職場の安全性を向上させるために設計された、歩行者検知イベントダッシュボードを発表しました。

2026年4月、Yale Lift Truck Technologies は、高所でのパレット搬送および倉庫内のマテリアルハンドリング業務を自動化することを目的に、垂直方向のパレット位置決め機能を備えた自動リフトトラックを発表しました。

2026年3月、KION Group は、トレーラーへの自動積載および倉庫業務の効率化を目的として、GTC 2026 で自律走行型産業用トラックと、物理的人工知能を活用した倉庫技術を披露しました。

産業車両市場調査レポートでは、2022年から2035年までの収益(百万米ドル)および数量(台)に関する推計・予測を含め、以下のセグメントについて業界を詳細に分析しています。

車両別市場

  • フォークリフト

  • けん引トラクター

  • コンテナハンドラー
  • 通路用トラック
  • 無人搬送車(AGV)
  • その他

 駆動方式別市場

  • 内燃機関(ICE)

    • ディーゼル

    • ガソリン
    • LPG/CNG
  • 電動
    • リチウムイオン電池搭載車
    • 鉛蓄電池車
  • ハイブリッド車
  • 水素燃料電池車

 自動化レベル別市場

  • 手動/オペレーター操作

  • 半自律型

  • 完全自律型

 最終用途別市場

  • 製造業
  • 物流・倉庫
  • 建設
  • 鉱業
  • 農業
  • 港湾・海運
  • その他

上記の情報は、以下の地域および国を対象としています:

  • 北米
    • 米国
    • カナダ
  • 欧州
    • ドイツ
    • 英国
    • フランス
    • イタリア
    • スペイン
    • ロシア
    • ノルウェー
    • オランダ
    • スウェーデン
  • アジア太平洋
    • 中国
    • インド
    • 日本
    • オーストラリア
    • 韓国
    • シンガポール
    • タイ
    • インドネシア
    • ベトナム
  • ラテンアメリカ
    • ブラジル
    • メキシコ
    • アルゼンチン
  • 中東・アフリカ(MEA)
    • 南アフリカ
    • サウジアラビア
    • アラブ首長国連邦
    • トルコ
著者:  Preeti Wadhwani , Aishvarya Ambekar
よくある質問(FAQ):
産業車両市場の市場規模はどの程度ですか?
産業車両市場の規模は、2025年に456億米ドルと推定され、2026年には484億米ドルに達すると予測されています。
産業車両市場は2035年にどうなると予測されていますか?
市場規模は 2035年までに858億米ドルに達すると予測され、2026年から2035年にかけて年平均成長率(CAGR)6.6%で成長する見込みです。
産業車両市場で最大のシェアを占めている地域はどこですか?
2025年現在、アジア太平洋地域が産業車両市場で最大のシェアを占めている。
産業車両市場で最も速い成長が見込まれる地域はどこですか?
アジア太平洋地域は、予測期間中に最も急速に成長する地域になると予測されています。
産業用車両市場の主要企業はどこですか?
産業車両市場の主要企業には、Hyster-Yale、Jungheinrich、KION、Mitsubishi Logisnext、Toyotaなどがあり、これら5社は2025年に合計45.4%の市場シェアを占めた。
産業車両市場で最大のシェアを占める車両セグメントはどれですか?
フォークリフトセグメントは、2025年に55%のシェアを占めて市場をリードしており、倉庫や製造施設におけるマテリアルハンドリングソリューション需要の増加を背景に、2026年から2035年にかけて年平均成長率(CAGR)6%で成長すると予測される。
産業車両業界をリードする動力方式のセグメントはどれで、その成長見通しはどのようなものですか?
電動セグメントは、2025年に71.4%の市場シェアを占めて市場をリードしており、持続可能でエネルギー効率に優れた産業用輸送ソリューションの採用拡大に支えられ、2026年から2035年にかけて年平均成長率(CAGR)7.7%で成長すると予測される。

研究方法論、データソース、検証プロセス

本レポートは、直接的な業界との対話、独自のモデリング、厳格な相互検証に基づく体系的な研究プロセスに基づいており、単なる机上調査ではありません。

6ステップの研究プロセス

  1. 1. 研究設計とアナリストの監督

    GMIでは、私たちの研究方法論は人間の専門知識、厳格な検証、そして完全な透明性の基盤の上に構築されています。私たちのレポートにおけるすべての洞察、トレンド分析、予測は、お客様の市場の微妙なニュアンスを理解する経験豊富なアナリストによって開発されています。

    私たちのアプローチは、業界の参加者や専門家との直接的な関わりを通じた広範な一次調査を統合し、検証済みのグローバルソースからの包括的な二次調査で補完しています。元のデータソースから最終的な洞察までの完全なトレーサビリティを維持しながら、信頼性の高い予測を提供するために定量化された影響分析を適用しています。

  2. 2. 一次研究

    一次調査は私たちの方法論の根幹を形成し、全体的な洞察の約80%を貢献しています。分析の正確さと深さを確保するために、業界参加者との直接的な関わりが含まれます。私たちの構造化されたインタビュープログラムは、経営幹部、取締役、そして専門家からのインプットを得て、地域およびグローバル市場をカバーしています。これらのやり取りは、戦略的、運用的、技術的な視点を提供し、包括的な洞察と信頼性の高い市場予測を可能にします。

  3. 3. データマイニングと市場分析

    データマイニングは私たちの研究プロセスの重要な部分であり、全体的な方法論の約20%を貢献しています。主要プレーヤーの収益シェア分析を通じて、市場構造の分析、業界トレンドの特定、マクロ経済要因の評価が含まれます。関連データは有料および無料のソースから収集され、信頼性の高いデータベースを構築します。この情報は、販売代理店、メーカー、協会などの主要ステークホルダーからの検証を受け、一次調査と市場規模の算定をサポートするために統合されます。

  4. 4. 市場規模算定

    私たちの市場規模算定はボトムアップアプローチに基づいており、一次インタビューを通じて直接収集された企業の収益データから始まり、製造業者の生産量データや設置・展開統計が加わります。これらのインプットを地域市場全体でまとめ、実際の業界活動に基づいたグローバルな推定値を算出します。

  5. 5. 予測モデルと主要な前提条件

    すべての予測には以下の明示的な文書化が含まれます:

    • ✓ 主要な成長ドライバーとその代演内容

    • ✓ 抑制要因と緩和シナリオ

    • ✓ 規制上の代演内容と政策変更リスク

    • ✓ 技術普及曲線パラメータ

    • ✓ マクロ経済の代演内容(GDP成長、インフレ、通貨)

    • ✓ 競争の動態と市場参入/椭退の見通し

  6. 6. 検証と品質保証

    最終段階では人による検証が行われます。ドメイン専門家がフィルタリングされたデータを手動でレビューし、自動化システムには視点や文脈上の誤りを発見します。この専門家レビューにより、品質保証の重要な層が加わり、データが研究目標および分野固有の基準に沖していることが確保されます。

    私たちの3層構造の検証プロセスは、データの信頼性を最大化します:

    • ✓ 統計的検証

    • ✓ 専門家検証

    • ✓ 市場実態チェック

信頼性と信用

10+
サービス年数
設立以来の一貫した提供
A+
BBB認定
専門的基準と満足度
ISO
認定品質
ISO 9001-2015認証企業
150+
リサーチアナリスト
20以上の業界分野
95%
顧客維持率
5年間の関係価値

検証済みデータソース

  • 業界誌・トレード出版物

    業界誌、トレード出版物、専門メディア

  • 業界データベース

    独自および第三者市場データベース

  • 規制申請書類

    政府調達記録と政策文書

  • 学術研究

    大学研究および専門機関のレポート

  • 企業レポート

    年次報告書、投資家向けプレゼンテーション、届出書類

  • 専門家インタビュー

    経営幹部、調達担当者、技術スペシャリスト

  • GMIアーカイブ

    20以上の産業分野にわたる13,000件以上の発行済み調査

  • 貿易データ

    輸出入量、HSコード、税関記録

調査・評価されたパラメータ

本レポートのすべてのデータポイントは、一次インタビュー、真のボトムアップモデリング、および厳密なクロスチェックによって検証されています。 当社のリサーチプロセスについて設明を読む →

著者:  Preeti Wadhwani, Aishvarya Ambekar
ユーザー体験を向上させるためにクッキーを使っています (プライバシーポリシー)