
Autores:
Preeti Wadhwani, Aishwarya Ambekar
Descargar PDF Gratis
Mercado de vehículos industriales Tamaño y Compartir 2026-2035
ID del informe: GMI5806
|
Fecha de publicación: May 2026
|
Formato del informe: PDF/Excel/Panel de control/Plataforma
Descargar PDF Gratis
Explore nuestras opciones de licencia:

Mercado de vehículos industriales
Obtenga una muestra gratuita de este informe
Obtenga una muestra gratuita de este informe
Mercado de vehículos industriales
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Tamaño del mercado de vehículos industriales
El mercado mundial de vehículos industriales se estimó en 45,600 millones de USD en 2025. Se prevé que el mercado crezca de 48,400 millones de USD en 2026 a 85,800 millones de USD en 2035, con una tasa de crecimiento anual compuesta (TCAC) del 6,6 %, según el último informe publicado por Global Market Insights Inc.
Conclusiones clave del mercado de vehículos industriales
Líder del mercado: Toyota lideró con una cuota de mercado superior al 15,5% en 2025.
Principales actores: Los cinco principales actores de este mercado son Hyster-Yale, Jungheinrich, KION, Mitsubishi Logisnext y Toyota, que en conjunto registraron una cuota de mercado del 45,4% en 2025.
El volumen del sector de vehículos industriales se valoró en 2,3 millones de unidades en 2025. Se prevé que el mercado crezca de 2,4 millones de unidades en 2026 a 3,8 millones de unidades en 2035, con una TCAC del 5,3 %, según el último informe publicado por Global Market Insights Inc.
El crecimiento mundial de las operaciones de almacenamiento y logística ha incrementado la demanda global de carretillas industriales. Este aumento está impulsado por fabricantes, puertos y centros de distribución que necesitan carretillas industriales para satisfacer sus necesidades. Según la Administración de Comercio Internacional, las ventas totales del comercio electrónico a escala mundial superaron los 5,8 billones de dólares en 2023, lo que ha generado una demanda mundial de equipos de manipulación de materiales y equipamiento para almacenes.
El rápido crecimiento de las empresas manufactureras y de los procesos de fabricación industriales automatizados también respaldará el crecimiento del sector de las carretillas industriales. La Organización de las Naciones Unidas para el Desarrollo Industrial afirma que la producción manufacturera mundial creció un 2,3 % en 2024. Esto ha dado lugar a una mayor implementación de carretillas industriales para aumentar la productividad y reducir la dependencia de la mano de obra manual. Además, estas carretillas contribuirán a facilitar el flujo de producción mediante el uso de la automatización.
La inversión continua de capital en infraestructuras de almacenes, junto con el desarrollo constante de instalaciones logísticas inteligentes, también contribuye al crecimiento de la demanda de carretillas industriales. Según el Banco Mundial, muchos países en desarrollo siguen modernizando sus sistemas logísticos mediante proyectos de modernización de infraestructuras logísticas y trabajan para mejorar su rendimiento logístico tanto en las actividades nacionales como en las internacionales. Por ello, se prevé que la tendencia hacia los vehículos de guiado automático y las carretillas elevadoras eléctricas continúe, especialmente en operaciones industriales de alto rendimiento.
Tendencias del mercado de vehículos industriales
El sector del almacenamiento y la logística está experimentando profundos cambios como consecuencia de las tecnologías que automatizan los vehículos industriales, lo que permite a las empresas ser más eficaces y eficientes, reducir costes y adoptar prácticas más respetuosas con el medio ambiente.
Según la Federación Internacional de Robótica, en 2023 había más de 540.000 robots instalados en todo el mundo para la producción de bienes. Entre ellos se incluyen actualmente los vehículos de guiado automático (AGV) y los robots móviles autónomos (AMR).
Los vehículos industriales eléctricos están registrando una mayor adopción en todos los ámbitos de la industria, impulsada principalmente por los objetivos de sostenibilidad y por unos costes operativos más bajos. La Agencia Internacional de la Energía (IEA) ha estimado que la demanda mundial de baterías para vehículos industriales eléctricos aumentará aproximadamente un 35 %. Los fabricantes de carretillas elevadoras eléctricas y baterías han ampliado su oferta para satisfacer la creciente demanda empresarial de vehículos sin emisiones.
Asimismo, los sistemas de telemetría y gestión de flotas están adquiriendo una mayor relevancia como sistemas que se utilizan junto con los vehículos industriales. La productividad de las flotas ha aumentado significativamente, mientras que los tiempos de inactividad se han reducido mediante la supervisión en tiempo real de los vehículos de las flotas, el mantenimiento preventivo y el seguimiento del uso de los vehículos. Para maximizar la productividad y la eficiencia en el movimiento de mercancías dentro de los entornos de almacén, las empresas están introduciendo sistemas de comunicación entre vehículos.
Análisis del mercado de vehículos industriales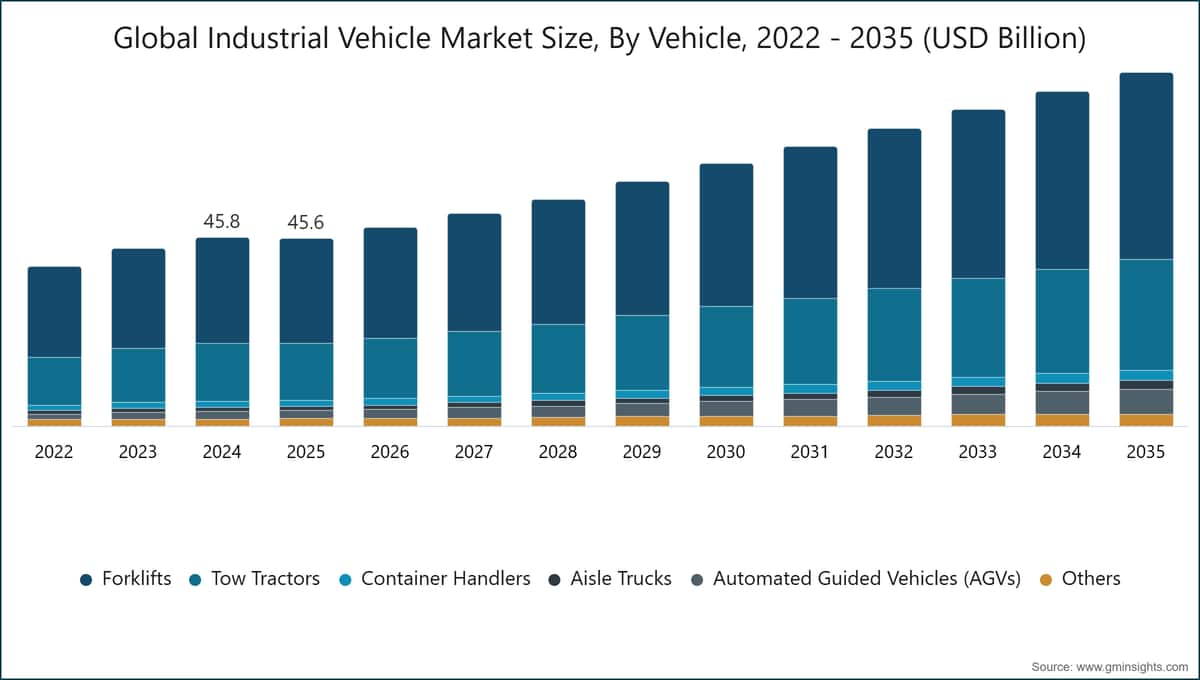
Para comprender las principales tendencias del mercado
Descargar PDF Gratis
Por tipo de vehículo, el mercado de vehículos industriales se segmenta en carretillas elevadoras, tractores de arrastre, manipuladoras de contenedores, carretillas para pasillos, vehículos de guiado automático (AGV) y otros. El segmento de las carretillas elevadoras domina el mercado, con una cuota del 55% en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6% entre 2026 y 2035.
Por sistema de propulsión, el mercado de vehículos industriales se divide en vehículos con motor de combustión interna (ICE), vehículos eléctricos, vehículos híbridos y vehículos con pila de combustible de hidrógeno. El segmento eléctrico domina el mercado, con una cuota del 71,4% en 2025, y registra una TCAC del 7,7% entre 2026 y 2035.
Según el nivel de automatización, el mercado de vehículos industriales se segmenta en vehículos manuales o manejados por un operador, semiautónomos y totalmente autónomos. El segmento manual o manejado por un operador domina el mercado, con una cuota del 82% en 2025.
Según el usuario final, el mercado de vehículos industriales se divide en fabricación, logística y almacenamiento, construcción, minería, agricultura, puertos y transporte marítimo, y otros. Los segmentos de logística y almacenamiento dominan el mercado, con una cuota del 32% en 2025.
China domina el mercado de vehículos industriales de Asia-Pacífico, con una cuota del 65% y unos ingresos de 14,700 millones de USD en 2025.
Estados Unidos domina el mercado norteamericano de vehículos industriales, que registra una tasa de crecimiento anual compuesta (TCAC) del 4,4% entre 2026 y 2035.
Alemania lidera el mercado europeo de vehículos industriales y presenta un sólido potencial de crecimiento, con una TCAC del 4,8 % entre 2026 y 2035.
Brasil lidera el mercado latinoamericano de vehículos industriales y registra un notable crecimiento del 8,2 % durante el período de previsión de 2026 a 2035.
Los Emiratos Árabes Unidos (UAE) registraron un crecimiento considerable en el mercado de vehículos industriales de Oriente Medio y África en 2025.
Cuota de mercado de los vehículos industriales
Empresas del mercado de vehículos industriales
Los principales actores del sector de vehículos industriales son:
15,5 % de cuota de mercado
La cuota de mercado conjunta es del 45,4 %
Noticias del sector de vehículos industriales
En mayo de 2026, Toyota Industries anunció planes para ampliar sus capacidades de fabricación mediante un proyecto de inversión propuesto de 2,000 millones de USD en Texas, destinado a reforzar la capacidad de producción y la competitividad operativa.
En abril de 2026, Hyster Yale anunció una iniciativa estratégica de realineación empresarial centrada en acelerar el desarrollo de tecnologías de electrificación, soluciones de baterías y equipos industriales con pilas de combustible de hidrógeno para las operaciones mundiales de manipulación de materiales.
En abril de 2026, Hyster presentó un panel de control de eventos de detección de peatones diseñado para mejorar la seguridad en el lugar de trabajo mediante la supervisión en tiempo real de la proximidad de los peatones en las operaciones con carretillas elevadoras industriales.
En abril de 2026, Yale Lift Truck Technologies presentó una carretilla elevadora automatizada con capacidad de posicionamiento vertical de palés, diseñada para automatizar el transporte de palés a distintas alturas y las operaciones de manipulación de materiales en almacenes.
En marzo de 2026, KION Group presentó vehículos industriales autónomos y tecnologías de inteligencia artificial física para almacenes en GTC 2026, con el objetivo de mejorar la carga automatizada de remolques y la eficiencia operativa de los almacenes.
Mercado, por vehículo
Carretillas elevadoras
Tractores de remolque
Mercado, por sistema de propulsión
Motor de combustión interna (MCI)
Diésel
Mercado por nivel de automatización
Manual / operado por un conductor
Semiautónomo
Mercado por usuario final
La información anterior se proporciona para las siguientes regiones y países:
Preguntas frecuentes(FAQ):
Metodología de investigación, fuentes de datos y proceso de validación
Este informe se basa en un proceso de investigación estructurado basado en conversaciones directas con la industria, modelado propietario y validación cruzada rigurosa, y no solo en investigación de escritorio.
Nuestro proceso de investigación de 6 pasos
1. Diseño de investigación y supervisión de analistas
En GMI, nuestra metodología de investigación se basa en la experiencia humana, la validación rigurosa y la transparencia total. Cada perspectiva, análisis de tendencias y pronóstico en nuestros informes es desarrollado por analistas experimentados que entienden los matices de su mercado.
Nuestro enfoque integra una extensa investigación primaria a través del compromiso directo con participantes y expertos de la industria, complementada con una investigación secundaria integral de fuentes globales verificadas. Aplicamos análisis de impacto cuantificado para ofrecer pronósticos confiables, manteniendo una trazabilidad completa desde las fuentes de datos originales hasta los insights finales.
2. Investigación primaria
La investigación primaria forma la columna vertebral de nuestra metodología, contribuyendo con casi el 80% a los insights generales. Implica el compromiso directo con los participantes de la industria para garantizar la precisión y profundidad en el análisis. Nuestro programa de entrevistas estructuradas cubre los mercados regionales y globales, con aportes de ejecutivos de nivel C, directores y expertos en la materia. Estas interacciones proporcionan perspectivas estratégicas, operativas y técnicas, permitiendo insights completos y pronósticos de mercado confiables.
3. Minería de datos y análisis de mercado
La minería de datos es una parte clave de nuestro proceso de investigación, contribuyendo con casi el 20% a la metodología general. Implica analizar la estructura del mercado, identificar las tendencias de la industria y evaluar los factores macroeconómicos a través del análisis de participación en los ingresos de los principales actores. Los datos relevantes se recopilan de fuentes pagas y gratuitas para construir una base de datos confiable. Esta información se integra luego para respaldar la investigación primaria y el dimensionamiento del mercado, con validación de partes interesadas clave como distribuidores, fabricantes y asociaciones.
4. Dimensionamiento del mercado
Nuestro dimensionamiento del mercado se basa en un enfoque ascendente, comenzando con datos de ingresos de empresas recopilados directamente a través de entrevistas primarias, junto con cifras de volumen de producción de fabricantes y estadísticas de instalación o implementación. Estos datos se ensamblan a través de los mercados regionales para llegar a una estimación global fundamentada en la actividad real de la industria.
5. Modelo de pronóstico y supuestos clave
Cada pronóstico incluye documentación explícita de:
✓ Principales impulsores de crecimiento y su impacto asumido
✓ Factores restrictivos y escenarios de mitigación
✓ Supuestos regulatorios y riesgo de cambio de política
✓ Parámetro de la curva de adopción tecnológica
✓ Supuestos macroeconómicos (crecimiento del PIB, inflación, moneda)
✓ Dinámicas competitivas y expectativas de entrada/salida al mercado
6. Validación y aseguramiento de calidad
Las etapas finales implican validación humana, donde expertos del dominio revisan manualmente los datos filtrados para identificar matices y errores contextuales que los sistemas automatizados podrían pasar por alto. Esta revisión de expertos añade una capa crítica de aseguramiento de calidad, asegurando que los datos se alineen con los objetivos de investigación y los estándares específicos del dominio.
Nuestro proceso de validación de triple capa garantiza la máxima fiabilidad de los datos:
✓ Validación estadística
✓ Validación de expertos
✓ Verificación de la realidad del mercado
Confianza & credibilidad
Fuentes de datos verificadas
Publicaciones comerciales
Revistas sectoriales, publicaciones comerciales y medios especializados
Bases de datos industriales
Bases de datos de mercado propias y de terceros
Documentos regulatorios
Registros de contratación pública y documentos de política
Investigación académica
Estudios universitarios e informes de instituciones especializadas
Informes corporativos
Informes anuales, presentaciones a inversores y declaraciones
Entrevistas con expertos
Alta dirección, responsables de compras y especialistas técnicos
Archivo GMI
Más de 13.000 estudios publicados en más de 20 sectores industriales
Datos comerciales
Volúmenes de importación/exportación, códigos HS y registros aduaneros
Parámetros estudiados y evaluados
Cada punto de datos de este informe se valida mediante entrevistas primarias, modelado ascendente real y rigurosas comprobaciones cruzadas. Lea sobre nuestro proceso de investigación →