
Autoren:
Kiran Pulidindi, Kunal Ahuja
Kostenloses PDF herunterladen
Vakuumsalzmarkt Größe und Anteil 2026-2035
Berichts-ID: GMI11718
|
Veröffentlichungsdatum: September 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Kostenloses PDF herunterladen
Entdecken Sie unsere Lizenzoptionen:
Sofortige Lieferung verfügbar
Kostenloses PDF herunterladen

Vakuumsalzmarkt
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Vakuumsalzmarkt
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße von Vakuumsalz
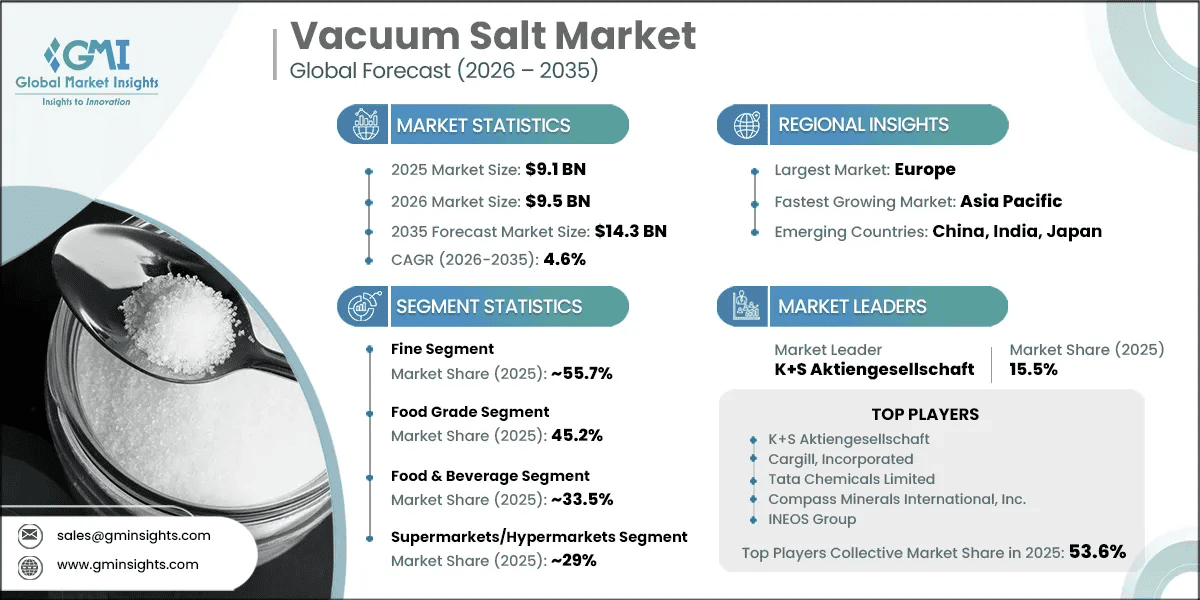
Der Markt für Vakuumsalz wurde 2025 auf 9,1 Milliarden USD bewertet und wird voraussichtlich bis 2035 14,3 Milliarden USD erreichen. Von 2026 bis 2035 wird eine jährliche Wachstumsrate (CAGR) von 4,6 % erwartet; 2026 erreicht der Markt 9,5 Milliarden USD.
Zentrale Erkenntnisse zum Siedesalzmarkt
Marktführer: K+S Aktiengesellschaft führte 2025 mit einem Marktanteil von über 15,5%.
Führende Marktteilnehmer: Zu den fünf führenden Unternehmen auf diesem Markt zählen K+S Aktiengesellschaft, Cargill, Incorporated, Tata Chemicals Limited, Compass Minerals International, Inc., INEOS Group, die 2025 gemeinsam einen Marktanteil von 53,6% hielten.
Die Vakuumverdampfung wandelt gereinigte Sole in Natriumchlorid mit einer Reinheit von über 99,5 % um. Dadurch findet dieses Material Anwendung in der Lebensmittelverarbeitung, der pharmazeutischen Produktion, der Wasseraufbereitung und in Chlor-Alkali-Prozessen statt in Verwendungen für Salz in großen Mengen mit geringeren Spezifikationen. Die Nachfrage verlagert sich auf Anwendungen, bei denen Kristallgleichmäßigkeit, Rückverfolgbarkeit und die Kontrolle von Verunreinigungen einen kommerziellen Wert besitzen. Diese Verschiebung unterstützt ein Umsatzwachstum, das über dem Mengenwachstum liegt, da sich der Produktmix zu pharmazeutischen und lebensmittelgeeigneten Formaten verlagert.
Der Markt umfasst feines und granuliertes Vakuumsalz in Lebensmittelqualität sowie in industrieller und pharmazeutischer Qualität. Der Umsatz wird beim Erstverkauf durch Hersteller oder Primärverarbeiter an nachgelagerte Abnehmer erfasst. Das weltweite Volumen erreichte 2025 etwa 45.500 Kilotonnen und dürfte bis 2035 auf über 64.000 Kilotonnen steigen. Das Mengenwachstum von etwa 3,5 % bleibt hinter dem Umsatzwachstum zurück, da die Weitergabe der Energiekosten und ein höherer Anteil hochwertiger Qualitäten die realisierten Preise von 200 USD je Tonne im Jahr 2025 auf 223 USD je Tonne im Jahr 2035 anheben.
Die historische Umsatzreihe stieg von 8,00 Milliarden USD im Jahr 2022 auf 8,35 Milliarden USD im Jahr 2023, 8,72 Milliarden USD im Jahr 2024 und 9,10 Milliarden USD im Jahr 2025. Die historische CAGR von 4,4 % spiegelte die Erholung der Lebensmittelverarbeitung nach der Pandemie, neue Investitionen in die Wasseraufbereitung, strengere Anforderungen an pharmazeutische Hilfsstoffe und höhere energiegebundene Preise wider. Der Ausblick basiert auf einer nachfrageorientierten Umsatztriangulation nach Produkttyp, Qualität, Anwendung, Vertriebskanal und Region. Dabei wird die Ausweitung des Volumens von Preis- und Produktmixeffekten getrennt, anstatt das gesamte Umsatzwachstum als zusätzlichen Verbrauch zu behandeln.
Europa erzielte 2025 einen Umsatz von 3,30 Milliarden USD, gefolgt von Asien-Pazifik mit 2,59 Milliarden USD und Nordamerika mit 1,83 Milliarden USD. Der durchschnittliche Preis in Nordamerika von USD 213-per-tonne spiegelt den hohen Anteil hochwertiger Produkte für die Lebensmittelindustrie und Wasseraufbereitung wider, während der Durchschnittspreis der MEA-Region von USD 155-per-tonne auf einen größeren Anteil an Produkten in Industriequalität zurückzuführen ist. Der Markt konkurriert daher nicht ausschließlich über die Größenordnung. Entscheidend ist vielmehr die Fähigkeit, Reinheitszertifizierungen, Anwendungssicherheit und eine kohlenstoffärmere Produktion in nachhaltig erzielbare Preise umzusetzen.
Analysteneinschätzung von GMI
Vakuumsalz entwickelt sich von einer breit gefassten Salzrohstoffkategorie zu einem spezifikationsorientierten Werkstoffmarkt. Die unmittelbare Nachfragebasis bilden weiterhin die Lebensmittelverarbeitung und die Chlor-Alkali-Produktion, doch pharmazeutische Anwendungen und regulierte Wasseranwendungen werden bis 2035 die Margenhierarchie bestimmen. Hersteller, die eine hohe Produktionskapazität für hochreines Salz mit glaubwürdigen Plänen für die Energiewende verbinden, werden eine bessere Grundlage für eine Beschaffung zu Premiumpreisen haben als Hersteller, die auf die Wirtschaftlichkeit großer Mengen setzen. Der mittelbare Effekt ist eine größere Kluft zwischen zertifizierten Herstellern und Lieferanten, die in weniger regulierten Anwendungen der Substitution durch Solar- oder Steinsalz ausgesetzt sind.
Wichtigste Wachstumstreiber
Die Lebensmittelverarbeitung bleibt mit 33,5 % des Umsatzes im Jahr 2025 der größte Markt für Endanwendungen. Industrielle Bäckereien, Fleischverarbeiter, Molkereiproduzenten, Hersteller von Fertiggerichten und Gewürzmischer benötigen eine vorhersehbare Auflösung und eine konsistente Kristallgeometrie. Vakuumsalz in Lebensmittelqualität unterstützt zudem die Einhaltung der FDA-Anforderungen und der europäischen Reinheitserwartungen, wodurch der kommerzielle Wert einer rückverfolgbaren Versorgung mit hochreinem Salz steigt. [1]Food and Agriculture Organization, "Food Processing and Food Systems Data," fao.org Der Treiber ist dort am stärksten, wo Käufer nachprüfbaren Verpflichtungen in Bezug auf Kontamination, die Offenlegung von Zusatzstoffen und die Qualifizierung von Lieferanten unterliegen.
Die Wasseraufbereitung sorgt für einen Mechanismus der wiederkehrenden Nachfrage. Die Verbesserungen der U.S. EPA Lead and Copper Rule und die EU-Trinkwasserrichtlinie fördern Investitionen in Reinigungs- und Enthärtungssysteme. [2]U.S. Environmental Protection Agency, "Lead and Copper Rule Improvements," epa.gov Jede Ionenaustauschanlage benötigt kontinuierliche Salzzufuhr zur Regeneration der Harze, wodurch über den ursprünglichen Kauf der Ausrüstung hinaus Nachfrage entsteht. Die Wasserknappheit unterstützt zusätzlich Investitionen in Entsalzung und Recycling in der Region Asien-Pazifik und in MEA. Mehr als 2 Milliarden Menschen leben in von Wasserknappheit betroffenen Regionen.
Pharmazeutische Anforderungen erhöhen sowohl die Nachfrage als auch die Qualifizierungshürden. ICH Q11 sowie die Erwartungen von USP und EP an Kochsalzlösungen, Dialyse- und ophthalmische Produkte machen hochreines NaCl zu einem kontrollierten Einsatzstoff und nicht zu einer austauschbaren Handelsware. Weltweit sind mehr als 850 Millionen Menschen von Nierenerkrankungen betroffen, was die Nachfrage nach medizinisch notwendiger Dialyse stützt. Die Anwendung erfordert große Mengen an Dialysat pro Behandlung und begünstigt Lieferanten, die Reinheit, Rückverfolgbarkeit und GMP-Kontrollen dokumentieren können.
Wichtigste Markthemmnisse
Die Vakuumverdampfung erfordert kapitalintensive Mehrfacheffekt-Verdampfungsanlagen und Systeme zur mechanischen Brüdenkompression. Südwestdeutsche Salzwerke verzeichnete im Geschäftsjahr 2024 Investitionsausgaben von 41,2 Millionen EUR und plante für das Geschäftsjahr 2025 mehr als 44 Millionen EUR. Die Energieabhängigkeit bleibt strukturell bestehen, auch nachdem sich die europäischen Gas- und Strommärkte von ihren Höchstständen der Jahre 2021 bis 2023 normalisiert haben. Der ungefähre globale Preis für Vakuumsalz von USD 200-per-tonne steht einem Preis von 50–80 USD je Tonne für Solar- und Steinsalz gegenüber, wodurch sich der adressierbare Markt bei preisorientierten industriellen und landwirtschaftlichen Anwendungen verengt.
Eine Substitution ist dort am wahrscheinlichsten, wo Standards für Lebensmittelsicherheit und pharmazeutische Produkte nur unzureichend durchgesetzt werden. Käufer in Teilen Süd- und Südostasiens, Lateinamerikas und Subsahara-Afrikas können bei kommerziellen Anwendungen kostengünstigere Alternativen auswählen, wenn Reinheit nur einen geringen betrieblichen Mehrwert bietet. Eine regulatorische Harmonisierung dürfte diesen Spielraum bis 2035 verkleinern, doch das Tempo der Durchsetzung bleibt unsicher. Hersteller müssen den Aufpreis durch Anwendungsleistung und Zertifizierung rechtfertigen, nicht durch allgemeine Qualitätsaussagen.
GMI-Analysteneinschätzung
Die Nachfrage aus der Lebensmittel-, Wasser- und Pharmaindustrie bildet eine ausgewogene Wachstumsbasis, führt jedoch zu unterschiedlichen kommerziellen Ergebnissen. Die Lebensmittelverarbeitung stützt breite Absatzvolumina, die Wasseraufbereitung sorgt für einen wiederkehrenden Verbrauch, und pharmazeutische Anwendungen erhöhen den Stückwert sowie die Wechselkosten für Lieferanten.
Energieintensität bleibt das entscheidende Hemmnis, da sie sowohl die operativen Margen als auch die Glaubwürdigkeit von Umweltaussagen beeinflusst. Bis 2030 werden Elektrifizierungsprojekte die Unternehmen voneinander unterscheiden, die Preisaufschläge sichern können, und jene, die gezwungen sind, mit kostengünstigeren Salzalternativen zu konkurrieren.Segmentanalyse des Vakuumsalzmarktes
Nach Produkttyp
Feines Vakuumsalz erzielte 2025 einen Umsatz von 5,07 Milliarden USD und machte 55,7 % des Marktumsatzes aus. Bis 2035 wird es bei einer jährlichen Wachstumsrate (CAGR) von 4,9 % auf 8,20 Milliarden USD wachsen. Unterstützt wird diese Entwicklung durch die schnelle Auflösung in Anwendungen wie Bäckerei, Milchverarbeitung, Fleischpökelung, Würzmittel, Wasserenthärtung und pharmazeutische Tablettierung. K+S liefert pharmazeutisches PDV-Salz aus Dombasle, während Tata Chemicals Europe und British Salt die Sorten Fine 50 und Fine 60 anbieten. Die Hi-Grade-Produktlinien von Cargill und die Produkte von Südwestdeutsche Salzwerke aus Bad Reichenhall stärken die Ausrichtung der Kategorie auf die Lebensmittel- und Pharmaindustrie. Feines Salz gewinnt Marktanteile, weil qualifikationsintensive Anwendungen eine kontrollierte Kristallisation höher bewerten als die niedrigeren Beschaffungskosten weniger raffinierter Alternativen.
Granuliertes Vakuumsalz hielt 2025 einen Marktanteil von 44,3 %, entsprechend 4,03 Milliarden USD, und wird bis 2035 bei einer jährlichen Wachstumsrate (CAGR) von 4,2 % 6,10 Milliarden USD erreichen. Seine größeren Kristalle eignen sich für die Handhabung, die industrielle Wasseraufbereitung und die Herstellung gesättigter Sole für die Chloralkali-Elektrolyse. Nobian produziert in Delfzijl und Hengelo granuliertes Salz mit einer NaCl-Reinheit von mindestens 99,9 %, während INEOS in Weston Point eine Vakuumsalzanlage mit einer Kapazität von 850,000-tonne-per-year betreibt. [3]Nobian, "Tailor-made Agreement and Electrification Plan," nobian.com Das Segment weist eine niedrigere Wachstumsrate als feines Salz auf, da etablierte europäische Chloralkali-Betriebe eher Stabilität als eine Beschleunigung im Premiumsegment bieten.
Nach Qualitätsstufe
Salz in Lebensmittelqualität war 2025 mit 4,12 Milliarden USD und einem Marktanteil von 45,2 % die größte Kategorie. Bis 2035 wird es bei einer jährlichen Wachstumsrate (CAGR) von 4,7 % auf 6,55 Milliarden USD wachsen, da zertifiziertes Salz bei der Fleischpökelung, in der Milchverarbeitung, in Bäckereien, Snacks, Würzmitteln und Fertiggerichten die Beschaffung aus weniger kontrollierten Quellen ersetzt. FDA 21 CFR Part 184, die Erwartungen der EFSA, der CODEX Alimentarius sowie Lebensmittelsicherheitssysteme wie FSSC 22000 und BRC prägen die Beschaffungsanforderungen. [4]U.S. Food and Drug Administration, "Food Additive Regulations," fda.gov Die Produkte Cérébos und AXAL PRO von K+S sowie Bad Reichenhaller AlpenSalz und Nirma Neemak zeigen, wie Verbraucher- und industrielle Lebensmittelprodukte innerhalb dieser Qualitätsstufe nebeneinander bestehen.
Salz in Industriequalität erzielte 2025 einen Umsatz von 3,82 Milliarden USD und machte 42,0 % des Umsatzes aus. Bis 2035 wird es bei einer jährlichen Wachstumsrate (CAGR) von 4,3 % auf 5,74 Milliarden USD wachsen, angetrieben durch Einsatzstoffe für die Membranelektrolyse und die Regeneration des Ionenaustauschs. Die Vereinbarung der Salins Group mit Kem One vom Dezember 2024 umfasst über einen Zeitraum von 15 Jahren jährlich 250.000 Tonnen und wird durch eine Investition von 4 Millionen EUR in eine Produktionslinie in Fos-sur-Mer unterstützt. Diese Vertragsstruktur verdeutlicht, warum die Industriequalität trotz des langsameren Wachstums gegenüber pharmazeutischem Salz eine verlässliche Volumenbasis bietet.
Die pharmazeutische Qualität erreichte 2025 1,16 Milliarden USD beziehungsweise einen Anteil von 12,8 % und wird bis 2035 bei einer jährlichen Wachstumsrate (CAGR) von 5,5 % auf 2,01 Milliarden USD wachsen. Sie wird für injizierbare Kochsalzlösungen, die Hämodialyse, die ophthalmologische Spülung, die Peritonealdialyse und pharmazeutische Hilfsstoffe gemäß den Anforderungen von USP, EP, BP und JP eingesetzt. Dominion Salt exportiert pharmazeutisches NaCl von Mount Maunganui in mehr als 30 Länder, während Medi-Salt ein spezielles Angebot von British Salt etabliert hat. Geschätzte realisierte Preise von 420 USD pro Tonne gegenüber einem Gesamtdurchschnitt des Marktes von 200 USD machen Validierung und Prozesskontrolle zu kommerziell relevanten Faktoren.
Nach Anwendung
Lebensmittel und Getränke blieben 2025 mit 3,05 Milliarden USD beziehungsweise 33,5 % des Umsatzes die größte Anwendung und werden 2035 bei einer jährlichen Wachstumsrate (CAGR) von 4,0 % 4,52 Milliarden USD erreichen. Regulatorische Anforderungen begünstigen zertifiziertes Material, obwohl eine Rezepturumstellung mit niedrigem Natriumgehalt die Salzintensität in ausgewählten Lebensmittelkategorien senken kann. Die Chemieindustrie entfiel auf 2,73 Milliarden USD und einen Anteil von 30,0 %. Chlor und Natronlauge bleiben wichtige Zwischenprodukte für PVC, Wasseraufbereitungschemikalien, Zellstoff, Textilien und die Raffination von Aluminiumoxid, wodurch elektrolysegeeignetes Salz eine langfristige vertragliche Absatzbasis erhält.
Die Wasseraufbereitung entfiel 2025 auf 2,00 Milliarden USD und einen Anteil von 22,0 %. Sie wird bei einer jährlichen Wachstumsrate (CAGR) von 5,0 % bis 2035 auf 3,27 Milliarden USD wachsen, da kommunale, gewerbliche, industrielle und Entsalzungssysteme ausgebaut werden. Die Anwendung im Pharmabereich wächst mit 5,8 % am schnellsten und steigt bis 2035 von 0,91 Milliarden USD auf 1,62 Milliarden USD. Die übrigen Anwendungen – Tierernährung, Schwimmbäder und Spas, Textilfärbung, Ledergerbung und Bohrspülungen – erzielten 0,41 Milliarden USD und sind einem höheren Substitutionsrisiko ausgesetzt. Der segmentübergreifende Effekt ist eindeutig: Die Wasserinfrastruktur vergrößert die wiederkehrende industrielle Basis, während die medizinische Nachfrage den aus jeder Tonne erzielten Wert steigert.
Nach Vertriebskanal
Supermärkte und Hypermärkte führten den Vertrieb 2025 mit 2,64 Milliarden USD und einem Anteil von 29,0 % an. Sie vertreiben Haushaltssalz, Lebensmittelmarken im Einzelhandel und Produkte zur Wasserenthärtung wie AXAL PRO und Bad Reichenhaller AlpenSalz. Der Direktvertrieb entfiel auf 2,55 Milliarden USD beziehungsweise 28,0 % und wird 2035 4,00 Milliarden USD erreichen, da industrielle und pharmazeutische Abnehmer Großvolumenverträge, Logistik für Massengüter und die Einhaltung von Spezifikationen bevorzugen. Auf Fachgeschäfte entfielen 1,64 Milliarden USD; sie unterstützen Premium-, Gesundheits- und pharmazeutische Formate.
Der Onlinehandel erzielte 2025 1,37 Milliarden USD und wird bei einer jährlichen Wachstumsrate (CAGR) von 6,5 % bis 2035 auf 2,59 Milliarden USD wachsen. Der Kanal bedient Käufe von Verbrauchern sowie kleinere B2B-Abnehmer, die transparente Preise, flexible Bestellmengen und eine automatisierte Nachversorgung benötigen. Sonstige Kanäle, darunter Großhändler, Genossenschaften, staatliche Ausschreibungen und der informelle Handel, bleiben kleiner und wachsen mit 3,4 %. Die digitale Beschaffung wird den erreichbaren Markt für zertifizierte Produkte erweitern, den Direktvertrieb jedoch dort nicht ersetzen, wo Qualifizierung, Frachtökonomie und kontinuierliche Versorgung entscheidend bleiben.
GMI-Analysteneinschätzung
Feinsalz und pharmazeutische Qualität werden bis 2035 den größten strategischen Wertzuwachs erzielen, da sie kontrollierte Kristallisation mit hohen Qualifikationsbarrieren verbinden. Industriesalz bleibt für die Chloralkaliindustrie und die Wasseraufbereitung unverzichtbar, wird jedoch nicht dasselbe Premium-Wachstumsprofil aufweisen. Der Onlinehandel wird den Zugang zu spezialisierten Formaten erweitern, während der Direktvertrieb die Kontrolle über die größten Industriekunden behalten wird. Die daraus resultierende Marktstruktur begünstigt Hersteller, die sowohl die vertragliche Nachfrage nach Massengütern als auch validierte hochreine Nischen bedienen können, ohne die Produktionsdisziplin zu verwässern.
[5] Maßnahmen der EPA zu Bleileitungen unterstützen die Nachfrage nach Wasseraufbereitung, obwohl die etablierte Einzelhandelskategorie das Kanalwachstum begrenzt. Der durchschnittliche Preis von USD 213-per-tonne in der Region spiegelt den hohen Anteil an Premiumqualitäten und die Durchsetzung regulatorischer Vorgaben wider.
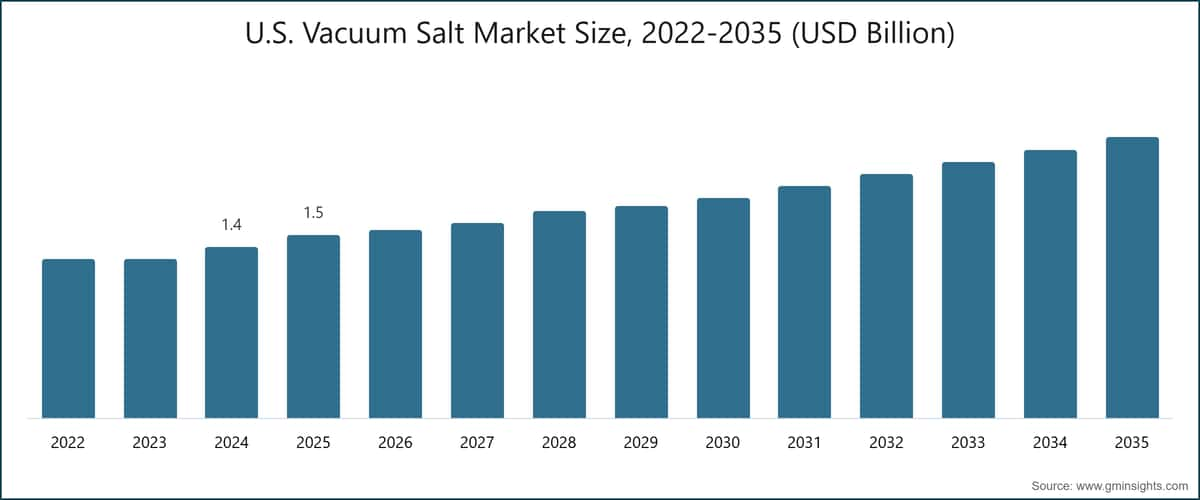
Marktgröße für Vakuumsalz in den USA, 2022–2035 (Milliarden USD)
Erfahren Sie mehr über die wichtigsten Segmente, die diesen Markt formen
Kostenloses PDF herunterladen
- K+S Aktiengesellschaft: Global führendes Unternehmen mit PDV-, Wasserenthärtungs- und Lebensmittelmarken; Dombasle unterstützt die Produktion von pharmazeutischem Salz und AXAL PRO. [7]K+S Aktiengesellschaft, "Salt Business and Product Portfolio," kpluss.com
- Cargill Incorporated: Diversifizierter Lebensmittellieferant mit HACCP-zertifizierten Vakuumsalzlinien Hi-Grade und Top-Flo. [8]Cargill, "Vacuum Salt Product Portfolio," cargill.com
- Tata Chemicals Limited: Der Standort von British Salt in Northwich produziert Medi-Salt und klassifizierte PDV-Produkte.
- Compass Minerals International: Nordamerikanischer Produzent von mechanisch verdampftem Salz mit vier betriebenen Solebrunnenanlagen.
- INEOS Group: Weston Point ist ein bedeutender britischer Vakuumsalzbetrieb mit einer Kapazität von 850,000-tonne-per-year, der Inovyn und Handelsmärkte beliefert.
- Nobian: Die Standorte Delfzijl, Hengelo und Mariager bedienen die Nachfrage aus der chemischen Verarbeitung und treiben die Elektrifizierung voran.
- Südwestdeutsche Salzwerke AG: Deutscher Produzent mit Produktionskapazitäten für Lebensmittel, Pharmazeutika und Marken-Konsumgüter.
- Salins Group: Produzent mit mehreren Verfahren, der das Angebot an Salz in Elektrolysequalität in Fos-sur-Mer ausbaut.
- Nirma Limited: Indischer integrierter Produzent von Salz und Soda mit der Marke Nirma Neemak.
- ACI Limited: Bangladeschischer Produzent, der in Murapara eine automatisierte Vakuumverdampfung einsetzt.
- Dominion Salt Limited: Neuseeländischer Produzent, der Arzneibuch-konformes NaCl von Mount Maunganui exportiert.
- Cheetham Salt: Australischer Salzveredler für die Märkte Lebensmittel, Wasseraufbereitung, Industrie und Schwimmbäder.
- WA Salt Group: Westaustralischer Produzent und Verarbeiter mit HACCP- und ISO-9001-Zertifizierung.
- Infosa: Spanischer Meersalzproduzent für die Nachfrage aus den Bereichen Lebensmittel, Industrie und Wasserenthärtung.
- Dez. 2024: Nobian unterzeichnete eine maßgeschneiderte niederländische Vereinbarung zur Elektrifizierung der Verdampfungsanlagen in Hengelo und Delfzijl und strebt bis 2030 Klimaneutralität an. Das Projekt macht die Dekarbonisierung von einem Berichtsziel zu einer Frage der Produktionskosten und der Lieferantenauswahl.
- Dez. 2024: Die Salins Group unterzeichnete mit Kem One eine 15-jährige Vereinbarung über 250,000-tonne-per-year Salz in Elektrolysequalität und eröffnete eine neue Produktionslinie in Fos-sur-Mer. Der Vertrag schafft eine langfristige industrielle Nachfrage mit hoher Transparenz über die verfügbaren Mengen.
- GJ 2024: Südwestdeutsche Salzwerke verzeichnete Investitionsausgaben in Höhe von 41,2 Millionen EUR und plante für das GJ 2025 etwa 44 Millionen EUR ein. Die Investitionen unterstützen die Modernisierung angesichts des Drucks durch Energie- und Qualitätsanforderungen.
- Apr. 2024: British Salt erhielt eine EcoVadis-Bronzemedaille und belegte einen Platz unter den besten 9 % der Salzgewinnungsindustrie. Die Nachhaltigkeitsleistung wird zunehmend zu einem Bestandteil der Differenzierung von Lieferanten hochwertiger Produkte.
Marktforschungsbericht zum Markt für Vakuumsalz
Europa
Europa führte den Markt 2025 mit 3,30 Milliarden USD und einem Marktanteil von 36,3 % an. Bis 2035 wird die Region bei einer jährlichen Wachstumsrate (CAGR) von 4,4 % voraussichtlich etwa 5,10 Milliarden USD erreichen. Deutschland bildet den Schwerpunkt der Anlagen von K+S und Südwestdeutsche Salzwerke; in den Niederlanden befinden sich die Standorte Delfzijl und Hengelo von Nobian; im Vereinigten Königreich liegen die Produktionszentren Northwich und Weston Point; und Frankreich ist Standort von Anlagen von Salins und INEOS. Das Ziel von Nobian, bis 2030 klimaneutral zu sein, sowie der Vertrag von Salins mit Kem One zeigen, dass Energiewende und Nachfrage nach Elektrolyse gleichzeitig voranschreiten. Die wichtigste Einschränkung Europas ist die Energieintensität, doch Zertifizierungsstandards und die etablierte Chloralkali-Basis der Region stützen die Preissetzungsmacht der Hersteller.
Asien-Pazifik
Der Asien-Pazifik-Raum erwirtschaftete 2025 einen Umsatz von 2,59 Milliarden USD und ist mit einer jährlichen Wachstumsrate (CAGR) von 4,8 % die am schnellsten wachsende bedeutende Region. Bis 2035 wird ein Anstieg auf etwa 4,20 Milliarden USD erwartet. China und Indien treiben die Lebensmittelverarbeitung, Investitionen in die Wasseraufbereitung, die Chemieproduktion und die pharmazeutische Fertigung voran. Nirma erweiterte 2023 seinen Betrieb in Kalatalav, Bhavnagar, und integrierte solare Rohstoffzufuhr mit Vakuumverdampfung zur Herstellung von Speisesalz und Soda. ACI betreibt in Murapara, Bangladesch, eine vakuumtechnische Salzanlage mit Schweizer Technologie und SCADA-Steuerung. [6]Nirma Limited, "Kalatalav Salt Works," nirma.co.in Dominion Salt und Cheetham Salt in Australien unterstützen die Versorgung im pazifischen Raum. Der durchschnittliche Preis von USD 170-per-tonne in der Region lässt Spielraum für eine Aufwertung des Produktmixes, doch kostengünstigeres Alternativsalz bleibt ein wesentliches Hemmnis.
Lateinamerika
Auf Lateinamerika entfielen 2025 0,92 Milliarden USD und ein Marktanteil von 10,1 %. Brasilien und Mexiko führen die Nachfrage durch die Lebensmittelverarbeitung an, während Argentinien zusätzliche Nachfrage aus der Lebensmittel- und Chemieindustrie beisteuert. Bis 2035 wird der Markt bei einer jährlichen Wachstumsrate (CAGR) von 4,4 % voraussichtlich etwa 1,42 Milliarden USD erreichen. Die Angleichung der Regulierung an internationale Standards für Lebensmittel und pharmazeutische Produkte unterstützt Qualitätsverbesserungen, doch die Vertriebsinfrastruktur und die Verfügbarkeit von Solarsalz begrenzen die Umstellung bei Anwendungen im Massenmarkt.
Naher Osten und Afrika
Der Nahe Osten und Afrika erwirtschafteten 2025 einen Umsatz von 0,46 Milliarden USD und werden bei einer jährlichen Wachstumsrate (CAGR) von 5,2 % bis 2035 voraussichtlich auf etwa 0,84 Milliarden USD wachsen. Saudi-Arabien, die VAE und Katar erweitern ihre Kapazitäten zur Entsalzung und kommunalen Wasserversorgung, während Saudi Vision 2030 umfangreiche Infrastrukturprogramme unterstützt. Südafrika sorgt für Nachfrage aus der Lebensmittelverarbeitung, und Investitionen in die Pharmaindustrie in den VAE und Saudi-Arabien schaffen eine kleinere Basis für hochreine Produkte. Die Wasseraufbereitung wird der wichtigste Wachstumstreiber bleiben, obwohl der höhere Anteil minderwertiger Qualitäten im regionalen Nachfrage-Mix die erzielbaren Preise begrenzt.
GMI-Analysteneinschätzung
Die regionale Divergenz spiegelt eher den Anwendungsmix als das reine Bevölkerungswachstum wider. Europa verfügt weiterhin über das größte Umsatzvolumen, da Zertifizierungen, die Integration in chemische Prozesse und Premiumpreise einander verstärken. Der asiatisch-pazifische Raum wird die größte zusätzliche Nachfrage generieren, da die heimische Produktionskapazität und regulierte Endanwendungen expandieren. Die Wasserprojekte in MEA werden auch nach dem Ende der Bauzyklen für einen wiederkehrenden Verbrauch sorgen, wodurch die CAGR der Region von 5,2 % nachhaltiger ausfallen dürfte, als es eine ausschließlich projektbezogene Betrachtung vermuten lässt.
Marktanteil und Wettbewerbslandschaft des Vakuumsalzmarktes
Die fünf größten Produzenten vereinten 53,6 % des Umsatzes im Jahr 2025 auf sich. Dies weist auf einen mäßig konzentrierten Markt mit erheblichem regionalem Wettbewerb hin. K+S führte mit einem Marktanteil von 15,5 %, gefolgt von Cargill mit 10,5 %, Tata Chemicals mit 10,0 %, Compass Minerals mit 9,5 % und INEOS mit 8,1 %. K+S kombiniert die pharmazeutische und lebensmitteltaugliche PDV-Kapazität in Dombasle mit den Standorten Bernburg und Frisia sowie den Produkten AXAL PRO und Cérébos. Cargill nutzt seine starke Vertriebsposition in der Lebensmittelindustrie für die Produkte Diamond Crystal, Hi-Grade und Top-Flo. Tata Chemicals differenziert sich durch Medi-Salt von British Salt, pharmazeutische Produktionskapazitäten, Investitionen in CCU und Nachhaltigkeitsmerkmale.
Compass Minerals dominiert den nordamerikanischen Markt für mechanisch verdampftes Salz durch sein Sifto-Netzwerk. INEOS beliefert von Weston Point aus Chloralkali- und Handelskunden und modernisiert die MVR-Technologie in Tavaux. Nobian hält einen Marktanteil von 6,0 % und kombiniert groß angelegte niederländische Produktionskapazitäten mit Elektrifizierung. Südwestdeutsche Salzwerke halten einen Marktanteil von 5,0 % und betreiben die Standorte Bad Friedrichshall und Bad Reichenhall. Die Salins Group hält einen Marktanteil von 4,5 % und erweitert über Fos-sur-Mer ihr Angebot an Salz für chemische Anwendungen. Nirma, ACI, Dominion Salt, Cheetham Salt, WA Salt Group und Infosa sorgen für regionale Präsenz in Indien, Bangladesch, Neuseeland, Australien und Spanien.
Unternehmensprofile
Aktuelle Branchenentwicklungen
Benötigen Sie einen bestimmten Abschnitt dieses Berichts?
Erwerben Sie eine regionale Analyse, eine Analyse auf Länderebene, Unternehmensprofile oder andere Einblicke auf Segmentebene separat
entsprechend Ihren Forschungsanforderungen.
Häufig gestellte Fragen (FAQs):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.
Unser 6-stufiger Forschungsprozess
1. Forschungsdesign und Analystenüberwachung
Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.
Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.
4. Marktgrößenbestimmung
Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.
5. Prognosemodell und Schlüsselannahmen
Jede Prognose enthält eine explizite Dokumentation von:
✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss
✓ Hemmende Faktoren und Minderungsszenarien
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)
✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt
6. Validierung und Qualitätssicherung
In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:
✓ Statistische Validierung
✓ Expertenvalidierung
✓ Marktrealitätscheck
Vertrauen & Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Fachzeitschriften, Handelspublikationen und spezialisierte Medien
Branchendatenbanken
Eigenentwickelte und Drittanbieter-Marktdatenbanken
Regulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Richtliniendokumente
Akademische Forschung
Universitätsstudien und Berichte spezialisierter Institutionen
Unternehmensberichte
Jahresberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
C-Suite, Beschaffungsleiter und technische Spezialisten
GMI-Archiv
Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten
Handelsdaten
Import-/Exportvolumina, HS-Codes und Zollunterlagen
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →