
Auteurs:
Ankit Gupta, Shubham Chaudhary
Télécharger le PDF gratuit
Marché de la décarbonation de la chaleur industrielle Taille et part 2026-2035
ID du rapport: GMI16400
|
Date de publication: July 2026
|
Format du rapport: PDF/Excel/Tableau de bord/Plateforme
Découvrez nos options de licence:

Marché de la décarbonation de la chaleur industrielle
Obtenez un échantillon gratuit de ce rapport
Obtenez un échantillon gratuit de ce rapport
Marché de la décarbonation de la chaleur industrielle
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Taille du marché de la décarbonation de la chaleur industrielle
Le marché mondial de la décarbonation de la chaleur industrielle était estimé à 9,2 milliards de dollars américains en 2025. Selon une étude récente de Global Market Insights Inc., il devrait passer de 10,1 milliards de dollars américains en 2026 à 22,8 milliards de dollars américains d’ici 2035, avec un taux de croissance annuel composé (TCAC) de 9,4 %.
Points clés à retenir sur le marché de la décarbonation de la chaleur industrielle
Leader du marché : Alfa Laval occupait la première place, avec une part de marché supérieure à 9 % en 2025.
Acteurs de premier plan : les cinq principaux acteurs de ce marché sont Alfa Laval, Siemens Energy, Thermax Limited, Danfoss, NIBE Industrier, qui détenaient collectivement une part de marché de 36 % en 2025.
Cette estimation repose sur une évaluation ascendante complète des déploiements de projets de décarbonation de la chaleur industrielle et des investissements en capital dans 28 pays. Elle a été validée par l’analyse des initiatives de transition énergétique industrielle, des activités de modernisation des installations, des tendances d’adoption par les utilisateurs finaux et du chiffre d’affaires des entreprises.
Le marché est en croissance, les industries adoptant de plus en plus des méthodes de production durables et des plans de réduction des émissions à long terme. Face à l’essor des initiatives écologiques et aux préoccupations concernant l’efficacité opérationnelle, les fabricants se tournent vers des méthodes alternatives et plus propres de gestion de la chaleur dans leurs installations.
Le marché englobe les solutions et initiatives visant à réduire l’empreinte carbone de la production de chaleur industrielle dans les industries manufacturières. Il couvre notamment les projets qui améliorent l’efficacité énergétique, s’attaquent aux procédés thermiques industriels et encouragent des pratiques de fabrication durables en réduisant la production de chaleur à forte intensité carbone.
À titre d’exemple, le prix du carbone dans le système d’échange de quotas d’émission de l’Union européenne (EU ETS), le plus grand marché du carbone au monde, est resté supérieur à 60 EUR par ton de CO₂ en 2024-2025, incitant fortement les industries à remplacer les systèmes de chauffage alimentés par des combustibles fossiles par des technologies de chauffage à faibles émissions de carbone et conformes à la réglementation.
La décarbonation devient un élément clé des stratégies à long terme des entreprises industrielles. Celles-ci privilégient des activités durables tout en maximisant la production, la fiabilité et la compétitivité ; les émissions liées à la chaleur sont ainsi devenues un sujet de préoccupation majeur.
La demande croissante de réduction de l’empreinte carbone dans les industries incite les entreprises à moderniser leurs procédés à forte intensité thermique. Elles recherchent des solutions permettant de gérer leur consommation d’énergie, d’utiliser les ressources plus efficacement et de répondre à l’évolution des exigences environnementales.
Les fabricants accordent une attention croissante à l’efficacité globale des procédés afin de réduire au minimum la consommation de combustible et les émissions liées aux procédés. L’optimisation de la chaleur industrielle est essentielle pour améliorer les résultats environnementaux et la résilience à long terme des entreprises, ce qui favorisera le potentiel commercial.
Les projets de durabilité industrielle influencent fortement les décisions d’investissement. Les entreprises rendent leurs procédés de production plus respectueux de l’environnement et mettent davantage l’accent sur une fabrication responsable et la réduction des émissions sur l’ensemble du cycle de vie.
La décarbonation de l’industrie est de plus en plus considérée comme une transformation de l’entreprise plutôt que comme une obligation réglementaire. L’intégration de mesures de réduction des émissions dans des programmes plus vastes d’amélioration opérationnelle et de durabilité aura une influence positive sur les perspectives du secteur.
La hausse des prix de l’énergie pour l’industrie incite les entreprises à revoir leur gestion de la chaleur. Pour atteindre leurs objectifs de décarbonation et assurer leur rentabilité, elles font de la réduction du gaspillage opérationnel et de l’amélioration de la productivité énergétique des priorités.
L’économie circulaire gagne en popularité auprès des fabricants, qui cherchent à améliorer l’utilisation des ressources et à réduire au minimum les impacts environnementaux. L’optimisation de la chaleur industrielle peut contribuer à ces objectifs sur site en augmentant l’efficacité de la production et en réduisant les pertes d’énergie inutiles.
Par exemple, la mise en œuvre intégrale récemment introduite par l’Union européenne (UE) du mécanisme d’ajustement carbone aux frontières (CBAM) imposera aux importations de fer et d’acier, d’aluminium, de ciment et d’engrais des coûts carbone équivalents, incitant les fabricants à investir dans des technologies de chauffage industriel bas carbone et à rester compétitifs.
Tendances du marché de la décarbonation de la chaleur industrielle
Les engagements en matière d’environnement, de responsabilité sociale et de gouvernance (ESG) jouent un rôle de plus en plus important dans les décisions d’investissement industriel. Les entreprises privilégient de plus en plus les projets qui améliorent leurs performances en matière de durabilité, tout en renforçant la transparence et en répondant aux attentes des investisseurs.
Les clients industriels accordent une attention croissante à la durabilité des chaînes d’approvisionnement et demandent aux fabricants de réduire les émissions sur l’ensemble de la chaîne. La décarbonation de la chaleur industrielle améliore les performances environnementales et la compétitivité de la chaîne d’approvisionnement.
Lorsqu’elles envisagent la modernisation de leurs installations de production, les industries s’intéressent de plus en plus à leurs performances sur l’ensemble du cycle de vie. L’efficacité opérationnelle, les considérations environnementales et la préservation des ressources sont désormais des critères importants pour déterminer les priorités d’investissement.
La coopération entre les secteurs public et privé accélère les efforts en faveur de la durabilité industrielle. Les initiatives conjointes des fabricants, des investisseurs et des groupes industriels contribuent à élargir le recours aux mesures visant à réduire les émissions du secteur industriel liées à la chaleur.
À titre de référence, le programme de déclaration des émissions de gaz à effet de serre (GHGRP) de l’Agence américaine pour la protection de l’environnement (EPA) fait état des émissions de plus de 8 000 installations industrielles, ce qui met en évidence la contribution des émissions liées à l’utilisation de la chaleur industrielle à l’empreinte globale de gaz à effet de serre.
La décarbonation industrielle s’avère essentielle au maintien de la compétitivité mondiale. Les entreprises dont les performances environnementales sont meilleures seront davantage en mesure de répondre à l’évolution des attentes des clients et de renforcer leur position sur le marché.
Les investissements en faveur de la durabilité industrielle délaissent la conformité à court terme au profit de la création de valeur à long terme. La prise de conscience s’accroît quant au fait que la réduction des émissions et l’amélioration de l’efficacité opérationnelle se traduisent par de meilleurs résultats financiers et environnementaux.
L’engagement croissant des investisseurs en faveur de pratiques industrielles durables incite les entreprises à accélérer leurs efforts de décarbonation. Il est de plus en plus reconnu que de bonnes performances environnementales peuvent constituer un atout concurrentiel et contribuer à la croissance à long terme ainsi qu’à l’attrait de l’entreprise pour les investisseurs.
Le marché poursuivra sa croissance régulière, la durabilité demeurant une priorité majeure pour l’industrie. L’accent mis sur l’excellence opérationnelle, la réduction des émissions et une production responsable restera un levier essentiel du développement du marché à long terme.
L’IRENA estime le coût moyen mondial de l’électricité éolienne terrestre à environ 0,033 dollar américain/kWh en 2024, ce qui rend les EHP plus compétitives que les chaudières au gaz naturel dans les régions où la part des énergies renouvelables (REP) est élevée.
Les entreprises redoublent d’efforts pour agir en producteurs responsables en intégrant à leurs stratégies des objectifs mesurables de réduction des émissions. La décarbonation de la chaleur industrielle contribue à atteindre ces objectifs et renforce la résilience opérationnelle ainsi que l’image de l’entreprise.
Les organisations industrielles mettent de plus en plus l’accent sur les programmes d’amélioration continue visant à minimiser les dommages environnementaux tout en maintenant les performances de production. Cette tendance renforce l’attention portée à l’utilisation efficace des ressources et à l’adoption de modes d’exploitation durables.
Analyse du marché de la décarbonation de la chaleur industrielle
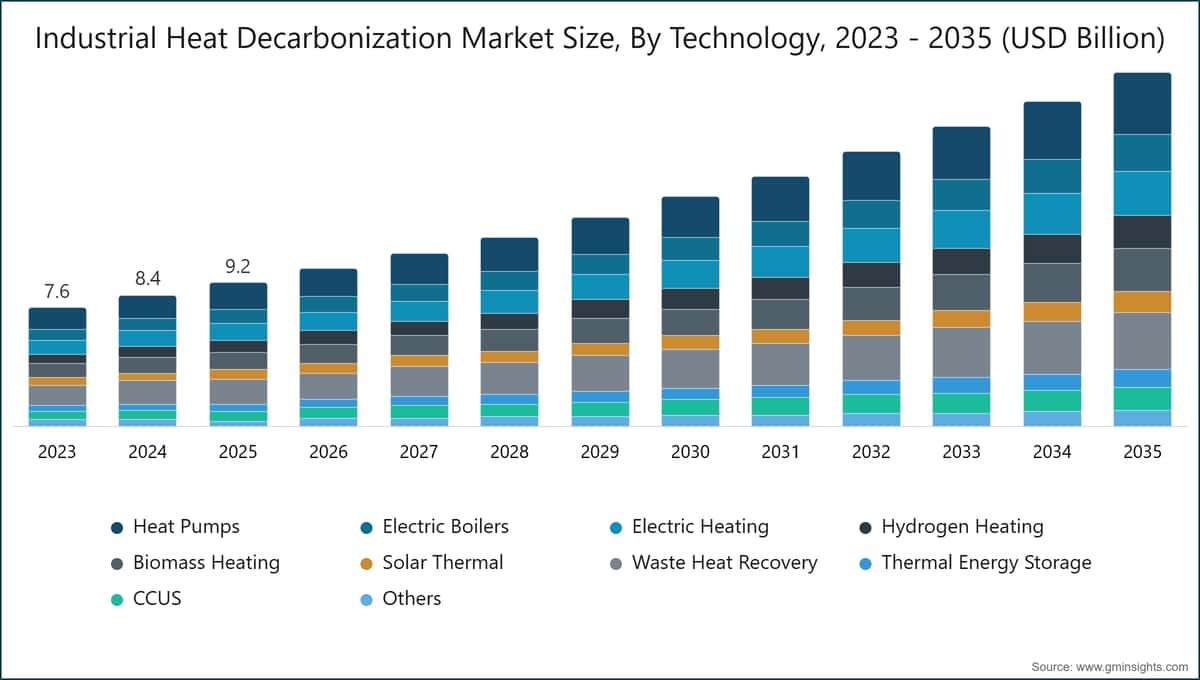
Taille du marché de la décarbonation de la chaleur industrielle, par technologie, 2023–2035 (milliards de dollars américains)
Comprendre les tendances clés du marché
Selon la technologie, le secteur se divise en pompes à chaleur, chaudières électriques, chauffage électrique, chauffage à l’hydrogène, chauffage à la biomasse, solaire thermique, récupération de chaleur fatale, stockage de l’énergie thermique, CCUS et autres technologies. Le segment des pompes à chaleur du marché de la décarbonation de la chaleur industrielle représente environ 16 % du marché en 2025 et devrait enregistrer un taux de croissance supérieur à 9 % d’ici 2035.
Les pompes à chaleur constituent un segment en forte croissance du secteur de la décarbonation de la chaleur industrielle, porté par une demande croissante de solutions énergétiques efficaces. Elles permettent une récupération et une réutilisation accrues de la chaleur, ce qui peut contribuer à réduire les coûts d’exploitation et les émissions, tout en améliorant la durabilité globale de diverses applications industrielles de fabrication.
L’adoption des pompes à chaleur dans l’industrie s’accélère sous l’effet de l’importance croissante accordée à la durabilité et des projets de modernisation industrielle. Cette évolution soutiendra la croissance à long terme de ce segment, à mesure que les investissements dans des systèmes thermiques efficaces augmentent et que les objectifs de réduction des émissions se durcissent.
Par exemple, la directive sur l’efficacité énergétique (EED) de l’Union européenne (UE) a été mise à jour en 2023 et fixe des objectifs contraignants d’économies d’énergie pour l’industrie. Aux États-Unis, l’initiative Industrial Heat Shot du ministère de l’Énergie (DOE) vise à réduire de 50 % l’intensité énergétique liée à la chaleur dans le secteur industriel d’ici 2035.
Le segment des chaudières électriques devrait dépasser 2 milliards de dollars américains d’ici 2035. Ces équipements gagnent rapidement en popularité sur le marché, les industries recherchant des moyens plus propres et plus efficaces de produire de la chaleur. Les projets de réduction des émissions suscitent un intérêt croissant dans les sites de production, où la capacité de ces chaudières à soutenir ces projets et à faciliter les opérations de chauffage industriel favorise leur adoption.
Le secteur continuera de se développer, conformément aux objectifs de durabilité dans l’industrie et à la modernisation des installations existantes. La demande du secteur pour des processus de production toujours moins carbonés, ainsi que pour le remplacement du chauffage aux combustibles fossiles, continue de soutenir la croissance du marché.
Le marché du chauffage électrique pour la décarbonation de la chaleur industrielle était évalué à 1,1 milliard de dollars américains en 2025. Il devient un élément important du marché en raison de la demande croissante visant à réduire les émissions de gaz résiduaires industriels et à améliorer l’efficacité énergétique. Les fabricants recourent de plus en plus au chauffage électrique pour optimiser leurs processus de production et atteindre leurs objectifs de durabilité.
La production à faible intensité carbone et l’efficacité opérationnelle deviennent des priorités pour les industries, ce qui devrait stimuler une croissance importante. La croissance du marché à long terme devrait être soutenue par la poursuite de la modernisation industrielle, des programmes de durabilité favorables et l’augmentation des investissements dans des installations de production plus propres.
À titre de référence, dans le cadre d’une enquête menée au second semestre 2025 auprès de 280 responsables de l’énergie industrielle dans 12 pays d’Europe et d’Asie-Pacifique, 58 % disposaient de budgets d’investissement approuvés pour la modernisation des systèmes de chauffage électrique sur la période 2025–2027, contre 31 % lors d’une enquête similaire en 2022.
Le marché de la décarbonation de la chaleur industrielle dans le segment du chauffage à l’hydrogène est en croissance, les industries recherchant d’autres moyens de réduire les émissions de carbone liées aux procédés fortement consommateurs de chaleur. Son utilisation gagne du terrain et témoigne de la volonté croissante de rendre l’industrie plus durable tout en assurant une production de chaleur constante.
Ce segment devrait connaître une croissance importante, soutenue par le renforcement des engagements en faveur de la décarbonation industrielle et l’augmentation des investissements dans les infrastructures d’énergie propre. Son potentiel de marché à long terme et ses perspectives commerciales continuent de s’améliorer grâce au développement de la collaboration tout au long de la chaîne de valeur industrielle.
Outre la production d’électricité à partir de biomasse, le chauffage à la biomasse demeure un volet important du marché de la décarbonation de la chaleur industrielle, car il offre aux industriels une solution renouvelable en remplacement du chauffage aux combustibles fossiles. Son utilisation contribue à réduire l’empreinte carbone, à améliorer l’efficacité des ressources et à mieux répondre aux objectifs des entreprises en matière de développement durable et d’économie circulaire.
Les sources d’énergie renouvelable destinées à l’industrie suscitent un intérêt croissant, et la chaleur issue de la biomasse gagne du terrain dans les secteurs manufacturiers. Les matières premières durables continueront de stimuler la croissance du marché, tout comme les efforts en faveur de la décarbonation et la volonté d’améliorer les performances environnementales.
Le solaire thermique constitue un domaine prometteur du marché de la décarbonation de la chaleur industrielle, car il permet aux industriels d’utiliser de l’énergie thermique renouvelable pour le chauffage des procédés. Il favorise la réduction des émissions de carbone, une moindre dépendance aux combustibles et une plus grande durabilité des procédés industriels.
À titre d’exemple, l’Agence internationale de l’énergie (AIE) estime que, dans le monde, la chaleur fatale industrielle représente plus de 30 EJ par an, dont seulement environ 25 % sont récupérés, ce qui souligne l’énorme potentiel de la récupération de chaleur fatale et des technologies de décarbonation de la chaleur industrielle.
L’intérêt croissant des industriels pour l’énergie propre et le développement durable offrira des perspectives favorables à l’utilisation du solaire thermique. Les perspectives commerciales continueront de s’améliorer à mesure que les investissements dans la chaleur renouvelable augmenteront et que la demande de fabrication à faible émission de carbone progressera.
La récupération de chaleur fatale constitue un volet important du marché de la décarbonation de la chaleur industrielle : elle consiste à récupérer et à utiliser l’excédent de chaleur généré au cours des procédés industriels. Cette démarche optimise l’efficacité énergétique, réduit les coûts d’exploitation et aide l’industrie à atteindre ses objectifs de réduction des émissions.
L’accent mis sur l’optimisation des ressources et l’efficacité énergétique dans l’industrie prend de l’ampleur, stimulant le marché de la récupération de chaleur fatale. Ce segment devrait poursuivre sa croissance sous l’effet de la hausse des investissements dans des pratiques de fabrication durables et des efforts visant à réduire les coûts d’exploitation.
Le stockage de l’énergie thermique gagne en importance comme segment industriel, car il permet aux industriels de stocker et d’utiliser la chaleur plus efficacement. Il aide les activités industrielles à mieux gérer l’énergie, à réduire les coûts d’exploitation, à accroître la flexibilité des procédés et à diminuer les émissions de carbone.
La demande de solutions de stockage de l’énergie thermique augmente avec le besoin croissant de renforcer la résilience énergétique et d’utiliser la chaleur plus efficacement. Ce secteur connaît une expansion à long terme, portée par la hausse des investissements des industriels dans des activités durables et par le nombre croissant de villes qui s’engagent dans la décarbonation.
Le captage, l’utilisation et le stockage du carbone (CCUS) s’imposent comme un élément clé du marché de la décarbonation de la chaleur industrielle, en aidant les industriels à réduire les émissions de carbone liées aux procédés à forte intensité thermique. Cette approche contribue aux objectifs de développement durable et permet aux fabricants de poursuivre leurs activités tout en respectant les exigences environnementales.
Par exemple, l’Allemagne met en place un dispositif de contrats carbone pour différence (CCfD), qui garantit un prix fixe du carbone pendant 15 ans, réduisant ainsi l’incertitude liée aux prix du carbone et encourageant les investissements dans les technologies de chauffage à faible émission de carbone des procédés industriels, tous secteurs confondus.
L’attention croissante portée à la réduction des émissions dans l’industrie et aux objectifs de zéro émission nette stimule l’intérêt pour les solutions de captage, d’utilisation et de stockage du carbone (CCUS). La hausse des investissements dans les projets de gestion du carbone et les cadres réglementaires, ainsi que le nombre croissant de projets de décarbonation industrielle, accéléreront le potentiel commercial.
Selon la température, le secteur se divise en trois catégories : ≤ 200 °C,> 200 – 1 000 °C et> 1 000 °C. Le marché de la décarbonation de la chaleur industrielle à ≤ 200 °C représente 46,6 % du marché en 2025 et devrait dépasser 10 milliards de dollars américains d’ici 2035.
La croissance du segment ≤ 200 °C s’explique par la modernisation croissante de l’industrie et le développement de projets de durabilité. Le secteur progressera grâce à l’augmentation des investissements dans une production plus propre et à une sensibilisation accrue à l’efficacité opérationnelle et à la réduction des émissions.
Le marché de la décarbonation de la chaleur industrielle entre> 200 et 1 000 °C était estimé à 3,8 milliards de dollars américains en 2025. Il s’agit d’un marché important pour les applications de décarbonation de la chaleur industrielle à moyenne et haute température dans divers procédés de fabrication. L’intérêt pour la décarbonation de ces procédés à forte intensité thermique s’intensifie, la demande de réduction des émissions dans les applications industrielles étant en hausse.
La croissance de ce segment est soutenue par l’augmentation des investissements dans la modernisation industrielle et le renforcement des objectifs de durabilité. Le développement du marché à long terme sera stimulé par l’essor des méthodes de production à faibles émissions de carbone et l’attention croissante portée à l’optimisation de la consommation d’énergie.
À titre d’exemple, le Fonds de transformation énergétique industrielle (IETF) du Royaume-Uni a soutenu plus de 200 projets d’efficacité énergétique et de substitution des combustibles dans l’industrie, tandis que la Mission nationale de l’hydrogène vert de l’Inde accélère le déploiement d’infrastructures d’hydrogène destinées au chauffage industriel, grâce à un soutien public total d’environ 2,4 milliards de dollars américains.
Le marché de la décarbonation de la chaleur industrielle à> 1 000 °C devrait croître à un taux de 8,5 % entre 2026 et 2035. Ces systèmes suscitent un vif intérêt sur le marché, car ils sont utilisés dans certains des procédés industriels les plus énergivores. Il est essentiel de poursuivre les efforts visant à réduire les émissions de ces applications afin d’atteindre les objectifs de durabilité industrielle à long terme.
Ce segment offre d’importantes perspectives, portées par la décarbonation des procédés industriels lourds. Le marché devrait connaître une croissance régulière au cours de la période de prévision, grâce à l’augmentation des investissements dans la fabrication durable, la modernisation des procédés et les initiatives visant à réduire les émissions des procédés industriels.
Les États-Unis dominaient le marché de la décarbonation de la chaleur industrielle en Amérique du Nord, avec une part d’environ 78 % en 2025 et un chiffre d’affaires de 2 milliards de dollars américains. Le secteur connaît une croissance progressive, soutenue par des engagements solides en faveur de la durabilité industrielle, de la modernisation industrielle et par l’augmentation des investissements dans les plans d’action visant à réduire les émissions. Les entreprises s’orientent vers une production plus propre afin de renforcer leur compétitivité et de répondre à l’évolution des objectifs environnementaux et de durabilité des entreprises.
Le développement du marché prend de l’ampleur aux États-Unis, porté par la hausse des investissements publics et privés, les cadres réglementaires et l’extension des programmes de décarbonation industrielle. La demande du marché devrait continuer de croître au cours de la période de prévision, sous l’effet des efforts visant à améliorer l’efficacité énergétique et la résilience opérationnelle, ainsi qu’à réduire les émissions de carbone.
Le marché nord-américain devrait progresser de 4,5 milliards de dollars américains d’ici 2035. Le secteur affiche une croissance régulière, portée par l’importance croissante accordée à la réduction des émissions liées aux activités industrielles, aux initiatives de durabilité des entreprises et à la modernisation industrielle. Les industries adoptent des pratiques de production plus propres afin d’améliorer leur efficacité opérationnelle et leurs performances environnementales.
Le marché progresse grâce à la hausse des investissements dans les projets de décarbonation industrielle, à des politiques réglementaires favorables et à la demande en faveur d’une production durable. L’accent mis sur l’efficacité énergétique, la réduction des émissions et la compétitivité industrielle à long terme continuera de générer de belles perspectives de croissance.
Le secteur européen devrait croître de plus de 8 % d’ici 2035, porté notamment par des objectifs climatiques ambitieux, des politiques strictes en matière d’émissions et des programmes de durabilité industrielle. Le marché occupe une place importante. Les fabricants s’attachent également à moderniser leurs sites de production afin d’améliorer leur efficacité énergétique et de réduire les émissions de carbone dans l’ensemble du secteur.
Face au besoin de technologies de production de chaleur industrielle à faibles émissions de carbone, telles que la production d’acier à base d’hydrogène, thyssenkrupp investit environ 2 milliards d’EUR dans la production d’acier vert sur son site de Duisbourg, dans le cadre de la stratégie nationale allemande pour l’hydrogène. La production d’acier vert à l’échelle commerciale est prévue pour 2026-2027.
La hausse des investissements dans la modernisation industrielle, les mesures de soutien public et l’engagement croissant des entreprises en faveur de la neutralité carbone stimulent l’expansion du marché. La demande croissante de pratiques de production durables et d’une meilleure efficacité dans l’utilisation des ressources devrait soutenir la croissance du marché à long terme.
En 2025, le marché de l’Asie-Pacifique représente environ 28 % du marché de la décarbonation de la chaleur industrielle. Le secteur connaît une croissance rapide, reflet de l’industrialisation et de l’activité manufacturière croissantes, ainsi que de l’engagement en faveur de la durabilité. La réduction des émissions et l’efficacité énergétique deviennent des priorités pour les industries, qui doivent répondre aux exigences de compétitivité et contribuer aux objectifs environnementaux futurs.
Le secteur est porté par la hausse des investissements dans la modernisation industrielle, le soutien des pouvoirs publics et la tendance croissante à adopter des modes de production durables. L’attention accrue portée à la réduction des émissions industrielles et à l’amélioration de l’efficacité opérationnelle devrait ouvrir d’importantes perspectives de croissance à long terme.
Afin de faciliter le remplacement des chaudières industrielles au charbon et au fioul par des chaudières industrielles électriques et alimentées à la biomasse, la Commission nationale chinoise pour le développement et la réforme (NDRC) encourage cette transition en publiant la norme d’efficacité énergétique GB 37479-2019, accélérant ainsi la décarbonation de la chaleur industrielle dans le secteur manufacturier.
Le marché du Moyen-Orient et de l’Afrique gagne en dynamisme, les industries cherchant à optimiser leur consommation énergétique, à réduire leurs émissions de carbone et à moderniser leurs processus de production. Les programmes d’incitation soutenant les initiatives de durabilité du secteur industriel favorisent les investissements dans une gestion plus propre de la chaleur industrielle.
Les programmes de diversification industrielle et les investissements croissants dans la fabrication industrielle durable ouvrent de nouvelles perspectives pour la décarbonation de la chaleur industrielle. Les perspectives à long terme du marché sont jugées favorables, compte tenu de l’attention accrue portée à l’optimisation des ressources et à la résilience industrielle.
Le marché latino-américain gagne continuellement du terrain, les industries s’attachant de plus en plus à optimiser leurs activités, à réduire leurs émissions de carbone et à mettre en œuvre des procédés de fabrication durables. Le développement industriel croissant et la sensibilisation accrue aux enjeux environnementaux encouragent les investissements dans des solutions plus propres de gestion de la chaleur industrielle.
La compétitivité industrielle continue de faire évoluer le marché, les entreprises considérant de plus en plus la durabilité comme un élément clé de leurs initiatives. Cette attention accrue portée à l’efficacité des ressources, à la réduction de l’impact environnemental et à la résilience opérationnelle afin de prolonger la durée de vie des équipements offre de bonnes perspectives de développement continu de la décarbonation de la chaleur industrielle.
Part de marché de la décarbonation de la chaleur industrielle
Les cinq principaux acteurs du marché — Alfa Laval, Siemens Energy, Thermax Limited, Danfoss et NIBE Industrier — représentent environ 36 % des parts de marché en 2025.
Le secteur est fortement réglementé, se caractérise par de longs délais de mise en œuvre et s’engage davantage en faveur de la durabilité. Il nécessite des investissements en capital extrêmement importants, en raison des efforts de modernisation, de l’évolution des normes de réduction des émissions et de la demande croissante d’activités industrielles plus performantes et efficaces, à faible empreinte carbone, dans un large éventail de secteurs d’utilisation finale.
Forte de son solide savoir-faire en matière de décarbonation de la chaleur industrielle, Alfa Laval est un partenaire fiable pour les fabricants qui cherchent à améliorer leur efficacité énergétique, à maximiser l’utilisation de la chaleur, à réduire au minimum leurs émissions opérationnelles et à faire progresser leurs objectifs de durabilité industrielle.
Dans le domaine de l’énergie industrielle, Siemens Energy s’appuie sur sa vaste gamme de solutions pour aider les fabricants à optimiser leurs activités, à réduire leur empreinte carbone, à accroître la fiabilité de leurs procédés et à accélérer leurs efforts de décarbonation industrielle.
Grâce à sa gamme de solutions intégrées pour l’énergie et l’environnement industriels, Thermax est bien placée pour proposer à ses clients des solutions durables visant à améliorer l’efficacité des procédés, à optimiser l’utilisation des ressources, à réduire la production d’émissions et à soutenir les initiatives de fabrication durable dans divers secteurs.
La capacité de Danfoss à apporter son expertise en matière d’optimisation énergétique industrielle la distingue de ses concurrents. Elle permet aux fabricants d’optimiser leurs activités, de réduire leur consommation d’énergie, d’améliorer l’efficacité des ressources et de faire progresser la décarbonation industrielle et la durabilité à long terme.
NIBE Industrier renforce sa position concurrentielle en fournissant aux fabricants des solutions de chauffage industriel durables qui les aident à réduire leurs émissions quotidiennes, à améliorer leur efficacité énergétique, à accroître leur productivité et à atteindre leurs objectifs de décarbonation industrielle et de durabilité à long terme.
Entreprises du marché de la décarbonation de la chaleur industrielle
Les principaux acteurs du secteur de la décarbonation de la chaleur industrielle sont :
ABB
Alfa Laval
ANDRITZ
Antora Energy
Atlas Copco
Babcock & Wilcox Enterprises
Bosch Industriekessel GmbH
Coolbrook Oy
Copeland
Danfoss
Electrified Thermal Solutions (ETS)
ENGIE
Everllence
Fives Group
GE Vernova
GEA Group
Heaten AS
Honeywell International
Johnson Controls
Mitsubishi Heavy Industries
NIBE Industrier AB
Schneider Electric
Siemens Energy
Spirax Group
Thermax Limited
Topsoe A/S
Veolia
Yokogawa Electric Corporation
Les actions des collaborateurs de Spirax Group sont axées sur l’innovation continue des produits, les acquisitions stratégiques et les solutions industrielles répondant aux priorités des clients. Elles offrent aux fabricants la possibilité d’améliorer leur efficacité énergétique, de réduire leurs émissions et d’atteindre leurs objectifs de durabilité à long terme.
En mettant l’accent sur l’élargissement de son portefeuille, les partenariats stratégiques et les investissements continus dans les solutions de chauffage, Bosch Industriekessel continue de renforcer sa position sur le marché, permettant aux fabricants d’optimiser leurs processus, de réduire leur empreinte carbone et de contribuer à une modernisation industrielle durable.
Pour renforcer sa position concurrentielle, GEA Group recherche des partenariats stratégiques, élargit son offre de solutions durables pour les processus et investit dans l’innovation afin de permettre aux fabricants d’optimiser l’utilisation des ressources, de réduire les émissions industrielles et d’accélérer les efforts de décarbonation à long terme.
Part de marché de 9 %
Part de marché cumulée de 36 %
Actualités du secteur de la décarbonation de la chaleur industrielle
En mars 2026, Danfoss a annoncé une collaboration stratégique avec GEA Group visant à créer des systèmes intégrés de pompes à chaleur et d’échangeurs thermiques pour le secteur de l’agroalimentaire. Ces systèmes faciliteront le chauffage écoénergétique des processus industriels tout en réduisant l’empreinte carbone des opérations à moins de 150 °C.
En novembre 2025, Alfa Laval a présenté la nouvelle génération de sa gamme d’échangeurs thermiques industriels AlfaNova, conçue pour des pressions de fonctionnement pouvant atteindre 100 bar. Cette initiative s’inscrit dans l’élargissement de son offre de produits destinés aux applications industrielles à haute pression et renforce sa présence dans le secteur de la décarbonation de la chaleur industrielle.
En septembre 2025, Thermax Limited a également installé une centrale de récupération de chaleur résiduelle de 12 MW dans une aciérie intégrée en Odisha. Il s’agit du plus grand projet de récupération de chaleur résiduelle jamais entrepris par l’entreprise, qui renforce ainsi ses capacités dans les domaines de l’efficacité énergétique industrielle et de la décarbonation.
En mai 2025, ANDRITZ a remporté un contrat portant sur l’installation de systèmes de récupération de chaleur résiduelle basés sur le cycle ORC dans quatre sites de production d’un grand fabricant scandinave de pâte à papier et de papier, portant à 18 MW la capacité de récupération thermique de son portefeuille de solutions de décarbonation industrielle.
Le rapport d’étude de marché sur la décarbonation de la chaleur industrielle propose une analyse approfondie du secteur, avec des estimations et des prévisions de revenus (en millions de dollars américains) de 2022 à 2035, pour les segments suivants :
Par technologie
Pompes à chaleur
Chaudières électriques
Chauffage électrique
Chauffage à l’hydrogène
Chauffage à la biomasse
Solaire thermique
Récupération de chaleur résiduelle
Stockage d’énergie thermique
Captage, utilisation et stockage du carbone (CCUS)
Autres
Par température
≤ 200 °C
> 200–1 000 °C
> 1 000 °C
Par utilisation finale
Produits chimiques
Fer et acier
Ciment
Agroalimentaire
Pâte à papier et papier
Pétrole et gaz
Verre
Extraction minière et métaux
Produits pharmaceutiques
Autres
Par type de déploiement
Nouvelle installation
Modernisation
Les informations ci-dessus sont fournies pour les régions et pays suivants :
Amérique du Nord
États-Unis
Canada
Mexique
Europe
Allemagne
Royaume-Uni
France
Italie
Espagne
Pays-Bas
Danemark
Finlande
Autriche
Asie-Pacifique
Chine
Japon
Inde
Corée du Sud
Australie
Nouvelle-Zélande
Indonésie
Thaïlande
Malaisie
Moyen-Orient et Afrique
Arabie saoudite
Émirats arabes unis
Égypte
Afrique du Sud
Amérique latine
Brésil
Argentine
Chili
Questions fréquemment posées (FAQs):
Méthodologie de recherche, sources de données et processus de validation
Ce rapport repose sur un processus de recherche structuré, fondé sur des échanges directs avec les acteurs du secteur, une modélisation propriétaire et des vérifications croisées rigoureuses. Il ne se limite pas à une recherche documentaire.
Notre processus de recherche en 6 étapes
1. Conception de l'étude et supervision par les analystes
La méthodologie de recherche de GMI s'appuie sur l'expertise humaine, une validation rigoureuse et une transparence totale. Chaque résultat, analyse de tendance et prévision figurant dans nos rapports est élaboré par des analystes expérimentés qui comprennent les particularités de votre marché.
Notre approche associe une vaste recherche primaire, menée par des échanges directs avec les acteurs et experts du secteur, à une recherche secondaire approfondie provenant de sources mondiales vérifiées. Nous appliquons une analyse quantitative des effets pour établir des prévisions fiables, tout en assurant la traçabilité des sources de données initiales jusqu'aux conclusions finales.
2. Recherche primaire
La recherche primaire constitue le socle de notre méthodologie et contribue à près de 80 % de l'ensemble des conclusions. Elle repose sur des échanges directs avec les acteurs du secteur pour garantir la précision et la profondeur de l'analyse. Notre programme structuré d'entretiens couvre les marchés régionaux et mondiaux et recueille les contributions de cadres dirigeants, de directeurs et d'experts du domaine. Ces échanges apportent des perspectives stratégiques, opérationnelles et techniques, permettant des analyses équilibrées et des prévisions de marché fiables.
3. Exploration des données et analyse de marché
L'exploration des données est une composante essentielle de notre processus de recherche et représente près de 20 % de la méthodologie globale. L'analyse des parts de chiffre d'affaires des principaux acteurs nous permet d'étudier la structure du marché, de repérer les tendances sectorielles et d'évaluer les facteurs macroéconomiques. Nous recueillons des données pertinentes auprès de sources payantes et gratuites afin de constituer une base de données fiable. Ces informations sont intégrées à la recherche primaire et à l'estimation de la taille du marché, puis validées auprès d'acteurs clés tels que les distributeurs, les fabricants et les associations professionnelles.
4. Estimation de la taille du marché
Nous estimons la taille du marché selon une approche ascendante. Le point de départ est constitué des chiffres d'affaires recueillis directement lors des entretiens de recherche primaire, des volumes de production des fabricants et des statistiques d'installation ou de déploiement. Nous agrégeons ensuite ces données par marché régional pour obtenir une estimation mondiale ancrée dans l'activité réelle du secteur.
5. Modèle de prévision et principales hypothèses
Chaque prévision documente explicitement :
✓ Les principaux moteurs de croissance et leur impact supposé
✓ Les facteurs de freinage et les scénarios d'atténuation
✓ Les hypothèses réglementaires et le risque de changement des politiques
✓ Les paramètres de la courbe d'adoption technologique
✓ Les hypothèses macroéconomiques (croissance du PIB, inflation, taux de change)
✓ La dynamique concurrentielle et les perspectives d'entrée et de sortie du marché
6. Validation et assurance qualité
Lors des dernières étapes, des experts du domaine examinent manuellement les données filtrées afin de repérer les nuances et les erreurs de contexte que les systèmes automatisés pourraient manquer. Cette revue spécialisée ajoute un niveau essentiel d'assurance qualité et garantit que les données correspondent aux objectifs de l'étude et aux normes propres au domaine.
Notre processus de validation à trois niveaux vise à garantir la fiabilité maximale des données :
✓ Validation statistique
✓ Validation par des experts
✓ Confrontation à la réalité du marché
Confiance et crédibilité
Sources de données vérifiées
Publications professionnelles
Revues sectorielles, publications professionnelles et médias spécialisés
Bases de données sectorielles
Bases de données de marché propriétaires et tierces
Documents réglementaires déposés
Archives des marchés publics et documents d'orientation politique
Recherche académique
Études universitaires et rapports d'instituts spécialisés
Rapports d'entreprises
Rapports annuels, présentations aux investisseurs et documents déposés
Entretiens avec des experts
Cadres dirigeants, responsables des achats et spécialistes techniques
Archives de GMI
Plus de 13 000 études publiées couvrant plus de 20 secteurs d'activité
Données commerciales
Volumes d'importation et d'exportation, codes SH et données douanières
Paramètres étudiés et évalués
Chaque donnée de ce rapport est validée au moyen d'entretiens de recherche primaire, d'une véritable modélisation ascendante et de vérifications croisées rigoureuses. Découvrez notre processus de recherche →