
Autores:
Preeti Wadhwani, Aishwarya Ambekar
Descargar PDF Gratis
Mercado de gestión de activos de centros de datos Tamaño y Compartir 2026-2035
ID del informe: GMI14839
|
Fecha de publicación: August 2026
|
Formato del informe: PDF/Excel/Panel de control/Plataforma
Descargar PDF Gratis
Explore nuestras opciones de licencia:
Descargar PDF Gratis

Mercado de gestión de activos de centros de datos
Obtenga una muestra gratuita de este informe
Obtenga una muestra gratuita de este informe
Mercado de gestión de activos de centros de datos
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Tamaño del mercado de gestión de activos de centros de datos
El mercado de gestión de activos de centros de datos se valoró en 2,100 millones de USD en 2025 y se prevé que alcance los 8,500 millones de USD en 2035, con una expansión a una tasa de crecimiento anual compuesta (TCAC) del 15,3 % durante el período 2026–2035, según un informe de investigación de Global Market Insights Inc.
Principales conclusiones del mercado de gestión de activos de centros de datos
Líder del mercado: Schneider Electric lideró con una cuota de mercado superior al 14,6% en 2025.
Principales actores: Los 5 principales actores de este mercado incluyen a Schneider Electric, Vertiv, IBM, Hitachi, Nlyte Software, que en conjunto registraron una cuota de mercado del 42,3% en 2025.
Tres tendencias de crecimiento definen la trayectoria de expansión. En primer lugar, la construcción de infraestructuras de inteligencia artificial y nube está ampliando la base de activos: el gasto de capital mundial en centros de datos aumentó un 51 % hasta alcanzar los 455,000 millones de USD en 2024, mientras que la nueva capacidad estimada de centros de datos de hiperescala y coubicación alcanzó los 10 GW en 2025. En segundo lugar, las operaciones híbridas y multinube requieren un descubrimiento unificado de servidores físicos, máquinas virtuales, contenedores, nodos periféricos y racks de coubicación. En tercer lugar, la elaboración de informes energéticos se ha convertido en un catalizador directo de las decisiones de adquisición, ya que las instalaciones con una potencia superior a 1 MW en la Unión Europea deben informar trimestralmente sobre la eficacia del uso de la energía (PUE), la eficacia del uso del agua y los datos relativos a las energías renovables.[1]European Commission, "Energy Efficiency Directive 2023/1791," energy.ec.europa.eu
El ecosistema del mercado abarca proveedores de infraestructuras físicas, proveedores de software de gestión de infraestructuras de centros de datos (DCIM) y gestión de activos de TI (ITAM), proveedores de gestión de servicios de TI (ITSM) y bases de datos de gestión de la configuración (CMDB), plataformas en la nube, operadores de coubicación, integradores de sistemas y usuarios finales regulados. La diferenciación técnica se basa en el descubrimiento de activos, el modelado de topologías, la visualización de la capacidad y el espacio, la telemetría energética, la conectividad mediante interfaces de programación de aplicaciones y las capacidades de gemelo digital. La inteligencia artificial generativa hará cada vez más accesible esta información mediante consultas operativas en lenguaje natural, mientras que los modelos predictivos identificarán patrones de riesgo en los datos sobre el estado de los activos. La oportunidad tecnológica no elimina el riesgo de gobernanza: una baja calidad de los datos de activos puede propagar decisiones imprecisas en los flujos de trabajo de capacidad, seguridad y cumplimiento normativo.
La sostenibilidad es un factor comercial y regulatorio, no una característica independiente. Los requisitos de información sobre el PUE y el consumo de agua generan una demanda directa de datos energéticos de alta resolución, y los operadores de centros de datos necesitan atribuir el consumo entre racks, cargas de trabajo y arrendatarios. La dinámica de las patentes y los costes favorece a los proveedores capaces de ampliar las capacidades de monitorización, modelización e integración sin obligar a sustituir por completo los entornos instalados de energía, refrigeración o gestión de servicios de TI (ITSM). Las fuerzas de Porter apuntan al poder de compra de los proveedores de servicios en la nube a hiperescala y las grandes empresas, mientras que los costes de cambio y la interoperabilidad del hardware protegen a las plataformas consolidadas. Las condiciones del análisis PESTEL refuerzan el mismo patrón: las políticas energéticas, las obligaciones de privacidad, la inversión en infraestructuras, las normas técnicas y la información medioambiental aumentan el valor de un registro fiable de activos.
Cuatro oportunidades configuran la previsión. La proliferación de la computación en el borde crea infraestructuras distribuidas que se benefician de la visibilidad centralizada del software como servicio (SaaS). La adopción de DCAM por parte de las pymes amplía la base de compradores más allá de las grandes empresas. La integración de gemelos digitales convierte los datos estáticos de infraestructura en capacidades de planificación y simulación. El seguimiento de los factores ambientales, sociales y de gobernanza (ESG) impulsado por la sostenibilidad transforma la atribución energética en un requisito operativo recurrente. La previsión base presupone que continuará la inversión en infraestructuras de inteligencia artificial y que proseguirá la migración constante hacia una gestión basada en software. Un ciclo de construcción más sólido favorecería la demanda de infraestructuras a hiperescala y servicios de coubicación, mientras que una menor inversión de capital o una integración prolongada de sistemas heredados moderaría la adopción a corto plazo.
Perspectiva del analista de GMI
DCAM está pasando de ser una solución de administración de infraestructuras a convertirse en una capa de control para infraestructuras informáticas de alta densidad. La construcción de instalaciones para inteligencia artificial genera más equipos, pero el cambio más relevante es que cada rack, circuito eléctrico y ruta de refrigeración tiene una mayor repercusión operativa y financiera. Por tanto, la información energética, la modelización mediante gemelos digitales y el descubrimiento de activos híbridos se refuerzan mutuamente, en lugar de funcionar como categorías de compra independientes. Hasta 2030, las plataformas que conecten la telemetría física, los registros de configuración virtual y las evidencias de cumplimiento normativo disfrutarán de una ventaja frente a los productos puntuales centrados únicamente en el inventario.
Principales impulsores
Crecimiento explosivo de la construcción de centros de datos impulsado por la demanda de inteligencia artificial y servicios en la nube
El gasto de capital mundial en centros de datos aumentó un 51 % hasta alcanzar los 455,000 millones de USD en 2024, mientras que los servidores acelerados para el entrenamiento de inteligencia artificial representaron la mayor parte del incremento.[2]International Energy Agency, "Data Centres and AI," iea.orgLa demanda de electricidad de los centros de datos aumentó un 17 % en 2025, y se preveía que durante el año comenzaran las obras de aproximadamente 10 GW de capacidad de hiperescala y colocación. Este ciclo de construcción amplía el número de activos que deben ponerse en servicio, cartografiarse, mantenerse y retirarse. Los clústeres de GPU, los racks de alta densidad y los sistemas de refrigeración especializados incrementan el coste de unos registros de activos incompletos, ya que una restricción de potencia o capacidad que pase inadvertida puede interrumpir una mayor proporción del valor computacional.
Complejidad creciente de los entornos híbridos y multinube
Las operaciones híbridas y multinube añaden un segundo motor de demanda. Las empresas gestionan cada vez más servidores físicos, máquinas virtuales, contenedores, nodos periféricos y racks de colocación sujetos a distintos acuerdos de nivel de servicio y modelos de propiedad. Los agentes unificados de descubrimiento y los conectores de interfaces de programación de aplicaciones pueden conciliar estos registros en un único modelo operativo. Esta necesidad se vuelve más acuciante con densidades por rack de 130 kW o superiores, donde los procesos basados en hojas de cálculo no pueden seguir el ritmo de las condiciones de potencia y térmicas en tiempo real.
Aumento de los costes energéticos y de los mandatos ESG
La gestión energética también está pasando de ser una preferencia de eficiencia a convertirse en un requisito de información. Se estima que los centros de datos consumieron 415 TWh en 2024, y se prevé que el consumo alcance 950 TWh en 2030 a medida que aumente la escala de las cargas de trabajo de IA. La Directiva de la Unión Europea sobre eficiencia energética, Directiva 2023/1791, exige a los operadores con una potencia superior a 1 MW comunicar trimestralmente a las autoridades nacionales los datos sobre PUE, eficacia en el uso del agua y proporción de energía renovable.Uptime Institute registró una disminución del PUE medio, de 2,50 en 2008 a 1,56 en 2024, lo que demuestra tanto los avances ya logrados como el valor de mantener una supervisión detallada.[3]Uptime Institute, "Annual Global Data Center Survey," uptimeinstitute.com
Requisitos estrictos de cumplimiento normativo
Las organizaciones reguladas cuentan con una justificación adicional basada en el cumplimiento normativo. Los requisitos de responsabilidad del RGPD, la norma de seguridad de HIPAA establecida en 45 CFR §164.310 y los controles de inventario de PCI DSS v4.0 exigen registros trazables de dispositivos, accesos y retiradas. Los sectores BFSI, sanitario y de ciencias de la vida, así como los organismos gubernamentales y de defensa, generaron 593,2 millones de USD, equivalentes al 28,5 % de los ingresos del mercado en 2025. Los paquetes automatizados de evidencias, los registros de auditoría y los flujos de trabajo de certificados de destrucción reducen la carga manual asociada a estas obligaciones.
Principales restricciones
Complejidad de integración con sistemas ITSM, CMDB y ERP heredados
Los costes de integración siguen siendo la principal barrera para la adopción en los entornos empresariales consolidados. Los sistemas existentes de gestión de servicios de TI, CMDB y planificación de recursos empresariales a menudo no se diseñaron para realizar descubrimientos frecuentes, gestionar equipos heterogéneos o recopilar telemetría física continua. La conexión de una plataforma DCAM con ServiceNow, BMC Remedy o SAP EAM puede requerir conectores personalizados, normalización de datos, procedimientos de gestión de cambios y lógica de conciliación. La duplicación de datos y los registros de configuración obsoletos pueden retrasar la implementación y menoscabar la confianza en el inventario resultante.
Infraestructura obsoleta junto con nuevas cargas de trabajo de IA de alta densidad
Una segunda restricción se deriva de la coexistencia de infraestructura heredada de baja densidad y racks para IA. Los entornos antiguos suelen operar a 5–8 kW por rack, mientras que las implementaciones actuales de IA pueden requerir entre 40 y 130 kW. El mismo ciclo de asignación de capital puede tener que financiar la distribución eléctrica, la contención de la refrigeración y la modernización de DCAM. Por tanto, las plataformas de gestión de activos deben modelizar los calendarios de fin de vida útil de los equipos antiguos y, al mismo tiempo, procesar la telemetría en tiempo real necesaria para los clústeres de alta densidad.
Perspectiva del analista de GMI
Los factores impulsores de la demanda superan las barreras de implementación, pero la adopción no avanzará de manera uniforme entre todos los tipos de compradores. Las grandes infraestructuras con arquitecturas consolidadas de CMDB y ERP afrontan las tareas de integración más exigentes, lo que favorece a los proveedores con conectores certificados y métodos fiables de conciliación de datos. El modelo SaaS reduce la carga de infraestructura, pero no elimina la necesidad de normalizar los registros de activos. Hasta 2028, los proveedores más sólidos convertirán los servicios de integración de una implementación puntual en una capacidad continua de gobernanza de datos.
Análisis de segmentos del mercado de gestión de activos de centros de datos
Por componente
El software sigue siendo el componente más importante, ya que las plataformas DCIM, las suites de gestión de activos de TI (ITAM) y las herramientas de análisis basadas en IA proporcionan el sistema de registro de referencia para la infraestructura física y virtual. El descubrimiento de activos y la gestión del inventario establecen la capa de datos básica; el seguimiento y la supervisión de activos, la visualización de racks y plantas, la gestión de la capacidad y el espacio, la gestión del ciclo de vida y de los cambios, la gestión de la energía y la potencia, y la gestión del cumplimiento y la seguridad amplían esa capa para respaldar las decisiones operativas. EcoStruxure IT, Trellis Enterprise, Power IQ, el mapeo de dependencias de Device42 y FNT Command ilustran la amplitud funcional que requieren las grandes implementaciones. El segmento de software generó 1,500 millones de USD en 2025 y mantendrá su liderazgo a medida que la modelización adaptada a la IA se convierta en un elemento integral de la gobernanza de activos.
Por despliegue
El despliegue local sigue siendo necesario para los organismos gubernamentales, la defensa, la sanidad y otros usuarios con requisitos de clasificación de seguridad, soberanía de los datos o redes aisladas físicamente. El segmento gubernamental y de defensa, junto con el de sanidad y ciencias de la vida, generó 333,8 millones de USD en 2025. Las plataformas operadas localmente pueden conectarse directamente con los sistemas de gestión de edificios, la tecnología operativa y las redes de supervisión, control y adquisición de datos (SCADA) cuando el control físico de baja latencia es importante. Su contrapartida son unos costes más elevados de infraestructura, licencias, administración y actualización.
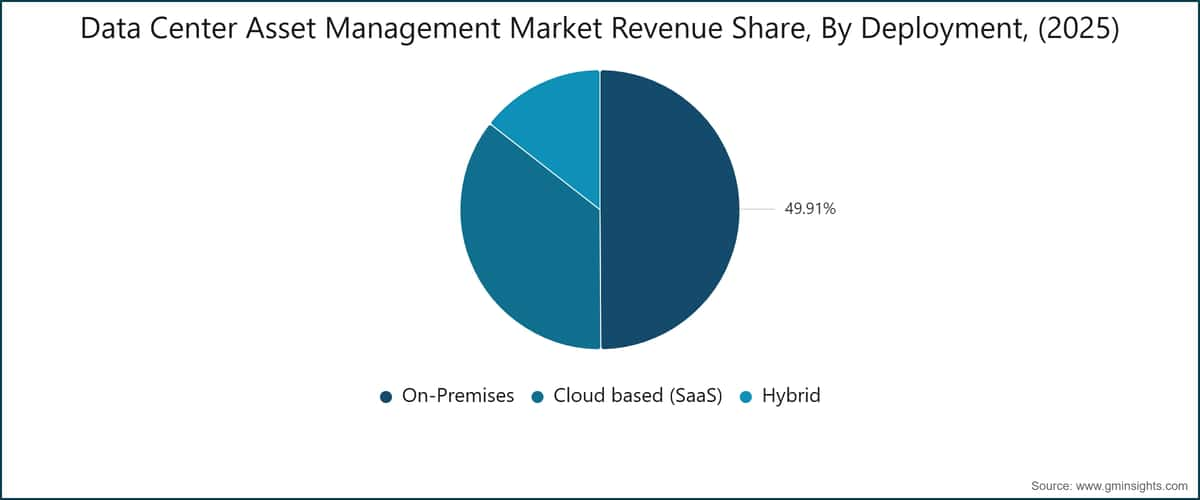
Las ediciones DCIM Community y en la nube de Sunbird Software, junto con la funcionalidad alojada en la nube de Device42, demuestran el atractivo de la visibilidad multiinquilino para los proveedores de coubicación. La implementación híbrida ofrece un puente que permite mantener localmente las funciones analíticas y de cumplimiento normativo sensibles, mientras que determinadas funciones de planificación o evaluación comparativa se sincronizan con servicios en la nube. El descubrimiento híbrido de activos en AWS CloudWatch, Azure Resource Manager, Google Cloud Asset Inventory y la infraestructura física seguirá siendo un diferenciador clave hasta 2035.Las plataformas SaaS basadas en la nube eliminan la carga de los servidores y las bases de datos dedicados, al tiempo que permiten lanzar funcionalidades de forma continua y ofrecer acceso distribuido.
Por aplicación
La gestión del inventario constituye la aplicación básica, ya que la planificación de la capacidad, el cumplimiento normativo, la gestión del ciclo de vida y el control financiero dependen de un registro actualizado de los activos. El descubrimiento automatizado utiliza protocolos e integraciones como SNMP, IPMI, WMI, SSH e interfaces de programación de aplicaciones de los proveedores para identificar activos físicos y virtuales. La norma PCI DSS v4.0, que pasó a ser de obligado cumplimiento en marzo de 2025 para sus requisitos restantes, refuerza la exigencia de mantener un registro inventariado de los componentes del sistema. Los módulos de inventario ampliarán su alcance más allá de los números de serie y los datos de ubicación para incluir listas de materiales de firmware y componentes de software destinadas a la respuesta ante vulnerabilidades.
La planificación y optimización de la capacidad, la gestión de los activos de potencia y energía, la gestión de cambios y del ciclo de vida, y la gestión del cumplimiento normativo y la seguridad son aplicaciones cada vez más interconectadas. Las herramientas de gestión energética combinan contadores de servicios públicos, unidades inteligentes de distribución de energía, sistemas de alimentación ininterrumpida, información sobre refrigeración y sensores de servidores para asignar el consumo por instalación, zona, rack, carga de trabajo o inquilino. Brightlayer Digital Energy Twin de Eaton y Autodesk Tandem demuestran la orientación hacia los gemelos digitales de este conjunto de aplicaciones. Las plataformas más útiles tratarán los registros de capacidad, energía y cambios como variables vinculadas, lo que permitirá a los operadores probar un traslado o una ampliación antes de crear una limitación física.
Por tamaño de empresa
Las grandes empresas representaron el 77,1 % de los ingresos del mercado en 2025. Sus procesos de adquisición implican a las partes interesadas de TI, seguridad, cumplimiento normativo, finanzas y compras, lo que aumenta el valor del soporte global, la estabilidad financiera y las bibliotecas de integración certificadas. Schneider Electric, IBM y Vertiv se benefician de amplias carteras de plataformas y de una sólida capacidad de servicios empresariales. Los grandes compradores también afrontan un nuevo caso de uso de fábricas de IA, en el que los clústeres de GPU destinados a la modelización de riesgos, el diagnóstico por imagen médica, la genómica o la analítica industrial requieren registros de activos que recojan las condiciones de alta densidad de potencia y refrigeración.
Las pequeñas y medianas empresas (pymes) representaron el 22,9 % en 2025. La prestación mediante SaaS permite a las organizaciones con aproximadamente 100–2.000 activos acceder a funciones de descubrimiento, alertas y generación de informes sin operar un dispositivo dedicado. El descubrimiento basado en agentes de Device42 y la edición DCIM Community de Sunbird Software responden a la necesidad de una incorporación rápida y una baja carga administrativa. El crecimiento de las pymes se verá reforzado por las implementaciones en el edge en los sectores minorista y manufacturero, así como en entornos de oficinas remotas, donde una plataforma centralizada en la nube puede agregar telemetría distribuida.
Por tipo de centro de datos
Los centros de datos empresariales lideraron el mercado, con una cuota del 37,5 % en 2025. Sus requisitos de DCAM combinan la mejora de la utilización, la identificación de servidores zombi, la consolidación de cargas de trabajo y la documentación continua para auditorías. EcoStruxure IT e IBM Turbonomic respaldan el caso de uso de consolidación empresarial al relacionar la demanda de las cargas de trabajo con la capacidad de la infraestructura. A medida que las empresas consolidan instalaciones y trasladan determinadas cargas de trabajo a entornos de coubicación o nube, la gestión de activos cobrará mayor importancia para la planificación de las migraciones y la documentación de las retiradas.
Las instalaciones de coubicación y los centros de datos a hiperescalarequieren una mayor escala y capacidades multiinquilino. Las instalaciones hiperescalables representaron el 29,0 % en 2025. Un campus hiperescalable puede contener más de 50,000 servidores y registrar más de 1,000 incidencias de equipos por semana durante su expansión. Los centros de datos periféricos plantean un reto operativo diferente: los emplazamientos más pequeños están dispersos geográficamente y pueden carecer de especialistas locales en DCAM. En todos estos modelos, los datos de equipos preparados para gemelos digitales y la visibilidad de la energía a nivel de inquilino diferenciarán las plataformas hasta 2030.
Por uso final
El sector de tecnologías de la información y las telecomunicaciones fue el mayor segmento de uso final, con una cuota del 27,4 % en 2025. Los operadores, los proveedores de servicios gestionados, los proveedores de servicios de Internet y las organizaciones tecnológicas necesitan descubrimiento en tiempo real y detección automatizada de cambios, ya que los traslados, las incorporaciones y las retiradas de hardware se producen con gran frecuencia. Las plataformas de gestión de infraestructuras de IBM y Huawei iManager responden a las necesidades de clasificación de activos de gran volumen y de gestión vinculada a la red. Los proveedores de servicios de colocación y de nube generaron 261,9 millones de USD, equivalentes al 12,6 %, en 2025, y seguirán siendo uno de los segmentos de más rápido crecimiento a medida que los operadores combinen la gobernanza energética interna con portales de activos orientados al cliente.
Los sectores BFSI, de atención sanitaria y ciencias de la vida, gubernamental y de defensa, de energía y servicios públicos, manufacturero, minorista y de comercio electrónico, de medios de comunicación y entretenimiento, educativo, así como otros usuarios, generan demanda debido a diferentes presiones operativas. Las industrias reguladas priorizan las pruebas documentales y la residencia de los datos. Los sectores de energía y servicios públicos requieren una atribución energética detallada. Los sectores manufacturero y minorista necesitan cada vez más visibilidad en los nodos periféricos y los entornos de tecnología operativa. El efecto transversal entre segmentos es significativo: las herramientas diseñadas para ofrecer visibilidad energética a escala hiperescalar influirán cada vez más en los requisitos de las empresas reguladas y los emplazamientos periféricos, lo que elevará el nivel de profundidad esperado de la telemetría en todo el mercado.
Perspectiva del analista de GMI
La combinación de segmentos favorece a las plataformas capaces de conectar el descubrimiento, la telemetría y los flujos de trabajo, en lugar de especializarse en una única tarea administrativa. El software como servicio (SaaS) ampliará el acceso entre las pymes y los operadores distribuidos, mientras que las arquitecturas locales y las híbridas seguirán siendo esenciales para los entornos aislados y altamente regulados. La demanda hiperescalable establecerá el nivel técnico de referencia en materia de escalabilidad, pero los compradores empresariales, de servicios de colocación y de soluciones periféricas determinarán la rapidez con la que se extenderán estas capacidades. De aquí a 2030, el mayor crecimiento procederá de las implementaciones que conviertan los datos de activos en decisiones sobre capacidad, energía y cumplimiento normativo, en lugar de limitarse a generar informes de inventario.
Análisis regional del mercado de gestión de activos de centros de datos
Asia-Pacífico
Asia-Pacífico generó 572,3 millones de USD en 2025 y es el mercado regional de más rápido crecimiento. China representó el 27,5 % del mercado regional de DCAM, impulsada por el XIV Plan Quinquenal, el desarrollo de la estrategia de transferencia de datos del este hacia la computación del oeste y las inversiones en computación para inteligencia artificial de Alibaba, Tencent, ByteDance y Baidu. Huawei iManager y las plataformas nacionales se benefician de los requisitos de integración local y de idioma a medida que entran en servicio nuevas instalaciones. India, Japón, Australia, Corea del Sur, Singapur, Tailandia, Indonesia y Vietnam amplían la demanda mediante inversiones en la nube, implementaciones periféricas y necesidades de soberanía de los datos.
Norteamérica
Norteamérica representó el 38,1 % de los ingresos mundiales en 2025, respaldada por la concentración de capacidad de centros de datos y consumo de electricidad de Estados Unidos. Los centros de datos estadounidenses consumieron aproximadamente 187 TWh en 2024, lo que generó una amplia base para el despliegue de soluciones de gestión de energía, capacidad y ciclo de vida. La aplicación de PCI DSS v4.0, los requisitos energéticos de California y Virginia, y los campus de hiperescala del norte de Virginia operados por Equinix, QTS y Digital Realty mantienen la demanda de inventarios auditables y módulos energéticos.
Europa
Europa generó 524,4 millones de USD en 2025, con Alemania como el mayor mercado regional de centros de datos y Frankfurt como núcleo de la conectividad de hiperescala y coubicación. La Directiva 2023/1791 convierte la presentación trimestral de informes sobre PUE, consumo de agua y energía renovable en un motivo directo para desplegar una infraestructura de monitorización granular. El GDPR, las expectativas alemanas en materia de residencia de datos y las necesidades de integración de los entornos de operadores de alta densidad respaldan la demanda de plataformas como FNT Command. El Reino Unido, Francia, Italia, España, Rusia, Noruega, los Países Bajos y Suecia amplían la base direccionable regional, aunque no se han proporcionado valores de ingresos por país.
América Latina
La expansión de América Latina se centra en Brasil, que generó 35,6 millones de USD en 2025 y es el mayor mercado regional de gestión de activos de centros de datos (DCAM), además del que crece con mayor rapidez. Los planes de ampliación de capacidad de Ascenty anunciados en enero de 2025 responden a la demanda de servicios en la nube, inteligencia artificial y coubicación, e incrementan el número de activos multiinquilino que requieren controles del ciclo de vida y la capacidad. La Lei Geral de Proteção de Dados de Brasil añade un requisito de documentación para los sistemas que procesan datos personales, especialmente en los sectores de servicios bancarios, financieros y de seguros (BFSI), así como en el sanitario.
Oriente Medio y África
El crecimiento de Oriente Medio y África (MEA) está impulsado por los Emiratos Árabes Unidos, que generaron 29,6 millones de USD en 2025 y funcionan como puerta de enlace de conectividad entre Europa, África y Asia. Los requisitos de las cargas de trabajo gubernamentales de los EAU en materia de certificación Tier 4 y DCIM integrado generan un factor de compra específico para los operadores que cumplen los requisitos. La Estrategia Nacional de Inteligencia Artificial 2031, la Visión 2030 de Arabia Saudí y la actividad en instalaciones de Khazna Data Centers y Gulf Data Hub amplían la demanda de gestión de energía, capacidad y residencia de datos. Sudáfrica y Turquía amplían la cobertura regional, pero la evidencia aprobada no proporciona valores de ingresos por país.
Perspectiva del analista de GMI
La demanda regional sigue distintos modelos operativos. Norteamérica combina escala, requisitos de PCI e inversión en hiperescala; Europa convierte la presentación de informes energéticos en un factor de compra; y Asia-Pacífico concentra su crecimiento más rápido en torno a la nueva capacidad y los programas nacionales de infraestructura digital. América Latina y Oriente Medio y África parten de bases de ingresos más reducidas, pero las soluciones SaaS y multiinquilino pueden evitar parte de la carga de integración con sistemas heredados presente en los mercados maduros. Hasta 2030, los requisitos energéticos y de soberanía de los datos determinarán cada vez más la arquitectura de los productos en función de la región, y no solo la localización del proveedor.
Cuota de Mercado de Gestión de Activos de Centros de Datos y Panorama Competitivo
El mercado presenta una concentración moderada. Schneider Electric registró una cuota del 14,6 % en 2025, seguida de Vertiv, con un 12,48 %, IBM, con un 10,07 %, Hitachi, con un 3,2 %, y Eaton, con un 1,92 %. En conjunto, las cinco principales empresas registraron el 42,3 %, mientras que el 57,7 % restante correspondió a proveedores especializados de DCIM, proveedores regionales y herramientas de hiperescala desarrolladas internamente. EcoStruxure IT y EcoCare de Schneider Electric combinan energía, refrigeración, gestión de activos informáticos y mantenimiento predictivo. Trellis Enterprise y Vertiv Intelligence de Vertiv se apoyan en una base instalada de equipos eléctricos y térmicos. IBM se diferencia mediante Turbonomic, Instana y la optimización de infraestructuras empresariales.
La plataforma de datos VSP One de Hitachi Vantara refuerza su posición en materia de visibilidad del almacenamiento y la infraestructura de IA, mientras que Brightlayer Digital Energy Twin de Eaton se centra en la modelización energética mediante gemelos digitales. Nlyte Software, Sunbird Software, Device42, FNT y Huawei compiten mediante la gestión del ciclo de vida, el descubrimiento rápido, la documentación de topologías, la prestación de servicios SaaS y la integración regional. La división estratégica es clara: los proveedores con integración de hardware amplían el software hacia las cuentas existentes de energía y refrigeración, mientras que los especialistas en software compiten mediante la apertura, el descubrimiento multicloud, una implementación más rápida y opciones de despliegue flexibles.
La cobertura empresarial del capítulo 12 también incluye a los actores globales ServiceNow, BMC Software, Ivanti, OpenText, Flexera, ManageEngine, SolarWinds y Freshservice; a los actores regionales Sunbird Software, TOPdesk, SysAid, Matrix42, Virima Technologies y EasyVista; y a los actores emergentes Hyperview, Lansweeper, Axonius, Oómnitza, InvGate y Alloy Software. Estas empresas amplían las opciones adyacentes del mercado en materia de ITSM, descubrimiento, gestión de servicios y gestión del ciclo de vida.
Perspectiva del analista de GMI
La competencia está pasando de las funcionalidades independientes de DCIM a la capacidad de crear un registro operativo fiable que abarque hardware, software, recursos en la nube y sistemas energéticos. Schneider Electric y Vertiv conservan una ventaja cuando son importantes la telemetría del hardware y la profundidad de los servicios, mientras que IBM se beneficia cuando los datos de los activos deben contribuir a la optimización de las cargas de trabajo. Los proveedores especializados pueden imponerse cuando la velocidad de integración, el descubrimiento multicloud o la accesibilidad de SaaS tienen más peso que la integración del hardware. Es probable que continúe la consolidación hasta 2030, ya que los compradores empresariales exigen cada vez más una cobertura de plataforma más amplia que la que puede ofrecer una solución puntual limitada.
Desarrollos recientes del sector
Oct 2025: Hitachi Vantara anunció una colaboración estratégica con Supermicro para combinar la infraestructura informática de IA con la plataforma de datos VSP One en entornos empresariales y de centros de datos impulsados por IA. La alianza vincula la visibilidad del almacenamiento, la gestión de la infraestructura y la optimización de las cargas de trabajo de IA.
Ago 2025: Securitas amplió su equipo directivo en Norteamérica para acelerar los servicios de protección habilitados por tecnología para infraestructuras críticas, incluidos los análisis basados en IA, la gestión de la seguridad de los centros de datos, la supervisión remota y la inteligencia de riesgos. Este desarrollo refleja la expansión de la capa de gestión de la seguridad en torno a los activos críticos de los centros de datos.
Mar 2025: Schneider Electric y Compass Datacenters ampliaron su colaboración mediante capacidades de mantenimiento predictivo y gestión de activos basadas en IA utilizando EcoCare. El despliegue reforzó la importancia operativa del mantenimiento basado en la telemetría y la gestión del tiempo de actividad.
Feb 2025: PATRIZIA y CenterSquare Investment Management invirtieron en Aligned Data Centers para respaldar la expansión de los centros de datos a hiperescala. La nueva capacidad incrementa el conjunto de activos que los operadores deben supervisar desde la puesta en servicio hasta la gestión del ciclo de vida.
¿Necesita una sección específica de este informe?
Adquiera por separado el análisis regional, el análisis por país, los perfiles de empresas o cualquier otro análisis por segmentos
en función de sus necesidades de investigación.
Preguntas frecuentes(FAQ):
Metodología de investigación, fuentes de datos y proceso de validación
Este informe se basa en un proceso de investigación estructurado basado en conversaciones directas con la industria, modelado propietario y validación cruzada rigurosa, y no solo en investigación de escritorio.
Nuestro proceso de investigación de 6 pasos
1. Diseño de investigación y supervisión de analistas
En GMI, nuestra metodología de investigación se basa en la experiencia humana, la validación rigurosa y la transparencia total. Cada perspectiva, análisis de tendencias y pronóstico en nuestros informes es desarrollado por analistas experimentados que entienden los matices de su mercado.
Nuestro enfoque integra una extensa investigación primaria a través del compromiso directo con participantes y expertos de la industria, complementada con una investigación secundaria integral de fuentes globales verificadas. Aplicamos análisis de impacto cuantificado para ofrecer pronósticos confiables, manteniendo una trazabilidad completa desde las fuentes de datos originales hasta los insights finales.
2. Investigación primaria
La investigación primaria forma la columna vertebral de nuestra metodología, contribuyendo con casi el 80% a los insights generales. Implica el compromiso directo con los participantes de la industria para garantizar la precisión y profundidad en el análisis. Nuestro programa de entrevistas estructuradas cubre los mercados regionales y globales, con aportes de ejecutivos de nivel C, directores y expertos en la materia. Estas interacciones proporcionan perspectivas estratégicas, operativas y técnicas, permitiendo insights completos y pronósticos de mercado confiables.
3. Minería de datos y análisis de mercado
La minería de datos es una parte clave de nuestro proceso de investigación, contribuyendo con casi el 20% a la metodología general. Implica analizar la estructura del mercado, identificar las tendencias de la industria y evaluar los factores macroeconómicos a través del análisis de participación en los ingresos de los principales actores. Los datos relevantes se recopilan de fuentes pagas y gratuitas para construir una base de datos confiable. Esta información se integra luego para respaldar la investigación primaria y el dimensionamiento del mercado, con validación de partes interesadas clave como distribuidores, fabricantes y asociaciones.
4. Dimensionamiento del mercado
Nuestro dimensionamiento del mercado se basa en un enfoque ascendente, comenzando con datos de ingresos de empresas recopilados directamente a través de entrevistas primarias, junto con cifras de volumen de producción de fabricantes y estadísticas de instalación o implementación. Estos datos se ensamblan a través de los mercados regionales para llegar a una estimación global fundamentada en la actividad real de la industria.
5. Modelo de pronóstico y supuestos clave
Cada pronóstico incluye documentación explícita de:
✓ Principales impulsores de crecimiento y su impacto asumido
✓ Factores restrictivos y escenarios de mitigación
✓ Supuestos regulatorios y riesgo de cambio de política
✓ Parámetro de la curva de adopción tecnológica
✓ Supuestos macroeconómicos (crecimiento del PIB, inflación, moneda)
✓ Dinámicas competitivas y expectativas de entrada/salida al mercado
6. Validación y aseguramiento de calidad
Las etapas finales implican validación humana, donde expertos del dominio revisan manualmente los datos filtrados para identificar matices y errores contextuales que los sistemas automatizados podrían pasar por alto. Esta revisión de expertos añade una capa crítica de aseguramiento de calidad, asegurando que los datos se alineen con los objetivos de investigación y los estándares específicos del dominio.
Nuestro proceso de validación de triple capa garantiza la máxima fiabilidad de los datos:
✓ Validación estadística
✓ Validación de expertos
✓ Verificación de la realidad del mercado
Confianza & credibilidad
Fuentes de datos verificadas
Publicaciones comerciales
Revistas sectoriales, publicaciones comerciales y medios especializados
Bases de datos industriales
Bases de datos de mercado propias y de terceros
Documentos regulatorios
Registros de contratación pública y documentos de política
Investigación académica
Estudios universitarios e informes de instituciones especializadas
Informes corporativos
Informes anuales, presentaciones a inversores y declaraciones
Entrevistas con expertos
Alta dirección, responsables de compras y especialistas técnicos
Archivo GMI
Más de 13.000 estudios publicados en más de 20 sectores industriales
Datos comerciales
Volúmenes de importación/exportación, códigos HS y registros aduaneros
Parámetros estudiados y evaluados
Cada punto de datos de este informe se valida mediante entrevistas primarias, modelado ascendente real y rigurosas comprobaciones cruzadas. Lea sobre nuestro proceso de investigación →