
Autoren:
Kiran Pulidindi, Kunal Ahuja
Kostenloses PDF herunterladen
Hefeextraktmarkt Größe und Anteil 2026-2035
Berichts-ID: GMI201
|
Veröffentlichungsdatum: September 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Kostenloses PDF herunterladen
Entdecken Sie unsere Lizenzoptionen:
Kostenloses PDF herunterladen

Hefeextraktmarkt
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Hefeextraktmarkt
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße für Hefeextrakte
Der globale Markt für Hefeextrakte wurde 2025 auf 2,6 Milliarden USD bewertet und wird den Prognosen zufolge bis 2035 bei einer jährlichen Wachstumsrate (CAGR) von 5,5 % 4,5 Milliarden USD erreichen, gemäß dem neuesten von Global Market Insights Inc. veröffentlichten Bericht.
Wichtigste Erkenntnisse zum Hefextraktmarkt
Marktführer: Angel Yeast Co., Ltd. führte 2025 mit einem Marktanteil von über 23,4 %.
Führende Marktteilnehmer: Zu den fünf führenden Marktteilnehmern dieses Marktes gehören Lesaffre Group, Angel Yeast Co., Ltd., Kerry Group plc, Lallemand Inc., Leiber GmbH, die 2025 zusammen einen Marktanteil von 52,3 % hielten.
Kommerzieller Hefeextrakt wird durch den Aufschluss von Hefezellen gewonnen, hauptsächlich durch Autolyse oder enzymatische Hydrolyse, um lösliche Aminosäuren, Peptide, Vitamine, Mineralstoffe und geschmacksaktive Nukleotide freizusetzen. Bei der Autolyse werden die körpereigenen Enzyme der Hefe genutzt, während bei der Hydrolyse zusätzliche Enzyme eingesetzt werden, um die Proteinlöslichkeit zu erhöhen und eine präzisere Kontrolle der Zusammensetzung zu ermöglichen.[1]Xu Y. et al. - Yeast Extract: Characteristics, Production, Applications and Future Perspectives, 2023 - doi.org Diese Produktionsentscheidungen sind kommerziell relevant: Hersteller von Lebensmittelformulierungen streben im Allgemeinen einen ausgewogenen herzhaften Geschmack und eine kennzeichnungsfreundliche Positionierung an, während Kunden von Fermentationsmedien eine höhere Bedeutung auf Chargenkonsistenz und die definierte Verfügbarkeit von Nährstoffen legen.
Bäckerhefe entfiel 2025 auf schätzungsweise 2,0163 Milliarden USD beziehungsweise 76,5 % des Marktwerts. Ihre führende Position spiegelt ein besser kontrollierbares Rohstoffmodell gegenüber verbrauchter Brauereihefe wider, einschließlich der Unabhängigkeit von den Produktionszyklen der Bierindustrie und des Verzichts auf die Entbitterung, die erforderlich ist, um aus Hopfen stammende Verbindungen aus Brauereihefeströmen zu entfernen. Lebensmittel und Getränke stellten 2025 mit 1,6115 Milliarden USD die größte Anwendung dar, gefolgt von pharmazeutischen Anwendungen mit 533,8 Millionen USD und Tierfutter mit 326,9 Millionen USD.
Die Wettbewerbsstruktur ist an der Spitze konzentriert. Angel Yeast Co. Ltd. hielt 2025 einen Anteil von 33,86 % am globalen Umsatz, entsprechend 569,7 Millionen USD, während Lesaffre Group 23,17 % beziehungsweise 389,8 Millionen USD ausmachte. Die Übernahme des Hefeextraktgeschäfts von dsm-firmenich durch Lesaffre im Oktober 2024 sowie die Mehrheitsinvestition in Biorigin erweiterten die Plattform für herzhafte Zutaten und eröffneten den Zugang zu Produktionskapazitäten in Brasilien.[2]Lesaffre - Lesaffre reinforces its presence in savory ingredients market by acquiring dsm-firmenich's yeast extract business, October 2024 - lesaffre.com Parallel dazu hat Ohly den Kapazitätsausbau mit einer energieeffizienteren Produktionsinfrastruktur in Hamburg und einer geplanten Anlage in Nordamerika in Eau Claire, Wisconsin, verknüpft.
GMI-Analysteneinschätzung
Das zentrale wirtschaftliche Merkmal des Marktes ist die Divergenz zwischen dem Wachstum von Wert und Volumen. Die Hersteller konkurrieren nicht ausschließlich darum, mehr Umami bereitzustellen, sondern um reproduzierbarere Geschmackssysteme, Nährstofffraktionen und verarbeitungskompatible Formate. Die CAGR von 5,59 % bei Pulver im Vergleich zu 4,46 % bei Paste verdeutlicht die Beschaffungspräferenz für feuchtigkeitsarme Zutaten, die sich konsistent in Trockengewürze, Snackbeschichtungen, Bouillonsysteme und kontinuierliche Lebensmittelproduktionslinien dosieren lassen.
Die Konsolidierung erhöht die strategische Bedeutung der Rohstoffkontrolle und der Anwendungsentwicklung. Die Transaktionen von Lesaffre verbinden etablierte Wege für herzhafte Zutaten mit der an Zuckerrohr geknüpften Produktionsbasis von Biorigin, während Angel Yeast die Größenvorteile einer integrierten Fermentationsplattform bewahrt. Die entscheidende Wettbewerbsfrage bis 2035 betrifft daher weniger die Frage, ob die Nachfrage nach Hefeextrakt anhält, sondern vielmehr, welche Hersteller eine zuverlässige Biomasseversorgung mit differenzierten Qualitäten verbinden können, die eine Premiumpreisgestaltung in den Bereichen Lebensmittel, Tierfutter und Bioprozessierung rechtfertigen.
Der Markt umfasst die Nachfrage nach Hefeextrakten von 2022–2035, wobei 2025 als Basisjahr dient. Die Segmentierung umfasst Technologie, Quelle, Form, Anwendung und Geografie.
Wichtigste Wachstumstreiber
Clean-Label-Neuformulierung und Ersatz herzhafter Aromen
Hefeextrakt profitiert vom Bedarf der Lebensmittelhersteller, die herzhafte Geschmacksintensität zu bewahren und gleichzeitig Zutaten deklarationen zu vereinfachen. Europäische Branchenleitlinien stufen Hefeextrakt je nach Verwendung und regulatorischer Behandlung als Zutat oder Aromazubereitung und nicht als Zusatzstoff ein, der eine E-Nummer erfordert.[3]EURASYP - Yeast extract: Information for food professionals, April 2020 - yeastextract.info Diese Unterscheidung ermöglicht es Produktentwicklern, herzhafte Geschmacksprofile zu erzeugen, ohne sich ausschließlich auf die Kennzeichnung von Mononatriumglutamat zu stützen.
Sensorische Untersuchungen zeigen, dass Hefeextrakt bei Anwendungen in Hühnersuppen bei niedrigeren Einsatzkonzentrationen eine vergleichbare Wirkung wie MSG erzielen kann. In einer Studie führte Hefeextrakt in einer Konzentration von 0,025% über die untersuchten Geschmacksdimensionen zu vergleichbaren sensorischen Ergebnissen wie MSG in einer Konzentration von 0,1%.[4]Wang Q., Adhikari K. - Influence of Monosodium Glutamate and Its Substitutes on Sensory Characteristics and Consumer Perception of Chicken Soup, 2019 - pmc.ncbi.nlm.nih.gov Der kommerzielle Wert liegt in der Flexibilität bei der Formulierung: Anbieter können Extrakte anbieten, die sich durch ihre Glutamat-, Peptid- und Nukleotidzusammensetzung unterscheiden, anstatt im Wettbewerb als austauschbare Massenaromastoffe zu stehen.
Expansion der Produktion verarbeiteter Lebensmittel und Convenience-Lebensmittel
Fertiggerichte, Instantnudeln, Bouillon, Snackwürzungen, Suppen und herzhafte Soßen bilden die größte wiederkehrende Nachfragebasis für Hefeextrakt. Diese Anwendungen bevorzugen Zutaten, die thermische Verarbeitungsprozesse überstehen, sich gleichmäßig in Trockenmischungen verteilen und den Geschmack nach einer Natriumreduzierung oder Vereinfachung der Zutatenliste wiederherstellen können. Pulverförmige Extrakte eignen sich besonders gut für diese industriellen Systeme, da sie eine geringere Feuchtigkeit, eine einfachere Lagerung und eine reproduzierbare Dosierung ermöglichen.
Das Nachfragewachstum ist insbesondere im Asien-Pazifik-Raum und in Lateinamerika von Bedeutung, wo die Expansion verpackter Lebensmittel die Kundenbasis über die seit Langem etablierten Anwendungen in Suppen und Würzmitteln hinaus erweitert. Dies unterstützt eine Verlagerung der Prioritäten von Anbietern: weg von Standardextrakten und hin zu regionsspezifischen Geschmacksprofilen und Qualitäten, die mit den lokal verbreiteten Nudel-, Würzmittel-, Fleisch- und Snackformaten kompatibel sind.
Pflanzenbasierte Formulierungen und Nachfrage aus der Tierernährung
Pflanzenproteinmatrizen erfordern häufig gleichzeitig die Maskierung unerwünschter Nebennoten, eine Verbesserung des Mundgefühls und mehr herzhaften Geschmack. Zutaten aus Hefe können diesen Anforderungen durch Peptide und Nukleotide gerecht werden, die zu Umami und einer volleren Geschmackswahrnehmung beitragen. Untersuchungen zu Fleischanaloga, die durch Extrusion mit hoher Feuchtigkeit hergestellt wurden, zeigten, dass der Zusatz von Hefeprotein flüchtige Verbindungen und die Proteinfunktionalität beeinflusste. Dies verdeutlicht, warum Zutaten auf Hefebasis für die Entwicklung von Textur und Geschmack bei alternativen Proteinen zunehmend relevant sind.
Die Tierernährung bietet einen weiteren Wachstumspfad. Die weltweite Aquakulturproduktion erreichte 2024 103 Millionen metrische Tonnen, wobei Asien 76% der weltweiten Produktion von Wassertieren und Algen auf sich vereinte. Kontrollierte Versuche mit Steinbutt ergaben, dass 3% Hefeextrakt im Futter die spezifische Wachstumsrate, die Futterverwertung und die Proteinverdaulichkeit gegenüber der Kontrollnahrung verbesserten. Diese funktionalen Ergebnisse stützen den Einsatz von Hefeextrakt in Futtermittelformulierungen, bei denen Schmackhaftigkeit, Nährstoffverwertung und Darmfunktion die Produktionsökonomie beeinflussen können.
Wichtigste Hemmnisse
Energieintensive Verarbeitung und hoher Kapitalbedarf
Die Herstellung von Hefeextrakt erfordert eine kontrollierte Autolyse oder Hydrolyse, Trennung, Konzentration und Trocknung. Diese Prozessstufen führen zu einem erheblichen Energie- und Kapitalbedarf, insbesondere wenn die Hersteller eine gleichbleibende Lebensmittel- oder Fermentationsqualität gewährleisten müssen. Die Investition von Ohly in Hamburg kombiniert ausdrücklich zusätzliche Fermentationskapazitäten mit einem geringeren spezifischen Energieverbrauch und zeigt damit, dass Energieeffizienz zu einer wettbewerbsrelevanten Produktionsvariable und nicht nur zu einem Nachhaltigkeitsziel geworden ist.
Die Kostenbelastung ist für Hersteller, die verbrauchte Bierhefe verwenden, höher, da das Ausgangsmaterial entbittert werden muss, bevor es in breit akzeptierte Geschmackskomponenten umgewandelt werden kann. Integrierte Hersteller, die das Biomasseangebot, Rückgewinnungssysteme und Sprühtrocknungskapazitäten kontrollieren, können ihre Margen daher wirksamer schützen als kleinere Anbieter, die Rohstoffe zukaufen und auf weniger effiziente Chargenverarbeitung angewiesen sind.
Komplexität der Kennzeichnung und Risiko der Verbraucherwahrnehmung
Hefeextrakt gehört gemäß den Leitlinien von EURASYP nicht zu den 14 verpflichtend zu kennzeichnenden Lebensmittelallergenen, die in den Kennzeichnungsvorschriften der EU definiert sind. Dennoch kann seine Verbindung mit Hefeempfindlichkeit und natürlich vorkommendem Glutamat die Produktkommunikation erschweren. Hersteller, die Produkte mit der Kennzeichnung „ohne MSG“ vermarkten, müssen sicherstellen, dass solche Angaben nicht zu Verwirrung führen, wenn Hefeextrakt wegen seines natürlichen Glutamats und seiner herzhaften Geschmacksfunktion eingesetzt wird.
Die Compliance-Anforderungen unterscheiden sich zudem je nach Zielmarkt, wodurch Dokumentations- und Formulierungsmanagementkosten für Exporteure steigen. Das praktische Markthemmnis besteht nicht in einem generellen Verbot von Hefeextrakt, sondern in den Kosten für die Aufrechterhaltung einer marktspezifischen regulatorischen Dokumentation sowie der Begründung von Allergen- und Kundenaussagen gegenüber einer wachsenden internationalen Kundenbasis.
Ansicht des GMI-Analysten
Die wichtigsten Nachfragetreiber sind in Formulierungs- und Produktionssystemen verankert und nicht von einem einzelnen Verbrauchertrend abhängig. Die Umformulierung zu Clean-Label-Produkten unterstützt etablierte Lebensmittelanwendungen, während Aquakultur und spezialisierte Fermentationsmedien zusätzliche Nachfragepools mit unterschiedlichen Beschaffungskriterien schaffen. Diese Diversifizierung verringert die Abhängigkeit von einem einzelnen Endmarkt, erhöht jedoch zugleich die technischen Anforderungen an die Anbieter: Ein Kunde aus dem Bereich Würzmittel, ein Futtermittelwerk und ein Hersteller pharmazeutischer Medien bewerten Hefeextrakt nicht anhand derselben Spezifikationen.
Die Produktionsökonomie bleibt die wichtigste Einschränkung für eine Expansion. Energieintensive Konzentration und Sprühtrocknung können die Fähigkeit kleinerer Anbieter begrenzen, bei den Gesamtkosten und der Chargenzuverlässigkeit mit integrierten Herstellern gleichzuziehen. Kapazitätserweiterungen, die den spezifischen Energieverbrauch senken, könnten folglich sowohl die Margen als auch die Versorgungssicherheit verbessern, insbesondere in Regionen, in denen Kunden zunehmend eine rückverfolgbare Beschaffung von Zutaten mit geringeren Umweltauswirkungen verlangen.
Segmentanalyse des Hefeextraktmarktes
Nach Technologie
Autolysierter Hefeextrakt erwirtschaftete 2025 einen Umsatz von 1,9416 Milliarden USD und soll bis 2035 bei einer jährlichen Wachstumsrate (CAGR) von 5,61 % 3,3646 Milliarden USD erreichen. Das Verfahren nutzt endogene Hefeenzyme zur Freisetzung von Aminosäuren, Peptiden und Nukleotiden und eignet sich damit besonders für herzhafte Lebensmittelanwendungen, die ein breites, abgerundetes Geschmacksprofil anstelle einer eng definierten Nährstoffzusammensetzung erfordern. Sein Größenvorteil spiegelt die Reife der Autolyse als industrielles Verfahren und ihre Eignung für großvolumige Systeme für Suppen, Würzmittel und Convenience-Lebensmittel wider.
Hydrolysierter Hefeextrakt wurde 2025 auf 694,0 Millionen USD bewertet und soll bis 2035 1.149,3 Millionen USD erreichen, was einem Wachstum von 5,17 % entspricht. Zugesetzte Enzyme können den Proteinabbau und die Kontrolle der Zusammensetzung verbessern, was bei Anwendungen wichtig ist, die eine besser vorhersehbare Verfügbarkeit von Stickstoff und Aminosäuren erfordern. Hydrolysierte Qualitäten sind daher für Fermentationsmedien und andere anwendungsspezifikationsgetriebene Einsatzbereiche vergleichsweise relevant, obwohl ihr höherer Bedarf an Prozessinputs die breite Substitution autolysierter Produkte begrenzt.
Nach Quelle
Bäckerhefe entfiel 2025 auf 2.016,3 Millionen USD. Die Produktion aus Primärkulturen bietet eine konsistente Biomassezusammensetzung und kann unabhängig von der Brauproduktion skaliert werden. Dadurch ist sie die bevorzugte Plattform, wenn Kunden aus der Lebensmittel- und Pharmaindustrie stabile Spezifikationen von Charge zu Charge benötigen. Ihr Marktanteil von 76,5 % spiegelt außerdem die vermiedenen Kosten und die geringere Komplexität bei der Entfernung von Hopfenrückständen wider, die bei Hefeströmen aus der Bierproduktion anfallen.
Brauereihefe trug 2025 508,7 Millionen USD bei. Sie stellt einen potenziell kostengünstigeren Nebenprodukt-Rohstoff dar, bindet die Verfügbarkeit von Extrakt jedoch an die Bierproduktion und macht zusätzliche Entbitterungsschritte erforderlich. Torulahefe repräsentierte 2025 110,6 Millionen USD und ist das am schnellsten wachsende Quellensegment mit einer prognostizierten jährlichen Wachstumsrate (CAGR) von etwa 6,2 %. Die potenzielle Nutzung von lignozellulosehaltigen und anderen Nicht-Getreide-Rohstoffströmen verleiht ihr strategische Bedeutung, wenn Hersteller nach alternativen Wegen zur Biomassegewinnung suchen.
Nach Form
Pulver erreichte 2025 2.405,2 Millionen USD und wächst mit einer CAGR von 5,59 %. Seine Dominanz beruht auf praktischen Beschaffungsvorteilen: geringerer Feuchtigkeitsgehalt, längere Haltbarkeit, einfacherer Transport und Kompatibilität mit Trockenmischprozessen. Diese Eigenschaften sind insbesondere bei der Herstellung von Würzmitteln, Snacks, Trockensuppen und Bouillons wertvoll, bei denen die Prozesskonsistenz häufig wichtiger ist als die sensorische Nuancierung, die ein Pastenkonzentrat bieten kann.
Paste erzielte 2025 230,4 Millionen USD und soll mit 4,46 % wachsen. Sie bleibt in konzentrierten Aromasystemen und bestimmten Spezialanwendungen nützlich, doch der höhere Feuchtigkeitsgehalt verringert ihre logistische Flexibilität und schränkt ihre Eignung für die industrielle Herstellung von Trockenmischungen ein.
Nach Anwendung
Lebensmittel und Getränke erzielten 2025 1.611,5 Millionen USD und wuchsen mit einer CAGR von 5,55 %. Suppen, Brühen, Würzmittel, herzhafte Snacks, Fertiggerichte, Fleischprodukte, Milchalternativen und Backwaren nutzen Hefeextrakt, um die herzhafte Geschmackstiefe zu verstärken, die Geschmacksdauer zu verbessern und eine Positionierung mit sauberem Zutatenprofil zu unterstützen. Pflanzliche Fleisch- und Milchformulierungen erhöhen die technische Nachfrage, da sie gleichzeitig die Reduzierung unerwünschter Nebennoten und die Bereitstellung von Umami erfordern.
Tierfutter erreichte 2025 326,9 Millionen USD und verzeichnet mit 5,81 % die höchste CAGR unter den Anwendungen. Das Wachstum wird durch Formulierungen für Aquakultur, Geflügel, Schweine und Heimtierfutter unterstützt, die aus Hefe gewonnene Fraktionen für Schmackhaftigkeit und funktionelle Ernährung nutzen. Forschungen zu Nil-Tilapien brachten die Supplementierung mit fermentiertem Saccharomyces-cerevisiae-Extrakt außerdem mit Verbesserungen bei Parametern der Immunfunktion, des antioxidativen Schutzes und der Darmgesundheit in Verbindung.[5]Scientific Reports - Effects of dietary fermented Saccharomyces cerevisiae extract supplementation on growth, hematology, immunity, antioxidants, and intestinal health in Nile tilapia, 2024 - nature.com
Pharmazeutische Anwendungen beliefen sich 2025 auf 533,8 Millionen USD und werden voraussichtlich mit 5,30 % wachsen. Hefeextrakt dient als Nährstoffquelle in Medien für die mikrobielle Fermentation, die für Produkte wie Enzyme, Vitamine, Antibiotika und andere Bioprozessprodukte verwendet werden. Dieses Segment ist kommerziell attraktiv, da validierte Medienspezifikationen erhebliche Wechselbarrieren schaffen können, sobald Kunden eine konsistente Produktion etabliert haben.
GMI-Analysteneinschätzung
Die Segmententwicklung unterteilt den Markt in zwei unterschiedliche Geschäftsmodelle. Die Nachfrage aus der Lebensmittel- und Getränkeindustrie ist breit gefächert und wird von den jeweiligen Rezepturen bestimmt. Davon profitieren Anbieter, die Geschmacksintensität, Maskierungsleistung und Darreichungsform für industriell verarbeitete Lebensmittel mit hohen Volumina anpassen können. Die Nachfrage aus der Pharmaindustrie und nach Fermentationsmedien ist begrenzter, aber häufig besser abgesichert, da Qualifizierungsanforderungen die Kosten eines Lieferantenwechsels oder einer Änderung der Nährstoffspezifikationen erhöhen.
Tierfutter weist die höchste Wachstumsrate auf, da es eher mit expandierenden Produktionssystemen als nur mit der Substitution innerhalb reifer Lebensmittelkategorien verbunden ist. Für Anbieter bedeutet dies, dass Produktportfolios Geschmacksextrakte von leistungsorientierten Nährstofffraktionen trennen müssen. Ein ausschließlich auf Standardprodukte in Form von herzhaftem Pulver ausgerichteter Hersteller kann zwar die Grundnachfrage bedienen, bleibt jedoch einer geringeren Preissetzungsmacht ausgesetzt als ein Anbieter, der validierte Medien, Aquakulturfutter oder pflanzenbasierte Formulierungen mit hoher Funktionalität beliefern kann.
Regionale Analyse des Hefeextraktmarktes
Nordamerika
Der nordamerikanische Markt wurde 2025 auf 570,4 Millionen USD bewertet und soll bis 2035 voraussichtlich 938,2 Millionen USD erreichen, bei einem Wachstum von 5,1 %. Auf die Vereinigten Staaten entfielen 2025 499,9 Millionen USD, gegenüber 70,5 Millionen USD für Kanada. Die regionale Nachfrage wird durch verarbeitete Lebensmittel, hochwertige Heimtierernährung, pflanzenbasierte Formulierungen und Bioprozessanwendungen gestützt. Geplante Investitionen in Produktionskapazitäten in Eau Claire, Wisconsin, deuten darauf hin, dass Anbieter einen Bedarf an einer stärker lokalisierten nordamerikanischen Produktion und kürzeren Lieferketten sehen.[6]Ohly - ABF Ingredients announces Eau Claire, Wisconsin for North American expansion, April 2026 - ohly.com
Europa
Europa war 2025 mit 1,0073 Milliarden USD der größte regionale Markt und soll bis 2035 voraussichtlich 1,5934 Milliarden USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 4,7 %. Die große installierte Basis von Herstellern herzhafter Lebensmittel, etablierte Hefeproduzenten und das ausgereifte Regulierungsumfeld für Clean-Label-Produkte stützen die hohe absolute Nachfrage in der Region. Das Wachstum fällt langsamer aus als im asiatisch-pazifischen Raum, da Hefeextrakt in europäischen Suppen, Saucen, Brühen und Würzanwendungen bereits weit verbreitet ist.
Europäische Hersteller reagieren auf den Druck durch Energie- und Compliance-Anforderungen mit Modernisierungen ihrer Produktionsanlagen. Die Erweiterung von Ohly in Hamburg verbindet eine höhere Kapazität mit Maßnahmen zur Senkung des spezifischen Energieverbrauchs. Dies verdeutlicht einen regionalen Zielkonflikt: Die reife Nachfrage sorgt für stabile Absatzmengen, doch Energiekosten und strenge Kundenspezifikationen begünstigen effiziente, technisch anspruchsvolle Anbieter.
Asien-Pazifik
Der asiatisch-pazifische Markt erwirtschaftete 2025 745,9 Millionen USD und soll bis 2035 voraussichtlich 1,4458 Milliarden USD erreichen. Damit weist die Region mit 6,78 % die höchste regionale CAGR auf. Die Region vereint eine umfangreiche Nachfrage nach herzhaften Lebensmitteln mit einer wachsenden Aktivität in den Bereichen Aquakultur, Convenience-Food und pharmazeutische Herstellung. China bleibt sowohl als Absatzmarkt als auch als Produktionszentrum von entscheidender Bedeutung, während Indien über verpackte Lebensmittel, Tierernährung und pharmazeutische Fermentation hinweg eine Wachstumschance für mehrere Anwendungsbereiche bietet.
Die Expansion der Region hängt nicht von einem einzelnen Aromatrend ab. Sie wird durch das gleichzeitige Wachstum der Lebensmittelverarbeitung, der Futtermittelnachfrage und der Kapazitäten für die mikrobielle Produktion vorangetrieben. Lieferanten, die marktspezifische regulatorische Dokumentation und Anwendungssupport bereitstellen können, dürften besser positioniert sein als Unternehmen, die den Asien-Pazifik-Raum als einheitlichen Markt für Bulk-Inhaltsstoffe betrachten.
Lateinamerika
Der Markt in Lateinamerika wurde 2025 auf 191,8 Millionen USD bewertet und soll bis 2035 bei einer CAGR von 5,9 % voraussichtlich 339,3 Millionen USD erreichen. Brasilien bildet sowohl das Zentrum der regionalen Nachfrage als auch des Angebots. Der Betrieb von Biorigin in Quatá nutzt erneuerbare Energie auf Zuckerrohrbasis und beliefert die Märkte für Lebensmittel und Tierernährung, während das Expansionsprogramm die umfassendere Strategie von Lesaffre für Savory Ingredients unterstützt.[7]Biorigin - Biorigin highlights environmental actions, technology, and positive impact in the 2023/2024 sustainability report - biorigin.net
Das Wachstum der Region wird durch die Überschneidung des Konsums verpackter Lebensmittel mit der Nachfrage nach Vieh- und Aquakulturfuttermitteln verstärkt. Dadurch werden der Zugang zu lokalen Rohstoffen und die Fähigkeit zur technischen Unterstützung besonders wichtig, da Hersteller von derselben regionalen Produktionsplattform aus mehrere Endanwendungen bedienen können.
Nahost und Afrika
Der Markt im Nahen Osten und in Afrika belief sich 2025 auf 120,2 Millionen USD und soll bis 2035 bei einem Wachstum von 5,1 % voraussichtlich 197,2 Millionen USD erreichen. Die Nachfrage konzentriert sich auf Saudi-Arabien, Südafrika und die VAE, wo Investitionen in die Lebensmittelverarbeitung und importabhängige Lieferketten für Inhaltsstoffe die Marktentwicklung prägen. Die Halal-Zertifizierung bleibt für Lieferanten, die den Lebensmittelmarkt im Nahen Osten bedienen, kommerziell relevant, auch wenn das Produktionsprofil von Hefeextrakt mit den Halal-Anforderungen vereinbar ist.
Die Region weist zwar eine kleinere Ausgangsbasis auf, bietet jedoch Lieferanten mit konformer Dokumentation, Beziehungen zu Vertriebspartnern und Formaten, die für die lokale Herstellung von Würzmitteln und Convenience-Food geeignet sind, einen vielversprechenden Marktzugang. Die Marktentwicklung wird stärker von der Umsetzung in der Lieferkette und der Qualifizierung von Kunden abhängen als von der schnellen Ablösung etablierter Aromasysteme.
Analysteneinschätzung von GMI
Das regionale Wachstum ist asymmetrisch. Europa bleibt der größte Wertpool, da Hefeextrakt fest in der Herstellung herzhafter Lebensmittel verankert ist. Der Asien-Pazifik-Raum trägt jedoch aufgrund einer breiteren Kombination aus Nachfrage nach verarbeiteten Lebensmitteln, Aquakultur und Fermentation am stärksten zum Wachstum bei. Diese Unterscheidung ist für die Investitionsplanung relevant: In Europa stehen Effizienzsteigerungen und die Differenzierung von Premiumqualitäten im Vordergrund, während der Asien-Pazifik-Raum skalierbare Kapazitäten, lokale Anwendungsunterstützung und länderspezifische Compliance-Fähigkeiten erfordert.
Lateinamerika ist trotz seiner geringeren Marktgröße strategisch wichtig, da die brasilianische Produktion erneuerbare, mit Zuckerrohr verbundene Ausgangsstoffe mit der Nachfrage nach Lebens- und Futtermitteln in der gesamten Region verknüpfen kann. Der Markt im Nahen Osten und in Afrika bleibt stärker von Zertifizierungen, Importlogistik und der Entwicklung der nachgelagerten Lebensmittelverarbeitung abhängig. Lieferanten, die dort expandieren möchten, benötigen glaubwürdige Dokumentation und einen zuverlässigen Vertrieb statt lediglich zusätzlicher globaler Kapazitäten.
[8]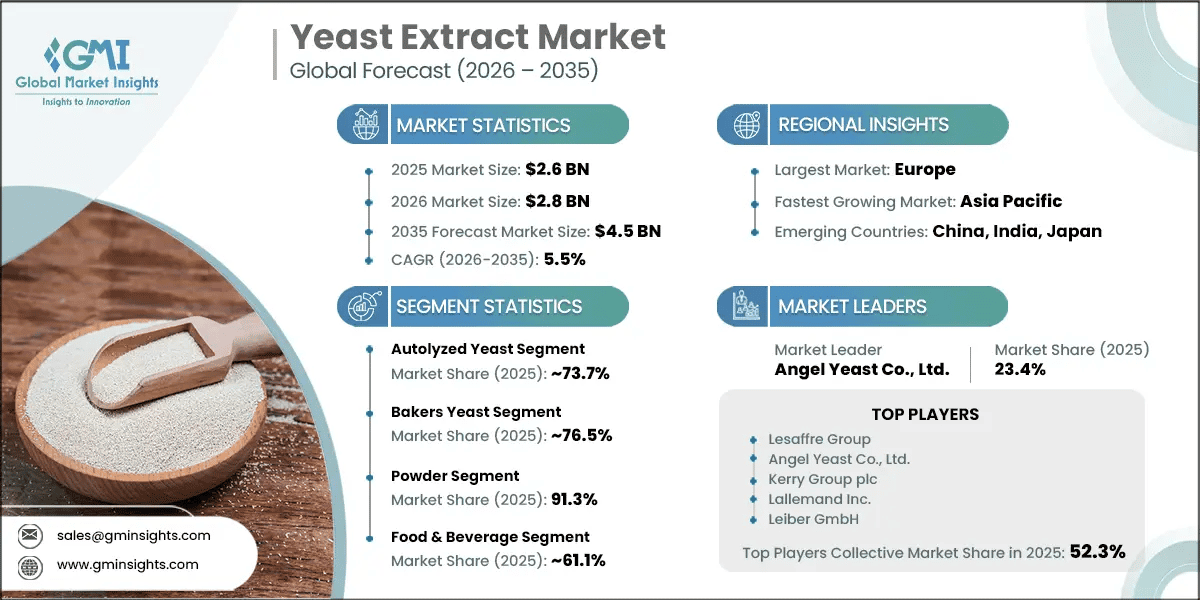
Biorigin (Zilor) liefert hefe-basierte Zutaten aus seiner brasilianischen Produktionsbasis. Lesaffre erwarb im Oktober 2024 eine Mehrheitsbeteiligung an Biorigin und positionierte das Unternehmen damit als wichtigen Versorgungs- und Innovationsknotenpunkt innerhalb des Netzwerks von Lesaffre für herzhafte Zutaten.
Kerry Group plc ist über ein umfassenderes Portfolio für Geschmack und Ernährung im Bereich Hefeextrakt tätig und bedient Kunden aus der Lebensmittel-, Getränke- und Biopharmabranche. Seine Größe im Bereich der Geschmackssysteme kann den Cross-Selling-Vertrieb unterstützen, wenn Hefeextrakt mit anderen Technologien für herzhafte Produkte kombiniert wird.
Kohjin Life Sciences Co. Ltd. produziert Hefeextrakte, Nukleotide und spezielle Zutaten für lebensmittel- und pharmazeutisch orientierte Anwendungen.
Kothari Fermentation & Biochem liefert Hefeextrakte, Peptone und Zutaten für Fermentationsmedien für Kunden aus der Lebensmittel-, Pharma- und Biotechnologiebranche sowie für Exportmärkte.
Lallemand Inc. betreibt Aktivitäten im Bereich hefe-basierter Zutaten über Lallemand Bio-Ingredients. Das auf der FiE 2024 eingeführte Produkt Engevita HiPRO Beyond ist als Hefeprotein-Zutat für Formulierungen von Milchalternativen und hybriden Milchprodukten positioniert.
Leiber GmbH ist auf Trockenhefe, Hefeextrakt und Produkte aus Hefezellwänden für Anwendungen in den Bereichen Lebensmittel, Futtermittel und Fermentation spezialisiert.
Lesaffre Group hält über das Geschäft Biospringer den weltweit zweitgrößten Marktanteil. Die Transaktionen des Unternehmens im Jahr 2024 im Zusammenhang mit dem Hefeextraktgeschäft von dsm-firmenich und Biorigin stärkten seine Position in der Produktion, der Marktbearbeitung und der Anwendungsentwicklung für herzhafte Zutaten.
Ohly (ABF Ingredients) produziert Hefeextrakte und Bionährstoffe für Lebensmittel- und Fermentationsmärkte. Die Investitionen in Fermentation und Sprühtrocknung in Hamburg sollen die Kapazität erhöhen und zugleich den spezifischen Energieverbrauch senken. Zudem hat ABF Ingredients Pläne für einen Produktionsstandort in Wisconsin angekündigt.
Oriental Yeast Co. Ltd. bedient insbesondere in Japan den Bedarf an Hefe-Zutaten in Lebensmittelqualität und an Fermentationsmedien.
PAULA Ingredients produziert Hefeextrakte und herzhafte Aromen für europäische Lebensmittelanwendungen, darunter Bouillon-, Suppen- und Würzsysteme.
Thai Foods International stellt Hefeextrakte und Geschmackszutaten für Lebensmittelkunden in Südostasien her, darunter Anwendungen für verarbeitete Lebensmittel und Würzmittel.
Titan Biotech Limited liefert Hefeextrakte und Peptone für die Mikrobiologie, die pharmazeutische Fermentation, die Biotechnologie und Exportmärkte.
Aktuelle Branchenentwicklungen
Übernahmen von Lesaffre im Bereich herzhafter Zutaten, Oktober 2024
Lesaffre schloss im Oktober 2024 die Übernahme des Hefeextraktgeschäfts von dsm-firmenich ab. Die Transaktion umfasste die Marktbearbeitungsorganisation und das Know-how des Geschäfts. Zudem kündigten die Unternehmen eine fortlaufende Technologiepartnerschaft an. Lesaffre erwarb im selben Monat außerdem eine Mehrheitsbeteiligung an Biorigin und erweiterte damit seinen Zugang zur brasilianischen Produktion hefe-basierter Zutaten.
Produkteinführungen von Biospringer auf der FiE 2024
Biospringer präsentierte auf der FiE 2024 Springer Mask 102 und weitere auf Hefe basierende Zutatenkonzepte für pflanzliche Lebensmittel, süße Anwendungen und Milchalternativen. Die Markteinführungen spiegeln die anhaltenden Investitionen der Anbieter in die Maskierung von Fehlaromen und proteinnahe Funktionalität wider und gehen über herkömmliche herzhafte Extrakte allein hinaus.
Ausbau der Hamburger Infrastruktur von Ohly
Ohly nahm in Hamburg einen neuen Sprühtrocknungsturm in Betrieb und erweiterte seine Fermentationsinfrastruktur, um die Produktionskapazität zu erhöhen und den spezifischen Energieverbrauch zu senken. Die Investitionen begegnen einem wesentlichen Kostendruck bei der Herstellung von Hefeextrakten und verbessern zugleich die Fähigkeit des Anbieters, europäische Kunden zu bedienen.
Meilensteine der Spezialproduktion von Angel Yeast, 2025
Angel Yeast nahm im November 2025 eine Produktionslinie für 11.000 Tonnen Hefeprotein in Betrieb und gab bekannt, dass seine Anlage für 8.500 Tonnen Spezialhefe sowie seine Pilotplattform für Brauereimikroben den Betrieb aufgenommen hatten. Diese Entwicklungen erweitern die Präsenz des Unternehmens in den Märkten für Proteine und spezielle Fermentation.
Produkteinführung von Lallemand Bio-Ingredients, 2024
Lallemand Bio-Ingredients führte auf der FiE 2024 Engevita HiPRO Beyond ein. Die Zutat enthält mindestens 80 % Protein und wurde für Anwendungen in Milchalternativen und hybriden Milchprodukten entwickelt.
Benötigen Sie einen bestimmten Abschnitt dieses Berichts?
Erwerben Sie eine regionale Analyse, eine Analyse auf Länderebene, Unternehmensprofile oder andere Einblicke auf Segmentebene separat
entsprechend Ihrem Forschungsbedarf.
Häufig gestellte Fragen(FAQ):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.
Unser 6-stufiger Forschungsprozess
1. Forschungsdesign und Analystenüberwachung
Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.
Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.
4. Marktgrößenbestimmung
Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.
5. Prognosemodell und Schlüsselannahmen
Jede Prognose enthält eine explizite Dokumentation von:
✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss
✓ Hemmende Faktoren und Minderungsszenarien
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)
✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt
6. Validierung und Qualitätssicherung
In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:
✓ Statistische Validierung
✓ Expertenvalidierung
✓ Marktrealitätscheck
Vertrauen & Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Fachzeitschriften, Handelspublikationen und spezialisierte Medien
Branchendatenbanken
Eigenentwickelte und Drittanbieter-Marktdatenbanken
Regulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Richtliniendokumente
Akademische Forschung
Universitätsstudien und Berichte spezialisierter Institutionen
Unternehmensberichte
Jahresberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
C-Suite, Beschaffungsleiter und technische Spezialisten
GMI-Archiv
Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten
Handelsdaten
Import-/Exportvolumina, HS-Codes und Zollunterlagen
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →