Télécharger le PDF gratuit

Marché des compteurs d'eau intelligents Taille et part 2026-2035

ID du rapport: GMI697
   |
Date de publication: March 2026
 | 
Format du rapport: PDF/Excel/Tableau de bord/Plateforme

Télécharger le PDF gratuit

Découvrez nos options de licence:

Taille du marché des compteurs d'eau intelligents

La taille du marché mondial des compteurs d'eau intelligents a été évaluée à 4,1 milliards USD en 2025. Le marché devrait croître de 5,2 milliards USD en 2026 à 38,8 milliards USD en 2035, à un TCAC de 24,9 %, selon Global Market Insights Inc.

Points clés du marché des compteurs d'eau intelligents

Taille du marché 2025
4,1 milliards USD
Taille du marché 2026
5,2 milliards USD
Taille du marché prévue 2035
38,8 milliards USD
TCAC (2026–2035)
24,9 %
Prédominance régionale
Plus grand marché
Asie-Pacifique
Région à la croissance la plus rapide
Amérique latine
Acteurs clés
  • Leader du marché : Itron, Inc. a mené avec une part de marché de plus de 14 % en 2025.

  • Acteurs principaux : Les 5 principaux acteurs de ce marché incluent Itron, Inc., Landis + Gyr, Honeywell International, Diehl Stiftung, Xylem (Sensus), qui détenaient collectivement une part de marché de 35 % en 2025.

Moteurs clés du marché
  • Demande croissante de conservation de l'eau
  • Réglementations gouvernementales et incitations
  • Avancées technologiques et connectivité
Opportunité
  • Intégration avec les réseaux électriques intelligents et les systèmes d'énergies renouvelables
Défis
  • Coûts d'installation et de maintenance élevés

  • Le marché des compteurs d'eau intelligents connaît une croissance significative stimulée par les progrès technologiques, l'accent croissant sur la conservation de l'eau, les pressions réglementaires et la nécessité de systèmes de gestion de l'eau efficaces. À mesure que les villes et les services publics cherchent à optimiser la distribution d'eau et à réduire les gaspillages, l'adoption des compteurs d'eau intelligents a gagné en dynamique dans le monde entier.
  • L'un des principaux moteurs de cette croissance est la demande croissante de données en temps réel et d'une meilleure précision dans la surveillance de la consommation d'eau. Les compteurs d'eau traditionnels nécessitent souvent des relevés manuels, qui peuvent être laborieux et sujets à des erreurs. Les compteurs d'eau intelligents, équipés de la technologie IoT, permettent la surveillance à distance, la collecte de données en temps réel et la facturation automatisée, améliorant ainsi l'efficacité opérationnelle et le service à la clientèle.
  • Les initiatives gouvernementales et les cadres réglementaires propulsent également l'expansion du marché. De nombreuses régions mettent en œuvre des politiques pour promouvoir la conservation de l'eau et réduire les fuites, ce qui facilite les compteurs intelligents grâce à la détection précoce des fuites et à l'analyse de la consommation. Par exemple, la Chine a investi un montant record de 187,8 milliards USD dans la construction d'installations de conservation de l'eau en 2024.
  • De même, le gouvernement américain a annoncé un investissement de 140 millions USD pour les projets de conservation et d'efficacité de l'eau dans le cadre du programme présidentiel Investing in America visant à renforcer la résilience de l'Ouest face à la sécheresse et au changement climatique. De plus, la Loi sur l'investissement dans les infrastructures et l'emploi fournit plus de 50 milliards USD à l'EPA pour améliorer l'eau potable, les eaux usées et les eaux pluviales de notre nation.
  • Les pays confrontés à des problèmes de rareté de l'eau adoptent de plus en plus des solutions de comptage intelligent dans le cadre de leurs stratégies de durabilité. En outre, les incitations et les subventions offertes par les gouvernements stimulent davantage l'adoption, en particulier dans les régions en développement où l'infrastructure de gestion de l'eau est encore en évolution.
  • Les innovations technologiques élargissent les capacités et l'accessibilité des compteurs d'eau intelligents. L'intégration de capteurs avancés, d'algorithmes d'apprentissage automatique et d'analyse de données permet aux services publics de prédire les modes de consommation, de détecter les anomalies et d'optimiser les calendriers de maintenance. La diminution des coûts des capteurs et des modules de communication sans fil rend ces systèmes plus accessibles pour un large éventail d'applications, des ménages résidentiels aux grands complexes industriels.
  • Le marché assiste également à un passage vers des systèmes intégrés de gestion intelligente de l'eau, combinant les compteurs intelligents avec d'autres composantes d'infrastructure tels que les capteurs de détection des fuites et les outils de gestion de la pression. Cette approche intégrée améliore l'efficacité et la durabilité globales du système. De plus, l'économie mondiale a souligné l'importance des solutions de surveillance à distance, accélérant les investissements dans les infrastructures intelligentes de l'eau pour assurer un approvisionnement en eau fiable.
  • Géographiquement, l'Amérique du Nord et l'Europe dominent le marché en raison d'une infrastructure mature, de l'adoption technologique et de réglementations strictes. Cependant, l'urbanisation rapide et les problèmes de rareté de l'eau en Asie-Pacifique et au Moyen-Orient stimulent une croissance substantielle dans ces régions, présentant des opportunités lucratives pour les acteurs du marché.
  • L'adoption généralisée des technologies IoT (Internet des objets) transforme les systèmes de comptage d'eau. Les compteurs d'eau intelligents équipés de capteurs et de capacités de connectivité permettent la collecte de données en temps réel, la surveillance à distance et la facturation automatisée. Cette tendance améliore l'efficacité opérationnelle des services publics d'eau, réduit les coûts de relevé manuel des compteurs et minimise les erreurs humaines.
  • L'intégration de l'analyse des données et de l'IA (Intelligence artificielle) devient de plus en plus importante. Les services publics exploitent l'analytique avancée pour détecter les fuites, identifier les tendances de consommation et prédire la demande future. Les informations basées sur l'IA permettent une maintenance proactive et une distribution efficace de l'eau, ce qui entraîne des réductions significatives du gaspillage d'eau et des coûts opérationnels.
  • Les pressions réglementaires croissantes et les initiatives gouvernementales alimentent le marché. De nombreux gouvernements à travers le monde fixent des objectifs ambitieux de conservation de l'eau et mandatent l'installation de compteurs intelligents pour promouvoir la transparence et l'utilisation efficace de l'eau. Par exemple, le programme AMP8 du Royaume-Uni mandate l'installation de 10 millions de compteurs intelligents d'ici 2030, tandis que l'initiative PERTE espagnole d'environ 3 milliards USD accélère le déploiement des infrastructures intelligentes d'eau.
  • Une autre tendance notable est l'intérêt croissant pour la durabilité et les préoccupations environnementales. Les compteurs d'eau intelligents contribuent à la gestion durable de l'eau en fournissant des données détaillées de consommation, en promouvant une utilisation responsable parmi les consommateurs et en soutenant le développement des infrastructures des villes intelligentes.
  • Les gouvernements qui visent à devenir plus durables investissent massivement dans les infrastructures intelligentes d'eau, y compris les compteurs, pour atteindre leurs objectifs environnementaux. La Loi sur les infrastructures bipartites des États-Unis (BIL) a alloué plus de 50 milliards USD aux infrastructures d'eau, en mettant l'accent sur la durabilité et l'accès équitable, ce qui en fait le plus grand investissement fédéral dans les systèmes d'eau à ce jour.
  • De plus, les innovations technologiques telles que l'utilisation de matériaux avancés, une durée de vie améliorée des batteries et des protocoles de communication renforcés (comme NB-IoT et 5G) rendent les compteurs d'eau intelligents plus fiables, économes en énergie et plus faciles à déployer dans diverses régions géographiques. Ces innovations facilitent l'installation dans les zones éloignées ou difficiles d'accès, élargissant la portée du marché.
  • De plus, le marché connaît un changement vers des solutions hybrides combinant le comptage traditionnel avec des fonctionnalités numériques, offrant une voie de transition pour les régions disposant d'une infrastructure technologique limitée. Cette approche hybride permet aux prestataires de services publics de mettre à niveau progressivement leur infrastructure tout en maintenant la continuité opérationnelle.
  • Ainsi, l'industrie des compteurs d'eau intelligents se caractérise par l'intégration technologique, le soutien réglementaire, les initiatives de durabilité et l'innovation continue. Alors que les villes et les services publics du monde entier donnent la priorité à l'efficacité des ressources et à la conservation de l'environnement, la demande de solutions de comptage d'eau intelligent devrait croître de manière robuste, façonnant l'avenir des systèmes de gestion de l'eau à l'échelle mondiale.

Analyse du marché des compteurs d'eau intelligents

Taille du marché des compteurs d'eau intelligents, par application, 2023-2035 (milliards USD)

  • D'après les applications, le marché est segmenté en résidentiel, commercial et services publics. Le segment résidentiel devrait dépasser 18 milliards de dollars américains d'ici 2035. Cette croissance est stimulée par l'adoption croissante de compteurs intelligents dans les habitations pour améliorer la gestion énergétique, renforcer la précision de la facturation et soutenir l'intégration de sources d'énergie renouvelable comme les panneaux solaires.
  • L'énergie solaire, en particulier les systèmes photovoltaïques (PV) solaires, se développe rapidement et émerge comme une composante majeure de l'industrie des énergies renouvelables. Par exemple, d'ici 2024, la capacité solaire PV mondiale a dépassé 2 térawatts, marquée par une croissance substantielle dans les nouvelles installations et la production d'électricité globale.
  • Le segment commercial joue également un rôle vital dans la croissance du marché des compteurs d'eau intelligents en raison de sa consommation énergétique considérable et du besoin de gestion efficace de l'énergie dans les entreprises, les industries et les installations publiques. Les établissements commerciaux tels que les centres commerciaux, les hôtels, les immeubles de bureaux, les hôpitaux et les installations industrielles figurent parmi les plus grands consommateurs d'eau.
  • Ces entités font souvent face à des défis importants liés à la gestion de l'eau, notamment les coûts élevés, le gaspillage et la nécessité de se conformer aux réglementations environnementales. Le déploiement de compteurs d'eau intelligents dans les environnements commerciaux offre de nombreux avantages.
  • La croissance de ces segments est largement alimentée par une augmentation substantielle de la consommation d'électricité à grande échelle. Plusieurs facteurs contribuent de manière significative à cette demande croissante. Par exemple, en 2024, les États-Unis ont connu une reprise de la consommation d'électricité après une baisse en 2023, avec un taux de croissance estimé à 2,5 %. Cette tendance à la hausse devrait se poursuivre, car l'Administration de l'information énergétique (EIA) prévoit des niveaux record de consommation d'énergie pour 2025 et 2026.
  • Les fournisseurs de services publics sont responsables de la fourniture d'approvisionnements en eau sûrs et fiables aux populations urbaines et rurales. Ils font face au défi de gérer une infrastructure vieillissante, de réduire les pertes d'eau et d'assurer une distribution équitable. Les compteurs d'eau intelligents jouent un rôle critique dans la résolution de ces problèmes en fournissant des données granulaires et en temps réel sur le flux et la consommation d'eau.
  • Ces données aident les services publics à détecter les fuites, les connexions illégales ou les altérations, réduisant ainsi l'eau non facturée et améliorant le recouvrement des revenus. De plus, les compteurs intelligents permettent aux services publics d'optimiser leurs réseaux de distribution grâce à une meilleure gestion des infrastructures et à la planification de la maintenance.
  • Ils soutiennent également les efforts de conservation de l'eau en permettant aux consommateurs d'accéder à des informations détaillées sur leur utilisation, encourageant une consommation responsable. En outre, les compteurs intelligents améliorent la précision des processus de facturation, réduisant les litiges et augmentant la satisfaction des clients. Cette précision aide les services publics à se conformer aux exigences réglementaires et à atteindre l'efficacité opérationnelle, soutenant en fin de compte les pratiques durables de gestion de l'eau.
    Part de marché des compteurs d'eau intelligents, par technologie, 2025

  • D'après la technologie, le marché des compteurs d'eau intelligents est segmenté en AMI et AMR. Le segment AMI détient une part de marché de 69,5 % en 2025 en raison de ses capacités avancées par rapport à l'AMR (relevé automatique des compteurs). Les systèmes AMI permettent une communication bidirectionnelle entre les services publics et les consommateurs, permettant la collecte de données en temps réel, la gestion à distance et une précision améliorée.
  • Cela conduit à une efficacité améliorée, une meilleure gestion de la demande et des temps de réaction plus rapides face à des problèmes tels que les fuites ou les pannes. De plus, l'adoption croissante des technologies de réseau intelligent et l'impulsion vers la transformation numérique dans la gestion de l'eau favorisent davantage la croissance du segment AMI, ce qui en fait la technologie dominante du marché.
  • Le segment de la lecture automatique des compteurs (AMR) joue un rôle essentiel dans l'industrie des services d'eau en permettant une gestion efficace, précise et rentable des données de consommation d'eau. Bien que le segment AMR détienne actuellement une part de marché plus petite par rapport à l'infrastructure de mesure plus avancée (AMI), son importance reste substantielle, en particulier dans les régions où les contraintes technologiques ou financières limitent l'adoption de systèmes plus sophistiqués.
  • L'un des principaux avantages de la technologie AMR est sa capacité à automatiser la collecte des données d'utilisation de l'eau sans besoin de relève manuelle des compteurs. Cette automatisation réduit les coûts de main-d'œuvre et les défis opérationnels associés aux relevés manuels, qui peuvent être chronophages, intensifs en main-d'œuvre et sujets aux erreurs humaines. En facilitant la collecte de données à distance, les systèmes AMR aident les services d'eau à rationaliser leurs opérations, à améliorer la précision de la facturation et à renforcer l'efficacité globale.
  • L'augmentation des investissements gouvernementaux dans le secteur énergétique augmente considérablement la demande de compteurs d'eau intelligents. Par exemple, en 2024, l'investissement de la Chine dans l'énergie propre a dépassé 625 milliards USD, soit près du double depuis 2015. La Chine a également atteint son objectif de capacité éolienne et solaire pour 2030 en 2024, soit six ans d'avance sur le calendrier.
  • De même, l'Australie a connu sa meilleure année en matière d'investissement dans les énergies renouvelables à grande échelle depuis 2018, en terminant l'année sur une note positive en 2024 avec 9 milliards USD de capital total. Cet afflux de fonds s'étend souvent au-delà de la production d'énergie pour inclure les systèmes de réseau intelligent et de gestion de l'eau qui soutiennent les opérations durables. Les compteurs d'eau intelligents sont essentiels à ces efforts, fournissant des données en temps réel pour une utilisation efficace de l'eau, la détection des fuites et la gestion de la demande.
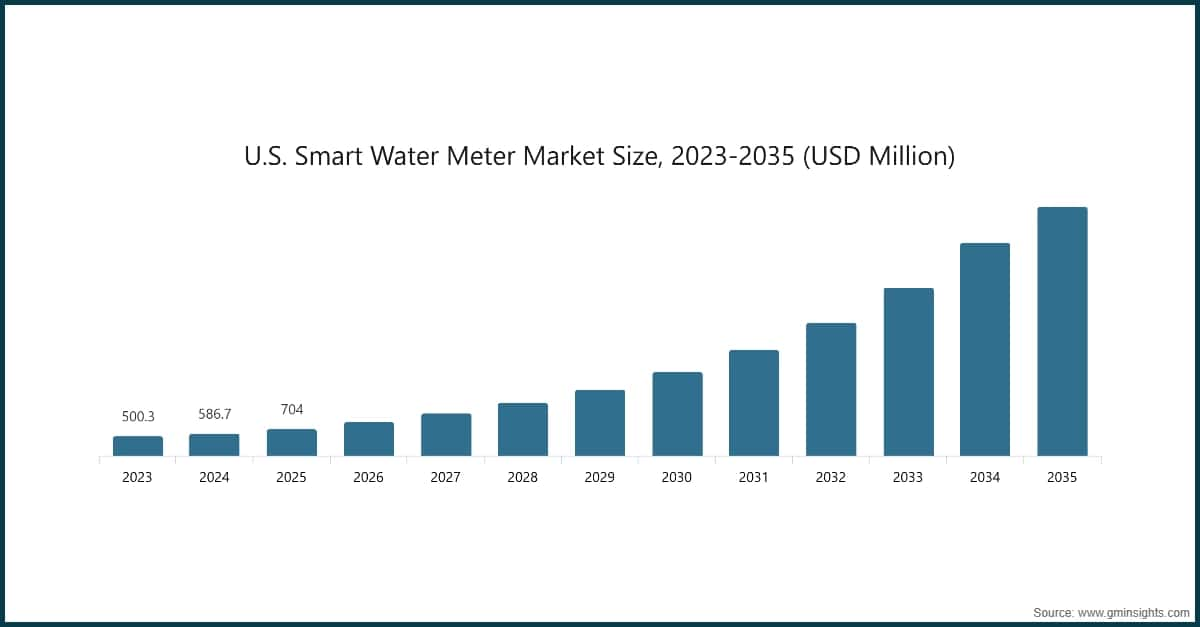
    Taille du marché américain des compteurs d'eau intelligents, 2023-2035 (USD Million)

  • Le marché américain des compteurs d'eau intelligents représente une taille de marché de 500,3 millions USD, 586,7 millions USD et 704 millions USD respectivement en 2023, 2024 et 2025. Les États-Unis font face à des problèmes croissants de pénurie d'eau dans diverses régions, entraînés par la croissance démographique, le changement climatique et le vieillissement des infrastructures. Les compteurs d'eau intelligents permettent aux services d'eau de surveiller la consommation d'eau en temps réel, d'identifier les fuites et de détecter rapidement les modèles d'utilisation anormaux.
  • Les États-Unis se positionnent comme l'une des économies mondiales les plus avancées, représentant environ 26,2 % du PIB mondial nominal et environ 14,8 % en termes de parité de pouvoir d'achat, selon la Banque mondiale. Son rôle important dans le commerce international est évident par son influence substantielle sur les flux mondiaux d'importation et d'exportation.
  • Les pays de l'APAC tels que la Chine, l'Inde et les nations d'Asie du Sud-Est connaissent une urbanisation et une croissance démographique rapides. Cette augmentation accroît la demande de solutions efficaces de gestion de l'eau pour soutenir l'expansion des infrastructures urbaines. Les compteurs d'eau intelligents sont essentiels pour gérer efficacement les ressources en eau dans les villes densément peuplées, réduire le gaspillage et assurer un approvisionnement en eau fiable.
  • Les gouvernements d'Asie-Pacifique mettent de plus en plus en œuvre des politiques et des initiatives pour promouvoir le développement des villes intelligentes, la modernisation des infrastructures et la conservation de l'eau. Par exemple, l'accent que la Chine met sur les projets de villes intelligentes et la poussée de l'Inde vers la gouvernance numérique incluent l'adoption de compteurs d'eau intelligents comme élément clé. Ces politiques stimulent considérablement la croissance du marché et les taux d'adoption dans le monde entier.
  • De plus, le Moyen-Orient est l'une des régions les plus pauvres en eau au monde. Des pays comme l'Arabie Saoudite, les Émirats arabes unis et le Koweït font face à l'une des disponibilités en eau les plus basses par habitant au monde, souvent en dessous de 500 mètres cubes par an, comparés à la moyenne mondiale d'environ 1 700 mètres cubes. Cette rareté entraîne une demande urgente de solutions de gestion intelligente de l'eau qui réduisent le gaspillage d'eau et optimisent l'utilisation des ressources.
  • Part de marché des compteurs d'eau intelligents

    • Les 5 principales entreprises du marché sont Itron, Landis + Gyr, Honeywell International, Siemens, Diehl Stiftung & Co. KG. Elles contribuent à environ 30 % du marché en 2025. Ces entreprises sont des leaders mondiaux dans les solutions de gestion intelligente de l'eau, réputées pour leur infrastructure de comptage avancée et leurs appareils innovants activés par l'Internet des objets. En 2024, Itron contribue de manière significative à l'industrie des compteurs d'eau intelligents, en tirant parti de son vaste portefeuille de produits et de son expertise technologique. L'entreprise est reconnue pour développer des compteurs de haute précision et fiables qui permettent aux services publics de surveiller précisément la consommation d'eau, de détecter les fuites et d'optimiser les réseaux de distribution.
    • En outre, ces entreprises élargissent leur portée grâce à leur large présence mondiale et à leurs réseaux de services étendus, ce qui leur permet d'exécuter des projets à grande échelle dans des régions telles que le Moyen-Orient, l'Asie-Pacifique et l'Europe. Leur capacité à adapter les solutions aux besoins uniques de différents réseaux en fait des partenaires privilégiés pour les services publics du monde entier.
    • Au-delà de leurs capacités de fabrication, ces entreprises offrent un support complet après-vente, une maintenance et des services de formation, qui sont essentiels pour assurer la performance à long terme et la durabilité des compteurs d'eau intelligents. Leur forte direction et leurs progrès technologiques continus ont renforcé leur statut de leaders du secteur, propulsant la croissance et favorisant l'innovation dans le paysage dynamique de la gestion de l'eau.

    Entreprises du marché des compteurs d'eau intelligents

    • Xylem maintient une position de leader sur le marché de la comptage d'eau intelligente grâce à ses marques Sensus et Valor Water Analytics. Ses solutions combinent des compteurs intelligents, des capteurs et des réseaux de communication longue portée (FlexNet) pour permettre la surveillance en temps réel et la facturation automatisée. Les technologies de Xylem ont aidé les services publics comme Thames Water à réduire la consommation de 13 % et Nashville à économiser USD 181 000 par mois en coûts de relevé de compteurs.
    • Landis + Gyr est un acteur majeur du comptage intelligent, détenant une part de marché mondiale importante dans les applications de comptage industriel et de l'eau. L'entreprise offre une infrastructure de comptage avancée (AMI) et des solutions hybrides pour les secteurs résidentiels, commerciaux et industriels. Elle se développe activement dans des régions comme le Royaume-Uni, où des programmes de comptage intelligent de l'eau réglementés sont en cours. Les partenariats stratégiques de Landis + Gyr et les innovations dans les technologies de communication (RF, PLC, cellulaire) renforcent sa présence sur le marché.
    • La plateforme Connected Water de Honeywell offre des solutions de comptage intelligent de bout en bout, notamment la détection des fuites, la surveillance à distance et la maintenance prédictive. Ses compteurs sont déployés dans les secteurs résidentiels, commerciaux et industriels, avec intégration dans des plateformes telles que Connexo et Honeywell Forge pour l'analyse et l'optimisation des performances.

    Les principaux acteurs opérant dans l'industrie des compteurs d'eau intelligents sont :

    • ABB : ABB fournit des solutions d'eau intelligentes par le biais de technologies avancées de mesure, d'analyse et d'automatisation. Ses plateformes numériques soutiennent la détection des fuites, l'optimisation énergétique et la surveillance en temps réel. Avec des déploiements mondiaux, ABB améliore la durabilité de l'eau et l'efficacité opérationnelle dans les secteurs des services publics et de l'industrie.
    • Apator S.A. : Apator S.A. fournit une gamme de technologies de comptage intelligent pour l'eau, l'électricité et le gaz. Ses compteurs d'eau sont reconnus pour leur fiabilité et leur compatibilité avec les systèmes de télélecture. L'entreprise met l'accent sur la conception modulaire et l'interopérabilité, répondant aux applications résidentielles et industrielles dans diverses régions.
    • Arad Group : Arad Group se spécialise dans les solutions avancées de comptage de l'eau, notamment les compteurs à ultrasons et volumétriques. Ses produits soutiennent la collecte automatisée de données et la surveillance à distance, aidant les services publics à améliorer l'efficacité et à réduire la perte d'eau. Arad se concentre sur l'innovation, les interfaces conviviales et l'intégration avec les plateformes de villes intelligentes.
    • Badger Meter, Inc. : Badger Meter fournit des systèmes complets de comptage d'eau intelligents qui incluent le matériel, les logiciels et l'analyse basée sur le cloud. Ses solutions permettent aux services publics de surveiller la consommation, de détecter les anomalies et d'optimiser la distribution de l'eau. L'entreprise est connue pour son engagement envers la durabilité, l'ingénierie de précision et la technologie centrée sur le client.
    • BMETERS Srl : BMETERS Srl fabrique des compteurs d'eau intelligents et des systèmes de télélecture pour usage résidentiel et commercial. Ses produits sont conçus pour une installation facile et une compatibilité avec diverses protocoles de communication. L'entreprise met l'accent sur l'innovation, la durabilité et l'adaptabilité à divers environnements d'infrastructure.
    • Diehl Stiftung & Co. KG : Diehl Metering propose des solutions de comptage d'eau intelligentes mettant l'accent sur la précision, la connectivité et la durabilité. Ses systèmes soutiennent la collecte automatisée de données et la surveillance à distance, aidant les services publics à optimiser l'utilisation de l'eau et à réduire les pertes. L'entreprise met l'accent sur l'innovation et l'intégration avec l'infrastructure de villes intelligentes.
    • Honeywell International Inc. : Honeywell fournit les technologies de comptage d'eau intelligentes par le biais de sa plateforme Connected Utilities. Ses solutions incluent des compteurs avancés, des logiciels d'analyse et des outils de surveillance à distance. Honeywell se concentre sur l'amélioration de l'efficacité opérationnelle, la détection des fuites et l'engagement des clients grâce à une infrastructure numérique évolutive et sécurisée.
    • Itron Inc. : Itron est un leader mondial du comptage intelligent et de l'analyse des services publics. Ses solutions de comptage de l'eau combinent le matériel, les logiciels et les réseaux de communication pour permettre l'accès aux données en temps réel et l'optimisation du système. Itron aide les services publics à améliorer la gestion des ressources et à atteindre les objectifs de durabilité.
    • kamstrup : Kamstrup se spécialise dans les compteurs d'eau intelligents à ultrasons et les solutions de données intelligentes. Ses produits sont conçus pour la précision, la durabilité et les capacités de télélecture. Kamstrup met l'accent sur la transformation numérique dans les services publics de l'eau, offrant des outils pour l'analyse de la consommation, la détection des fuites et la distribution efficace.
    • Landis+Gyr : Landis+Gyr fournit des solutions de comptage intelligent qui intègrent les technologies avancées de communication et les plateformes de gestion de données. Ses compteurs d'eau soutiennent les lectures automatisées et les diagnostics du système. L'entreprise se concentre sur l'interopérabilité, l'évolutivité et l'aide apportée aux services publics pour la transition vers une infrastructure intelligente.
    • Neptune Technology Group Inc.: Neptune propose des systèmes de compteurs d'eau intelligents adaptés aux besoins des services publics, y compris les technologies AMR et AMI. Ses solutions permettent une collecte efficace des données, la détection des fuites et l'amélioration du service client. Neptune met l'accent sur la fiabilité, la facilité de déploiement et la performance à long terme dans la conception de ses produits.
    • Ningbo Water Meter Co., Ltd.: Ningbo Water Meter Co. fabrique une large gamme de compteurs d'eau intelligents et mécaniques. Ses solutions intelligentes prennent en charge la lecture à distance et la gestion des données, répondant aux marchés domestiques et internationaux. L'entreprise se concentre sur l'innovation rentable et l'adaptabilité aux diverses exigences des services publics.
    • Schneider Electric: Schneider Electric propose des solutions intelligentes de gestion de l'eau qui intègrent le comptage, l'automatisation et l'optimisation énergétique. Ses technologies prennent en charge la distribution efficace de l'eau, la surveillance en temps réel et la prise de décision basée sur les données. L'entreprise met l'accent sur la durabilité, la transformation numérique et le développement d'infrastructures intelligentes dans les secteurs des services publics et industriels.
    • Siemens: Siemens fournit des solutions intelligentes de comptage et d'infrastructure d'eau dans le cadre de son portefeuille plus large de réseaux électriques intelligents et d'IoT. Ses systèmes permettent la surveillance à distance, la détection des fuites et l'analyse de la consommation. Siemens met l'accent sur l'innovation, l'interopérabilité et les plateformes évolutives pour les applications de villes intelligentes et de services publics.
    • Sontex SA: Sontex SA se spécialise dans les compteurs électroniques d'eau et de chaleur avec capacités de lecture à distance. Ses produits sont conçus pour la précision, la fiabilité et l'intégration avec divers protocoles de communication. L'entreprise se concentre sur des solutions conviviales qui soutiennent la gestion efficace des ressources et la modernisation des services publics.
    • Xylem (Sensus): Sensus, une marque de Xylem, fournit des systèmes de compteurs d'eau intelligents qui combinent des compteurs avancés, des réseaux de communication et l'analyse des données. Ses solutions aident les services publics à améliorer l'efficacité opérationnelle, à réduire les pertes d'eau et à améliorer l'engagement des clients. Sensus met l'accent sur l'innovation, la durabilité et les infrastructures évolutives.
    • ZENNER International GmbH & Co. KG: ZENNER propose une large gamme de compteurs d'eau intelligents et de solutions compatibles avec l'IoT pour usage résidentiel et commercial. Ses systèmes prennent en charge la lecture à distance, l'analyse de la consommation et la détection des fuites. L'entreprise met l'accent sur la transformation numérique, la conception modulaire et l'intégration avec les plateformes de villes intelligentes.
    • Suez: Suez fournit des solutions intelligentes de comptage d'eau et de gestion numérique de l'eau dans le cadre de ses services environnementaux plus larges. Ses technologies se concentrent sur la surveillance en temps réel, la détection des fuites et l'analyse de la consommation. Suez met l'accent sur la durabilité, l'efficacité opérationnelle et l'intégration avec les villes intelligentes et les infrastructures de services publics.
    • Baylan Water Meters: Baylan Water Meters fabrique une large gamme de compteurs d'eau intelligents et mécaniques pour usage résidentiel et industriel. Ses solutions intelligentes supportent la lecture à distance et la gestion des données. L'entreprise se concentre sur la fiabilité, l'innovation et l'adaptabilité aux divers besoins des services publics.
    • BOVE Technology: BOVE Technology développe des systèmes de comptage intelligent de l'eau dotés de capacités de communication intégrées. Ses produits sont conçus pour une mesure précise, une surveillance à distance et une collecte efficace des données. BOVE met l'accent sur l'avancement technologique, la conception conviviale et la compatibilité avec les réseaux de services publics modernes.

    Actualités du secteur des compteurs d'eau intelligents

    • En mars 2025, Itron, Inc., qui innove de nouvelles façons pour les services publics et les villes de gérer l'énergie et l'eau, a annoncé qu'il apportait son module de communications Cyble à la région Asie-Pacifique. Le module, qui était déjà déployé partout en EMOA, permettait aux compteurs d'eau mécaniques de devenir des appareils de communication. Cela a facilité la transition de la lecture manuelle des compteurs à la lecture automatisée des compteurs et à l'infrastructure de comptage avancée en améliorant la fonctionnalité des compteurs mécaniques existants.
    • En mars 2024, le service public des eaux britannique United Utilities a choisi la société de télécommunications Arqiva pour livrer plus d'un million de compteurs intelligents avant 2030. L'accord, évalué à 309 millions de dollars USD jusqu'en 2030 avec une option de prolongation pour cinq années supplémentaires, comprenait l'approvisionnement, l'installation des compteurs intelligents et des appareils connexes. Il englobait également l'établissement et la gestion de l'infrastructure réseau de communications de données requise pour le système de comptage intelligent. Ce partenariat visait à améliorer la gestion de l'eau et le service à la clientèle par la technologie avancée de comptage intelligent.
    • En mars 2024, Diehl Stiftung a réagi à la demande croissante de ses compteurs d'eau HYDRUS sur le marché américain en augmentant la production. L'entreprise a accru sa capacité de fabrication pour répondre aux besoins croissants des services publics et des fournisseurs de gestion de l'eau aux États-Unis. Parallèlement à l'expansion de la production, Diehl s'engageait également à réduire son empreinte carbone, soutenant des pratiques écologiquement durables.
    • En janvier 2024, Siemens a annoncé le lancement de ses compteurs intelligents de nouvelle génération équipés de fonctionnalités de cybersécurité améliorées et d'analyses d'intelligence artificielle intégrées. Ces compteurs avancés visent à améliorer la gestion du réseau en fournissant des données en temps réel et des prédictions. Siemens prévoit d'élargir son portefeuille de compteurs intelligents d'ici 2025, en se concentrant sur les conceptions modulaires qui facilitent l'intégration des énergies renouvelables et soutiennent la résilience du réseau.

    Le rapport d'études du marché des compteurs d'eau intelligents comprend une couverture approfondie du secteur avec des estimations et des prévisions en termes de chiffre d'affaires (millions USD) et de volume (milliers d'unités) de 2022 à 2035, pour les segments suivants :

    Marché, par application

    • Résidentiel
    • Commercial
    • Service public

    Marché, par technologie

    • AMI
    • AMR

    Marché, par produit

    • Compteur d'eau chaude
    • Compteur d'eau froide

    Les informations ci-dessus ont été fournies pour les régions et pays suivants :

    • Amérique du Nord
      • États-Unis
      • Canada
      • Mexique
    • Europe
      • Allemagne
      • Royaume-Uni
      • France
      • Italie
      • Suède
    • Asie-Pacifique
      • Chine
      • Japon
      • Inde
      • Corée du Sud
      • Australie
    • Moyen-Orient et Afrique
      • Émirats Arabes Unis
      • Arabie Saoudite
      • Afrique du Sud
      • Égypte
    • Amérique latine
      • Brésil
      • Argentine
    Auteurs:  Ankit Gupta , Utkarsh Mahajan

    Questions fréquemment posées(FAQ):

    Quelle est la taille du marché du compteur d'eau intelligent en 2025 ?
    Le marché mondial des compteurs d'eau intelligents a été évalué à 4,1 milliards USD en 2025, entraîné par la gestion à distance activée par l'IoT, les initiatives gouvernementales de conservation de l'eau et le besoin de facturation automatisée et de distribution efficace de l'eau.
    Quelle est la valeur projetée de l'industrie des compteurs d'eau intelligents en 2035 ?
    Le marché des compteurs d'eau intelligents devrait atteindre 38,8 milliards USD d'ici 2035, en croissance à un TCAC remarquable de 24,9% de 2026 à 2035, soutenu par une adoption généralisée de l'IdO.
    Quelle est la taille de l'industrie des compteurs d'eau intelligents en 2026 ?
    Le marché des compteurs d'eau intelligents devrait atteindre 5,2 milliards USD en 2026, alimenté par l'accélération des investissements dans les infrastructures d'eau intelligente.
    Quelle est la part de marché du segment de technologie AMI en 2025 ?
    Le segment AMI (Infrastructure de Comptage Avancée) détient une part de marché dominante de 69,5% en 2025, alimentée par ses capacités de communication bidirectionnelle avancées, la collecte de données en temps réel, la gestion à distance, la précision améliorée et les temps de réponse plus rapides pour la détection des fuites.
    Quel chiffre d'affaires le segment des applications résidentielles devrait-il générer d'ici 2035 ?
    Le segment résidentiel devrait dépasser 18 milliards USD d'ici 2035, porté par l'adoption croissante des compteurs intelligents dans les foyers pour améliorer la gestion de l'eau.
    Quelle région domine le marché des compteurs d'eau intelligents ?
    Le marché américain des compteurs d'eau intelligents était évalué à 704 millions USD en 2025, alimenté par les défis de pénurie d'eau, le vieillissement des infrastructures et les besoins en détection des fuites en temps réel.
    Quelles sont les tendances à venir sur le marché du compteur d'eau intelligent ?
    Les tendances clés incluent l'adoption généralisée de l'IoT permettant la surveillance en temps réel et la facturation automatisée, l'intégration de l'IA et de l'analyse de données pour la détection des fuites et la maintenance prédictive.
    Qui sont les acteurs clés sur le marché des compteurs d'eau intelligents ?
    Les principaux acteurs incluent Itron, Inc. (leader du marché avec une part de 14%), Landis+Gyr, Honeywell International, Diehl Stiftung, Xylem (Sensus), Siemens, ABB, Badger Meter, Kamstrup, Neptune Technology Group, Schneider Electric, Arad Group, ZENNER International, Suez et Apator S.A.

    Méthodologie de recherche, sources de données et processus de validation

    Ce rapport s'appuie sur un processus de recherche structuré basé sur des conversations directes avec l'industrie, une modélisation propriétaire et une validation croisée rigoureuse, et non pas seulement sur une recherche documentaire.

    Notre processus de recherche en 6 étapes

    1. 1. Conception de la recherche et supervision des analystes

      Chez GMI, notre méthodologie de recherche repose sur une base d'expertise humaine, de validation rigoureuse et de transparence totale. Chaque insight, analyse de tendance et prévision dans nos rapports est développé par des analystes expérimentés qui comprennent les nuances de votre marché.

      Notre approche intègre une recherche primaire approfondie par un engagement direct avec les participants et experts de l'industrie, complétée par une recherche secondaire complète provenant de sources mondiales vérifiées. Nous appliquons une analyse d'impact quantifiée pour fournir des prévisions fiables, tout en maintenant une traçabilité complète des sources de données originales aux insights finaux.

    2. 2. Recherche primaire

      La recherche primaire constitue l'épine dorsale de notre méthodologie, contribuant à près de 80% des insights globaux. Elle implique un engagement direct avec les participants de l'industrie pour garantir l'exactitude et la profondeur de l'analyse. Notre programme d'entretiens structurés couvre les marchés régionaux et mondiaux, avec des contributions de cadres dirigeants, directeurs et experts du domaine. Ces interactions fournissent des perspectives stratégiques, opérationnelles et techniques, permettant des insights complets et des prévisions de marché fiables.

    3. 3. Exploration de données et analyse de marché

      L'exploration de données est un élément clé de notre processus de recherche, contribuant à près de 20% à la méthodologie globale. Elle implique l'analyse de la structure du marché, l'identification des tendances de l'industrie et l'évaluation des facteurs macroéconomiques par l'analyse des parts de revenus des acteurs majeurs. Les données pertinentes sont collectées à partir de sources payantes et gratuites pour constituer une base de données fiable. Ces informations sont ensuite intégrées pour soutenir la recherche primaire et le dimensionnement du marché, avec validation par les principales parties prenantes telles que les distributeurs, fabricants et associations.

    4. 4. Dimensionnement du marché

      Notre dimensionnement du marché est construit sur une approche ascendante, en commençant par les données de revenus des entreprises collectées directement lors des entretiens primaires, accompagnées des chiffres de volume de production des fabricants et des statistiques d'installation ou de déploiement. Ces données sont ensuite assemblées sur les marchés régionaux pour aboutir à une estimation mondiale ancrée dans l'activité réelle du secteur.

    5. 5. Modèle de prévision et hypothèses clés

      Chaque prévision comprend une documentation explicite de :

      • ✓ Principaux moteurs de croissance et leur impact supposé

      • ✓ Facteurs limitants et scénarios d'atténuation

      • ✓ Hypothèses réglementaires et risque de changement de politique

      • ✓ Paramètre de la courbe d'adoption technologique

      • ✓ Hypothèses macroéconomiques (croissance du PIB, inflation, monnaie)

      • ✓ Dynamiques concurrentielles et anticipations d'entrée/sortie du marché

    6. 6. Validation et assurance qualité

      Les dernières étapes impliquent une validation humaine, où des experts du domaine examinent manuellement les données filtrées pour identifier les nuances et les erreurs contextuelles que les systèmes automatisés pourraient manquer. Cette revue par des experts ajoute une couche critique d'assurance qualité, garantissant que les données s'alignent sur les objectifs de recherche et les normes spécifiques au domaine.

      Notre processus de validation à triple couche assure une fiabilité maximale des données :

      • ✓ Validation statistique

      • ✓ Validation par les experts

      • ✓ Vérification de la réalité du marché

    Confiance & crédibilité

    10+
    Années de service
    Prestation cohérente depuis la création
    A+
    Accréditation BBB
    Normes professionnelles et satisfactions
    ISO
    Qualité certifiée
    Entreprise certifiée ISO 9001-2015
    150+
    Analystes de recherche
    Dans plus de 20 secteurs industriels
    95%
    Rétention client
    Valeur relationnelle sur 5 ans

    Sources de données vérifiées

    • Publications commerciales

      Revues sectorielles, publications commerciales et médias spécialisés

    • Bases de données industrielles

      Bases de données de marché propriétaires et tierces

    • Dépôts réglementaires

      Dossiers de marchés publics et documents de politique

    • Recherche académique

      Études universitaires et rapports d'institutions spécialisées

    • Rapports d'entreprises

      Rapports annuels, présentations aux investisseurs et dépôts

    • Entretiens avec des experts

      Direction générale, responsables achats et spécialistes techniques

    • Archives GMI

      Plus de 13 000 études publiées dans plus de 20 secteurs d'activité

    • Données commerciales

      Volumes d'importation/exportation, codes SH et registres douaniers

    Paramètres étudiés et évalués

    Chaque point de donnée de ce rapport est validé par des entretiens primaires, une modélisation ascendante véritable et des vérifications croisées rigoureuses. Découvrez notre processus de recherche →

    Auteurs:  Ankit Gupta, Utkarsh Mahajan
    Nous utilisons des cookies pour améliorer l'expérience utilisateur (politique de confidentialité)
