
Auteurs:
Ankit Gupta, Shubham Chaudhary
Télécharger le PDF gratuit
Marché du remplacement des turbines hydroélectriques Taille et part 2026-2035
ID du rapport: GMI16394
|
Date de publication: July 2026
|
Format du rapport: PDF/Excel/Tableau de bord/Plateforme
Découvrez nos options de licence:

Marché du remplacement des turbines hydroélectriques
Obtenez un échantillon gratuit de ce rapport
Obtenez un échantillon gratuit de ce rapport
Marché du remplacement des turbines hydroélectriques
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Taille du marché du remplacement des turbines hydroélectriques
Le marché du remplacement des turbines hydroélectriques était estimé à 5,2 milliards de dollars américains en 2025. Selon une étude récente de Global Market Insights Inc., il devrait passer de 5,6 milliards de dollars américains en 2026 à 10,1 milliards de dollars américains d’ici 2035, avec un taux de croissance annuel composé (TCAC) de 6,9 %.
Points clés à retenir sur le marché du remplacement des turbines hydroélectriques
Leader du marché : ANDRITZ était en tête avec une part de marché de 11,5 % en 2025.
Acteurs de premier plan : les cinq principaux acteurs de ce marché sont ANDRITZ, Dongfang Electric, Voith GmbH, GE Vernova, Harbin Electric, qui détenaient ensemble une part de marché de 42,5 % en 2025.
Cette estimation repose sur une évaluation ascendante exhaustive des installations de remplacement de turbines et des investissements dans les projets de plus de 30 pays. Elle a été validée par l’analyse des ajouts de capacité hydroélectrique, des activités de rénovation, des tendances en matière d’approvisionnement des services publics et des revenus des entreprises.
Le marché du remplacement des turbines hydroélectriques continue de croître sous l’effet de la nécessité de moderniser le parc hydroélectrique vieillissant afin d’en améliorer l’efficacité, la fiabilité et la flexibilité. Les services publics remplacent de plus en plus les turbines obsolètes par des modèles de pointe qui accroissent la production d’énergie, prolongent la durée de vie des actifs et contribuent au respect de l’évolution de la réglementation environnementale dans les installations hydroélectriques du monde entier.
Ce marché constitue un segment du marché de l’hydroélectricité consacré au remplacement des turbines hydroélectriques obsolètes ou inefficaces par des modèles plus récents et plus performants, afin de rétablir les performances des actifs, d’accroître la production d’énergie et de prolonger leur durée de vie. Il couvre la fourniture de tous les équipements, ainsi que les services d’ingénierie, d’installation, de mise en service et de modernisation des centrales hydroélectriques.
À titre d’exemple, l’Agence internationale de l’énergie (AIE) prévoit que 127 milliards de dollars américains seront investis dans la modernisation de l’hydroélectricité d’ici 2030, dont près de 45 % dans les turbines. Cela témoigne de l’importance croissante de la rénovation et de la prolongation de la durée de vie des centrales hydroélectriques vieillissantes à l’échelle mondiale.
La hausse de la demande d’électricité et le besoin d’énergies renouvelables fiables incitent les services publics à remplacer les turbines hydroélectriques vieillissantes. Dans de nombreuses régions du monde, les projets de remplacement sont plus rentables que la construction de nouvelles centrales hydroélectriques, grâce aux technologies modernes des turbines, qui permettent d’améliorer l’efficacité et les performances et de réduire les besoins de maintenance.
Les investissements dans les projets de remplacement de turbines s’accélèrent grâce au soutien des pouvoirs publics aux initiatives de modernisation des énergies renouvelables. Les incitations, les politiques réglementaires favorables et les financements destinés à la mise à niveau des infrastructures encouragent les services publics à rénover leurs installations existantes pour maximiser la production d’électricité, minimiser les impacts environnementaux et prolonger leur durée de vie opérationnelle.
À titre de référence, en 2025, la Commission fédérale de régulation de l’énergie des États-Unis (FERC) a ajouté une nouvelle catégorie de remplacements à l’identique de turbines hydroélectriques et de mises à niveau liées à la maintenance. Cette mesure évite de devoir mener de nouveaux examens environnementaux et raccourcit les délais d’approbation des projets, accélérant ainsi la modernisation des installations hydroélectriques existantes.
Les progrès technologiques en ingénierie des turbines ont considérablement amélioré les possibilités de remplacement dans les centrales hydroélectriques vieillissantes. Une meilleure conception hydraulique, des matériaux résistants à la corrosion et une fabrication de précision permettent une conversion plus efficace de l’énergie et réduisent les pertes en exploitation. Les installations peuvent ainsi produire davantage d’électricité tout en conservant leurs actifs actuels.
Le remplacement des turbines hydroélectriques s’accompagne de plus en plus de systèmes de surveillance numérique capables d’améliorer la maintenance prédictive et l’efficacité opérationnelle. Les exploitants peuvent s’appuyer sur des capteurs de pointe, des analyses des performances en temps réel et des diagnostics à distance pour optimiser les performances des turbines et réduire les temps d’arrêt et les coûts de maintenance tout au long du cycle de vie des équipements.
Les réglementations environnementales, qui favorisent l’exploitation durable de l’énergie hydraulique, génèrent une demande de remplacement des turbines afin d’améliorer le passage des poissons, de réduire les perturbations écologiques et d’optimiser la gestion de l’eau. Les technologies de turbines actuelles peuvent aider les exploitants à respecter les exigences réglementaires tout en favorisant une production d’électricité efficace et la préservation des écosystèmes.
Les investissements dans la modernisation de l’énergie hydraulique dans les économies en développement visent à renforcer les infrastructures électriques et la sécurité énergétique. Le remplacement des turbines vieillissantes permet aux centrales hydroélectriques existantes d’accroître leur capacité de production, d’améliorer leur fiabilité opérationnelle et de répondre à la demande croissante d’électricité sans expansion majeure des infrastructures de barrages.
Tendances du marché du remplacement des turbines hydroélectriques
Le marché bénéficie de l’intensification des travaux de réfection dans les centrales hydroélectriques les plus anciennes d’Amérique du Nord et d’Europe. Les projets de remplacement des turbines nécessitent moins de capitaux, sont plus courts et peuvent permettre aux services publics de maximiser la valeur des investissements réalisés dans les infrastructures hydroélectriques existantes.
Les fabricants développent des solutions modulaires de remplacement des turbines afin de faciliter leur installation et de réduire les périodes d’arrêt des centrales. Les composants préfabriqués, les solutions d’ingénierie de pointe et les conceptions standardisées simplifient les projets et aident les services publics à mener leurs initiatives de modernisation en limitant les interruptions d’exploitation et les coûts de mise en œuvre.
La variabilité croissante du climat incite les services publics à adopter des turbines de remplacement capables de fonctionner efficacement malgré les fluctuations de la disponibilité de l’eau. Les technologies de turbines avancées assurent des performances stables dans différentes conditions de débit, améliorant ainsi la production d’énergie, la flexibilité et la résilience face aux divers régimes hydrologiques qui influent sur la production hydroélectrique.
Les investissements des secteurs public et privé dans les infrastructures renouvelables se poursuivent et continuent de financer les activités liées au remplacement des turbines hydroélectriques. Les programmes de partenariats stratégiques (SPP) entre les fabricants d’équipements, les sociétés d’ingénierie et les services publics de distribution d’eau facilitent le transfert de technologies, le financement de projets et les programmes de modernisation, renforçant ainsi le potentiel de production hydroélectrique à long terme sur divers marchés régionaux.
L’Asie-Pacifique constitue une région de croissance importante, compte tenu de la vaste capacité hydroélectrique installée et des projets de modernisation prévus dans cette région. La croissance de la demande d’électricité, les investissements des gouvernements et le vieillissement des centrales hydroélectriques offrent autant de possibilités aux fournisseurs de turbines de remplacement et aux prestataires de services d’ingénierie.
Par exemple, la capacité installée de stockage d’énergie par pompage en Chine a atteint 58.69 GW à la fin de 2024, et le pays prévoit une croissance importante. L’Inde fait rapidement avancer plusieurs projets de centrales de stockage par pompage afin d’atteindre son objectif de 51 GW de capacité installée de stockage par pompage (PSH) d’ici 2032, ce qui ouvre de belles perspectives pour le remplacement des turbines et la modernisation.
Le paysage concurrentiel se caractérise par une innovation continue dans la conception des turbines, les procédés de fabrication et les services sur l’ensemble du cycle de vie. Les entreprises se démarquent par leur savoir-faire en ingénierie, leurs solutions de modernisation adaptées, leurs contrats de maintenance à long terme et leurs technologies stratégiques, qui permettent d’améliorer l’efficacité et la fiabilité des centrales pour les services publics clients.
À titre de référence, le programme d’incitation à la production hydroélectrique prévu à la section 242 du ministère de l’Énergie des États-Unis offre une aide financière aux exploitants hydroélectriques non fédéraux pour réhabiliter les centrales vieillissantes et encourager les investissements dans le remplacement des turbines et la modernisation des installations hydroélectriques.
L’optimisation du coût du cycle de vie est de plus en plus un critère déterminant dans les projets de remplacement, plutôt que le coût initial le plus bas des équipements. Pour les centrales hydroélectriques, les exploitants évaluent les gains de production énergétique, les économies sur les coûts de maintenance, la fiabilité opérationnelle et la prolongation de la durée de vie des actifs lors de la modernisation des turbines. Ils optent pour des renouvellements qui offriront un rendement positif à long terme sur les investissements de modernisation.
Le développement des objectifs en matière d’énergies renouvelables, la modernisation des réseaux et la modernisation des actifs hydroélectriques vieillissants contribueront à la croissance future du marché. La demande de remplacement dans les marchés hydroélectriques établis et émergents continuera d’être soutenue par l’innovation constante dans les technologies de turbines, les solutions numériques et les pratiques d’ingénierie durable.
La directive européenne sur les énergies renouvelables (RED III) et le projet ReHydro du programme Horizon Europe encouragent la modernisation de l’hydroélectricité en augmentant la part des énergies renouvelables dans le mix énergétique, en développant des turbines innovantes respectueuses des poissons et des outils avancés de surveillance environnementale, et en facilitant le remplacement durable des turbines ainsi que l’optimisation des installations hydroélectriques existantes.
Analyse du marché du remplacement des turbines hydroélectriques
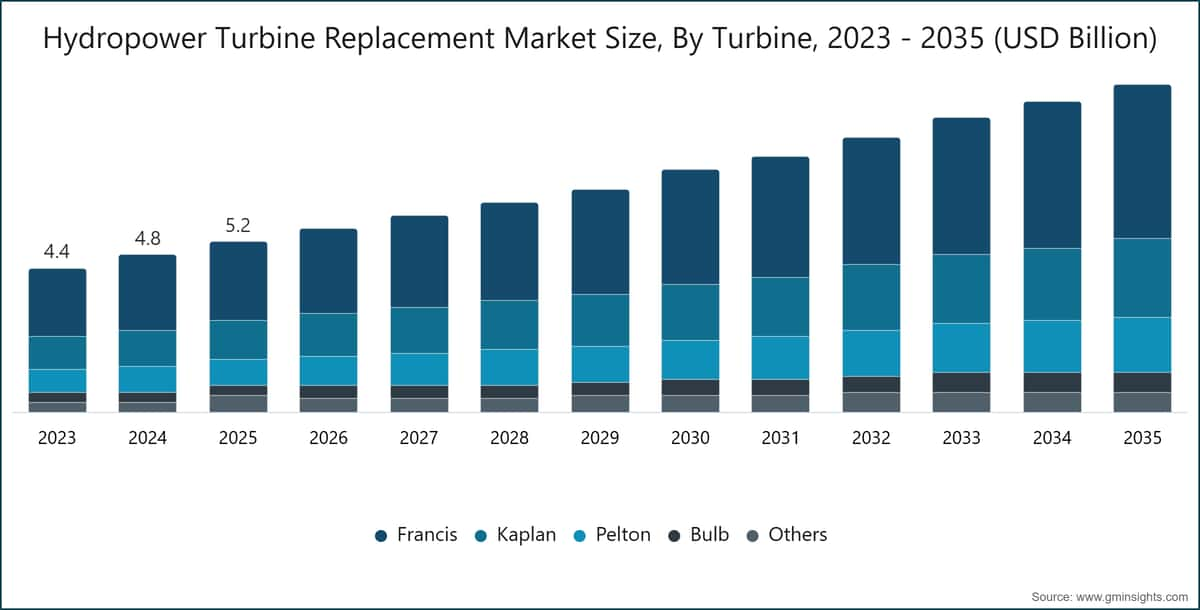
Taille du marché du remplacement des turbines hydroélectriques, par turbine, 2023 - 2035 (milliards de dollars américains)
Comprendre les tendances clés du marché
Selon le type de turbine, le marché du remplacement des turbines hydroélectriques se segmente en turbines Francis, Kaplan, Pelton, bulbes et autres. En 2025, le segment Francis représente environ 45 % du marché et devrait afficher un taux de croissance supérieur à 6,5 % jusqu’en 2035.
La modernisation des centrales hydroélectriques de moyenne et haute chute arrivées à maturité, afin d’améliorer leur rendement et leur fiabilité, stimule le secteur. Les conceptions avancées des turbines Francis maximisent la production d’énergie, réduisent les besoins de maintenance et prolongent la durée de vie opérationnelle. Elles permettent également d’utiliser efficacement les ouvrages de génie civil et les ressources en eau existants.
La hausse des coûts des installations d’énergies renouvelables et des travaux de rénovation hydroélectrique stimule la croissance de la demande de remplacement des turbines. Les systèmes de surveillance numérique, les performances hydrauliques améliorées et la conception de roues respectueuses de l’environnement aident les exploitants à assurer la durabilité opérationnelle à long terme, à respecter les exigences réglementaires et à optimiser la productivité des centrales.
Par exemple, le contrat conclu en 2025 par ANDRITZ pour la modernisation de deux groupes pompe-turbine de 180 MW et de leurs moteurs-générateurs à la centrale hydroélectrique de Srinagarind, en Thaïlande, illustre les besoins élevés en investissements d’équipement des projets de modernisation à grande échelle et, par conséquent, les difficultés de financement auxquelles sont confrontés les exploitants qui entreprennent des programmes de remplacement de turbines pluriannuels.
Le marché des turbines Kaplan devrait dépasser 2 milliards de dollars américains d’ici 2035. Le secteur poursuit sa croissance à mesure que les exploitants modernisent leurs installations hydroélectriques de basse chute pour les rendre plus efficaces, plus fiables et plus flexibles. Ces turbines sophistiquées offrent un meilleur rendement, un contrôle accru du débit, des économies de maintenance et une durée de vie prolongée aux centrales existantes.
Les turbines sont de plus en plus remplacées dans le cadre de projets de modernisation des énergies renouvelables et de rénovation des infrastructures hydroélectriques vieillissantes. Les nouvelles conceptions de pales, les systèmes de surveillance numérique et les configurations optimisées pour l’environnement contribuent à améliorer les performances pour une gamme variée de débits, ce qui permet d’optimiser le rendement de la production en fonction de l’évolution des exigences environnementales et réglementaires.
Le segment Pelton était évalué à plus de 844 millions de dollars américains en 2025. Le marché se développe, les exploitants investissant dans la modernisation de leurs anciennes centrales hydroélectriques afin de les équiper de groupes de production plus efficaces, plus fiables et plus productifs. Ces conceptions modernes de turbines tirent parti des centrales hydroélectriques existantes et les optimisent afin d’améliorer les performances hydrauliques, de réduire les besoins de maintenance et d’allonger la durée de vie des turbines.
La demande de remplacement des turbines augmente dans les régions montagneuses, sous l’effet des dépenses de rénovation et des projets de modernisation des énergies renouvelables. Ces matériaux avancés, ces roues conçues avec précision et ces systèmes numériques de surveillance de l’état des équipements optimisent l’efficacité opérationnelle, réduisent les temps d’arrêt et permettent aux services publics de produire davantage d’énergie malgré les variations du débit d’eau.
Par exemple, ANDRITZ a optimisé la conception sans huile de la roue Kaplan de l’unité 11 de la centrale hydroélectrique de Vamma, en Norvège. La capacité est ainsi passée de 100 MW à 122 MW grâce au seul remplacement de la roue Kaplan, sans modification importante des infrastructures de génie civil.
Le marché du remplacement des turbines hydroélectriques de type bulbe se développe en raison du vieillissement des centrales hydroélectriques de basse chute et de leur modernisation visant à améliorer la fiabilité et l’efficacité opérationnelles. Les technologies avancées des turbines bulbes optimisent les performances des infrastructures hydrauliques existantes, réduisent les besoins de maintenance et prolongent la durée de vie des équipements, tout en améliorant la conversion de l’énergie.
Les investissements dans la rénovation des centrales hydroélectriques et les infrastructures énergétiques durables accélèrent le remplacement des turbines bulbes dans le monde entier. Ces systèmes intègrent des conceptions hydrauliques améliorées et des matériaux résistants à la corrosion, ainsi que des systèmes numériques de surveillance et de commande. Ils aident ainsi les services publics à garantir l’efficacité de la production, à réduire les temps d’arrêt en exploitation et à respecter des normes environnementales et de performance de plus en plus strictes.
Selon la capacité, le marché du remplacement des turbines hydroélectriques se divise en petites turbines (≤ 10 MW), turbines de capacité moyenne (> 10 - 100 MW) et grandes turbines (> 100 MW). Le segment des grandes capacités détient une part de marché de 44,4 % en 2025 et devrait dépasser 4 milliards de dollars américains d’ici 2035.
La modernisation des anciennes installations hydroélectriques de grande capacité par les services publics, afin d’améliorer leur efficacité, leur fiabilité et leurs performances de production, stimule la croissance du secteur. Les turbines de remplacement avancées augmentent la production d’électricité, réduisent les dépenses de maintenance et prolongent la période d’exploitation des centrales, tout en limitant les modifications des principales infrastructures de génie civil.
Les grandes installations hydroélectriques ont de plus en plus besoin de remplacer leurs turbines, sous l’impulsion de la modernisation des réseaux et des investissements dans les énergies renouvelables. La surveillance numérique, les conceptions hydrauliques et les caractéristiques améliorées des matériaux offrent une plus grande souplesse d’exploitation, augmentent la production d’énergie et garantissent le respect de réglementations environnementales en constante évolution, tout en préservant la fiabilité des actifs au fil du temps.
Le segment des capacités moyennes était estimé à 2 milliards de dollars américains en 2025. Le marché connaît une croissance régulière, les exploitants modernisant leurs centrales hydroélectriques vieillissantes pour en améliorer l’efficacité et la fiabilité. Les technologies modernes des turbines augmentent la production d’énergie, réduisent les besoins de maintenance et prolongent le cycle de vie des équipements, tout en optimisant la valeur des actifs existants.
La croissance des investissements dans la modernisation des énergies renouvelables et les initiatives de remise à neuf des centrales hydroélectriques stimule le marché du remplacement des turbines de moyenne puissance. Les avantages de ces améliorations en matière de performances hydrauliques, de systèmes de surveillance numérique et de matériaux durables pour les centrales comprennent une meilleure efficacité des installations, une fiabilité accrue du réseau électrique et une plus grande efficacité opérationnelle à long terme.
Par exemple, la remise à neuf en 2025 par ANDRITZ de la centrale hydroélectrique de Statkraft à Svartisen comprend les nouveaux régulateurs numériques de turbine d’ANDRITZ, intégrant des roues de turbine Francis avancées revêtues de céramique. Celles-ci sont conçues pour optimiser en temps réel les performances des turbines, tout en garantissant une résistance supérieure à l’usure pour une exploitation à long terme.
Le segment des petites turbines devrait croître à un taux de 7,5 % entre 2026 et 2035. Le secteur poursuit son expansion, les exploitants investissant dans la modernisation de leurs anciennes petites et mini-centrales hydroélectriques afin d’améliorer leur efficacité, leur fiabilité et leurs performances opérationnelles. Ces turbines de remplacement avancées permettent d’accroître la production d’électricité, de réduire les besoins de maintenance et de prolonger la durée de vie des installations existantes.
Le remplacement des turbines des petites centrales hydroélectriques est stimulé par les projets d’électrification rurale et les investissements dans les énergies renouvelables à travers le monde. Les turbines compactes, l’amélioration du rendement hydraulique et les technologies de surveillance numérique permettent aux exploitants de maximiser la production d’énergie, de réduire les coûts d’exploitation et de préserver la disponibilité et la fiabilité de la production d’électricité dans les zones isolées.
Selon le type de centrale, le marché du remplacement des turbines hydroélectriques se divise en centrales au fil de l’eau, centrales à réservoir et centrales de pompage-turbinage. Le secteur du remplacement des turbines des centrales de pompage-turbinage devrait afficher un taux de croissance annuel composé (TCAC) de 7 % d’ici 2035.
Le marché progresse grâce à la modernisation des installations vieillissantes, qui vise à améliorer leur efficacité, leur fiabilité et la flexibilité du réseau. Les performances des pompes-turbines réversibles de pointe renforcent les capacités de stockage d’énergie, réduisent les besoins de maintenance et facilitent l’intégration de sources d’énergie renouvelable variables dans les réseaux électriques, ce qui renforce les perspectives du secteur.
Le financement fédéral des infrastructures d’énergie propre, des programmes de résilience du réseau et de la modernisation de l’hydroélectricité accélère les projets de remplacement des turbines dans l’ensemble des États-Unis. Les exploitants peuvent ajuster avec précision les performances de leurs turbines et garantir le respect de normes strictes en matière d’environnement et d’exploitation grâce aux systèmes de surveillance numérique, aux conceptions de turbines optimisées et aux solutions d’ingénierie durables.
En 2025, les États-Unis dominaient le marché du remplacement des turbines hydroélectriques en Amérique du Nord, avec une part d’environ 76 %, et ont généré un chiffre d’affaires de 563,8 millions de dollars américains. La technologie de turbine à aération de GE Vernova, utilisée dans la centrale hydroélectrique de Saluda de Dominion Energy en Caroline du Sud, vise à respecter les exigences relatives à l’oxygène dissous prévues par la loi américaine sur l’eau propre (Clean Water Act) et illustre la manière dont le renforcement des réglementations environnementales façonnera les projets de remplacement et de modernisation des turbines hydroélectriques.
Par exemple, la technologie de turbine aérateur de GE Vernova, déployée à la centrale hydroélectrique de Saluda de Dominion Energy, en Caroline du Sud, est conçue pour répondre aux exigences relatives à l’oxygène dissous prévues par la loi américaine sur la qualité de l’eau (Clean Water Act). Elle montre ainsi comment les réglementations environnementales influencent de plus en plus les projets de remplacement et de modernisation des turbines hydroélectriques.
Le secteur du remplacement des turbines hydroélectriques en Amérique du Nord devrait progresser de 1,2 milliard de dollars américains d’ici 2035. Aucune nouvelle retenue n’étant construite, les services publics remplacent les anciennes turbines par des systèmes à haut rendement afin d’accroître leur capacité de production, d’améliorer leur flexibilité et de réduire leurs coûts de maintenance sur l’ensemble du cycle de vie.
Les investissements dans la modernisation des actifs, la décarbonation du réseau et la fiabilité des énergies renouvelables renforcent le potentiel d’investissement du secteur. Les conceptions avancées de turbines, les composants d’automatisation et les solutions de maintenance prédictive aident les exploitants de centrales à maximiser leur production d’électricité tout en réduisant les temps d’arrêt et en respectant les normes environnementales et opérationnelles.
Le marché du remplacement des turbines hydroélectriques en Europe représente environ 35 % du marché en 2025. Le renouvellement des actifs hydroélectriques vieillissants dans les pays dotés d’un parc hydroélectrique bien établi stimule le marché européen. Pour atteindre leurs objectifs régionaux de décarbonation et de sécurité énergétique, les services publics remplacent les anciennes turbines par des équipements à haut rendement afin d’accroître la capacité de production, d’assurer la fiabilité opérationnelle et d’améliorer la flexibilité des centrales.
À titre d’exemple, la directive-cadre de l’UE sur l’eau et la directive sur les énergies renouvelables (RED III) élargissent les règles de modernisation de l’hydroélectricité en intégrant des exigences relatives aux débits écologiques, à la conception de turbines respectueuses des poissons et au suivi de la biodiversité dans les projets de renouvellement des turbines des centrales hydroélectriques de toute l’Europe.
Des réglementations environnementales strictes et la hausse des investissements dans la modernisation des énergies renouvelables auront un effet positif sur le développement du secteur. Les conceptions hydrauliques avancées, les systèmes numériques de gestion des actifs et les technologies de turbines écologiques permettent aux exploitants d’optimiser les performances des centrales, de prolonger la durée de vie des équipements et de mieux intégrer l’hydroélectricité à l’évolution des marchés de l’électricité.
Le secteur de l’Asie-Pacifique devrait croître à un rythme supérieur à 8 % d’ici 2035. Le marché du remplacement des turbines hydroélectriques connaît une croissance rapide dans la région, en raison de l’importante capacité hydroélectrique installée et du vieillissement des centrales qui doivent être rénovées. Dans ces économies en pleine évolution, les services publics investissent dans des turbines afin d’optimiser l’efficacité et la fiabilité de la production et de répondre à la demande croissante d’électricité.
La demande de projets de remplacement de turbines hydroélectriques s’accélère avec la hausse des investissements publics dans les infrastructures d’énergies renouvelables et la modernisation du réseau électrique. Les technologies de turbines, les systèmes d’automatisation et les solutions avancées de surveillance de l’état des équipements permettent aux exploitants de maximiser la production des centrales, de réduire les coûts de maintenance et de renforcer la sécurité énergétique et la durabilité à long terme.
À titre d’exemple, GE Vernova a livré la première centrale de pompage-turbinage à vitesse variable (VSPST) d’Inde, située dans le complexe hydroélectrique de Tehri, et fabrique neuf groupes turbine-alternateur réversibles Francis de 150 MW pour le projet Upper Sileru de 1,35 GW, répondant ainsi à la demande du marché pour des technologies avancées de remplacement des turbines hydroélectriques.
Le marché du remplacement des turbines hydroélectriques au Moyen-Orient et en Afrique connaît une croissance lente, les services publics s’efforçant de moderniser leurs centrales hydroélectriques existantes afin d’améliorer leur rendement et leur fiabilité opérationnelle. Les initiatives de remplacement visent à prolonger la durée de vie des centrales, à accroître la capacité de production d’électricité et à soutenir les stratégies nationales en matière d’énergies renouvelables et d’infrastructures.
Les projets de réhabilitation hydroélectrique et d’électrification rurale, ainsi que l’expansion des réseaux régionaux, stimulent les investissements dans le remplacement des turbines. Les nouvelles technologies de turbines, les systèmes de surveillance numérique et les matériaux durables améliorent les performances des centrales, réduisent les besoins de maintenance et favorisent la durabilité à long terme.
La modernisation des centrales hydroélectriques vieillissantes stimule la croissance du marché latino-américain, les pays mettant à niveau leurs anciennes centrales afin d’améliorer leur production et leur fiabilité opérationnelle. Pour accroître la capacité des centrales, améliorer l’efficacité de la maintenance et assurer une utilisation optimale des actifs hydroélectriques existants, les fournisseurs d’électricité remplacent les turbines traditionnelles par des modèles plus modernes.
Les investissements dans la modernisation des énergies renouvelables et la résilience des systèmes électriques accélèrent les projets de remplacement de turbines hydroélectriques. Grâce aux technologies de turbines à haut rendement, aux systèmes numériques de gestion des actifs et à d’autres solutions d’ingénierie innovantes, les exploitants peuvent améliorer la production d’électricité, prolonger la durée de vie des équipements et renforcer la sécurité énergétique à long terme.
À titre d’exemple, le projet de modernisation de la centrale hydroélectrique Governador Parigot de Souza de COPEL, au Brésil, réalisé pour ANDRITZ et qui prévoit le remplacement des turbines Pelton, des générateurs, des vannes de protection et des systèmes d’automatisation, illustre les solutions complètes de rénovation qui améliorent l’efficacité, la fiabilité et la durée de vie des sites hydroélectriques vieillissants..
Part de marché du remplacement des turbines hydroélectriques
Les 5 principaux acteurs du secteur du remplacement des turbines hydroélectriques — ANDRITZ, Dongfang Electric, Voith GmbH, GE Vernova et Harbin Electric — représentent environ 42,5 % des parts de marché en 2025.
Le marché du remplacement des turbines hydroélectriques est bien établi et affiche une croissance régulière, largement portée par les projets de remplacement visant à moderniser les actifs des centrales hydroélectriques existantes, plutôt que par de nouveaux projets de centrales. La demande est soutenue par les gains d’efficacité, la numérisation, la conformité réglementaire et les projets de prolongation du cycle de vie, ce qui crée un marché du remplacement relativement solide et offre des possibilités d’investissement récurrentes à long terme.
ANDRITZ propose une gamme complète de solutions pour les projets de remplacement de turbines hydroélectriques, couvrant les turbines Francis, Kaplan, Pelton et Bulb, la modernisation des roues, la mise à niveau des générateurs, les systèmes d’automatisation et de surveillance numérique, la rétro-ingénierie, la modernisation des centrales, l’installation et la mise en service, ainsi que les services de maintenance des turbines et des générateurs, entre autres, afin d’améliorer les performances des actifs hydroélectriques.
Dongfang Electric fournit des turbines de remplacement pour les grandes et moyennes centrales hydroélectriques, notamment des configurations Francis, Kaplan et Pelton, ainsi que des générateurs, des systèmes d’excitation, des régulateurs, des technologies de commande numérique, des services d’ingénierie de rénovation, une assistance à l’installation et des solutions de maintenance tout au long du cycle de vie afin d’améliorer l’efficacité des centrales.
Voith GmbH propose des solutions avancées de modernisation hydroélectrique, notamment le remplacement de turbines Francis, Kaplan, Pelton et Bulb, des roues à haut rendement, la gestion numérique des actifs, des solutions d’automatisation, de l’ingénierie de rétrofit, la surveillance de l’état des équipements, la mise en service et des services de maintenance complets afin d’optimiser le fonctionnement des centrales.
GE Vernova propose le remplacement de turbines et de générateurs hydroélectriques, des plateformes numériques de commande et d’automatisation des centrales, des roues à haut rendement, des services de rénovation, des solutions de maintenance prédictive, des mises à niveau techniques, la mise en service et des technologies de modernisation qui renforcent la fiabilité, la flexibilité et les performances à long terme des centrales hydroélectriques.
Harbin Electric propose une gamme de produits et de services pour le remplacement des turbines hydroélectriques (solutions de turbines Francis, Kaplan, Pelton et tubulaires), notamment des générateurs, des régulateurs, des systèmes de commande, des services d’ingénierie de rénovation, de modernisation des centrales, d’installation, d’essais et de mise en service, ainsi que de maintenance hydroélectrique, afin d’améliorer le rendement et de prolonger la durée de vie des centrales hydroélectriques.
Entreprises du marché du remplacement des turbines hydroélectriques
Les principaux acteurs du secteur du remplacement des turbines hydroélectriques sont :
ANDRITZ
ALSTOM
Bharat Heavy Electricals Limited
Canadian Hydro Components
Canyon Hydro
Dongfang Electric
GE Vernova
Gilbert Gilkes & Gordon Ltd.
Global Hydro
Harbin Electric Machinery Company
Hitachi Energy
HNAC Technology Co.
IMPSA
INTPOW
LITOSTROJ POWER
Mavel
MITSUBISHI HEAVY INDUSTRIES, LTD.
Natel Energy
Scotta
Toshiba Corporation
Voith GmbH & Co. KGaA
WWS Wasserkraft
Hitachi Energy propose des solutions de modernisation des centrales hydroélectriques, notamment des systèmes d’automatisation numérique, des systèmes d’excitation et de protection, des générateurs, des plateformes de commande et des technologies de raccordement au réseau, ainsi que des solutions de surveillance de l’état, d’ingénierie de rénovation, d’optimisation des centrales, de mise en service et de services sur l’ensemble du cycle de vie, pour remplacer efficacement les turbines et moderniser les actifs hydroélectriques.
Mitsubishi Heavy Industries fournit des turbines Francis, Kaplan et Pelton de remplacement, des générateurs, des régulateurs, des systèmes d’automatisation, des services de rénovation des centrales, des technologies de surveillance numérique, des services d’ingénierie de rénovation, d’installation et de mise en service, ainsi que des solutions de maintenance à long terme, afin d’améliorer le rendement, la fiabilité et la durée de vie opérationnelle des centrales hydroélectriques.
Toshiba Corporation propose des solutions de remplacement de turbines hydroélectriques, notamment des turbines Francis, Kaplan et Pelton, des générateurs, des systèmes d’excitation, des technologies de commande numérique, des systèmes d’automatisation des centrales, des services d’ingénierie de rénovation et de surveillance de l’état, ainsi que des services de mise en service et de maintenance qui améliorent le rendement de la production hydroélectrique et prolongent le cycle de vie des centrales hydroélectriques.
Part de marché de 11,5 %
Part de marché collective de 42,5 %
Actualités du secteur du remplacement des turbines hydroélectriques
En décembre 2025, ANDRITZ a obtenu un contrat de Statkraft pour rénover les turbines Francis de 350 MW et de 250 MW de la centrale hydroélectrique de Svartisen, en Norvège. Le projet prévoit des revêtements céramiques haute performance pour les roues, ainsi que de nouveaux régulateurs numériques de turbine. Sa valeur se situe dans la partie basse de la fourchette des dizaines de millions d’euros.
En septembre 2025, ANDRITZ a obtenu un contrat pour la réhabilitation de la centrale hydroélectrique de Valpelline, dans la vallée d’Aoste (Italie), dans le cadre d’un projet d’une valeur de plusieurs dizaines de millions d’euros. Le projet prévoit le remplacement de quatre roues Pelton et de deux générateurs synchrones de 87 MVA, ce qui augmentera la capacité de 15 % et permettra de respecter pleinement les codes de réseau européens.
En juin 2025, Voith et HeiTech ont remporté auprès de TNB Power Generation un contrat portant sur la modernisation des centrales hydroélectriques de Temengor, Bersia et Kenering, dans le nord de la Malaisie. Le projet comprend la réhabilitation des groupes turbines-générateurs et l’amélioration de l’automatisation des centrales, d’une puissance de 592 MW, dans le cadre du programme de prolongation de la durée de vie de TNB.
En avril 2025, GE Vernova a obtenu un contrat pour fournir des groupes turbine-alternateur Francis réversibles de 150 MW destinés au projet de stockage par pompage d’Upper Sileru, d’une puissance de 1,35 GW, dans l’Andhra Pradesh, en Inde. Le projet devrait être achevé d’ici la fin de l’année 2030.
Le rapport d’étude de marché sur le remplacement des turbines hydroélectriques couvre en détail le secteur, avec des estimations et des prévisions de chiffre d’affaires (en millions de dollars américains) de 2022 à 2035, pour les segments suivants :
Marché, par type de turbine
Francis
Kaplan
Pelton
Bulbe
Autres
Marché, par type de remplacement
Complet
Partiel
Composant
Marché, par capacité
Petite (≤ 10 MW)
Moyenne (> 10 - 100 MW)
Grande (> 100 MW)
Marché, par type de centrale
Au fil de l’eau
À réservoir
À stockage par pompage
Les informations ci-dessus sont fournies pour les régions et pays suivants :
Amérique du Nord
États-Unis
Canada
Mexique
Europe
Allemagne
France
Royaume-Uni
Italie
Espagne
Norvège
Suède
Suisse
Autriche
Asie-Pacifique
Chine
Inde
Japon
Australie
Corée du Sud
Vietnam
Indonésie
Malaisie
Philippines
Nouvelle-Zélande
Moyen-Orient et Afrique
Arabie saoudite
Émirats arabes unis
Afrique du Sud
Égypte
Turquie
Ghana
Maroc
Kenya
Amérique latine
Brésil
Chili
Argentine
Pérou
Questions fréquemment posées (FAQs):
Méthodologie de recherche, sources de données et processus de validation
Ce rapport repose sur un processus de recherche structuré, fondé sur des échanges directs avec les acteurs du secteur, une modélisation propriétaire et des vérifications croisées rigoureuses. Il ne se limite pas à une recherche documentaire.
Notre processus de recherche en 6 étapes
1. Conception de l'étude et supervision par les analystes
La méthodologie de recherche de GMI s'appuie sur l'expertise humaine, une validation rigoureuse et une transparence totale. Chaque résultat, analyse de tendance et prévision figurant dans nos rapports est élaboré par des analystes expérimentés qui comprennent les particularités de votre marché.
Notre approche associe une vaste recherche primaire, menée par des échanges directs avec les acteurs et experts du secteur, à une recherche secondaire approfondie provenant de sources mondiales vérifiées. Nous appliquons une analyse quantitative des effets pour établir des prévisions fiables, tout en assurant la traçabilité des sources de données initiales jusqu'aux conclusions finales.
2. Recherche primaire
La recherche primaire constitue le socle de notre méthodologie et contribue à près de 80 % de l'ensemble des conclusions. Elle repose sur des échanges directs avec les acteurs du secteur pour garantir la précision et la profondeur de l'analyse. Notre programme structuré d'entretiens couvre les marchés régionaux et mondiaux et recueille les contributions de cadres dirigeants, de directeurs et d'experts du domaine. Ces échanges apportent des perspectives stratégiques, opérationnelles et techniques, permettant des analyses équilibrées et des prévisions de marché fiables.
3. Exploration des données et analyse de marché
L'exploration des données est une composante essentielle de notre processus de recherche et représente près de 20 % de la méthodologie globale. L'analyse des parts de chiffre d'affaires des principaux acteurs nous permet d'étudier la structure du marché, de repérer les tendances sectorielles et d'évaluer les facteurs macroéconomiques. Nous recueillons des données pertinentes auprès de sources payantes et gratuites afin de constituer une base de données fiable. Ces informations sont intégrées à la recherche primaire et à l'estimation de la taille du marché, puis validées auprès d'acteurs clés tels que les distributeurs, les fabricants et les associations professionnelles.
4. Estimation de la taille du marché
Nous estimons la taille du marché selon une approche ascendante. Le point de départ est constitué des chiffres d'affaires recueillis directement lors des entretiens de recherche primaire, des volumes de production des fabricants et des statistiques d'installation ou de déploiement. Nous agrégeons ensuite ces données par marché régional pour obtenir une estimation mondiale ancrée dans l'activité réelle du secteur.
5. Modèle de prévision et principales hypothèses
Chaque prévision documente explicitement :
✓ Les principaux moteurs de croissance et leur impact supposé
✓ Les facteurs de freinage et les scénarios d'atténuation
✓ Les hypothèses réglementaires et le risque de changement des politiques
✓ Les paramètres de la courbe d'adoption technologique
✓ Les hypothèses macroéconomiques (croissance du PIB, inflation, taux de change)
✓ La dynamique concurrentielle et les perspectives d'entrée et de sortie du marché
6. Validation et assurance qualité
Lors des dernières étapes, des experts du domaine examinent manuellement les données filtrées afin de repérer les nuances et les erreurs de contexte que les systèmes automatisés pourraient manquer. Cette revue spécialisée ajoute un niveau essentiel d'assurance qualité et garantit que les données correspondent aux objectifs de l'étude et aux normes propres au domaine.
Notre processus de validation à trois niveaux vise à garantir la fiabilité maximale des données :
✓ Validation statistique
✓ Validation par des experts
✓ Confrontation à la réalité du marché
Confiance et crédibilité
Sources de données vérifiées
Publications professionnelles
Revues sectorielles, publications professionnelles et médias spécialisés
Bases de données sectorielles
Bases de données de marché propriétaires et tierces
Documents réglementaires déposés
Archives des marchés publics et documents d'orientation politique
Recherche académique
Études universitaires et rapports d'instituts spécialisés
Rapports d'entreprises
Rapports annuels, présentations aux investisseurs et documents déposés
Entretiens avec des experts
Cadres dirigeants, responsables des achats et spécialistes techniques
Archives de GMI
Plus de 13 000 études publiées couvrant plus de 20 secteurs d'activité
Données commerciales
Volumes d'importation et d'exportation, codes SH et données douanières
Paramètres étudiés et évalués
Chaque donnée de ce rapport est validée au moyen d'entretiens de recherche primaire, d'une véritable modélisation ascendante et de vérifications croisées rigoureuses. Découvrez notre processus de recherche →