
Autoren:
Suraj Gujar, Tanisha Malwa
Kostenloses PDF herunterladen
Markt für Halbleiterspeicher Größe und Anteil 2026-2035
Berichts-ID: GMI2548
|
Veröffentlichungsdatum: September 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Kostenloses PDF herunterladen
Entdecken Sie unsere Lizenzoptionen:
Kostenloses PDF herunterladen

Markt für Halbleiterspeicher
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für Halbleiterspeicher
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße für Halbleiterspeicher
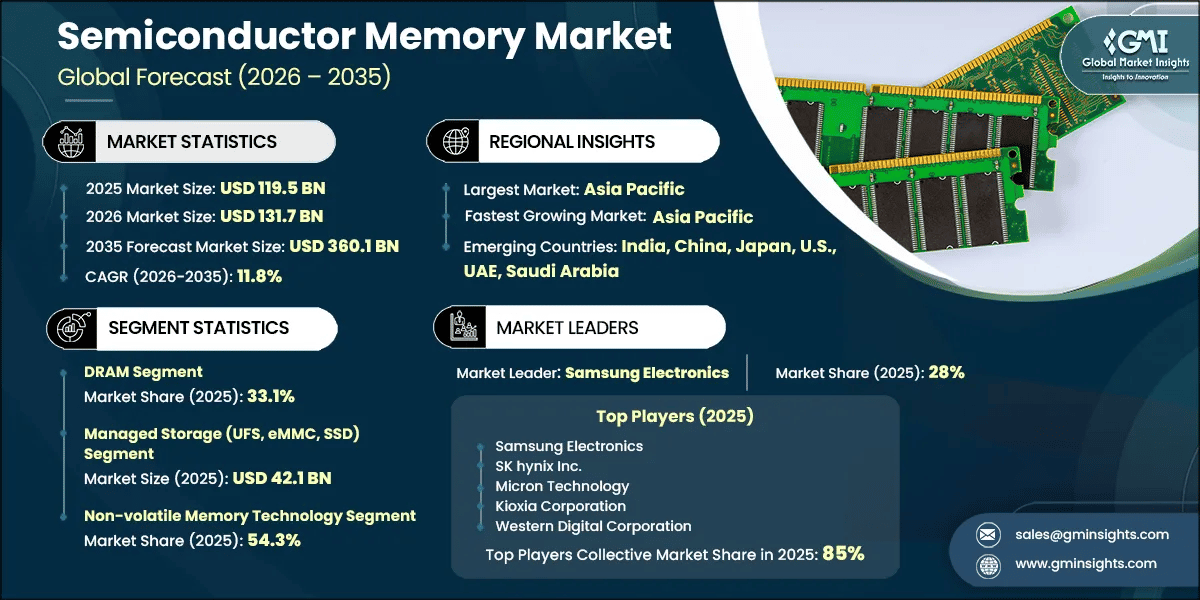
Der Markt für Halbleiterspeicher wurde 2025 auf 119,5 Milliarden USD bewertet und wird voraussichtlich von 131,7 Milliarden USD im Jahr 2026 auf 360,1 Milliarden USD bis 2035 steigen, was einer jährlichen Wachstumsrate (CAGR) von etwa 11,8 % entspricht.
Wichtigste Erkenntnisse zum Markt für Halbleiterspeicher
Marktführer: Samsung Electronics führte den Markt 2025 mit einem Marktanteil von über 28 % an.
Führende Unternehmen: Zu den fünf wichtigsten Marktteilnehmern in diesem Markt zählen Samsung Electronics, SK hynix Inc., Micron Technology, Kioxia Corporation, Western Digital Corporation, die 2025 gemeinsam einen Marktanteil von 85 % hielten.
Es wird erwartet, dass die Stückzahlen von 139,72 Milliarden im Jahr 2025 und 194,81 Milliarden im Jahr 2026 auf 3.990,97 Milliarden bis 2035 steigen. Die Divergenz zwischen Stückzahl- und Umsatzwachstum deutet darauf hin, dass eine zunehmende Gerätepenetration mit anhaltenden Rückgängen der Kosten pro Bit einhergehen wird, während höherpreisige Speicherkategorien einen überproportionalen Wertanteil erzielen.
Die Speichernachfrage spiegelt inzwischen zwei unterschiedliche Beschaffungsmodelle wider. NAND, Standard-DRAM, NOR und eingebettete Speicher bleiben von Gerätezyklen, Bestandsanpassungen und einer Erosion der Kosten pro Bit abhängig. Im Gegensatz dazu ist HBM zu einer kapazitätsbeschränkten Systemkomponente für KI-Beschleuniger geworden. Micron begann im Februar 2024 mit der Volumenproduktion von HBM3E mit einer Bandbreite von 1,2 TB/s pro Stapel und einem angegebenen um 30 % niedrigeren Stromverbrauch als konkurrierende HBM3E-Angebote [1]Micron Technology, Inc., Micron Commences Volume Production of Industry-Leading HBM3E Solution to Accelerate the Growth of AI, February 26, 2024, investors.micron.com. Samsung begann im Februar 2026 mit der kommerziellen Auslieferung von HBM4 und verwies auf eine Spitzenbandbreite von 3,3 TB/s, 2.048 I/O-Pins und eine um 40 % verbesserte Energieeffizienz gegenüber HBM3E [2]Samsung Electronics Co., Samsung Ships Industry-First Commercial HBM4 With Ultimate Performance for AI Computing, February 2026, news.samsung.com. Epoch AI schätzte, dass KI-Chips 2025 mehr als 90 % des HBM-Umsatzes ausmachten.
Diese Premiumschicht beseitigt die Zyklizität des Speichermarktes nicht. DRAM und NAND waren im vierten Quartal 2024 und im ersten Quartal 2025 mit einem Überangebot und Preisrückgängen konfrontiert, was NAND-Produktionskürzungen durch Anbieter wie Samsung und Kioxia auslöste. Der Markt wird daher zunehmend durch die Verteilung fortschrittlicher Wafer-, Stapel- und Verpackungskapazitäten zwischen Premium-KI-Speichern und konventionellen Produkten geprägt und nicht allein durch die Gesamtnachfrage nach Bits.
Einschätzung der GMI-Analysten
Wir schätzen, dass der Markt von 131,74 Milliarden USD im Jahr 2026 auf 360,14 Milliarden USD bis 2035 wachsen wird. Diese Entwicklung sollte jedoch nicht als einheitlicher Aufschwung bei allen Speicherprodukten interpretiert werden. HBM und fortschrittlicher DRAM werden in Beschleunigerarchitekturen integriert, bei denen Bandbreite, Energieeffizienz und eine qualifizierte Versorgung wichtiger sind als die Spotpreise. Das Ergebnis ist ein Wachstumspfad mit höherem Wert für Anbieter mit Kompetenzen in der fortschrittlichen Verpackung, während Standard-DRAM und NAND weiterhin anfällig für bestandsbedingte Preiskorrekturen bleiben.
Die entscheidende Einschränkung ist nicht einfach die Waferkapazität. HBM erfordert das Stapeln von Dies, Tests, Wärmemanagement und die Qualifizierung durch Kundenplattformen, wodurch Kapazitätserweiterungen langsamer und weniger austauschbar sind als bei Commodity-DRAM-Kapazitäten. Abnehmer, die Speichersysteme für Beschleuniger benötigen, müssen daher frühzeitig die Versorgungskontinuität sichern. Anbieter müssen diese Chance gegen das Risiko abwägen, zu viel führende Kapazität auf eine eng konzentrierte Gruppe von KI-Plattformen auszurichten.
Die Analyse umfasst den globalen Markt für Halbleiterspeicher für den historischen Zeitraum 2022–2025, wobei 2025 als Basisjahr und 2026–2035 als Prognosezeitraum gilt. Untersucht werden Speichertyp, Formfaktor, Technologie, Anwendung, Endverbrauchsbranche sowie die regionalen Märkte Nordamerika, Europa, Asien-Pazifik, Lateinamerika und Nahost und Afrika.
Wichtigste Wachstumstreiber
KI-Computing verändert den Wertemix von DRAM. Das Training und die Inferenz generativer KI erfordern eine kontinuierliche Bandbreite zwischen Beschleunigern und Speicher. Dadurch entsteht eine Arbeitslast, die herkömmliche Server-DIMMs nicht effizient bewältigen können. Microns HBM3E ging 2024 für NVIDIA-H200-Systeme in die Serienproduktion, und Samsungs HBM4-Auslieferung im Jahr 2026 markierte einen weiteren Schritt beim Übergang zu höherer Leistung und fortschrittlicherer Gehäusetechnologie. Da KI-Chips mehr als 90 % des HBM-Umsatzes im Jahr 2025 absorbierten, sind Speicheranbieter mit qualifizierter HBM-Kapazität in einem angebotsbeschränkten Produktsegment positioniert und nicht in einem breit gehandelten Rohstoffmarkt.
Der Speicheranteil in Fahrzeugen steigt mit den Anforderungen an autonomes Fahren und funktionale Sicherheit. Die Anforderungen an die Speicherbandbreite steigen von 5–50 GB/s in L1-L2-ADAS-Systemen auf 256–512 GB/s oder mehr in L4-Systemen. Dadurch verlagert sich die Nachfrage auf LPDDR5X, GDDR6 und letztlich Architekturen mit höherer Bandbreite [3]JEDEC Solid State Technology Association, LPDDR, GDDR, and HBM for Automotive AI Applications (JEDEC Automotive Forum 2024), 2024, jedec.org. Die Qualifikationsanforderungen verringern die Austauschbarkeit: Automobilzulieferer benötigen Bauelemente, die über lange Fahrzeugprogramme hinweg Zuverlässigkeits-, Rückverfolgbarkeits- und Anforderungen an die funktionale Sicherheit erfüllen. Samsungs ASIL-D-zertifizierter Automotive-LPDDR5X verdeutlicht, wie eine Qualifizierung eine nachhaltigere Preisposition als bei Speicher für den Verbrauchermarkt unterstützen kann.
Die Cloud-Infrastruktur unterstützt sowohl die Nachfrage nach Premium- als auch nach hochdichtem Speicher. KI-Racks kombinieren Beschleuniger mit HBM, DDR5-Arbeitsspeicher und Enterprise-SSDs für Daten, Checkpoints und die Modellspeicherung. Dieses mehrschichtige Nutzungsmuster unterstützt den Markt für Rechenzentren und Cloud-Dienste, der 2026 ein Volumen von 20,90 Milliarden USD aufweist und bis 2035 voraussichtlich 64,83 Milliarden USD erreichen wird. Darüber hinaus entsteht eine Nachfrage nach verwaltetem Speicher, der weniger von den Austauschzyklen von Mobiltelefonen abhängig ist.
5G- und Edge-Deployments erweitern die Nachfrage nach eingebettetem Speicher. Telekommunikationsausrüstung benötigt DRAM für Signalverarbeitung und Pufferung, während NOR-Flash persistenten Firmware-Speicher und die Ausführung direkt am Speicherort in Basisstationen und Netzwerkgeräten ermöglicht. Die Verlagerung latenzsensitiver KI-Arbeitslasten an den Netzwerkrand erhöht den Bedarf an lokaler Speicherung sowie an Verarbeitungs- und Arbeitsspeicher, insbesondere dort, wo die Cloud-Konnektivität die Anforderungen an die Reaktionszeit nicht erfüllen kann.
Wichtigste Markthemmnisse
Commodity-Speicher bleibt Korrekturen der Lagerbestände ausgesetzt. Das Überangebot bei DRAM und NAND hielt bis zum vierten Quartal 2024 und zum ersten Quartal 2025 an, führte zu Preisrückgängen und veranlasste führende Anbieter, die NAND-Produktion zu reduzieren. Dieser Zyklus erzeugt einen Beschaffungskonflikt: Erstausrüster können kurzfristig von niedrigeren Komponentenpreisen profitieren, doch abrupte Produktionskürzungen können die Verfügbarkeit verknappen, bevor lange Produktentwicklungszyklen abgeschlossen sind. HBM beseitigt dieses Risiko nicht, sondern trennt den hochwertigen KI-Speicher von den schwächeren Preisbedingungen, die konventionelle Produktsegmente betreffen.
Kapazitätsinvestitionen haben lange Vorlaufzeiten und sind mit hohen Umsetzungsrisiken verbunden. Micron legte im Januar 2025 den Grundstein für eine Anlage für fortschrittliche HBM-Verpackung in Singapur. Der Betriebsbeginn wird für 2026 erwartet, während eine deutlichere Kapazitätserweiterung ab 2027 vorgesehen ist [4]Micron Technology, Inc., Micron Breaks Ground on New HBM Advanced Packaging Facility in Singapore, January 8, 2025, investors.micron.com. Die Ankündigung vom Juni 2025 umfasste geplante Investitionen von rund 150 Milliarden USD in die US-amerikanische Fertigung sowie 50 Milliarden USD in Forschung und Entwicklung. Solche Verpflichtungen können die Versorgungssicherheit im Laufe der Zeit verbessern, eine bestehende Unausgewogenheit in einem Markt, in dem Bau, Hochfahren der Ausbeute, Anlageninstallation und Kundenqualifizierung mehrere Jahre dauern, jedoch nicht kurzfristig korrigieren.
Staatliche Programme mindern einige finanzielle Risiken, ohne die betriebliche Komplexität zu beseitigen. Der US-amerikanische CHIPS Act hatte bis Januar 2025 im Rahmen von 40 kommerziellen Fertigungsprojekten Zuschüsse in Höhe von 30,7 Milliarden USD und Darlehen in Höhe von 5,5 Milliarden USD zugesagt. Der EU Chips Act mobilisiert mehr als 43 Milliarden EUR an öffentlichen Investitionen und hatte bis mid-2026 13 genehmigte Entscheidungen zu erstmaligen Anlagen unterstützt. Neue geografische Produktionskapazitäten erfordern weiterhin spezialisierte Materialien, qualifizierte Arbeitskräfte, zuverlässige Versorgungsleistungen und ein lokales Qualifizierungsökosystem.
GMI-Analysteneinschätzung
Unsere Analyse zeigt, dass Speicheranbieter mit zwei gleichzeitig auftretenden Allokationsproblemen konfrontiert sind. Das erste ist kommerzieller Art: Für fortschrittliche HBM können auf der Grundlage von Zuteilungen festgelegte Preise erzielt werden, während Commodity-DRAM und NAND gleichzeitig ein Überangebot verzeichnen können. Das zweite ist industrieller Art: Investitionsanreize verbessern die Wirtschaftlichkeit neuer Fabs und Packaging-Standorte, können jedoch die für den Aufbau wettbewerbsfähiger Ausbeuten und einer kundenqualifizierten Produktion erforderliche Zeit nicht verkürzen.
Für Käufer bedeutet dies, dass eine einheitliche Beschaffungsstrategie für Speicher nicht ausreicht. HBM und Produkte in Automobilqualität erfordern eine mehrjährige Qualifizierung und Lieferzusagen, während Mainstream-NAND und DRAM über Preiszyklen hinweg ein diszipliniertes Bestandsmanagement erfordern. Für Anbieter liegt der nachhaltigere Vorteil darin, die Investitionsausgaben an die Packaging-Kapazität und die Roadmaps der Kunden anzupassen, anstatt lediglich die Zahl der Waferstarts zu erhöhen.
Segmentanalyse des Marktes für Halbleiterspeicher
Speichertyp
Für DRAM wird ein Anstieg von 43,60 Milliarden USD im Jahr 2026 auf 136,85 Milliarden USD im Jahr 2035 bei einer jährlichen Wachstumsrate (CAGR) von 13,55 % prognostiziert. Der Wachstumsvorsprung ergibt sich aus HBM in KI-Beschleunigern sowie aus der Einführung von DDR5 und LPDDR5X in Servern, PCs, mobilen Geräten und Automobilsystemen. HBM schafft über einen herkömmlichen DRAM-Chip hinaus zusätzlichen Wert, da Stapelung, Tests und Systemintegration die Bedeutung von Leistung und qualifizierter Versorgung erhöhen. HBM3E von Micron und HBM4 von Samsung veranschaulichen die Entwicklung hin zu höheren Bandbreiten.
Für SRAM wird ein Anstieg von 34,91 Milliarden USD im Jahr 2026 auf 93,64 Milliarden USD im Jahr 2035 prognostiziert. SRAM wird für Prozessor-Caches mit geringer Latenz, MCU-Speicher, ASICs und Netzwerkpuffer eingesetzt, bei denen ein deterministischer Zugriff wichtiger ist als die Dichte. Die Nachfrage ist eher mit tieferen Cache-Hierarchien und komplexeren Edge- und Automobilprozessoren als mit einer Ausweitung der Speicherkapazität verbunden.
Für NAND-Flash wird ein Wachstum von 24,92 Milliarden USD im Jahr 2026 auf 63,87 Milliarden USD im Jahr 2035 prognostiziert. Die Nachfrage nach Enterprise-SSDs stützt das Segment in der KI-Infrastruktur, während die Nachfrage der Verbraucher weiterhin den Bestandszyklen bei Geräten ausgesetzt ist. Kioxia und Sandisk nahmen im September 2025 den Betrieb der Kitakami Fab2 auf und produzierten 218-layer 3D-Flash unter Verwendung der CMOS-Direct-Bonded-to-Array-Technologie [5]Sandisk Corporation, Kioxia and Sandisk Announce Beginning of Operation of Fab2 at Kitakami Plant, Japan to Meet the Market Demand Driven by AI, September 29, 2025, sandisk.com. Architekturen mit höheren Layer-Zahlen verbessern die Dichte und die Kosten-pro-Bit-Wirtschaftlichkeit, können jedoch auch ein Überangebot verstärken, wenn Kapazitäten vor der Nachfrageausweitung hinzugefügt werden.
NOR-Flash wird voraussichtlich von 18,23 Milliarden USD im Jahr 2026 auf 41,43 Milliarden USD im Jahr 2035 wachsen. Seine Rolle in Boot-Code, Firmware, industriellen Steuerungen, Automobil-Steuergeräten und Telekommunikationsgeräten verleiht ihm gegenüber Massen-NAND eine spezialisierte Position. Die Execute-in-Place-Fähigkeit und die hohe Ausdauer des Produkts unterstützen Anwendungen, bei denen ein dauerhafter Codezugriff mit geringer Latenz erforderlich ist.
Für andere Speichertechnologien, darunter MRAM, ReRAM und PCM, wird ein Wachstum von 10,09 Milliarden USD im Jahr 2026 auf 24,35 Milliarden USD im Jahr 2035 prognostiziert. Ihre kommerziellen Chancen konzentrieren sich auf Anwendungen, die Nichtflüchtigkeit, Ausdauer oder geringe Latenz erfordern, die allein mit herkömmlichem Flash nicht erreicht werden können.
Formfaktor
Verwaltete Speicherlösungen, darunter UFS, eMMC und SSDs, bleiben die größte Formfaktorkategorie und steigen von 46,51 Milliarden USD im Jahr 2026 auf 129,65 Milliarden USD im Jahr 2035. Ihre breite Nutzung in Smartphones, Client-Geräten, Infotainment-Systemen für Fahrzeuge und Unternehmensinfrastrukturen sorgt für ein hohes Volumen. Der Einsatz von KI-Rechenzentren stärkt den Anteil von Enterprise-SSDs an der Nachfrage, da Trainingsdaten und Checkpoints eine persistente Speicherung mit hoher Dichte erfordern.
HBM- und 3D-stacked-Speicher werden voraussichtlich von 35,24 Milliarden USD im Jahr 2026 auf 101,92 Milliarden USD im Jahr 2035 wachsen, bei einer jährlichen Wachstumsrate (CAGR) von 12,52 %. Das Wachstum des Segments spiegelt die Abhängigkeit der Branche für KI-Beschleuniger von Bandbreite und Energieeffizienz wider und nicht lediglich von höheren Bit-Volumina. Fortschrittliche Stapeltechnologien verknüpfen den Wert von Speicher zudem enger mit den Roadmaps von Auftragsfertigern, Packaging-Anbietern und Beschleunigern, wodurch die Hürden für einen schnellen Lieferantenwechsel steigen.
Für diskrete ICs wird ein Wachstum von 28,57 Milliarden USD im Jahr 2026 auf 75,63 Milliarden USD im Jahr 2035 prognostiziert. Sie bleiben für industrielle Anwendungen, Automobilanwendungen und Telekommunikationsanwendungen wichtig, bei denen Entwickler separate, qualifizierte Speicherkomponenten benötigen. Für eingebettete Speicher wird im selben Zeitraum ein Anstieg von 21,42 Milliarden USD auf 52,94 Milliarden USD prognostiziert, unterstützt durch SoCs und MCUs, bei denen ein kompaktes Design, geringere Latenz und Energieeffizienz im Vordergrund stehen.
Technologie
Für nichtflüchtige Speicher wird prognostiziert, dass sie wertmäßig weiterhin größer bleiben und von 71,27 Milliarden USD im Jahr 2026 auf 187,27 Milliarden USD im Jahr 2035 steigen. Persistenter Speicher ist in Verbraucher-, Industrie-, Automobil- und Rechenzentrumsplattformen erforderlich, wodurch die Nachfrage nach NAND und NOR strukturell breit gefächert ist.
Für flüchtige Speicher wird ein schnelleres Wachstum von 60,47 Milliarden USD im Jahr 2026 auf 172,87 Milliarden USD im Jahr 2035 bei einer jährlichen Wachstumsrate (CAGR) von 12,38 % prognostiziert. Der Unterschied spiegelt die Ausrichtung von DRAM auf KI-Infrastrukturen wider, insbesondere auf HBM. Die unterschiedliche Wachstumsdynamik bedeutet nicht, dass nichtflüchtige Speicher an Bedeutung verlieren; sie zeigt vielmehr, dass bandbreitenintensive Verarbeitung pro System höhere Umsätze generiert als herkömmliche Speicherinhalte.
Anwendung
Speicher für Datenspeicherung basiert auf SSDs, UFS, eMMC und Flash-Modulen. Verarbeitungsspeicher umfasst DRAM und HBM für Server, KI-Beschleuniger, Workstations und Hochleistungsgeräte. Cache-Speicher basiert hauptsächlich auf SRAM, bei dem Latenz und deterministischer Betrieb funktionale Anforderungen sind. Eingebettete Speicher und Codespeicher nutzen NOR und eingebetteten Flash für Firmware, Steuergeräte, Modems, Basisstationen und IoT-Geräte. Zu den weiteren Anwendungen zählen Grafikspeicher, Netzwerkpuffer und spezielle Einsätze persistenter Speicher.
Der zentrale kommerzielle Unterschied liegt in der Beziehung zwischen Speicher und Rechenleistung. Speicher für Datenspeicherung ist auf Kapazität, Ausdauer und Kosten pro Bit optimiert; Verarbeitungsspeicher auf Bandbreite und Leistungsaufnahme; Cache- und eingebettete Speicher auf Latenz, Zuverlässigkeit und Integration. Diese unterschiedlichen Optimierungsprioritäten schränken den Nutzen ein, den Markt als einen homogenen Speicherpool zu betrachten.
Endverbrauchsbranche
Die Unterhaltungselektronik wird voraussichtlich von 29,77 Milliarden USD im Jahr 2026 auf 86,43 Milliarden USD im Jahr 2035 steigen. Smartphones, Gaming-Geräte, Wearables und KI-PCs sorgen für eine hohe Nachfrage, wobei die Kaufmuster weiterhin empfindlich auf die Austauschzyklen von Geräten reagieren.
Rechenzentren und Cloud sind die am schnellsten wachsende Endverbrauchsbranche und werden von 20,90 Milliarden USD im Jahr 2026 auf 64,83 Milliarden USD im Jahr 2035 steigen, bei einer jährlichen Wachstumsrate (CAGR) von 13,40 %. KI-Racks nutzen gemeinsam HBM, DDR5 und Enterprise-SSDs, wodurch der Speicheranteil pro eingesetztem System steigt.
Die Automobilelektronik wird voraussichtlich von 20,54 Milliarden USD im Jahr 2026 auf 52,94 Milliarden USD im Jahr 2035 zunehmen. Automobilsysteme benötigen Speicher, der funktionale Sicherheits- und Zuverlässigkeitsstandards erfüllt. Mit der Weiterentwicklung von ADAS-Architekturen steigen auch die Bandbreitenanforderungen deutlich. Der Bereich Computing und IT wird voraussichtlich von 13,05 Milliarden USD auf 34,93 Milliarden USD wachsen, unterstützt durch PCs, Unternehmensserver und Netzwerkgeräte.
Die Nachfrage aus Industrie und Fertigung wird voraussichtlich von 10,99 Milliarden USD auf 27,37 Milliarden USD steigen, während Telekommunikation und Netzwerke von 12,45 Milliarden USD auf 31,33 Milliarden USD wachsen. Die Nachfrage aus der Medizinelektronik steigt von 6,86 Milliarden USD auf 18,01 Milliarden USD, und der Bereich Luft- und Raumfahrt sowie Verteidigung wächst von 9,22 Milliarden USD auf 25,21 Milliarden USD. Diese Märkte erfordern im Allgemeinen längere Verfügbarkeitszeiträume und strengere Qualifikationsanforderungen als Verbraucherprodukte, wodurch eine differenzierte Beschaffung und ein differenziertes Produktlebenszyklusmanagement unterstützt werden. Für sonstige Endanwendungen wird ein Anstieg von 7,96 Milliarden USD auf 19,09 Milliarden USD prognostiziert.
Bewertung des GMI-Analysten
Unsere Einschätzung deutet darauf hin, dass das stärkste Marktwachstum auf Produkte entfallen wird, die den Engpässen bei der Rechenleistung am nächsten sind. DRAM mit einer CAGR von 13,55 % sowie HBM- und 3D-stacked-Speicher mit einer CAGR von 12,52 % profitieren von der Wirtschaftlichkeit von Beschleunigersystemen, bei denen eine unzureichende Bandbreite den Wert teurer Rechenhardware begrenzen kann. Verwalteter Speicher verfügt dagegen weiterhin über die größte Basis nach Formfaktor, da persistente Daten nach wie vor durch Verbraucher-, Unternehmens- und Cloud-Umgebungen übertragen werden müssen.
Die Segmentübersicht zeigt außerdem, weshalb die Qualifizierung von Bedeutung ist. Automobil-, Industrie-, Telekommunikations- sowie Luft- und Raumfahrtanwendungen verbrauchen nicht einfach mehr Speicher; sie erfordern spezifische Merkmale in Bezug auf Zuverlässigkeit, Sicherheit, Temperatur und Verfügbarkeit. Anbieter, die technische Qualifizierung mit langfristiger Produktunterstützung verbinden können, haben Zugang zu weniger preissensiblen Nachfragesegmenten, selbst wenn die Preise für verbraucherorientierte DRAM- und NAND-Produkte nachgeben.
[6]. Der Expansionsplan von Micron in den USA erweitert die Fertigungs- und F&E-Kapazitäten, wobei die kommerziellen Auswirkungen von der Umsetzung und dem Zeitplan für den Produktionshochlauf abhängen werden.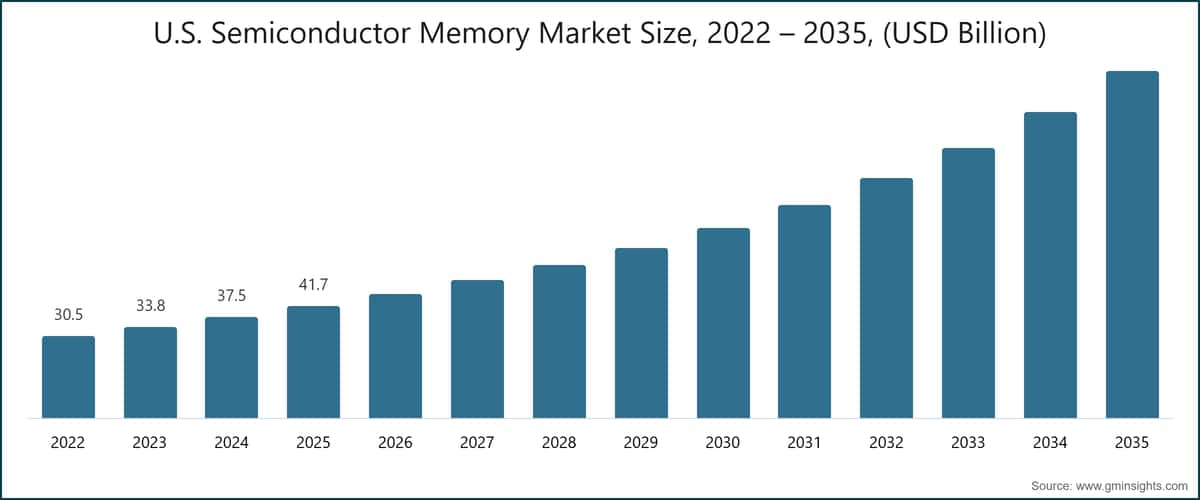
Erfahren Sie mehr über die wichtigsten Segmente, die diesen Markt formen
Kostenloses PDF herunterladen
- Western Digital schließt die Abspaltung von Sandisk ab (24. Februar 2025): Sandisk begann den unabhängigen Handel an der Nasdaq unter dem Tickersymbol SNDK, während Western Digital sein HDD-Geschäft behielt.
- Micron kündigt erweiterte Investitionen in die Fertigung und Forschung und Entwicklung in den USA an (12. Juni 2025): Das Unternehmen kündigte Investitionen von etwa 150 Milliarden USD in die Speicherfertigung in den USA und 50 Milliarden USD in Forschung und Entwicklung an, einschließlich Initiativen in Boise und Manassas sowie zur HBM-Verpackung im Inland.
- Kioxia und Sandisk nehmen den Betrieb der Kitakami Fab2 auf (29. September 2025): Die japanische Anlage begann mit der Produktion von 3D-Flash der achten Generation 218-layer unter Verwendung der CBA-Technologie, wobei ein Teil der Investition von der japanischen Regierung unterstützt wurde.
- Samsung liefert kommerzielles HBM4 aus (Februar 2026): Samsung kündigte die Massenproduktion und Auslieferung von HBM4 an und verwies auf Übertragungsgeschwindigkeiten von 11,7 Gbit/s, eine maximale Bandbreite von 3,3 TB/s und eine Schnittstelle mit 2.048 Pins.
- Kioxia und Sandisk kündigen einen japanischen NAND-Investitionsplan an (27. August 2026): Die Unternehmen kündigten bis 2032 geplante Investitionen von mehr als 31 Milliarden USD an, vorbehaltlich staatlicher Unterstützung, sowie eine Verlängerung ihres Rahmens für das Fertigungs-Joint-Venture bis Dezember 2034.
Für Kanada wird ein Wachstum von 3,52 Milliarden USD im Jahr 2026 auf 11,21 Milliarden USD im Jahr 2035 prognostiziert, bei einer CAGR von 15,57 %. Die Wachstumsrate liegt trotz der kleineren Ausgangsbasis über derjenigen der Vereinigten Staaten, unterstützt durch die Nachfrage aus den Bereichen Cloud, Unternehmens-IT und digitale Infrastruktur.
Europa
Für Europa wird ein Anstieg von 37,92 Milliarden USD im Jahr 2026 auf 115,91 Milliarden USD im Jahr 2035 prognostiziert, mit der höchsten regionalen CAGR von 13,22 %. Automobil-OEMs, industrielle Automatisierung, Verteidigungselektronik und durch politische Maßnahmen unterstützte Investitionen in die Halbleiterindustrie bilden die Grundlage für diese Entwicklung. Der European Chips Act trat im September 2023 in Kraft, strebt bis 2030 einen globalen Anteil von 20 % an der Halbleiterproduktion an und mobilisiert öffentliche Investitionen von mehr als 43 Milliarden EUR [7]European Commission, European Chips Act - Building Europe's Semiconductor Ecosystem, Updated July 2026, digital-strategy.ec.europa.eu.
Für Deutschland wird ein Anstieg von 11,79 Milliarden USD im Jahr 2026 auf 42,15 Milliarden USD im Jahr 2035 prognostiziert, gefolgt vom Vereinigten Königreich mit einem Anstieg von 8,13 Milliarden USD auf 25,44 Milliarden USD und Frankreich mit einem Anstieg von 7,67 Milliarden USD auf 22,16 Milliarden USD. Für Italien wird ein Wachstum von 3,05 Milliarden USD auf 8,23 Milliarden USD erwartet, für Spanien von 2,26 Milliarden USD auf 5,58 Milliarden USD und für Russland von 1,66 Milliarden USD auf 3,83 Milliarden USD. Die größten Chancen Europas liegen dort, wo Automobil- und Industrieanwender qualifizierte Komponenten benötigen. Öffentliche Investitionen werden jedoch Zeit benötigen, um in eine vollständig lokalisierte Lieferbasis für Speicherprodukte umgesetzt zu werden.
Asien-Pazifik
Für den Asien-Pazifik-Raum wird ein Wachstum von 28,68 Milliarden USD im Jahr 2026 auf 76,95 Milliarden USD im Jahr 2035 erwartet. Die Region ist sowohl für die globale Speicherproduktion als auch als bedeutender Absatzmarkt von zentraler Bedeutung. Für China wird ein Anstieg von 14,44 Milliarden USD im Jahr 2026 auf 41,95 Milliarden USD im Jahr 2035 prognostiziert, unterstützt durch Unterhaltungselektronik, 5G, Cloud-Infrastruktur und nationale Initiativen im Speicherbereich. Für Indien wird ein Anstieg von 7,17 Milliarden USD auf 18,54 Milliarden USD prognostiziert, unterstützt durch die Elektronikfertigung, Smartphones sowie Investitionen in Montage und Tests.
Für Japan wird ein Anstieg von 2,87 Milliarden USD im Jahr 2026 auf 7,49 Milliarden USD im Jahr 2035 erwartet. Seine Rolle ist strategisch bedeutsam, da Kioxia und Sandisk in Japan NAND-Produkte fertigen. Die Partner nahmen 2025 den Betrieb der Kitakami Fab2 auf und kündigten bis 2032 potenzielle Investitionen von mehr als 31 Milliarden USD an, vorbehaltlich staatlicher Unterstützung. Für Südkorea wird ein Anstieg von 1,71 Milliarden USD auf 3,92 Milliarden USD prognostiziert, während Australien 2026 eine Marktgröße von 1,14 Milliarden USD aufweist. Das regionale Muster verdeutlicht den Unterschied zwischen Fertigungsführerschaft und lokalem Verbrauch: Länder, die große Mengen an Speicherprodukten exportieren, können geringere Werte der Inlandsnachfrage aufweisen, als es ihre Rolle in der Produktion vermuten lässt.
Lateinamerika
Für Lateinamerika wird ein Anstieg von 8,17 Milliarden USD im Jahr 2026 auf 17,68 Milliarden USD im Jahr 2035 prognostiziert, bei einer CAGR von 8,96 %. Der Markt wird hauptsächlich durch importierte Komponenten bestimmt, die in Verbrauchergeräten, Unternehmensinfrastrukturen und der Elektronikmontage eingesetzt werden. Brasilien und Mexiko stellen die größten Nachfragezentren dar. Die begrenzte lokale Speicherfertigung setzt die Abnehmer jedoch stärker Wechselkursbewegungen, Handelsbedingungen und globalen Angebotszyklen aus.
Nahost und Afrika
Für den Nahen Osten und Afrika wird ein Anstieg von 7,33 Milliarden USD im Jahr 2026 auf 9,44 Milliarden USD im Jahr 2035 prognostiziert, bei einer CAGR von 2,85 %. Die Nachfrage wird durch Rechenzentren, die Digitalisierung des öffentlichen Sektors, Telekommunikationsinvestitionen und KI-orientierte Infrastruktur in den Golfstaaten unterstützt. Die niedrigere Wachstumsrate spiegelt den uneinheitlichen Reifegrad der IKT sowie das Fehlen einer großen inländischen Speicherfertigungsbasis wider, wodurch die Region stärker von importierten Lieferungen und globalen Preisbedingungen abhängig ist.
GMI-Analysteneinschätzung
Aus unserer Sicht werden das regionale Nachfragewachstum und die Widerstandsfähigkeit der Fertigung nicht parallel verlaufen. Die CAGR Europas von 13,22 % spiegelt eine starke Nachfrage aus der Automobilindustrie und dem Industriesektor sowie eine durch politische Maßnahmen geförderte Nachfrage wider, während Nordamerika die größte regionale Umsatzbasis mit einer wachsenden Agenda für die inländische Fertigung verbindet. Öffentliche Fördermaßnahmen schaffen jedoch nicht unmittelbar Kapazitäten für die Speicherproduktion an der technologischen Spitze: Der Übergang von der Förderzusage zur qualifizierten Produktion bleibt ein mehrjähriges Vorhaben.
Der asiatisch-pazifische Raum wird weiterhin einen erheblichen Anteil der globalen Versorgungsbedingungen bestimmen, da dort wichtige Fertigungsökosysteme für DRAM und NAND angesiedelt sind. Japans geplante NAND-Investitionen und die fortbestehende Fertigungsrolle von Kioxia-Sandisk zeigen, dass Versorgungssicherheit von mehr als nur geografischer Diversifizierung abhängt; entscheidend ist auch die Kontinuität in technologisch ausgereiften Clustern. Abnehmer in Europa und Nordamerika können ihre Abhängigkeit durch Beschaffungs- und Qualifizierungsstrategien reduzieren, etablierte asiatische Produktionsnetzwerke jedoch kurzfristig nicht vollständig ersetzen.
Marktanteil und Wettbewerbslandschaft des Halbleiterspeichermarktes
Samsung hielt 2025 einen Anteil von 28% am Marktumsatz, gefolgt von SK hynix mit 22%, Micron mit 18%, Kioxia mit 10% und Western Digital mit 7%. Die verbleibenden 15% entfielen auf die anderen autorisierten Unternehmen. Die Konzentration auf die fünf führenden Anbieter verleiht ihnen erheblichen Einfluss auf die Versorgung mit fortschrittlichen DRAM-, HBM- und NAND-Produkten, wobei sich ihre Wettbewerbspositionen je nach Technologie und Kundenqualifizierung unterscheiden.
Samsung Electronics Co. ist mit einem breit aufgestellten DRAM-, NAND- und HBM-Portfolio führend. Die im Februar 2026 ausgelieferte HBM4-Lösung führte ein Produkt mit 3,3 TB/s, 2.048 I/O-Pins und verbesserter Energieeffizienz ein, während das Automotive-LPDDR5X-Produkt des Unternehmens über eine ASIL-D-Zertifizierung verfügt. Die Breite des Portfolios ermöglicht die Präsenz in den Bereichen künstliche Intelligenz, Konsumgüter, Unternehmen und Automobilindustrie, setzt das Unternehmen jedoch auch unterschiedlichen Zyklusbedingungen in den verschiedenen Speicherkategorien aus.
SK hynix Inc. hält einen Anteil von 22% und ist ein führender HBM-Anbieter mit starken Positionen bei DRAM und NAND durch Solidigm. Die Wettbewerbsrelevanz des Unternehmens beruht auf der frühen Kommerzialisierung von HBM, der Kundenqualifizierung sowie der geplanten Erweiterung der Fertigung in Yongin und Cheongju.
Micron Technology, Inc. hält einen Anteil von 18% und ist der wichtigste in den USA ansässige Anbieter von DRAM, NAND und HBM. Das Unternehmen begann 2024 mit der HBM3E-Serienproduktion, legte 2025 den Grundstein für eine HBM-Verpackungsanlage in Singapur und kündigte im Juni 2025 umfangreiche Investitionen in die Fertigung sowie Forschung und Entwicklung in den USA an. Diese Projekte stärken die strategische Position des Unternehmens, wobei ihr Kapazitätsbeitrag von einer erfolgreichen Umsetzung des Produktionshochlaufs abhängt.
Kioxia Corporation hält einen Anteil von 10% und bleibt durch seine japanische Fertigungspartnerschaft mit Sandisk ein bedeutender NAND-Anbieter. Kitakami Fab2 nahm im September 2025 die Produktion von 218-layer NAND auf. Anschließend kündigten die Partner Pläne an, bis 2032 mehr als 31 Milliarden USD in Japan zu investieren, vorbehaltlich staatlicher Unterstützung [8]Sandisk Corporation, Kioxia and Sandisk to Invest Over $31 Billion in Japan, Extending Leadership in Memory Industry, August 27, 2026, sandisk.com.
Western Digital Corporation/Sandisk entfielen 2025 auf 7% des Marktumsatzes. Western Digital schloss im Februar 2025 die Abspaltung seines Flash-Geschäfts ab und gründete Sandisk als eigenständig börsennotiertes Unternehmen [9]Western Digital Corporation, Western Digital Completes Planned Company Separation, February 24, 2025, westerndigital.com. Sandisk ist nun der relevante NAND-Wettbewerber, einschließlich der Fertigungs-Joint-Venture-Beziehung mit Kioxia, während sich Western Digital auf HDD-Produkte konzentriert.
Kingston Technology Company, Inc. ist als unabhängiger Anbieter von Speichermodulen, SSDs und Flash-Speicher tätig. Die Rolle des Unternehmens konzentriert sich auf Modulentwicklung, Produktqualifizierung, Beschaffung und Kanalmanagement und nicht auf die Waferfertigung.
Texas Instruments Incorporated liefert NOR-Flash und SRAM innerhalb seines Ökosystems für Analog- und Embedded-Verarbeitung. Das Unternehmen ist für Automobil- und Industriedesigns relevant, bei denen Speicher als Teil einer umfassenderen Embedded-Plattform eingesetzt wird.
Aktuelle Branchenentwicklungen
Benötigen Sie einen bestimmten Abschnitt dieses Berichts?
Erwerben Sie eine regionale Analyse, eine Analyse auf Länderebene, Unternehmensprofile oder andere Erkenntnisse auf Segmentebene separat
entsprechend Ihren Forschungsanforderungen.
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.
Unser 6-stufiger Forschungsprozess
1. Forschungsdesign und Analystenüberwachung
Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.
Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.
4. Marktgrößenbestimmung
Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.
5. Prognosemodell und Schlüsselannahmen
Jede Prognose enthält eine explizite Dokumentation von:
✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss
✓ Hemmende Faktoren und Minderungsszenarien
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)
✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt
6. Validierung und Qualitätssicherung
In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:
✓ Statistische Validierung
✓ Expertenvalidierung
✓ Marktrealitätscheck
Vertrauen & Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Fachzeitschriften, Handelspublikationen und spezialisierte Medien
Branchendatenbanken
Eigenentwickelte und Drittanbieter-Marktdatenbanken
Regulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Richtliniendokumente
Akademische Forschung
Universitätsstudien und Berichte spezialisierter Institutionen
Unternehmensberichte
Jahresberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
C-Suite, Beschaffungsleiter und technische Spezialisten
GMI-Archiv
Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten
Handelsdaten
Import-/Exportvolumina, HS-Codes und Zollunterlagen
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →