
著者:
Preeti Wadhwani, Manish Verma
無料のPDFをダウンロード
プライベートエクイティ市場 サイズとシェア 2026-2035
レポートID: GMI16168
|
発行日: August 2026
|
レポート形式: PDF/エクセル/ダッシュボード/プラットフォーム
無料のPDFをダウンロード
ライセンスオプションをご覧ください:

プライベートエクイティ市場
このレポートの無料サンプルを入手する
このレポートの無料サンプルを入手する
プライベートエクイティ市場
Is your requirement urgent? Please give us your business email
for a speedy delivery!
プライベートエクイティ市場規模
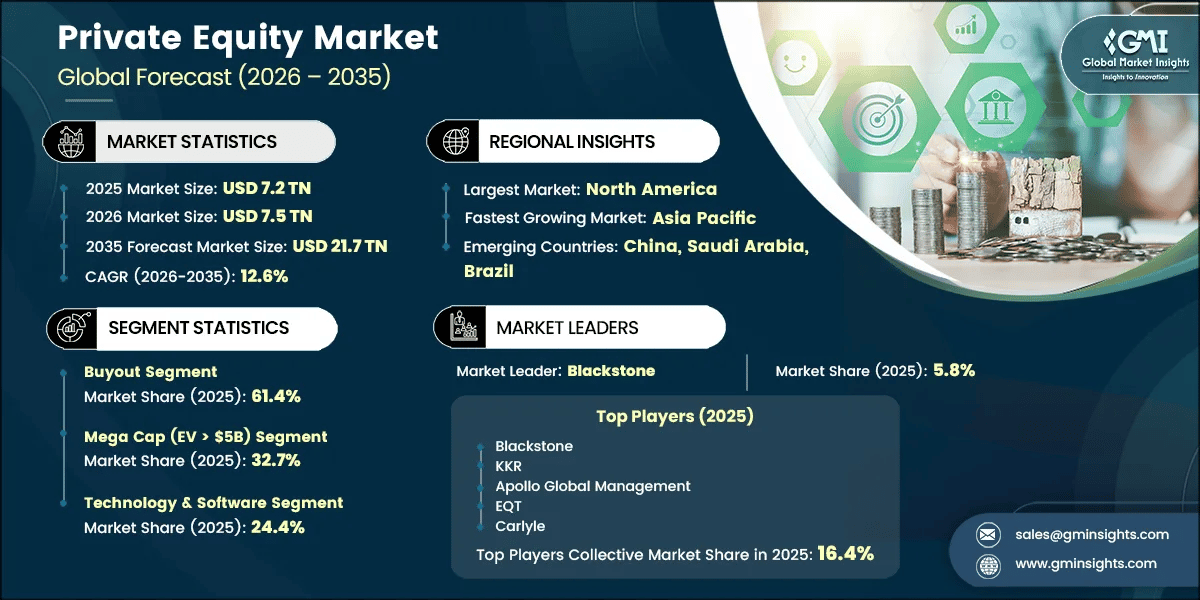
プライベートエクイティ市場の運用資産残高(AUM)は、2025年に72兆米ドルに達しており、年平均成長率(CAGR)12.6%で拡大し、2035年には217.4兆米ドルに達すると予測されている。この予測は、取引活動の単純な回復ではなく、より多くの資本がプライベート戦略に流入することで資本基盤が拡大することを反映している。年金基金、保険会社、政府系ファンド、その他の長期資金を配分する投資家は、引き続きこの拡大の中心的な役割を担っている。一方、準流動性ビークルは、時間の経過とともに投資対象となり得る投資家層を拡大する可能性がある。
プライベートエクイティ市場の主なポイント
市場リーダー:Blackstoneは2025年に 5.8%超の市場シェアを占め、市場をリードしました。
主要企業:この市場の主要5社には、Blackstone、KKR、Apollo Global Management、EQT、Carlyleが含まれ、2025年には合計で 16.4%の市場シェアを占めました。
短期的な市場環境には、依然としてばらつきがある。世界のプライベートエクイティの資金調達額は、2024年の1,025ファンドによる6,088億米ドルから、2025年には543ファンドによる4,076億米ドルに減少した。このことは、長期的なAUM見通しが拡大する一方で、資本形成がより少数の運用会社に集中していることを示している [1]KPMG, Q4'25 Pulse of Private Equity - Global Insights, January 2026, kpmg.com。同時に、世界のプライベート市場における投資待機資金は2025年第2四半期に46.3兆米ドルに達し、2024年末から4.6%増加した。これにより、資金調達環境とバリュエーション環境が許す場合には、買収活動を支え得る投資実行圧力が生じている [2]PitchBook, Global Private Market Funds' Dry Powder Dashboard, January 2026, pitchbook.com。
流動性ソリューションは、市場の事業モデルにおいてより重要性を増している。セカンダリー市場は2025年に2,400億米ドルに達し、前年比48%増加した。これは、リミテッド・パートナー(LP)がポートフォリオを再配分し、ジェネラル・パートナー(GP)が継続保有ビークルを活用して、従来のエグジット期間を超えて資産を保有したことによるものである。この変化は、資金調達、投資実行、投資回収の関係を変えている。スポンサーは、流動性を提供するために戦略的売却やIPOだけに依存する必要がなくなった一方、継続保有の仕組みには、信頼性のある価格設定、ガバナンス、投資家間の合意も求められる。
GMIアナリストの見解
プライベートエクイティのAUMは、資金調達環境が厳しさを増すなかでも成長する態勢にある。これは、市場が異なるタイミング特性を持つ複数の経路を通じて資本を蓄積しているためである。大規模な機関投資家からのコミットメントが引き続き主要な資金源となる一方、エグジット市場が制約を受ける場合でも、投資待機資金が高い投資実行能力を維持している。その結果生じる緊張関係は重要である。AUMの増加は、必ずしも分配の迅速化につながるわけではなく、ポートフォリオ価値を投資回収に転換できない運用会社は、より厳しい再投資判断に直面する可能性がある。
セカンダリー取引は、完全な解決策ではなく、部分的な流動性確保策となる。その拡大は、事業計画を完遂していない資産に流動性をもたらし、保有期間を延長する一方で、ポートフォリオ企業の報告、評価規律、継続保有ビークルのガバナンスに求められる水準も引き上げている。したがって、規模、専門的な事業支援リソース、継続的なセカンダリー市場へのアクセスを備えたスポンサーは、AUMサイクルを持続的な資本形成へと転換するうえで、より有利な立場にある。
主要な成長要因
機関投資家LPの資産配分シフト
機関投資家による資産配分が市場規模を下支えしている一方、投資コミットメントの傾向は、実績のある運用基盤をますます選好している。Bain & Companyによると、2024年のバイアウト・ファンドの資金調達額の 98% は経験豊富な運用会社に向かい、少なくとも 50億米ドルのファンドが調達資本の 40% を占めた [3]Bain & Company, Global Private Equity Report 2025: Outlook: Is a Recovery Starting to Take Shape?, February 2025, bain.com。この傾向は、再現性のある投資実行、報告インフラ、確立された共同投資関係を提供できるプラットフォームに有利に働く。また、専門特化型の戦略を超えて事業規模の拡大を目指す小規模運用会社にとって、参入障壁も高めている。
State Streetの2025年の調査では、機関投資家は今後 3〜5年で、プライベート市場とパブリック市場の資産配分比率が、それぞれ 42% と 58% になると予想していた。現在の比率は 39% と 61% である [4]State Street, The Retail Revolution Will Drive 50%+ of Private Market Flows by 2027, June 4, 2025, statestreet.com。この規模の変化により、市場はポートフォリオにおける補完的な資産配分から、より組み込まれた構成要素へと移行し、分散型ファンド、共同投資、流動性管理ツールへの需要が高まる。
投資待機資金の過剰な積み上がり
投資待機資金は、投資実行の根拠となると同時に、競争圧力の源泉にもなる。プライベートエクイティでは、2025年上半期に 1,958億米ドルの投資待機資金が積み増され、少なくとも 4年間保有されている資本はバイアウト向け投資待機資金の 24% を占めた。投資実行を遅らせることによる機会費用は、特にファンドの存続期間やポートフォリオ構築目標が固定されている運用会社において、未投資期間の長いコミットメントによって増大する。
その影響は市場全体で一様ではない。大手運用会社は複雑な上場企業の非公開化取引やカーブアウトを追求できる一方、ミドルマーケットの投資家は、1件当たりの株式投資額を抑えながら、より広範な投資対象企業群にアクセスできる。2024年には、バイアウト投資額が前年比 37% 増の 6,020億米ドルとなり、取引価値が 10億米ドル以上の取引がバイアウト投資額の 77% を占めた。この集中は、大規模で複雑な取引を引き受けながら、セクターに関する専門性も維持できる運用会社の優位性を強めている。
個人投資家へのプライベートエクイティ投資機会の開放
ファンドの仕組みが、非流動性資産に固有の性質と、定期的な償還への期待を両立できれば、個人投資家向けチャネルやウェルスチャネルは、機関投資家からの資金調達を補完する重要な資金源となる可能性がある。世界経済フォーラムは、個人投資家がプライベート市場への参加に充てられる潜在資産として 80兆米ドルを保有していると推計している。この機会は大きいものの、その実現は需要だけでなく、商品設計、販売管理、投資家適合性、セカンダリー市場の対応力に左右される。
State Streetによると、調査対象となった機関投資家の 56% は、今後 1〜2年以内に、個人投資家向けビークルがプライベート市場の資金調達フローの少なくとも 50% を占めると予想していた。2025年には、エバーグリーン型ビークルもセカンダリー戦略への流入額として約 1,130億米ドルを占めた。この組み合わせにより、セカンダリー市場のインフラは個人投資家向け市場の拡大において商業的に重要となる。運用会社による資産の発掘や流動性管理を支援できる一方、償還が急増する局面におけるミスマッチリスクを解消することはできない。
AIを活用した価値創出の効率化
AIは、投資対象の選定と投資先企業の業務パフォーマンスの双方に影響を及ぼし得るため、プライベートエクイティにおける重要性が高まっている。EYによると、プライベートエクイティ・ファンドの 84% は、AIが自社事業に重大な影響または変革的な影響を及ぼすと予想していた。商業面で重要なのは、テクノロジーのブランド化そのものではなく、スポンサーが実用的なユースケースを特定し、データガバナンスを確立し、投資先企業の運営計画に導入の責任体制を組み込めるかどうかである。
EYはまた、2024年までにプライベートエクイティの顧客のおよそ3分の2が、ポートフォリオ企業全体で少なくとも1件のAI施策を実施していたことを明らかにした。同社の事例資料によると、AIを活用した自動化により、中期的には売上高の成長と併せて10%を超える利益率の改善を支援できる可能性がある。また、あるポートフォリオ企業では、レポーティング業務の所要時間が4人日から1時間未満に短縮された。これらの成果は導入方法に左右されるものの、投資実行時、保有期間中、エグジット時において、オペレーション面のテクノロジー能力がスポンサー間の差別化要因としてより明確に認識されるようになっている。
主な抑制要因
エグジットにおける流動性逼迫圧力
エグジット環境は、運用資産(AUM)を実現収益へ転換するうえで、当面の最大の制約となっている。KPMGによると、2025年に世界で実施されたプライベートエクイティのエグジットは3,162件で、エグジット総額は1.2兆米ドルに達した。エグジット件数が少ない一方で総額が大きいことから、スポンサーはより大規模な収益実現を優先しており、多くのポートフォリオ企業が計画していた保有期間を超えて保有されていることが示される。
Bainは、同社が把握するゼネラル・パートナー全体で、未売却のポートフォリオ企業が約29,000社に上ると推定している。この滞留は、分配を制約し、投資家による投資ペースへの注目を高め、資金調達をより選別的なものにする可能性がある。セカンダリー取引や継続保有ビークルは、一部の資産に流動性を提供できるものの、現金分配を生み出し、実現ベースのパフォーマンスを検証するうえで、全面的なエグジットの重要性に取って代わるものではない。
高金利環境
資金調達コストの上昇により、債務返済負担が増加するとともに、売上高の成長やオペレーション改善に求められる価値創出への貢献度が高まり、レバレッジド・バイアウトの経済性は変化している。そのため、資金調達環境は大型バイアウトに対して特に大きな影響を及ぼす。大型バイアウトでは、従来、レバレッジが買収価格と株主リターンの双方を支えてきた。結果として、より規律ある引受審査、買い手と売り手の評価額の差の拡大、安定したキャッシュフローを有する資産へのプレミアムの高まりが生じている。
資金調達データは、この選別的な環境を裏付けている。2025年の資金調達額とファンド数の減少は、経験豊富な運用会社への資本集中が続くなかで生じた。ゼネラル・パートナーにとっての対応は、金利の変化を単に待つことではない。ポートフォリオのオペレーション計画、セクター知識、資金調達構造によって、マルチプルの拡大に依存せずにリターンを生み出せることを示すことである。
GMIアナリストの見解
市場における最大の運営上の緊張関係は、投資可能な潤沢な資本と、限られた収益実現能力の間にある。ドライパウダーと機関投資家による資産配分はAUMの成長を支える一方、エグジットの滞留は分配を遅らせ、投資家が運用会社の質を評価する方法を変える可能性がある。その結果、資金調達は、資産クラスとしてのプライベートエクイティに対する幅広い支持を示すものというより、実現ベースのパフォーマンス、ポートフォリオの透明性、流動性管理を試す場になりつつある。
この環境では、従来型のエグジットに加え、適切に管理されたセカンダリー取引や継続保有ソリューションを組み合わせられるスポンサーが有利となる。また、オペレーションによる価値創出の重要性も高まっている。レバレッジのコストが上昇し、売却時期が不確実な状況では、ポートフォリオ企業のキャッシュフロー、データ品質、戦略的位置付けを改善するスポンサーの能力が、リターンの安定性により直接的な影響を及ぼす。
プライベートエクイティ市場のセグメント別分析
ファンド別
バイアウトファンドの 2025 年の運用資産残高(AUM)は 4.42 兆米ドルであり、2035 年には 13.43 兆米ドルに達すると予測されている。その規模は、大手運用会社がレバレッジド・バイアウト(LBO)、マネジメント・バイアウト(MBO)、非公開化取引、カーブアウトを実行できる能力を反映している。2024 年には、北米で少なくとも 50 億米ドル規模のバイアウト案件のうち、非公開化取引が約半数を占めた。このことは、セグメント上位層において、資金調達能力と公開市場での取引実行に関する専門性が引き続き決定的に重要である理由を示している。
ベンチャーキャピタルは、2025 年から 2035 年にかけて 9,600 億米ドルから 2.07 兆米ドルへ拡大すると予測されている。このセグメントには、シード/プレシード、アーリーステージ(A&B)、レイトステージ(C+)の投資が含まれる。少数持分型と過半数持分型の双方を含むグロースエクイティは 1.21 兆米ドルから 4.02 兆米ドルへ拡大する一方、ディストレスト投資およびスペシャル・シチュエーション投資は 6,100 億米ドルから 2.22 兆米ドルへ増加する。グロースエクイティは、企業が経営権を完全に移転する取引を行わずに資本と事業運営面の支援を必要とする場合に有効である。ディストレスト戦略は、借り換え圧力とバリュエーションのリセットによって再編機会が生じる局面で、より重要性を増す。
セクター別
セクター別の運用資産残高では、テクノロジー・ソフトウェアが主導しており、2025 年の 1.76 兆米ドルから 2035 年には 6.11 兆米ドルに増加する。2024 年には、テクノロジー分野が世界のバイアウト案件の 33% を占めた。また、2025 年には、テクノロジー、メディア、通信が世界最大のプライベートエクイティ分野となり、その規模は 6,540 億米ドルに達した。継続的な収益、データ集約度、AI を活用した業務改善の余地により、ソフトウェアはプライベートエクイティの所有モデルとの適合性が特に高い。ただし、成長期待が高い場合には、バリュエーション規律が引き続き重要となる。
ヘルスケア・ライフサイエンスは 1.10 兆米ドルから 3.65 兆米ドルへ拡大し、これに金融サービスが 1.06 兆米ドルから 3.09 兆米ドルへの増加で続く。産業・製造、エネルギー・インフラ、消費財・小売、不動産プライベートエクイティ(REPE)、その他の分野も、重要な分散投資先であり続ける。各分野の投資論理は異なり、産業分野では事業運営の変革と統合を重視し、エネルギー・インフラでは長期保有を前提とした資本が必要となる。消費関連戦略は需要の底堅さとブランド運営により直接的に左右され、REPE は資産価格と資金調達環境の影響を受けやすい。
投資家別
年金基金は引き続き最大の投資家グループであり、運用資産残高は 2025 年の 2.63 兆米ドルから 2035 年には 9.05 兆米ドルへ増加する。公的年金基金および民間・企業年金基金に続くのが保険会社であり、生命保険会社ならびに損害保険、財物保険・賠償責任保険の投資家で構成される。コモディティ系および非コモディティ系の政府系ファンドを含む政府系ファンドも、長期保有を前提とした資本の主要な供給源となっている。
大学・慈善団体の基金、ファミリーオフィスおよび富裕層、ファンド・オブ・ファンズ、その他の投資家が資金基盤を広げている。大学や慈善団体の基金は通常、長期的なリターンの分散を求める一方、単一ファミリーオフィスおよびマルチファミリーオフィスは、準流動性の商品形態や直接投資の形式により迅速に対応する場合がある。プライマリーおよびセカンダリーのファンド・オブ・ファンズ戦略は、投資家が運用会社の分散または流動性管理の柔軟性を求める場合に、引き続き重要である。
案件規模別
50 億米ドルを超えるメガキャップ案件は、2025 年の 2.35 兆米ドルから 2035 年には 7.80 兆米ドルへ増加する一方、10 億米ドルから 50 億米ドルまでのラージキャップ案件は、1.97 兆米ドルから 5.70 兆米ドルへ拡大する。Bain の案件集中度に関するデータは、大型案件へのアクセスが、確立された運用会社の資金調達規模と案件実行能力にますます結び付いていることを示している。
2億5,000万米ドルから10億米ドルのミッドマーケット案件、5,000万米ドルから2億5,000万米ドルのローワーミッドマーケット取引、5,000万米ドル未満のスモールキャップ案件では、案件発掘および事業運営の条件がそれぞれ異なる。ミッドマーケットの投資家は、経営の専門化、追加買収、事業承継策を通じて価値を創出できる場合が多い。一方、超大型案件を扱うスポンサーには、より高度な資金調達、規制対応、ステークホルダー管理の能力が求められる。
GMIアナリストの見解
プライベートエクイティ戦略は、資金調達コスト、投資先企業の成熟度、投資家の流動性ニーズに対して異なる反応を示すため、セグメントの成長は今後も一様ではないとみられる。バイアウトの運用資産残高(AUM)は依然として最大規模を占めているが、その収益性は、レバレッジだけでなく、事業運営の改善や取引の複雑性によって左右される傾向が強まっている。グロースエクイティや特殊状況投資は、従来型のバイアウトにおける価格設定や資金調達が魅力に乏しい場合に、投資を実行する代替手段となる。
テクノロジー分野の優位性は、取引活動と、AIを活用した事業運営の改善余地の双方によって強固なものとなっている。一方、ヘルスケア、金融サービス、インフラは、安定的または長期的な価値創出につながる独自の経路を提供する。資産配分担当者にとって、ファンドの種類と取引規模を分散させることは、単なるリスク管理策ではない。異なる流動性サイクル、借り換えリスク、価値創出メカニズムへのエクスポージャーを決定する要素でもある。
プライベートエクイティ市場の地域別分析
北米
北米は最大の地域市場であり、市場規模は2025年の4.05兆米ドルから2035年には11.02兆米ドルへ拡大する。米国の市場規模は2025年に3.48兆米ドルで、2035年には9.84兆米ドルに達すると予測される。一方、カナダは5,600億米ドルから1.18兆米ドルへ拡大する。KPMGによると、2025年の南北米州におけるプライベートエクイティ投資額は9,118件の取引で1.2兆米ドルに達し、そのうち米国では8,232件の取引で1.1兆米ドルに上った。
同地域の市場規模は、潤沢な機関投資家資金、成熟した資金調達市場、グローバルなジェネラルパートナーの集積によって支えられている。市場の成熟度が高いことから競争も激しく、大手スポンサーは比較的洗練された投資対象市場に直面している。そのため、リターンの差別化は、セクター特化、事業運営改善のリソース、独自案件へのアクセスにますます左右されている。
欧州
欧州の市場規模は2025年の1.68兆米ドルから2035年には4.80兆米ドルへ拡大する。ドイツは5,000億米ドルから1.89兆米ドルへ拡大する一方、英国、フランス、イタリア、スペイン、スウェーデン、スイス、オランダは、成熟市場における多様な投資機会を提供している。欧州のプライベートエクイティおよびベンチャーキャピタルの投資待機資金は2024年に過去最高の4,140億ユーロに達し、その内訳はバイアウト企業が2,780億ユーロ、ベンチャーキャピタル企業が590億ユーロであった [5]Invest Europe, Positioned for the Challenge: Capital Under Management & Dry Powder 2024, July 24, 2025, investeurope.eu.
この投資待機資金基盤は投資実行能力を支える一方、欧州の分断された各国市場では、運用責任者が現地での案件発掘力と国境を越えた運営ノウハウを組み合わせる必要がある。State Streetの報告によると、機関投資家の63%が今後2年間に先進国欧州へ投資する計画を示しており、43%から上昇した。これは同地域の資金調達の魅力を支える一方、高品質な資産をめぐる競争も激化させている。
アジア太平洋
アジア太平洋は主要地域のなかで最も急速に成長しており、運用資産残高(AUM)は2025年の10.4兆米ドルから2035年までに44.2兆米ドルへ、年平均成長率(CAGR)16.4%で増加すると予測される。同期間に中国は4.8兆米ドルから22.3兆米ドルへ拡大する。インド、日本、韓国、オーストラリア、シンガポール、マレーシアでは、テクノロジー、ヘルスケア、消費財、産業分野の投資テーマにわたり、多様な投資機会が生まれている。
同地域の機会には、市場ごとに大きく異なる事業遂行上の条件が伴う。国ごとの規制、所有構造、現地の資金調達環境、クロスボーダー取引規則により、地域全体に単一の戦略を適用するだけでは不十分である。そのため、案件発掘、ガバナンス、買収後の事業遂行が現地市場の知識に左右される場合、現地チームを擁する地域運用会社やグローバルスポンサーが優位に立つ可能性がある。
ラテンアメリカおよび中東・アフリカ
ラテンアメリカの運用資産残高は2025年の2.8兆米ドルから2035年には9.1兆米ドルへ拡大し、ブラジル、メキシコ、アルゼンチンが成長を牽引する。中東・アフリカは1.5兆米ドルから5.9兆米ドルへ増加し、南アフリカ、サウジアラビア、アラブ首長国連邦が主要市場となる。これらの地域は、より小規模な運用資産残高を基盤として高い成長率を示す一方、投資成果が為替環境、政策変更、現地での資金調達の可用性、エグジット市場の厚みにより大きく左右される可能性がある。
GMIアナリストの見解
北米は今後も市場の主要な運用資産残高の基盤であり続けるが、市場が成熟しているため、規模だけで運用会社を差別化することは難しくなる可能性が高い。競争優位は、競争の激しい資本環境において、スポンサーが再現性のある事業改善と流動性の成果を実現できるかどうかに、ますます左右される。欧州は相当規模の投資可能資本と多様な市場へのアクセスを提供するものの、各国市場の複雑性が高いため、現地での事業遂行能力を備えた企業が優位となる。
アジア太平洋は予測成長率が高いため、地域特化は選択肢ではなく、事業上重要な要素となる。同地域は市場の異質性が高く、現地の所有構造や規制条件に対応できる運用会社に機会をもたらす一方、画一的なアプローチのコストも高める。ラテンアメリカおよび中東・アフリカは成長と分散効果をもたらし得るが、運用資産残高の基盤が小さく、事業環境の変動も大きいため、規律ある引受審査とエグジット計画が求められる。
[6]、[7]EY, How AI Is Sustainably Transforming Value Creation in Private Equity, November 7, 2025, ey.com。- 2025年1月:Jefferiesは、世界のセカンダリー市場が2024年に1,620億米ドルに達し、2023年の1,120億米ドルから45%増加したと報告しました。
- 2025年6月:State Streetは、機関投資家500社を対象としたプライベート市場に関する調査を公表し、56%が1〜2年以内に、個人投資家向けビークルがプライベート市場の資金調達フローの少なくとも半分を占めると予想していることを報告しました。
- 2025年7月:Jefferiesは、2025年上半期のセカンダリー市場取引額が1,030億米ドルとなり、前年同期比で51%増加したと報告しました。
- 2025年11月:EYは、ポートフォリオ企業におけるAI導入の成果を記録し、そのなかには、ある財務プロセスの所要時間を4人日から1時間未満に短縮したレポート作成の自動化が含まれていました。
- 2026年1月:KPMGは、2025年の世界のプライベートエクイティのエグジット価値が3,162件の取引で1.2兆米ドルに達し、543本のファンドにおける資金調達額が4,076億米ドルとなったと報告しました。
- 2026年2月:Jefferiesは、2025年の世界のセカンダリー市場取引額が2,400億米ドルに達し、そのうちGP主導取引が1,150億米ドルを占めたと報告しました。
Private Equity Market Research Report
最近の業界動向
このレポートの特定のセクションが必要ですか?
調査ニーズに基づき、地域別分析、国別分析、企業プロファイル、その他のセグメント別インサイトを個別に
ご購入いただけます。
よくある質問 (FAQs):
研究方法論、データソース、検証プロセス
本レポートは、直接的な業界との対話、独自のモデリング、厳格な相互検証に基づく体系的な研究プロセスに基づいており、単なる机上調査ではありません。
6ステップの研究プロセス
1. 研究設計とアナリストの監督
GMIでは、私たちの研究方法論は人間の専門知識、厳格な検証、そして完全な透明性の基盤の上に構築されています。私たちのレポートにおけるすべての洞察、トレンド分析、予測は、お客様の市場の微妙なニュアンスを理解する経験豊富なアナリストによって開発されています。
私たちのアプローチは、業界の参加者や専門家との直接的な関わりを通じた広範な一次調査を統合し、検証済みのグローバルソースからの包括的な二次調査で補完しています。元のデータソースから最終的な洞察までの完全なトレーサビリティを維持しながら、信頼性の高い予測を提供するために定量化された影響分析を適用しています。
2. 一次研究
一次調査は私たちの方法論の根幹を形成し、全体的な洞察の約80%を貢献しています。分析の正確さと深さを確保するために、業界参加者との直接的な関わりが含まれます。私たちの構造化されたインタビュープログラムは、経営幹部、取締役、そして専門家からのインプットを得て、地域およびグローバル市場をカバーしています。これらのやり取りは、戦略的、運用的、技術的な視点を提供し、包括的な洞察と信頼性の高い市場予測を可能にします。
3. データマイニングと市場分析
データマイニングは私たちの研究プロセスの重要な部分であり、全体的な方法論の約20%を貢献しています。主要プレーヤーの収益シェア分析を通じて、市場構造の分析、業界トレンドの特定、マクロ経済要因の評価が含まれます。関連データは有料および無料のソースから収集され、信頼性の高いデータベースを構築します。この情報は、販売代理店、メーカー、協会などの主要ステークホルダーからの検証を受け、一次調査と市場規模の算定をサポートするために統合されます。
4. 市場規模算定
私たちの市場規模算定はボトムアップアプローチに基づいており、一次インタビューを通じて直接収集された企業の収益データから始まり、製造業者の生産量データや設置・展開統計が加わります。これらのインプットを地域市場全体でまとめ、実際の業界活動に基づいたグローバルな推定値を算出します。
5. 予測モデルと主要な前提条件
すべての予測には以下の明示的な文書化が含まれます:
✓ 主要な成長ドライバーとその代演内容
✓ 抑制要因と緩和シナリオ
✓ 規制上の代演内容と政策変更リスク
✓ 技術普及曲線パラメータ
✓ マクロ経済の代演内容(GDP成長、インフレ、通貨)
✓ 競争の動態と市場参入/椭退の見通し
6. 検証と品質保証
最終段階では人による検証が行われます。ドメイン専門家がフィルタリングされたデータを手動でレビューし、自動化システムには視点や文脈上の誤りを発見します。この専門家レビューにより、品質保証の重要な層が加わり、データが研究目標および分野固有の基準に沖していることが確保されます。
私たちの3層構造の検証プロセスは、データの信頼性を最大化します:
✓ 統計的検証
✓ 専門家検証
✓ 市場実態チェック
信頼性と信用
検証済みデータソース
業界誌・トレード出版物
業界誌、トレード出版物、専門メディア
業界データベース
独自および第三者市場データベース
規制申請書類
政府調達記録と政策文書
学術研究
大学研究および専門機関のレポート
企業レポート
年次報告書、投資家向けプレゼンテーション、届出書類
専門家インタビュー
経営幹部、調達担当者、技術スペシャリスト
GMIアーカイブ
20以上の産業分野にわたる13,000件以上の発行済み調査
貿易データ
輸出入量、HSコード、税関記録
調査・評価されたパラメータ
本レポートのすべてのデータポイントは、一次インタビュー、真のボトムアップモデリング、および厳密なクロスチェックによって検証されています。 当社のリサーチプロセスについて設明を読む →