
Autores:
Avinash Singh, Amit Patil
Descargar PDF Gratis
Mercado de colchones con alternativas al plumón en Norteamérica Tamaño y Compartir 2026-2035
ID del informe: GMI15952
|
Fecha de publicación: August 2026
|
Formato del informe: PDF/Excel/Panel de control/Plataforma
Descargar PDF Gratis
Explore nuestras opciones de licencia:
Descargar PDF Gratis

Mercado de colchones con alternativas al plumón en Norteamérica
Obtenga una muestra gratuita de este informe
Obtenga una muestra gratuita de este informe
Mercado de colchones con alternativas al plumón en Norteamérica
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Tamaño del mercado de colchones con alternativas al plumón en América del Norte
El mercado de colchones con alternativas al plumón en América del Norte se valoró en 778,2 millones de USD en 2025 y se prevé que alcance 1,140 millones de USD en 2035, con un crecimiento a una tasa de crecimiento anual compuesta (TCAC) del 4 %. Se espera que los ingresos aumenten hasta 809,4 millones de USD en 2026.
Principales conclusiones del mercado de colchones alternativos al plumón en América del Norte
Líder del mercado: Tempur Sealy International lideró con más del 15% de cuota de mercado en 2025.
Principales actores: Los 5 principales actores de este mercado incluyen Tempur Sealy International, Serta Simmons Bedding, Sleep Number Corporation, Purple Innovation, Casper Sleep, que en conjunto registraron una cuota de mercado del 52% en 2025.
El mercado se define como los ingresos generados por la demanda de colchones cuyo principal componente de confort o relleno utiliza alternativas al plumón, como algodón, poliéster, lana, bambú, seda, kapoc y materiales relacionados; quedan excluidos los colchones convencionales de plumas o plumón, los cubrecolchones independientes y los colchones en los que la espuma viscoelástica, el látex, los muelles internos o la construcción híbrida constituyen el componente principal.
El crecimiento es medido, no explosivo. El incremento de 371 millones de USD del mercado entre 2025 y 2035 refleja un entorno maduro de productos de descanso, impulsado por la sustitución, en el que la diferenciación del producto debe justificar la compra en lugar de depender de la adopción inicial de la categoría. Las propuestas basadas en rellenos alternativos son comercialmente más relevantes cuando las marcas pueden combinar el posicionamiento en materia de confort con la elección de materiales, distintas opciones de firmeza y un modelo de entrega que reduzca las dificultades asociadas a la sustitución de un bien duradero y voluminoso.
La demanda se sustenta en las compras residenciales, mientras que las necesidades de hoteles, centros sanitarios y otras instituciones amplían la base de clientes potenciales. El atractivo de la categoría también está determinado por un contraste práctico: las alternativas sintéticas y naturales permiten a las marcas ofrecer diferentes propuestas de confort y materiales sin recurrir a plumón de origen animal. Esta flexibilidad permite desarrollar una arquitectura de precios que abarque desde ofertas asequibles hasta productos premium centrados en los materiales.
Perspectiva del analista de GMI
La TCAC prevista del 4,0 % indica que la expansión de la categoría en América del Norte depende menos de la novedad de la categoría que de la conversión de la demanda de sustitución y de la mejora de la combinación de productos. Un proveedor que trate «alternativa al plumón» únicamente como una descripción del relleno se arriesga a competir sobre una característica limitada y fácilmente replicable. La posición comercial más sólida surge de vincular la selección de materiales con un resultado creíble para el cliente, como un tacto preferido, un perfil de mantenimiento, una experiencia térmica o una propuesta basada en materiales naturales, y de ofrecer esa propuesta de forma coherente en distintos tamaños y canales.
Principales impulsores
Demanda de sustitución impulsada por los materiales
Los colchones con rellenos alternativos ofrecen a los consumidores la posibilidad de elegir entre propuestas basadas en materiales naturales y sintéticos sin salir de la categoría de colchones. El algodón sigue siendo el principal referente material, con un 37,2 % de la base de segmentación de 2025, mientras que el bambú presenta la mayor tasa de crecimiento prevista, del 6,4 %. Esta divergencia es relevante: el algodón favorece la escala y la familiaridad, mientras que el mayor crecimiento del bambú apunta a una vía más pequeña, pero estratégicamente útil, para las marcas que buscan diferenciarse mediante el posicionamiento de los materiales en lugar de depender únicamente de descuentos generalizados.
Personalización del confort según la firmeza y el tamaño
La firmeza media representa el 46,2 % de la base de segmentación de 2025, lo que la convierte en la configuración central en torno a la cual puede desarrollarse una amplia variedad de productos. Al mismo tiempo, se prevé que los productos blandos crezcan más rápido, a un 5,1 %, lo que indica que una oferta estandarizada de firmeza media podría dejar desatendida parte de la demanda incremental. El tamaño queen lidera con un 35,6 %, pero el mayor crecimiento previsto de los tamaños «otros», incluidos king y California king, a un 6,4 %, sugiere que las configuraciones de mayor tamaño y precio son importantes para el crecimiento futuro del valor.
Compra y gestión de pedidos habilitadas digitalmente
Los sitios web de comercio electrónico representan el 28,0 % de la referencia de canales de 2025, y los sitios web propios de las empresas son la vía de mayor crecimiento, con una TCAC del 7,5 %. Un sitio web directo permite a una marca controlar la explicación de los materiales, las recomendaciones de firmeza, las condiciones de prueba, la comunicación de la garantía y la presentación de opciones de mejora. En el caso de un producto difícil de evaluar únicamente mediante una ficha de especificaciones, el valor comercial del canal propio no se limita a reducir la dependencia de intermediarios; también consiste en la capacidad de traducir las diferencias de confort y materiales en una decisión de compra antes de que el producto llegue al cliente.
Ciclos de sustitución comerciales
La demanda residencial lidera la combinación de usos finales, pero se prevé que la demanda hotelera crezca un 6,1 %, por encima del mercado general. Los compradores del sector hotelero introducen una lógica de decisión diferenciada: la selección de colchones debe equilibrar el confort de los huéspedes con la durabilidad, la uniformidad de las adquisiciones y la planificación de las sustituciones. Esto abre una oportunidad para los proveedores capaces de ofrecer especificaciones reproducibles y servicios a nivel de cuenta, en lugar de limitarse a comunicar las características del producto al consumidor.
Principales restricciones
Umbrales de precio y comparación de valor
La gama de precios media constituye la mayor referencia de 2025, con un 44,0 %, mientras que se prevé que el segmento alto crezca un 5,5 %. Por tanto, la combinación de productos respalda el crecimiento de las categorías premium, pero también señala una limitación: los materiales o las construcciones de mayor precio deben ofrecer una justificación suficientemente clara para optar por una categoría superior. Conforme a la estructura aprobada, el segmento bajo se define como inferior a 500 USD, el medio como 500–1,500 USD y el alto como superior a 1,500 USD. Estas bandas amplias pueden situar productos muy diferenciados junto a alternativas más convencionales, lo que aumenta la necesidad de que las marcas comuniquen por qué resulta relevante pagar más.
Complejidad de los materiales y la construcción
Una cartera diversificada de materiales puede mejorar la relevancia de la oferta, pero complica el aprovisionamiento, el control de calidad, la planificación del inventario y la formación sobre los productos. Las ofertas basadas en algodón, lana, bambú, seda, poliéster y kapok no responden a expectativas de los clientes ni a estructuras de margen idénticas. Un catálogo amplio sin una segmentación disciplinada puede generar unidades de mantenimiento de existencias duplicadas y difuminar la función de cada producto dentro de la gama.
La brecha de evaluación táctil
Las tiendas físicas especializadas siguen siendo la mayor referencia de canal, con un 35,0 %, pese al mayor crecimiento de las ventas en línea. Este patrón indica que la evaluación física conserva su valor, especialmente cuando la firmeza, el tacto de la superficie y la calidad percibida influyen en la compra. Por tanto, las marcas digitales deben compensar la ausencia de una sala de exposición mediante unas directrices claras de configuración, un diseño de prueba creíble y una gestión de pedidos que no haga que una devolución resulte operativamente prohibitiva.
Exposición geográfica concentrada
Estados Unidos representó el 88,4 % del valor del mercado norteamericano en 2025, con 688 millones de USD de un total regional de 778,2 millones de USD. Esta concentración aporta escala, pero vincula estrechamente el desempeño regional a un único entorno nacional de consumo y comercio minorista. Canadá aporta diversificación, aunque su valor de 90,3 millones de USD en 2025 implica que la expansión canadiense debe seleccionarse atendiendo a criterios económicos, en lugar de tratarse como una simple extensión de un modelo operativo estadounidense.
Opinión del analista de GMI
La tensión central es que las vías de crecimiento más atractivas de la categoría, incluidos los materiales de alta gama, los perfiles de mayor suavidad y confort, los tamaños más grandes, los canales digitales propios y la demanda hotelera, también elevan los requisitos de ejecución. Estas vías exigen especificaciones de producto más precisas, una mejor educación del cliente o servicios de cumplimiento y gestión de cuentas más exigentes. Por tanto, el crecimiento favorecerá a las empresas capaces de simplificar la decisión de compra sin simplificar en exceso el surtido.
La combinación de canales agudiza esta tensión. El comercio minorista especializado sigue siendo importante porque los consumidores valoran la evaluación presencial, mientras que los sitios web propios de las empresas ofrecen el mayor crecimiento previsto. La implicación no es un cambio binario de la tienda a la pantalla, sino la necesidad de un modelo operativo conectado en el que la confianza generada en la sala de exposición, la educación digital, la economía de las pruebas y la gestión de devoluciones se refuercen mutuamente. Las empresas que utilicen los canales propios únicamente para promocionarse pueden incurrir en elevados costes de adquisición de clientes sin resolver el riesgo subyacente asociado a la selección del nivel de confort.
Análisis por segmentos del mercado norteamericano de colchones alternativos al plumón
Material
El algodón lidera el parámetro de referencia de materiales de 2025, con un 37,2 %, equivalente a unos 289,5 millones de USD cuando se aplica proporcionalmente al mercado norteamericano. Le sigue el poliéster, con un 25,2 %, o aproximadamente 196,1 millones de USD sobre la misma base. La escala del algodón lo convierte en la principal plataforma de volumen; el poliéster ofrece una alternativa sustancial orientada al valor. Su ponderación conjunta implica que la sustitución de materiales entre estas dos categorías puede influir significativamente en la combinación de la categoría, incluso cuando la demanda total del mercado varía poco.
La lana registra una cuota de referencia del 15,0 % y se prevé que crezca a una tasa del 5,2 %, mientras que el bambú tiene una cuota del 10,0 % y la tasa de crecimiento prevista más alta, del 6,4 %. Estos son los principales grupos de crecimiento de materiales naturales. La seda, con un 6,0 %, y otros materiales, incluido el kapok, con un 6,6 %, ocupan posiciones más reducidas. La implicación comercial es que una cartera de materiales debería distinguir entre productos de escala y productos de diferenciación con mayor crecimiento; presentar todos los materiales naturales como intercambiables debilita la lógica del surtido.
El tamaño queen lidera con una cuota de referencia del 35,6 % en 2025, seguido por el tamaño doble con un 19,0 % y el individual con un 17,0 %. Por tanto, el tamaño líder debería servir de base para la planificación de la producción y la profundidad del merchandising. Se prevé que los formatos más grandes agrupados en «otros», incluidos king y California king, crezcan a un 6,4 %, por encima del mercado. Su dinamismo ofrece una vía para el crecimiento del valor, ya que una mayor superficie de descanso puede respaldar valores absolutos de transacción más elevados, siempre que la propuesta de producto siga diferenciándose una vez considerados los costes de entrega y montaje.
Intervalo de precios
El segmento medio, definido en este mercado como el intervalo de 500–1.500 USD, registra la mayor cuota de referencia por intervalo de precios, con un 44,0 %. Constituye el principal campo de batalla competitivo, ya que debe satisfacer a los consumidores que buscan una mejora significativa sin llegar a realizar una compra de alto importe. El segmento alto, por encima de 1.500 USD, registra una cuota de referencia del 31,0 % y se prevé que crezca un 5,5 %, la tasa más elevada entre los intervalos de precios. Esto crea una oportunidad premium, pero únicamente para las propuestas que hagan suficientemente tangible la diferenciación en materiales, construcción, servicio o personalización del confort como para justificar la diferencia de precio.
Nivel de firmeza
La firmeza media registra una cuota de referencia del 46,2 %, lo que confirma su papel como configuración principal por volumen. Los productos firmes representan el 30,0 %, mientras que los productos blandos suponen el 23,8 %, aunque se prevé que crezcan un 5,1 %. Esta combinación favorece una arquitectura de cartera con la firmeza media como opción predeterminada, la firmeza alta como alternativa de rendimiento definida y la firmeza blanda como palanca de crecimiento selectivo. Las empresas que hagan operativamente clara la propuesta de suavidad pueden utilizarla para diferenciarse sin fragmentar la oferta principal.
Uso final
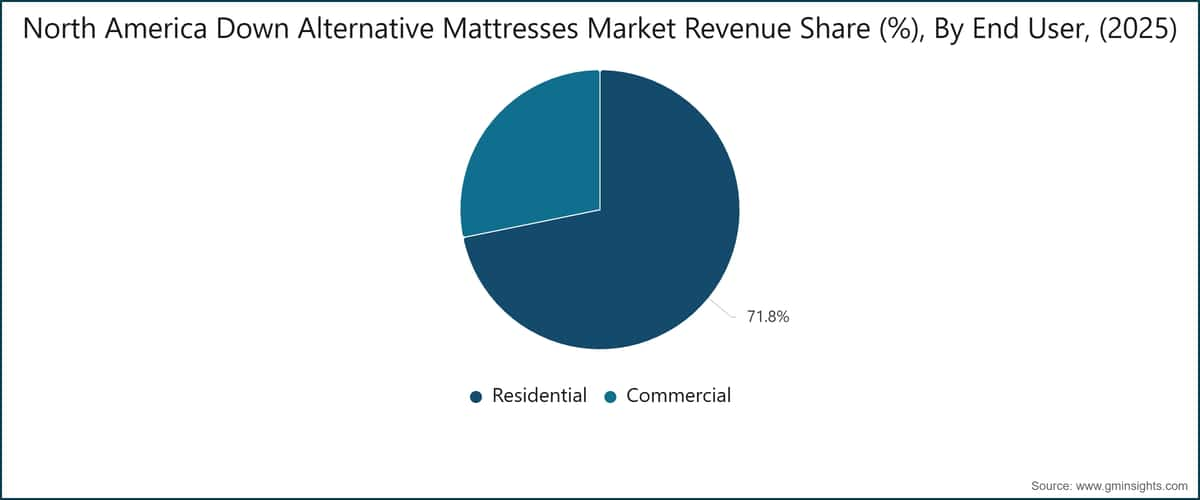
Las compras residenciales representan el 79,0 % de la cuota de referencia por uso final en 2025 y siguen constituyendo la principal base de demanda de la categoría. La demanda hotelera, con un 12,0 %, presenta el mayor crecimiento previsto, del 6,1 %; la demanda hospitalaria representa el 5,0 %, y otros usos institucionales suponen el 4,0 %. Las necesidades comerciales no deben abordarse como una versión ampliada de la demanda residencial. Los hoteles, hospitales y otras instituciones evalúan las especificaciones en función del mantenimiento, la uniformidad, los ciclos de compra y la continuidad operativa, además del confort.
Canal de distribución
Las tiendas especializadas físicas lideran la combinación de canales, con un 35,0 %, mientras que los sitios web de comercio electrónico representan el 28,0 %. Los sitios web propios de las empresas suponen tan solo el 12,0 %, pero se prevé que crezcan un 7,5 %, por delante de los sitios web de comercio electrónico, con un 6,2 %. La combinación resultante respalda una estrategia de doble canal: las tiendas especializadas siguen siendo útiles para facilitar la elección del producto y generar confianza, mientras que los canales digitales propios ofrecen la vía más sólida para la educación sobre el producto, la captación de datos de clientes y el control de los márgenes. Los hipermercados y supermercados, con un 10,0 %, y otras tiendas minoristas, con un 15,0 %, siguen siendo relevantes por su accesibilidad, pero se adaptan peor a un posicionamiento premium complejo.
Perspectiva del analista de GMI
El rendimiento de los segmentos apunta a un mercado en el que la creación de valor se está desplazando hacia las combinaciones, en lugar de centrarse en atributos aislados. La tasa de crecimiento del bambú, la expansión de los tamaños más grandes, la aceleración de los productos de precio elevado, el impulso de la firmeza blanda, la demanda hotelera y los sitios web propios de las empresas son factores relevantes de forma individual. Su importancia es aún mayor de forma acumulada: es probable que las ofertas más atractivas combinen una propuesta diferenciada de materiales con una configuración de confort, una propuesta premium de tamaño o servicio y un canal capaz de explicar eficazmente el conjunto.
Esto no convierte a la categoría en uniformemente premium. El algodón, el poliéster, los precios medios, la firmeza media, la demanda residencial y el comercio minorista especializado siguen constituyendo la base de escala. El reto estratégico consiste en preservar esa base mientras se invierte de forma selectiva en las combinaciones que elevan el valor realizado. Una marca que añada materiales premium sin perfeccionar la orientación digital, la comercialización o las funciones de la cartera de productos puede asumir una mayor complejidad sin capturar el beneficio de la combinación.
Análisis regional del mercado de colchones alternativos al plumón de América del Norte
Estados Unidos
Estados Unidos generó 688 millones de USD en 2025, lo que equivale al 88,4 % del mercado norteamericano, y se prevé que alcance aproximadamente 1,040 millones de USD en 2035, con una TCAC del 4,2 %. Por tanto, constituye el mercado decisivo de la región en términos de escala, diseño de canales y visibilidad competitiva. Su tamaño respalda una amplia variedad de configuraciones de producto y lo convierte en el entorno natural para probar propuestas de materiales, firmeza y venta directa al consumidor antes de desplegarlas en el conjunto de la región.
La concentración del mercado estadounidense también significa que la ejecución a escala nacional tiene un efecto desproporcionado en los resultados regionales. La amplia base residencial favorece surtidos esenciales reproducibles, mientras que la coexistencia del crecimiento digital y el comercio minorista especializado recompensa a las marcas capaces de coordinar las herramientas de selección en línea con la experiencia física del producto. Los proveedores deberían priorizar la coherencia operativa en las configuraciones de gran volumen de tamaño queen y firmeza media, al tiempo que utilizan materiales premium y ofertas de mayor tamaño para mejorar selectivamente la combinación de productos.
Canadá
Canadá representó 90,3 millones de USD en 2025. Su menor escala no lo convierte en un mercado comercialmente irrelevante; ofrece una vía regional diferenciada para las marcas que buscan presencia en Norteamérica más allá de Estados Unidos. Sin embargo, el tamaño del mercado desaconseja replicar sin más todas las inversiones estadounidenses en productos y canales. Una oferta canadiense económicamente viable requiere una selección disciplinada de tamaños, materiales, niveles de precios y sistemas de gestión logística.
El papel de Canadá se entiende mejor como un mercado de extensión focalizado que como un segundo mercado estadounidense indiferenciado. Las marcas que entren con una gama limitada y bien definida pueden mantener la claridad y reducir la exposición al inventario. La combinación de productos adecuada dependerá de si la ventaja de la marca se basa en el apoyo del comercio minorista especializado, en una experiencia digital propia o en la cobertura de cuentas comerciales.
Perspectiva del analista de GMI
El crecimiento norteamericano está concentrado geográficamente, pero no es uniforme entre las distintas geografías. Estados Unidos aporta la escala necesaria para absorber la innovación de producto y sustenta la previsión regional, mientras que Canadá ofrece una vía de expansión más pequeña, aunque relevante. Esto genera un problema de planificación asimétrico: una estrategia centrada primero en Estados Unidos es comercialmente racional, pero la dependencia excesiva de un solo mercado hace que la previsión regional sea sensible a la ejecución de los canales estadounidenses y a la demanda de reposición.
La mejor respuesta es una replicación selectiva, no una estandarización automática. Los productos esenciales deberían diseñarse para lograr eficiencia operativa en toda la región, pero Canadá debería recibir un surtido y un modelo de gestión logística calibrados a su menor base de ingresos. Este enfoque puede proteger la economía de la contribución y, al mismo tiempo, conservar una segunda plataforma nacional para el desarrollo de la marca y las relaciones comerciales.
Cuota de mercado y panorama competitivo de los colchones alternativos al plumón en Norteamérica
Tempur Sealy International lidera el mercado en 2025, con una cuota estimada del 15 %. Junto con Serta Simmons Bedding, Sleep Number Corporation, Purple Innovation y Casper Sleep, las cinco principales empresas concentran aproximadamente el 52 % del mercado. La cuota conjunta aproximada del 52 % correspondiente a las cinco principales empresas subraya el papel de los operadores con escala en esta categoría, en la que las marcas de comercio electrónico y las marcas centradas en los materiales compiten por captar cuota adicional.
Los valores de cuota de mercado de 2025 presentados en esta tabla proceden de la investigación de mercado de GMI.
La ventaja competitiva en este mercado depende de algo más que del número de modelos ofrecidos. El principal reto comercial consiste en hacer comprensibles el material, la comodidad y el posicionamiento de precios a través de los canales físicos y digitales de comercialización. Las empresas con una arquitectura de gama coherente pueden mantener una diferenciación más clara entre los productos de volumen y las ofertas de mayor valor; las empresas con surtidos indiferenciados afrontan un mayor riesgo de comparación de precios.
Evolución reciente del sector
Adquiera por separado análisis regionales, análisis a escala nacional, perfiles de empresas o cualquier otro conocimiento a escala de segmento
en función de sus necesidades de investigación.
Preguntas frecuentes(FAQ):
Metodología de investigación, fuentes de datos y proceso de validación
Este informe se basa en un proceso de investigación estructurado basado en conversaciones directas con la industria, modelado propietario y validación cruzada rigurosa, y no solo en investigación de escritorio.
Nuestro proceso de investigación de 6 pasos
1. Diseño de investigación y supervisión de analistas
En GMI, nuestra metodología de investigación se basa en la experiencia humana, la validación rigurosa y la transparencia total. Cada perspectiva, análisis de tendencias y pronóstico en nuestros informes es desarrollado por analistas experimentados que entienden los matices de su mercado.
Nuestro enfoque integra una extensa investigación primaria a través del compromiso directo con participantes y expertos de la industria, complementada con una investigación secundaria integral de fuentes globales verificadas. Aplicamos análisis de impacto cuantificado para ofrecer pronósticos confiables, manteniendo una trazabilidad completa desde las fuentes de datos originales hasta los insights finales.
2. Investigación primaria
La investigación primaria forma la columna vertebral de nuestra metodología, contribuyendo con casi el 80% a los insights generales. Implica el compromiso directo con los participantes de la industria para garantizar la precisión y profundidad en el análisis. Nuestro programa de entrevistas estructuradas cubre los mercados regionales y globales, con aportes de ejecutivos de nivel C, directores y expertos en la materia. Estas interacciones proporcionan perspectivas estratégicas, operativas y técnicas, permitiendo insights completos y pronósticos de mercado confiables.
3. Minería de datos y análisis de mercado
La minería de datos es una parte clave de nuestro proceso de investigación, contribuyendo con casi el 20% a la metodología general. Implica analizar la estructura del mercado, identificar las tendencias de la industria y evaluar los factores macroeconómicos a través del análisis de participación en los ingresos de los principales actores. Los datos relevantes se recopilan de fuentes pagas y gratuitas para construir una base de datos confiable. Esta información se integra luego para respaldar la investigación primaria y el dimensionamiento del mercado, con validación de partes interesadas clave como distribuidores, fabricantes y asociaciones.
4. Dimensionamiento del mercado
Nuestro dimensionamiento del mercado se basa en un enfoque ascendente, comenzando con datos de ingresos de empresas recopilados directamente a través de entrevistas primarias, junto con cifras de volumen de producción de fabricantes y estadísticas de instalación o implementación. Estos datos se ensamblan a través de los mercados regionales para llegar a una estimación global fundamentada en la actividad real de la industria.
5. Modelo de pronóstico y supuestos clave
Cada pronóstico incluye documentación explícita de:
✓ Principales impulsores de crecimiento y su impacto asumido
✓ Factores restrictivos y escenarios de mitigación
✓ Supuestos regulatorios y riesgo de cambio de política
✓ Parámetro de la curva de adopción tecnológica
✓ Supuestos macroeconómicos (crecimiento del PIB, inflación, moneda)
✓ Dinámicas competitivas y expectativas de entrada/salida al mercado
6. Validación y aseguramiento de calidad
Las etapas finales implican validación humana, donde expertos del dominio revisan manualmente los datos filtrados para identificar matices y errores contextuales que los sistemas automatizados podrían pasar por alto. Esta revisión de expertos añade una capa crítica de aseguramiento de calidad, asegurando que los datos se alineen con los objetivos de investigación y los estándares específicos del dominio.
Nuestro proceso de validación de triple capa garantiza la máxima fiabilidad de los datos:
✓ Validación estadística
✓ Validación de expertos
✓ Verificación de la realidad del mercado
Confianza & credibilidad
Fuentes de datos verificadas
Publicaciones comerciales
Revistas sectoriales, publicaciones comerciales y medios especializados
Bases de datos industriales
Bases de datos de mercado propias y de terceros
Documentos regulatorios
Registros de contratación pública y documentos de política
Investigación académica
Estudios universitarios e informes de instituciones especializadas
Informes corporativos
Informes anuales, presentaciones a inversores y declaraciones
Entrevistas con expertos
Alta dirección, responsables de compras y especialistas técnicos
Archivo GMI
Más de 13.000 estudios publicados en más de 20 sectores industriales
Datos comerciales
Volúmenes de importación/exportación, códigos HS y registros aduaneros
Parámetros estudiados y evaluados
Cada punto de datos de este informe se valida mediante entrevistas primarias, modelado ascendente real y rigurosas comprobaciones cruzadas. Lea sobre nuestro proceso de investigación →