
著者:
Avinash Singh, Amit Patil
無料のPDFをダウンロード
北米ダウン代替マットレス市場 サイズとシェア 2026-2035
レポートID: GMI15952
|
発行日: August 2026
|
レポート形式: PDF/エクセル/ダッシュボード/プラットフォーム
無料のPDFをダウンロード
ライセンスオプションをご覧ください:

北米ダウン代替マットレス市場
このレポートの無料サンプルを入手する
このレポートの無料サンプルを入手する
北米ダウン代替マットレス市場
Is your requirement urgent? Please give us your business email
for a speedy delivery!
北米ダウン代替マットレス市場規模
北米のダウン代替マットレス市場は、2025年に 7億7,820万米ドルと評価され、2035年までに 11億4,000万米ドルに達すると予測されており、年平均成長率(CAGR)4%で拡大する見込みです。市場収益は 2026年に 8億940万米ドルまで増加すると予想されます。
北米ダウン代替マットレス市場の主要ポイント
市場リーダー:Tempur Sealy Internationalは、2025年に15%超の市場シェアを占め、市場をリードした。
主要企業:本市場の上位5社には、Tempur Sealy International、Serta Simmons Bedding、Sleep Number Corporation、Purple Innovation、Casper Sleepが含まれ、2025年には合計で52%の市場シェアを占めた。
本市場は、主な快適性または充填材として、綿、ポリエステル、羊毛、竹、シルク、カポックなどのダウン以外の代替素材および関連材料を使用するマットレスに対する需要側の収益と定義されます。従来型の羽毛・ダウンマットレス、単体のトッパー、ならびに低反発フォーム、ラテックス、コイル、またはハイブリッド構造を主な構成要素とするマットレスは対象外です。
成長は爆発的というより、着実なものです。2025〜2035年における市場規模の 3億7,100万米ドルの増加は、初回購入によるカテゴリー採用ではなく、買い替えが牽引する成熟した寝具市場を反映しています。この市場では、製品の差別化によって購入を正当化する必要があります。代替充填材の提案は、ブランドが快適性の訴求と素材の選択肢、硬さの選択肢、そしてかさばる耐久消費財の買い替えに伴う負担を軽減する配送モデルを組み合わせられる場合に、特に商業的な重要性を持ちます。
需要は住宅向け購入を基盤としていますが、ホテル、医療機関、その他の施設向け需要によって対象市場はさらに広がります。このカテゴリーの魅力は、実用的な対比によっても形成されています。合成素材および天然素材の代替品を使用することで、ブランドは動物由来のダウンに依存せず、異なる快適性や素材に関する訴求を提供できます。この柔軟性により、手頃な価格帯の商品から、素材を前面に打ち出したプレミアム製品まで、幅広い価格体系を構築できます。
GMIアナリストの見解
予測される年平均成長率(CAGR)4.0%は、北米におけるカテゴリー拡大が、カテゴリーの新規性よりも買い替え需要の取り込みと製品構成の改善に依存していることを示しています。「ダウン代替」を単なる充填材の説明として扱うサプライヤーは、狭く模倣されやすい特長をめぐる競争に陥るリスクがあります。より強固な商業的ポジションを築くには、素材の選択を、好ましい手触り、手入れのしやすさ、温度に関する使用感、天然素材の訴求など、信頼できる顧客価値に結び付け、その価値をサイズや販売チャネルを問わず一貫して提供することが重要です。
主な成長要因
素材を重視した買い替え需要
代替充填材を使用したマットレスは、消費者に対し、マットレスカテゴリーから離れることなく、天然素材と合成素材のどちらを選ぶかという選択肢を提供します。綿は、2025年のセグメント構成において 37.2%を占め、依然として最大の素材基準となっています。一方、竹は 6.4%と最も高い成長率が予測されています。この相違は重要です。綿は規模と親しみやすさを支える一方、竹のより速い成長は、広範な値引きだけに依存せず、素材のポジショニングによって差別化を図ろうとするブランドにとって、規模は小さいものの戦略的に有用な道筋を示しています。
硬さとサイズにおける快適性のカスタマイズ
中程度の硬さは2025年のセグメント構成の46.2%を占めており、幅広い品揃えを構築する中心的な仕様となっている。同時に、軟らかい製品は5.1%とより高い成長率が予測されており、標準化された中程度の硬さの製品だけでは追加需要を取り込めない可能性を示している。クイーンサイズが35.6%で最大の割合を占める一方、キングサイズやカリフォルニアキングを含む大型の「その他」サイズは6.4%とより高い成長率が予測されている。このことは、高価格帯の寝室向け構成が今後の価値成長において重要であることを示唆している。
デジタル化された購入・履行
オンラインのEコマースサイトは2025年のチャネル基準値の28.0%を占めており、企業所有のウェブサイトが年平均成長率(CAGR)7.5%で最も急速に成長する販売経路となっている。自社サイトを通じて、ブランドは素材の説明、硬さに関する案内、試用条件、保証内容の伝達、アップグレード विकल्पの提示を管理できる。仕様書だけでは評価が難しい製品の場合、自社チャネルの商業的価値は、単に仲介業者への依存度を下げることにとどまらない。製品が顧客に届く前に、快適性や素材の違いを購入判断へと結び付けられる点にある。
商業用途における買い替えサイクル
最終用途構成では住宅用途の需要が最大である一方、ホテル用途の需要は6.1%で市場全体を上回る成長率が予測されている。ホテルの購入担当者は独自の判断基準を持つ。マットレスの選定では、宿泊客の快適性と耐久性、調達の一貫性、買い替え計画のバランスを取る必要がある。そのため、消費者向けの製品訴求だけでなく、再現性のある仕様と顧客アカウント単位のサービスを提供できるサプライヤーに参入機会が生まれる。
主な抑制要因
価格の閾値と価値比較
中価格帯は2025年の基準値で44.0%を占め、最大の構成となっている一方、高価格帯は5.5%の成長率が予測されている。この構成はプレミアム市場の成長を支える一方で、制約も示している。すなわち、より高価格の素材や構造には、上位製品へ移行する十分に明確な理由が求められる。定義された区分では、低価格帯は500米ドル未満、中価格帯は500〜1,500米ドル、高価格帯は1,500米ドル超とされている。これらの幅広い価格帯では、差別化の大きい製品が従来型の代替製品と同じ区分に置かれる可能性があり、アップグレードの意義を伝えるうえでブランドの負担が増す。
素材および構造の複雑性
多様な素材ポートフォリオは市場との適合性を高める一方、調達、品質管理、在庫計画、製品教育を複雑にする可能性がある。綿、羊毛、竹、シルク、ポリエステル、カポックを使用した製品は、顧客の期待や利益率の構造がそれぞれ異なる。規律あるセグメンテーションを行わずに品揃えを拡大すると、重複する在庫管理単位が生じ、品揃えにおける各製品の役割が不明確になる可能性がある。
触感評価のギャップ
オンライン販売の成長がより速いにもかかわらず、実店舗の専門店は35.0%で依然として最大のチャネル基準値を占めている。この傾向は、特に硬さ、表面の感触、知覚品質が購入に影響する場合、実物を評価できることに価値が残っていることを示している。そのため、デジタルブランドは、明確な仕様案内、信頼性の高い試用設計、返品を業務上過度に困難にしない履行体制によって、ショールームがないことを補う必要がある。
地理的な集中リスク
2025年、米国は北米市場規模の 88.4% を占め、その金額は北米全体の 7億7,820万米ドルのうち 6億8,800万米ドルに相当した。この集中は規模のメリットをもたらす一方、地域の業績が一国の消費者・小売環境に密接に左右されることを意味する。カナダは多様化に寄与するものの、2025年の市場規模は 9,030万米ドルにとどまるため、カナダでの事業拡大は、米国の事業モデルを単純に展開するのではなく、経済性を慎重に見極めて進める必要がある。
GMIアナリストの見解
このカテゴリーにおける最大の緊張関係は、プレミアム素材、より柔らかな快適性、大型サイズ、自社運営のデジタルチャネル、ホテル需要など、最も魅力的な成長機会が、同時により高度な実行力を求める点にある。これらの成長機会を取り込むには、製品仕様の精度向上、顧客へのより充実した情報提供、より厳格なフルフィルメントや顧客アカウント対応が必要となる。そのため、成長は品ぞろえを過度に単純化することなく、購入判断を容易にできる企業に有利に進むと考えられる。
チャネル構成は、この緊張関係をさらに明確にしている。消費者は実際に商品を確認することを重視するため、専門小売は引き続き重要である一方、企業所有のウェブサイトは最も高い成長が予測される。ここから導かれるのは、店舗からオンライン画面への二者択一の移行ではない。ショールームで醸成される信頼感、デジタルによる情報提供、試用の採算性、返品管理が相互に機能する、統合された事業運営モデルが必要である。自社運営チャネルを販促だけに利用する企業は、根本的な快適性選択のリスクを解決できないまま、高い顧客獲得コストを負担する可能性がある。
北米ダウン代替マットレス市場のセグメント分析
素材
2025年の素材別ベンチマークでは綿が 37.2% で首位に立ち、北米市場に比例適用した場合の参考値は 2億8,950万米ドルとなる。ポリエステルは 25.2% で続き、同じ基準では約 1億9,610万米ドルに相当する。綿は規模の大きさから主要な数量基盤となり、ポリエステルは相当規模の価格重視型の対抗カテゴリーとなっている。この2カテゴリーの合計比重が大きいことから、市場全体の需要が小幅に変化する場合でも、両カテゴリー間の素材代替がカテゴリー構成に大きな影響を及ぼす可能性がある。
ウールのベンチマークシェアは 15.0% で、成長率は 5.2% と予測される。一方、竹のシェアは 10.0% で、予測成長率は 6.4% と最も高い。これらは天然素材における主要な成長領域である。シルクは 6.0%、その他の素材は 6.6% を占め、その他にはカポックが含まれるが、いずれもより限定的な位置付けにある。事業上の示唆は、素材ポートフォリオにおいて、規模を重視する製品と高成長の差別化製品を区別すべきだという点にある。すべての天然素材を代替可能なものとして提示すると、品ぞろえの論理が弱まる。
2025年のベンチマークシェアでは、クイーンサイズが 35.6% で首位となり、フル/ダブルが 19.0%、ツイン/シングルが 17.0% で続く。したがって、最大シェアのサイズを生産計画と品ぞろえの厚みにおける中核とすべきである。「その他」に分類されるキングやカリフォルニアキングなどの大型サイズは 6.4% の成長率が予測され、市場全体を上回る。大型の睡眠面は1回当たりの取引額を高められるため、その勢いは価値成長への道筋となる。ただし、配送・設置コストを考慮した後も、製品の提案価値が差別化されていることが条件となる。
価格帯
この市場において 500〜1,500米ドルと定義される中価格帯は、44.0%の基準シェアを占め、最大の価格帯ベンチマークとなっている。高額商品の購入に踏み切るほどではないものの、明確なアップグレードを求める消費者のニーズに応える必要があるため、主要な競争領域となっている。1,500米ドルを超える高価格帯の基準シェアは31.0%で、価格帯別では最も高い5.5%の成長率が予測される。これはプレミアム市場の機会を生み出すが、その価格差を正当化するには、素材、構造、サービス、または快適性のカスタマイズを十分に具体化できる提案が必要となる。
硬さレベル
中程度の硬さは46.2%の基準シェアを占め、主要な数量構成としての地位を裏付けている。硬めの製品は30.0%、柔らかめの製品は23.8%を占めるが、柔らかめの製品は5.1%の成長率が予測される。この組み合わせからは、中程度を標準仕様、硬めを明確な性能重視の選択肢、柔らかめを重点的な成長手段とする製品ポートフォリオが有効であることが示される。柔らかさの価値を具体的かつ明確に伝えられる企業は、主力商品の品ぞろえを分散させることなく、これを差別化要因として活用できる。
最終用途
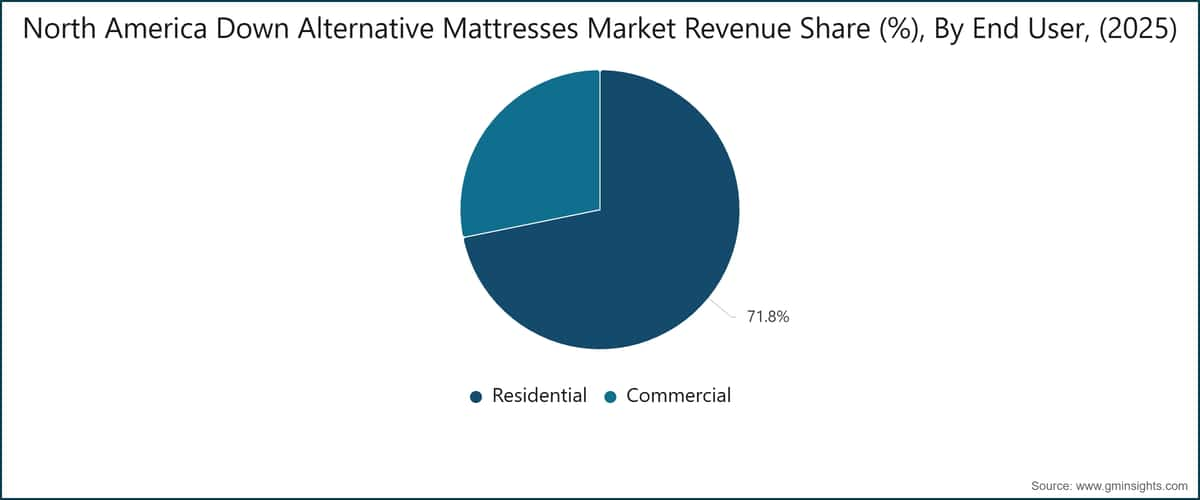
住宅用の購入は2025年の最終用途ベンチマークの79.0%を占め、このカテゴリーの主要な需要基盤であり続けている。ホテル需要は12.0%で、予測成長率は6.1%と最も高い。病院需要は5.0%、その他の施設用途は4.0%を占める。業務用需要は、住宅用需要を単純に拡大したものとして捉えるべきではない。ホテル、病院、その他の施設では、快適性だけでなく、保守、品質の一貫性、購買サイクル、業務継続性を踏まえて仕様を評価する。
流通チャネル
チャネル構成では、実店舗の専門店が35.0%で首位となり、オンライン電子商取引サイトが28.0%を占めている。自社サイトは12.0%にとどまるものの、電子商取引サイトの6.2%を上回る7.5%の成長率が予測される。この構成は、二つのチャネルを組み合わせる戦略を支持している。専門店は適合性の確認や購入時の安心感の醸成に有用である一方、自社デジタルチャネルは、商品理解の促進、顧客データの取得、利益率の管理において最も有力な手段となる。ハイパーマーケット/スーパーマーケットは10.0%、その他の小売店は15.0%を占め、購入しやすさの面では引き続き重要だが、複雑なプレミアム訴求にはあまり適していない。
GMIアナリストの見解
セグメント別の実績からは、単独の属性ではなく、複数の要素の組み合わせへと価値創出の軸が移行している市場の姿が浮かび上がる。竹素材の成長率、大型サイズの拡大、高価格製品の成長加速、柔らかめの硬さに対する需要の伸長、ホテル需要、自社サイトの拡大は、それぞれ個別にも重要である。より大きな意味を持つのは、これらが累積的に作用する点である。最も魅力的な製品提案は、差別化された素材の訴求に加え、快適性の仕様、プレミアムサイズまたはサービスの提案、そしてその組み合わせを効果的に説明できるチャネルを組み合わせるものになる可能性が高い。
ただし、これはカテゴリー全体が一様にプレミアム化することを意味しない。綿、ポリエステル、中価格帯、中程度の硬さ、住宅用需要、専門小売は、依然として規模を支える基盤である。戦略上の課題は、この基盤を維持しながら、実現価値を高める組み合わせに選択的に投資することである。プレミアム素材を追加しても、デジタル上の案内、商品陳列、品ぞろえにおける役割を改善しなければ、ブランドは複雑性を抱え込むだけで、商品構成による恩恵を獲得できない可能性がある。
北米ダウン代替マットレス市場の地域分析
米国
米国は2025年に6億8,800万米ドルを生み出し、北米市場の88.4%を占めた。2035年には、年平均成長率(CAGR)4.2%で約10億4,000万米ドルに達すると予測される。そのため、米国は市場規模の拡大、販売チャネル設計、競争上の存在感において、地域市場を左右する中核市場となっている。同国の市場規模は幅広い製品構成を支え、地域全体への展開に先立ち、素材、硬さ、消費者直販の提案を検証する自然なテスト市場となっている。
米国市場への集中度が高いことは、国内での事業展開が地域全体の成果に過大な影響を及ぼすことも意味する。大規模な住宅需要基盤は再現性の高い中核品ぞろえを有利にする一方、デジタル市場の成長と専門小売の併存により、オンラインの選定ツールと実店舗での商品体験を整合させられるブランドが評価される。サプライヤーは、販売量の多いクイーンサイズおよび中程度の硬さの製品構成で業務の一貫性を優先しつつ、高級素材や大型サイズの製品を活用して、製品構成を選択的に高付加価値化すべきである。
カナダ
カナダの市場規模は2025年に9,030万米ドルとなった。市場規模は小さいものの、商業的に無視できるわけではなく、米国以外で北米におけるプレゼンスを確立したいブランドにとって、地域内の独自の進出先となる。ただし、市場規模を踏まえると、米国向けの製品や販売チャネルへの投資をすべて単純に再現することは得策ではない。経済的に成立するカナダ向けの提案には、サイズ、素材、価格帯、フルフィルメント体制を規律ある形で選定することが求められる。
カナダは、差別化されていない第二の米国市場ではなく、対象を絞った拡張市場として捉えるのが適切である。限定的で明確に定義された製品範囲で参入するブランドは、訴求の明確さを維持し、在庫リスクを抑制できる。適切な製品構成は、ブランドの優位性が専門小売による支援、自社所有のデジタル体験、または法人顧客対応のいずれに基づくかによって異なる。
GMIアナリストの見解
北米市場の成長は地理的に集中しているが、地域全体で一様に進むわけではない。米国は製品イノベーションを吸収するために必要な規模を提供し、地域市場の予測を支える一方、カナダは規模は小さいものの、関連性のある拡張先となる。このため、計画策定には非対称性が生じる。米国を第一に据える戦略は商業的に合理的であるものの、単一市場への依存度が高まることで、地域市場の予測は米国における販売チャネルの実行力と買い替え需要の影響を受けやすくなる。
最適な対応は、自動的な標準化ではなく、選択的な再現である。中核製品は地域全体で業務効率を高められるよう設計すべきだが、カナダについては、より小規模な売上基盤に合わせて品ぞろえとフルフィルメントモデルを調整する必要がある。このアプローチにより、利益貢献の経済性を守りながら、ブランド開発と取引関係構築のための第二の国別基盤を維持できる。
北米のダウン代替マットレス市場シェアと競争環境
Tempur Sealy Internationalは、推定市場シェア15%で2025年の市場をリードしている。Serta Simmons Bedding、Sleep Number Corporation、Purple Innovation、Casper Sleepを加えた上位5社は、合計で市場の約52%を占めている。上位5社の集中シェアが約52%に達していることは、このカテゴリーにおいて規模を有する事業者が重要な役割を担っていることを示しており、電子商取引企業や素材を訴求するブランドが追加的なシェアをめぐって競争している。
この表に示す2025年の市場シェアは、GMIの市場調査に基づく。
この市場における競争優位は、提供するモデル数だけで決まるものではない。商業面での主な課題は、実店舗とデジタルの双方の販売チャネルにおいて、素材、快適性、価格設定の位置付けを分かりやすく伝えることである。一貫性のある商品構成を持つ企業は、量販向け製品と高付加価値製品との差別化をより明確に維持できる一方、差別化されていない品揃えを持つ企業は、価格比較のリスクが高まる。
最近の業界動向
調査ニーズに応じて、地域別分析、国別分析、企業プロファイル、その他のセグメント別インサイトを個別にご購入いただけます。
よくある質問(FAQ):
研究方法論、データソース、検証プロセス
本レポートは、直接的な業界との対話、独自のモデリング、厳格な相互検証に基づく体系的な研究プロセスに基づいており、単なる机上調査ではありません。
6ステップの研究プロセス
1. 研究設計とアナリストの監督
GMIでは、私たちの研究方法論は人間の専門知識、厳格な検証、そして完全な透明性の基盤の上に構築されています。私たちのレポートにおけるすべての洞察、トレンド分析、予測は、お客様の市場の微妙なニュアンスを理解する経験豊富なアナリストによって開発されています。
私たちのアプローチは、業界の参加者や専門家との直接的な関わりを通じた広範な一次調査を統合し、検証済みのグローバルソースからの包括的な二次調査で補完しています。元のデータソースから最終的な洞察までの完全なトレーサビリティを維持しながら、信頼性の高い予測を提供するために定量化された影響分析を適用しています。
2. 一次研究
一次調査は私たちの方法論の根幹を形成し、全体的な洞察の約80%を貢献しています。分析の正確さと深さを確保するために、業界参加者との直接的な関わりが含まれます。私たちの構造化されたインタビュープログラムは、経営幹部、取締役、そして専門家からのインプットを得て、地域およびグローバル市場をカバーしています。これらのやり取りは、戦略的、運用的、技術的な視点を提供し、包括的な洞察と信頼性の高い市場予測を可能にします。
3. データマイニングと市場分析
データマイニングは私たちの研究プロセスの重要な部分であり、全体的な方法論の約20%を貢献しています。主要プレーヤーの収益シェア分析を通じて、市場構造の分析、業界トレンドの特定、マクロ経済要因の評価が含まれます。関連データは有料および無料のソースから収集され、信頼性の高いデータベースを構築します。この情報は、販売代理店、メーカー、協会などの主要ステークホルダーからの検証を受け、一次調査と市場規模の算定をサポートするために統合されます。
4. 市場規模算定
私たちの市場規模算定はボトムアップアプローチに基づいており、一次インタビューを通じて直接収集された企業の収益データから始まり、製造業者の生産量データや設置・展開統計が加わります。これらのインプットを地域市場全体でまとめ、実際の業界活動に基づいたグローバルな推定値を算出します。
5. 予測モデルと主要な前提条件
すべての予測には以下の明示的な文書化が含まれます:
✓ 主要な成長ドライバーとその代演内容
✓ 抑制要因と緩和シナリオ
✓ 規制上の代演内容と政策変更リスク
✓ 技術普及曲線パラメータ
✓ マクロ経済の代演内容(GDP成長、インフレ、通貨)
✓ 競争の動態と市場参入/椭退の見通し
6. 検証と品質保証
最終段階では人による検証が行われます。ドメイン専門家がフィルタリングされたデータを手動でレビューし、自動化システムには視点や文脈上の誤りを発見します。この専門家レビューにより、品質保証の重要な層が加わり、データが研究目標および分野固有の基準に沖していることが確保されます。
私たちの3層構造の検証プロセスは、データの信頼性を最大化します:
✓ 統計的検証
✓ 専門家検証
✓ 市場実態チェック
信頼性と信用
検証済みデータソース
業界誌・トレード出版物
業界誌、トレード出版物、専門メディア
業界データベース
独自および第三者市場データベース
規制申請書類
政府調達記録と政策文書
学術研究
大学研究および専門機関のレポート
企業レポート
年次報告書、投資家向けプレゼンテーション、届出書類
専門家インタビュー
経営幹部、調達担当者、技術スペシャリスト
GMIアーカイブ
20以上の産業分野にわたる13,000件以上の発行済み調査
貿易データ
輸出入量、HSコード、税関記録
調査・評価されたパラメータ
本レポートのすべてのデータポイントは、一次インタビュー、真のボトムアップモデリング、および厳密なクロスチェックによって検証されています。 当社のリサーチプロセスについて設明を読む →