
Autoren:
Kiran Pulidindi, Kunal Ahuja
Kostenloses PDF herunterladen
Saatgutbeschichtungsmarkt Größe und Anteil 2026-2035
Berichts-ID: GMI10779
|
Veröffentlichungsdatum: August 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Kostenloses PDF herunterladen
Entdecken Sie unsere Lizenzoptionen:
Kostenloses PDF herunterladen

Saatgutbeschichtungsmarkt
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Saatgutbeschichtungsmarkt
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße für Saatgutbeschichtungen
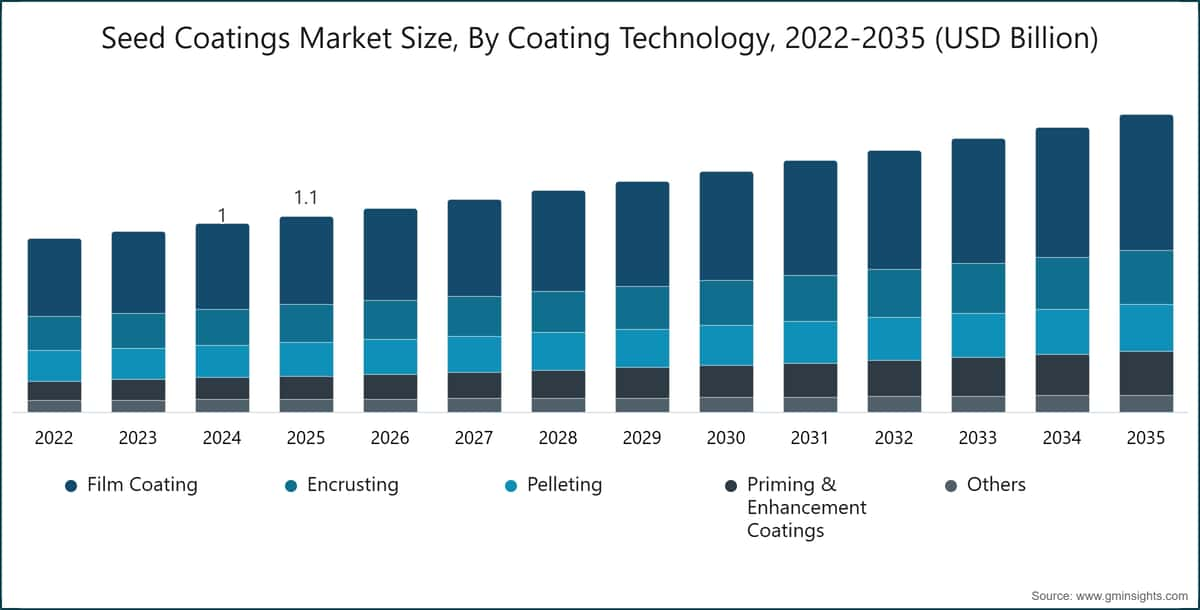
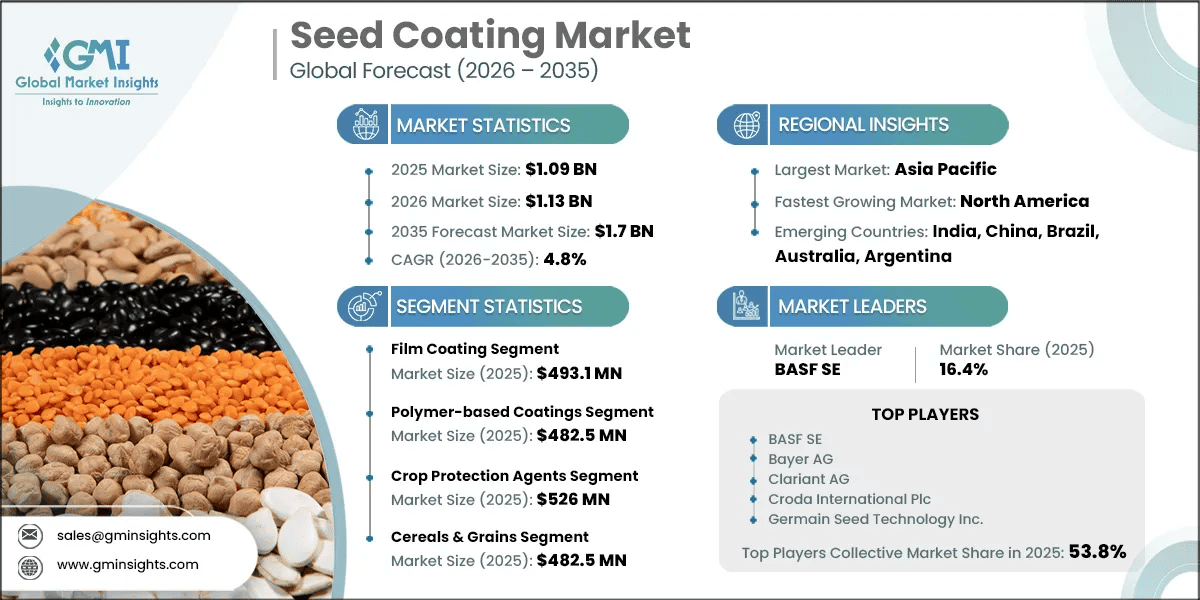
Der Markt für Saatgutbeschichtungen wurde 2025 auf 1,09 Milliarden USD bewertet und wird voraussichtlich von 1,13 Milliarden USD im Jahr 2026 auf 1,7 Milliarden USD bis 2035 steigen, was einer jährlichen Wachstumsrate (CAGR) von 4,8 % entspricht. Die Nachfrage verlagert sich hin zu Beschichtungen, die eine zuverlässige Aussaatfähigkeit mit einer gezielten Ausbringung von Schutz, Nährstoffen und biologischen Betriebsmitteln verbinden.
Wichtigste Erkenntnisse zum Markt für Saatgutbeschichtung
Marktführer: BASF SE führte den Markt 2025 mit einem Marktanteil von mehr als 16,4% an.
Führende Unternehmen: Zu den fünf führenden Unternehmen in diesem Markt gehören BASF SE, Bayer AG, Clariant AG, Croda International Plc, Germain Seed Technology Inc., die 2025 zusammen einen Marktanteil von 53,8% hielten.
Der Markt umfasst Filmbeschichtung, Pelletierung, Verkrustung sowie Beschichtungen für Priming und Saatgutverbesserung, reine und gemischte Produkte sowie alle Beschichtungsmaterialien und funktionellen Wirkstoffe, die in diese Systeme integriert werden. Nicht eingeschlossen sind unabhängig verkaufte Saatgutbehandlungen ohne Beschichtung und unbeschichtetes Saatgut. Die Werte stellen Umsätze in Millionen USD dar, mit einer historischen Betrachtung für den Zeitraum 2022–2025, 2025 als Basisjahr und einem Prognosezeitraum von 2026 bis 2035.
Der Umsatz stieg von 964,1 Millionen USD im Jahr 2022 auf 1.003,2 Millionen USD im Jahr 2023, 1.044,6 Millionen USD im Jahr 2024 und 1.087,8 Millionen USD im Jahr 2025, was einer historischen jährlichen Wachstumsrate von etwa 4,1 % entspricht. Die Schätzungen kombinieren die ausgewiesene Marktpositionierung mit Bottom-up-Prüfungen über Beschichtungstechnologien, Materialien, landwirtschaftliche Anwendungen und die regionale Nachfrage hinweg.
Die Filmbeschichtung bleibt der wirtschaftliche Anker, da sie funktionelle Wirkstoffe und eine bessere Handhabung ermöglicht, ohne die Saatgutgeometrie wesentlich zu verändern oder die bei der Pelletierung erforderliche Materialmenge zu benötigen. Dadurch eignet sie sich für die kommerzielle Aufbereitung mit hohem Durchsatz, während höherwertige Formate für Priming, biologische Anwendungen und Hybridmaterialien den Umsatz je behandeltem Saatgut erhöhen, wenn das Etablierungsrisiko oder der Saatgutwert die zusätzlichen Formulierungskosten rechtfertigt.
Die Produktivität des Ernährungssystems bleibt eine strukturelle Nachfragebasis: Der OECD–FAO-Ausblick identifiziert Produktivitätswachstum und Technologieeinführung als zentrale Faktoren für die Deckung der landwirtschaftlichen Nachfrage im kommenden Jahrzehnt. In diesem Zusammenhang sind saatgutbasierte Betriebsmittel von Bedeutung, da sie Interventionen zu Beginn der Saison auf den Aussaatvorgang konzentrieren, anstatt eine separate Feldüberfahrt zu erfordern. [1]OECD and FAO - OECD-FAO Agricultural Outlook 2025–2034, July 2025 - [Source](https://www.oecd.org/en/publications/2025/07/oecd-fao-agricultural-outlook-2025-2034_3eb15914/full-report/agricultural-and-food-markets-trends-and-prospects_d3812d71.html)
GMI-Analystenansicht
Das Wachstum bis 2035 wird weniger von einer breiten Ausweitung der Anbauflächen als vielmehr von der Fähigkeit der Anbieter von Beschichtungen und Saatgutunternehmen abhängen, unter strengeren Materialvorschriften und komplexeren Wirkstoffkombinationen die erforderliche Leistung zu erbringen. Anbieter, die mikrokunststoffkonforme Bindemittel validieren, die biologische Wirksamkeit erhalten und die Leistung in Sämaschinen gewährleisten können, werden in der Lage sein, einen größeren Anteil des zusätzlichen Wertpools zu gewinnen; die Qualifizierungszyklen könnten jedoch etablierte Formulierungs- und Serviceplattformen gegenüber kleineren Anbietern einzelner Produkte bevorzugen.
Wichtigste Wachstumstreiber
Präzisionssämaschinen erfordern eine gleichmäßige Saatgutgröße, -masse und Oberflächenbeschaffenheit, um Vereinzelung und Ablage zu verbessern. Diese Anforderung begünstigt professionell aufgebrachte Filmbeschichtungen, Verkrustungen und Pelletierungen und macht die Beschichtungsqualität für kommerzielle Saatgutkunden von einem Verpackungsmerkmal zu einem Produktivitätsfaktor.
Biologische Wirkstoffe und Vitalitätsverstärker erweitern die Funktion einer Beschichtung über die reine Haftung hinaus hin zu einer kontrollierten Abgabe. Die kommerzielle Chance hängt von Matrizes ab, die empfindliche Organismen während der Trocknung, Lagerung und Aussaat schützen; dadurch verlagert sich der Wert hin zu Anbietern mit Kompetenzen in den Bereichen Formulierung, Anwendung und Saatgutbehandlung und weg von Anbietern von Rohstoffprodukten.
EU-Beschränkungen für absichtlich zugesetzte synthetische Polymermikropartikel schaffen einen klar definierten Bedarf an Neuf ormulierungen. Die Übergangsfristen für bestimmte Saatgutbeschichtungen eröffnen Anbietern ein kommerzielles Zeitfenster, um wasserlösliche, biologisch abbaubare und hybride Alternativen zu qualifizieren, obwohl der damit verbundene Prüfaufwand die Einführung in kleineren Saatgutbehandlungsbetrieben verlangsamen kann. [2]European Commission - Commission Regulation (EU) 2023/2055, October 2023 - [Source](https://eur-lex.europa.eu/eli/reg/2023/2055/oj)
Wichtigste Hemmnisse
Eine Neuf ormulierung zur Einhaltung der Mikroplastikvorschriften ist keine direkte Substitution: Das Bindemittel muss weiterhin Wirkstoffe zurückhalten, die Staubbildung begrenzen, der Verarbeitung standhalten und die Saatgutverträglichkeit gewährleisten. Daher kann jede Kombination aus Kulturpflanze und Behandlung eine separate Validierung erfordern, wodurch die Qualifizierungskosten steigen und sich die kurzfristige Nachfrage auf Anbieter konzentriert, die Entwicklungsarbeiten übernehmen können.
Biologische Beschichtungen unterliegen einer zusätzlichen technischen Einschränkung, da die Lebensfähigkeit durch Anwendungsbedingungen, Trocknung, Lagerung und die Kompatibilität mit herkömmlichen Wirkstoffen beeinträchtigt werden kann. Unterschiedliche regulatorische Rahmenbedingungen verhindern zudem, dass eine einzige Formulierung automatisch für jeden Markt eingesetzt werden kann, wodurch die Portfoliokomplexität für multinationale Anbieter steigt.
Ansicht der GMI-Analysten
Das Verhältnis von Wachstumstreibern und Hemmnissen begünstigt Unternehmen, die Materialwissenschaft mit Saatgutanwendungsdiensten und regionaler regulatorischer Unterstützung verbinden können. Die Nachfrage wird robust bleiben, da der Beschichtungsschritt in die kommerzielle Saatgutaufbereitung eingebettet ist. Das Premiumwachstum wird jedoch selektiv auf validierte Systeme entfallen, die Umweltanforderungen erfüllen, ohne Keimung, Fließfähigkeit oder Wirkstoffleistung zu beeinträchtigen.
[3]
Um die wichtigsten Markttrends zu verstehen
Kostenloses PDF herunterladen
Erfahren Sie mehr über die wichtigsten Segmente, die diesen Markt formen
Kostenloses PDF herunterladen
- BASF SE: Integriertes Portfolio an Saatgutbeschichtungsmaterialien und Saatgutbehandlungslösungen.
- Bayer AG: Plattform für saatgutapplizierte Lösungen von SeedGrowth und Acceleron.
- Brett Young Seeds Ltd: Integriertes Saatgutunternehmen mit Securus-Beschichtungskapazität.
- Clariant AG: Spezialfarbstoffe, Wachse und Formulierungsadditive.
- Croda International Plc: Formulierungschemie und Saatgutveredelungsdienstleistungen von Incotec.
- Germains Seed Technology: Spezialist für Priming, Pelletierung, Filmbeschichtung und Verkrustung.
- Michelman, Inc.: NurtureYield-Systeme mit Polymeren, natürlichen Haftmitteln und Farbstoffen.
- Precision Laboratories: Saatgutapplizierte Polymere, Farbstoffe und Nährstofftechnologien.
- Sensient Technologies: Saatgutfarbstoffe und Veredelungslösungen für die Fließfähigkeit.
- Smith Seed Service: Auftragsbeschichtung und proprietäre Systeme für Leguminosen und Futterpflanzen.
- 2025: BASF baute die Positionierung seiner mikroplastikfreien Saatgutbeschichtungen durch sein Sepiret-Portfolio aus und verstärkte damit den Übergang zu konformen Beschichtungsmaterialien für europäische Saatgutbehandlungsprozesse.
- 2025: Precision Laboratories setzte seinen landwirtschaftlichen Fokus von seiner Produktions- und Lagerstätte in Kenosha aus fort und unterstützte damit sein Portfolio an auf Saatgut aufgebrachten Technologien.
- 2024: Smith Seed Service führte AquaTEKsc ein, eine wasserabsorbierende Beschichtungstechnologie für Futter- und Grassaatgut. Die Einführung zielt darauf ab, das Etablierungsrisiko bei variablen Feuchtigkeitsbedingungen zu verringern.
- 2023: Croda und Incotec kündigten eine Zusammenarbeit mit Xampla zur Entwicklung biologisch abbaubarer Saatgutbeschichtungen an. Das Projekt befasst sich mit dem Bedarf an Materialien, die Umwelterwartungen erfüllen und zugleich mit Saatgutbehandlungssystemen kompatibel bleiben.
- 2023: Die EU-Beschränkung für synthetische Polymermikropartikel trat in Kraft und legte Übergangsfristen fest, die für bestimmte Anwendungen von Saatgutbeschichtungen relevant sind. Diese Verordnung beschleunigt die Prüfung konformer Alternativen für Bindemittel und Beschichtungen.
- 2023: Precision Laboratories und Direct Enterprises, Inc. kündigten eine Vertriebsvereinbarung für den Osten der USA für Produkte zur Saatgutverbesserung und Saatgutbehandlung an und erweiterten damit den Marktzugang für ihr Portfolio an auf Saatgut aufgebrachten Produkten.
- 2021: BASF führte Flo Rite Pro 2805 ein und erweiterte damit sein Angebot an Saatgutbeschichtungspolymeren für landwirtschaftliche Saatgutanwendungen.
Priming- und Verbesserungsbeschichtungen waren mit einer geschätzten jährlichen Wachstumsrate (CAGR) von 7,3 % ausgehend von einer Basis von 130,2 Millionen USD im Jahr 2025 die am schnellsten wachsende Technologie. Ihre Attraktivität beruht auf der Verbesserung der Etablierungsleistung in höherwertigen Anwendungen, während Umhüllung und Pelletierung weiterhin die Einheitlichkeit der Samengröße und die mechanische Aussaat unterstützen, insbesondere bei Gemüse und Spezialkulturen; dieser Mix deutet auf eine steigende Nachfrage nach Beschichtungssystemen hin, die physiologische Verbesserung mit präziser physischer Handhabung verbinden können. [4]Incotec - Seed Coating, date not stated - [Source](https://www.incotec.com/en-gb/seed-technologies/seed-coating)
Nach Beschichtungsmaterial
Beschichtungen auf Polymerbasis führten das Materialsegment mit 482,5 Millionen USD im Jahr 2025 an, was 44,4 % des Gesamtumsatzes und einer prognostizierten jährlichen Wachstumsrate (CAGR) von 4,2 % entsprach. Diese Systeme bieten Haftung, Wirkstoffretention, Abriebfestigkeit und Aussaatfähigkeit in Arbeitsabläufen der Filmbeschichtung und bilden damit die etablierte Materialbasis für die Aufbereitung von Saatgut in großen kommerziellen Mengen.
Für hybride/Verbundmaterialien wird mit einer jährlichen Wachstumsrate (CAGR) von 5,5 % ausgehend von 226,5 Millionen USD im Jahr 2025 das schnellste Wachstum prognostiziert. Die Kombination biobasierter Komponenten mit Leistungsmodifikatoren bietet eine Möglichkeit, aufkommende Nachhaltigkeitsanforderungen zu erfüllen, ohne die Verarbeitbarkeit zu beeinträchtigen, während natürliche/biologisch abbaubare und mineralische Materialien für organisch ausgerichtete Formulierungen sowie massenbildende Anwendungen wie die Pelletierung weiterhin von Bedeutung sind.
Nach funktionellem Wirkstoff
Pflanzenschutzmittel entfielen 2025 auf 526,0 Millionen USD beziehungsweise 48,4 % des Marktumsatzes, da fungizide, insektizide und nematizide Behandlungen in kommerzielle Saatgutschutzprogramme für wichtige Reihenkulturen integriert sind. Ihr Umfang spiegelt den Kostenvorteil eines frühzeitigen Schutzes am Saatgut wider, bei dem die Beschichtungsmatrix dazu beiträgt, den Wirkstoff zu platzieren und zurückzuhalten.
Für biologische Wirkstoffe wird bis 2035 mit einer jährlichen Wachstumsrate (CAGR) von 6,3 % das schnellste Wachstum erwartet. Dieses Segment schafft einen Bedarf an Premiumformulierungen: Beschichtungstechnologien müssen lebende oder empfindliche Wirkstoffe während der Verarbeitung und Lagerung stabil halten. Dadurch wird die Position von Spezialisten für Saatgutverbesserung gestärkt, die biologisch kompatible Pelletierungs- und Beschichtungssysteme anbieten.
Nach Kulturpflanzentyp
Auf Getreide und Körner entfielen 2025 482,5 Millionen USD beziehungsweise 44,4 % des Marktumsatzes. Die Größe dieses Segments ergibt sich aus der umfangreichen kommerziellen Behandlungsbasis für Mais, Weizen, Reis, Gerste und Sorghum, bei denen eine gleichmäßige Aussaat und ein frühzeitiger Schutz die wiederkehrende Nachfrage nach filmbeschichtetem Saatgut stützen.
Für Gemüse wird bis 2035 aufgrund des hohen Saatgutwerts und der präzisen Etablierung mit einer jährlichen Wachstumsrate (CAGR) von 5,9 % das schnellste Wachstum prognostiziert, da Anbauer eher bereit sind, für Pelletierung, Umhüllung, Priming und biologische Verbesserung zu zahlen. Ölsaaten und Hülsenfrüchte bleiben eine bedeutende angrenzende Marktchance, insbesondere wenn die Ausbringung von Inokulanzien in die kommerzielle Saatgutaufbereitung integriert ist.
Nach Endanwender
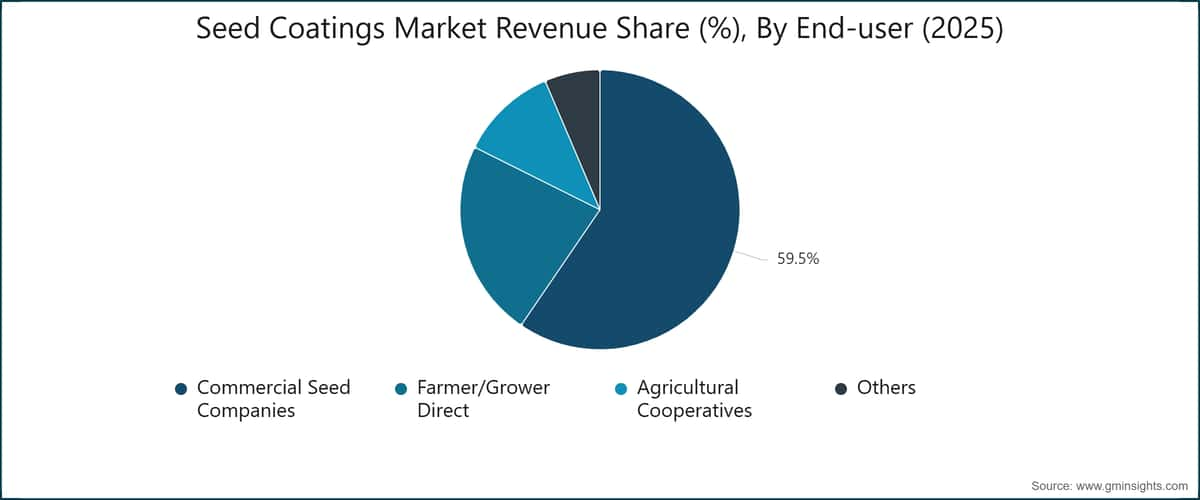
Kommerzielle Saatgutunternehmen erzielten 2025 einen Umsatz von 647,6 Millionen USD, was 59,5 % des Marktumsatzes entsprach. Ihre Dominanz ist auf zentralisierte Aufbereitungsinfrastrukturen, große Beschaffungsmengen und die Möglichkeit zurückzuführen, die Beschichtungsleistung vor der Auslieferung an die Anbauer in markenbasierte Saatgutangebote zu integrieren.
Es wird erwartet, dass die direkte Nachfrage von Landwirten und Anbauern der am schnellsten wachsende Endanwenderkanal sein wird. Unterstützt wird dies durch den besseren Zugang zu Behandlungstechnologien in sich entwickelnden Saatgutmärkten sowie durch die Nachfrage nach kultur- oder feldspezifischen Betriebsmitteln. Landwirtschaftliche Genossenschaften bieten einen Vermittlungsweg, über den gemeinsam genutzte Verarbeitungskapazitäten professionell beschichtetes Saatgut auch außerhalb der größten kommerziellen Saatgutunternehmen zugänglich machen können.
Einschätzung des GMI-Analysten
Der Segmentmix wird sich hin zu höherwertigen Beschichtungen verlagern, nicht weg von der Basis der Filmbeschichtungen. Filmbeschichtungen und Polymersysteme dürften ihren Größenvorteil behaupten, doch das Wachstum wird sich auf Grundierungen, biologisch kompatible Formate, Hybridmaterialien und Anwendungen im Gemüsebau konzentrieren, bei denen eine differenzierte Leistung bei der Etablierung einen Aufpreis rechtfertigen kann und Qualifizierungsfähigkeiten als Markteintrittsbarriere wirken.
Regionale Analyse des Marktes für Saatgutbeschichtungen
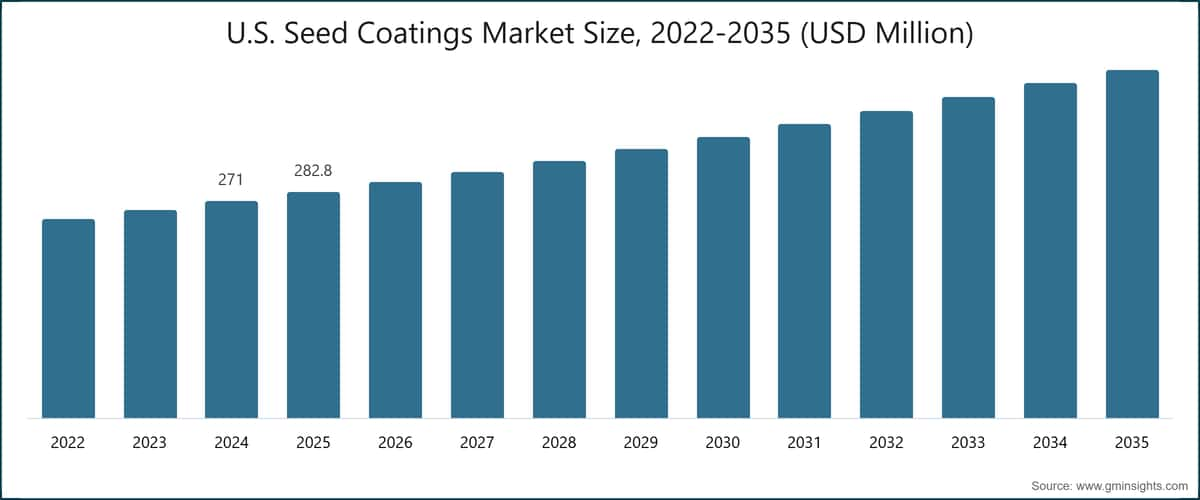
Nordamerika wird voraussichtlich die am schnellsten wachsende Region sein und von 353,5 Millionen USD im Jahr 2025 auf 545,1 Millionen USD bis 2035 zulegen; auf die USA entfielen 2025 282,8 Millionen USD. Die kommerziellen Systeme für Mais, Sojabohnen, Futterpflanzen und Spezialitätensaatgut der Region stützen die Nachfrage nach präzisionskompatiblen Beschichtungen, während biologische Zusätze und die Neuentwicklung von Materialien den Wert je behandeltem Saatgut erhöhen.
Europa dürfte von 201,2 Millionen USD im Jahr 2025 auf 313,9 Millionen USD bis 2035 wachsen. Das regulatorische Umfeld der Region ist ein wichtiger Nachfragekatalysator für konforme Alternativen, wobei die EU-Beschränkung für Mikropartikel Lieferanten dazu verpflichtet, die Beschichtungsmaterialien an festgelegte Übergangsfristen anzupassen.
Der asiatisch-pazifische Raum war 2025 mit 407,9 Millionen USD der größte regionale Markt und soll bis 2035 voraussichtlich 627,7 Millionen USD erreichen. Seine Größe spiegelt groß angelegte Produktionssysteme für Getreide, Reis, Gemüse und Ölsaaten wider, während die kommerzielle Saatgutentwicklung und die Mechanisierung in China, Indien und Südostasien den adressierbaren Markt für präzisionskompatibel beschichtetes Saatgut erweitern.
Lateinamerika wird voraussichtlich von 56,0 Millionen USD im Jahr 2025 auf 71,0 Millionen USD bis 2035 wachsen. Die Produktion von Sojabohnen, Mais und Gemüse bildet die zentrale Nachfragesbasis, wobei Beschichtungen mit Inokulanzien und Pflanzenschutzmitteln einen praktikablen Weg bieten, innerhalb kommerzieller Saatgutlieferketten zusätzlichen Wert zu schaffen.
Der Nahe Osten und Afrika werden voraussichtlich von 69,1 Millionen USD im Jahr 2025 auf 94,2 Millionen USD bis 2035 wachsen. Die Chancen hängen von der Verbesserung der Saatgutqualität, dem geschützten Gartenbau und der Unterstützung der Etablierung unter variablen Feuchtigkeits- und Bodenbedingungen ab, wobei die lokale Distribution und Erschwinglichkeit das Tempo der Umstellung von unbehandeltem Saatgut bestimmen werden.
GMI-Analystenmeinung
Die regionale Entwicklung wird durch den regulatorischen Druck, die Infrastruktur für kommerzielles Saatgut und die Wirtschaftlichkeit der Präzisionsaussaat unterschiedlich ausfallen. Europa wird die Nachfrage nach der Qualifizierung konformer Materialien anführen, Nordamerika wird Hochleistungsprodukte mit anspruchsvollen Spezifikationen honorieren, und der asiatisch-pazifische Raum wird das größte absolute Umsatzvolumen behalten. Lieferanten mit anpassungsfähigen Formulierungen und lokalen Anwendungspartnerschaften werden besser positioniert sein als Anbieter, die sich auf eine einzige globale Produktspezifikation stützen.
Marktanteil und Wettbewerbslandschaft bei Saatgutbeschichtungen
Der Markt ist mäßig konzentriert: Auf die fünf führenden Unternehmen entfielen 2025 schätzungsweise 53,8 % des Umsatzes, wobei BASF SE mit einem Anteil von 16,4 % führend war. Die Position von BASF wird durch ein breites Portfolio gestützt, das funktionale Beschichtungen, Bindemittel, Farbstoffe und Mittel zur Saatgutbehandlung umfasst.,
BASF SE kombiniert Materialien für Saatgutbeschichtungen mit einer umfassenderen Plattform für Lösungen im Pflanzenbau. Die Angebote Sepiret, Flo Rite, Secompla und Color Coat positionieren das Unternehmen in den Bereichen funktionale Beschichtung, Fließfähigkeit, Bindemittel und Kennzeichnung.
Bayer AG konkurriert mit seiner SeedGrowth-Plattform und den auf das Saatgut aufgebrachten Acceleron-Lösungen. Die Differenzierung beruht auf einem integrierten Behandlungsdesign und Anwendungssystemen und nicht auf einem eigenständigen Angebot von Beschichtungsmaterialien. [5]Bayer - Acceleron Seed Applied Solutions, date not stated - [Source](https://www.cropscience.bayer.us/seed-treatment/acceleron)
Brett Young Seeds Ltd betreibt ein integriertes Saatgutunternehmensmodell mit eigenen Beschichtungskapazitäten. Die Securus-Beschichtung unterstützt Anwendungen bei Futterpflanzen und Leguminosen, bei denen Fließfähigkeit, Staubkontrolle und die Handhabung von Inokulanten kommerziell von Bedeutung sind. [6]BrettYoung - Securus Seed Coating Spotlight, date not stated - [Source](https://brettyoung.ca/agricultural-seed-crop-inputs-canada-portal/knowledge-hub/forages-cornmedia/securus-seed-coating-spotlight)
Clariant AG liefert Spezialfarbstoffe und Formulierungsadditive. Agrocer und verwandte Additive dienen der visuellen Identifizierung, der Dispersion und der Verarbeitungsleistung und verleihen dem Unternehmen eine fokussierte Position als Zulieferer.
Croda International Plc verbindet Formulierungschemie mit den Saatgutveredelungsdienstleistungen von Incotec. Diese Doppelrolle umfasst Pelletierung, Priming, Verkrustung und Filmbeschichtung, während die Zusammenarbeit bei biologisch abbaubaren Beschichtungen den Materialwandel adressiert.,
Germains Seed Technology ist ein Spezialanbieter für Saatgutveredelung mit Kompetenzen in den Bereichen Priming, Pelletierung, Filmbeschichtung und Verkrustung. Die Ausrichtung auf Anwendungen bei Gemüse und Zuckerrüben verleiht dem Unternehmen Relevanz in Bereichen, in denen eine präzise Etablierung und Saatgutbehandlung einen Aufpreis rechtfertigen.
Michelman, Inc. liefert NurtureYield-Beschichtungssysteme, darunter Optionen ohne Mikroplastik und auf Basis natürlicher Materialien. Die Positionierung des Unternehmens konzentriert sich auf die Balance zwischen Haftung, Abriebfestigkeit, Fließfähigkeit und regulatorischer Konformität.
Precision Laboratories bedient den Bedarf an saatgutapplizierten Technologien mit Farbstoffen, Polymeren, Nährstoffen und Produkten für das Feuchtigkeitsmanagement. Das Angebot ZanoLink CMC veranschaulicht den Stellenwert einer beschichtungsbasierten Mikronährstoffabgabe.
Sensient Technologies liefert Farb- und Veredelungstechnologien über SensiCoat und PearlMaxx. Das Unternehmen konkurriert mit dem Erscheinungsbild der Beschichtung, der Staubkontrolle, der Fließfähigkeit und der Anwendungskompatibilität in den Kategorien Reihenkulturen und Spezialkulturen.
Smith Seed Service bietet Auftragsbeschichtung und proprietäre Lösungen für Leguminosen, Futterpflanzen, Rasen und Zwischenfrüchte. Nitro-Coat und AquaTEKsc unterstreichen die Verkapselung von Inokulanten und das Feuchtigkeitsmanagement in Anwendungen, in denen die Etablierung des Saatguts ein zentrales Kaufkriterium ist.
Zu den wichtigsten Unternehmen im Saatgutbeschichtungsmarkt gehören:
Der Wettbewerb orientiert sich an nachgewiesener Leistung und nicht allein am Preis. Integrierte Anbieter von Betriebsmitteln für die Landwirtschaft konkurrieren mit der Breite ihres Portfolios und ihren regulatorischen Ressourcen; Spezialchemieanbieter mit der Materialleistung; und Dienstleister mit Anwendungskompetenz, Durchsatz und kulturspezifischem Know-how. Da die Bedeutung von Compliance und biologischer Integration zunimmt, werden Qualifizierungsdaten, lokale Verarbeitungskapazitäten und die gemeinsame Entwicklung mit Kunden zunehmend entscheidend sein.
Marktkonzentrationswert: 6 von 10. Der Anteil der fünf führenden Unternehmen von 53,8% weist auf eine moderate Konzentration hin, wobei globale Marktführer einen maßgeblichen Einfluss ausüben, zugleich jedoch ausreichend Raum für spezialisierte Material- und Dienstleistungsanbieter besteht.
HHI-Wert: etwa 1.050–1.250 (mäßig konzentriert). Das führende Unternehmen verfügt über eine bedeutende, jedoch nicht marktbeherrschende Position, während sich der verbleibende Umsatz auf multinationale Gruppen für landwirtschaftliche Betriebsmittel, Anbieter von Spezialchemikalien und regionale Beschichter verteilt. Diese Struktur unterstützt einen differenzierten Wettbewerb und begrenzt die Möglichkeit eines einzelnen Anbieters, die Bedingungen über alle Beschichtungstechnologien und landwirtschaftlichen Anwendungen hinweg zu bestimmen.
Aktuelle Branchenentwicklungen
Benötigen Sie einen bestimmten Abschnitt dieses Berichts?
Erwerben Sie eine regionale Analyse, eine Analyse auf Länderebene, Unternehmensprofile oder andere Einblicke auf Segmentebene separat
entsprechend Ihren Forschungsanforderungen.
Häufig gestellte Fragen(FAQ):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.
Unser 6-stufiger Forschungsprozess
1. Forschungsdesign und Analystenüberwachung
Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.
Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.
4. Marktgrößenbestimmung
Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.
5. Prognosemodell und Schlüsselannahmen
Jede Prognose enthält eine explizite Dokumentation von:
✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss
✓ Hemmende Faktoren und Minderungsszenarien
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)
✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt
6. Validierung und Qualitätssicherung
In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:
✓ Statistische Validierung
✓ Expertenvalidierung
✓ Marktrealitätscheck
Vertrauen & Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Fachzeitschriften, Handelspublikationen und spezialisierte Medien
Branchendatenbanken
Eigenentwickelte und Drittanbieter-Marktdatenbanken
Regulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Richtliniendokumente
Akademische Forschung
Universitätsstudien und Berichte spezialisierter Institutionen
Unternehmensberichte
Jahresberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
C-Suite, Beschaffungsleiter und technische Spezialisten
GMI-Archiv
Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten
Handelsdaten
Import-/Exportvolumina, HS-Codes und Zollunterlagen
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →